

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 21.24 mil millones |
| Tamaño del mercado (2031) | USD 31.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.13% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de redes de distribución de CC por Mordor Intelligence
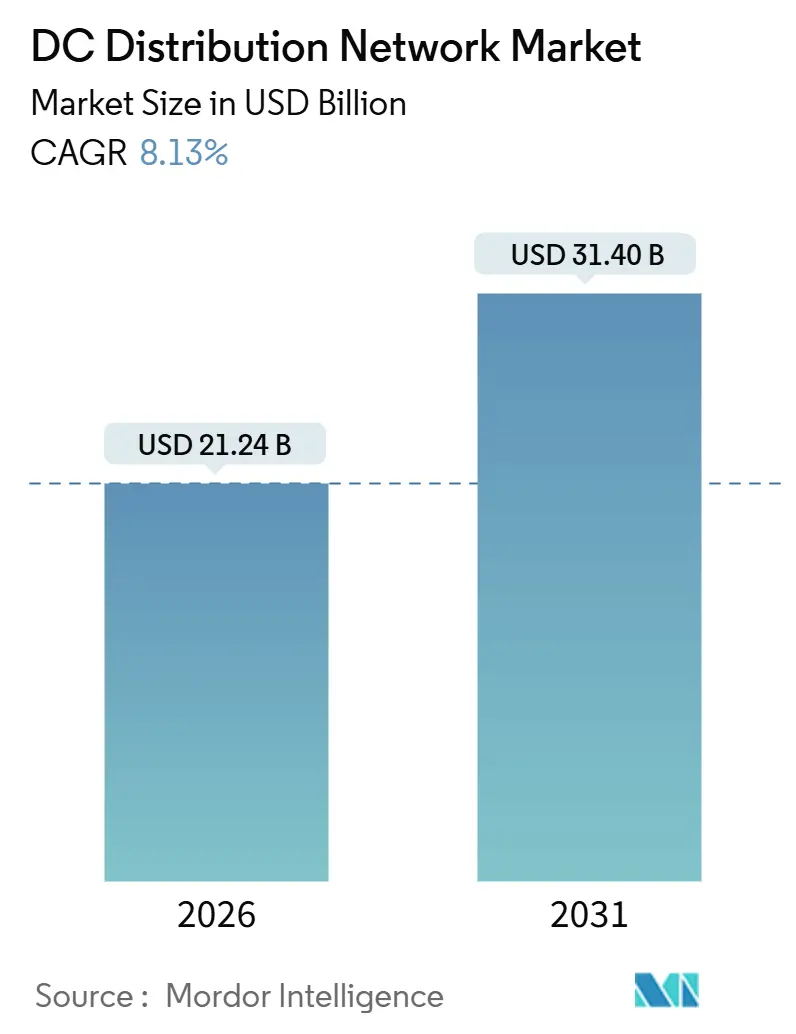
Se estima que el tamaño del mercado de la red de distribución de CC será de USD 21.24 mil millones en 2026, y se espera que alcance los USD 31.40 mil millones para 2031, con una CAGR del 8.13 % durante el período de pronóstico (2026-2031).
Las presiones de costos vinculadas a los precios de la energía, la penalización por pérdida de conversión en los sistemas de corriente alterna heredados y el rápido aumento de las cargas nativas de CC, los centros de datos, los cargadores rápidos de vehículos eléctricos, los paneles solares y los grandes bancos de baterías están reforzando un cambio de varios años hacia las redes troncales de corriente continua. [1] Comisión Electrotécnica Internacional, “IEC 63290 Distribución de energía de corriente continua de baja tensión”, iec.ch Los operadores de hiperescala están estandarizando los buses de CC de baja tensión (LVDC) de 380 V para reducir los costos de refrigeración y recuperar espacio en el piso, mientras que las plantas industriales emplean enlaces de CC de media tensión (MVDC) para evitar los transformadores reductores y reducir el peso del cobre hasta en un 30 %. [2] ABB Ltd., “Descripción general de la cartera de distribución de CC de ABB”, abb.com La publicación de IEC 63290 en 2024 creó un ecosistema plug-and-play para edificios comerciales, ampliando enormemente la adopción más allá de los nichos de telecomunicaciones y militares. Al mismo tiempo, las normativas nacionales de eficiencia energética en Europa y Estados Unidos, junto con los corredores de carga ultrarrápida para vehículos eléctricos, están impulsando la inversión de capital hacia la infraestructura de corriente continua.
Conclusiones clave del informe
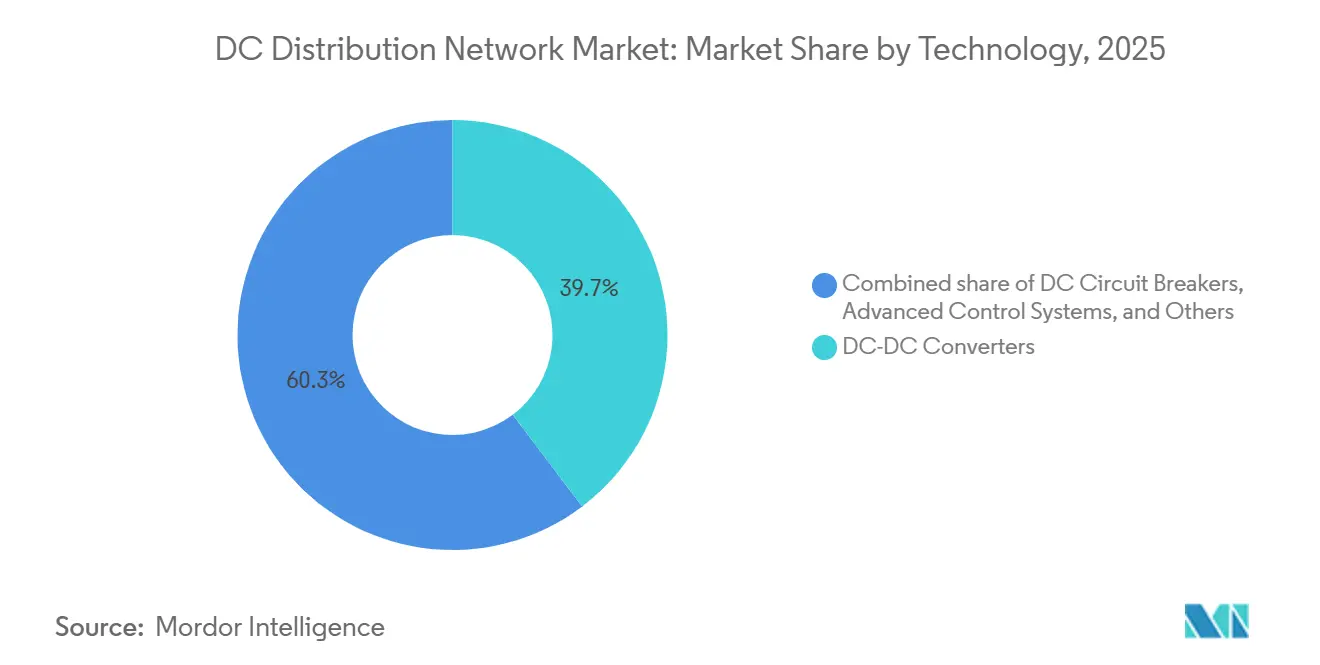
- Por tecnología, los convertidores CC-CC lideraron con el 39.7 % de la participación de mercado de la red de distribución de CC en 2025, mientras que se proyecta que el segmento de convertidores se expandirá a una CAGR del 8.6 % hasta 2031.
- Por nivel de voltaje, los sistemas de bajo voltaje representaron una participación del 49.2 % del tamaño del mercado de la red de distribución de CC en 2025 y crecerán a una CAGR del 8.8 % hasta 2031.
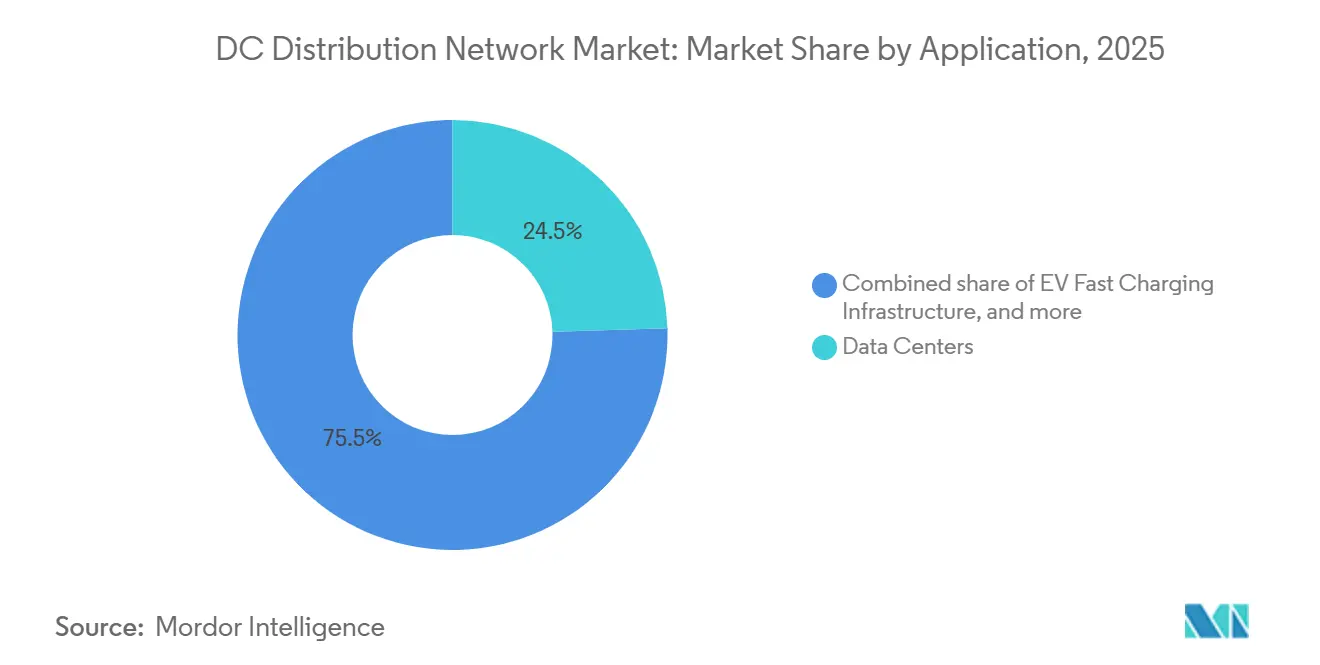
- Por aplicación, los centros de datos representaron el 24.5 % de los ingresos en 2025, mientras que se prevé que la infraestructura de carga rápida de vehículos eléctricos avance a una CAGR del 13.5 % hasta 2031.
- Por geografía, Europa representó el 40.8% de la participación en los ingresos en 2025, mientras que se espera que Asia-Pacífico registre la CAGR regional más rápida, con un 9.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de redes de distribución de centros de distribución
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El desarrollo de energías renovables acelera las microrredes LVDC y MVDC | + 1.8% | Global con foco en Asia-Pacífico y Europa | Mediano plazo (2–4 años) |
| El aumento de la tensión en centros de datos a gran escala adopta arquitecturas de bus LVDC de 380 V | + 2.1% | América del Norte y Europa, expandiéndose en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los corredores de carga rápida para vehículos eléctricos exigen redes de CC de alta potencia | + 1.5% | América del Norte, Europa, China | Mediano plazo (2–4 años) |
| Los mandatos de eficiencia energética reducen las pérdidas por conversión de CA/CC | + 1.2% | Europa, California, Japón | Largo plazo (≥ 4 años) |
| Normalización de 380 V CC en edificios comerciales (IEC 63290) | + 0.9% | Alemania, Países Bajos, Singapur | Largo plazo (≥ 4 años) |
| La electrificación MVDC de la industria pesada impulsa el ahorro de cobre y de huella ecológica | + 0.6% | China, Alemania, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El desarrollo de energías renovables acelera las microrredes LVDC y MVDC
Las instalaciones solares y eólicas se combinan cada vez más con baterías y alimentadores de CC para eliminar las pérdidas de los inversores, que pueden alcanzar el 12 % en topologías acopladas a CA. China añadió 217 GW de energía solar en 2024, gran parte de ella en provincias remotas donde las microrredes MVDC evitan las largas líneas de CA y los transformadores elevadores. El programa de la India para 2025, destinado a electrificar 10 000 aldeas con microrredes LVDC, combina energía solar en tejados, baterías de fosfato de hierro y litio y electrodomésticos de CC, con un respaldo de 1200 millones de dólares. Una instalación de 500 kW en Rajastán generó un coste normalizado de la electricidad un 22 % inferior al de una instalación equivalente de CA al eliminar las etapas del inversor y reducir la sección transversal del cobre. Los países insulares están siguiendo el ejemplo para integrar diésel, energía solar y almacenamiento sin sincronizar las fases de CA, una barrera técnica de larga data para las pequeñas redes. El efecto neto es una adopción acelerada de las soluciones del mercado de redes de distribución de CC en las economías emergentes.
El centro de datos a gran escala Surge adopta arquitecturas de bus LVDC de 380 V
Meta, Microsoft y Google operan cada uno múltiples instalaciones de hiperescala que están migrando a LVDC de 380 V para reducir la pérdida de energía de los racks de servidores y los requisitos de flujo de aire. [3] Microsoft Corporation, “Informe de sostenibilidad de centros de datos 2025”, microsoft.com El Laboratorio Nacional Lawrence Berkeley cuantificó una reducción del 15-20% en las pérdidas de distribución en comparación con 480 V CA, lo que se traduce en 2 millones de USD en ahorros anuales para un sitio de 20 MW. Vertiv y Schneider Electric lanzaron estantes LVDC modulares que integran baterías de iones de litio directamente en el bus, lo que permite la conmutación por error en submilisegundos y reduce el espacio de UPS en un 40%. Las regulaciones de centros de datos de Singapur ahora exigen una Eficiencia de uso de energía inferior a 1.3, un umbral que se cumple más fácilmente con LVDC. La replicación generalizada de esta arquitectura está reforzando la trayectoria de crecimiento a mediano plazo del mercado de redes de distribución de CC.
Los corredores de carga rápida para vehículos eléctricos exigen redes de CC de alta potencia
Las estaciones de carga ultrarrápida de 350 a 500 kW requieren alimentadores continuos de corriente continua desde la subestación hasta el dispensador para evitar conversiones CA/CC en cascada y caídas de tensión. Electrify America implementó 150 sitios de corredores en 2025, cada uno con marquesinas solares in situ y baterías de 1 MWh para reducir los picos de demanda y vender servicios de red. La red de autopistas alemana añadió 200 centros de carga de alta potencia alimentados por líneas MVDC de 10 kV que redujeron el calibre del cable y los costes de excavación de zanjas. La red eléctrica estatal china puso a prueba 15 kV CC en 50 centros, reduciendo el uso de cobre en un 35 % frente a 10 kV CA. Las economías de escala implican que un sitio de 350 kW con seis puestos alimentado por un ramal MVDC cuesta un 18 % menos que las alimentaciones de CA aisladas, lo que fortalece las perspectivas del mercado de las redes de distribución de CC.
Los mandatos de eficiencia energética reducen las pérdidas por conversión de CA/CC
La Directiva de Eficiencia Energética de los Edificios de 2024 de la Unión Europea obliga a los grandes edificios comerciales a trazar un camino hacia un consumo energético casi nulo para 2030, favoreciendo el cableado de CC donde la iluminación LED y la energía solar en azoteas ya funcionan con corriente continua. La actualización del Título 24 de 2025 de California asigna créditos de cumplimiento para circuitos de CC a nivel de inquilino, reconociendo una reducción del 15 % en la carga del enchufe cuando se retiran los rectificadores de CA. El programa de subsidios de Japón cubre el 30 % de las renovaciones de CC en fábricas y almacenes, con el objetivo de una reducción del 5 % en el consumo energético industrial a nivel nacional para 2030. Los primeros en adoptar la tecnología en regiones con tarifas elevadas registran amortizaciones de cuatro a seis años, pero la situación económica sigue siendo precaria donde los costos de la electricidad caen por debajo de los 0.12 USD por kWh. A medida que proliferan los mandatos, el mercado de la red de distribución de CC está posicionado para captar una parte creciente del capital de ahorro energético.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Códigos y estándares fragmentados para el cableado de CC a nivel de edificio | -1.1% | Global, más agudo en América del Norte, América del Sur y Oriente Medio y África. | Mediano plazo (2–4 años) |
| Alto costo inicial de protección y aparamenta con clasificación de CC | -0.9% | Mercados emergentes en Asia Pacífico, América del Sur y África | Corto plazo (≤ 2 años) |
| Bloqueo de activos de aire acondicionado heredados entre los propietarios de las instalaciones | -0.7% | América del Norte, Europa, APAC maduro | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada en CC en proyectos MVDC emergentes | -0.5% | Global, agudo en América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Códigos y normas fragmentados para el cableado de CC a nivel de edificio
Los arquitectos deben navegar por un mosaico de jurisdicciones donde muchas reglas no abordan voltajes superiores a 60 V CC, lo que obliga a aprobaciones proyecto por proyecto que agregan de seis a doce meses a los cronogramas. [4] Asociación Nacional de Protección contra Incendios, “Manual NEC 2023”, nfpa.org Las normas ABNT de Brasil todavía omiten IEC 63290, mientras que Sudáfrica hace referencia a cláusulas obsoletas que son anteriores a las topologías LVDC modernas. Las aseguradoras en los Estados Unidos evalúan primas que son 15-20% más altas para instalaciones de CC, citando perfiles de riesgo de arco eléctrico inciertos. Estas brechas ralentizan el flujo de capital hacia el mercado de la red de distribución de CC, particularmente para proyectos de modernización.
Alto costo inicial de protección y aparamenta con clasificación de CC
Debido a que las corrientes CC carecen de cruces por cero naturales, los interruptores automáticos requieren métodos complejos de interrupción de estado sólido o híbridos que duplican o triplican los costos en comparación con sus equivalentes de CA. Un interruptor automático de 1,000 A y 1,000 V CC tiene un precio de lista de 8,000 a 12 000 USD, mientras que uno similar de CA cuesta entre 3,000 y 4,000 USD. Las bahías de MVDC pueden superar los 500 000 USD, lo que dificulta la recuperación de la inversión en regiones con aranceles bajos. Los aranceles de importación de hasta el 25 % en India y Nigeria inflan los costos totales de instalación, lo que reduce el atractivo del mercado de redes de distribución de CC.
Análisis de segmento
Por tecnología: Los convertidores impulsan la economía de la integración
Los convertidores CC-CC captaron el 39.7 % de los ingresos de 2025 como la interfaz que armoniza los paneles solares de 600-800 V, las cadenas de baterías de 400-750 V y los buses de distribución de 380 V o 750 V, lo que garantiza un flujo de energía bidireccional y flujos de ingresos por servicios de red. Los diseños de MOSFET de carburo de silicio impulsaron la eficiencia por encima del 98 % en 2025, reduciendo las pérdidas térmicas y las cargas de refrigeración. Los interruptores automáticos de CC constituyen la segunda porción más grande del mercado de redes de distribución de CC, impulsados por la interrupción de estado sólido de menos de 2 ms lanzada en 2024. El software de control avanzado integra el mantenimiento predictivo y la optimización de ingresos en el hardware, lo que genera tasas de retorno internas hasta un 18 % más altas que los sistemas no gestionados. Los dispositivos secundarios, contactores, fusibles y medidores completan un nicho de mercado de 1.5 millones de dólares que abastece a aplicaciones especializadas como casetas de telecomunicaciones y puestos de defensa.
Un panorama más prometedor surge a medida que los dispositivos de nitruro de galio maduran, abriendo el camino hacia convertidores a escala de megavatios con una eficiencia del 99% que podrían transformar el mercado de las redes de distribución de CC a largo plazo. Los proveedores también están integrando gemelos digitales que pronostican el envejecimiento de los equipos y programan el mantenimiento basado en la condición, una función muy valorada por los operadores de centros de datos que se enfrentan a requisitos de disponibilidad del 99.999%. Los proveedores chinos ofrecen convertidores con baterías de fosfato de hierro y litio a precios competitivos que rebajan las ofertas europeas en un 25%, acelerando la penetración en el Sudeste Asiático y Oriente Medio. No obstante, los segmentos con alta propiedad intelectual, como los limitadores de corriente de falla, siguen dominados por las empresas europeas tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por nivel de voltaje: el predominio del bajo voltaje refleja el impulso de los centros de datos y los edificios
Los sistemas de baja tensión (hasta 1 kV) representaron el 49.2 % de los ingresos en 2025, impulsados por la estandarización de los centros de datos a 380 V y la rápida adopción en edificios comerciales tras la publicación de la norma IEC 63290. Los instaladores solo requieren certificaciones de electricistas estándar, lo que reduce los costes de mano de obra hasta un 20 % y acorta los plazos de los proyectos. La CC de media tensión (1-15 kV) es la tecnología de mayor crecimiento del sector, adoptada para tendidos de alimentación de gran longitud en instalaciones industriales y plantas de energías renovables a gran escala. El enlace de 12 kV de Hitachi Energy en una refinería de litio australiana conecta un parque solar de 20 MW y un sistema de almacenamiento de baterías de 30 MWh directamente a las celdas de electrólisis, eliminando así las etapas intermedias de conversión. La distribución de alta tensión (15-150 kV) sigue siendo experimental, limitada a menos de diez emplazamientos piloto; sin embargo, las innovaciones en cables de Prysmian y otras empresas anticipan una futura expansión hacia las energías renovables marinas.
De cara al próximo ciclo de planificación, muchos propietarios planean asegurar el futuro de sus campus instalando conductos MVDC incluso cuando las cargas iniciales sean LVDC, anticipando cargadores de vehículos eléctricos de mayor potencia y electrolizadores de hidrógeno. Este enfoque de doble nivel debería incrementar los ingresos tanto de los fabricantes de cables como de los proveedores de interruptores, diversificando aún más el mercado de redes de distribución de CC.
Por aplicación: la carga de vehículos eléctricos supera a un segmento de centros de datos en proceso de maduración
Los centros de datos retuvieron el 24.5 % de los ingresos de 2025, pero el crecimiento se modera a medida que la ola inicial de migraciones se acerca a la saturación entre los operadores de hiperescala. En cambio, se proyecta que la infraestructura de carga rápida de vehículos eléctricos se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 13.5 % hasta 2031, con proyectos de corredores financiados por Estados Unidos, la Unión Europea y China. Las torres de telecomunicaciones en India, África y el Sudeste Asiático utilizan la CC de baja tensión (LVDC) para integrar la energía solar y las baterías, reemplazando así a los grupos electrógenos diésel y reduciendo los costes operativos hasta en un 60 %. Los campus universitarios y los edificios institucionales aplican CC a la iluminación LED y a los variadores de climatización (HVAC), registrando ahorros energéticos de dos dígitos. Los parques industriales, las plantas de energía renovable, los centros de transporte y las instalaciones de defensa representan cada uno entre el 5 % y el 10 % de la facturación, respaldados por objetivos de resiliencia y descarbonización específicos del sector.
Las economías de escala favorecen los paquetes llave en mano que integran dispensadores de carga, sistemas de gestión energética y almacenamiento de baterías en una red troncal de CC compartida, lo que se traduce en pedidos de mayor tamaño para los proveedores de electrónica de potencia. Paralelamente, los gobiernos están endureciendo las especificaciones de rendimiento, exigiendo una eficiencia del 97 % a carga nominal, un criterio que probablemente expulsará a los dispositivos de silicio de última generación del mercado de las redes de distribución de CC.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
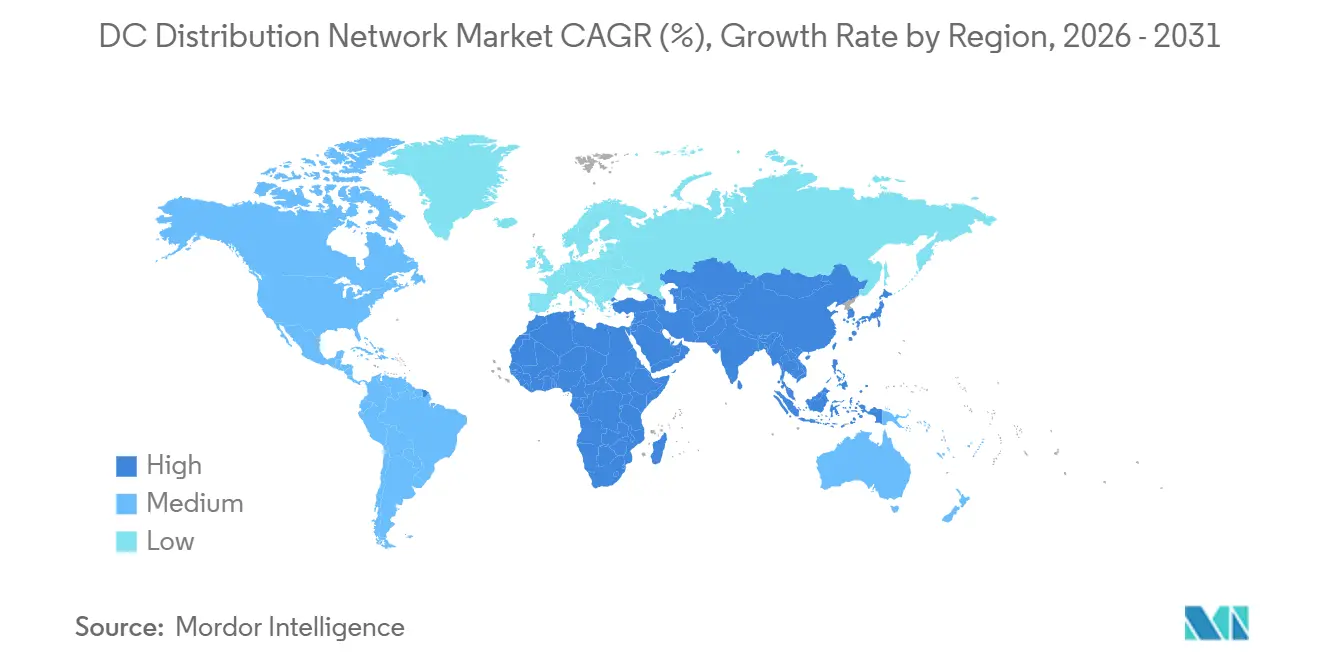
La participación europea del 40.8% en 2025 refleja una política coherente, subsidios de fácil acceso y una profunda experiencia en ingeniería para la fabricación de electrónica de potencia. El Ministerio Federal de Economía y Acción por el Clima de Alemania extendió su subsidio para microrredes de CC hasta 2027, destinando 200 millones de euros a instalaciones comerciales e industriales. Las compañías eléctricas nórdicas emplean enlaces MVDC para la captación de energía eólica marina, lo que reduce el peso de la plataforma en un 30% y disminuye el riesgo de instalación. Francia está modernizando 50 edificios gubernamentales con LVDC de 380 V para asegurar un ahorro energético del 20%, y el operador de red del Reino Unido planea interconexiones MVDC para diferir 1 millones de libras esterlinas en actualizaciones de transmisión convencionales. La sincronización de políticas en virtud de la Directiva sobre el Rendimiento Energético de los Edificios acorta los ciclos de aprobación, lo que fomenta la adquisición transfronteriza de equipos que amplía el mercado de la red de distribución de CC.
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 9.6 % a medida que China amplía sus parques industriales de MVDC y la India despliega microrredes rurales de LVDC. La empresa china State Grid invirtió 3.2 millones de dólares en 2025 para desarrollar alimentadores de corriente continua en las zonas industriales de Jiangsu y Guangdong, consolidando así el dominio de los proveedores nacionales. La Oficina de Eficiencia Energética de la India introdujo un programa de clasificación por estrellas para microrredes que vincula los incentivos fiscales al rendimiento, elevando los estándares de diseño y garantizando la replicabilidad. Japón y Corea del Sur experimentan con LVDC en ciudades inteligentes para impulsar el comercio de energía entre pares, mientras que Australia financia MVDC para la minería remota, reduciendo la dependencia del diésel en un 40 %. La adopción regional se ve amplificada por las agresivas estrategias de precios de los fabricantes chinos de convertidores y cuadros de distribución, que comercializan paquetes integrados con descuentos del 20 % al 30 % respecto a las importaciones europeas.
Norteamérica representa el 22% de los ingresos de 2025, pero muestra un progreso desigual. Cincuenta nuevos centros de datos de hiperescala adoptaron LVDC, pero los proyectos de construcción comercial se estancan debido a códigos fragmentados y servicios públicos cautelosos. El Programa de Incentivos para la Autogeneración de California asigna USD 200 millones para microrredes de CC en instalaciones críticas, mientras que Canadá apoya LVDC en comunidades indígenas remotas para reemplazar la generación diésel. México implementa pilotos de MVDC en corredores automotrices, pero enfrenta una incertidumbre regulatoria que dificulta la inversión privada. Sudamérica, Oriente Medio y África representan contribuyentes menores, pero en aumento; Brasil aprobó su primera microrred de MVDC en 2024, y los Emiratos Árabes Unidos extendieron su red troncal de LVDC de 380 V en Masdar City a 500 edificios. En conjunto, estas tendencias indican una expansión constante, aunque regionalmente variable, para el mercado de redes de distribución de CC.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa y los códigos de red se están volviendo más estrictos en lo que respecta a la distribución de CC en edificios, centros de datos y microrredes, lo que reduce la necesidad de justificaciones de ingeniería caso por caso. En cuanto a las normas, la IEC 63290 (publicada en 2024) proporciona una base para la distribución de energía de CC de baja tensión en edificios comerciales, mientras que la IEEE publicó la IEEE 2984-2025 (en noviembre de 2025) para guiar la topología de protección en redes de distribución de CC. Para los centros de datos, CENELEC está impulsando la prEN 50600-2-2:2026, un borrador que abarca el suministro y la distribución de energía dentro de las instalaciones de los centros de datos, lo que respalda la armonización a medida que los operadores avanzan hacia arquitecturas de CC de mayor tensión.
Las normas de interconexión y resiliencia también están evolucionando. En la Unión Europea, ACER emitió recomendaciones en 2024 y 2025 para modificar el tratamiento del código de red para los elementos de regulación de HVDC y CC, lo que indica un trabajo continuo de armonización para las conexiones de CC en todos los estados miembros. En Estados Unidos, la actividad a nivel estatal incluye que la Comisión de Servicio Público del Distrito de Columbia estableció el Capítulo 48 (15 DCMR) para definir los requisitos de las microrredes, mientras que Nuevo México introdujo la SB 235 en 2026 (Ley de Supervisión de Microrredes), que incluye un marco de Estándar de Cartera Renovable para Microrredes. A nivel federal, la FERC emitió la Orden No. 919 en marzo de 2026, aprobando estándares actualizados de confiabilidad de Protección de Infraestructura Crítica que incluyen definiciones vinculadas a sistemas de energía virtualizados y configuran las expectativas de cumplimiento para la infraestructura de energía moderna definida por software.
Panorama competitivo
El sector de las redes de distribución de CC se mantiene moderadamente concentrado, con los cinco principales proveedores (ABB, Siemens, Schneider Electric, Vertiv y Eaton) representando aproximadamente el 45 % de los ingresos de 2025. ABB prioriza la tecnología MVDC, tras haber presentado 12 patentes entre 2024 y 2025 dirigidas a interruptores modulares de estado sólido y limitadores de corriente de falla para reducir drásticamente los costes de protección en un 20 %. Siemens se posiciona para la tecnología LVDC en edificios comerciales, colaborando con promotores alemanes y singapurenses para integrar cableado compatible con IEC 63290 en nuevos proyectos. La adquisición por parte de Schneider Electric en 2024 de una startup francesa de convertidores añade capacidad bidireccional para monetizar los servicios de red.
Vertiv aprovecha su participación en el Proyecto Open Compute para codiseñar plataformas de referencia de 380 V, ahora estándar en las implementaciones de Meta y Microsoft, lo que garantiza acuerdos marco plurianuales. Eaton se diferencia gracias a su software; su suite de gestión energética 2025 utiliza aprendizaje automático para optimizar el despacho de baterías, reduciendo los cargos por demanda hasta en un 15 %. Los competidores chinos, Huawei, Chint y Sungrow, ofrecen precios entre un 25 % y un 30 % más bajos que los de Occidente, al tiempo que combinan convertidores, baterías y análisis en la nube, ganando rápidamente cuota de mercado en Asia-Pacífico y Oriente Medio.
La participación en la elaboración de normas aumenta la ventaja competitiva; ABB y Siemens presiden varios grupos de trabajo de la IEC, que definen los requisitos de protección que se ajustan a sus planes de desarrollo de productos. La escalabilidad de la plantilla también es importante: ABB gestiona 15 centros de formación de MVDC en todo el mundo, una red que acelera la puesta en servicio y reduce el riesgo percibido por los clientes industriales. Empresas de nicho como Nextek Power Systems y Alpha Technologies se centran en las telecomunicaciones y la defensa, donde la robustez justifica precios superiores a pesar de los pequeños volúmenes. Se prevé que el panorama se consolide a medida que los estándares maduren, las economías de escala crezcan y los clientes prefieran a los proveedores integrados verticalmente, lo que refuerza las perspectivas de crecimiento a medio plazo para el mercado de redes de distribución de CC.
Líderes de la industria de redes de distribución de DC
ABB Ltd
Siemens AG
Grupo Vertiv Corp.
Eaton Corporación PLC
Schneider Electric SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Siemens anunció una arquitectura de referencia NVIDIA DSX Vera Rubin para centros de datos de IA que incluye parámetros de diseño eléctrico para instalaciones de próxima generación. Esta iniciativa permite diseños de distribución estandarizados y de mayor potencia con capacidad de CC, y agiliza la adquisición de equipos de conmutación, protección y conversión de energía según las especificaciones.
- Octubre de 2025: ABB anunció una colaboración con NVIDIA para desarrollar soluciones de alimentación para centros de datos de IA de próxima generación, destacando las arquitecturas de 800 VCC diseñadas para escalar a instalaciones de clase gigavatio. Esta alianza refuerza el impulso hacia redes troncales de CC de mayor voltaje e influye en las hojas de ruta de componentes para interruptores, convertidores y sistemas de barras conductoras utilizados en grandes campus de centros de datos.
- Diciembre de 2024: Schneider Electric presentó el SAI Galaxy VXL y nuevos diseños de referencia para centros de datos preparados para IA, con el fin de abordar las limitaciones de energía y sostenibilidad en entornos informáticos de alta densidad. Esta versión admite sistemas de alimentación modulares y de alta eficiencia que pueden combinarse con enfoques de distribución de CC a medida que los operadores rediseñan las salas eléctricas y las cadenas de alimentación para cargas de IA.
Alcance del informe sobre el mercado global de redes de distribución de CC
La red de distribución DC se utiliza para instalaciones que operan a una capacidad nominal menor o igual a 1500 Vdc. En este informe sobre el mercado de la red de distribución de CC (en adelante, el mercado estudiado), el mercado considera los ingresos generados por los proveedores de redes y sistemas de distribución de CC del rango de voltaje mencionado anteriormente. Los mercados de postventa, reposición, reparación y servicios no forman parte del mercado estudiado.
El mercado de redes de distribución de CC está segmentado por tecnología, nivel de tensión, aplicación y ubicación geográfica. Por tecnología, el mercado se segmenta en convertidores CC-CC, interruptores automáticos de CC, sistemas de control avanzados, entre otros. Por nivel de tensión, el mercado se segmenta en baja tensión hasta 1 kV, media tensión de 1 a 15 kV y alta tensión de 15 a 150 kV. Por aplicación, el mercado se segmenta en centros de datos, telecomunicaciones, edificios comerciales, industria, carga de vehículos eléctricos, sector militar, energías renovables, transporte, entre otros. El informe presenta el tamaño del mercado y las previsiones para el mercado de redes de distribución de CC en ingresos (USD) para todos los segmentos mencionados.
por Tecnología
| Convertidores DC-DC |
| Disyuntores de CC |
| Sistemas de control avanzados |
| Otros |
Por nivel de voltaje
| Baja tensión (hasta 1 kV) |
| Media Tensión (1 kV a 15 kV) |
| Alta Tensión (15 kV a 150 kV) |
por Aplicación
| Centros de datos |
| Torres de telecomunicaciones y celulares remotas |
| Edificios comerciales e institucionales |
| Instalaciones industriales |
| Infraestructura de carga rápida para vehículos eléctricos |
| Militar y Defensa |
| Energía renovable y almacenamiento |
| Transporte y Movilidad |
| Otras aplicaciones |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| por Tecnología | Convertidores DC-DC | |
| Disyuntores de CC | ||
| Sistemas de control avanzados | ||
| Otros | ||
| Por nivel de voltaje | Baja tensión (hasta 1 kV) | |
| Media Tensión (1 kV a 15 kV) | ||
| Alta Tensión (15 kV a 150 kV) | ||
| por Aplicación | Centros de datos | |
| Torres de telecomunicaciones y celulares remotas | ||
| Edificios comerciales e institucionales | ||
| Instalaciones industriales | ||
| Infraestructura de carga rápida para vehículos eléctricos | ||
| Militar y Defensa | ||
| Energía renovable y almacenamiento | ||
| Transporte y Movilidad | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de redes de distribución de CC en 2026?
El tamaño del mercado de la red de distribución de CC es de USD 21.24 mil millones en 2026 y se proyecta que alcance los USD 31.40 mil millones para 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Se prevé que la infraestructura de carga rápida de vehículos eléctricos se expanda a una tasa de crecimiento anual compuesta (CAGR) del 13.5 %, superando las implementaciones de centros de datos y telecomunicaciones.
¿Por qué los centros de datos están migrando a una distribución de 380 V CC?
Las cargas nativas del servidor de CC, la menor demanda de enfriamiento y una caída del 15-20 % en las pérdidas de distribución de energía hacen que las arquitecturas de 380 V sean atractivas para los operadores de hiperescala.
¿Cuál es la principal barrera para la adopción de CC en edificios comerciales?
Los códigos eléctricos fragmentados y los mayores costos iniciales para los dispositivos de protección con clasificación de CC extienden los plazos de aprobación y aumentan los desembolsos de capital.
¿Qué regiones lideran actualmente y cuáles están alcanzando el nivel esperado?
Europa lidera con más del 40% de participación en los ingresos, mientras que Asia-Pacífico es la región de más rápido crecimiento, registrando una CAGR del 9.6% hasta 2031.
¿En qué se diferencian los interruptores de CC de los de CA en cuanto a costo y función?
Los interruptores de CC emplean mecanismos de estado sólido o híbridos para extinguir arcos sin cruces de corriente por cero, lo que eleva los costos a dos o tres veces los de los equivalentes de CA pero brinda una interrupción de menos de 2 ms.


