

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 16.80 mil millones |
| Tamaño del mercado (2031) | USD 33.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
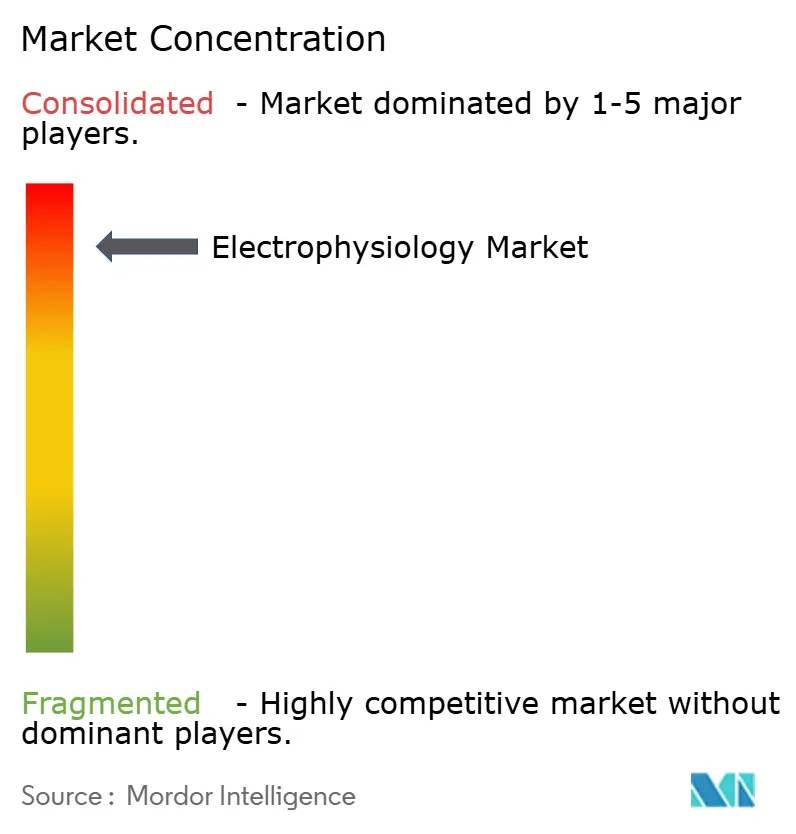
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrofisiología por Mordor Intelligence
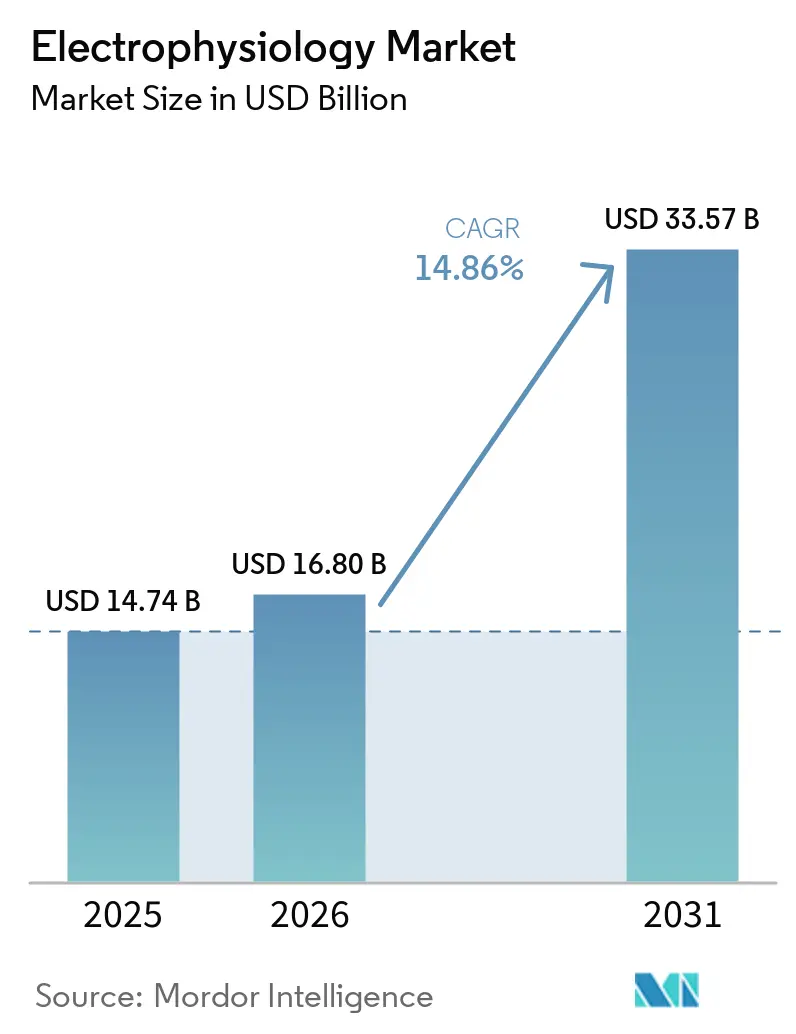
Se espera que el tamaño del mercado de electrofisiología crezca de USD 14.74 mil millones en 2025 a USD 16.80 mil millones en 2026 y se pronostica que alcance los USD 33.57 mil millones para 2031 con una CAGR del 14.86 % durante 2026-2031.
Este crecimiento se basa en la rápida adopción de las tecnologías de ablación por campo pulsado (ACP), el creciente volumen de procedimientos debido al envejecimiento de la población y la constante migración de los casos de fibrilación auricular a la atención ambulatoria. Un mayor reembolso, especialmente de Medicare, sustenta la inversión de capital en laboratorios avanzados, mientras que la consolidación del sector concentra la propiedad intelectual en manos de unos pocos grandes fabricantes de dispositivos. Asia-Pacífico está incorporando nueva capacidad a un ritmo más rápido que cualquier otra región, pero América del Norte sigue generando la mayor fuente de ingresos. En conjunto, estos factores posicionan al mercado de la electrofisiología para superar a muchas otras categorías de dispositivos cardiovasculares hasta 2030.
Conclusiones clave del informe
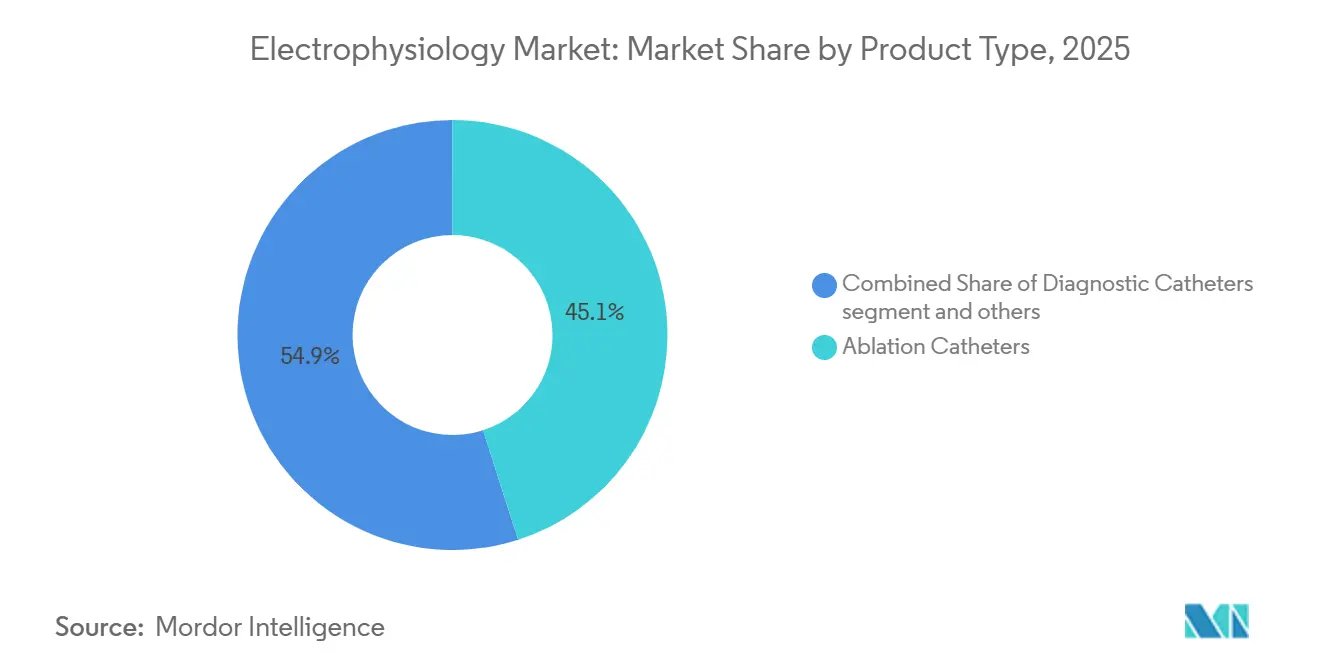
- Por tipo de producto, los catéteres de ablación representaron el 45.06 % de la cuota de mercado de electrofisiología en 2025; se proyecta que los sistemas de mapeo y navegación crecerán a una CAGR del 15.80 % hasta 2031.
- Por indicación, la fibrilación auricular representó el 62.46% del tamaño del mercado de electrofisiología en 2025 y está creciendo a una CAGR del 14.75%.
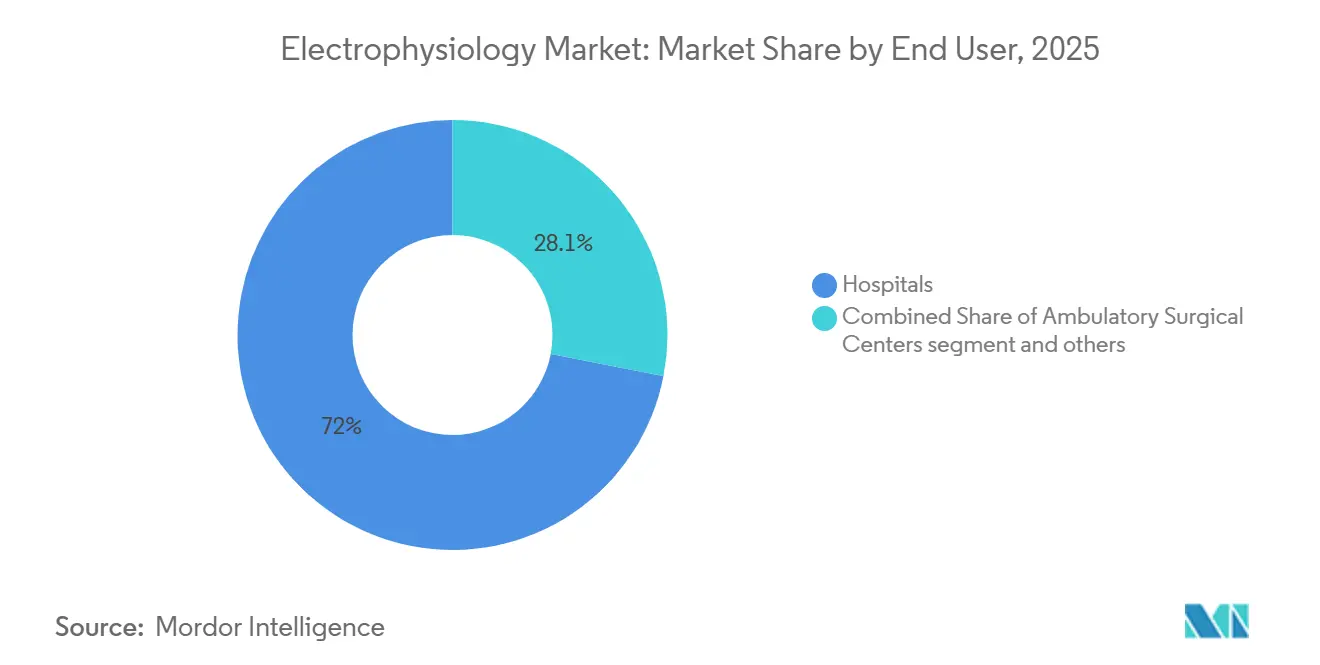
- Por usuario final, los hospitales representaron el 71.95% del mercado de electrofisiología en 2025, mientras que los centros quirúrgicos ambulatorios se están expandiendo a una CAGR del 16.54% hasta 2031.
- Por geografía, América del Norte lideró con una participación de ingresos del 42.54 % en 2025; se prevé que Asia-Pacífico registre una CAGR del 15.41 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de electrofisiología
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de fibrilación auricular y otras arritmias | + 3.2% | Global, el más alto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápida innovación tecnológica en sistemas de ablación y mapeo | + 2.8% | Global, liderado por América del Norte y Europa, con expansión a APAC | Mediano plazo (2-4 años) |
| Creciente preferencia por procedimientos con catéter mínimamente invasivos | + 2.1% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción acelerada de sistemas de ablación de campo pulsado (PFA) | + 2.4% | Líderes en América del Norte y la UE, rápida adopción en APAC | Corto plazo (≤ 2 años) |
| Reembolso más amplio y desarrollo de laboratorios de EP en mercados emergentes | + 1.9% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Centros EP-OR híbridos "todo en uno" que elevan el rendimiento del procedimiento | + 1.3% | América del Norte y Europa, mercados selectos de APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de la fibrilación auricular
La incidencia de fibrilación auricular está aumentando a medida que la población envejece, y se espera que la prevalencia en Europa se duplique en las próximas tres décadas. [1] Abbott Communications, “Volt Pulsed Field Ablation System Clinical Data”, Abbott, abbott.com Las cohortes más jóvenes en los países emergentes ahora presentan arritmias relacionadas con estilos de vida sedentarios, lo que amplía el grupo de candidatos más allá de los datos demográficos tradicionales. Las formas persistentes de la enfermedad están impulsando la demanda de sistemas sofisticados de mapeo y de doble energía que acortan el tiempo del procedimiento y mejoran la calidad de la lesión. Los programas de detección financiados por el gobierno en Asia-Pacífico detectan más casos no diagnosticados, lo que aumenta el volumen de trabajo en los laboratorios de electrofisiología ya sobrecargados. Los costos de prevención de accidentes cerebrovasculares de más de 45 000 USD por paciente por año proporcionan a los pagadores una sólida justificación financiera para aprobar las intervenciones de ablación tempranas. [2] Boston Scientific Corp., “FARAPULSE System Reaches 125 000 Patients”, Boston Scientific, bostonscientific.com
Innovación rápida en sistemas de ablación y mapeo
La PFA es la modalidad más disruptiva desde la ablación por radiofrecuencia. Sus propiedades selectivas de tejido evitan la lesión térmica, mejorando los márgenes de seguridad y aumentando la confianza del operador. El software de mapeo guiado por inteligencia artificial reduce el tiempo de planificación y aumenta las tasas de aislamiento en el primer intento. [3] Volta Medical SAS, “AI-Guided Ablation Outperforms Standard Mapping,” Volta Medical, volta-medical.com Los catéteres de doble energía ahora permiten el tratamiento en una sola sesión de arritmias complejas, reduciendo la incidencia de ablación repetida por debajo del 10%. Los desarrollos de estimulación sin cables, como la estimulación del área de la rama izquierda del haz, eliminan las complicaciones del hardware y abren nuevas vías de procedimiento. En conjunto, estos avances expanden el mercado de la electrofisiología al reducir las barreras para la adopción por parte de los médicos.
Creciente preferencia por procedimientos con catéter mínimamente invasivos
Las expectativas de alta el mismo día impulsan a los profesionales sanitarios a optar por técnicas más cortas y seguras. Los procedimientos de AFP duran entre 60 y 120 minutos, en comparación con las 3 o 4 horas de los sistemas térmicos tradicionales, lo que permite una mayor productividad diaria en centros de cirugía ambulatoria. La navegación no fluoroscópica ahora guía el 25 % de las ablaciones, lo que reduce la exposición a la radiación y facilita la aprobación para pacientes ambulatorios. Los sistemas hospitalarios prefieren los abordajes con catéter que reducen la duración de la estancia hospitalaria y liberan quirófanos para casos de mayor gravedad. Los métodos híbridos que combinan técnicas mínimamente invasivas y quirúrgicas amplían aún más la elegibilidad para el tratamiento, en particular para pacientes con fibrilación auricular persistente.
Adopción acelerada de sistemas de ablación de campo pulsado
Los datos de una encuesta indican que la PFA eclipsará el volumen de la radiofrecuencia para 2025. El ensayo PULSED AF documentó una supervivencia libre de arritmias del 80 % al año, superando a las modalidades anteriores. Incluso los operadores recién formados reportan un aislamiento duradero superior al 1 %, lo que subraya la modesta curva de aprendizaje. La menor tasa de complicaciones genera una reducción del 95 % al 15 % en el coste total de la atención, lo que motiva a los equipos de adquisiciones de los hospitales. Los organismos reguladores reconocen este cambio y otorgan múltiples designaciones innovadoras, mientras que Japón y Estados Unidos aprobaron los primeros sistemas comerciales de Boston Scientific y Medtronic.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de electrofisiólogos y enfermeras de EP capacitados | -2.1% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Alto costo de capital de los laboratorios de EP de última generación | -1.8% | Principalmente mercados emergentes, impacto selectivo en los mercados desarrollados | Mediano plazo (2-4 años) |
| Precaución de los pagadores sobre la evidencia de seguridad y eficacia de los PFA a largo plazo | -1.2% | América del Norte y Europa, impacto limitado en APAC | Corto plazo (≤ 2 años) |
| El escrutinio de las dosis de radiación retrasa las instalaciones basadas en fluoroscopia | -0.9% | Global, con enfoque regulatorio en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de electrofisiólogos y enfermeras de EP capacitados
Los programas de becas acogen de 3 a 4 becarios al año, cuando se necesitan de 8 a 10 graduados, lo que limita el crecimiento. Las nuevas tecnologías de PFA aún requieren de 50 a 100 casos supervisados para alcanzar la competencia. Los hospitales están implementando programas piloto de formación cruzada que acortan el periodo de incorporación a ocho meses, pero las vacantes vacantes pueden reducir los ingresos del departamento hasta en 3 millones de dólares al año. Las sociedades profesionales proponen modelos de formación de dos más dos para acelerar la certificación. Mientras tanto, la automatización de las tareas de documentación mediante IA permite a los especialistas gestionar más procedimientos.
Alto costo de capital de los laboratorios de EP de última generación
Una sala de electrofisiología completamente equipada cuesta entre 3 y 5 millones de dólares, cifra que se duplica al incluir la renovación y el blindaje de las salas. Los aranceles de importación elevan el gasto entre un 25 % y un 40 % en India y Brasil, lo que frena la adopción a pesar de la creciente demanda. Los proveedores ahora comercializan precios de suscripción vinculados al volumen de procedimientos, lo que desplaza el gasto de los presupuestos de capital a los presupuestos operativos. Los sistemas modulares permiten actualizaciones graduales, lo que prolonga la vida útil sin grandes inversiones únicas. La mayoría de los centros con gran volumen de pacientes recuperan la inversión en un plazo de 18 a 24 meses a medida que aumenta la utilización del laboratorio.
Análisis de segmento
Por tipo de producto: Los catéteres de PFA impulsan la innovación
La evidencia clínica que confirma la seguridad superior de PFA está desviando los presupuestos de capital de las plataformas de radiofrecuencia y crioterapia tradicionales. Los sistemas de mapeo y navegación cobran impulso gracias a la integración de IA, que proporciona una guía paso a paso más rápida, lo que aumenta la eficiencia de los procedimientos. Los sistemas de registro migran a formatos basados en la nube, lo que permite la interpretación remota y reduce las necesidades de personal. Los catéteres de diagnóstico crecen lentamente a medida que se integran en plataformas de servicio completo en lugar de ser dispositivos de electrofisiología independientes. El hardware de imagen de laboratorio crece a la par que las instalaciones de quirófanos híbridos, lo que consolida los ciclos de inversión hospitalaria en la industria de la electrofisiología.
La diferenciación competitiva está pasando de los dispositivos individuales a la integración a nivel de sistema. Los proveedores que ofrecen ecosistemas de software y hardware integrados captan las preferencias de los hospitales y generan ingresos recurrentes a partir de los consumibles. Los dispositivos de acceso siguen siendo necesarios, pero en su mayoría se han convertido en productos básicos; los proveedores los utilizan para completar sus carteras en lugar de para generar ganancias. En general, el mercado de la electrofisiología se beneficia de la convergencia de productos, que simplifica las decisiones de compra y acelera la actualización tecnológica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por indicación: el predominio de la fibrilación auricular se acelera
Los casos persistentes requieren conjuntos de lesiones complejos, lo que aumenta los ingresos por procedimiento y atrae inversión en mapeo avanzado. La ablación de taquicardia ventricular muestra un crecimiento de dos dígitos ahora que los catéteres de doble energía pueden ablacionar sustratos miocárdicos profundos. El aleteo auricular se mantiene estable y a menudo se trata durante la misma sesión que la fibrilación auricular, lo que aumenta ligeramente los precios promedio de venta.
Los datos de intervención temprana persuaden a los médicos a realizar la ablación antes del fallo de los fármacos antiarrítmicos, lo que amplía el grupo de pacientes elegibles y apoya la expansión del mercado de la electrofisiología. Las tecnologías emergentes para la taquicardia supraventricular y las arritmias de nicho introducen precios elevados para los catéteres especializados, pero su contribución absoluta sigue siendo pequeña. La evidencia que respalda la ablación de primera línea refuerza la confianza de los pagadores y amplía la cobertura, consolidando el crecimiento de la demanda a largo plazo en el sector de la electrofisiología.
Por el usuario final: ASC Growth redefine la prestación de servicios
Los tiempos de atención cortos y las bajas tasas de complicaciones de PFA se adaptan a los flujos de trabajo de los centros de cirugía ambulatoria (CSA), lo que motiva la inversión en carros de mapeo móviles más pequeños y catéteres desechables. Los centros de cardiología especializados combinan imágenes de calidad hospitalaria con una eficiencia similar a la de los centros de cirugía ambulatoria, acortando la brecha hasta que los marcos regulatorios permitan ablaciones más complejas en centros independientes.
Los modelos económicos favorecen a los centros de cirugía ambulatoria (CSA) porque la mano de obra y los gastos generales son un 30 % inferiores a los promedios hospitalarios. Medicare aún no ha añadido la ablación con catéter a su lista de cobertura para centros de cirugía ambulatoria, lo que limita el volumen de pacientes que pagan los servicios públicos, pero las aseguradoras comerciales aprueban los centros de cirugía ambulatoria para la mayoría de los casos sencillos. Los proveedores superan las barreras de capital alquilando equipos por procedimiento, lo que ayuda a los CSA más pequeños a incorporarse al mercado de la electrofisiología sin desembolsos multimillonarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
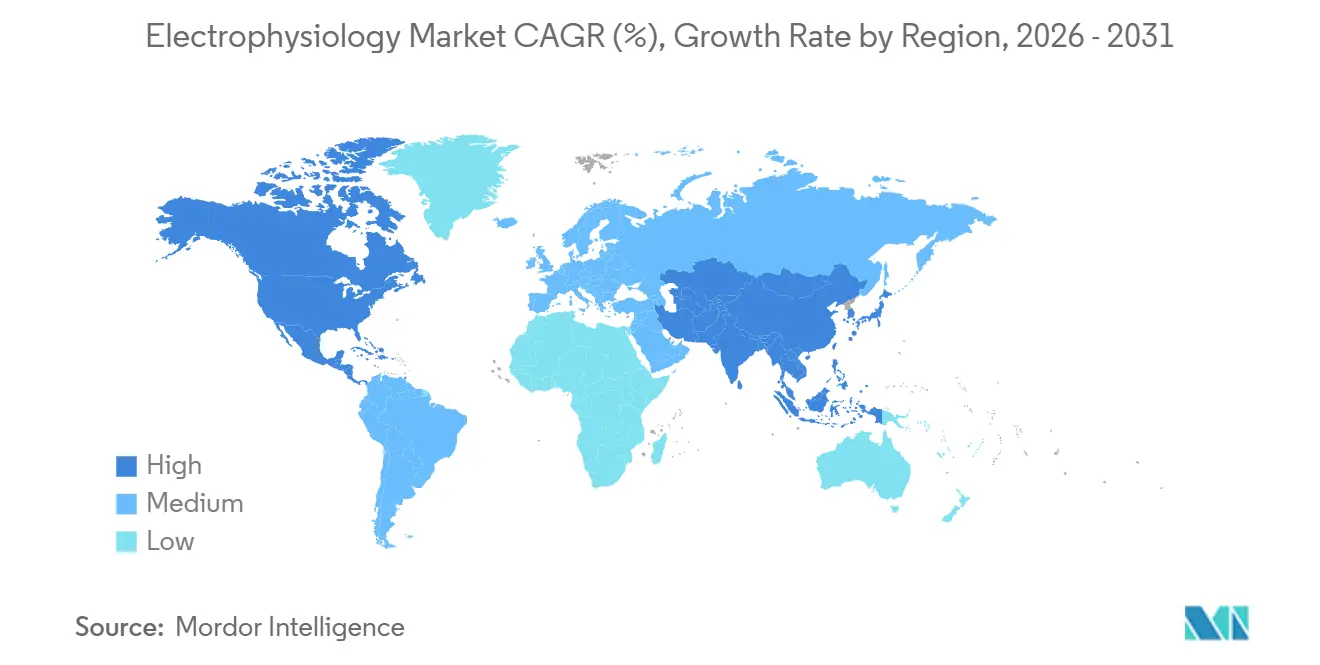
Mercado de electrofisiología en Norteamérica y Europa
Norteamérica cuenta con una amplia cobertura de seguros y una alta adopción de dispositivos. Los recortes del 2.93 % en los honorarios médicos en 2025 moderan el crecimiento, pero el volumen de procedimientos se mantiene resiliente debido a la creciente incidencia de fibrilación auricular. Europa sigue un patrón maduro, con la estandarización bajo el Reglamento de Dispositivos Médicos que facilita la migración tecnológica entre los estados miembros. La consolidación hospitalaria concentra el poder adquisitivo, fomentando los descuentos por volumen y acelerando los ciclos de actualización de los sistemas de mapeo.
Mercado de electrofisiología de APAC
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, gracias a que la iniciativa China Saludable 2030 de China subvenciona la construcción de laboratorios de cateterismo y reembolsa los procedimientos de ablación avanzada. El sector privado de la India realiza importantes inversiones en laboratorios de cateterismo, con una cadena líder que ha añadido 2,200 camas y salas de electrofisiología con IA. Japón mantiene altas tasas de procedimientos per cápita y recientemente aprobó FARAPULSE de Boston Scientific, lo que indica una rápida aceptación regulatoria de los nuevos sistemas de AFP.
Mercado de electrofisiología de Oriente Medio y Latinoamérica
Oriente Medio se centra en el turismo médico, y los Emiratos Árabes Unidos han incrementado el gasto sanitario del 5% al 5.4% del PIB, impulsando la demanda de ablaciones complejas. Latinoamérica ofrece una perspectiva selectiva: la recuperación económica de Brasil impulsa los presupuestos de capital, pero los aranceles de importación y los requisitos de licencia ralentizan la implantación de nuevas plataformas. Las alianzas de fabricación local y la financiación flexible mitigan estos obstáculos, manteniendo el mercado de la electrofisiología en una trayectoria ascendente constante en diversas regiones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
La intensidad competitiva es alta, pero sigue en manos de unas pocas multinacionales con extensas carteras de patentes. Johnson & Johnson transformó el sector al adquirir Abiomed por 16.6 13 millones de dólares y Shockwave Medical por 125,000 XNUMX millones de dólares, integrando el soporte circulatorio mecánico y la litotricia intravascular en su oferta de electrofisiología. Boston Scientific obtuvo una ventaja competitiva con el sistema FARAPULSE PFA, tratando a más de XNUMX XNUMX pacientes en todo el mundo y cerrando contratos anticipados con centros de alto volumen.
Medtronic ofrece dos plataformas distintas de PFA, que ofrecen a los médicos la posibilidad de elegir entre administración de energía focal y reticular, mientras que su cable OmniaSecure, recientemente aprobado, garantiza la longevidad y la fiabilidad de la desfibrilación. Abbott aprovecha las innovadoras designaciones de dispositivos para la estimulación de la rama izquierda del haz de His sin cables, creando sinergias con su plataforma Volt PFA. Empresas innovadoras más pequeñas, como Field Medical, se centran en indicaciones específicas con generadores de pulsos de nanosegundos que prometen una mayor profundidad de la lesión. Las colaboraciones entre empresas de software y gigantes de la imagenología, como Volta Medical y GE HealthCare, integran la IA en todo el proceso quirúrgico, lo que subraya que la ciencia de datos es ahora un elemento central de la competitividad del mercado de la electrofisiología.
Las barreras de entrada siguen siendo significativas debido al escrutinio regulatorio y la necesidad de datos de resultados multicéntricos, pero la recompensa por la diferenciación es evidente. Con PFA aún en sus primeras etapas de adopción y un ritmo de crecimiento sin liderazgo incipiente, el liderazgo tecnológico puede traducirse rápidamente en ganancias de participación de dos dígitos. En general, la consolidación de las empresas establecidas, combinada con la innovación ágil de las startups, configura un panorama dinámico donde el tamaño y la velocidad determinan el éxito estratégico.
Líderes de la industria de la electrofisiología
Abbott Laboratories
Boston Scientific Corporation
Medtronic
Johnson & Johnson
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2025: Boston Scientific recibió la aprobación de la FDA para la plataforma VARIPULSE, lo que marca el ingreso de la empresa al mercado de ablación de campo pulsado de bucle variable con capacidades de mapeo CARTO 3 integradas.
- Marzo de 2025: Abbott recibió la aprobación de la marca CE para su sistema de ablación de campo pulsado Volt, logrando tasas de éxito del 99.1 % en el aislamiento de las venas pulmonares en ensayos clínicos europeos.
- Enero de 2024: Boston Scientific Corporation obtuvo la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) para su sistema de ablación por campo pulsado (PFA) FARAPULSE. Este sistema de ablación por campo pulsado (PFA) FARAPULSE está diseñado para el aislamiento de las venas pulmonares en pacientes con fibrilación auricular (FA) paroxística (intermitente) sintomática, recurrente y refractaria a los fármacos. Ofrece una alternativa a los tratamientos de ablación térmica tradicionales.
- Enero de 2024: CardioFocus, Inc., una empresa de dispositivos médicos centrada en mejorar los tratamientos de ablación para arritmias cardíacas, adquirió la división de tecnología de electrofisiología de Galvanize Therapeutics. Los activos clave de esta adquisición incluyen el generador de campo eléctrico pulsado CENTAURI System, que cuenta con el marcado CE y se comercializa activamente en la Unión Europea y el Reino Unido, junto con el sistema de ablación con catéter QuickShot, que actualmente se encuentra en desarrollo.
Alcance y metodología
Según el alcance del informe, la electrofisiología es el campo biomédico que se ocupa del estudio de la actividad eléctrica en el cuerpo. La electrofisiología incluye el estudio de la generación de actividad eléctrica y los efectos de esa actividad eléctrica en el cuerpo. El mercado de la electrofisiología está segmentado por producto, enfermedad y geografía. Por producto, el mercado está segmentado en catéteres de ablación, dispositivos de laboratorio, catéteres de diagnóstico, dispositivos de acceso y otros productos. Por enfermedad, el mercado está segmentado en fibrilación auricular, aleteo auricular, síndrome de Wolff-Parkinson-White, taquicardia por reentrada del nódulo auriculoventricular y otras enfermedades. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (en USD).
Por tipo de producto
| Catéteres de ablación |
| Catéteres de diagnóstico |
| Dispositivos de laboratorio |
| Sistemas de cartografía y navegación |
| Sistemas de grabación de EP |
| Dispositivos de acceso |
| Otros Productos |
Por indicación
| Fibrilación Auricular |
| Aleteo auricular |
| Taquicardia por reentrada del nódulo AV (AVNRT) |
| Taquicardia ventricular |
| Otras arritmias |
Por usuario final
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Centros cardíacos especializados |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Catéteres de ablación | |
| Catéteres de diagnóstico | ||
| Dispositivos de laboratorio | ||
| Sistemas de cartografía y navegación | ||
| Sistemas de grabación de EP | ||
| Dispositivos de acceso | ||
| Otros Productos | ||
| Por indicación | Fibrilación Auricular | |
| Aleteo auricular | ||
| Taquicardia por reentrada del nódulo AV (AVNRT) | ||
| Taquicardia ventricular | ||
| Otras arritmias | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Centros cardíacos especializados | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de electrofisiología?
El mercado de electrofisiología se valoró en USD 16.80 mil millones en 2026 y se proyecta que crezca a USD 33.57 mil millones para 2031 a una CAGR del 14.86%.
¿Qué segmento de productos lidera el mercado de electrofisiología?
Los catéteres de ablación lideran con una participación en los ingresos del 45.06 % en 2025, aunque se proyecta que los sistemas de mapeo y navegación crecerán a una CAGR del 15.80 % hasta 2031.
¿Por qué la ablación por campo pulsado está ganando terreno?
La PFA evita el daño térmico, reduce los tiempos de procedimiento a 60-120 minutos y muestra una supervivencia libre de arritmia del 80 % a los 12 meses, lo que la hace atractiva para médicos y pagadores.
¿Qué región está creciendo más rápido?
Asia-Pacífico registra la CAGR regional más rápida del 15.41 % hasta 2031 debido a importantes inversiones en infraestructura hospitalaria y políticas gubernamentales favorables.
¿Qué limita el crecimiento del mercado de electrofisiología?
Las limitaciones clave incluyen una escasez mundial de electrofisiólogos capacitados y el elevado costo de capital que supone equipar laboratorios avanzados.
¿Cómo están impactando los centros quirúrgicos ambulatorios la dinámica del mercado?
Los ASC están creciendo a una CAGR del 16.54 % porque el perfil de seguridad de PFA respalda el alta en el mismo día, lo que reduce los costos de los procedimientos y amplía el acceso de los pacientes.


