

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 42.73 mil millones |
| Tamaño del mercado (2031) | USD 58.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
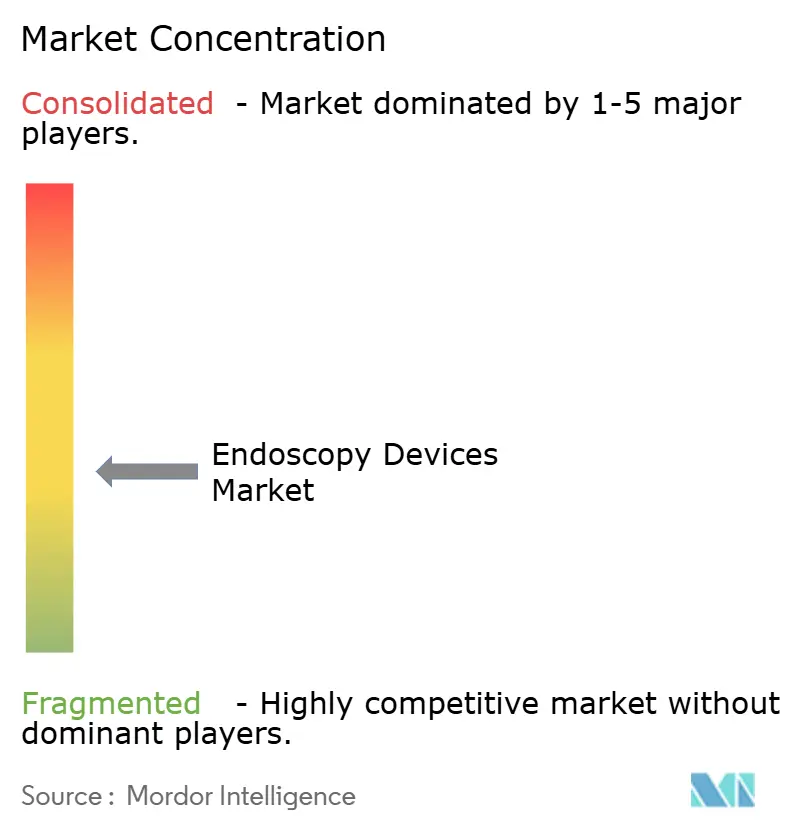
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de endoscopia por Mordor Intelligence
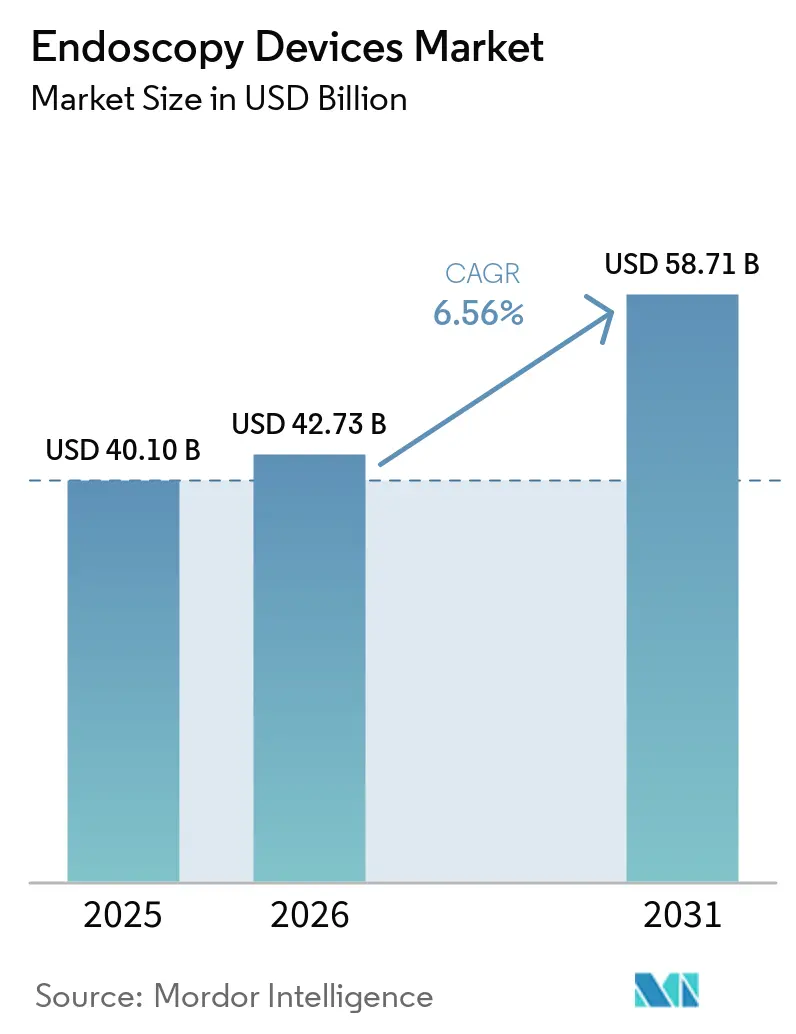
Se proyecta que el tamaño del mercado de dispositivos de endoscopia se expandirá de USD 40.10 mil millones en 2025 y USD 42.73 mil millones en 2026 a USD 58.71 mil millones en 2031, registrando una CAGR de 6.56% entre 2026 y 2031.
El crecimiento se debe a la decisión de Medicare de 2024 de eliminar los costos compartidos para las colonoscopias de detección, las rápidas actualizaciones a torres de visualización 4K y la adopción más rápida de guías de inteligencia artificial que aumentan las tasas de detección de adenomas. Los hospitales están acortando los ciclos de reemplazo de las plataformas obsoletas, mientras que los centros de cirugía ambulatoria (ASC) aumentan las compras de sistemas integrados compactos que se adaptan a las necesidades de cada especialidad. Los estrictos estándares de control de infecciones, especialmente después de 12 comunicaciones de seguridad independientes de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) entre 2024 y 2026, están inclinando las compras hacia endoscopios de un solo uso a pesar de los mayores costos por procedimiento. Mientras tanto, los nuevos esquemas de reembolso en China, India y Japón están expandiendo la base de pacientes objetivo, consolidando la visibilidad del volumen a largo plazo en los procedimientos tanto diagnósticos como terapéuticos.
Conclusiones clave del informe
- Por tipo de dispositivo, los equipos de visualización representaron el crecimiento más rápido, avanzando a una CAGR del 8.25 % hasta 2031, a medida que los hospitales y los centros de atención ambulatoria cambiaron las plataformas de definición estándar por sistemas 4K preparados para IA.
- Por aplicación, la endoscopia gastrointestinal lideró con el 55.53% de los ingresos de 2025, mientras que la laparoscopia registró la expansión más pronunciada, aumentando a una CAGR del 8.85% gracias a los procedimientos oncológicos asistidos por robot.
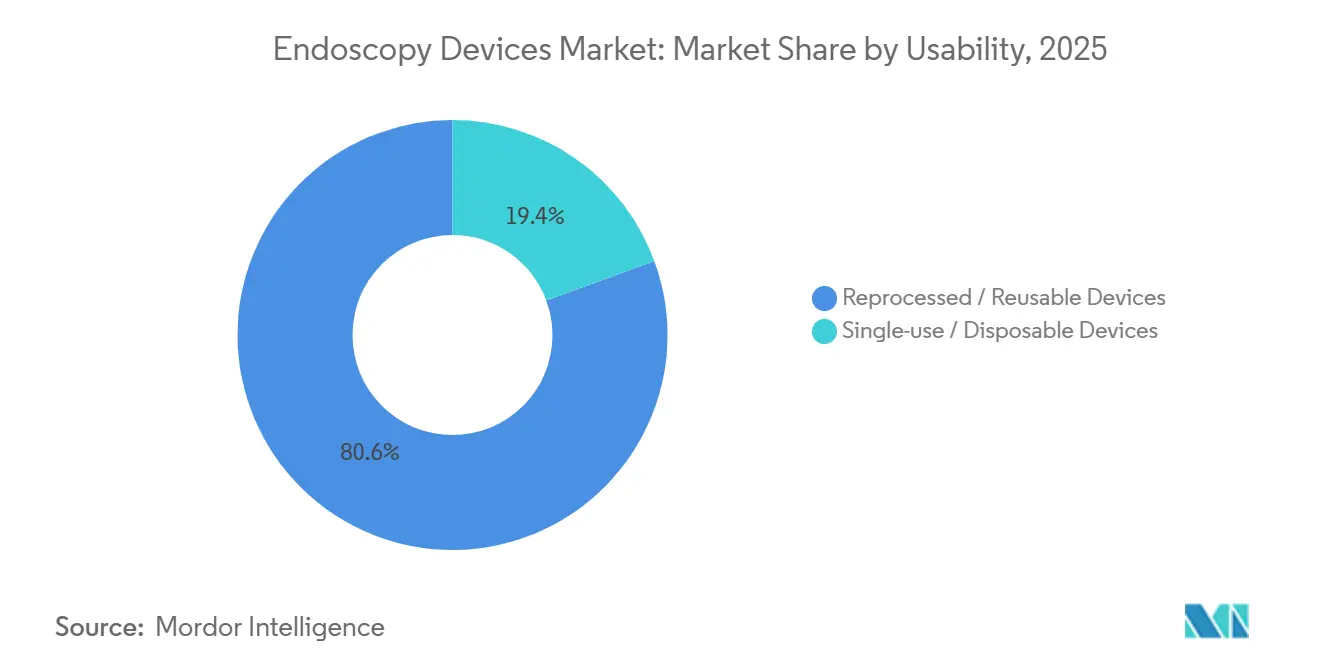
- En términos de usabilidad, los productos reprocesados mantuvieron una participación del 80.63 % en 2025, aunque los endoscopios de un solo uso están en camino de alcanzar una CAGR del 7.54 %, impulsados por los mandatos de control de infecciones que siguieron a repetidas alertas de contaminación.
- Por usuario final, los ASC capturaron el mayor crecimiento, registrando una CAGR del 9.7 % hasta 2031, ya que las reformas de pago neutrales en cuanto al sitio trasladaron los volúmenes de procedimientos fuera de los hospitales.
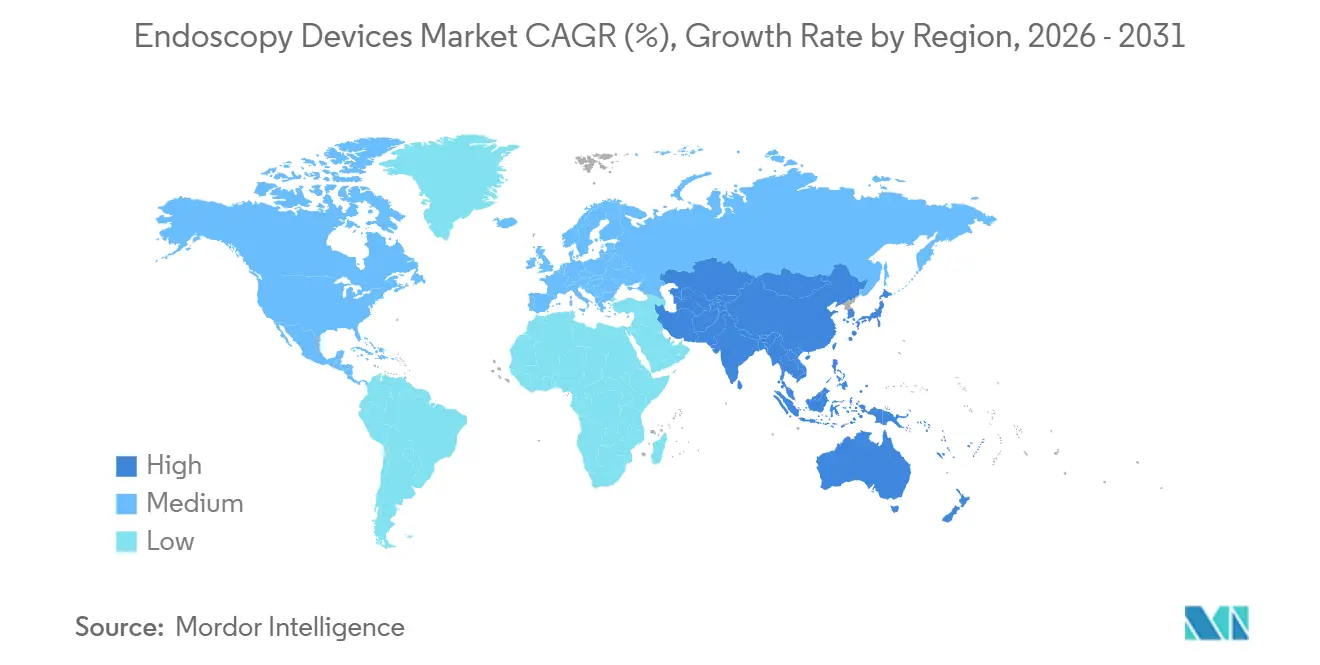
- Por geografía, América del Norte representó el 41.13% de los ingresos de 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 8.51% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de endoscopia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia mundial de cánceres gastrointestinales y colorrectales | + 1.2% | Global, pico en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio generalizado hacia procedimientos mínimamente invasivos | + 1.1% | Global, liderado por América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación continua en visualización endoscópica | + 0.9% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Ampliación de los centros de cirugía ambulatoria | + 0.8% | América del Norte, propagación a Europa | Mediano plazo (2-4 años) |
| Reembolso favorable y programas de salud pública | + 0.7% | América del Norte, Europa, China, India | Mediano plazo (2-4 años) |
| Envejecimiento de la población con enfermedades crónicas | + 0.6% | Global, concentrado en América del Norte, Europa y Japón. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La creciente incidencia mundial de cánceres gastrointestinales y colorrectales impulsa la demanda de pruebas de detección
Los casos de cáncer colorrectal entre los adultos estadounidenses de 20 a 49 años aumentaron un 9 % entre 2020 y 2024, lo que llevó a los pagadores a ampliar la elegibilidad para la detección a cohortes más jóvenes [1] Sociedad Americana del Cáncer, “Estadísticas de cáncer colorrectal 2024”, cancer.org . Por lo tanto, las flotas de endoscopios requieren ciclos de renovación más rápidos, y los centros de alto volumen adquieren colonoscopios de alta definición (HD) que visualizan mejor las lesiones planas o deprimidas responsables del 30 % de los cánceres de intervalo. Japón y Corea del Sur ilustran el efecto de la detección obligatoria: la utilización de endoscopios per cápita es de tres a cuatro veces mayor que en los sistemas occidentales, lo que demuestra el volumen de procedimientos que podrían liberar los programas emergentes chinos e indios. La perspectiva del cáncer de la Organización Mundial de la Salud para 2024 proyecta un aumento del 47 % en la incidencia mundial de cáncer para 2040, destacando las neoplasias malignas gastrointestinales como el mayor aumento absoluto. Los reguladores también están endureciendo los estándares de calidad; Las auditorías ISO 13485 actualizadas vinculan el rendimiento de los dispositivos directamente con las tasas documentadas de detección de cáncer, lo que eleva el umbral de entrada para los nuevos proveedores.
Cambio generalizado hacia procedimientos mínimamente invasivos en todas las especialidades quirúrgicas
Las técnicas mínimamente invasivas representan ahora el 72% de las cirugías abdominales electivas en los Estados Unidos, frente al 64% en 2020 [2] Agencia para la Investigación y la Calidad de la Atención Médica, “Tendencias HCUP 2024”, ahrq.gov . Los volúmenes de gastroplastia endoscópica bariátrica en manga aumentaron un 38% en 2024, ya que la escasez de agonistas de GLP-1 llevó a los pacientes de la farmacoterapia al control de peso procedimental. La artroscopia ortopédica sigue una trayectoria similar, con el 85% de las reparaciones de menisco en EE. UU. completadas artroscópicamente en 2024. Las plataformas de broncoscopia robótica como Ion de Intuitive Surgical, aprobada en 2024, alcanzaron un rendimiento diagnóstico del 89% para nódulos pulmonares de menos de 2 cm, lo que subraya cómo la tecnología de endoscopios flexibles se fusiona cada vez más con la robótica. Este importante cambio de enfoque en los procedimientos expande el mercado de dispositivos de endoscopia mucho más allá de la gastroenterología, abriendo nuevas oportunidades para sistemas de visualización híbridos que combinan la precisión de los endoscopios rígidos con el alcance de los endoscopios flexibles.
Innovación continua en la visualización endoscópica que mejora los resultados clínicos
Entre 2024 y 2026, la FDA aprobó 14 sistemas de colonoscopia con inteligencia artificial (IA), lo que destaca el creciente papel de la IA en la endoscopia a través de un software de detección de pólipos en tiempo real que aumenta las tasas de detección de adenomas en 8-12 puntos porcentuales. El CAD EYE de Fujifilm, integrado en la plataforma ELUXEO 8000, utiliza imágenes de color vinculadas para resaltar patrones vasculares vinculados a la neoplasia. El EVIS X1 de Olympus logró una sensibilidad del 97 % para la displasia de esófago de Barrett en un ensayo multicéntrico de 2024, superando a la endoscopia de luz blanca en 14 puntos porcentuales. El sistema IMAGE1 S 4K de Karl Storz proporciona una resolución de 8.3 megapíxeles que ayuda a los cirujanos a identificar haces nerviosos durante la prostatectomía laparoscópica, reduciendo la incontinencia en un 18 %. Las soluciones de cápsulas también están avanzando; La PillCam de Medtronic, aprobada en 2024 para el seguimiento de la enfermedad de Crohn, ofrece una alternativa no invasiva a la ileocolonoscopia repetida. Estas innovaciones reducen el tiempo promedio de colonoscopia de 28 a 22 minutos, lo que permite a los centros aumentar la capacidad diaria sin necesidad de personal adicional.
La expansión de los centros de cirugía ambulatoria impulsa el volumen de endoscopias ambulatorias
Los centros de cirugía ambulatoria (CAC) realizaron 9.2 millones de endoscopias gastrointestinales en EE. UU. en 2024, un aumento del 14 % desde 2020, después de que la norma de pago independiente de Medicare de 2024 igualara el reembolso con los departamentos ambulatorios de los hospitales. La eliminación de la colonoscopia de la lista de pacientes hospitalizados abrió la posibilidad de otros 2.3 millones de procedimientos anuales a los CAC. La colonoscopia ahora cuesta a Medicare 1,068 USD en un CAC, frente a los 1,783 USD en un departamento ambulatorio de un hospital, un ahorro del 40 % que los planes comerciales replican a través de las redes preferentes de CAC. Doce estados eliminaron las barreras del certificado de necesidad entre 2024 y 2026, y Florida, Texas y Arizona albergaron el 38 % de los nuevos centros. Las torres compactas integradas, como la EVIS X1 Compact de Olympus, satisfacen las limitaciones de espacio y presupuesto de estos centros. Un crecimiento similar en el ámbito ambulatorio está surgiendo en Japón y Alemania después de que los pagadores de ambos países aprobaran clínicas de endoscopia ambulatoria independientes en 2024.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento del ciclo de vida | -0.9% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Desafíos persistentes en el control de infecciones | -0.7% | Global, centrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez mundial de endoscopistas capacitados | -0.5% | Global, grave en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aprobaciones regulatorias largas y estrictas | -0.4% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento del ciclo de vida de los sistemas endoscópicos avanzados
Una torre 4K totalmente integrada con software de IA cuesta entre USD 180,000 y USD 250,000, aproximadamente un 60% más que los equipos de definición estándar, un obstáculo para los hospitales comunitarios y los ASC con márgenes ajustados. Los reprocesadores automáticos de endoscopios (AER), obligatorios por los protocolos de la FDA y los CDC, cuestan USD 40,000-75,000 cada uno, mientras que los desinfectantes de alto nivel añaden USD 12-18 por ciclo de endoscopio [3] Centros para el Control y la Prevención de Enfermedades, “Brotes de HAI vinculados a endoscopios 2024”, cdc.gov . El costo anual total de propiedad de un colonoscopio reutilizable promedia USD 2,800 cuando se incluyen el mantenimiento, el servicio y el reprocesamiento. Los endoscopios desechables eliminan los costos de reprocesamiento pero introducen un gasto de USD 200-400 por caso, lo que limita la viabilidad a entornos de bajo volumen o alto riesgo de infección. Los presupuestos de los mercados emergentes siguen siendo ajustados; Los hospitales públicos indios suelen destinar 25 000 USD anuales a equipos de endoscopia, un presupuesto suficiente para un único endoscopio flexible de gama media. En Europa, están creciendo los modelos de arrendamiento que incluyen el capital, el mantenimiento y los consumibles en una tarifa por procedimiento, pero aún cubren menos del 5 % de los sistemas instalados.
Desafíos persistentes en el control de infecciones y un mayor escrutinio regulatorio
La FDA emitió 12 alertas separadas de contaminación de endoscopios flexibles entre 2024 y 2026, incluyendo una retirada de Clase I del duodenoscopio TJF-Q190V de Olympus tras 18 infecciones confirmadas por Enterobacteriaceae resistentes a carbapenémicos. Los Centros para el Control y la Prevención de Enfermedades (CDC) vincularon 47 brotes asociados a la atención médica en 2024 con el reprocesamiento inadecuado de endoscopios, con duodenoscopios y ecoendoscopios implicados en el 68% de los casos. Las nuevas normas de la FDA obligan a los fabricantes a realizar vigilancia posterior a la comercialización de todos los endoscopios flexibles con componentes reutilizables. El Reglamento Europeo de Dispositivos Médicos (MDR) elevó la clasificación de los endoscopios flexibles de Clase IIa a Clase IIb en 2024, exigiendo pruebas clínicas de la eficacia del reprocesamiento, además de auditorías de terceros. Los costes de cumplimiento están aumentando: Olympus reveló un gasto regulatorio adicional de 120 millones de dólares para 2024, mientras que las empresas más pequeñas están abandonando por completo el mercado de endoscopios reutilizables. La adopción de dispositivos de un solo uso se disparó después de que la FDA recomendara el uso de duodenoscopios desechables para casos de CPRE de alto riesgo, lo que elevó su penetración al 22 % de dichos procedimientos a finales de 2025.
Análisis de segmento
Por tipo de dispositivo: La visualización lidera la carrera por la innovación
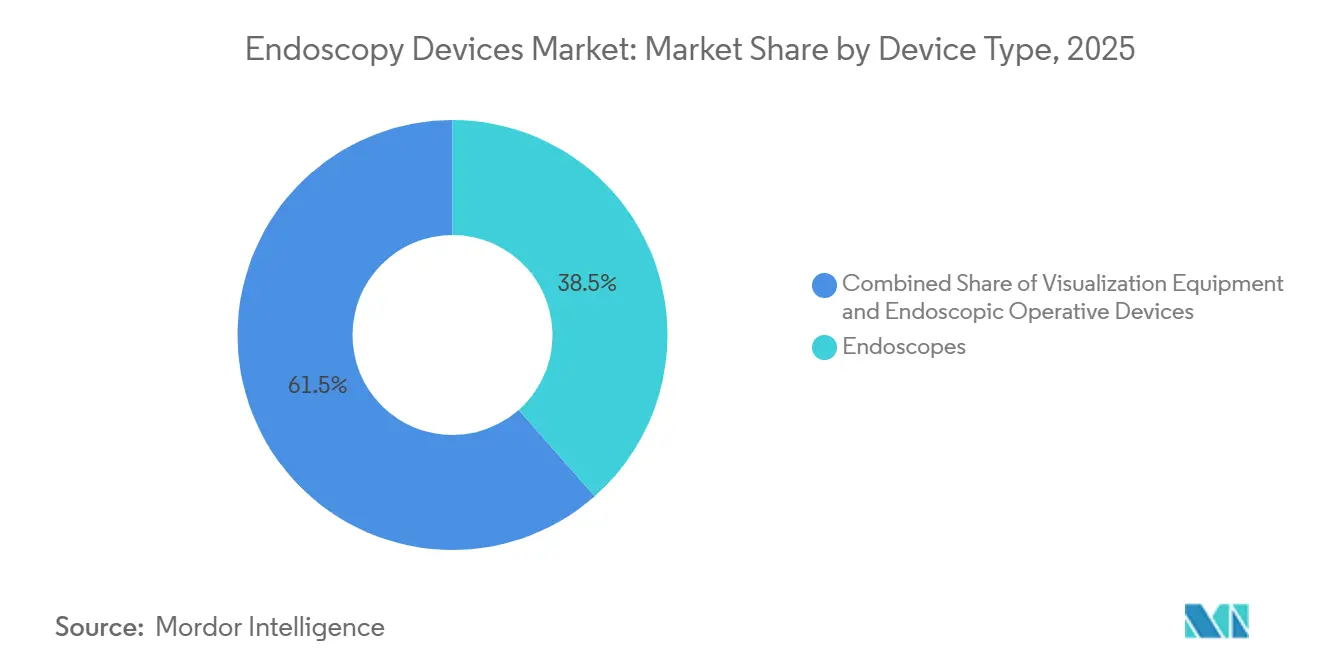
Los equipos de visualización experimentaron una tasa de crecimiento anual compuesta (TCAC) del 8.25 % entre 2026 y 2031, la más rápida de todas las categorías de dispositivos. Este impulso del segmento refleja la demanda hospitalaria de torres 4K y compatibles con IA, como la EVIS X1 de Olympus y la ELUXEO 8000 de Fujifilm, ambas aprobadas en 2024, que redujeron las tasas de omisión de adenomas hasta en 14 puntos porcentuales. Los endoscopios retuvieron el 38.55 % de los ingresos en 2025, con variantes flexibles dominando la gastroenterología y la neumología. Los endoscopios de cápsula, liderados por PillCam de Medtronic, se hicieron un hueco en la imagenología del intestino delgado y la vigilancia de la enfermedad de Crohn. La visualización compatible con robótica, ejemplificada por el broncoscopio Ion de Intuitive, combina un alcance flexible con precisión robótica, lo que respalda un rendimiento diagnóstico del 89 % en biopsias pulmonares periféricas.
Los instrumentos manuales, como los lazos y las pinzas, se están convirtiendo en productos básicos a medida que los proveedores asiáticos ejercen presión sobre los precios; sin embargo, las suites de visualización digital de alto margen compensan esta restricción. El sistema IMAGE1 S 4K de Karl Storz es compatible con la prostatectomía con preservación nerviosa, lo que demuestra la mejora clínica asociada a la ultraalta resolución. Como resultado, la visualización generó la mayor parte de los ingresos incrementales en el mercado de dispositivos de endoscopia. Las carteras híbridas 4K/HD se adaptan a las geografías con presupuestos ajustados donde el reembolso sigue siendo insuficiente para hardware de alta gama, lo que amplía la curva de oportunidad de reemplazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La laparoscopia se centra en la adopción robótica
La endoscopia gastrointestinal ocupó una destacada cuota de mercado del 55.53 % en 2025, impulsada por más de 19 millones de colonoscopias anuales solo en Estados Unidos. Sin embargo, la laparoscopia registró el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.85 % hasta 2031, gracias a que las plataformas robóticas redujeron la fatiga del cirujano y permitieron realizar apendicectomías y colecistectomías de puerto único. El sistema da Vinci SP de Intuitive Surgical, autorizado para aplicaciones transorales en 2024, ilustra la convergencia de modalidades rígidas y flexibles bajo un paraguas robótico. La neumología también avanza: las directrices de 2024 del Grupo de Trabajo de Servicios Preventivos de EE. UU. ampliaron la elegibilidad para el cribado del cáncer de pulmón, añadiendo 6.4 millones de candidatos e impulsando la adopción de sistemas de broncoscopia robótica.
Los procedimientos de otorrinolaringología, urología y ginecología continúan beneficiándose de las mejoras en la imagenología de alta definición, mientras que la endoscopia neurológica cobra protagonismo para el tratamiento de la hidrocefalia mediante técnicas de un solo orificio. La ortopedia mantiene su madurez, pero innova mediante superposiciones de realidad aumentada que guían la reconstrucción de ligamentos, una función que Smith & Nephew comercializó en su suite de artroscopia 4K en 2024. La variedad de indicaciones clínicas amplía el mercado total de dispositivos de endoscopia direccionables, aislando los flujos de ingresos de la ralentización de las especialidades individuales.
Por usabilidad: Beneficios de un solo uso a pesar del costo adicional
Se prevé que los endoscopios desechables y de un solo uso crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.54 %, superando a las plataformas reutilizables a medida que se intensifican las medidas de control de infecciones. Los broncoscopios y duodenoscopios desechables de Ambu, aprobados en 2024 y 2025, eliminan los procesos de reprocesamiento y reducen drásticamente el tiempo de respuesta de 45 minutos a cero. Boston Scientific fijó el precio de su duodenoscopio EXALT Modelo D en USD 1,850, aproximadamente un 40 % por encima del costo por procedimiento de los dispositivos reutilizables, pero resulta atractivo para centros con bajo volumen de pacientes.
Los sistemas reutilizables siguen dominando gracias a la EVIS X1 de Olympus, que ofrece una resolución de 1.25 millones de píxeles que sus competidores desechables aún no pueden igualar. Los modelos híbridos, como las pinzas desechables de Pentax, combinados con endoscopios reutilizables, ofrecen una solución intermedia que reduce el riesgo de infección sin comprometer la calidad de la imagen. La presión ambiental es el principal contrapeso, ya que los endoscopios desechables generan 3.2 veces más residuos plásticos por caja.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Los centros ambulatorios captan la migración de pacientes ambulatorios
Los centros de cirugía ambulatoria (CAGR) registraron una tasa de crecimiento anual compuesta (TCAC) del 9.7 % hasta 2031, la más rápida entre los usuarios finales, después de que las reformas de Medicare de 2024 eliminaran las brechas de pago en el lugar de servicio. Los centros hospitalarios y académicos aún representaron el 42.13 % de los ingresos de 2025, reteniendo casos complejos de CPRE y disección submucosa endoscópica que requieren apoyo quirúrgico. Las clínicas especializadas proliferan en Japón y Alemania, donde las actualizaciones de reembolso de 2024 reconocieron a los centros de endoscopia independientes. La consolidación de capital privado entre los centros de cirugía ambulatoria (CAGR) de EE. UU. continúa, con plataformas como Surgery Partners que adquirieron 47 centros especializados en gastroenterología en 2024 para negociar descuentos del 15 % al 20 % en equipos de capital. En los mercados emergentes, los obstáculos para los reembolsos aún limitan el volumen de procedimientos a los entornos hospitalarios, lo que ralentiza la transición a la atención ambulatoria.
Análisis geográfico
Norteamérica representó el 41.13 % de los ingresos de 2025 gracias a la eliminación por parte de Medicare de los costos compartidos para las colonoscopias de detección en 2024, lo que amplió el grupo de personas que se realizan pruebas de detección en 19 millones. Los centros de atención ambulatoria (ASC) realizaron 9.2 millones de endoscopias gastrointestinales en 2024, consolidando su papel como principal centro de atención ambulatoria. El programa piloto canadiense de colonoscopia asistida por IA en Ontario y Columbia Británica mejoró la detección de adenomas en un 11 %, lo que impulsó su implementación a nivel nacional. México amplió la cobertura a 8.2 millones de beneficiarios adicionales a través del Instituto Mexicano del Seguro Social en 2024.
Asia-Pacífico registrará la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 8.51 % hasta 2031. La Administración Nacional de Seguridad Sanitaria de China amplió los reembolsos por endoscopia al 95 % de los residentes urbanos en 2025, mientras que Ayushman Bharat de la India añadió el cribado gastrointestinal superior para grupos de alto riesgo. La decisión de Japón en 2024 de financiar la colonoscopia asistida por IA aceleró la transición nacional a plataformas basadas en CAD EYE. Australia comenzó a reembolsar la endoscopia con cápsula para la enfermedad de Crohn y la sospecha de hemorragia intestinal en 2024, ampliando así su base de imágenes avanzadas.
Europa experimentó una adopción constante tras la entrada en vigor plena del MDR en 2024, lo que obligó a los hospitales a modernizarse con plataformas compatibles. Alemania permitió las colonoscopias de cribado en centros ambulatorios certificados, lo que redujo los cuellos de botella hospitalarios. G-BA.DE. Francia reembolsó los duodenoscopios de un solo uso para la CPRE de alto riesgo en 2024. El Servicio Nacional de Salud del Reino Unido está implementando un programa piloto de colonoscopia con IA en 12 centros, con el objetivo de reducir el cáncer de intervalo en un 15 % para 2027.
Oriente Medio está ampliando su capacidad en el marco de la Visión 2030 de Arabia Saudita, que destinó 1.2 millones de dólares a infraestructura de endoscopia. El sistema público brasileño incorporó la endoscopia diagnóstica a sus prestaciones de atención primaria en 2024, cubriendo a 140 millones de ciudadanos. Las aseguradoras privadas argentinas incorporaron la cobertura de endoscopia terapéutica ese mismo año, ampliando el acceso a procedimientos avanzados.
Panorama regulatorio
La regulación de los dispositivos de endoscopia continúa endureciéndose en lo que respecta a los sistemas de calidad, la vigilancia posterior a la comercialización y el rendimiento validado de limpieza y esterilización, lo que influye tanto en las carteras de productos reutilizables como en las de un solo uso. En Estados Unidos, la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor en febrero de 2026, incorporando conceptos de la norma ISO 13485:2016 a las expectativas de la norma 21 CFR 820 y elevando las expectativas para los controles de diseño y la gestión de proveedores en todas las plataformas y accesorios de endoscopia. En 2026, la FDA también avanzó en la clasificación basada en el riesgo a través de determinaciones de Clase II (controles especiales) para varias categorías de dispositivos de gastroenterología y urología, incluidos los dispositivos de sutura endoscópica para alterar la anatomía gástrica (mayo de 2026), los dispositivos de medición endoscópicos con proyección de luz (junio de 2026) y los dispositivos de tracción endoscópica (junio de 2026), que facilitan vías de acceso más rápidas al tiempo que prescriben requisitos específicos de rendimiento y etiquetado.
En Europa, el Reglamento de Dispositivos Médicos (MDR, UE 2017/745) sigue impulsando la recertificación y la actualización de la documentación, con plazos de transición para dispositivos antiguos ampliados hasta 2027/2028 según la clase de riesgo. La Comisión Europea actualizó la lista de normas armonizadas que respaldan el MDR mediante la Decisión de Ejecución (UE) 2026/193 de la Comisión (aprobada el 28 de enero de 2026) y otras actualizaciones publicadas en el Diario Oficial de la Unión Europea en junio de 2026, lo que indica una alineación activa con las normas revisadas para áreas como la evaluación biológica y la esterilización. Para los fabricantes que venden torres de visualización, endoscopios flexibles reutilizables y accesorios de alto riesgo en la UE, la carga de trabajo de cumplimiento aumenta y la contratación pone mayor énfasis en la trazabilidad y el rendimiento validado del control de infecciones.
Panorama competitivo
Olympus, Fujifilm y Karl Storz dominan el mercado de endoscopios flexibles y rígidos; sin embargo, la línea de productos desechables de Ambu está fragmentando su cuota de mercado, especialmente en segmentos con alto riesgo de infección. La adquisición de Veran Medical Technologies por parte de Olympus en 2024 por 340 millones de dólares estadounidenses incorporó la broncoscopia de navegación electromagnética, mientras que la compra de Apollo Endosurgery por parte de Boston Scientific por 615 millones de dólares estadounidenses consolidó las carteras de productos bariátricos y metabólicos. La plataforma Ion de Intuitive Surgical captó el 12 % de los ingresos por broncoscopia en EE. UU. en los 18 meses posteriores a su lanzamiento en 2024, lo que destaca la robótica como un eje disruptivo.
Las solicitudes de patentes subrayan la estrategia: Olympus presentó 47 patentes de endoscopia en 2024, de las cuales el 38 % se centra en el procesamiento de imágenes con IA y el 26 % en componentes desechables. Los costes de cumplimiento normativo están aumentando; Fujifilm invirtió 85 millones de dólares adicionales en la alineación de MDR en 2024. Pequeñas empresas innovadoras, como Outlook Surgical, cobran impulso con endoscopios sin torre que combinan características rígidas y flexibles, lo que acelera la adopción rentable para los centros de cirugía ambulatoria.
Los dispositivos de un solo uso son una barrera para los nuevos participantes. Ambu aprovechó la vía 510(k) de la FDA para obtener las autorizaciones de 2024 y 2025, acortando los ciclos de desarrollo a 18 meses y evitando los costos de aprobación previa a la comercialización. La cápsula PillCam para la enfermedad de Crohn de Medtronic captó el 8% de las imágenes de intestino delgado en el plazo de un año tras su aprobación en 2024. A medida que la IA, la robótica y la economía de los desechos colisionan, la intensidad competitiva en el mercado de dispositivos de endoscopia se intensifica, lo que anima a los operadores tradicionales a cubrirse con carteras duales de dispositivos reutilizables y de un solo uso.
Líderes de la industria de dispositivos de endoscopia
Olympus Corporation
Boston Scientific Corporation
PLC Medtronic
Corporación Fujifilm Holdings
Karl Storz SE & Co. KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Medtronic y KARL STORZ anunciaron una colaboración estratégica para ampliar el acceso a soluciones quirúrgicas integradas de otorrinolaringología en Estados Unidos, combinando el ecosistema quirúrgico AiBLE ENT de Medtronic con la tecnología de visualización de KARL STORZ. Esta alianza busca estandarizar los flujos de trabajo en quirófano y la integración a nivel de sistema, reforzando las estrategias de equipamiento integrado que conectan la visualización, la instrumentación y las herramientas de flujo de trabajo digital.
- Mayo de 2026: Olympus firmó un acuerdo de distribución global exclusivo con EndoRobotics para incorporar tecnologías robóticas para la disección endoscópica submucosa (ESD) a su cartera de productos EndoTherapy. Esto amplía la gama de endoscopia terapéutica de Olympus más allá de los accesorios convencionales y refleja cómo los procedimientos endoscópicos complejos requieren cada vez más instrumentación avanzada y una mayor integración de la plataforma.
- Octubre de 2025: Olympus lanzó el rinolaringoscopio flexible desechable Vathin E-SteriScope para procedimientos otorrinolaringológicos diagnósticos y terapéuticos. Este lanzamiento amplía la gama de productos desechables de Olympus en entornos donde la alta rotación y los requisitos de control de infecciones influyen en las compras, lo que facilita su adopción en consultorios y centros ambulatorios de otorrinolaringología.
Alcance y metodología
Según el alcance del informe, los endoscopios son dispositivos mínimamente invasivos que se pueden insertar en las aberturas naturales del cuerpo para observar un órgano interno o un tejido en detalle. Las cirugías endoscópicas se realizan para procedimientos de diagnóstico por imágenes y cirugías menores.
El mercado de dispositivos de endoscopia se segmenta por tipo de dispositivo, aplicación, usabilidad, usuario final y geografía. Por tipo de dispositivo, el mercado se segmenta en endoscopios, dispositivos quirúrgicos endoscópicos y equipos de visualización. Por aplicación, el mercado se segmenta en endoscopia gastrointestinal, laparoscopia, neumología/broncoscopia, otorrinolaringología, urología, ginecología, cardiología, neurología y ortopedia/artroscopia. Por usabilidad, el mercado se segmenta en dispositivos reprocesados/reutilizables, dispositivos de un solo uso/desechables y servicios de esterilización y reprocesamiento. Por usuario final, el mercado se segmenta en hospitales y centros médicos académicos, centros quirúrgicos ambulatorios y clínicas especializadas. Por geografía, el mercado se segmenta además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe ofrece el tamaño del mercado y las previsiones en valor (miles de millones de USD) para los segmentos mencionados.
Por tipo de dispositivo
| Endoscopios | Endoscopios rígidos |
| Endoscopios flexibles | |
| Endoscopios de cápsula | |
| Endoscopios asistidos por robot | |
| Dispositivos operativos endoscópicos | Sistemas de riego/succión |
| Dispositivos de acceso | |
| Protectores de heridas | |
| Dispositivos de insuflación | |
| Instrumentos manuales | |
| Equipo de visualización | Cámaras endoscópicas |
| Sistemas de visualización SD | |
| Sistemas de visualización HD/4K |
por Aplicación
| Endoscopia gastrointestinal |
| Laparoscopia |
| Neumología / Broncoscopia |
| Otorrinolaringología |
| Urología |
| Ginecología |
| Cardiología |
| Neurología |
| Ortopedia / Artroscopia |
Por usabilidad
| Dispositivos reprocesados/reutilizables |
| Dispositivos desechables/de un solo uso |
Por usuario final
| Hospitales y centros médicos académicos |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
Geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de dispositivo | Endoscopios | Endoscopios rígidos |
| Endoscopios flexibles | ||
| Endoscopios de cápsula | ||
| Endoscopios asistidos por robot | ||
| Dispositivos operativos endoscópicos | Sistemas de riego/succión | |
| Dispositivos de acceso | ||
| Protectores de heridas | ||
| Dispositivos de insuflación | ||
| Instrumentos manuales | ||
| Equipo de visualización | Cámaras endoscópicas | |
| Sistemas de visualización SD | ||
| Sistemas de visualización HD/4K | ||
| por Aplicación | Endoscopia gastrointestinal | |
| Laparoscopia | ||
| Neumología / Broncoscopia | ||
| Otorrinolaringología | ||
| Urología | ||
| Ginecología | ||
| Cardiología | ||
| Neurología | ||
| Ortopedia / Artroscopia | ||
| Por usabilidad | Dispositivos reprocesados/reutilizables | |
| Dispositivos desechables/de un solo uso | ||
| Por usuario final | Hospitales y centros médicos académicos | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de dispositivos de endoscopia en 2031?
Se prevé que el mercado de dispositivos de endoscopia alcance los 58.71 mil millones de dólares en 2031.
¿Qué categoría de dispositivos se está expandiendo más rápidamente?
Los equipos de visualización están creciendo más rápido, registrando una CAGR del 8.25 % hasta 2031 gracias a la integración de 4K e IA.
¿Por qué son importantes los centros de cirugía ambulatoria para la demanda futura?
Los ASC se benefician de reformas de pago neutrales en cuanto al sitio que reducen los costos de los procedimientos, impulsando una CAGR del 9.7 % hasta 2031 en las compras de equipos.
¿Qué tan rápido están creciendo los visores de un solo uso?
Los endoscopios desechables están avanzando a una tasa compuesta anual del 7.54 % a medida que se intensifican los mandatos de control de infecciones.
¿Qué región registrará el crecimiento más rápido?
Asia-Pacífico lidera con una CAGR del 8.51 %, impulsada por la expansión de los reembolsos en China, India y Japón.
¿Cuál es el principal obstáculo regulatorio al que se enfrentan los fabricantes?
El cumplimiento de la vigilancia posterior a la comercialización más estricta de la FDA y del MDR europeo aumenta los costos de desarrollo y prolonga los plazos de aprobación.


