

Tamaño y participación en el mercado de excavadoras
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
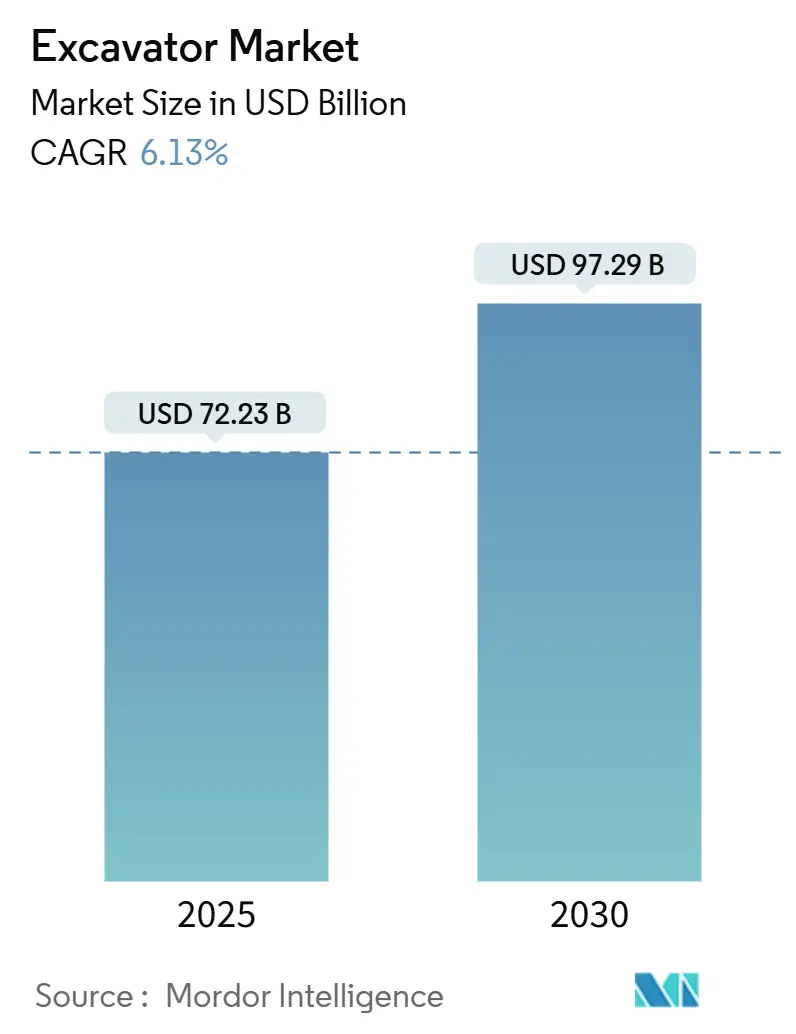
| Tamaño del mercado (2025) | USD 72.23 mil millones |
| Tamaño del mercado (2030) | USD 97.29 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.13% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de excavadoras por Mordor Intelligence
El tamaño del mercado de excavadoras fue de 72.23 millones de dólares en 2025 y se proyecta que alcance los 97.29 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 6.13 %. La financiación sostenida de obras públicas en Estados Unidos y Alemania, la rápida renovación de la infraestructura urbana en la Unión Europea y las iniciativas de electrificación en curso en China están transformando los patrones de demanda de equipos de capital en el mercado de excavadoras. Los fabricantes de equipos originales (OEM) priorizan las orugas de tamaño mediano y las máquinas compactas que satisfacen las necesidades de espacio limitado en las obras, a la vez que integran sistemas de propulsión eléctricos e híbridos para cumplir con las normas de emisiones Stage V y China IV.
Conclusiones clave del informe
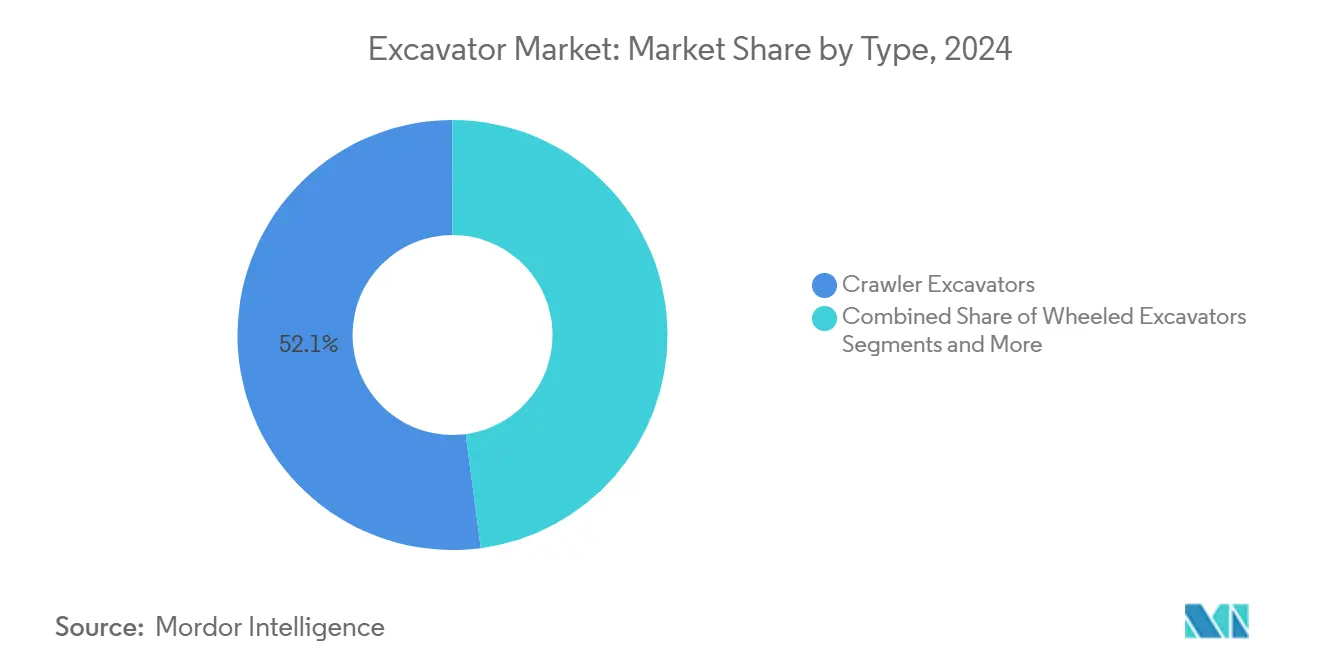
- Por tipo, las excavadoras de cadenas representaron el 52.13 % de la participación de mercado de excavadoras en 2024, mientras que los modelos de radio de giro corto avanzan a una CAGR del 9.84 % hasta 2030.
- Por propulsión, las unidades diésel/ICE representaron el 78.06 % del tamaño del mercado de excavadoras en 2024; las variantes eléctricas a batería lideran el crecimiento con una CAGR del 13.72 % hasta 2030.
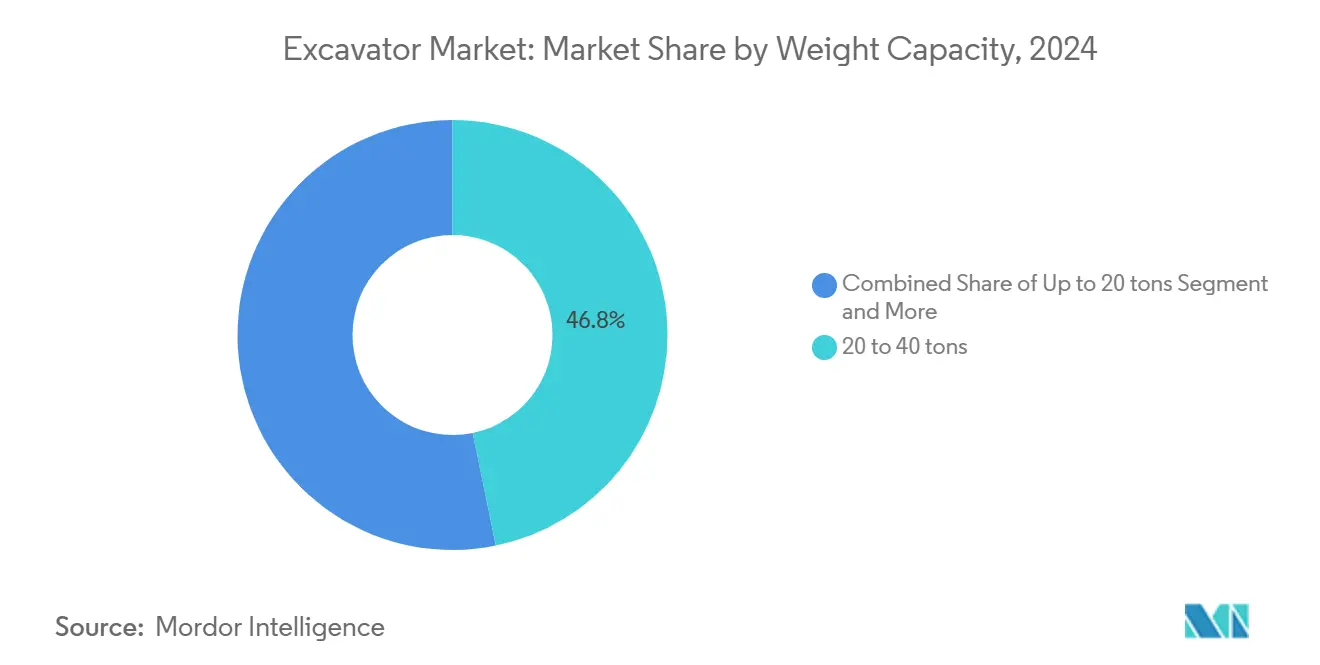
- Por capacidad de peso, el segmento de 20 a 40 toneladas representó el 46.27% del tamaño del mercado de excavadoras en 2024, mientras que se pronostica que las unidades de menos de 20 toneladas registrarán una CAGR del 8.41% hasta 2030.
- Por clasificación de tamaño, las excavadoras medianas representaron el 49.12% del mercado mundial de excavadoras en 2024, mientras que se proyecta que las miniexcavadoras crezcan a una CAGR del 10.18% hasta 2030.
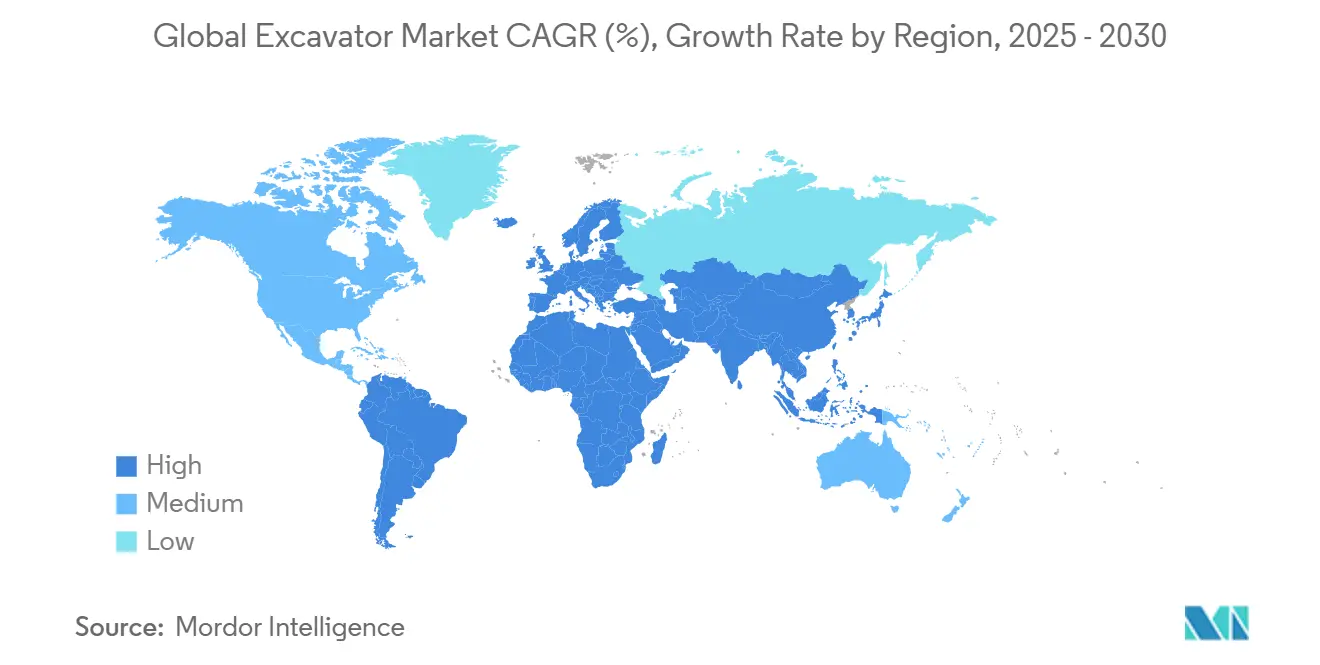
- Por geografía, Asia-Pacífico controló el 48.33% de la participación de mercado de excavadoras en 2024; se proyecta que Europa se expandirá más rápido a una CAGR del 8.63% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de excavadoras
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto público impulsado por la infraestructura | + 1.8% | América del Norte, Europa, India | Mediano plazo (2 a 4 años) |
| Cambio hacia modelos de alquiler y arrendamiento | + 1.2% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Electrificación y lanzamientos híbridos | + 0.9% | Europa, América del Norte y propagación a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Sistemas de excavación automatizados en SKU de nivel medio | + 0.7% | América del Norte, Europa, expansión a Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Prototipos de motores de combustión interna de hidrógeno para vehículos de oruga de ≥40 toneladas | + 0.4% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Localización OEM en Sudamérica y África | + 0.3% | América del sur, África | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto público impulsado por la infraestructura (2025-2030)
Los compromisos gubernamentales en materia de infraestructura generan una demanda sostenida de excavadoras a través de una cartera de megaproyectos que se extiende más allá de los ciclos de construcción tradicionales. La Ley de Inversión en Infraestructura y Empleo de EE. UU. asigna 550 000 millones de dólares en nuevos gastos durante ocho años, de los cuales 284 000 millones corresponden a infraestructura de transporte y 266 000 millones a servicios públicos, lo que se traduce directamente en la demanda de equipos de movimiento de tierras.[ 1 ]Daniel Fidanque, "Actualización de febrero: Perspectivas y tendencias de la construcción para 2025", Machinery Partner, machinerypartner.com. El programa alemán de modernización de infraestructuras prevé una inversión de 1.1 billones de dólares hasta 2030, con énfasis en las redes de transporte y las mejoras de la red eléctrica que requieren trabajos de excavación pesados. Este aumento del gasto se diferencia de los auges cíclicos de la construcción al centrarse en la sustitución de activos a largo plazo en lugar de la expansión de la capacidad, lo que genera patrones de demanda predecibles que permiten a los fabricantes de equipos originales (OEM) optimizar la planificación de la producción y la gestión del inventario de los distribuidores. El énfasis en la infraestructura, en la modernización de los servicios públicos y del transporte, beneficia especialmente a los segmentos de excavadoras compactas y medianas, ya que estos proyectos requieren excavación de precisión en espacios reducidos en lugar de movimiento de tierras masivo. La implementación de programas federales a nivel estatal genera multiplicadores adicionales de la demanda, y cada estado lanza iniciativas de infraestructura complementarias que amplían los plazos de los proyectos y las tasas de utilización de los equipos.
Aceleración del cambio hacia modelos de negocio de alquiler y arrendamiento
La penetración del alquiler de equipos de construcción, que se acerca al 56%, altera fundamentalmente la economía de propiedad de excavadoras y las estrategias de composición de la flota. La adquisición de H&E Equipment Services por parte de United Rentals por 2.3 millones de dólares en 2024 demuestra una dinámica de consolidación que concentra el poder adquisitivo de la flota de alquiler e influye en las estrategias de precios de los fabricantes de equipos originales (OEM).[ 2 ]"Tabla Amarilla: Los 10 mayores fabricantes de equipos de construcción de 2024", equipmentworld.com.Las empresas de alquiler demandan cada vez más máquinas de mayor especificación con integración telemática y funciones de mantenimiento predictivo, lo que impulsa la adopción de tecnología en líneas de productos de gama media, que antes se limitaban a funciones básicas. Este cambio genera estabilidad de ingresos para los fabricantes de equipos originales (OEM) mediante ciclos de reemplazo de flota y servicios posventa, a la vez que reduce la exposición cíclica a las decisiones de compra de cada contratista. El modelo de alquiler beneficia especialmente la adopción de excavadoras eléctricas, eliminando las barreras de costos iniciales y proporcionando una infraestructura de carga para toda la flota que los contratistas individuales no pueden justificar. El enfoque de las empresas de alquiler en el costo total de propiedad, en lugar del precio de adquisición, incentiva a los OEM a desarrollar máquinas más duraderas y eficientes con menores costos operativos, acelerando así el avance tecnológico en toda la industria.
Lanzamientos de electrificación y sistemas de propulsión híbridos en todas las clases de tonelaje
La expansión del mercado de excavadoras eléctricas alcanzará los 70.96 millones de dólares en 2025, y China representará el 80 % de las ventas mundiales de equipos eléctricos de construcción, lo que demuestra una rápida maduración tecnológica y competitividad en costes. La excavadora eléctrica EC230 de Volvo alcanza el mismo rendimiento que sus equivalentes diésel, a la vez que reduce los costes operativos entre un 30 % y un 40 % en aplicaciones urbanas donde las restricciones de ruido y las zonas de emisiones limitan el acceso a equipos convencionales. Los avances en la tecnología de baterías permiten ciclos de funcionamiento de 8 horas con una carga rápida de 30 minutos, lo que aborda la principal barrera para la adopción: el tiempo de inactividad durante los periodos de recarga. La tendencia hacia la electrificación se extiende más allá del cumplimiento medioambiental y abarca ventajas operativas, como la entrega instantánea de par para un mejor rendimiento de excavación y la reducción de los requisitos de mantenimiento gracias a la menor cantidad de piezas móviles. Los fabricantes de equipos originales (OEM) aprovechan las plataformas eléctricas para introducir funciones avanzadas de automatización que requieren un control preciso de la potencia, creando una diferenciación competitiva mediante paquetes tecnológicos integrados en lugar de una electrificación independiente.
Sistemas de excavación automatizados/controlados por máquinas que pasan de SKU premium a SKU de nivel medio
Los sistemas de control de nivelación y guiado de máquinas, anteriormente exclusivos de los modelos de excavadoras premium, ahora aparecen en las ofertas de gama media a medida que disminuyen los costos de los componentes y se intensifica la competencia. La democratización tecnológica permite a los contratistas con flotas más pequeñas acceder a mejoras de productividad que antes requerían inversiones de capital superiores a USD 500,000 por máquina. Los sistemas de excavación automatizados reducen los requisitos de capacitación del operador, a la vez que mejoran la precisión y la eficiencia del combustible, abordando así la escasez de mano de obra que limita la actividad de construcción en los mercados desarrollados. La integración del control de máquinas con plataformas telemáticas crea capacidades de gestión de flotas basadas en datos que optimizan la utilización de los equipos y la programación del mantenimiento. Este cambio tecnológico beneficia especialmente a las empresas de alquiler, ya que reduce los requisitos de capacitación de los operadores y minimiza los daños en los equipos causados por usuarios sin experiencia, lo que acelera la adopción en todo el segmento de flotas de alquiler.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas del acero y las baterías | -1.1% | Global, alta exposición en plantas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda cíclica de la construcción y tasas de interés | -0.8% | América del Norte, Europa y repercusión mundial | Mediano plazo (2 a 4 años) |
| El endurecimiento de las normas sobre emisiones de la Etapa V de la UE/China IV aumenta los costes de cumplimiento | -0.6% | Europa, China y la expansión hacia los mercados asiáticos emergentes | Mediano plazo (2 a 4 años) |
| La escasez de semiconductores y válvulas hidráulicas retrasa las entregas (información insuficiente) | -0.5% | Global, concentrado en las cadenas de suministro de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de las materias primas del acero y las baterías reducen los márgenes de los fabricantes de equipos originales (OEM)
La volatilidad del costo de las materias primas genera una presión sin precedentes sobre los márgenes, ya que los precios del acero fluctúan entre USD 600 y USD 900 por tonelada, mientras que los costos del carbonato de litio varían entre USD 15,000 y USD 45,000 por tonelada, lo que impacta directamente la economía de la producción de excavadoras. El pronóstico de Komatsu de una disminución del 27.3% en las ganancias operativas para el año fiscal 2026 refleja los desafíos de toda la industria para gestionar la inflación de los costos de los insumos y, al mismo tiempo, mantener precios competitivos. La escasez de material para baterías afecta particularmente la producción de excavadoras eléctricas, con restricciones en el suministro de níquel y cobalto que limitan la escalabilidad de la producción a pesar de la creciente demanda. Los fabricantes de equipos originales (OEM) implementan estrategias de cobertura y contratos a largo plazo con proveedores para mitigar la volatilidad, pero estas medidas reducen la flexibilidad y aumentan los requisitos de capital de trabajo. La presión del costo del material obliga a la consolidación entre los OEM más pequeños que no pueden lograr economías de escala en las compras, mientras que los fabricantes más grandes obtienen ventajas competitivas a través de la integración vertical y el control de la cadena de suministro.
Demanda cíclica de construcción y sensibilidad a las tasas de interés
La demanda de equipos de construcción sigue siendo muy sensible a los ciclos de las tasas de interés, y los costos de financiamiento afectan directamente las decisiones de adquisición de equipos de los contratistas y la viabilidad de los proyectos. El aumento de las tasas de interés incrementa el costo total de propiedad (TCO) para la compra de excavadoras financiadas, lo que impulsa a los contratistas a optar por opciones de alquiler y retrasa los ciclos de reemplazo de flota. El crecimiento del 9% de Cat Financial en el volumen de nuevos negocios minoristas demuestra una fuerte demanda de soluciones de financiamiento, pero las tasas de financiamiento más altas reducen los márgenes de ganancia y limitan el acceso para los contratistas más pequeños. La incertidumbre económica genera retrasos y cancelaciones de proyectos que reducen las tasas de utilización de los equipos, afectando especialmente a los segmentos de excavadoras más grandes utilizados en grandes proyectos de construcción. La naturaleza cíclica de la demanda de construcción plantea desafíos en la gestión de inventario para los fabricantes de equipos originales (OEM) y los distribuidores, lo que requiere una previsión de la demanda y una planificación de la producción sofisticadas para evitar la sobreproducción durante las recesiones.
Análisis de segmento
Por tipo: el dominio de los rastreadores se encuentra con la especialización urbana
Las excavadoras de radio de giro corto alcanzan una tasa de crecimiento anual compuesta (TCAC) del 9.84 % hasta 2030, a pesar de que las excavadoras de cadenas mantuvieron una cuota de mercado del 52.13 % en 2024. Esto refleja las presiones de la urbanización, que priorizan la maniobrabilidad sobre la potencia bruta. Los proyectos de construcción urbana requieren cada vez más excavadoras capaces de operar en espacios reducidos con un giro de cola mínimo, lo que impulsa la demanda de variantes especializadas que sacrifican parte de la fuerza de excavación para una mayor movilidad. Las excavadoras de cadenas mantienen su dominio en aplicaciones de infraestructura y minería, donde la estabilidad y la potencia de excavación superan las limitaciones de movilidad, pero se enfrentan a la presión de las variantes con ruedas en la construcción de carreteras y obras de servicios públicos, donde el reposicionamiento rápido reduce los plazos del proyecto.
Las excavadoras de largo alcance se utilizan en aplicaciones específicas de dragado y demolición, mientras que la categoría "Otros" abarca variantes especializadas para la silvicultura y la manipulación de materiales, que representan oportunidades de mercado emergentes. Este cambio en la segmentación refleja una evolución más amplia de la industria de la construcción hacia equipos especializados optimizados para aplicaciones específicas, en lugar de máquinas de uso general. Esta tendencia beneficia a los fabricantes de equipos originales (OEM) con carteras de productos diversas, a la vez que desafía a los fabricantes centrados en diseños tradicionales de orugas a ampliar su oferta o arriesgarse a perder cuota de mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: la transición eléctrica se acelera a pesar del dominio de los motores de combustión interna
Las excavadoras eléctricas de batería experimentaron un crecimiento anual compuesto (CAGR) del 13.72 %, mientras que los motores de combustión interna mantuvieron una cuota de mercado del 78.06 % en 2024, lo que creó un mercado bifurcado donde los patrones de adopción varían drásticamente según la aplicación y la geografía. Las variantes eléctricas logran competitividad en costos en aplicaciones urbanas donde las restricciones de ruido, las zonas de emisiones y el ahorro de combustible justifican precios de adquisición más altos. Los sistemas híbridos hidráulicos y eléctricos reducen la brecha de rendimiento al proporcionar operación eléctrica para trabajos de precisión y mantener la potencia diésel para excavaciones pesadas, lo que resulta atractivo para contratistas que requieren flexibilidad operativa.
La transición a la propulsión se acelera en Europa debido a las estrictas regulaciones sobre emisiones y las restricciones de acceso urbano que limitan el funcionamiento de los equipos diésel. El dominio de China en la fabricación de equipos eléctricos de construcción, que representa el 80 % de la producción mundial, genera ventajas de costes que permiten una rápida penetración en el mercado de segmentos sensibles al precio. La tecnología de motores de combustión interna (ICE) continúa avanzando gracias a mejoras de eficiencia e integración de combustibles alternativos. Los motores de combustión de hidrógeno han recibido la aprobación regulatoria para los mercados europeos, lo que amplía la viabilidad de las plataformas de combustión interna más allá de las aplicaciones diésel tradicionales.
Por capacidad de peso: el liderazgo de gama media se enfrenta al desafío de la compactación
Las excavadoras de 20 a 40 toneladas representaron una cuota de mercado del 46.27 % en 2024, lo que refleja su versatilidad en aplicaciones de construcción, minería e infraestructura, mientras que las unidades compactas de menos de 20 toneladas alcanzaron un crecimiento del 8.41 %, impulsadas por las preferencias del mercado de la construcción urbana y el alquiler. La distribución del peso refleja la demanda de la industria de la construcción de máquinas capaces de realizar diversas tareas sin necesidad de transporte especializado ni preparación del terreno. La expansión del 40 % de la capacidad de producción de Kubota en Alemania se centra específicamente en la producción de miniexcavadoras, lo que demuestra la confianza de los fabricantes de equipos originales (OEM) en el potencial de crecimiento del segmento compacto.
Las excavadoras de más de 40 toneladas se utilizan en proyectos especializados de minería e infraestructura de gran envergadura donde las ventajas de productividad justifican mayores costos operativos y la complejidad del transporte. La segmentación por peso se correlaciona cada vez más con los patrones de adopción de tecnología, ya que las excavadoras compactas lideran la integración de sistemas de propulsión eléctricos gracias a su favorable relación potencia-peso, mientras que las máquinas de mayor tamaño son pioneras en automatización y capacidades de operación remota. Esta divergencia tecnológica crea dinámicas de mercado diferenciadas dentro de las categorías de peso, donde los segmentos compactos compiten por la eficiencia y las máquinas de gama media priorizan la versatilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Clasificación por tamaño: Estabilidad del segmento medio versus innovación mini
Las excavadoras medianas mantuvieron una cuota de mercado del 49.12 % en 2024 gracias a su óptimo equilibrio entre capacidad y flexibilidad operativa, mientras que las miniexcavadoras aceleraron su tasa de crecimiento anual compuesta (TCAC) del 10.18 %, impulsadas por la innovación tecnológica y la expansión de su ámbito de aplicación. La clasificación por tamaño refleja más los requisitos operativos que las especificaciones de peso, y las máquinas medianas se convirtieron en las máquinas de mayor rendimiento de la industria para proyectos generales de construcción e infraestructura. El crecimiento de las miniexcavadoras se debe a la densidad de la construcción urbana, el desarrollo paisajístico y las obras de servicios públicos que requieren una operación precisa en espacios reducidos.
Las excavadoras grandes se enfrentan a patrones de demanda cíclicos vinculados a grandes proyectos de construcción y minería, lo que genera una volatilidad que contrasta con el rendimiento estable del segmento medio. El sistema de clasificación incorpora cada vez más características tecnológicas junto con las especificaciones de tamaño, a medida que las miniexcavadoras integran funciones hidráulicas y de automatización avanzadas que antes eran exclusivas de las máquinas más grandes. Esta convergencia tecnológica permite a las excavadoras más pequeñas competir por aplicaciones que tradicionalmente requieren equipos de mayor tamaño, ampliando su mercado objetivo e impulsando tasas de crecimiento sostenidas superiores a la media del sector.
Análisis geográfico
Mercado de excavadoras en la región Asia-Pacífico
Asia-Pacífico domina el 48.33% del mercado en 2024, a pesar de la contracción del mercado de equipos de construcción. Las ventas de excavadoras chinas de más de 10 toneladas se mantienen en niveles relativamente bajos tras años consecutivos de demanda a la baja. El liderazgo de mercado de la región se debe a la concentración de la manufactura y a la demanda interna derivada del desarrollo de infraestructuras, aunque los patrones de crecimiento varían significativamente entre países. India implementa las normas de emisiones CEV-V a partir de enero de 2025, lo que genera una demanda de reemplazo de equipos antiguos, a la vez que impulsa la modernización tecnológica de toda la flota. La madurez del mercado japonés y su enfoque en aplicaciones de construcción de precisión impulsan los segmentos de excavadoras premium, mientras que los mercados del Sudeste Asiático se benefician de la inversión en infraestructuras y las tendencias de urbanización. El dominio de la región en la fabricación de equipos eléctricos de construcción, que representa el 80% de la producción mundial, posiciona a Asia-Pacífico como líder tecnológico a pesar de los desafíos actuales de la demanda.
Mercado europeo de excavadoras
Europa se perfila como la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.63 % hasta 2030, impulsada por la modernización de infraestructuras, la construcción de viviendas urbanas y las estrictas regulaciones sobre emisiones que aceleran los ciclos de reemplazo de equipos. El presupuesto alemán para infraestructuras, de 1.1 billones de dólares, y las iniciativas de infraestructura más amplias de la Unión Europea generan una demanda sostenida de equipos de movimiento de tierras en diversas categorías de proyectos. Las normas de emisiones de la Etapa V de la UE imponen costes de cumplimiento superiores a los 15 000 dólares por máquina, pero impulsan el avance tecnológico y la renovación de flotas, lo que beneficia a los fabricantes de equipos originales (OEM) con carteras de productos avanzadas. El enfoque de la región en la construcción urbana y los proyectos con limitaciones de espacio beneficia especialmente a los segmentos de excavadoras compactas y de radio de giro corto, mientras que el desarrollo de infraestructuras para energías renovables crea nuevas áreas de aplicación para equipos especializados.
El mercado de excavadoras en América y Oriente Medio y África
Norteamérica mantiene una demanda estable, impulsada por los 550 000 millones de dólares en nueva inversión de la Ley de Inversión en Infraestructura y Empleos, aunque la dinámica del mercado de alquiler altera los patrones tradicionales de propiedad y los requisitos de especificación de los equipos. La penetración del alquiler de equipos de construcción en la región, que se acerca al 56 %, genera un poder adquisitivo concentrado entre las principales empresas de alquiler, lo que influye en el desarrollo de productos y las estrategias de precios de los fabricantes de equipos originales (OEM). Sudamérica, Oriente Medio y África representan oportunidades emergentes a medida que los fabricantes de equipos originales (OEM) establecen la fabricación local para evitar la escalada arancelaria y atender la creciente demanda de infraestructura. Brasil y Sudáfrica lideran iniciativas de desarrollo regional que requieren un importante despliegue de equipos de movimiento de tierras.
Panorama competitivo
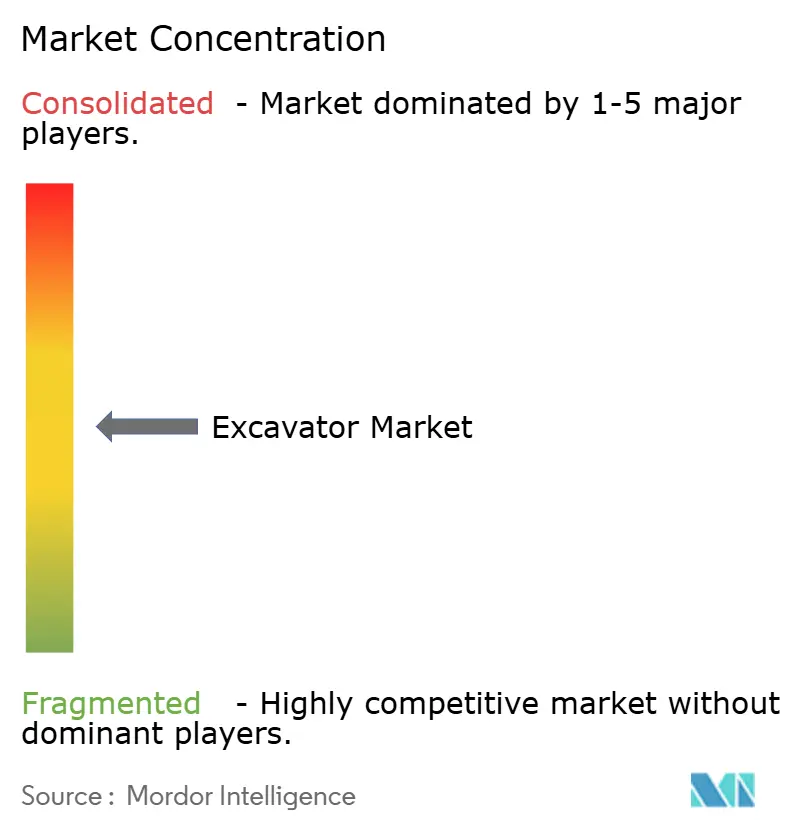
El mercado de excavadoras presenta una consolidación moderada, con fabricantes de equipos originales (OEM) consolidados que mantienen posiciones dominantes gracias a la diferenciación tecnológica y las redes de distribución globales, mientras que la competencia emergente se intensifica con la entrada de fabricantes chinos y especialistas en vehículos eléctricos en el segmento de equipos de construcción. Los patrones estratégicos priorizan la integración tecnológica, con los OEM invirtiendo fuertemente en electrificación, automatización y conectividad para diferenciar sus productos y captar flujos de ingresos en el mercado de accesorios mediante servicios basados en datos.
Surgen oportunidades en el sector de las excavadoras pesadas impulsadas por hidrógeno y los sistemas de operación autónoma, donde la aprobación regulatoria y la maduración tecnológica generan ventajas para los fabricantes innovadores. La aprobación del motor de combustión de hidrógeno de JCB para los mercados europeos representa una tecnología revolucionaria que podría revolucionar la competencia en propulsión, mientras que la alianza de 2.8 millones de dólares entre Liebherr y Fortescue demuestra el despliegue a gran escala de excavadoras eléctricas y autónomas en aplicaciones mineras.
Los patrones de adopción de tecnología favorecen a los OEM con fuertes capacidades de I+D y escala de fabricación, ya que la integración de características avanzadas requiere una inversión sustancial en el desarrollo de productos y herramientas de producción que los competidores más pequeños no pueden replicar fácilmente.
Líderes de la industria de excavadoras
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Maquinaria de construcción de Hitachi Co., Ltd.
-
Equipos de construcción Volvo AB
-
Liebherr International AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Fortescue Metals Group y Liebherr anunciaron una asociación de 2.8 millones de dólares para desplegar 475 máquinas de cero emisiones, incluidas 55 excavadoras eléctricas R 9400 E, creando así una de las flotas mineras de cero emisiones más grandes del mundo con sistemas de transporte autónomos e infraestructura de carga rápida.
- Septiembre de 2024: Fortescue Metals Group y Liebherr anunciaron una asociación de 2.8 millones de dólares para implementar 475 máquinas de cero emisiones, incluidas 55 excavadoras eléctricas R 9400 E, creando una de las flotas mineras de cero emisiones más grandes del mundo con sistemas de transporte autónomos e infraestructura de carga rápida.
Alcance del informe del mercado global de excavadoras
| Excavadoras de orugas |
| Excavadoras de ruedas |
| Excavadoras de radio de giro corto |
| Excavadoras de largo alcance |
| Otros |
| Motor de combustión interna |
| Hidráulico y Eléctrico |
| Hasta 20 toneladas |
| 20 a 40 toneladas |
| Por encima de 40 toneladas |
| Mini/Midi |
| Media |
| Ancha |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Excavadoras de orugas | |
| Excavadoras de ruedas | ||
| Excavadoras de radio de giro corto | ||
| Excavadoras de largo alcance | ||
| Otros | ||
| Por tipo de propulsión | Motor de combustión interna | |
| Hidráulico y Eléctrico | ||
| Por capacidad de peso | Hasta 20 toneladas | |
| 20 a 40 toneladas | ||
| Por encima de 40 toneladas | ||
| Clasificación por tamaño | Mini/Midi | |
| Media | ||
| Ancha | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué segmento de excavadoras está creciendo más rápido?
Las excavadoras de radio de giro corto se están expandiendo a una tasa compuesta anual del 9.84 %, lo que refleja la demanda de máquinas maniobrables en proyectos urbanos densos.
¿Qué proporción de excavadoras utilizan motores diésel hoy en día?
Los modelos diésel y otros modelos con motor de combustión interna aún representan el 78.06% de los envíos mundiales, aunque las variantes eléctricas están ganando participación rápidamente.
¿Por qué son importantes las empresas de alquiler para la demanda futura?
Las empresas de alquiler controlan ahora el 56% de las flotas de equipos de América del Norte, concentrando las decisiones de compra e impulsando a los fabricantes de equipos originales (OEM) hacia máquinas preparadas para telemática y de bajas emisiones.
¿Qué región se espera que registre el mayor crecimiento hasta 2030?
Europa lidera con una CAGR del 8.63% gracias a 1.1 billones de dólares en compromisos de infraestructura y estrictos estándares de emisiones de Etapa V.
¿Cuál es el principal riesgo de la materia prima para la rentabilidad del OEM?
Los precios volátiles del acero y de los materiales para baterías pueden hacer oscilar los márgenes de los fabricantes de equipos originales en más de 100 puntos básicos, lo que motiva la contratación de coberturas y contratos de suministro a largo plazo.


