

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
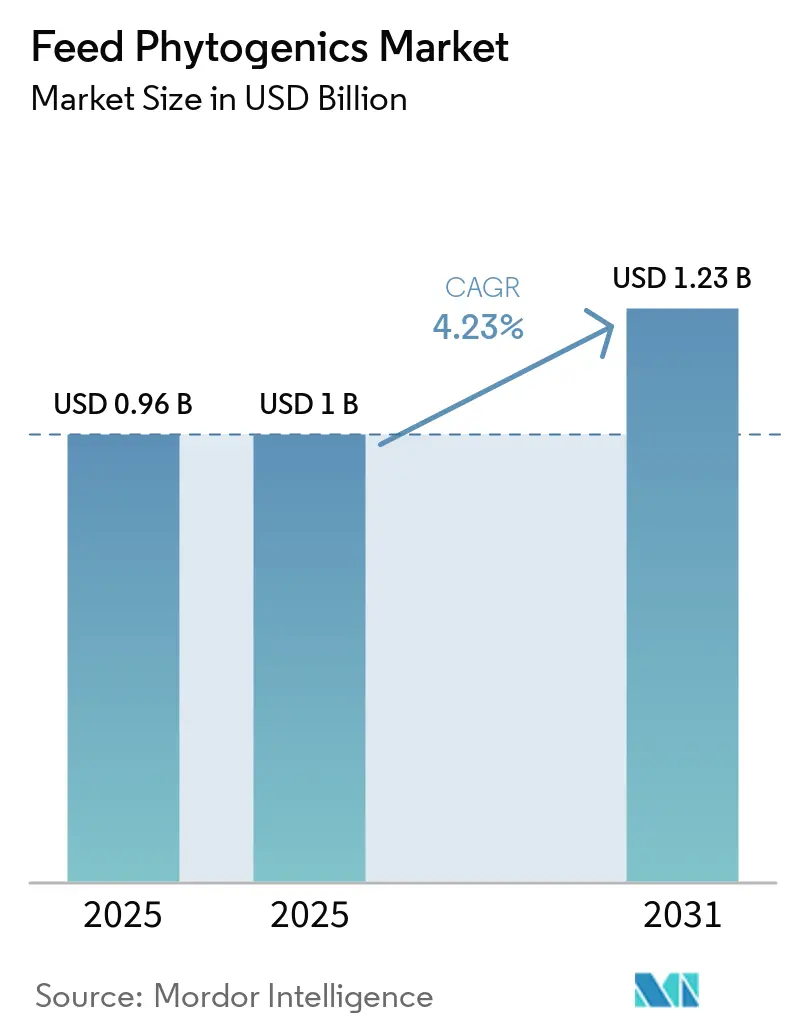
| Tamaño del mercado (2025) | USD 1 mil millones |
| Tamaño del mercado (2031) | USD 1.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fitogénicos para piensos por Mordor Intelligence
Se prevé que el mercado de fitogénicos para piensos aumente de 0.96 mil millones de dólares en 2025 a 1.00 mil millones de dólares en 2026 y alcance los 1.23 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.23% entre 2026 y 2031. Este mercado se está configurando principalmente por las restricciones más estrictas sobre los promotores del crecimiento antibióticos en los principales países productores de ganado y acuicultura, lo que está modificando de forma permanente las opciones de aditivos. La adopción va más allá del simple reemplazo de antibióticos, ya que los productores ahora utilizan mezclas fitogénicas para favorecer la salud intestinal, la eficiencia alimenticia y la calidad de la canal en una sola formulación. El mercado de fitogénicos para piensos también se beneficia de una mayor demanda de proteína animal libre de residuos, especialmente a medida que los minoristas y los compradores del sector de la restauración establecen estándares de abastecimiento más estrictos. La competencia sigue siendo moderada, y los líderes mundiales se benefician de una escala significativa. Sin embargo, los formuladores regionales y los extractores botánicos especializados continúan aprovechando las oportunidades en aplicaciones de nicho. La volatilidad en los costos de las materias primas y las definiciones regulatorias inconsistentes dificultan una adopción más rápida. Los avances en microencapsulación y administración precisa están mejorando la viabilidad comercial de esta categoría en sistemas de producción sensibles a los costos.
Conclusiones clave del informe
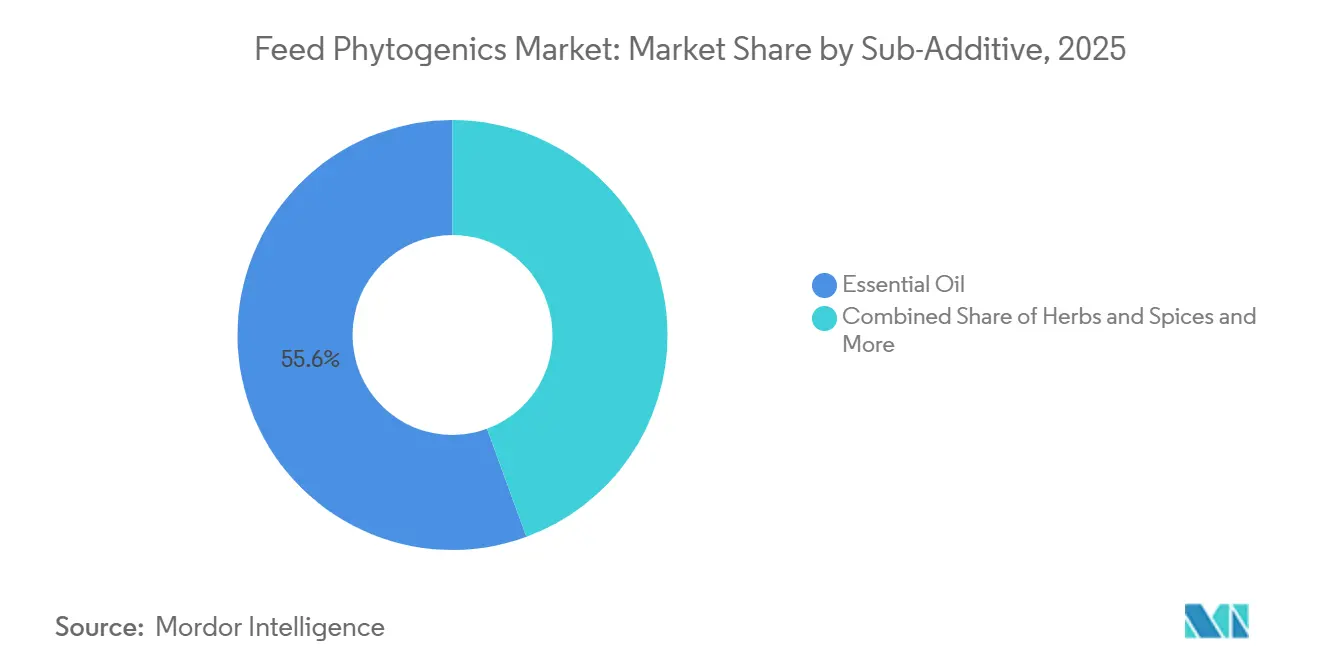
- Por subaditivos, los aceites esenciales constituyen el segmento más grande, acaparando el 55.6% de la cuota de mercado de fitogénicos para piensos en 2025, mientras que las hierbas y especias son el segmento de más rápido crecimiento, con una proyección de crecimiento anual compuesto del 4.1% entre 2026 y 2031.
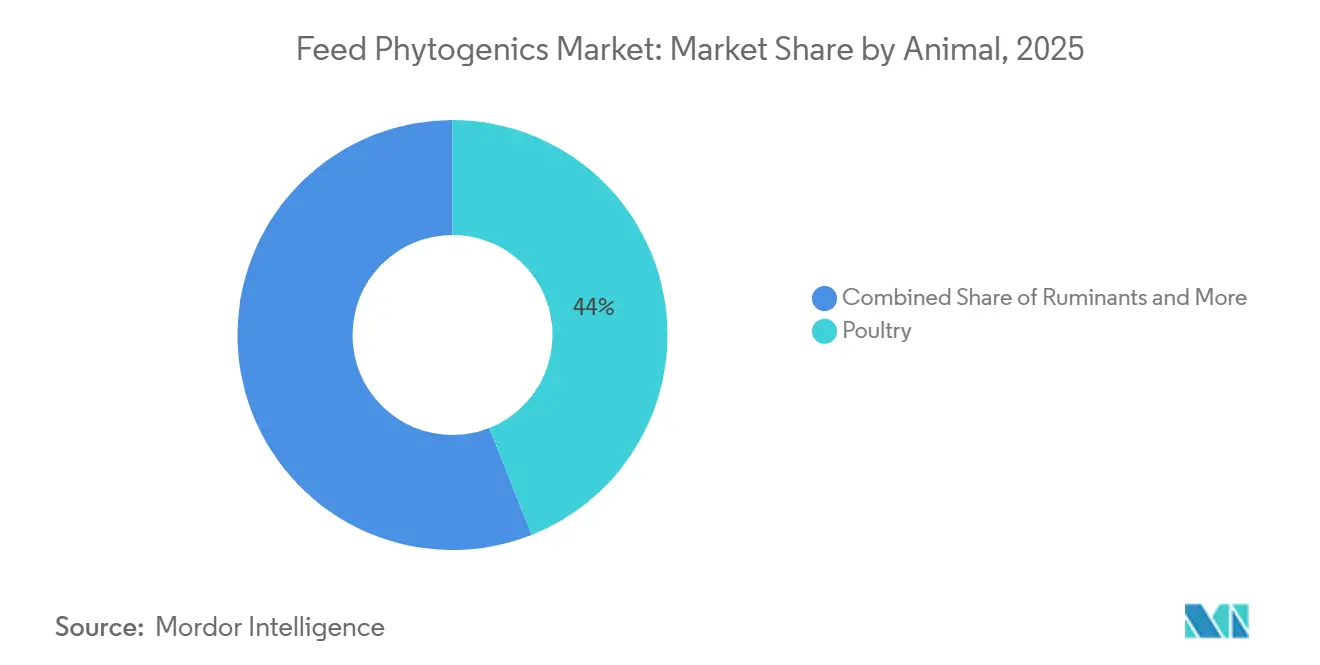
- Por tipo de animal, las aves de corral constituyen el segmento más grande, acaparando el 44.0% del mercado de fitogénicos para piensos en 2025, mientras que la acuicultura es el segmento de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 8.5% entre 2026 y 2031.
- Geográficamente, Asia-Pacífico es la región más grande, representando el 23.8% de la cuota de mercado de fitogénicos para piensos en 2025, mientras que América del Norte es la región de más rápido crecimiento, con una previsión de expansión a una tasa de crecimiento anual compuesta (CAGR) del 3.5% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fitogénicos para piensos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eliminación gradual, mediante regulación, de los promotores del crecimiento antibióticos. | + 1.2% | Global, con una evolución política más rápida en la Unión Europea, China, India y Estados Unidos. | Corto plazo (≤ 2 años) |
| Demanda de proteínas libres de residuos | + 0.7% | Global, con presencia concentrada en Norteamérica, Europa y los mercados urbanos de Asia-Pacífico. | Mediano plazo (2-4 años) |
| La avicultura se centra en la eficiencia alimenticia y la salud intestinal. | + 0.6% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Validación de la eficacia y ciencia de la formulación | + 0.5% | Global | Mediano plazo (2-4 años) |
| Microencapsulación y dosificación de precisión | + 0.4% | Global, con una adopción más temprana en Europa y América del Norte. | Mediano plazo (2-4 años) |
| Programas de metano en rumiantes | + 0.2% | Europa, Oceanía, América del Norte y repercusiones en Brasil. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Eliminación gradual, mediante regulaciones, de los promotores del crecimiento antibióticos.
Las restricciones gubernamentales sobre el uso de antibióticos veterinarios siguen transformando el interés por los aditivos botánicos en una demanda comercial real en el mercado de fitogénicos para piensos. La Agencia Europea de Medicamentos informó que la Comisión Europea ha establecido objetivos como parte de sus esfuerzos para abordar la resistencia a los antimicrobianos, incluyendo una meta ambiciosa de reducir las ventas totales de antimicrobianos en la Unión Europea para animales de granja y en acuicultura en un 50 % para 2030 [1] Fuente: Agencia Europea de Medicamentos, “Vigilancia Europea del Consumo de Antimicrobianos Veterinarios — Informe Anual de Vigilancia 2024”, Agencia Europea de Medicamentos, ema.europa.eu . India también avanzó con restricciones que entraron en vigor en abril de 2025, lo que impulsó una de las mayores bases de producción de pollos de engorde y acuicultura del mundo. A medida que estas normas nacionales se expanden a diferentes ritmos, las empresas multinacionales de piensos están descubriendo que las formulaciones fitogénicas de amplio espectro son más fáciles de gestionar que las aprobaciones de antibióticos que varían según la jurisdicción.
Demanda de proteínas libres de residuos
El mercado de fitogénicos para piensos también se ve impulsado por la demanda de carne, huevos, lácteos y productos acuícolas libres de residuos por parte de minoristas y empresas de servicios de alimentación. Para 2025, los requisitos de abastecimiento libre de antibióticos se habían integrado aún más en los estándares de adquisición habituales en Norteamérica y Europa, lo que obligó a los proveedores a respaldar esta afirmación en la alimentación animal. Un estudio de 2025 publicado en Frontiers in Veterinary Science reveló que los fitogénicos modulan la microbiota intestinal y la función inmunitaria en aves de corral comerciales, lo que justifica su uso en programas de mejora del rendimiento vinculados a la producción libre de residuos. Los productores que asumen el coste del aditivo suelen recuperarlo mediante precios superiores o una mayor aceptación por parte de los compradores en los canales libres de antibióticos. Esto genera una demanda más duradera que un ciclo de reemplazo corto, ya que la señal de compra proviene cada vez más de la adquisición de proteínas en etapas posteriores de la cadena de suministro, en lugar de solo de los proveedores de aditivos para piensos.
Avicultura centrada en la eficiencia alimenticia y la salud intestinal
La avicultura sigue siendo el principal mercado de fitogénicos para piensos, ya que los productores de pollos de engorde y ponedoras presentan los argumentos más claros para su adopción. Un estudio publicado en Poultry Science en 2025 demostró que una mezcla de fitogénicos al 0.25 % de la dieta mejoró el ancho de las vellosidades intestinales en un 5.3 %, la altura de las vellosidades en un 4.8 % y la superficie de absorción en un 12.5 % en pollos de engorde comerciales. Este tipo de resultados medidos son importantes porque los equipos de nutrición avícola necesitan datos reproducibles antes de ampliar su inclusión en sistemas integrados. A medida que aumenta la evidencia científica, los programas de promotores del crecimiento más antiguos se vuelven más difíciles de defender, mientras que los productos fitogénicos pueden demostrar tanto valor biológico como comercial.
Validación de la eficacia y ciencia de la formulación
Un proceso de evaluación de la eficacia más estructurado está reforzando la confianza en el mercado de fitogénicos para piensos, especialmente en regiones que utilizan las normas europeas como referencia. La Autoridad Europea de Seguridad Alimentaria (EFSA) publicó en 2024 una guía sobre la eficacia de los aditivos para piensos, estableciendo un marco más claro para evaluar y documentar las declaraciones fitogénicas en la Unión Europea. Este marco ha dado lugar a nuevas autorizaciones, como el aceite esencial de corteza de canela en 2024 y el aceite esencial de cajeput en 2025 para su uso en diversas especies. A medida que más productos superan este tipo de revisión, el registro en otros mercados puede agilizarse, ya que la aprobación de la Unión Europea suele ser una señal práctica de calidad más allá de Europa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas y sobreprecio de costes | -0.6% | Global, con mayor sensibilidad en el sudeste asiático y América Latina. | Corto plazo (≤ 2 años) |
| Fragmentación regulatoria | -0.5% | Global, especialmente donde divergen las normas de la Unión Europea, Estados Unidos y la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Capacidad limitada de encapsulación y procesamiento por contrato. | -0.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Variabilidad del suministro botánico y presión sobre la trazabilidad | -0.2% | Regiones de abastecimiento del Mediterráneo, el sur de Asia y los Andes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas y prima de costos
La volatilidad de los precios de las materias primas sigue siendo uno de los principales obstáculos para una mayor adopción de fitogénicos en la alimentación animal. A diferencia de los aditivos sintéticos, los aceites esenciales y los extractos botánicos dependen de los ciclos de cultivo, las condiciones climáticas, los volúmenes de cosecha y las interrupciones en el suministro en las regiones agrícolas. En los sistemas ganaderos sensibles a los costos, incluso un aumento moderado en los precios de los insumos botánicos puede llevar a los compradores a optar por alternativas sintéticas más económicas. El problema es más acuciante en el sudeste asiático y América Latina, donde la alimentación animal ya representa una gran parte del costo total de producción. Dado que la mayoría de las plantas aromáticas no se cubren activamente mediante contratos de futuros estandarizados, los compradores aún disponen de pocas herramientas para gestionar el riesgo de precio en ciclos de adquisición más largos.
Fragmentación regulatoria
El mercado de fitogénicos para piensos también se enfrenta a una carga de cumplimiento normativo, ya que las jurisdicciones aún carecen de una definición única para los productos fitogénicos. Una fórmula que se considera un aromatizante en un país puede ser evaluada como aditivo zootécnico o medicamento en otro, lo que modifica los requisitos de evidencia y etiquetado. El Reglamento (UE) 2025/2575 retiró la autorización de más de 30 sustancias botánicas del registro de aditivos para piensos de la UE, lo que generó una presión inmediata sobre la cartera de productos de los proveedores afectados. Este tipo de reajuste normativo eleva los costes recurrentes de cumplimiento para las empresas que mantienen registros en múltiples mercados. Además, favorece a las empresas más grandes con mayor capacidad en materia de asuntos regulatorios y dificulta la expansión internacional para los desarrolladores más pequeños.
Análisis de segmento
Por Sub Additive: Los aceites esenciales lideran el mercado, las hierbas y especias ganan terreno.
Los aceites esenciales como aditivos secundarios representaron el 55.6 % del mercado de fitogénicos para piensos en 2025, convirtiéndose en el segmento más grande. Este predominio se atribuye a su uso comercial de larga data y a sus propiedades antimicrobianas, antioxidantes y de apoyo digestivo bien establecidas. El timol y el carvacrol, derivados del tomillo y el orégano, siguen siendo fundamentales en las formulaciones comerciales a base de aceites esenciales. Su atractivo se mantiene fuerte en las dietas para animales monogástricos, donde la respuesta está mejor documentada y es más fácil vincularla con los resultados de producción. Esta base de evidencia contribuye a consolidar a los aceites esenciales en una posición central en el mercado de fitogénicos para piensos, incluso a medida que nuevos tipos de productos ganan popularidad.
Las hierbas y especias constituyen el segmento de mayor crecimiento, con una proyección de crecimiento anual compuesto del 4.1 % entre 2026 y 2031. El mercado se ve impulsado por las ventajas en costes y la creciente investigación que respalda las propiedades bioactivas de estos productos. El aceite de orégano domina las aplicaciones de aceites esenciales debido a su eficacia antimicrobiana comprobada, mientras que los aceites de tomillo y romero están ganando popularidad en los mercados europeos tras las aprobaciones de la Autoridad Europea de Seguridad Alimentaria (EFSA) en 2024. Las oleorresinas se utilizan en aplicaciones especializadas que requieren compuestos bioactivos concentrados, en particular en piensos para acuicultura, donde la estabilidad en agua es un factor crítico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Animal: Las aplicaciones avícolas impulsan la adopción comercial
La avicultura es el segmento más grande, capturando el 44.0% del mercado de fitogénicos para piensos en 2025, lo que lo convierte en el segmento animal principal, ya que los pollos de engorde y las gallinas ponedoras tienen la mayor experiencia comercial con aditivos fitogénicos. Los datos de formulación específicos para cada especie están más desarrollados en la avicultura que en cualquier otro segmento, lo que reduce el riesgo de adopción para los integradores. Los cerdos siguen siendo el segundo segmento más grande, donde los fitogénicos se utilizan tanto para reemplazar los promotores del crecimiento antibióticos como para el apoyo intestinal después del destete. Los rumiantes están avanzando más lentamente, pero la encapsulación está ayudando a proteger los bioactivos de las condiciones ruminales que antes limitaban la categoría.
La acuicultura es el segmento de mayor crecimiento, con una proyección de crecimiento anual compuesto del 8.5 % entre 2026 y 2031, lo que lo convierte en el segmento animal de mayor crecimiento. Este crecimiento está ligado a la creciente resistencia a los tratamientos sintéticos contra los piojos de mar, al mayor interés en la certificación de acuicultura libre de antibióticos y al uso más extendido de compuestos derivados de plantas para el apoyo intestinal e inmunológico. El desarrollo comercial también está mejorando, ya que los proveedores diseñan productos específicamente para sistemas de alimentación de peces y camarones, en lugar de adaptar formulaciones para ganado. Esta combinación está ampliando el papel del mercado de fitogénicos para piensos más allá de las aves de corral y los cerdos, aportando un mayor equilibrio a la mezcla animal a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
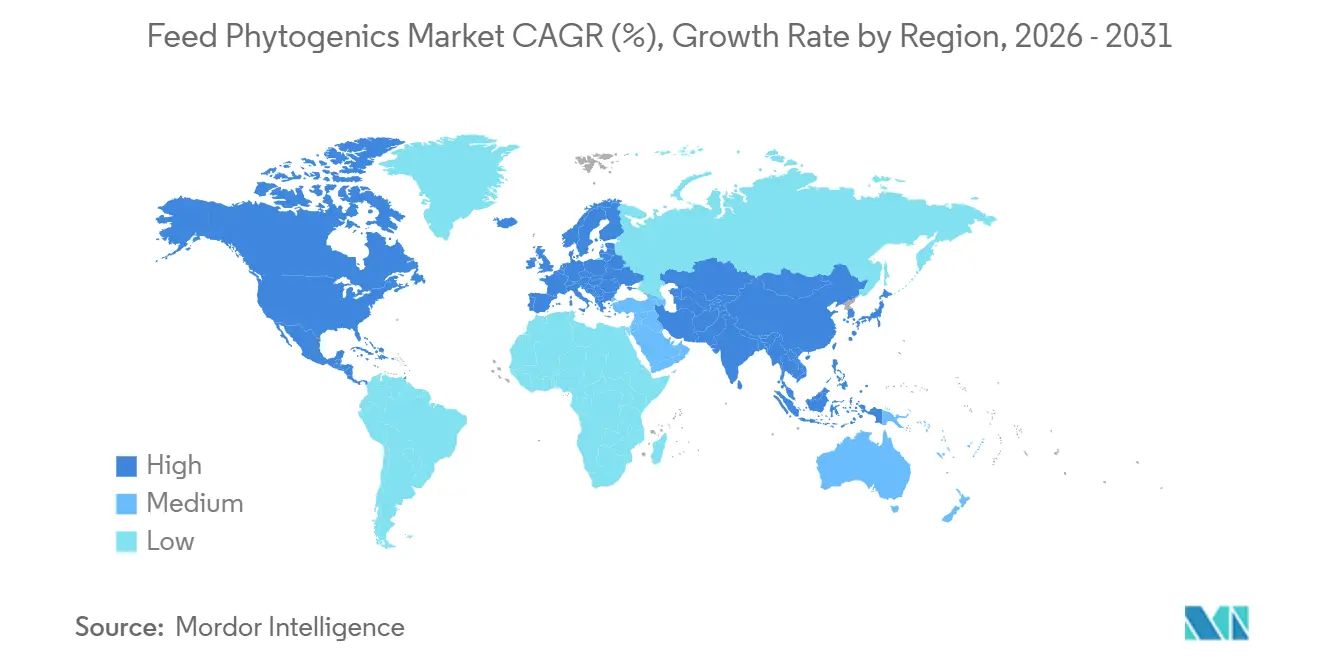
APAC Feed Phytogenics Market
Asia-Pacífico es la región más grande, representando el 23.8% de la cuota de mercado de fitogénicos para piensos en 2025. China, India, Vietnam y Tailandia combinan una gran producción avícola y porcina con expectativas más estrictas para el uso de antibióticos. El amplio impulso de China hacia la modernización agrícola y la prohibición de antibióticos de India para 2024, efectiva a partir de abril de 2025, están reforzando la adopción desde diferentes ángulos políticos. Un estudio de 2025 en Veterinary Sciences informó una mejora del 21% en la ganancia diaria promedio en pollos de engorde comerciales chinos de plumas blancas alimentados con una fórmula fitogénica, proporcionando a la región evidencia local más sólida para la adopción [2] Fuente: J. Blue et al., “Phytogenic Blends Improve Feed Conversion Ratios Under Necrotic Enteritis Challenge in Commercial Broilers,” Poultry, mdpi.com . Asia-Pacífico también es importante para la acuicultura, donde los proveedores están desarrollando productos para sistemas de camarones y peces que necesitan una entrega más específica y apoyo de bioseguridad.
Mercado de fitogénicos para piensos de América del Norte
América del Norte es la región de mayor crecimiento, con una previsión de expansión a una tasa de crecimiento anual compuesta (TCAC) del 3.5 % entre 2026 y 2031. La Directiva sobre Alimentos para Animales de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y las restricciones estatales en California han generado apoyo regulatorio para las alternativas naturales. Además, los requisitos de abastecimiento sin antibióticos de las principales cadenas de supermercados están incentivando a los productores a implementar soluciones fitogénicas, lo que permite obtener precios superiores que compensan el mayor costo de los ingredientes. En Canadá, el sector ganadero orgánico impulsa la demanda de aditivos para piensos naturales certificados, mientras que la industria avícola mexicana, orientada a la exportación, está adoptando fitogénicos para cumplir con los requisitos de los compradores internacionales.
MEA and South America Feed Phytogenics Market
Sudamérica está adquiriendo mayor relevancia a medida que Brasil y Argentina vinculan la producción ganadera a gran escala con un creciente interés en soluciones de alimentación sostenibles, especialmente para rumiantes. Oriente Medio y África siguieron siendo los contribuyentes regionales más pequeños en 2025, pero las inversiones en seguridad alimentaria nacional y la producción avícola integrada verticalmente están sentando las bases para el crecimiento a mediano plazo del mercado de fitogénicos para piensos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
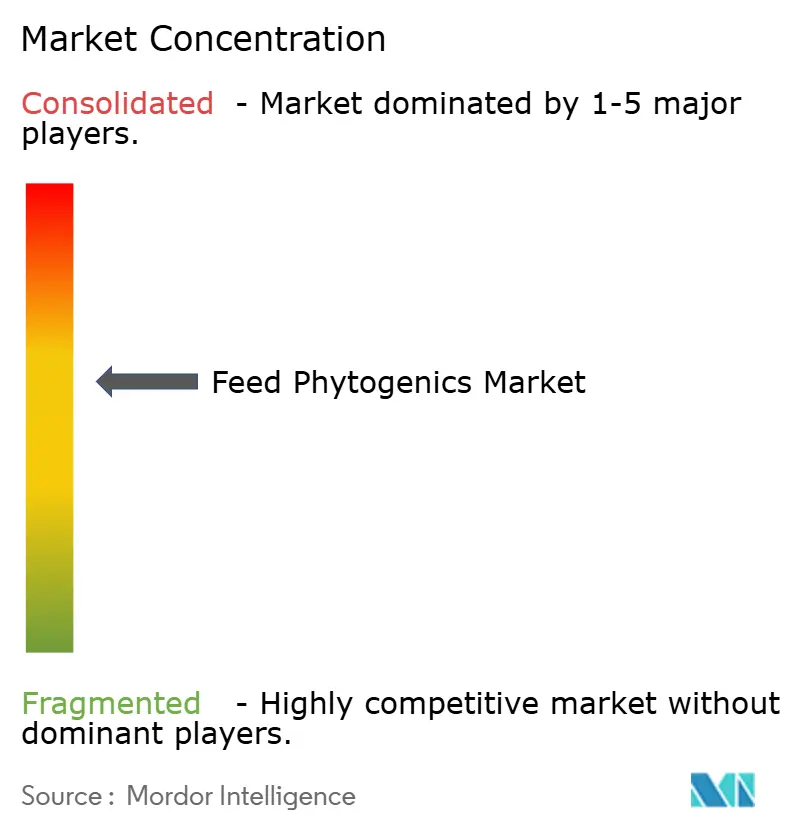
El mercado de fitogénicos para piensos está moderadamente consolidado, con las cinco principales empresas como Adisseo, IFF (Danisco Animal Nutrition), Land O'Lakes, DSM-Firmenich AG y Cargill, Incorporated que representan una participación significativa de las ventas globales. DSM-Firmenich AG consolidó su posición de liderazgo tras la fusión de DSM y Firmenich en 2023, centrando las inversiones en soluciones fitogénicas de alto crecimiento y plataformas de nutrición de precisión [3] Fuente: DSM-Firmenich, “Informe anual 2024”, DSM-Firmenich, dsm-firmenich.com . Cargill, Incorporated mejoró su presencia en el mercado al integrar la experiencia botánica de Delacon Biotechnik GmbH en su extensa red de distribución global, manteniendo su posición entre los principales participantes de la industria.
La diferenciación competitiva depende cada vez más de métodos de extracción patentados, tecnologías de encapsulación y sistemas de administración avanzados. La actividad de patentes relacionada con la encapsulación de aceites esenciales termoestables experimentó un notable aumento en 2024, con DSM-Firmenich AG y Kemin Industries, Inc. presentando múltiples solicitudes para mejorar la estabilidad, la biodisponibilidad y el rendimiento de los piensos. Las principales empresas están intensificando sus esfuerzos de investigación y desarrollo (I+D) para crear aditivos fitogénicos innovadores para piensos, impulsadas por la creciente demanda de alternativas a los antibióticos en la nutrición animal. Los participantes de la industria también colaboran con universidades e instituciones de investigación para validar las afirmaciones de eficacia mediante ensayos científicamente rigurosos. Las aprobaciones de organismos reguladores como la Autoridad Europea de Seguridad Alimentaria (EFSA) y la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) se reconocen como fundamentales para mejorar la credibilidad en el mercado global y la aceptación regulatoria.
A nivel regional, las empresas emergentes se centran en nichos de mercado específicos, como mezclas fitogénicas para acuicultura y tecnologías portadoras basadas en lignina, diseñadas para atraer a clientes preocupados por la sostenibilidad. La resiliencia de la cadena de suministro se está convirtiendo en un factor competitivo clave, y los fabricantes establecen alianzas estratégicas con destiladores de aceites esenciales en India y Vietnam para asegurar un suministro estable y competitivo de materias primas. Estas alianzas permiten a las empresas mitigar la volatilidad de los costos, garantizar la disponibilidad de ingredientes durante todo el año y mantener una potencia constante del producto a lo largo de los ciclos de producción estacionales.
Líderes de la industria de fitogénicos alimentarios
Adisseo
IFF (Nutrición Animal de Danisco)
Land O'Lakes
DSM-Firmenich AG
Cargill, Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: DSM-Firmenich anunció que ha acordado la venta de su división de Nutrición y Salud Animal (ANH) a CVC, una gestora global de mercados privados. ANH es un proveedor global de soluciones científicas para la nutrición y la salud animal. Su cartera de productos incluye vitaminas, premezclas y aditivos para piensos, como fitogénicos, que mejoran la salud, el rendimiento, la eficiencia alimenticia y la sostenibilidad en la producción ganadera.
- Marzo de 2025: HealthTech Bioactives se asoció con Abolis Biotechnologies para desarrollar conjuntamente rutas de fermentación de precisión para activos fitogénicos de alto valor, con el objetivo de proteger a los clientes de las fluctuaciones de precios de los productos botánicos crudos y al mismo tiempo igualar los perfiles de compuestos naturales.
- Enero de 2025: La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) introdujo el marco de Consulta sobre Ingredientes para Alimentos de Origen Animal (AFIC, por sus siglas en inglés), creando una vía regulatoria provisional para nuevos ingredientes para piensos tras la expiración del acuerdo entre la FDA y la Asociación Estadounidense de Funcionarios de Control de Alimentos para Animales (AAFCO, por sus siglas en inglés). Esto es significativo para el mercado de fitogénicos para piensos, ya que ofrece a las empresas un proceso más claro para consultar con los organismos reguladores sobre la seguridad y la comercialización de ingredientes en los Estados Unidos.
Alcance del informe del mercado global de fitogénicos para piensos
Los fitogénicos para piensos son compuestos bioactivos naturales derivados de plantas que se añaden al alimento animal para mejorar el crecimiento, la digestión, la inmunidad y la salud general de los animales. El informe de mercado de fitogénicos para piensos se segmenta por subaditivo (aceites esenciales, hierbas y especias, y otros fitogénicos), por animal (acuicultura, aves de corral, rumiantes, cerdos y otros animales) y por región geográfica (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Sub Aditivo
| Aceite esencial |
| Hierbas especias |
| Otros fitogénicos |
Animal
| Aquaculture | Peces |
| Shrimp | |
| Otras especies de acuicultura | |
| Avicultura | Pollos de engorde (broiler) |
| Capa | |
| Otras aves de corral | |
| Rumiantes | Ganado vacuno |
| Vacas lecheras | |
| Otros rumiantes | |
| Cerdo | |
| Otros animales |
Geografía
| África | Egipto |
| Kenia | |
| Sudáfrica | |
| Resto de Africa | |
| Asia-Pacífico | Australia |
| China | |
| India | |
| Indonesia | |
| Japan | |
| Philippines | |
| South Korea | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Netherlands | |
| Russia | |
| España | |
| Turquía | |
| Reino Unido | |
| El resto de Europa | |
| Medio Oriente | Irán |
| Saudi Arabia | |
| Resto de Medio Oriente | |
| Norteamérica | Canada |
| Mexico | |
| Estados Unidos | |
| Resto de américa del norte | |
| Sudamérica | Argentina |
| Brazil | |
| Chile | |
| Resto de Sudamérica |
| Sub Aditivo | Aceite esencial | |
| Hierbas especias | ||
| Otros fitogénicos | ||
| Animal | Aquaculture | Peces |
| Shrimp | ||
| Otras especies de acuicultura | ||
| Avicultura | Pollos de engorde (broiler) | |
| Capa | ||
| Otras aves de corral | ||
| Rumiantes | Ganado vacuno | |
| Vacas lecheras | ||
| Otros rumiantes | ||
| Cerdo | ||
| Otros animales | ||
| Geografía | África | Egipto |
| Kenia | ||
| Sudáfrica | ||
| Resto de Africa | ||
| Asia-Pacífico | Australia | |
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Philippines | ||
| South Korea | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| Netherlands | ||
| Russia | ||
| España | ||
| Turquía | ||
| Reino Unido | ||
| El resto de Europa | ||
| Medio Oriente | Irán | |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| Norteamérica | Canada | |
| Mexico | ||
| Estados Unidos | ||
| Resto de américa del norte | ||
| Sudamérica | Argentina | |
| Brazil | ||
| Chile | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Las funciones - Para el estudio, se considera que los aditivos alimentarios son productos fabricados comercialmente que se utilizan para mejorar características como el aumento de peso, el índice de conversión alimenticia y el consumo de alimento cuando se administran en proporciones adecuadas.
- REVENDEDORES - Las empresas dedicadas a la reventa de aditivos para piensos sin valor añadido han sido excluidas del ámbito del mercado, para evitar una doble contabilización.
- CONSUMIDORES FINALES - Los fabricantes de piensos compuestos se consideran consumidores finales en el mercado estudiado. El ámbito de aplicación excluye a los agricultores que compran aditivos para piensos para utilizarlos directamente como suplementos o premezclas.
- CONSUMO INTERNO EMPRESA - Las empresas que se dedican a la producción de piensos compuestos, así como a la fabricación de aditivos para piensos, forman parte del estudio. Sin embargo, al estimar los tamaños del mercado, se ha excluido el consumo interno de aditivos para piensos por parte de dichas empresas.
| Palabra clave | Definición |
|---|---|
| Aditivos alimentarios | Los aditivos alimentarios son productos utilizados en la nutrición animal con el fin de mejorar la calidad de los piensos y la calidad de los alimentos de origen animal, o para mejorar el rendimiento y la salud de los animales. |
| Probióticos | Los probióticos son microorganismos introducidos en el organismo por sus cualidades beneficiosas. (Mantiene o restaura las bacterias beneficiosas para el intestino). |
| Antibióticos | El antibiótico es un fármaco que se utiliza específicamente para inhibir el crecimiento de bacterias. |
| Prebióticos | Un ingrediente alimentario no digerible que promueve el crecimiento de microorganismos beneficiosos en los intestinos. |
| Antioxidantes | Los antioxidantes son compuestos que inhiben la oxidación, una reacción química que produce radicales libres. |
| Fitogénicos | Los fitógenos son un grupo de promotores del crecimiento naturales y no antibióticos derivados de hierbas, especias, aceites esenciales y oleorresinas. |
| vitaminas | Las vitaminas son compuestos orgánicos necesarios para el crecimiento y mantenimiento normales del cuerpo. |
| Metabolismo | Un proceso químico que ocurre dentro de un organismo vivo para mantener la vida. |
| aminoácidos | Los aminoácidos son los componentes básicos de las proteínas y desempeñan un papel importante en las vías metabólicas. |
| enzimas | La enzima es una sustancia que actúa como catalizador para provocar una reacción bioquímica específica. |
| Resistencia antimicrobiana | La capacidad de un microorganismo para resistir los efectos de un agente antimicrobiano. |
| Antimicrobiano | Destruir o inhibir el crecimiento de microorganismos. |
| equilibrio osmótico | Es un proceso de mantener el equilibrio de sal y agua a través de las membranas dentro de los fluidos del cuerpo. |
| Bacteriocina | Las bacteriocinas son toxinas producidas por bacterias para inhibir el crecimiento de cepas bacterianas similares o estrechamente relacionadas. |
| Biohidrogenación | Es un proceso que ocurre en el rumen de un animal en el que las bacterias convierten los ácidos grasos insaturados (USFA) en ácidos grasos saturados (SFA). |
| Rancidez oxidativa | Es una reacción de los ácidos grasos con el oxígeno, que generalmente provoca olores desagradables en los animales. Para prevenirlos, se agregaron antioxidantes. |
| Micotoxicosis | Cualquier condición o enfermedad causada por toxinas fúngicas, principalmente por contaminación del alimento animal con micotoxinas. |
| Micotoxinas | Las micotoxinas son compuestos tóxicos que son producidos naturalmente por ciertos tipos de mohos (hongos). |
| Probióticos de alimentación | Los complementos alimenticios microbianos afectan positivamente el equilibrio microbiano gastrointestinal. |
| Levadura probiótica | Alimente con levadura (hongos unicelulares) y otros hongos utilizados como probióticos. |
| Enzimas alimentarias | Se utilizan para complementar las enzimas digestivas del estómago de un animal para descomponer los alimentos. Las enzimas también garantizan que se mejore la producción de carne y huevos. |
| Desintoxicantes de micotoxinas | Se utilizan para prevenir el crecimiento de hongos y evitar que el moho dañino sea absorbido en el intestino y la sangre. |
| Alimentar con antibióticos | Se utilizan tanto para la prevención y el tratamiento de enfermedades como para un rápido crecimiento y desarrollo. |
| Alimentar con antioxidantes | Se utilizan para proteger el deterioro de otros nutrientes del alimento, como grasas, vitaminas, pigmentos y agentes aromatizantes, brindando así seguridad nutricional a los animales. |
| Fitogénicos para piensos | Los fitógenos son sustancias naturales que se agregan a la alimentación del ganado para promover el crecimiento, ayudar en la digestión y actuar como agentes antimicrobianos. |
| Alimentar con vitaminas | Se utilizan para mantener la función fisiológica normal y el crecimiento y desarrollo normal de los animales. |
| Sabores alimentarios y edulcorantes | Estos sabores y edulcorantes ayudan a enmascarar sabores y olores durante los cambios de aditivos o medicamentos y los hacen ideales para dietas animales en transición. |
| Acidificantes para piensos | Los acidificantes de piensos son ácidos orgánicos que se incorporan al pienso con fines nutricionales o conservantes. Los acidificantes mejoran la congestión y el equilibrio microbiológico en los tractos alimentario y digestivo del ganado. |
| Minerales de alimentación | Los minerales de los piensos desempeñan un papel importante en las necesidades dietéticas habituales de los piensos animales. |
| Carpetas de alimentación | Los aglutinantes alimentarios son los agentes aglutinantes que se utilizan en la fabricación de productos alimentarios seguros para animales. Realza el sabor de los alimentos y prolonga el período de almacenamiento del pienso. |
| Términos clave | Abreviatura |
| LSDV | Virus de la enfermedad de la piel grumosa |
| PPA | Peste Porcina Africana |
| GPA | Antibióticos promotores del crecimiento |
| NSP | Polisacáridos sin almidón |
| AGPI | Ácido graso poliinsaturado |
| Afs | Aflatoxinas |
| AGP | Promotores de crecimiento antibióticos |
| fao | La Organización de las Naciones Unidas para la Agricultura y la Alimentación |
| USDA | El Departamento de Agricultura de los Estados Unidos |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




