

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
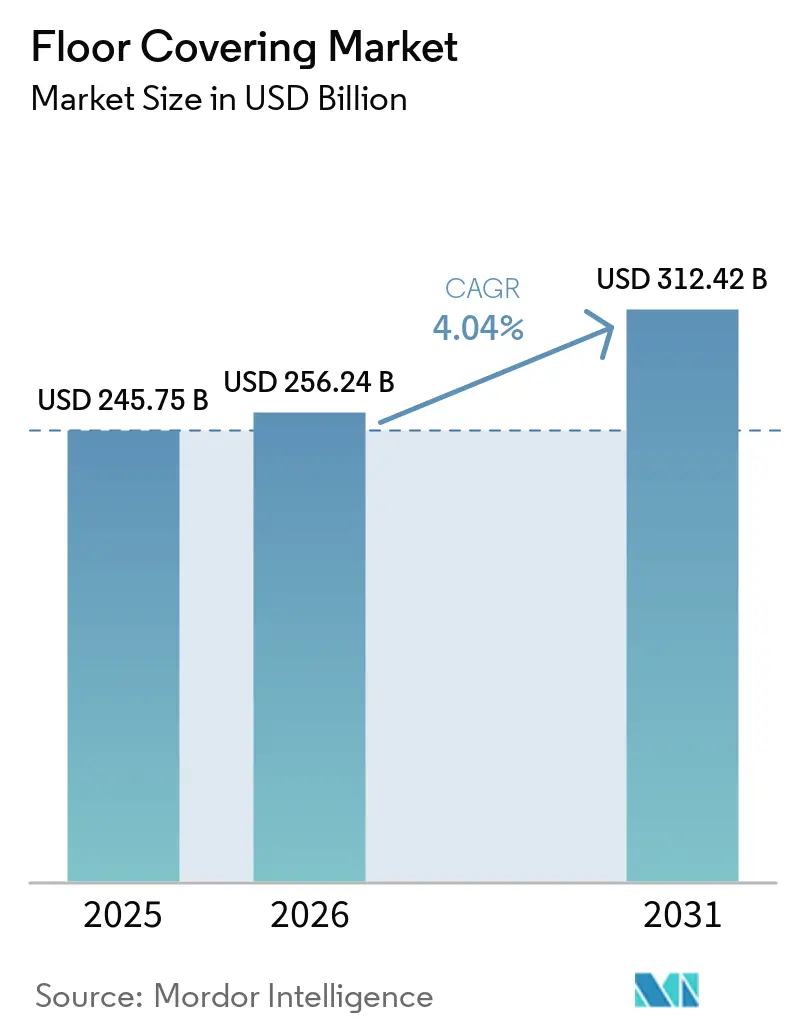
| Tamaño del mercado (2026) | USD 256.24 mil millones |
| Tamaño del mercado (2031) | USD 312.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.04% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos de suelos por Mordor Intelligence
El mercado de revestimientos para suelos alcanzó los 245.75 millones de dólares en 2025, con una previsión de 256.24 millones en 2026 y un crecimiento proyectado de 312.42 millones en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 4.04% entre 2026 y 2031. El crecimiento de este mercado se equilibra entre la innovación constante de productos y los ciclos cambiantes del mercado final. Los formatos de vinilo y núcleo rígido están ganando cuota de mercado gracias a su rápida instalación y su resistencia a la humedad. Se prevé que la demanda comercial supere a la residencial, ya que la modernización de los sectores sanitario y educativo impulsa la necesidad de superficies duraderas e higiénicas, mientras que los estándares de oficinas y comercios minoristas se orientan hacia sistemas flexibles y de bajo mantenimiento. Las cadenas de suministro del mercado siguen regionalizándose debido a la presión arancelaria, con una mayor capacidad de producción nacional que reduce los plazos de entrega y mitiga las fluctuaciones de costes. La visualización digital y los modelos de compra online con recogida en tienda reducen los plazos de selección e instalación, lo que favorece la gestión por parte de contratistas en proyectos de mayor envergadura y con plazos de entrega ajustados.
Conclusiones clave del informe
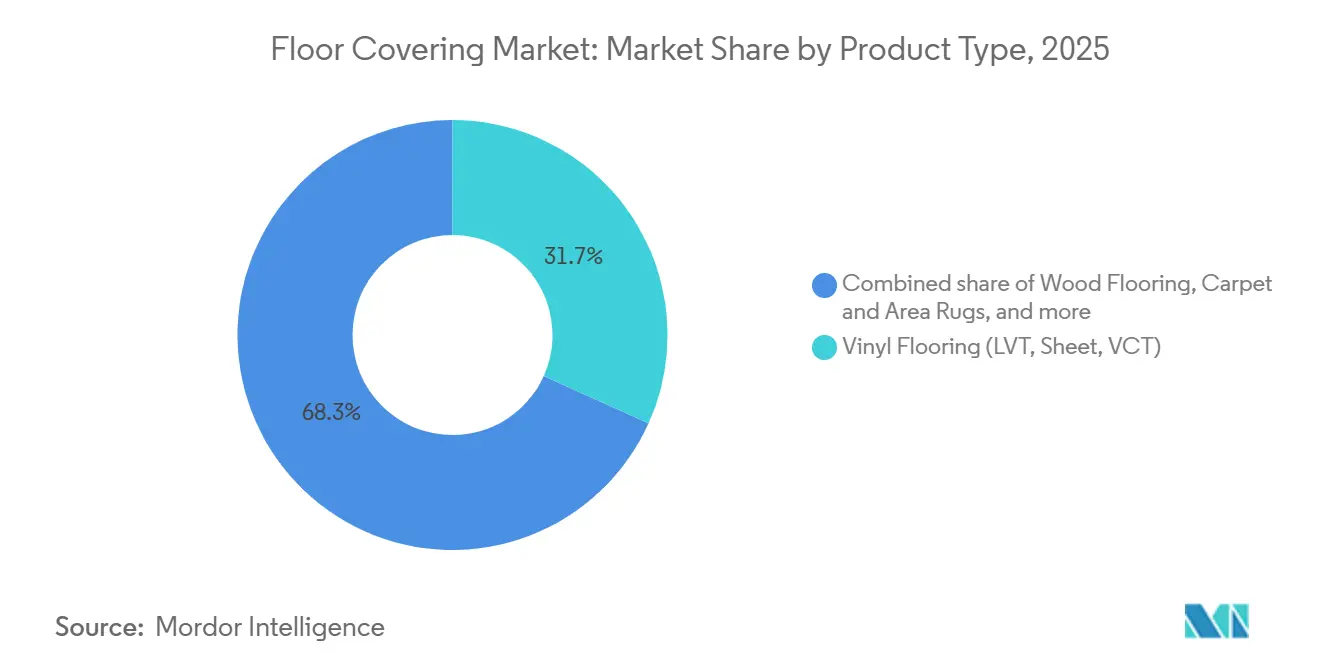
- Por tipo de producto, los pisos de vinilo lideraron con una participación del 31.73 % en 2025 en el mercado de revestimientos de pisos, mientras que se pronostica que las baldosas de vinilo de lujo se expandirán a una CAGR del 6.13 % hasta 2031.
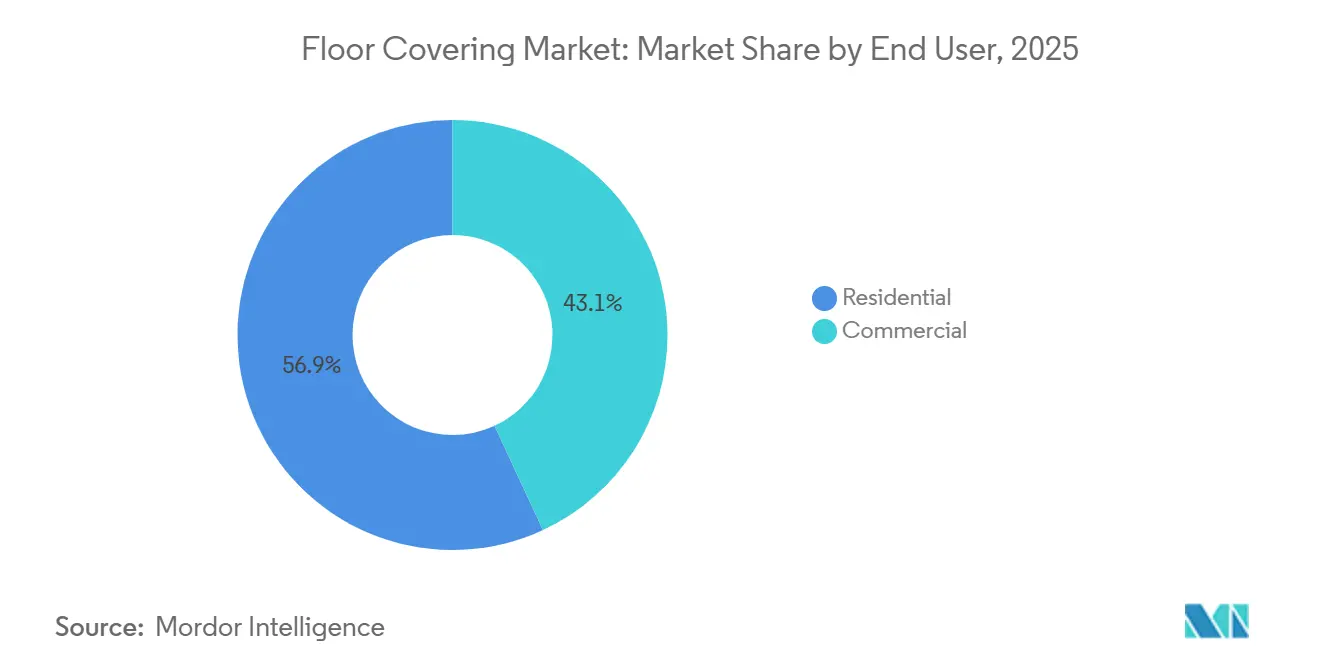
- Por usuario final, el sector residencial tuvo una participación del 56.92 % en 2025 en el mercado de revestimientos de pisos, mientras que se proyecta que el sector comercial crecerá a una CAGR del 5.74 % hasta 2031.
- Por canal de distribución, el comercio minorista B2C representó una participación del 41.63 % en 2025 en el mercado de revestimientos de pisos, mientras que se proyecta que los canales de contratistas se expandan a una CAGR del 4.72 % hasta 2031.
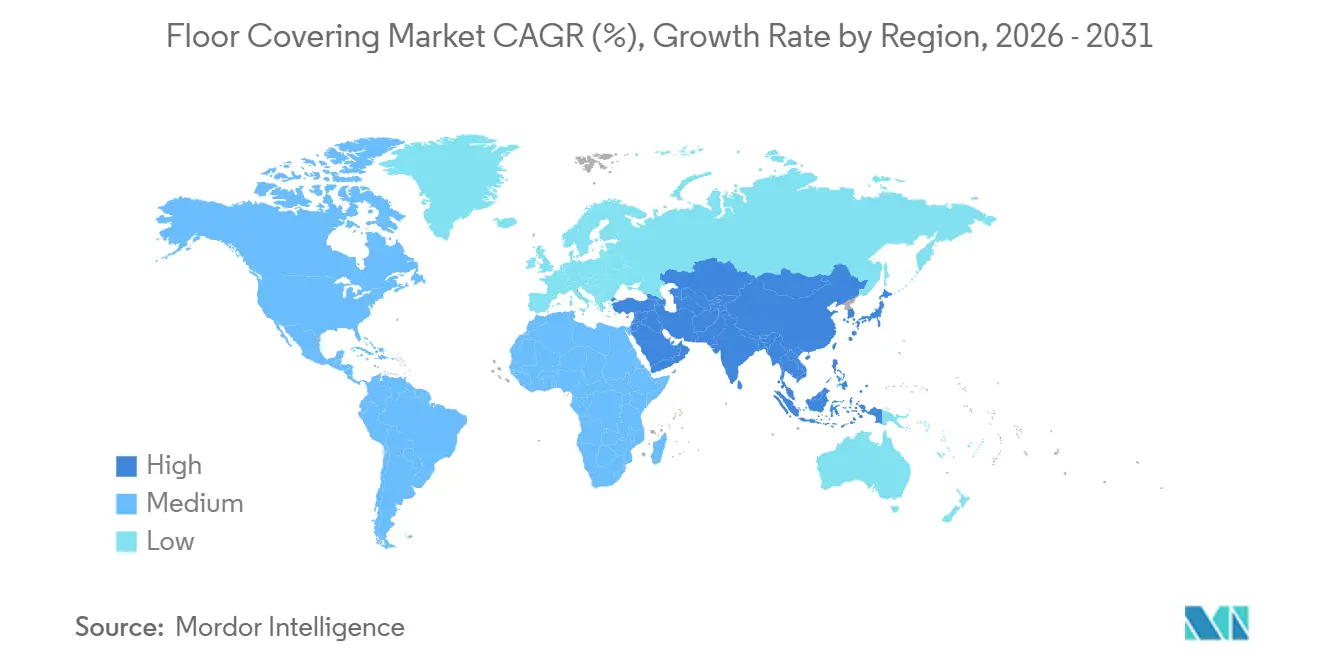
- Por geografía, Asia-Pacífico lideró con una participación del 37.13 % en 2025. Se proyecta que Oriente Medio y África crecerán a una CAGR del 5.72 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de revestimientos de suelos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de LVT/SPC por su durabilidad, diseño e instalaciones más rápidas | + 1.2% | Global, con ganancias tempranas en América del Norte, Asia-Pacífico y mercados emergentes de Medio Oriente y África | Mediano plazo (2-4 años) |
| Las nuevas construcciones y renovaciones en Asia-Pacífico sustentan la demanda de baldosas y vinilos | + 0.9% | Núcleo de Asia-Pacífico, con repercusión en los corredores de infraestructura de Oriente Medio | Largo plazo (≥ 4 años) |
| Modernización comercial (sanidad, educación, comercio minorista) que prioriza los suelos resilientes | + 0.8% | América del Norte y Europa, con proyectos institucionales en ascenso en Asia-Pacífico | Mediano plazo (2-4 años) |
| Compra omnicanal (BOPIS/visualización en línea) que acelera la selección hasta la instalación | + 0.6% | Global, liderado por América del Norte y Europa, con creciente adopción urbana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Certificaciones de sostenibilidad que influyen en las especificaciones | + 0.5% | Europa y América del Norte son las principales, con una adopción selectiva en Asia y el Pacífico. | Largo plazo (≥ 4 años) |
| La producción resiliente impulsada por aranceles y la deslocalización están transformando la oferta | + 0.4% | Impactos primarios y secundarios de América del Norte en América Latina y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de LVT/SPC para mayor durabilidad, diseño e instalaciones más rápidas
Las baldosas de vinilo de lujo continúan escalando en realismo de diseño, rendimiento impermeable y una instalación más rápida que reduce el tiempo de inactividad para renovaciones residenciales y comerciales. Los núcleos compuestos de plástico y piedra agregan estabilidad dimensional y resistencia a las abolladuras, mientras que la impresión digital de alta fidelidad eleva la calidad visual en apariencias de madera y piedra a costos de instalación accesibles. Las estrategias de suministro están cambiando a medida que los productores expanden la capacidad local, lo que reduce los tiempos de entrega y estabiliza el servicio para el mercado de revestimientos de pisos. La adquisición por parte de AHF de una fábrica de núcleo rígido en Cartersville, Georgia, agrega 200 millones de pies cuadrados de capacidad nacional de SPC, lo que señala un giro de la dependencia de las importaciones a centros regionales para formatos resilientes. Shaw está invirtiendo USD 90 millones para más del doble de la producción de SPC y LVT en Ringgold, Georgia, para 2026, con especificaciones ajustadas para tiradas más pequeñas y texturas avanzadas que respaldan el posicionamiento premium en el mercado de revestimientos de pisos [1] Shaw Industries Editorial Team, “Shaw Invests in Domestic Resilient Manufacturing,” Shaw Industries, shawinc.com . La velocidad sigue siendo un factor diferenciador, ya que los sistemas de montaje con clic y sin herramientas permiten la atención en el mismo día y reducen los cuellos de botella en la mano de obra especializada en las cargas de trabajo de modernización intensivas del mercado.
Nuevas construcciones y renovaciones en Asia-Pacífico que sustentan la demanda de baldosas y vinilo
La región de Asia-Pacífico sigue siendo la principal base regional en el mercado de revestimientos para suelos, con una demanda impulsada por la densificación urbana y un cambio estructural que prioriza las renovaciones sobre las nuevas construcciones en ciudades clave. El énfasis de China en las reformas centradas en la calidad favorece el uso de superficies resistentes que se pueden instalar rápidamente con mínimas interrupciones en edificios ocupados. Los programas de vivienda e infraestructura de la India continúan elevando la tasa de especificación de suelos duraderos y de bajo mantenimiento en proyectos públicos y privados. Los fabricantes también están estableciendo nueva capacidad en el sudeste asiático para abastecer tanto el consumo local como las rutas de exportación, lo que fortalece la resiliencia regional del mercado. Los sectores comerciales de Asia-Pacífico están incrementando el uso de sistemas modulares que simplifican la sustitución y, al mismo tiempo, permiten alcanzar los objetivos de coste del ciclo de vida. Este equilibrio entre la renovación y la nueva construcción debería mantener la demanda de baldosas y vinilo en los distintos rangos de precios del mercado de revestimientos para suelos.
Modernización Comercial (Salud, Educación, Comercio Minorista) Favoreciendo Pisos Resilientes
El sector sanitario sigue siendo un comprador comercial líder debido a los mandatos de control de infecciones, la rápida rotación de espacios ambulatorios y las prioridades de eficiencia en el mantenimiento. El sector sanitario de Estados Unidos añadió 62,000 puestos de trabajo en mayo de 2025, superando con creces el promedio de 12 meses de 44,000, y ese crecimiento respalda la constante actividad de renovación en clínicas y hospitales. BLS En educación, los proyectos se centran en la acústica y la durabilidad, con clasificaciones de tráfico pesado y capas superiores protectoras que ayudan a los edificios a gestionar un gran tránsito diario y una reconfiguración frecuente. Las instalaciones corporativas consolidan las huellas e invierten en sistemas de suelos desmontables, disipadores de estática y de fácil reparación que se alinean con el trabajo híbrido y las necesidades de los centros de datos. Los marcos de calidad del aire interior están dando forma a las especificaciones en Europa y Norteamérica, donde los compradores públicos y los estándares de la industria hacen amplia referencia a la certificación GREENGUARD Gold para las emisiones totales de COV. Los programas de sustentabilidad de UL, como la recuperación de materiales de circuito cerrado y las plataformas resilientes sin PVC, ahora son centrales en los criterios de adquisición y se alinean con las prácticas de documentación de terceros en todo el mercado de revestimientos de pisos.
Compra omnicanal (BOPIS/Visualización en línea): acelera el proceso de selección a instalación
El mercado de revestimientos para suelos avanza hacia procesos más rápidos y digitales, donde la visualización y la opción de compra online con recogida en tienda (BOPIS) reducen las dificultades en la toma de decisiones y acortan los plazos de instalación. La adquisición de Artisan Design Group por parte de Lowe's busca integrar la selección de muestras online, la colaboración en el diseño y la gestión de instaladores para ofrecer un proceso de compra más completo. Los fabricantes y proveedores de software incorporan configuradores de habitaciones 3D en los portales de los distribuidores, lo que mejora la confianza del comprador y reduce las devoluciones al establecer expectativas realistas sobre el color y la textura. Los minoristas que alcanzan mayores tasas de penetración digital reportan una mayor tasa de conversión, y esta ventaja se multiplica cuando la logística de muestras y la programación de la instalación se unifican en una sola interfaz. Los lanzamientos de productos también aprovechan las herramientas visuales interactivas, como se observa en el portafolio de MSI, que combina surtidos seleccionados con visualizadores de ambientes y gráficos de tendencia. A medida que los consumidores pasan más tiempo online durante la investigación inicial y la preselección, los contratistas se benefician de especificaciones más claras y menos modificaciones, lo que refuerza la tendencia hacia la instalación profesional en proyectos urgentes del mercado de revestimientos para suelos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de las materias primas (resinas de PVC, madera, cerámica) | -0.8% | Global, agudo para la exposición a las importaciones de PVC y en regiones donde el poder de fijación de precios es limitado | Corto plazo (≤ 2 años) |
| La escasez de instaladores certificados está aumentando los costos de instalación | -0.6% | América del Norte es intensiva y está emergiendo en Europa Occidental. | Mediano plazo (2-4 años) |
| Examen regulatorio sobre PFAS/VOC y residuos plásticos | -0.4% | América del Norte y Europa son las principales áreas de crecimiento en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones al reciclaje al final de la vida útil de los suelos multicapa | -0.3% | Europa y América del Norte se limitan principalmente a la infraestructura de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de las materias primas (resinas de PVC, madera, cerámica)
Los productores de vinilo enfrentan incertidumbre en el costo de la resina a medida que los cambios de política alteran la economía comercial y la disponibilidad de suministro para el mercado de revestimientos para pisos. La eliminación de los reembolsos del impuesto al valor agregado sobre las exportaciones de PVC en China, efectivo a partir del 1 de abril de 2026, redujo el suministro a corto plazo y creó incentivos para adelantar las exportaciones que interrumpieron los flujos normales [2] ICIS Market Reporting, “China Removes VAT Rebates on PVC Exports Effective April 2026,” ICIS, icis.com .En América del Norte, la nueva capacidad de los principales proveedores aumentó la competencia y restringió la escalada de precios contractuales para el PVC hasta finales de 2024, moderando la recuperación de ingresos para los productores con alta sensibilidad a los insumos en el mercado. Las categorías de madera lidian con los costos laborales en los aserraderos y la variabilidad de la cosecha relacionada con el clima, mientras que la escasez de especies premium infla los precios de los troncos y comprime los márgenes posteriores en formatos de ingeniería y sólidos. Los insumos cerámicos experimentan fluctuaciones regionales que extienden los plazos de entrega y complican la planificación de importaciones durante los picos de demanda. Los fabricantes responden con contratos de suministro a largo plazo, la producción integrada verticalmente y la reingeniería de productos, pero los requisitos de capital y los ciclos de cualificación pueden ralentizar la adopción por parte de los actores más pequeños en el mercado de revestimientos para suelos.
La escasez de instaladores certificados aumenta los costos de instalación
La fuerza laboral de instalación está envejeciendo y disminuyendo más rápido de lo que la formación profesional puede reemplazarla, lo que eleva la inflación de los costos de instalación en el mercado de revestimientos para pisos. Según la Oficina de Estadísticas Laborales de Estados Unidos, en 2024 había aproximadamente 112,300 instaladores de pisos y colocadores de baldosas y piedra empleados en Estados Unidos, y se espera que esta ocupación genere alrededor de 8,400 vacantes anuales durante la próxima década, principalmente debido a jubilaciones y trabajadores que abandonan el sector. Las diferencias salariales con respecto a otros oficios con licencia aumentan la presión de rotación, y la condición de contratista independiente de muchos instaladores limita el acceso a beneficios que atraen a talento joven. A medida que la capacidad se reduce, los informes de los distribuidores citan tarifas más altas para instalaciones resilientes con adhesivo y plazos de entrega más largos, lo que convierte la confiabilidad en los plazos de entrega en una ventaja competitiva para los formatos de clic y bloqueo. La variabilidad de la calidad aumenta cuando equipos con menos experiencia cubren la demanda, lo que incrementa las devoluciones, las reclamaciones de garantía y el riesgo reputacional para los minoristas y las marcas en el mercado. Los programas de capacitación se están expandiendo, pero aún no han logrado cerrar completamente la brecha, por lo que los productos de fácil instalación con bases preinstaladas y sistemas de bloqueo simplificados están teniendo una mayor acogida tanto en renovaciones residenciales como comerciales en todo el mercado de revestimientos para pisos.
Análisis de segmento
Por tipo de producto: La innovación en el núcleo rígido impulsa el dominio del vinilo
En 2025, los suelos de vinilo representaron el 31.73 % de la cuota de mercado de revestimientos para suelos, gracias a la expansión de los sistemas de núcleo rígido en entornos residenciales y comerciales que requieren impermeabilización, instalaciones más rápidas y una estabilidad dimensional fiable. El mercado de revestimientos para suelos se ha inclinado hacia los formatos LVT, donde la impresión digital ofrece imágenes realistas y los revestimientos protectores prolongan la vida útil frente a la abrasión y las manchas. Los diseños de composite de piedra y plástico contribuyeron a ampliar su uso en zonas propensas a la humedad, como cocinas y baños, mientras que el composite de madera y plástico sigue siendo una opción preferida para proyectos que priorizan el aislamiento acústico y la comodidad al caminar. La cerámica y la porcelana continúan satisfaciendo las necesidades de diseño de alta gama y de alto tránsito, aunque las instalaciones más largas y el mantenimiento de las juntas limitan su penetración en proyectos con plazos estrictos. En madera, las plataformas de ingeniería captaron más proyectos, ya que los sistemas de bloqueo y los núcleos resistentes a la humedad mejoran la estabilidad con respecto a la madera maciza tradicional, que sigue estando limitada por el suministro de troncos y la economía de los aserraderos. Los proveedores con composición propia, control de relieve y tiempos de cambio más rápidos están en condiciones de atender pedidos de lotes pequeños que respaldan las selecciones premium para el mercado de revestimientos para suelos. La ampliación de la capacidad de producción de Shaw en Georgia tiene como objetivo lograr tiradas flexibles, un grabado en relieve mejorado y tolerancias dimensionales más estrictas que cumplan con las especificaciones de laminado suelto.
El crecimiento es más fuerte donde los criterios de especificación combinan la impermeabilización con la instalación de clic que evita largos tiempos de curado. Se proyecta que el tamaño del mercado global de revestimientos para pisos LVT se expandirá a una CAGR del 6.13 % entre 2026 y 2031 a medida que las plataformas de núcleo rígido mejoren la resistencia a las abolladuras y el rendimiento del bloqueo de bordes. Los compradores comerciales prefieren opciones resilientes por higiene, reparabilidad y control de costos del ciclo de vida, mientras que los minoristas seleccionan surtidos de SKU en torno a firmas de madera y visuales de piedra respaldados por capas de desgaste robustas. La capacidad de núcleo rígido de 200 millones de pies cuadrados de AHF mejora la disponibilidad nacional y reduce la exposición a la volatilidad del transporte marítimo. En todos los tipos de productos, las innovaciones de ciclo cerrado y bajo VOC están abriendo puertas en licitaciones de educación y salud que requieren EPD y etiquetas de emisiones certificadas. El mercado de revestimientos para pisos continúa consolidándose en torno a atributos de producto que reducen el tiempo de inactividad, cumplen con los estándares de calidad del aire y mejoran el costo total de propiedad para los compradores institucionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Las ganancias comerciales superan la base residencial más grande
El sector residencial representó el 56.92 % de la demanda en 2025, gracias a los ciclos de reemplazo y las remodelaciones financiadas con capital propio que mantuvieron una amplia base instalada de viviendas. En el mercado de revestimientos para suelos, los propietarios prefirieron productos impermeables de núcleo rígido para cocinas, baños y sótanos, donde la humedad y el desgaste impulsan un reemplazo más temprano. Por otro lado, los compradores que priorizan el valor optaron por opciones de instalación con clic para compensar la escasez de mano de obra. La cartera de proyectos multifamiliares se mantiene alta, con aproximadamente un millón de apartamentos en construcción durante 2024, lo que indica una rotación constante y ciclos de renovación hasta mediados de la década. En las nuevas entregas de viviendas unifamiliares y condominios, la certeza de la planificación y la ocupación inmediata favorecen las instalaciones flotantes y las superficies preacabadas. La oferta de productos para el hogar se centró en diseños seleccionados y a la moda, junto con garantías que cubren manchas, abolladuras e impactos para generar confianza entre los clientes aficionados y profesionales.
El sector comercial, con un 43.08 % del volumen de 2025, está creciendo más rápido que el residencial a medida que se aceleran los proyectos de salud y educación. Los pisos vinculados a la salud representaron una gran parte de las ventas comerciales de Estados Unidos en 2025, respaldados por el crecimiento del empleo en el sector y los requisitos de cumplimiento para el control de infecciones y la eficacia de la limpieza. Los proyectos de instalaciones educativas se centraron en la acústica y los acabados duraderos con altos índices de tráfico, mientras que los programas de oficinas priorizaron diseños flexibles y reconfiguración modular que se adapta al trabajo híbrido [3] Oficina de Estadísticas Laborales de EE. UU., “Comunicado de prensa sobre la situación del empleo, mayo de 2025”, Oficina de Estadísticas Laborales de EE. UU., bls.gov . Como resultado, las plataformas resilientes y libres de PVC ganaron terreno en las especificaciones de licitación que combinan rendimiento, sostenibilidad y simplicidad de mantenimiento en el mercado de revestimientos de pisos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la transformación digital acelera el crecimiento en línea
El comercio minorista B2C representó el 41.63 % del volumen de 2025, ya que los centros para el hogar y las tiendas especializadas se mantuvieron en el centro del descubrimiento del consumidor, la evaluación táctil de los productos y la disponibilidad inmediata para proyectos urgentes. Los minoristas aumentaron la inversión en contenido digital, programación de citas y servicios de presupuesto a domicilio para reducir la fricción y acelerar la conversión en el mercado de revestimientos de suelos. Los canales de contratistas se están expandiendo a medida que constructores, administradores de propiedades y compradores institucionales contratan directamente para proyectos grandes con plazos y necesidades logísticas definidos. Este cambio de canal refleja el creciente peso de la cartera de pedidos en comercios y multifamiliares, donde la integración de diseño, entrega e instalación genera valor para los compradores con limitaciones de mano de obra.
Las herramientas digitales como la visualización 3D y las integraciones de API en los portales de los distribuidores están aumentando la confianza en la cadena de suministro y reduciendo las devoluciones por discrepancias de color o textura. En los canales de contratistas, las plataformas de compras electrónicas y los portales directos de fabricantes están creciendo, y se espera que los volúmenes de transacciones se expandan a medida que los compradores buscan transparencia e integración con los sistemas de gestión de proyectos. Los minoristas también están agregando planes de protección en asociación con proveedores externos para crear ingresos auxiliares y diferenciar la experiencia del cliente en un entorno sensible a los precios. La disponibilidad de productos que cumplen con las normas relacionadas con COV bajos y PFAS está influyendo en las decisiones de surtido en los estados regulados, lo que puede dirigir a los compradores hacia marcas con elegibilidad a nivel nacional [4] Legislatura de California, “AB 1817 y SB 682 Texto y estado”, Información legislativa de California, leginfo.legislature.ca.gov . El mercado de revestimientos de pisos continúa reequilibrándose hacia modelos que alinean la selección, la logística y la instalación bajo flujos de trabajo coordinados para compensar las limitaciones del instalador y la complejidad de la programación.
Análisis geográfico
Mercado de revestimientos para pisos en Asia-Pacífico y Norteamérica
Asia-Pacífico ocupa la mayor posición regional, con una cuota de mercado cercana al 37.13% en el mercado de revestimientos para suelos, basada en la densidad urbana y las constantes necesidades de renovación en ciudades de primer y segundo nivel. En China, el énfasis político en la calidad y la renovación urbana impulsa formatos resilientes que se instalan rápidamente en edificios ocupados, mientras que en el Sudeste Asiático, la inversión en manufactura está creando nuevas bases que satisfacen tanto la demanda local como la de exportación. La demanda de superficies modulares y de fácil reparación es constante en espacios comerciales que valoran la durabilidad y la rápida recuperación entre mudanzas de inquilinos. En Norteamérica, una gran cantidad de unidades multifamiliares en construcción indica ciclos de renovación constantes para los programas de arrendamiento y rotación hasta mediados de la década. Los sectores de la salud y la educación siguen siendo los pilares de la actividad de especificación comercial, con credenciales documentadas de higiene y calidad del aire que definen la selección de productos en el mercado de revestimientos para suelos. Las ampliaciones de capacidad en Estados Unidos, realizadas por Shaw y otras empresas, están acortando los plazos de entrega y fortaleciendo la continuidad del suministro, lo que ayuda a los contratistas a cumplir con los plazos.
Mercado europeo de revestimientos para suelos
La demanda europea de renovación se rige por estrictas normas de calidad del aire interior y documentación de sostenibilidad, que aumentan los requisitos de GREENGUARD Gold, EPD y alternativas sin PVC en la contratación pública. Las marcas con sólidos programas de recuperación y diseños circulares están ganando preferencia en las licitaciones que premian la recuperación verificada y las bajas emisiones de carbono. Los sistemas modulares resilientes y las losetas de moqueta con bases acústicas siguen siendo predominantes en aplicaciones corporativas e institucionales que priorizan la reducción del ruido y la reconfiguración. Las renovaciones en comercios minoristas y hostelería siguen adoptando superficies resilientes que cumplen con los umbrales de resistencia al deslizamiento y son fáciles de mantener con un alto nivel de tránsito en el mercado de revestimientos de suelos. Las baldosas cerámicas siguen siendo un producto de exportación clave para los productores del sur de Europa, con envíos que satisfacen la demanda de Estados Unidos a pesar de la debilidad de las renovaciones nacionales. A medida que las medidas sobre las fronteras de carbono se consolidan, la fabricación regional puede obtener una mayor ventaja relativa en las licitaciones del sector público que tienen en cuenta las emisiones del transporte en la puntuación total del proyecto.
Mercado de revestimientos para suelos en Oriente Medio, África y Sudamérica
Oriente Medio y África registran el ritmo más rápido entre las regiones, con un mercado de revestimientos para pisos que crece a una tasa de crecimiento anual compuesta (TCAC) del 5.72 % hasta 2031 gracias a los proyectos en desarrollo en Asia Occidental y la demanda de infraestructura en las principales economías africanas. Los desarrollos hoteleros y de uso mixto en el Golfo cuentan con sistemas cerámicos y resilientes de primera calidad, clasificados para temperaturas extremas y resistencia al deslizamiento según los códigos de construcción pública. Las contrataciones públicas en el CCG utilizan cada vez más la documentación conforme a las normas ISO y LEED, lo que refuerza la defensa de las marcas con credenciales integrales de terceros. En Sudamérica, la actividad de la construcción se está recuperando, con los segmentos residenciales como base de la demanda y la infraestructura pública apoyando los volúmenes comerciales donde los ciclos presupuestarios lo permiten. Los cambios arancelarios regionales, incluyendo mayores impuestos a la importación de PVC en Brasil a finales de 2024, influyen en los costos de las resinas y pueden afectar la combinación y los precios de las plataformas resilientes en el mercado de revestimientos para pisos. Durante el horizonte de pronóstico, las estrategias de regionalización y el desempeño documentado en materia de sostenibilidad definirán la posición competitiva, ya que los compradores sopesan el cumplimiento normativo, el riesgo y el costo del ciclo de vida en las contrataciones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
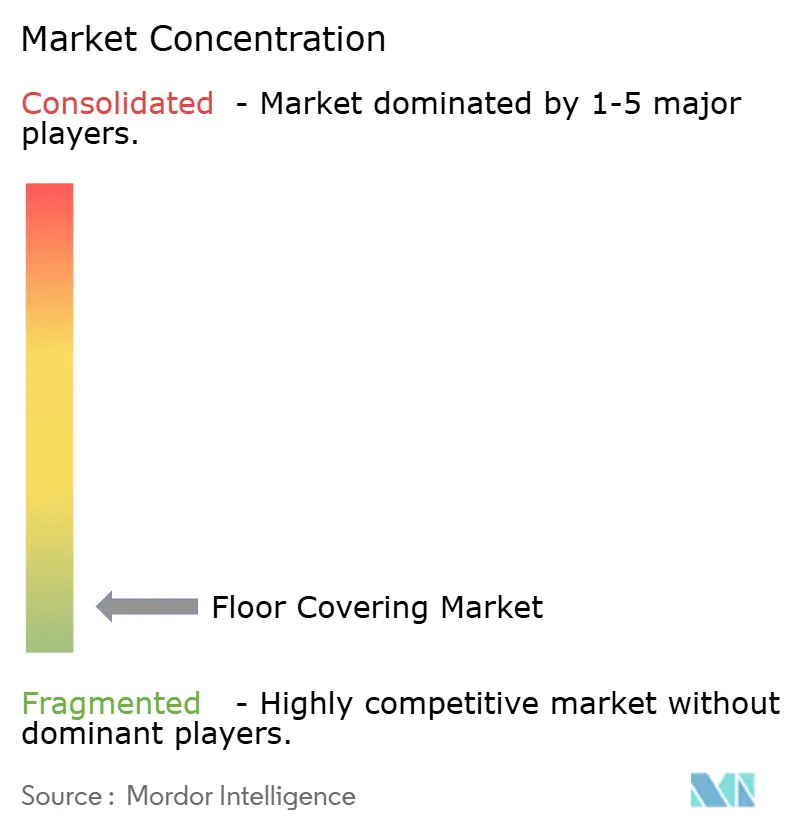
El mercado de revestimientos para pisos está altamente fragmentado, con miles de fabricantes compitiendo en bases regionales y nichos de producto, y ninguna marca se acerca a una posición dominante. Los proveedores se diferencian mediante la integración vertical, la rapidez de comercialización y las credenciales de cumplimiento, ya que los compradores priorizan la documentación y la fiabilidad del servicio en sus criterios de selección. Las inversiones en manufactura nacional son fundamentales para las categorías resilientes, donde las grandes plantas estadounidenses en Georgia aportan escala y flexibilidad en SPC y LVT para competir con las importaciones. La planta de núcleo rígido de AHF en Georgia proporciona una importante capacidad nacional para SPC, lo que refuerza la orientación hacia centros de producción regionales que mejoran los plazos de entrega y mitigan la exposición arancelaria. El liderazgo en sostenibilidad sigue siendo un eje clave de la competencia, con formatos resilientes sin PVC y planes de reducción de carbono ganando peso en las ofertas institucionales en el mercado de revestimientos para pisos.
La consolidación de los materiales de distribución y preparación facilita un mejor servicio a los contratistas, con marcas líderes de adhesivos y subsuelos que alinean la logística y el soporte técnico con los plazos de obra. La propiedad total de Sika de Schönox en Norteamérica aumenta las oportunidades de venta cruzada y posiciona su portafolio para soluciones integrales junto con instaladores y contratistas comerciales resilientes. Los ecosistemas minoristas también están consolidando las vías de solución, como se observa en la adquisición de Artisan Design Group por parte de Lowe's para integrar los flujos de trabajo de diseño, distribución e instalación en un solo marco. Los facilitadores digitales son cruciales, con herramientas de configuración y visualización 3D integradas en los portales de los distribuidores para que los clientes puedan previsualizar combinaciones de colores, texturas y diseños y reducir las devoluciones, lo que aumenta la conversión neta en el mercado de revestimientos de suelos.
La innovación de productos se centra en el rendimiento frente al desgaste, la gestión acústica y los sistemas de montaje que reducen la dependencia de mano de obra cualificada. Las bibliotecas de relieve ampliadas y las capas de desgaste más profundas favorecen precios premium en el comercio minorista, mientras que los recubrimientos antimicrobianos y las características de disipación de la estática se ajustan a los requisitos de los sectores sanitario y de los centros de datos. Los proveedores publican más documentación de terceros y mantienen certificaciones como GREENGUARD Gold para cumplir con las políticas de contratación pública en Europa y Norteamérica. Los propietarios públicos y privados están aumentando las expectativas sobre el ciclo de vida y solicitando opciones de recogida, lo que posiciona a las empresas con programas de recuperación establecidos y diseños circulares para obtener una mayor participación. Estas dinámicas recompensan la escala, los sistemas de calidad documentados y la agilidad operativa, mientras que la ausencia de un actor dominante garantiza que la especialización y el servicio regionales sigan desempeñando un papel decisivo en el mercado de los revestimientos para suelos.
Líderes de la industria de revestimientos de suelos
Industrias Mohawk
Tarkett SA
grupo de industrias shaw, inc.
Grupo Lamosa
victoria plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Mannington Mills anunció su decisión estratégica de salir del negocio de alfombras residenciales, redirigiendo recursos hacia el crecimiento y la innovación en categorías de vinilo de lujo, madera dura, laminados y pisos comerciales para agudizar el posicionamiento competitivo en segmentos de superficies duras y resistentes.
- Febrero de 2026: MSI lanzó las colecciones Nove (Nove, Nove Plus, Nove Reserve) con tablones de vinilo de lujo pegados extra anchos de 9" × 48" con capas de protección CrystaLux que van desde 6 MIL hasta 22 MIL Ultra desgaste, brindando durabilidad y visuales de madera rubia y media de tendencia en tres niveles de rendimiento.
- Febrero de 2026: Capital Carpet & Flooring adquirió Business Interiors Floor Covering para expandir las capacidades comerciales con una instalación combinada de logística e inventario de 40,000 pies cuadrados y una presencia más profunda en hoteles de lujo, bufetes de abogados e instalaciones de biotecnología.
- Enero de 2026: Versatrim adquirió Artistic Finishes para unificar una cartera de molduras de piso, soluciones para escaleras y accesorios para minoristas e instaladores que buscan sistemas de molduras integrales.
Alcance del informe del mercado global de revestimientos de suelos
Cualquier material utilizado para proporcionar una superficie transitable sobre una estructura de suelo se denomina revestimiento de suelo. También puede referirse a la superficie que cubre la estructura del subsuelo o el suelo base. El mercado de revestimientos de suelos se segmenta por producto, usuario final, canal de distribución y ubicación geográfica. Por producto, el mercado se segmenta en alfombras y tapetes, suelos de madera, suelos de baldosas cerámicas, suelos laminados, suelos de vinilo, suelos de piedra y otros. Por usuario final, el mercado se segmenta en comercial y residencial. Por canal de distribución, el mercado se segmenta en centros para el hogar, tiendas insignia, tiendas especializadas, tiendas en línea y otros canales de distribución. Por ubicación geográfica, el mercado se segmenta en Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África. El informe también abarca el tamaño del mercado y las previsiones para el mercado de revestimientos de suelos en valor (USD) para todos los segmentos mencionados.
Por tipo de producto
| Alfombras y tapetes |
| Wood Flooring |
| Azulejos de cerámica y porcelana |
| Suelos Laminados |
| Pisos de vinilo (LVT, láminas, VCT) |
| Suelo de piedra |
| Otros Productos |
Por usuario final
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Contratistas |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Alfombras y tapetes | |
| Wood Flooring | ||
| Azulejos de cerámica y porcelana | ||
| Suelos Laminados | ||
| Pisos de vinilo (LVT, láminas, VCT) | ||
| Suelo de piedra | ||
| Otros Productos | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Contratistas | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué categoría de producto está impulsando el crecimiento más rápido en el mercado de revestimientos de suelos?
Las baldosas de vinilo de lujo en formatos resistentes son la categoría de más rápido crecimiento, respaldadas por conjuntos de núcleo rígido que brindan rendimiento a prueba de agua e instalaciones más rápidas en comparación con las superficies tradicionales.
¿Qué mercado final se espera que crezca más rápido en el mercado de revestimientos de pisos hasta 2031?
Se espera que el sector comercial crezca más rápido que el residencial, y que la atención médica y la educación lideren la actividad de especificación debido a los estándares de higiene y los programas de modernización.
¿Cómo están cambiando los aranceles y la deslocalización la base de suministro del mercado de pisos?
Los aranceles a partir de finales de 2025 sobre importaciones seleccionadas están acelerando las inversiones de Estados Unidos en SPC y LVT, acortando los plazos de entrega y disminuyendo la exposición a las importaciones de formatos resilientes.
¿Qué certificaciones influyen cada vez más en la selección de productos en el mercado de revestimientos de suelos?
Las etiquetas de emisiones GREENGUARD Gold y las EPD son requisitos básicos en muchas licitaciones públicas, con un escrutinio adicional sobre el cumplimiento de PFAS y bajo contenido de COV en los mercados regulados.
¿Cómo afectan las herramientas digitales a las decisiones de compra en el mercado de revestimientos de suelos?
Las herramientas de visualización y configuración 3D aumentan la confianza en la compra y reducen las devoluciones, mientras que BOPIS y el envío de instaladores integrados acortan los plazos desde la selección hasta la instalación.


