

Tamaño y participación en el mercado de equipos de energía fluida
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
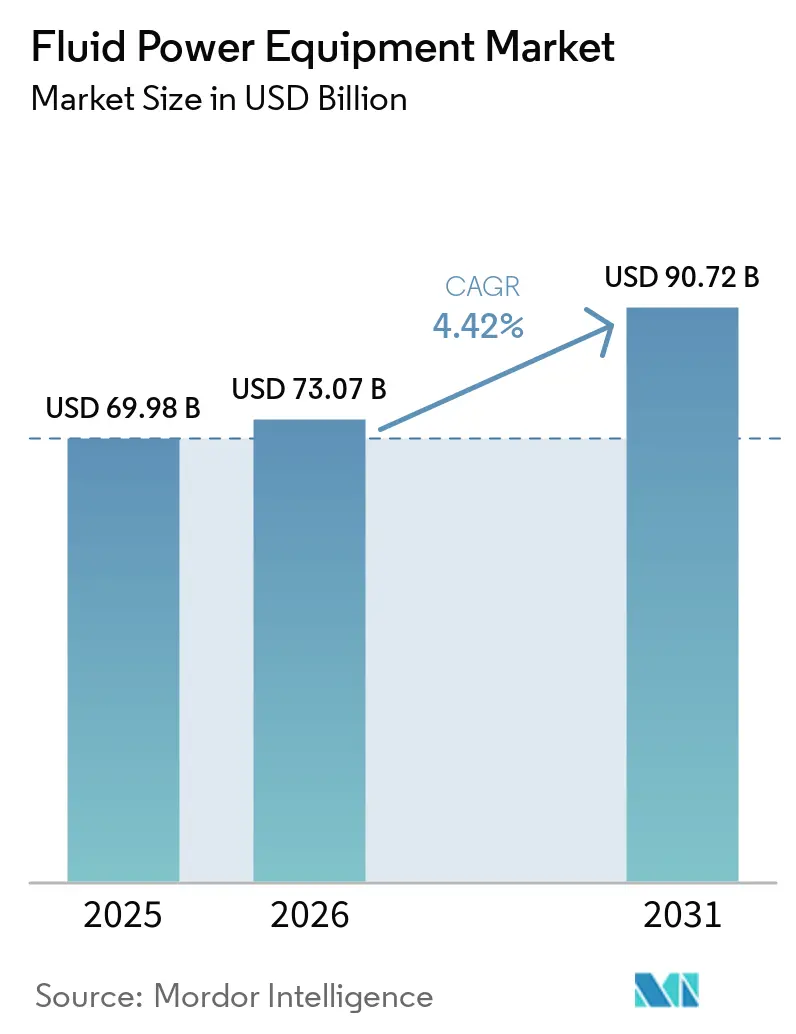
| Tamaño del mercado (2026) | USD 73.07 mil millones |
| Tamaño del mercado (2031) | USD 90.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Medio Oriente |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de energía fluida por Mordor Intelligence
Se espera que el mercado de equipos de potencia fluida crezca de 69.98 millones de dólares en 2025 a 73.07 millones de dólares en 2026, y se prevé que alcance los 90.72 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.42 % entre 2026 y 2031. Esta perspectiva refleja una demanda sólida por parte de la construcción, la agricultura y la fabricación inteligente, junto con ciclos de reemplazo estables en bases industriales maduras. El aumento de la automatización, las normas más estrictas de eficiencia energética y la mayor electrificación de la maquinaria todoterreno están impulsando las ventas de componentes. Los grandes proveedores protegen sus márgenes mediante la disciplina de costes, ofertas digitales de mayor valor añadido y adquisiciones selectivas. Mientras tanto, los servicios posventa crecen más rápido que los envíos de equipos originales, a medida que los usuarios extienden la vida útil de sus activos y adoptan el mantenimiento predictivo.
Conclusiones clave del informe
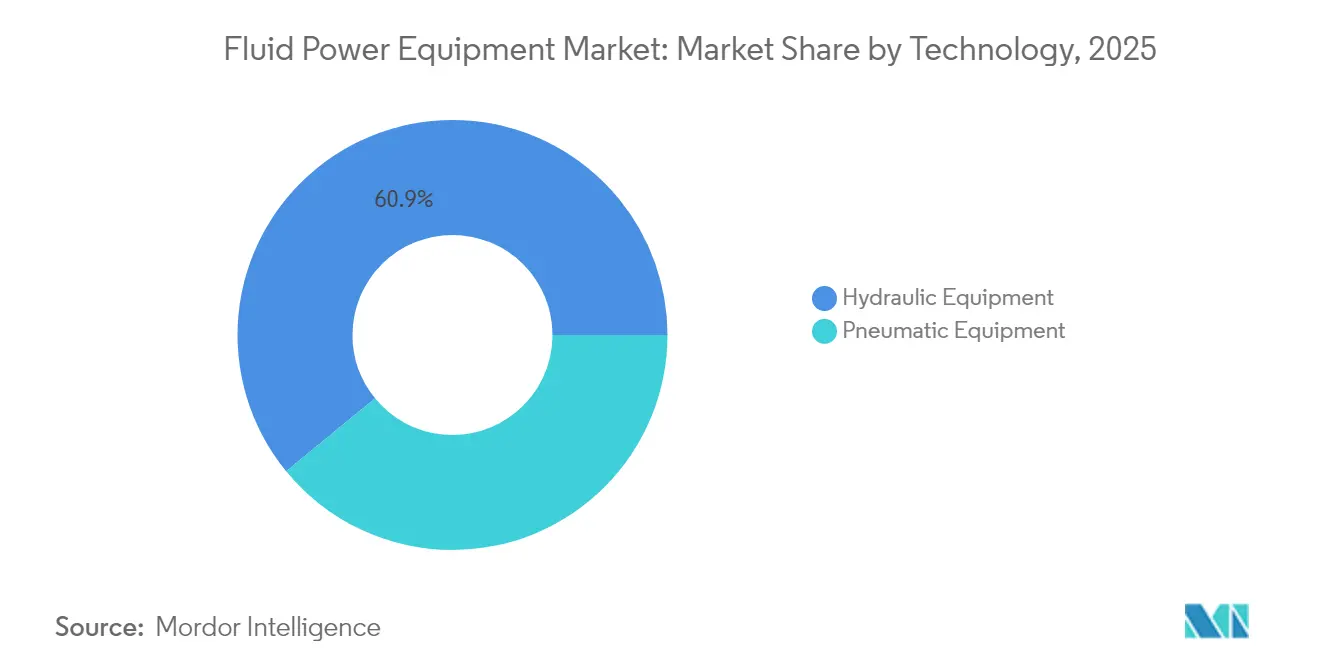
- Por tecnología, los equipos hidráulicos representaron el 60.92% de los ingresos de 2025, mientras que se proyecta que los equipos neumáticos registren la CAGR más alta del 4.69% hasta 2031.
- Por tipo de producto, las bombas lideraron con un 27.12 % de los ingresos en 2025, mientras que se espera que los acumuladores y filtros registren una CAGR del 5.52 % hasta 2031.
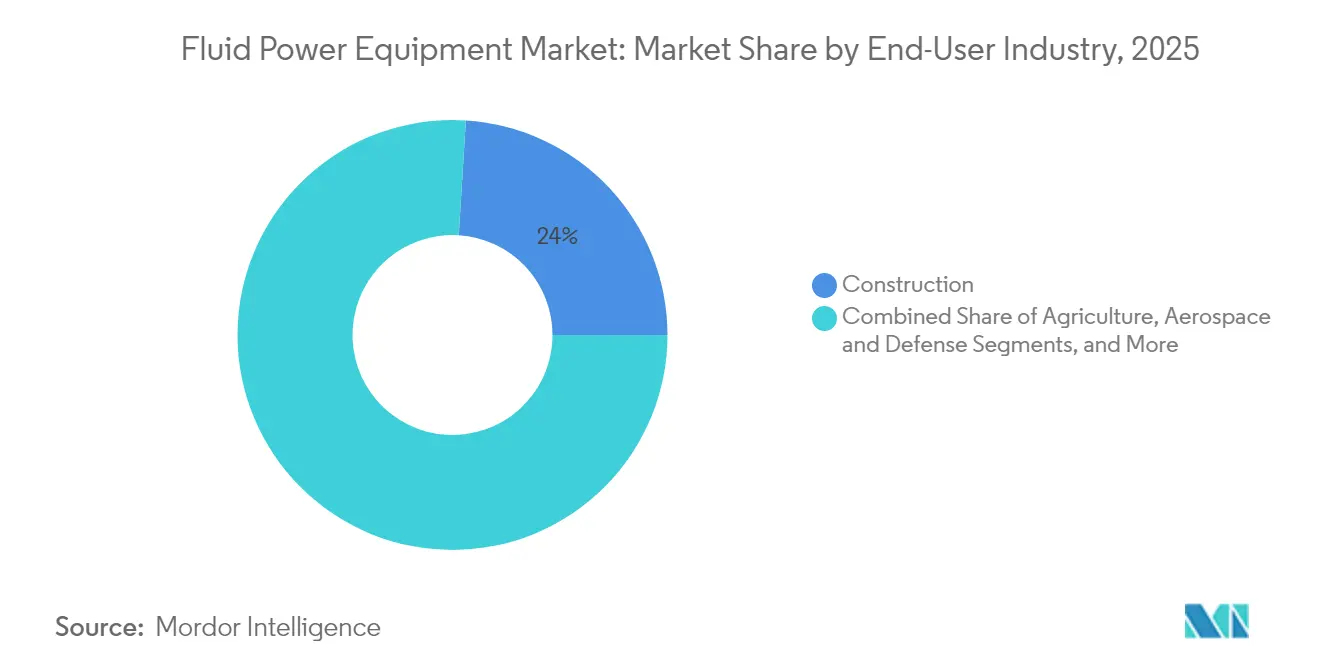
- Por industria usuaria final, la construcción tuvo una participación del 24.01% en 2025, pero la agricultura está en camino de lograr la CAGR más rápida del 5.31% hasta 2031.
- Por canal de distribución, las rutas OEM mantuvieron el 65.05% de participación en 2025, mientras que se prevé que el mercado de repuestos se expanda a una CAGR del 5.58%.
- Por geografía, Asia Pacífico representó el 34.10 % de los ingresos de 2025, y se anticipa que Oriente Medio crecerá a una CAGR del 5.44 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de equipos de energía fluida
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eficiencia energética y consideraciones medioambientales | + 1.2% | Global – ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Avances en la automatización industrial | + 1.5% | Núcleo de Asia Pacífico, propagación a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mejoras técnicas en sellado y ciencia de materiales | + 0.8% | Global | Largo plazo (≥ 4 años) |
| Crecientes inversiones en electrificación fuera de carretera | + 1.0% | América del Norte y la UE, expandiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de instalaciones de fabricación inteligentes | + 1.3% | Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Neumática preparada para hidrógeno para operaciones en salas blancas | + 0.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Eficiencia Energética y Consideraciones Ambientales
Regulaciones como CARB Tier 5 y las próximas normas de la EPA 2027 están acelerando la adopción de bombas, motores y válvulas de alta eficiencia en equipos móviles y estacionarios. [1] Asociación de Fabricantes de Equipos, “Aspectos Regulatorios”, aem.org Los variadores de velocidad combinados con motores de reluctancia síncrona IE5 están reduciendo el consumo de electricidad de las bombas hasta en un 60 % en las empresas de agua municipales. Las válvulas hidráulicas digitales gestionadas mediante modulación por ancho de pulso están eliminando las pérdidas por estrangulamiento, aumentando la eficiencia de la transmisión hidrostática entre un 15 y un 36 %. Parker Hannifin tiene como objetivo reducir su huella de carbono operativa en un 50 % para 2030, un objetivo que sustenta la demanda de sus componentes optimizados energéticamente. En conjunto, estas fuerzas impulsan el mercado de equipos de potencia fluida al impulsar la actividad de modernización y reemplazo en las aplicaciones principales.
Avances en la automatización industrial
Las arquitecturas de la Industria 4.0 permiten que los componentes de potencia fluida comuniquen parámetros operativos en tiempo real, facilitando el control adaptativo y el diagnóstico remoto. La neumática habilitada para OPC UA de SMC Corporation redujo el tiempo de inactividad no programado entre un 20 y un 30 % en las líneas de ensamblaje de electrónica. [2] Qingkai Fan et al., “Revisión de la investigación sobre sistemas de transmisión hidrostática y estrategias de control”, MDPI, pmc.ncbi.nlm.nih.gov Los algoritmos de aprendizaje automático ahora ajustan el desplazamiento de la bomba y las presiones de trabajo dinámicamente, mejorando la utilización de energía en un 36 % en las transmisiones hidrostáticas. La actuación electrohidráulica híbrida está ganando terreno en robots colaborativos y vehículos guiados automáticamente, ampliando la demanda potencial para el mercado de equipos de potencia fluida.
Mejoras técnicas en sellado y ciencia de materiales
Los compuestos de matriz cerámica y los insertos de carburo de silicio permiten que cilindros, bombas y válvulas soporten presiones y temperaturas más altas en instalaciones de energía renovable. Las tuberías de compuestos termoplásticos reducen el coste total de propiedad de las redes submarinas de hidrógeno y captura de carbono al eliminar la corrosión y permitir tramos continuos más largos. Los nuevos compuestos elastoméricos, combinados con superficies microtexturizadas, reducen drásticamente las fugas, una de las principales causas de pérdida de energía en los sistemas hidráulicos, expandiendo así aún más el mercado de equipos de energía hidráulica.
Crecientes inversiones en electrificación fuera de carretera
Los fabricantes de equipos originales (OEM) para la construcción y la agricultura están integrando sistemas hidráulicos híbridos con baterías a bordo para cumplir con las normativas de cero emisiones en las obras. Las demostraciones realizadas en Bauma 2025 confirmaron que los circuitos de recuperación de energía mediante acumuladores reducen el consumo de combustible o electricidad en un 15.8 % durante los movimientos de giro. Las redes de presión constante sustituyen al control de aceleración clásico, reduciendo las pérdidas totales de energía del sistema hasta en un 60 % en las manipuladoras telescópicas. Estas mejoras se traducen en una creciente demanda de bombas, motores y válvulas inteligentes de última generación, especialmente para equipos de potencia fluida en maquinaria móvil , lo que impulsa el mercado de equipos de potencia fluida.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Gasto de capital cíclico en las industrias pesadas | -1.8% | Global, pronunciado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de las materias primas | -0.9% | Global | Mediano plazo (2-4 años) |
| Pérdidas de energía provocadas por fugas en sistemas hidráulicos | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fragmentación de la cadena de suministro de componentes de precisión | -0.7% | Global, agudo en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Gasto de capital cíclico en las industrias pesadas
Los ingresos industriales diversificados de Parker Hannifin en Norteamérica cayeron un 5.8 % orgánicamente en el segundo trimestre de 2025, debido a que los clientes de transporte y vehículos todo terreno retrasaron los pedidos de nuevos equipos hidráulicos. Los fabricantes de equipos originales (OEM) de maquinaria de construcción están alargando sus ciclos de reconstrucción ante el aumento de las tasas de interés y la incertidumbre en las inversiones en infraestructura, lo que frena la demanda de componentes de energía hidráulica a corto plazo. Se observa una cautela similar en los segmentos de minería y metales primarios, ambos grandes consumidores de bombas y motores de alta presión. Estas fluctuaciones limitan el crecimiento constante del mercado de equipos de energía hidráulica hasta que se estabilice el clima de inversión macroeconómica.
Volatilidad de los precios de las materias primas
Los precios del acero, el cobre y las aleaciones especiales se mantienen elevados, lo que eleva los insumos de material hasta el 50 % del costo de los componentes terminados en colectores y accesorios de precisión. Air-Way Manufacturing informa plazos de entrega más largos y recargos de flete, lo que requiere mayores inventarios de reserva que presionan el capital de trabajo. Mientras que los grandes proveedores trasladan los recargos mediante contratos indexados, los proveedores más pequeños tienen dificultades para mantener sus márgenes, lo que provoca aumentos selectivos de precios y rediseños para reducir el peso del metal. Por lo tanto, la incertidumbre en los costos de material modera las ampliaciones de capacidad en el mercado de equipos de potencia fluida.
Análisis de segmento
Por tecnología: los equipos hidráulicos mantienen su escala mientras que los neumáticos superan el crecimiento
Las soluciones hidráulicas representaron el 60.92 % de los ingresos en 2025, lo que representa la mayor cuota de mercado de equipos de energía fluida gracias a la inigualable densidad de potencia en excavadoras, prensas y plataformas de perforación. Los proveedores están combinando bombas de desplazamiento variable con controladores digitales, lo que mejora la precisión de la medición y reduce el consumo de combustible. Se prevé que la neumática, aunque de menor tamaño, registre una tasa de crecimiento anual compuesta (TCAC) del 4.69 % hasta 2031 gracias a la solidez de los efectores finales ligeros en el ensamblaje de productos electrónicos y el empaquetado de productos para las ciencias de la vida. La expansión del mercado de equipos de energía fluida en la neumática se ve respaldada además por sensores inteligentes que transmiten recuentos de ciclos y alertas de tasa de fugas a las puertas de enlace de borde. También están surgiendo arquitecturas híbridas: la neumática de bajo caudal gestiona el posicionamiento, mientras que la hidráulica proporciona la fuerza máxima, lo que genera oportunidades de ingresos adicionales en ambas líneas.
La continua I+D en válvulas digitales de alta frecuencia de conmutación está reduciendo las diferencias de rendimiento entre ambas tecnologías. Pruebas de campo muestran que los circuitos hidráulicos de flujo discreto reducen las pérdidas de energía en un 20 % en comparación con el control proporcional, una mejora cada vez más popular en las carretillas elevadoras para manipulación de materiales. En el ámbito neumático, los diseños de eyectores de vacío con retroalimentación de presión integrada reducen el consumo de aire comprimido hasta en un 50 %, lo que reduce los costes operativos de la fábrica. En conjunto, estos avances mantienen al mercado de equipos de fluidos en una trayectoria de modernización que equilibra las ventajas tradicionales con la agilidad digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Las bombas dominan, los acumuladores y filtros avanzan más rápido
Las bombas representaron el 27.12% de las ventas en 2025, lo que confirma su papel como elemento esencial de cada circuito y piedra angular del mercado general de equipos de potencia fluida. La demanda abarca la gestión de agua para servicios públicos, las acerías y las cosechadoras forestales. La compensación electrónica de presión, la telemática bidireccional y las sondas de monitorización de estado aumentan el contenido de la lista de materiales de las bombas, lo que aumenta la captura de valor del proveedor. Por el contrario, se prevé que los acumuladores y filtros, si bien son más pequeños hoy en día, crezcan un 5.52% anual hasta 2031. Su auge se debe a las normativas de recuperación de energía y a los códigos de contaminación más estrictos en las fábricas de semiconductores y las plantas de alimentos, respectivamente.
Los filtros están cambiando a medios de microvidrio de alta separación que ofrecen una menor presión diferencial, prolongando la vida útil del elemento filtrante y reduciendo la carga del motor. Los diseños de acumuladores ahora incorporan materiales de vejiga con capacidad para 20,000 ciclos de carga, cumpliendo con los perfiles de trabajo de grúas híbridas y pulverizadores agrícolas. Los márgenes en estas categorías tienden a ser superiores a los promedios corporativos, lo que refuerza la razón por la que los proveedores destinan I+D a la optimización integral del sistema y la monitorización del ciclo de vida. Este cambio en la composición del mercado de equipos de potencia fluida posiciona el tamaño del mercado para una mayor rentabilidad, incluso cuando el crecimiento general se mantiene moderado.
Por industria de usuario final: la construcción mantiene su escala, la agricultura lidera la curva de crecimiento
La construcción captó el 24.01 % de los ingresos de 2025, impulsada por la actividad de construcción de edificios residenciales de gran altura en India y las mejoras en la red de carreteras de Estados Unidos. Las excavadoras requieren bombas de alto caudal y motores de giro que generen un volumen fiable para los proveedores de equipos originales. Por el contrario, se proyecta que la agricultura crecerá un 5.31 % anual a medida que la agricultura de precisión prolifera en Brasil, China y Europa. Las sembradoras de tasa variable, los tractores autónomos y las unidades de riego inteligentes se basan en colectores hidráulicos de baja fuga y válvulas dosificadoras neumáticas compactas.
Los sectores de manipulación de materiales y logística siguen adoptando vehículos guiados automatizados (VAG) accionados por actuadores de dirección electrohidráulicos, lo que refuerza la diversidad de la demanda en el mercado de equipos de energía fluida. El petróleo y el gas siguen siendo importantes, pero las políticas de descarbonización están redirigiendo el capital hacia el hidrógeno, la captura de carbono y la energía eólica marina, donde módulos especializados de energía fluida gestionan el paso de las palas y la actuación submarina. Estas oportunidades transversales protegen al mercado contra las caídas cíclicas de cualquier sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las redes OEM dominan el volumen, el mercado de repuestos acelera los servicios
Las rutas OEM controlaron el 65.05 % de los envíos de 2025, gracias a una estrecha integración entre las especificaciones de los componentes y el diseño de las máquinas. Las colaboraciones a largo plazo ayudan a minimizar el riesgo de garantía y a agilizar el montaje. El mercado de repuestos, aunque más pequeño, se encamina a una tasa de crecimiento anual compuesta (TCAC) del 5.58 % hasta 2031, ya que los operadores de planta buscan mantener la disponibilidad mediante el mantenimiento predictivo. Los portales de pedidos en la nube y los algoritmos de almacenamiento basados en IA permiten a los distribuidores enviar kits de reparación en 24 horas, lo que reduce los costes de inactividad.
La adquisición de Hydradyne por parte de Applied Industrial Technologies por 260 millones de dólares subraya cómo las carteras centradas en el servicio pueden captar la demanda de modernización y remanufacturación de alto margen. Los fabricantes de equipos originales (OEM) están respondiendo con la integración de paneles de control de monitorización por suscripción que alertan a los usuarios sobre la obstrucción de filtros o la cavitación de bombas, difuminando así las fronteras entre las ventas de primera instalación y las de reemplazo. Estos cambios impulsan un rendimiento sostenido en el mercado de equipos de potencia fluida, a la vez que aumentan los ingresos promedio por unidad instalada.
Análisis geográfico
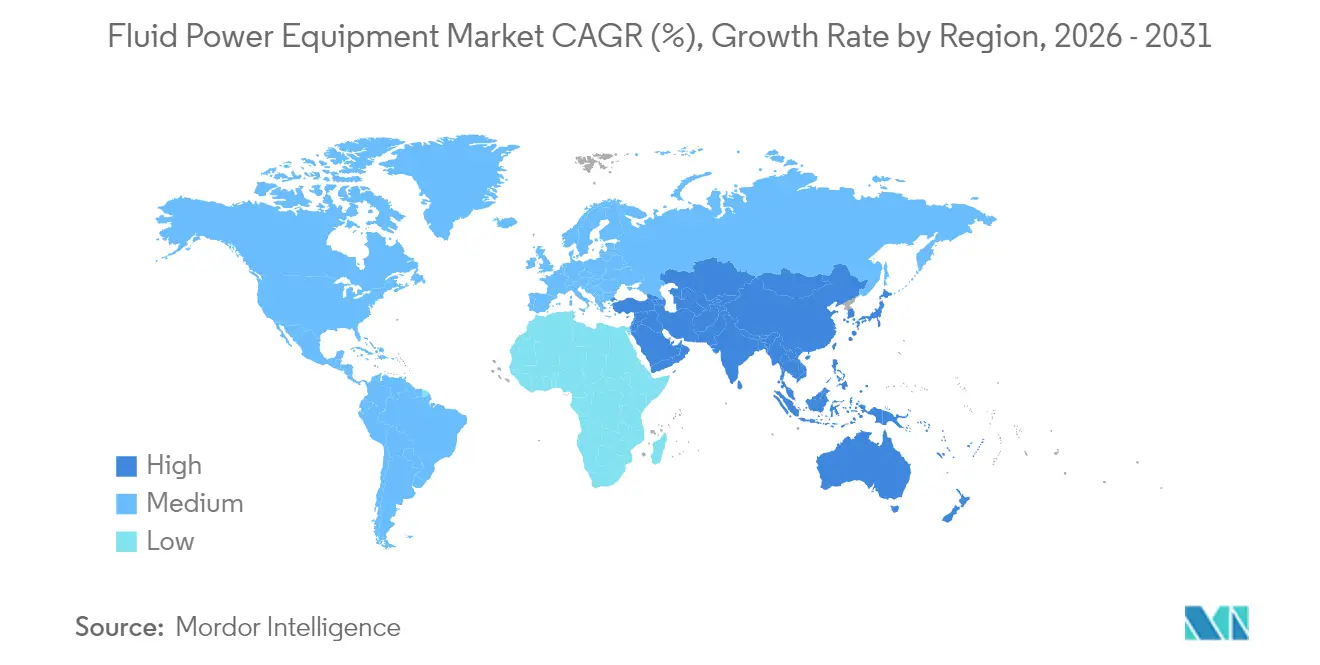
Asia Pacífico representó un importante 34.10% de la facturación en 2025, impulsada por los clústeres de electrónica de China, la construcción de carreteras en India y los centros de exportación de embalajes del Sudeste Asiático. Los gobiernos regionales continúan promoviendo subvenciones para la automatización industrial que favorecen tanto las prensas hidráulicas como los sistemas neumáticos de pick-and-place, lo que impulsa el crecimiento constante del mercado de equipos de energía fluida. La acelerada transición de China hacia los vehículos eléctricos está estimulando la demanda de cintas transportadoras y bombas de refrigeración para la fabricación de baterías. Los programas de incentivos vinculados a la producción de India para el ensamblaje de teléfonos móviles exigen docenas de nuevas instalaciones de salas blancas, cada una equipada con válvulas neumáticas resistentes al hidrógeno, lo que impulsa aún más los volúmenes.
Oriente Medio es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.44 % hasta 2031. Las estrategias Visión 2030 de Arabia Saudí y Operación 300 000 millones de los Emiratos Árabes Unidos canalizan la inversión hacia la desalinización solar, los electrolizadores de hidrógeno verde y la logística avanzada, todo ello basado en un sólido control de la potencia de fluidos. Las temperaturas ambientales extremas exigen sellos especiales y fluidos de alta estabilidad térmica, lo que crea nichos de mercado premium para los proveedores globales de componentes. Turquía, que actúa como puente hacia las cadenas de suministro europeas, está ampliando su capacidad de estampación automotriz mediante prensas hidráulicas de alto tonelaje, lo que impulsa el aumento de pedidos.
Norteamérica y Europa muestran un menor dinamismo a corto plazo debido a una menor inversión de capital; sin embargo, siguen siendo centros de innovación vitales para el mercado de equipos de energía fluida. Las ventas industriales de Parker Hannifin en Norteamérica disminuyeron, pero la demanda del mercado de repuestos aeroespaciales y los pedidos de equipos médicos compensaron parte de la caída. La transición europea a los estándares todoterreno Tier 5 está impulsando la modernización de excavadoras hidráulicas y pulverizadores agrícolas con bombas de bajas emisiones, lo que contrarresta la menor producción de maquinaria nueva. Es probable que estas regiones consolidadas recuperen su impulso una vez que se disipe la incertidumbre macroeconómica, gracias a las mejoras legislativas de eficiencia energética en fábricas abandonadas.
Panorama regulatorio
La normativa se está endureciendo en materia de seguridad de la maquinaria, emisiones y gestión de riesgos cibernéticos en equipos altamente automatizados que incorporan sistemas hidráulicos y neumáticos. En la Unión Europea, el Reglamento (UE) 2023/1230 sobre maquinaria sustituye a la Directiva 2006/42/CE, con disposiciones para los organismos notificados que ya están en vigor y cuya plena aplicación comienza el 20 de enero de 2027. Esto eleva los requisitos de conformidad y documentación para la maquinaria que integra componentes y controles de potencia fluida.
Las normas y los procesos de conformidad siguen influyendo en el acceso al mercado en todas las regiones. Las normas alineadas con ANSI y los directorios de acceso al mercado de EE. UU. se utilizan para orientarse sobre los requisitos aplicables, y la participación de la NFPA en ISO/TC 131 influye en las normas de los sistemas de potencia fluida. Por otra parte, la ciberseguridad de la tecnología operativa está pasando de las mejores prácticas a las expectativas de cumplimiento, y la norma IEC 62443 se utiliza cada vez más como referencia para sistemas industriales en entornos afectados por marcos como NIS2 y la Ley de Resiliencia Cibernética de la UE. Esto está impulsando a los proveedores a reforzar la seguridad de las válvulas, los variadores y las pasarelas de diagnóstico conectados que se utilizan en la fabricación inteligente.
Análisis de la cadena de valor
Los insumos previos incluyen acero y aleaciones especiales para colectores y cilindros, cobre y componentes electrónicos para sensores y accionamientos, elastómeros y materiales de sellado, así como aceites base y aditivos que influyen en los fluidos hidráulicos y los ciclos de mantenimiento. La fabricación incluye mecanizado de precisión y tratamientos superficiales, ensamblaje de válvulas de cartucho y bombas, conversión de medios de filtración y pruebas y validación de presión, fugas y rendimiento del ciclo de trabajo, antes de que los productos se integren en la fabricación de equipos originales (construcción, agricultura, máquinas herramienta) y en la distribución a múltiples niveles para satisfacer la demanda de mantenimiento, reparación y operaciones (MRO) y modernización.
En la fase posterior, la captura de valor se está desplazando hacia la integración de sistemas y la distribución habilitada para servicios, donde los distribuidores proporcionan kits, inventario integrado, diagnósticos y servicio de campo junto con los componentes. Esta tendencia se ve reforzada por la consolidación y la expansión de capacidades en el canal, incluyendo la fusión en julio de 2026 de Value Added Distributors y Exotic Automation and Supply en una plataforma más grande de potencia fluida y automatización, y la adquisición de Industrial Automation Supply por parte de Airline Hydraulics Corp. en junio de 2026 para ampliar la cobertura de controles técnicos. Las asociaciones entre proveedores e integradores también se manifiestan en iniciativas como la de PMC Hydraulics trabajando con Bosch Rexroth para soluciones hidráulicas y de automatización nórdicas (mayo de 2026), mientras que los riesgos de continuidad del suministro siguen vinculados a la fragmentación del suministro de componentes de precisión y las limitaciones de disponibilidad de fluidos, lo que aumenta la presión sobre los plazos de entrega y la planificación de inventarios en toda la cadena.
Panorama competitivo
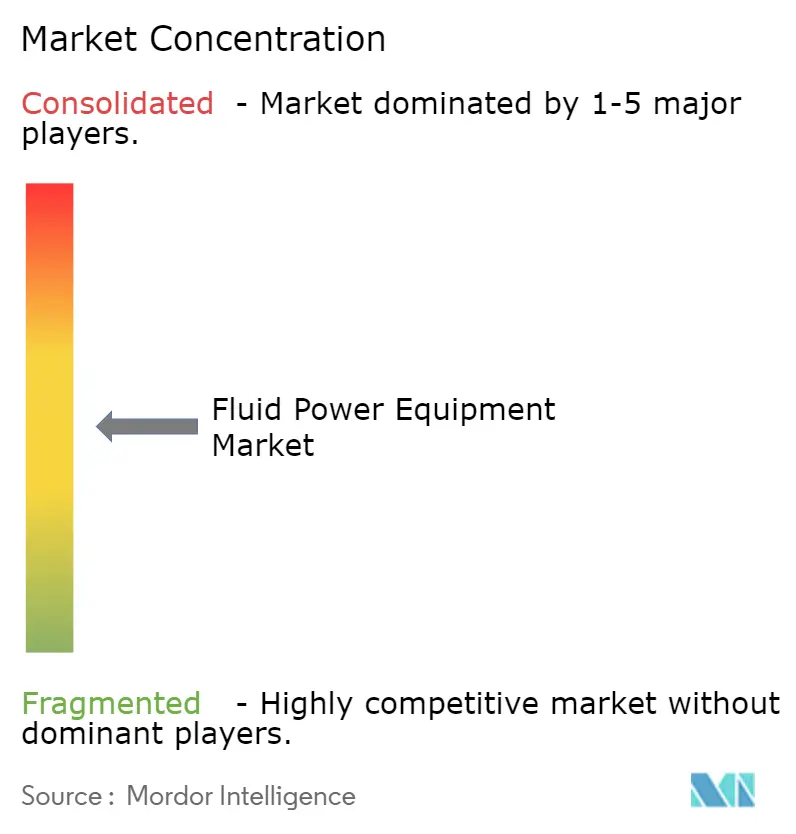
El mercado de equipos de potencia fluida muestra una concentración moderada, con los cinco principales proveedores controlando aproximadamente el 45 % de los ingresos globales. Parker Hannifin, Bosch Rexroth y Danfoss aprovechan la integración vertical, la presencia global de servicios y las plataformas de control digital para mantener su cuota de mercado. La compra de HydraForce por parte de Bosch Rexroth en enero de 2025 añade profundidad a las válvulas de cartucho y amplía la cobertura de hidráulica móvil. [4] Bosch Rexroth, “Adquisición de HydraForce”, boschrexroth.com Parker mejoró los márgenes operativos del segmento al 25.6 % en el segundo trimestre fiscal de 2025 mediante programas de mejora continua y sinergias de costes derivadas de adquisiciones anteriores.
Los consolidadores secundarios se centran en la distribución de valor añadido y la tecnología de nicho. Applied Industrial Technologies amplió su presencia en el sector de MRO hidráulico a través de Hydradyne, posicionándose para la monitorización de estado por suscripción. Ingersoll Rand invirtió 47 millones de dólares en Lead Fluid y Termomeccanica Industrial Compressor para captar oportunidades en el sector de las ciencias de la vida y los gases renovables. Estas incorporaciones brindan acceso a adyacencias de rápido crecimiento y potencial de venta cruzada sin un gran riesgo de integración.
La competencia por el espacio en blanco está en aumento, ya que las startups ofrecen válvulas digitales basadas en aprendizaje automático y transformadores hidráulicos compactos que recuperan la energía de frenado en maquinaria móvil. Las empresas consolidadas responden con software de protocolo abierto, portales de diagnóstico en la nube y programas de servicio como suscripción. La competencia tecnológica resultante debería impulsar los parámetros de rendimiento general, impulsando la demanda de reemplazo y ampliando el valor total direccionable del mercado de equipos de energía fluida.
Líderes de la industria de equipos de energía fluida
Bosch Rexroth AG
Corporación Parker-Hannifin
Danfoss A / S
Corporación SMC
Eaton Corporación plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Eaton amplió la gama de racores para tubos Walterscheid con el sistema de anillo de corte de sellado suave WALRINGplus. Esta actualización busca mejorar la estanqueidad y la robustez del montaje en las conexiones de líneas hidráulicas, respondiendo a la demanda de los fabricantes de equipos originales (OEM) y del mercado de repuestos de una mayor fiabilidad en ciclos de trabajo exigentes. Refuerza la oferta de Eaton en sistemas de conducción de fluidos, junto con una mayor integración de sistemas hidráulicos móviles.
- Mayo de 2026: Parker Hannifin firmó un acuerdo definitivo para adquirir el negocio aeroespacial comercial y de defensa de CIRCOR International por 2.55 millones de dólares. Esta transacción amplía la cartera aeroespacial de Parker y su base instalada de productos que utilizan tecnologías hidráulicas y de potencia fluida relacionadas en aplicaciones de alta fiabilidad. Asimismo, incrementa la capacidad de ingeniería y los servicios posventa vinculados a sistemas de potencia fluida críticos para el vuelo.
- Marzo de 2026: Bosch Rexroth firmó un memorando de entendimiento con Kawasaki Heavy Industries para colaborar en maquinaria todoterreno de última generación y soluciones de hidrógeno. Esta colaboración pone de relieve el desarrollo, impulsado por los fabricantes de equipos originales (OEM), de plataformas móviles más limpias y eficientes, donde la hidráulica y los controles avanzados siguen siendo fundamentales. Asimismo, refuerza el enfoque de los proveedores en sistemas integrados para programas de equipos relacionados con la electrificación y los combustibles alternativos.
Alcance y metodología
La potencia fluida es un término que describe las tecnologías hidráulicas y neumáticas. Los equipos de energía fluida comprenden equipos que utilizan un fluido (líquido o gas) para transmitir energía de un lugar a otro. El fluido es un líquido (generalmente aceite) con hidráulica, mientras que la neumática usa gas (generalmente aire comprimido).
Tanto para la categoría hidráulica como neumática, el estudio considera únicamente los ingresos devengados por las ventas de equipos utilizados en la producción de productos finales. No refleja los ingresos por productos terminados.
El mercado de equipos de potencia de fluidos, en el que el mercado de equipos hidráulicos está segmentado por tipo de producto (bombas, motores, válvulas, cilindros, acumuladores y filtros), vertical de usuario final (construcción, agricultura, manejo de materiales, petróleo y gas, aeroespacial y defensa, máquinas herramienta, herramientas hidráulicas) y geografía (Norteamérica, Europa, Asia-Pacífico, resto del mundo). El mercado de equipos neumáticos está segmentado por tipo de producto (válvulas, actuadores, FRL, accesorios), vertical de usuario final (procesamiento y envasado de alimentos, automoción, manejo y montaje de materiales, productos químicos/plásticos/petróleo, semiconductores y electrónica, metalurgia, papel e impresión, ciencias de la vida) y geografía (Norteamérica, Europa, Asia-Pacífico, resto del mundo). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Equipo hidraulico |
| Equipo neumático |
| Bomba |
| Motores |
| Válvulas |
| Cilindros |
| Acumuladores y Filtros |
| Construcción |
| Agricultura |
| Manejo de Materiales y Logística |
| Petróleo y Gas |
| Aeroespacial y defensa |
| Herramientas de máquina |
| Procesamiento y envasado de alimentos |
| Otras industrias de usuarios finales |
| OEM |
| Aftermarket |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Southeast Asia | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| por Tecnología | Equipo hidraulico | |
| Equipo neumático | ||
| Por tipo de producto | Bomba | |
| Motores | ||
| Válvulas | ||
| Cilindros | ||
| Acumuladores y Filtros | ||
| Por industria del usuario final | Construcción | |
| Agricultura | ||
| Manejo de Materiales y Logística | ||
| Petróleo y Gas | ||
| Aeroespacial y defensa | ||
| Herramientas de máquina | ||
| Procesamiento y envasado de alimentos | ||
| Otras industrias de usuarios finales | ||
| Por canal de distribución | OEM | |
| Aftermarket | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Southeast Asia | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipos de energía fluida en 2026?
En 73.07 se situó en 2026 millones de dólares y se prevé que alcance los 90.72 millones de dólares en 2031.
¿Cuál es la CAGR esperada para el mercado de equipos de energía fluida hasta 2031?
La tasa de crecimiento anual compuesta prevista es del 4.42 % durante el período 2026-2031.
¿Qué tecnología genera la mayor proporción de ingresos?
Los equipos hidráulicos lideraron las ventas en 2025 con el 60.92 % gracias a una densidad de potencia inigualable.
¿Qué segmento de usuarios finales se prevé que crecerá más rápido?
Se proyecta que la agricultura se expandirá a una tasa compuesta anual del 5.31 % a medida que la agricultura de precisión gane terreno.
¿Qué región es el mercado de más rápido crecimiento?
Se espera que Oriente Medio registre una CAGR del 5.44 % hasta 2031, liderada por proyectos de energía renovable.
¿Quiénes son los principales proveedores en el mercado de equipos de energía fluida?
Parker Hannifin, Bosch Rexroth y Danfoss lideran el mercado, con una participación colectiva de alrededor del 20 %.


