

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.73 mil millones |
| Tamaño del mercado (2031) | USD 4.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.47% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
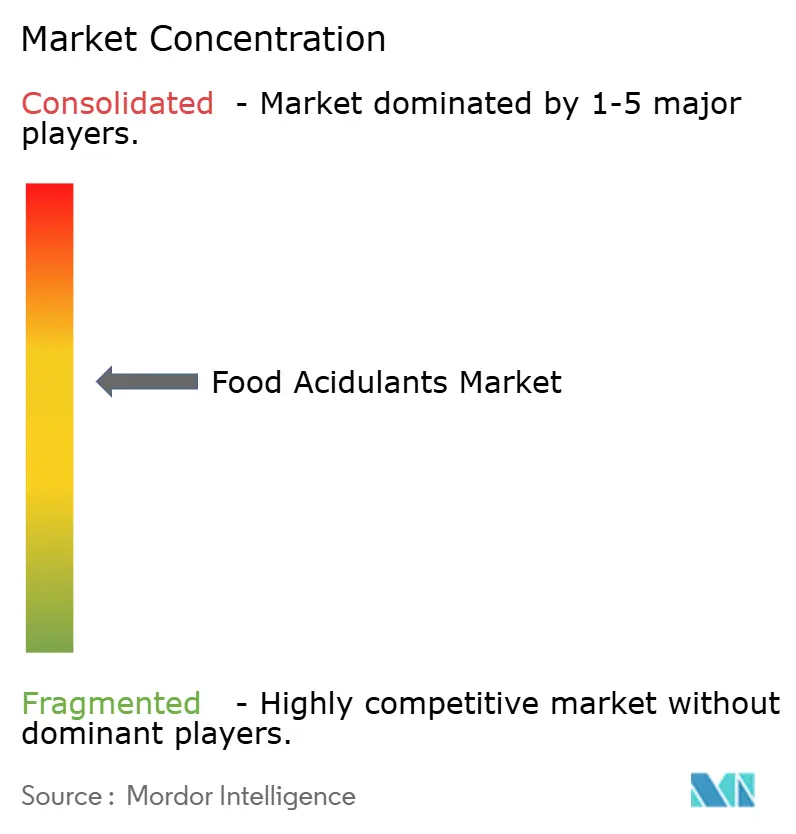
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de acidulantes alimentarios por Mordor Intelligence
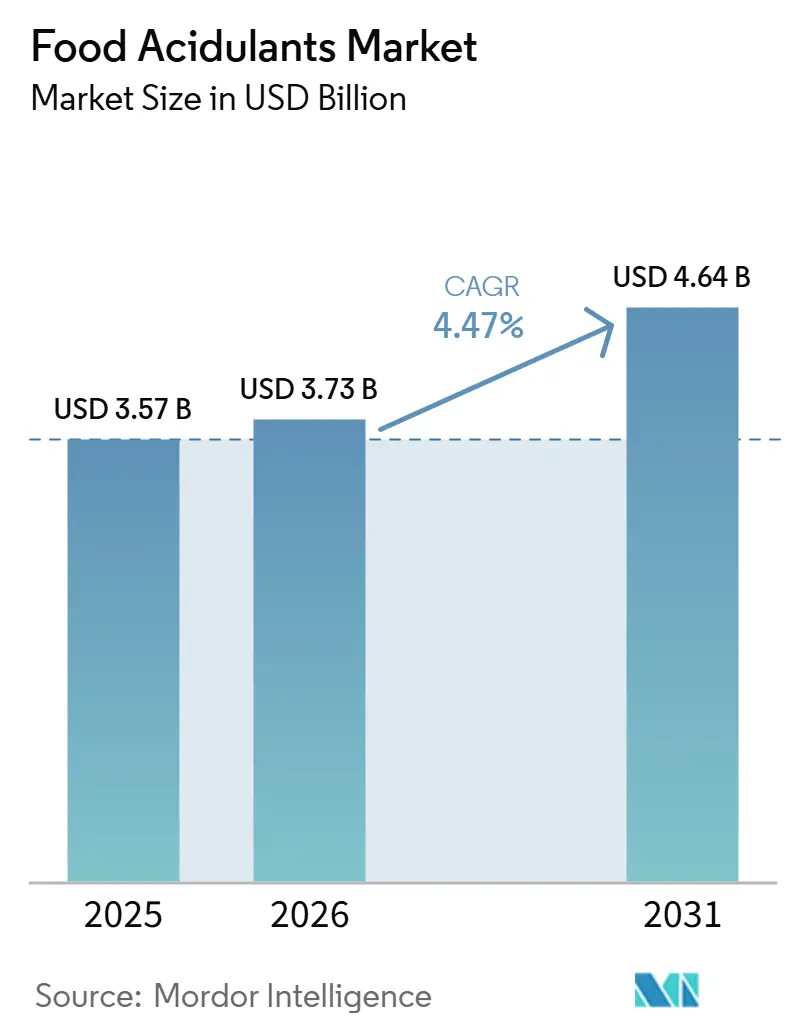
El tamaño del mercado de acidulantes alimentarios se valoró en 3.57 millones de dólares en 2025 y se estima que crecerá de 3.73 millones de dólares en 2026 a 4.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.47 % durante el período de pronóstico (2026-2031). Este crecimiento se debe principalmente a la implementación de regulaciones globales más estrictas en materia de seguridad alimentaria, la creciente preferencia de los consumidores por formulaciones de etiqueta limpia y la creciente adopción de alimentos procesados en las economías emergentes. Los avances regulatorios en regiones clave, como China, la Unión Europea y Canadá, presentan tanto desafíos como oportunidades para la adopción de acidulantes de origen natural. Al mismo tiempo, las innovaciones en tecnologías de producción de base biológica desempeñan un papel fundamental en la reducción de la huella de carbono asociada a la producción de ácidos cítrico, láctico y succínico. Las vulnerabilidades de la cadena de suministro, en particular las fluctuaciones en los precios del maíz, están impulsando a los fabricantes a diversificar sus fuentes de materias primas, con un enfoque creciente en la yuca, la caña de azúcar y los sustratos de biorresiduos. El panorama competitivo se caracteriza por una importante consolidación, ejemplificada por la adquisición de CP Kelco por parte de Tate and Lyle. Además, las inversiones estratégicas en activos de producción basados en fermentación están mejorando las capacidades de desarrollo de aplicaciones de la industria, especialmente en segmentos de alta demanda como bebidas, productos de panadería y alternativas vegetales a la carne.
Conclusiones clave del informe
- Por tipo, el ácido cítrico lideró con el 64.25% de la participación de mercado de acidulantes alimentarios en 2025; se proyecta que el ácido succínico crezca a una CAGR del 9.93% hasta 2031.
- Por fuente, el segmento sintético representó el 71.05% del tamaño del mercado de acidulantes alimentarios en 2025, mientras que se prevé que las alternativas de base biológica se expandan a una CAGR del 9.23% hasta 2031.
- Por forma, los productos secos/en polvo representaron el 54.75 % de los ingresos en 2025; los formatos líquidos/en solución están progresando a una CAGR del 6.69 %.
- Por aplicación, las bebidas capturaron el 34.25% de la participación de mercado de acidulantes alimentarios en 2025, mientras que las aplicaciones de carne y mariscos de origen vegetal están avanzando a una CAGR del 11.78% hasta 2031.
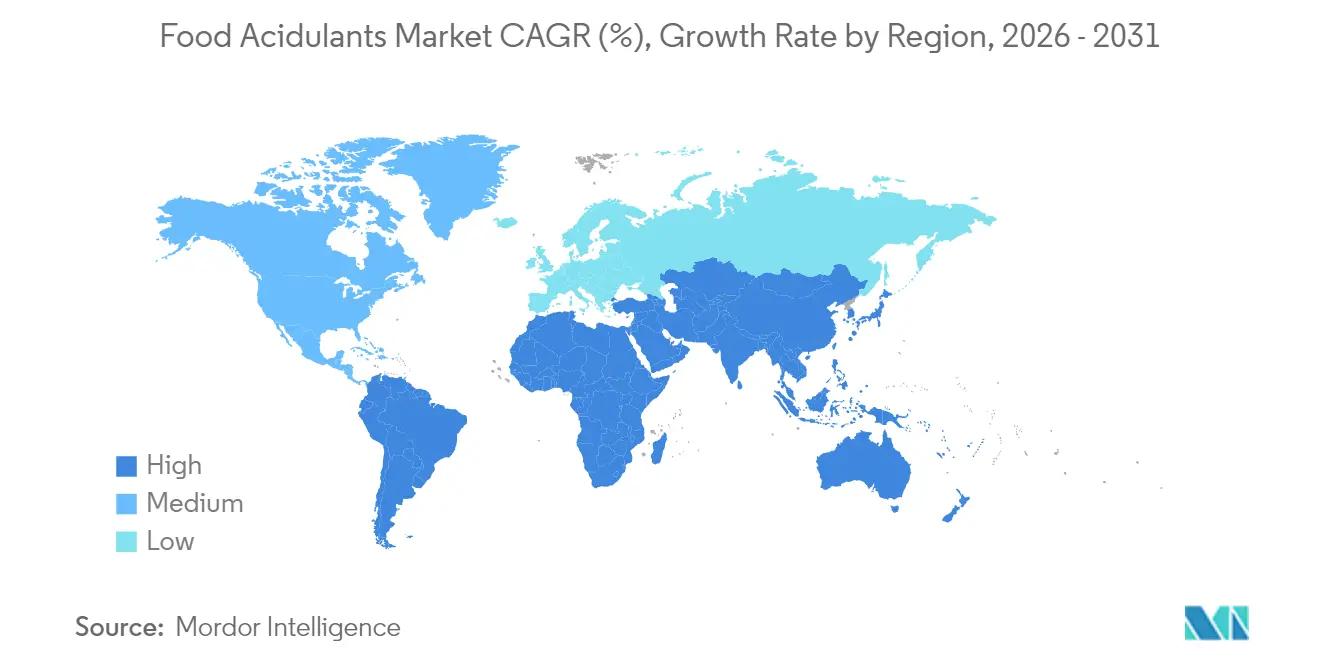
- Por geografía, Asia-Pacífico controló el 39.35% del mercado de acidulantes alimentarios en 2025; se prevé que Oriente Medio y África registren una CAGR del 8.21% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acidulantes alimentarios
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Creciente interés en ingredientes naturales y de etiqueta limpia | + 1.2% | América del Norte y Europa son los más fuertes | Mediano plazo (2-4 años) |
| Alta demanda de alimentos procesados y de conveniencia. | + 0.8% | Núcleo de Asia y el Pacífico; repercusión en Oriente Medio y África | Largo plazo (≥ 4 años) |
| La demanda de carne vegetal estable impulsa el uso de lácteos y fumáricos | + 0.6% | América del Norte y Europa se expanden hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las inversiones de marcas de cola en refrescos carbonatados bajos en azúcar aumentan la absorción de fósforo y ácido málico | + 0.4% | Mercados urbanos globales | Mediano plazo (2-4 años) |
| Énfasis en la seguridad alimentaria y el cumplimiento normativo. | + 0.3% | Global | Largo plazo (≥ 4 años) |
| La creciente preferencia de los consumidores por perfiles de sabor mejorados está impulsando la demanda de acidulantes alimentarios. | + 0.2% | Segmentos premium globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente interés en ingredientes naturales y de etiqueta limpia
Con un énfasis creciente en la transparencia de los ingredientes, los ácidos cítrico, málico y láctico de origen biológico obtienen cada vez más contratos con precios premium. La Autoridad Europea de Seguridad Alimentaria (AESA) ha introducido una guía revisada sobre nuevos alimentos, que entrará en vigor en febrero de 2025. Este marco actualizado está agilizando el proceso de aprobación de los ácidos derivados de la fermentación, acelerando así su comercialización. Jungbunzlauer, un actor clave en el mercado, ha priorizado estratégicamente el ácido cítrico de fermentación natural, lo que le ha permitido establecer acuerdos de suministro con fabricantes europeos de bebidas que requieren ingredientes con certificación GRAS. La demanda de productos de etiqueta limpia es particularmente alta en categorías como agua con gas, shots funcionales y jugos premium, donde el ácido málico derivado de la manzana desempeña un papel fundamental en la mejora de los perfiles de sabor. Si bien ampliar la capacidad de fermentación sigue siendo una iniciativa que requiere una inversión de capital intensiva, las empresas con sólidas carteras de productos de origen biológico están logrando mayores márgenes, lo que ayuda a mitigar el impacto del aumento de los costos de las materias primas.
Alta demanda de alimentos procesados y de conveniencia
La urbanización y la evolución de los estilos de vida en las regiones de Asia-Pacífico y Oriente Medio están impulsando un aumento significativo de la demanda de productos alimenticios no perecederos, como fideos, salsas y tazones de arroz listos para consumir. Esta demanda sostenida ha dado lugar a un consumo base consistentemente alto de ácidos cítrico y acético. En China, la implementación de la norma GB 2760-2024 ha introducido regulaciones más estrictas sobre conservantes sintéticos, a la vez que ha ampliado las aplicaciones permitidas para ácidos orgánicos. Este cambio regulatorio ha generado un aumento notable en los pedidos de los procesadores de alimentos nacionales. Además, las bacterias ácido lácticas pueden mitigar eficazmente los sabores desagradables en los productos lácteos de origen vegetal, abriendo así nuevas oportunidades para la creación de valor en este segmento. Asimismo, las preferencias de sabor regionales, como la acidez asociada al tamarindo, popular en el sur de Asia, están impulsando el desarrollo de mezclas de acidulantes personalizadas y adaptadas a los paladares locales. Para abordar los desafíos que plantea la volatilidad de los precios de las materias primas, las corporaciones multinacionales están implementando estrategias de cobertura y diversificando sus estrategias de abastecimiento mediante el uso de múltiples materias primas.
La demanda de carne vegetal estable impulsa el uso de lácteos y fumáricos
La fermentación de precisión impulsa la innovación en aplicaciones acidulantes en la producción de proteínas alternativas. Los ácidos láctico y fumárico se han vuelto esenciales para desarrollar textura y garantizar la conservación en sustitutos de carne de origen vegetal. Se está produciendo un cambio demográfico, caracterizado por cambios en las preferencias alimentarias y el estilo de vida, influenciados por la concienciación sobre la salud, la sostenibilidad ambiental y consideraciones éticas. Según el Good Food Institute, en 2024, aproximadamente el 40 % de los adultos en Alemania y el Reino Unido planean aumentar su consumo de alimentos de origen vegetal. Los factores relacionados con la salud representan el 48 % de este cambio, mientras que las preocupaciones ambientales representan el 29 % y las consideraciones sobre el bienestar animal el 25 %.[ 1 ]Fuente: Good Food Institute, "Estado de la industria 2024", www.gfi.orgLos ácidos láctico y fumárico son fundamentales para el control del pH, la mejora de la textura y la estabilidad microbiana en la cecina vegana y los sustitutos de carne enlatados a temperatura ambiente. Los hallazgos de Novonesis indican que estos ácidos potencian los sabores umami y kokumi, reduciendo eficazmente la diferencia de sabor con las proteínas animales. Para mantener las afirmaciones de la etiqueta, las marcas priorizan los ácidos orgánicos certificados y favorecen a los proveedores con prácticas de fermentación auditadas.
Las inversiones de marcas de cola en refrescos carbonatados bajos en azúcar aumentan la absorción de fósforo y ácido málico
Las grandes empresas de bebidas están reformulando sus productos principales para adaptarse a los impuestos sobre la reducción de azúcar. Están añadiendo ácido fosfórico o málico para compensar la menor dulzura. A medida que aumenta la concienciación sobre la erosión del esmalte dental, crece la presión sobre el uso de ácido fosfórico. Esto ha dado lugar a una tendencia a sustituirlo parcialmente por ácido málico, especialmente en refrescos premium. Si bien la FDA aún reconoce el ácido fosfórico como GRAS (generalmente reconocido como seguro), el cambio de opinión en las redes sociales está impulsando a las empresas hacia los ácidos derivados de frutas. El ácido cítrico , en particular, está ganando protagonismo en los refrescos orgánicos carbonatados (CSD), donde desempeña un doble papel: mantener el equilibrio del pH y apoyar las iniciativas de etiquetado limpio, cada vez más valoradas por los consumidores preocupados por la salud. En respuesta a esta dinámica de mercado en constante evolución, los proveedores están priorizando la innovación mediante el desarrollo de soluciones acidulantes con perfiles de baja impureza y ofreciendo mezclas personalizadas adaptadas a las necesidades específicas de los fabricantes de bebidas. Estos avances buscan satisfacer tanto los requisitos funcionales como la creciente demanda de opciones de ingredientes más limpios y naturales en la industria de las bebidas.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| La volatilidad del precio del maíz tras las perturbaciones del Mar Negro reduce los márgenes de los cítricos. | -0.7% | Regiones globales dependientes del maíz | Corto plazo (≤ 2 años) |
| Las deficiencias en la cadena de frío subsahariana limitan los acidulantes en las bebidas lácteas refrigeradas | -0.3% | África subsahariana; Asia y el Pacífico rural | Largo plazo (≥ 4 años) |
| Preocupaciones de los consumidores estadounidenses sobre la erosión del esmalte dental que frena el uso de ácido fosfórico en las bebidas carbonatadas | -0.4% | América del Norte se extiende a Europa | Mediano plazo (2-4 años) |
| Los marcos regulatorios estrictos sobre aditivos alimentarios están planteando desafíos para el crecimiento del mercado de acidulantes alimentarios. | -0.2% | Europa, con repercusiones globales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del maíz tras las perturbaciones del Mar Negro reduce los márgenes de los cítricos.
Los fermentadores de ácido cítrico dependen principalmente del licor de maceración de maíz como insumo clave; sin embargo, las interrupciones en las cadenas de suministro causadas por eventos relacionados con la guerra han incrementado significativamente los precios del maíz. En Estados Unidos, la capacidad de producción nacional cubre solo un tercio de la demanda total, lo que intensifica la dependencia del país de las importaciones para cubrir la demanda. Los procesadores más pequeños, en particular aquellos que no cuentan con mecanismos de cobertura, se ven afectados desproporcionadamente por este aumento de costos, lo que los deja vulnerables a cierres operativos o posibles adquisiciones por parte de entidades más grandes. Si bien los sustratos alternativos, como la yuca, representan una posible solución, su adopción requiere procesos de revalidación y una inversión de capital sustancial, lo que afecta aún más la rentabilidad a corto plazo. La persistente presión sobre los precios en el mercado está impulsando a las empresas más grandes a implementar estrategias de integración vertical, lo que les permite asegurar la superficie cultivada de materia prima en etapas iniciales y mitigar eficazmente los riesgos de la cadena de suministro.
Los marcos regulatorios estrictos sobre aditivos alimentarios plantean desafíos
A medida que las autoridades de seguridad alimentaria endurecen los procesos de aprobación y la vigilancia poscomercialización de los acidulantes, la complejidad regulatoria global va en aumento. Estas medidas intensificadas generan costos de cumplimiento que pesan considerablemente sobre los fabricantes más pequeños. La Comisión Europea, en virtud del Reglamento (UE) 2024/2597, ha actualizado los criterios de pureza para los sorbatos, exigiendo pruebas y documentación de productos frescos. En una medida notable, China ha decidido prohibir el ácido deshidroacético en varias categorías a partir de 2025, lo que pone de relieve la rapidez de los cambios regulatorios. Mientras tanto, el Programa de Alimentos para Consumo Humano de la FDA se compromete a reevaluar continuamente las sustancias GRAS heredadas, lo que infla aún más los costos de cumplimiento. Estas disparidades regulatorias obligan a las corporaciones multinacionales a gestionar múltiples SKU, mientras que las empresas más pequeñas lidian con la financiación de las verificaciones analíticas, lo que dificulta su ritmo de lanzamiento de nuevos productos.
Análisis de segmento
Por tipo de producto: El predominio del ácido cítrico se enfrenta a la disrupción de origen biológico
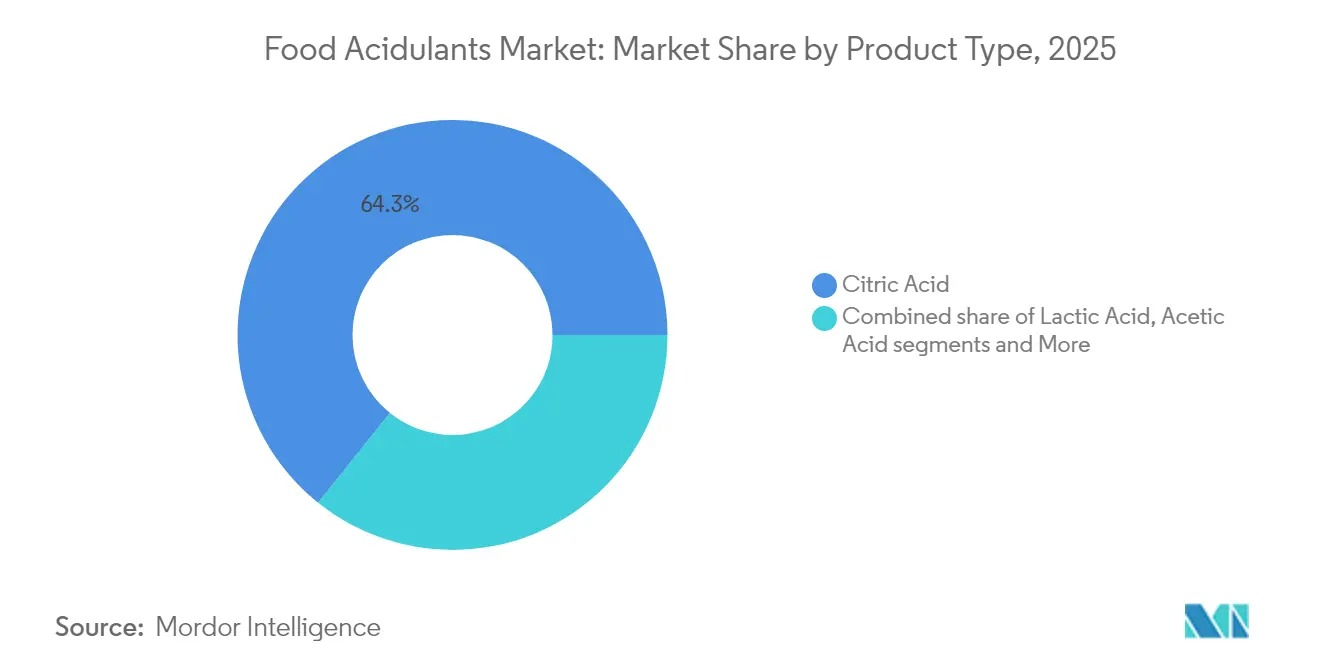
En 2025, el ácido cítrico lideró el mercado de acidulantes alimentarios con una participación del 64.25 %, gracias a cadenas de suministro consolidadas y aprobaciones GRAS en diversas jurisdicciones. El ácido succínico, si bien es un segmento de nicho, experimenta una tasa de crecimiento anual compuesta (TCAC) del 9.93 % (2026-2031), impulsada por procesos fermentativos que reducen las emisiones de gases de efecto invernadero y facilitan su aplicación en resinas de envasado compostables. El ácido láctico, tradicionalmente utilizado para la conservación del yogur, está ampliando sus aplicaciones para incluir queso vegano y medios de cultivo para carnes cultivadas. El ácido fosfórico, a pesar de los desafíos regulatorios en las formulaciones de cola, mantiene su relevancia funcional.
La disminución de los costos de fermentación está permitiendo el surgimiento de alternativas. Los ácidos málico y fumárico bioderivados están ganando terreno en aplicaciones de bebidas y proteínas en polvo. Se prevé que el mercado de ácidos orgánicos asociados con carnes vegetales crezca significativamente a medida que aumenta la capacidad de fermentación de precisión. Los productores con experiencia en ingeniería metabólica están diversificando sus portafolios de ácidos para reducir la dependencia de un solo ácido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fuente: El dominio sintético se ve desafiado por los mandatos de sostenibilidad
En 2025, las rutas sintéticas representaron el 71.05 % del mercado de acidulantes alimentarios, lo que refleja la dependencia histórica de la industria de la infraestructura petroquímica. Sin embargo, las alternativas de origen biológico están experimentando un crecimiento significativo, con una sólida tasa de crecimiento anual compuesta (TCAC) del 9.23 % (2026-2031), a medida que las marcas buscan reducir cada vez más sus emisiones de Alcance 3. La planta circular de ácido láctico de Corbion en Tailandia es un excelente ejemplo, ya que utiliza materias primas renovables y reciclaje de aguas residuales de circuito cerrado para ayudar a sus clientes a cumplir con los requisitos de divulgación ESG.
Los proveedores de productos de origen biológico no solo ofrecen soluciones respetuosas con el medio ambiente, sino que también proporcionan declaraciones de huella de carbono, lo que les permite obtener contratos en segmentos premium como bebidas y alimentos infantiles. Si bien estas opciones de origen biológico tienen un sobreprecio promedio del 20%, los compradores justifican el coste adicional mediante una mejor posición en el etiquetado ecológico. Con el tiempo, se espera que las economías de escala y la implementación de impuestos regulatorios al carbono reduzcan las disparidades de precios, orientando gradualmente el mercado de acidulantes alimentarios hacia soluciones basadas en la fermentación.
Por forma: Las soluciones líquidas ganan eficiencia operativa
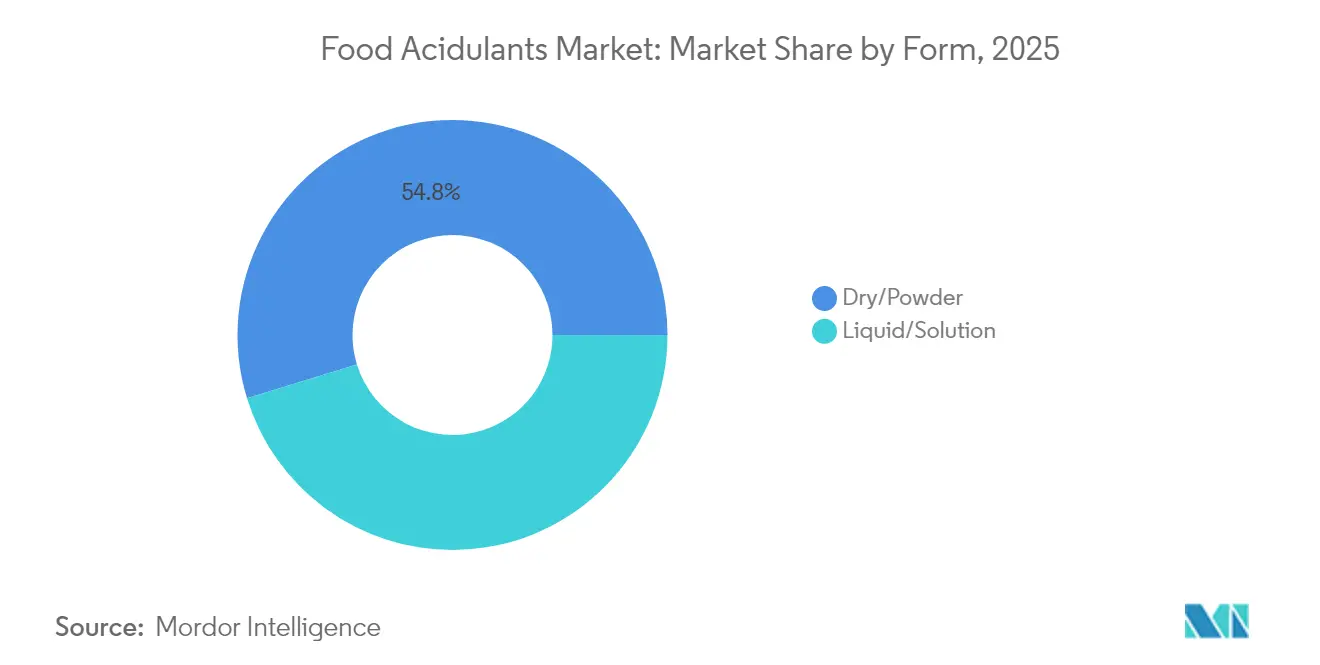
Los polvos secos mantuvieron una participación del 54.75 % en 2025, apreciados por su estabilidad en el almacenamiento en mezclas para panadería y bebidas en polvo. A pesar de este predominio, las soluciones líquidas están experimentando un crecimiento notable, con una tasa de crecimiento anual compuesta (TCAC) del 6.69 % (2026-2031), impulsada por su compatibilidad con sistemas de dosificación automatizados en plantas de producción de bebidas de alto rendimiento. LIQUINAT de Jungbunzlauer destaca en este segmento, ofreciendo una disolución instantánea que no solo reduce el tiempo de limpieza, sino que también minimiza el riesgo de inhalación durante la manipulación, convirtiéndola en una opción más segura y eficiente para los fabricantes.
El suministro de ácido cítrico o láctico líquido a granel en cisternas reduce sustancialmente los residuos de envases secundarios, en consonancia con los objetivos de sostenibilidad de la empresa. Con el crecimiento de las líneas de procesamiento continuo de snacks y salsas, los procesadores adoptan cada vez más sistemas de ácido líquido premezclado que se integran eficazmente con los sistemas CIP. Esta transición mejora la trazabilidad mediante tuberías cerradas y refuerza las medidas de control de calidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: las bebidas lideran mientras que los segmentos basados en plantas aumentan
En 2025, los productores de bebidas representaron el 34.25 % del mercado de acidulantes alimentarios, empleando ácidos cítrico y fosfórico para equilibrar el dulzor e inhibir el crecimiento microbiano. Las bebidas energéticas y las aguas con gas utilizan ácido málico para realzar la acidez. Si bien las carnes y mariscos vegetales de larga conservación representan un volumen de mercado menor, están creciendo rápidamente a una tasa de crecimiento anual compuesta (TCAC) del 11.78 % (2026-2031), donde los ácidos fumárico y láctico desempeñan un papel fundamental en la estabilización de las matrices proteicas. El dominio del segmento de bebidas se ve respaldado por el compromiso de la Unión de Asociaciones Europeas de Bebidas de reducir el contenido de azúcar en un 10 % para 2025, abordando tanto las preocupaciones sobre la salud de los consumidores como los requisitos regulatorios.
En 2023, el consumo de refrescos en la Unión Europea (UE) alcanzó los 51,905.7 millones de litros, según UNESDA (Unión de Asociaciones Europeas de Refrescos). Los formuladores que aprovechan la fermentación láctica crean el sabor ácido característico de los yogures sin lácteos, mientras que el ácido fumárico previene la formación de grumos en los polvos ricos en proteínas. El creciente interés de los consumidores por la gastronomía internacional sigue impulsando la demanda de ácidos acético y tartárico en condimentos. Como resultado, los proveedores están desarrollando mezclas multiácidas adaptadas a las preferencias de sabor regionales y a los requisitos de conservación, fortaleciendo así las relaciones con los clientes.
Análisis geográfico
Mercado de acidulantes alimentarios en la región Asia-Pacífico
En 2025, Asia-Pacífico ostentaba una cuota de mercado líder del 39.35% en acidulantes alimentarios, impulsada por las extensas industrias de bebidas y snacks de China y el rápido crecimiento del sector de alimentos envasados de la India. La industria india de procesamiento de alimentos desempeña un papel crucial en la economía nacional, caracterizada por una fuerte orientación exportadora y sustanciales oportunidades de crecimiento. Durante el período 2023-24, el sector atrajo 608 millones de dólares estadounidenses en inversión extranjera directa. Según el Ministerio de Comercio e Industria, las exportaciones de alimentos procesados representaron el 23.4% de las exportaciones agrícolas totales del país. Además, los procesadores del Sudeste Asiático se benefician de los acuerdos comerciales regionales, lo que impulsa el aumento de las exportaciones de bebidas dentro de la ASEAN y la demanda de acidulantes.
El mercado de acidulantes alimentarios en América y EMEA
Norteamérica, a pesar de ser un mercado maduro, continúa innovando, con bebidas carbonatadas (CSD) de etiqueta limpia y carnes de origen vegetal impulsando un crecimiento gradual. La supervisión intensificada de la FDA a través de su Programa de Alimentos para Consumo Humano ha aumentado los requisitos de documentación, favoreciendo a los actores establecidos con datos toxicológicos completos. Mientras tanto, los productores nacionales de ácido cítrico enfrentan presiones en los márgenes debido a la volatilidad del precio del maíz, lo que impulsa la diversificación hacia fuentes alternativas de carbohidratos. En Europa, las estrictas regulaciones sobre aditivos crean una barrera de cumplimiento que apoya la fijación de precios premium. Si bien la Autoridad Europea de Seguridad Alimentaria (AESA) ha simplificado las aprobaciones para ácidos fermentados naturalmente, lo que facilita la entrada al mercado de los proveedores de origen biológico, los estándares de pureza descritos en el Reglamento (UE) 2024/2597 requieren capacidades analíticas avanzadas. Los fabricantes de bebidas de Europa del Este aprovechan los menores costos operativos e importan acidulantes de instalaciones occidentales para cumplir con los estándares armonizados de la UE. La región de Oriente Medio y África está experimentando el crecimiento más rápido, con una sólida tasa de crecimiento anual compuesta (TCAC) del 8.21 % (2026-2031), impulsada por la urbanización, la expansión de los restaurantes de servicio rápido (QSR) y el aumento de los ingresos disponibles. Si bien el uso de acidulantes en bebidas a base de frutas y productos lácteos no perecederos está aumentando, las deficiencias en la infraestructura de la cadena de frío en África subsahariana limitan el potencial de crecimiento. Sin embargo, las inversiones gubernamentales en infraestructura de almacenamiento en frío podrían generar una demanda adicional, en particular de estabilizantes a base de ácido láctico. En Sudamérica, los fabricantes regionales de refrescos están reformulando sus productos en respuesta a los impuestos al azúcar, reemplazando el ácido fosfórico por ácido málico para adaptarse a las preferencias de los consumidores preocupados por la salud. Además, la próspera industria citrícola brasileña fortalece la producción nacional de ácido cítrico, reduciendo la dependencia de las importaciones y permitiendo precios competitivos en los mercados del Mercosur.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
A nivel mundial, el mercado de acidulantes alimentarios se enfrenta a una competencia moderada, con la presencia de actores tanto globales como locales. Varias empresas gigantes están invirtiendo grandes cantidades en investigación y desarrollo, y se centran en ofrecer a los consumidores productos innovadores que incluyan beneficios funcionales en cada uno de sus productos. Existen varias empresas locales en cada región que compiten intensamente con los actores globales (ya que estos fabricantes ofrecen precios más bajos que la mayoría de los actores globales). Los principales actores, como Jungbunzlauer Suisse AG, Cargill Incorporated, Adavancein Organics LLP, Archer Daniels Midland Company y Corbion NV, están aumentando activamente su capacidad de producción para satisfacer la creciente demanda de los consumidores globales y consolidar su presencia en el mercado estudiado.
Además, las empresas regionales adoptaron diversas estrategias. Por ejemplo, en noviembre de 2024, Tate and Lyle completó la adquisición de CP Kelco por 1.8 millones de dólares, ampliando así su cartera de soluciones de acidulantes y de sensación en boca diseñadas para clientes del sector de bebidas. La integración posterior a la fusión se centra en fomentar la colaboración en investigación y desarrollo, como lo demuestra la puesta en marcha de un nuevo laboratorio automatizado en Singapur, diseñado para acelerar el desarrollo de prototipos. Corbion ha iniciado operaciones en una nueva planta circular de ácido láctico en Tailandia, que utiliza caña de azúcar renovable como materia prima para reducir las emisiones de Alcance 3 de las marcas globales de lácteos y productos cárnicos alternativos. Al mismo tiempo, ADM enfrenta problemas de reputación debido a las investigaciones contables en curso, que podrían afectar a los contratos de ácidos especiales en beneficio de la competencia.
La innovación tecnológica se centra en plataformas de ingeniería metabólica que optimizan la producción de ácidos succínico y málico a partir de biomasa no alimentaria. Las empresas que adoptan análisis de procesos basados en IA están logrando un control superior de impurezas, lo que les permite obtener contratos en el mercado de la nutrición infantil. Además, alianzas estratégicas, como la colaboración de Tate and Lyle con BioHarvest Sciences en síntesis botánica, están impulsando sistemas de ingredientes híbridos que integran edulcorantes con acidulantes para mejorar la eficiencia de la modulación del sabor.
Líderes de la industria de acidulantes alimentarios
-
Jungbunzlauer Suiza AG
-
Archer Daniels Midland Company
-
Corbion NV
-
Cargill Incorporated
-
Adavancein Organics LLP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: Caitlyn India Pvt Ltd (CIPL) anunció sus planes de invertir 400 millones de rupias para establecer una planta de ácido fosfórico en India, con una producción anual de 50,000 toneladas. Esta iniciativa busca reducir la dependencia de las importaciones y mejorar la autosuficiencia nacional en fertilizantes. Ubicada estratégicamente en una zona industrial con fácil acceso al puerto en el sur de India, la planta utilizará tecnología hemihidrato-dihidrato (HH-DH), lo que garantizará un ácido fosfórico de alta pureza y subproductos de yeso más limpios.
- Diciembre de 2024: Tate y Lyle se han asociado con BioHarvest Sciences para aprovechar la tecnología Botanical Synthesis para el desarrollo de ingredientes vegetales de próxima generación, centrándose en edulcorantes y acidulantes sostenibles que optimicen el uso de la tierra y el agua.
- Noviembre de 2024: Tate and Lyle completó la adquisición de CP Kelco por USD 1.8 millones, lo que amplía significativamente su cartera de ingredientes de origen natural. Estos incluyen pectina y fibra cítrica, esenciales para aplicaciones como la conservación de alimentos y la modificación de texturas. Esta adquisición estratégica fortalece la capacidad de Tate and Lyle para abordar la creciente demanda en el mercado de etiquetas limpias y destaca el enfoque de la industria en soluciones de ingredientes de origen biológico.
- Noviembre de 2024: INEOS Acetyls y Gujarat Narmada Valley Fertilizers & Chemicals Ltd (GNFC) firmaron un memorando de entendimiento, considerando la viabilidad de establecer una planta de ácido acético de 600 kt en el sitio Bharuch de GNFC en Gujarat, India.
Alcance del informe del mercado global de acidulantes alimentarios
Los acidulantes son elementos químicos que se utilizan para proporcionar un sabor agrio o fuerte a los alimentos y bebidas. El mercado mundial de acidulantes alimentarios está segmentado según el tipo, la aplicación y la geografía. Por tipo, el mercado de acidulantes alimentarios está segmentado en ácido cítrico, ácido láctico, ácido acético, ácido fosfórico, ácido málico y otros tipos. El segmento de aplicación involucra bebidas, productos lácteos y congelados, panadería, industria cárnica, confitería y otras aplicaciones. Por geografía, el mercado cubre los principales países de América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. El informe ofrece el tamaño del mercado y las previsiones para el mercado de acidulantes alimentarios en valor (millones de dólares) para todos los segmentos anteriores.
Por tipo de producto
| Ácido cítrico |
| Ácido láctico |
| Ácido acético. |
| Ácido fosfórico |
| Ácido málico |
| Ácido fumárico |
| Ácido succínico |
| Ácido tartárico |
| Otros (GDL, Glucónico, etc.) |
Por fuente
| De base biológica/natural |
| Sintético (derivado del petróleo o del maíz) |
Por formulario
| Seco/Polvo |
| Líquido/Solución |
por Aplicación
| Bebidas |
| Postres Helados y Lácteos |
| Panaderia y Confiteria |
| Carnes y Mariscos |
| Salsas, Aderezos y Condimentos |
| Nutrición infantil y clínica |
| Otros alimentos procesados |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Ácido cítrico | |
| Ácido láctico | ||
| Ácido acético. | ||
| Ácido fosfórico | ||
| Ácido málico | ||
| Ácido fumárico | ||
| Ácido succínico | ||
| Ácido tartárico | ||
| Otros (GDL, Glucónico, etc.) | ||
| Por fuente | De base biológica/natural | |
| Sintético (derivado del petróleo o del maíz) | ||
| Por formulario | Seco/Polvo | |
| Líquido/Solución | ||
| por Aplicación | Bebidas | |
| Postres Helados y Lácteos | ||
| Panaderia y Confiteria | ||
| Carnes y Mariscos | ||
| Salsas, Aderezos y Condimentos | ||
| Nutrición infantil y clínica | ||
| Otros alimentos procesados | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de acidulantes alimentarios?
El mercado está valorado en 3.73 millones de dólares en 2026 y se proyecta que alcance los 4.64 millones de dólares en 2031.
¿Qué segmento tiene la mayor participación en el mercado de acidulantes alimentarios?
El ácido cítrico lidera por tipo, representando el 64.25% de los ingresos del mercado en 2025.
¿Qué está impulsando el rápido crecimiento de los acidulantes de origen biológico?
La demanda de etiquetas limpias y los mandatos de sostenibilidad corporativa están alentando a los fabricantes de alimentos a cambiar a ácidos derivados de la fermentación a pesar de los costos más elevados.
¿Por qué Oriente Medio y África es la región con mayor crecimiento?
La urbanización y el creciente consumo de alimentos procesados impulsan el uso de acidulantes, lo que generará una CAGR regional del 8.21 % hasta 2031.


