

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
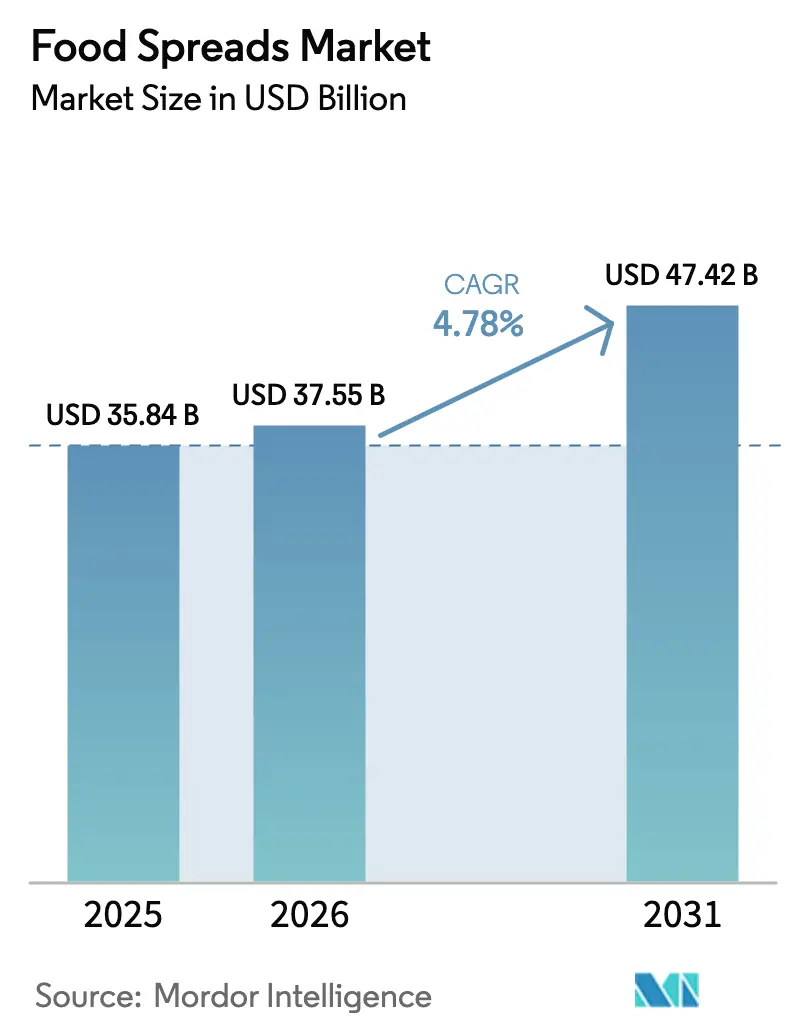
| Tamaño del mercado (2026) | USD 37.55 mil millones |
| Tamaño del mercado (2031) | USD 47.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
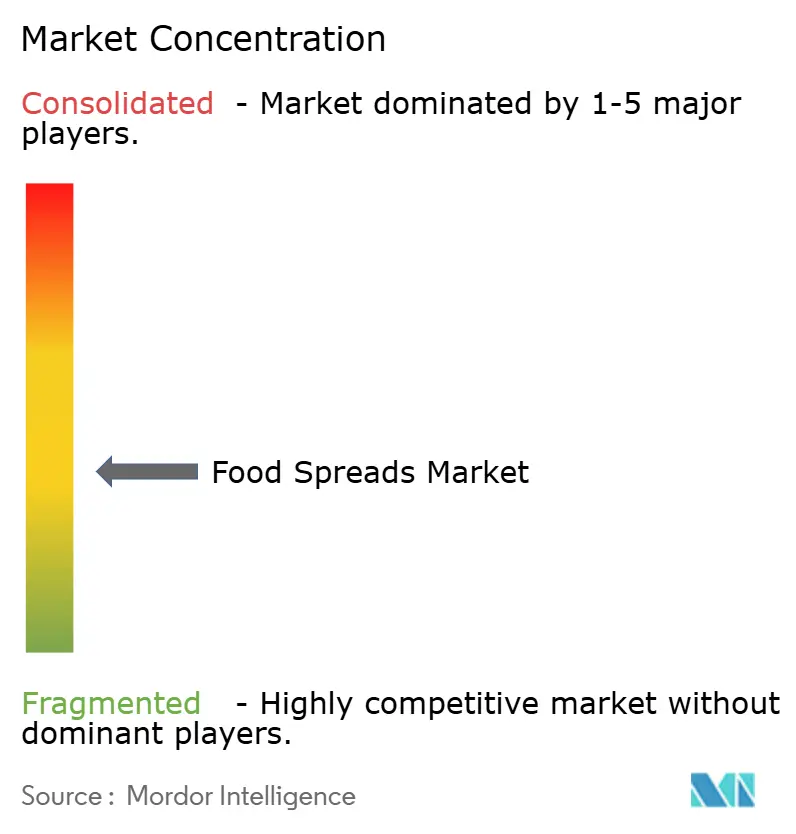
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alimentos para untar de Mordor Intelligence
Se proyecta que el tamaño del mercado de untables aumentará de USD 35.84 millones en 2025 a USD 37.55 millones en 2026, y alcanzará los USD 47.42 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.78 % entre 2026 y 2031. Este crecimiento se debe principalmente a mayores ingresos disponibles, un enfoque creciente en la alimentación saludable y la transición de los untables, que han pasado de ser simples condimentos a ser ingredientes versátiles para comidas. Europa sigue siendo el mercado líder gracias a su sólida tradición en el desayuno, sus productos premium de marca blanca y su amplia red de supermercados. Por otro lado, la región Asia-Pacífico se está convirtiendo en el mercado de mayor crecimiento, impulsada por la urbanización, un mayor consumo de proteínas y la adopción de desayunos occidentales. La miel es el segmento de productos más grande y de mayor crecimiento, gracias a sus cualidades naturales y beneficios para la salud. El comercio electrónico está creciendo el doble de rápido que el comercio minorista tradicional, lo que anima a las empresas a fortalecer sus estrategias de distribución omnicanal. Además, las innovaciones en materia de embalaje, como las bolsas reciclables, están ganando popularidad por su comodidad y su atractivo ecológico, especialmente entre los consumidores más jóvenes.
Conclusiones clave del informe
- Por tipo de producto, la miel dominó el mercado de productos alimenticios para untar con una participación del 31.56 % en 2025 y se espera que crezca a una CAGR del 7.23 % hasta 2031.
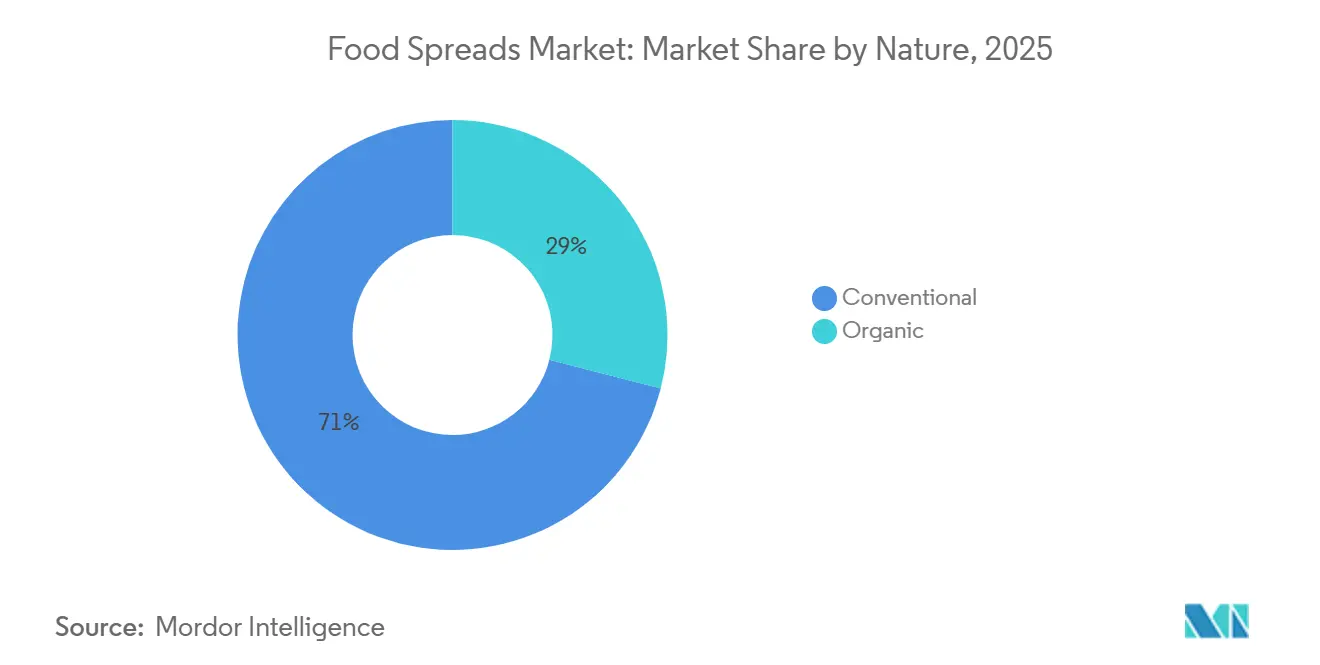
- Por naturaleza, el segmento convencional representó el 71.02% del mercado de untables alimenticios en 2025, mientras que se proyecta que el segmento orgánico crezca a una CAGR del 9.84% durante 2026-2031.
- Por tipo de envase, los frascos representaron el 47.37 % del mercado de untables alimentarios en 2025, y se espera que los sobres y bolsas crezcan a una CAGR del 6.94 % hasta 2031.
- Por canales de distribución, los supermercados/hipermercados generaron el 55.81% de los ingresos en 2025, mientras que se espera que el comercio minorista en línea crezca a una CAGR del 11.72% hasta 2031.
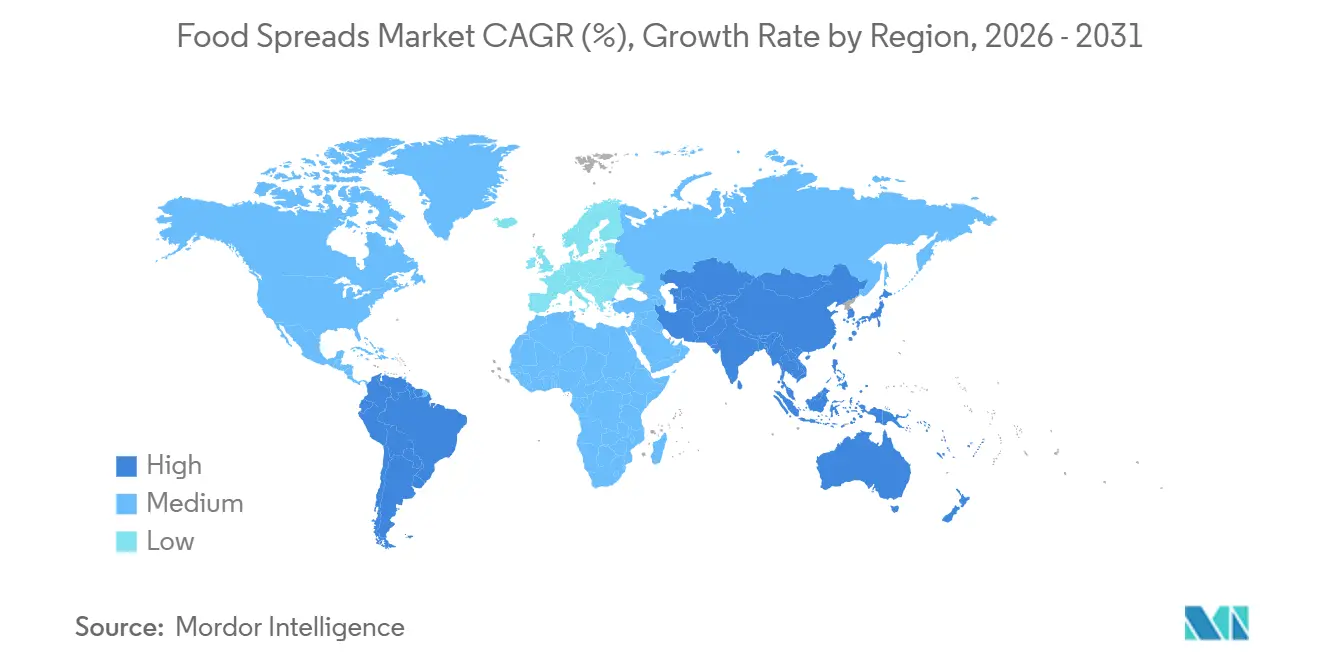
- Por geografía, Europa tuvo la mayor participación de mercado con un 34.01 % en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 9.01 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de alimentos para untar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los estilos de vida ocupados aumentan la preferencia por opciones de alimentos convenientes y versátiles. | + 1.2% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La creciente demanda de sabores de frutas exóticas y de origen regional impulsa la innovación de productos | + 0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| La creciente popularidad de las dietas basadas en plantas impulsa la demanda de untables veganos | + 0.7% | Europa, América del Norte y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| El marketing y la marca agresivos influyen en el crecimiento del mercado | + 0.5% | Global | Corto plazo (≤ 2 años) |
| La creciente popularidad de picar entre comidas fomenta el consumo de untables en diversos formatos. | + 0.6% | América del Norte, Europa y Asia urbana | Corto plazo (≤ 2 años) |
| Las innovaciones en sabor atraen a los consumidores que buscan experiencias de sabor diversas | + 0.4% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los estilos de vida ocupados aumentan la preferencia por opciones de alimentos convenientes y versátiles.
Los hogares gastan un promedio de USD 165 semanales en comestibles, según los datos de 2024 de la Asociación de la Industria Alimentaria. [ 1 ]Fuente: Asociación de la Industria Alimentaria, "Gasto semanal de los consumidores en alimentos en Estados Unidos", fmi.orgEl estilo de vida moderno ha incrementado el uso de untables, ampliando su uso del desayuno a loncheras, refrigerios de oficina y comidas rápidas gracias a su practicidad. En hogares con dos personas, donde el tiempo es limitado, los untables desempeñan un papel esencial en la preparación de comidas. Los fabricantes están introduciendo envases creativos, con formatos individuales que crecen al doble del ritmo de las opciones familiares. Se están desarrollando nuevas variedades de untables para adaptarse a diferentes ocasiones y necesidades dietéticas. Las empresas están promocionando los untables como opciones de comida flexibles, impulsadas por la creciente popularidad de los desayunos para todo el día. Esta tendencia ha impulsado una mayor inversión en innovación de productos y marketing para mostrar el uso versátil de los untables en las comidas actuales.
La creciente demanda de sabores de frutas exóticas y de origen regional impulsa la innovación de productos
Los gustos de los consumidores están cambiando hacia productos para untar con sabores únicos e ingredientes regionales, transformando las comidas en experiencias únicas. El pronóstico de sabores para 2025 destaca el azúcar moreno como el "Sabor del Año", lo que refleja una tendencia hacia perfiles de sabor complejos que combinan el dulzor con notas complementarias. [ 2 ]Fuente: T. Hasegawa Co. Ltd., "Tendencias de sabor 2025", thasegawa.comLas variedades de edición limitada y de temporada con frutas locales y exóticas ofrecen oportunidades para obtener precios premium. Estos sabores únicos también se consideran más saludables, ya que los consumidores asocian las frutas exóticas con beneficios nutricionales y para la salud. Es importante combinar elementos nuevos y familiares, creando productos interesantes y fáciles de probar. Las variedades de miel picante son un buen ejemplo, ya que combinan la dulzura familiar de la miel con un toque picante inesperado.
La creciente popularidad de las dietas basadas en plantas impulsa la demanda de untables veganos
El movimiento vegano está impulsando la innovación en los untables, ya que los fabricantes eliminan los ingredientes de origen animal, manteniendo el sabor y la textura. Los datos del USDA muestran que el consumo alemán de alimentos vegetales alcanzó los 1.58 millones en 2023. [ 3 ]Fuente: Departamento de Agricultura de los Estados Unidos, "Alemania: Los alimentos de origen vegetal se generalizan en Alemania", fas.usda.govLas marcas no solo están eliminando ingredientes, sino que también priorizan la sostenibilidad, el abastecimiento ético y los beneficios para la salud. Las cremas vegetales, comercializadas como productos premium, tienen un precio más alto, lo que refleja la preferencia de los consumidores por opciones ecológicas y saludables. El mercado está en auge, con cremas a base de frutos secos, como anacardos y almendras, junto con variedades a base de semillas, que se están convirtiendo en alternativas populares y ricas en proteínas a los lácteos. En mayo de 2024, Ferrero presentó una versión vegetal de Nutella, elaborada con jarabe de garbanzos y arroz.
El marketing y la marca agresivos influyen en el crecimiento del mercado
En el competitivo mercado de los untables, el posicionamiento de marca y las estrategias de marketing son cruciales para destacar. Las empresas utilizan plataformas digitales para fortalecer sus vínculos con los consumidores, centrándose en algo más que las características del producto. Estas marcas buscan conectar significativamente mostrando sus fortalezas únicas. Conectan con los consumidores promoviendo la sostenibilidad, garantizando cadenas de suministro transparentes y compartiendo historias interesantes sobre el origen de sus productos. Zespri, una marca neozelandesa conocida por sus kiwis, lanzó una campaña con "frutas peludas" bajo el lema "Siéntete vivo". Esta campaña utilizó televisión, plataformas digitales y publicidad exterior (OOH) para captar la atención y conectar con el público. Su humor y energía atrajeron especialmente a los consumidores más jóvenes, lo que ayudó a Zespri a fortalecer su posición en el mercado. Al mismo tiempo, las plataformas de comercio social han transformado la forma en que las marcas interactúan con los consumidores, haciendo que estas interacciones sean más directas, genuinas y acordes con las expectativas cambiantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las preocupaciones sanitarias sobre el alto contenido de azúcar y grasa en ciertos productos para untar restringen el crecimiento | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| La intensa competencia de las marcas blancas y los actores regionales afecta la rentabilidad | -0.5% | Global, con mayor impacto en Europa | Mediano plazo (2-4 años) |
| La volatilidad de los precios de las frutas afecta el crecimiento del mercado de alimentos para untar | -0.4% | Global, con mayor impacto en las regiones productoras de untables a base de frutas | Corto plazo (≤ 2 años) |
| El escepticismo de los consumidores sobre el uso de conservantes o aceite de palma restringe algunos segmentos de productos | -0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las preocupaciones sanitarias sobre el alto contenido de azúcar y grasa en ciertos productos para untar restringen el crecimiento
Los consumidores son cada vez más conscientes del contenido nutricional de sus alimentos, lo que aumenta la presión sobre los productos para untar tradicionales con alto contenido de azúcar y grasa. Los fabricantes se enfrentan ahora al reto de mejorar estos productos sin perder los sabores que incentivan la repetición de compras. En 2024, el Instituto George para la Salud Global analizó 53,315 alimentos envasados y descubrió que solo el 34% cumplía con la clasificación de estrellas de salud para productos "más saludables". Esto pone de relieve importantes problemas nutricionales en categorías como los productos para untar. El mercado se está dividiendo en dos segmentos: los productos para untar indulgentes que se promocionan como caprichos ocasionales y los productos para untar más saludables para el día a día; estos últimos crecen 1.5 veces más rápido. Las medidas regulatorias, como el etiquetado nutricional en la parte frontal del envase, agravan el desafío al hacer que el contenido de azúcar y grasa sea más visible para los consumidores. Para abordar estos problemas, los fabricantes se están centrando en el uso de edulcorantes alternativos, grasas más saludables e ingredientes funcionales para mejorar la nutrición y posicionar los productos para untar como una parte más saludable de la dieta.
La intensa competencia de las marcas blancas y los actores regionales afecta la rentabilidad
Los minoristas están transformando el mercado de los untables alimenticios aprovechando el conocimiento del consumidor y cadenas de suministro eficientes para crear productos de marca blanca que compitan con las marcas nacionales, a menudo a precios más bajos. Los actores regionales se suman a la competencia al abastecerse de ingredientes localmente y producir en las proximidades, lo que les permite ofrecer opciones auténticas y asequibles. En respuesta, las marcas nacionales se centran en la innovación, una mejor calidad y la reputación de su marca para justificar precios más altos. Sin embargo, esta estrategia presenta desafíos en segmentos sensibles al precio. Para adaptarse, las marcas consolidadas podrían necesitar simplificar sus gamas de productos para destacar artículos únicos y de alto margen, y considerar la colaboración con minoristas para la cofabricación. Esto podría ayudarles a mantener los niveles de producción mientras se adaptan a las tendencias cambiantes del mercado.
Análisis de segmento
Por tipo de producto: La miel lidera gracias a su versatilidad funcional
En 2025, la miel representaría el 31.56 % del mercado de untables alimenticios, impulsada por su versatilidad y su imagen de opción saludable. De 2026 a 2031, se proyecta que crecerá al ritmo más rápido entre los untables, con una tasa de crecimiento anual compuesta (TCAC) del 7.23 %, a medida que más consumidores abandonan los azúcares refinados. Las variedades premium, como la miel de Manuka y la miel de Kanuka, tienen un precio más elevado debido a sus beneficios para la salud y su disponibilidad limitada. El mercado también está creciendo gracias al lanzamiento de nuevos productos, como la miel orgánica de Apis India, presentada en enero de 2024. Esta miel, procedente de granjas orgánicas certificadas en Cachemira, tiene un precio de 240 INR por una botella de vidrio de 450 g.
Las cremas para untar a base de frutos secos y semillas están ganando popularidad debido al creciente enfoque en dietas ricas en proteínas y las tendencias de alimentación vegetal. Las innovaciones en textura y sabor aumentan aún más su atractivo. Las cremas para untar de lácteos y queso se mantienen estables en el mercado, ofreciendo comodidad a pesar de la creciente competencia de las alternativas vegetales. Las cremas para untar a base de pescado, carne y veganas están creando nichos de mercado al satisfacer preferencias dietéticas específicas. En todas las categorías, los productos premium están ganando popularidad, gracias a factores como el origen, los ingredientes de alta calidad y los métodos de producción que impulsan precios más altos y añaden valor.
Por naturaleza: el crecimiento orgánico supera al convencional
En 2025, el segmento convencional representó una importante cuota de mercado del 71.02 %, gracias a su amplia disponibilidad, sólida fidelidad a la marca y precios asequibles. Por otro lado, se prevé que el segmento orgánico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.84 % entre 2026 y 2031, impulsado por la creciente preferencia de los consumidores por las etiquetas limpias y los métodos de producción ecológicos. El mercado británico de alimentos y bebidas orgánicos demuestra esta tendencia, alcanzando los 3.7 millones de libras esterlinas en 2025, con un aumento del 7.3 % en las ventas, lo que marca su decimotercer año consecutivo de crecimiento. [ 4 ]Fuente: Soil Association, "Informe del mercado orgánico 2025", soilassociation.org.
La diferencia de precio entre los untables orgánicos y convencionales se está reduciendo a medida que las cadenas de suministro orgánicas se vuelven más eficientes. Las ventas en línea de untables orgánicos son significativamente mayores, y las compras digitales duplican las de untables convencionales. Los principales minoristas están haciendo que los productos orgánicos sean más accesibles al aumentar el espacio en los estantes y lanzar opciones orgánicas de marca blanca. Las marcas orgánicas exitosas se centran en destacar los beneficios específicos de la certificación orgánica en su marketing, en lugar de depender únicamente de la certificación en sí para atraer a los consumidores.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Sobres Desafío Frasco Dominancia
En 2025, los frascos dominarán el mercado con un 47.37 % gracias a su facilidad de uso, su capacidad de resellado y su clara visibilidad en los estantes. Los sobres y las bolsas están ganando popularidad por su portabilidad, control de porciones y menor impacto ambiental, con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.94 % prevista entre 2026 y 2031. Además, las regulaciones globales introducidas en 2025 para reducir los residuos y promover la sostenibilidad están impulsando cambios en el envasado de productos para untar alimentos.
Los envases ofrecen un buen equilibrio entre comodidad y protección del producto, mientras que formatos como vasos, latas y tetrabriks atienden a mercados regionales y nichos específicos con una cuota de mercado menor, pero estable. Las innovaciones en envases se centran ahora en el uso de materiales reciclables, diseños ligeros y mejores barreras para prolongar la vida útil sin añadir conservantes. En octubre de 2024, Crofter's Organic, el mayor productor de untables de frutas orgánicas de Norteamérica, lanzó bolsas flexibles reciclables. Los envases modernos también incluyen códigos QR que ofrecen a los consumidores información sobre el origen, el uso y la sostenibilidad del producto, lo que mejora su interacción.
Por canal de distribución: el comercio minorista en línea revoluciona los modelos tradicionales
En 2025, los supermercados e hipermercados representaban el 55.81% de la cuota de mercado. Este dominio se debe a su amplia disponibilidad, gran variedad de productos y promociones en tienda que incentivan la compra impulsiva. Su éxito se ve reforzado por su amplio alcance geográfico, una combinación de productos de marca y de marca blanca, y una ubicación estratégica en los lineales que atrae a los clientes. Además, estas tiendas son populares por su servicio integral de compras, especialmente para la compra de alimentos domésticos.
En cambio, se prevé que el comercio minorista en línea sea el que crezca más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 11.72 % proyectada para el período 2026-2031. Este crecimiento se debe a la búsqueda de comodidad, la facilidad para comparar productos y el acceso a artículos únicos que no se encuentran comúnmente en las tiendas físicas. El creciente uso de plataformas de compra de comestibles en línea, las opciones de entrega a domicilio que ahorran tiempo y la posibilidad de comparar precios, ingredientes e información nutricional son factores clave de esta tendencia. Las plataformas en línea también ofrecen productos alimenticios premium, importados y de nicho que a menudo no están disponibles en las tiendas físicas, lo que contribuye a su rápido crecimiento a pesar de su menor cuota de mercado actual.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado europeo de productos alimenticios para untar
Europa ostenta la mayor cuota de mercado regional, con un 34.01 % en 2025, gracias a unos patrones de consumo consolidados y a una infraestructura minorista avanzada que facilita el descubrimiento y la premiumización de productos. Para atraer la atención de los consumidores, se están introduciendo en el mercado europeo nuevos productos untables dulces de primera calidad con envases ecológicos. La tendencia de hornear en casa también ha contribuido al crecimiento del mercado de untables alimentarios, ya que se utilizan en diversas operaciones de repostería a lo largo del día. Sin embargo, los untables dulces se enfrentan a un reto en términos de salud y bienestar, ya que suelen tener un alto contenido de azúcar, a excepción de la miel, que sigue siendo popular por sus propiedades antibacterianas. Los requisitos normativos europeos sobre etiquetado nutricional y envases sostenibles siguen influyendo en las decisiones sobre formulación y envasado de productos.
Mercado de untables alimenticios de Asia-Pacífico
Asia-Pacífico lidera el crecimiento del mercado con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.01 % entre 2026 y 2031, influenciada por la urbanización, el aumento de la renta disponible y la adopción de la dieta occidental en los principales mercados. China e India impulsan este crecimiento, ya que sus clases medias en expansión incorporan productos para untar en sus desayunos. El mercado japonés ofrece oportunidades gracias a su sistema de distribución único y a su alta dependencia de las importaciones de alimentos. La expansión del comercio electrónico permite a las marcas llegar a consumidores en ciudades más pequeñas sin grandes redes minoristas físicas.
El mercado de untables alimenticios de América y Oriente Medio y África
Norteamérica mantiene un mercado maduro centrado en la innovación, donde Estados Unidos prioriza los untables premium y especiales que satisfacen las necesidades de conveniencia y salud. El mercado presenta una clara división entre productos de marca blanca enfocados en el valor y ofertas de marcas premium con ingredientes especializados o propiedades funcionales. Sudamérica, Oriente Medio y África muestran potencial de crecimiento gracias a la creciente urbanización y la influencia de la dieta occidental. Brasil domina la producción sudamericana de untables a base de miel y frutas, mientras que Emiratos Árabes Unidos y Arabia Saudita lideran el crecimiento en Oriente Medio, impulsados por las comunidades de expatriados y la demanda internacional de alimentos impulsada por el turismo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
En los principales mercados, los organismos reguladores están intensificando el control sobre las especificaciones de los ingredientes, las reevaluaciones de la seguridad de los aditivos alimentarios y la información nutricional, lo que a su vez afecta a las decisiones de formulación y etiquetado. En la Unión Europea, el Reglamento (UE) 2026/196, publicado en enero de 2026, actualizó las especificaciones y las categorías de uso de los aditivos en productos para untar, endureciendo los criterios de pureza (incluidos límites más bajos de metales pesados) y añadiendo criterios microbiológicos, con plazos de cumplimiento que van desde agosto de 2026 hasta febrero de 2028, dependiendo del aditivo y su aplicación.
La EFSA publicó en enero de 2026 una guía actualizada sobre los requisitos de datos para la autorización de aditivos alimentarios mediante un enfoque toxicológico por niveles, y la Comisión Europea inició en febrero de 2026 un importante programa de reevaluación que abarca 315 aditivos aprobados antes del 20 de enero de 2009. Para los fabricantes de margarinas y los proveedores de marcas blancas, estos cambios aumentan la necesidad de auditorías de especificaciones continuas y planes de reformulación de contingencia para recetas con alto contenido de hidrocoloides, especialmente cuando el posicionamiento de etiqueta limpia y la exportación transfronteriza requieren documentación armonizada.
Panorama competitivo
El mercado de los untables alimenticios muestra una concentración moderada, con empresas multinacionales compitiendo con fabricantes regionales y nuevos participantes en el mercado. Unilever PLC, The Hershey Company, Ferrero International SA, Hormel Foods LLC y The JM Smucker Company son algunos de los principales actores del mercado global. El entorno competitivo continúa evolucionando a medida que las preferencias de los consumidores se inclinan hacia opciones de productos más saludables y diversas. Las grandes empresas globales se centran en la optimización de su portafolio y las economías de escala, mientras que los productores especializados priorizan la flexibilidad y la autenticidad de sus marcas para atraer a los consumidores que buscan productos alternativos.
El mercado presenta importantes oportunidades de crecimiento en productos innovadores que combinan elementos de untables, salsas, coberturas y alimentos funcionales. Los nuevos participantes se están expandiendo a través de canales de venta directa al consumidor, aprovechando los cambios en los hábitos de compra de los consumidores y las plataformas digitales. Las empresas consolidadas utilizan cada vez más el análisis de datos y la IA para optimizar el desarrollo de productos y las estrategias de marketing, lo que les permite responder rápidamente a las tendencias del mercado y las demandas de los consumidores.
Los productos de marca blanca siguen ganando cuota de mercado en el segmento de untables alimenticios, ya que los minoristas utilizan los datos de los consumidores y cadenas de suministro eficientes para ofrecer alternativas a precios competitivos a los productos de marca. Estas ofertas de marca blanca suelen igualar o superar la calidad de las marcas nacionales, manteniendo precios más bajos, lo que atrae a los consumidores que valoran el precio. La expansión de las marcas blancas ha intensificado la competencia, obligando a los fabricantes de marca a diferenciarse mediante la innovación, la calidad y las iniciativas de marketing.
Líderes de la industria de los alimentos para untar
-
La empresa JM Smucker
-
Unilever PLC
-
Ferrero Internacional S.A.
-
The Hershey Company
-
Hormel Alimentos LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Ferrero inició la producción de Nutella Peanut en una nueva línea de producción de 75 millones de dólares en su planta de Franklin Park, Illinois. Esta expansión aumenta la capacidad de producción local para una nueva variante y permite un reabastecimiento más rápido y una mejor capacidad de respuesta en el suministro para Norteamérica. Esta iniciativa demuestra cómo las grandes marcas están utilizando la fabricación local para impulsar la innovación en cremas de chocolate y frutos secos.
- Diciembre de 2025: El lanzamiento amplía los formatos ricos en proteínas al desayuno para llevar y diversifica las ocasiones de consumo de cremas para untar y rellenos. El lanzamiento de JM Smucker refuerza su posicionamiento como producto rico en proteínas para el desayuno, en línea con la demanda de los consumidores que buscan este tipo de alimentos. Esta actualización evidencia la continua inversión en la diversificación de formatos dentro de la categoría de cremas para untar.
- Mayo de 2024: Ferrero lanzó una versión vegetal de Nutella elaborada con jarabe de garbanzo y arroz. Este producto amplía la gama de su emblemática crema de chocolate a formulaciones vegetales, respondiendo así a la creciente demanda de opciones veganas. El desarrollo pone de manifiesto la continua reformulación para mantener la misma textura y sabor que la Nutella tradicional.
Alcance y metodología
El mercado de alimentos para untar está segmentado por tipo de producto, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en miel, productos para untar a base de chocolate, productos para untar a base de nueces y semillas, productos para untar a base de frutas y otros tipos de productos. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Honey |
| Cremas para untar a base de chocolate |
| Untables a base de frutas |
| Cremas para untar a base de frutos secos y semillas |
| Productos lácteos y quesos para untar |
| Otros tipos de productos |
Por naturaleza
| Convencional |
| Organic |
Por tipo de embalaje
| Frascos |
| Tinas |
| Bolsitas/bolsas |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Honey | |
| Cremas para untar a base de chocolate | ||
| Untables a base de frutas | ||
| Cremas para untar a base de frutos secos y semillas | ||
| Productos lácteos y quesos para untar | ||
| Otros tipos de productos | ||
| Por naturaleza | Convencional | |
| Organic | ||
| Por tipo de embalaje | Frascos | |
| Tinas | ||
| Bolsitas/bolsas | ||
| Otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos alimenticios para untar?
Se estima que el tamaño del mercado de productos alimenticios para untar será de USD 37.55 mil millones en 2026 y se proyecta que crecerá a una CAGR del 4.78% para alcanzar los USD 47.42 mil millones para 2031.
¿Qué tan rápido está creciendo el segmento orgánico dentro de los productos alimenticios para untar?
Los productos orgánicos para untar están avanzando a una tasa compuesta anual del 9.84 %, superando a los productos convencionales debido a una mayor demanda de etiquetas limpias.
¿Por qué los sobres y las bolsas para untar están ganando popularidad?
Ofrecen portabilidad, control de porciones y un menor impacto ambiental, impulsando una CAGR del 6.94 % que desafía el dominio de los frascos tradicionales.
¿Qué factores competitivos definen el éxito en la industria de los productos alimenticios para untar?
La innovación en recetas con menos azúcar, historias de origen convincentes y presencia omnicanal son clave, mientras que la competencia de marcas privadas intensifica la presión sobre los precios.


