

Tamaño y participación del mercado de alimentos funcionales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 188.69 mil millones |
| Tamaño del mercado (2031) | USD 216.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.77% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
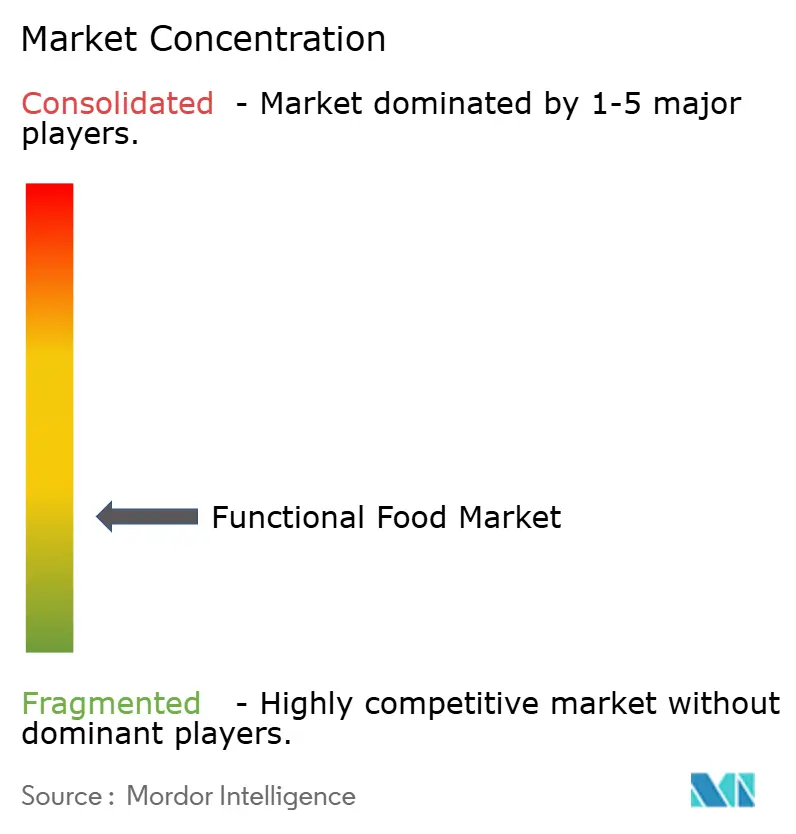
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alimentos funcionales por Mordor Intelligence
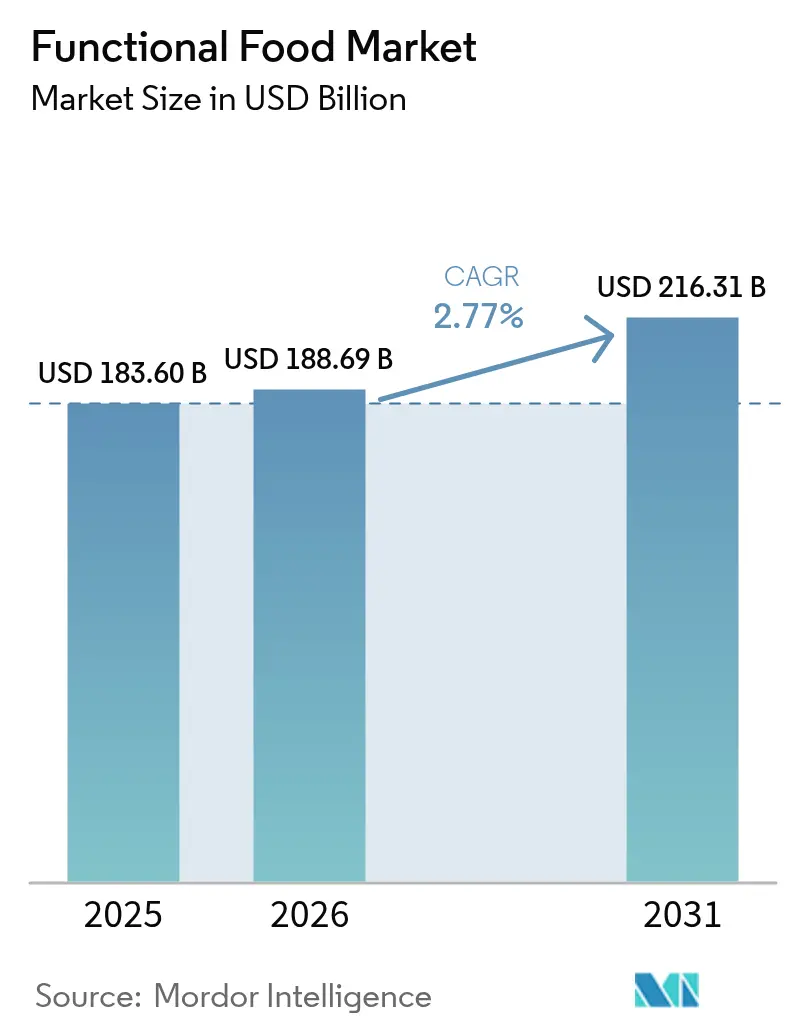
El mercado de alimentos funcionales alcanzó un valor de 183.6 millones de dólares en 2025 y se estima que crecerá desde los 188.69 millones de dólares en 2026 hasta los 216.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.77% durante el período de pronóstico (2026-2031). Los marcos regulatorios, la validación científica y los requisitos de etiquetado estandarizados han integrado los alimentos funcionales en los principales canales de venta minorista, lo que ha impulsado a los fabricantes de alimentos tradicionales a ampliar sus carteras con variantes fortificadas. Estos productos incorporan vitaminas, minerales, probióticos y compuestos bioactivos mejorados que brindan beneficios específicos para la salud más allá de la nutrición básica. Los consumidores ahora evalúan los atributos funcionales junto con factores tradicionales como el precio, el sabor y la conveniencia, lo que refleja una mejor comprensión de la relación entre el contenido de nutrientes y los resultados de salud. Este cambio de comportamiento ha influido en los patrones de compra en las categorías de lácteos, bebidas, cereales y snacks. Las autoridades reguladoras han implementado estándares integrales para las declaraciones de propiedades saludables y el uso de ingredientes, lo que, si bien aumenta los costos de desarrollo de productos, protege a las empresas que cumplen con la normativa mediante requisitos de documentación basados en evidencia. Estas regulaciones especifican protocolos para ensayos clínicos, evaluaciones de seguridad y verificación de declaraciones funcionales. El crecimiento del mercado se ve impulsado por canales minoristas integrados que brindan educación al consumidor a través de pantallas interactivas, aplicaciones móviles y nutricionistas en tienda, mientras que las plataformas de comercio electrónico atienden eficazmente a los consumidores más jóvenes que valoran la transparencia de los ingredientes y la información detallada del producto.
Conclusiones clave del informe
- Por tipo de producto, los alimentos para bebés lideraron con una participación de mercado de alimentos funcionales del 28.18 % en 2025, mientras que los productos lácteos alternativos avanzan a una CAGR del 4.18 % hasta 2031.
- Por categoría, los artículos convencionales representaron el 81.90% del tamaño del mercado de alimentos funcionales en 2025, mientras que el nivel orgánico se está expandiendo a una CAGR del 6.77%.
- Por canal de distribución, los supermercados e hipermercados tenían el 57.74% del mercado de alimentos funcionales en 2025, pero las tiendas minoristas en línea están creciendo más rápido con una CAGR del 5.86%.
- Por geografía, Asia-Pacífico representó el 50.12% del mercado de alimentos funcionales en 2025, mientras que se proyecta que América del Sur aumentará a una CAGR del 4.76% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de alimentos funcionales
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Creciente base de consumidores preocupados por la salud | + 0.8% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de las tendencias en atención médica preventiva y autocuidado | + 0.6% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Envejecimiento rápido de la población y carga de enfermedades relacionadas con el estilo de vida | + 0.5% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Innovación en ingredientes y tecnologías de fortificación | + 0.4% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de los productos de nutrición deportiva y estilo de vida activo | + 0.3% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Auge de los productos de etiqueta limpia y funcionales naturales | + 0.3% | Global, más fuerte en los mercados premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente base de consumidores preocupados por la salud
La concienciación sobre la salud del consumidor ha evolucionado significativamente, desde conocimientos nutricionales básicos hasta una comprensión integral de los ingredientes funcionales y sus beneficios específicos para la salud. Este cambio fundamental ha transformado los patrones de compra, ya que los consumidores buscan activamente productos que ofrezcan resultados de salud mensurables, en lugar de simplemente evitar ingredientes dañinos. Según la Encuesta sobre Alimentos y Salud 2024 del Consejo Internacional de Información Alimentaria, aproximadamente el 67 % de los estadounidenses considera que la salud es muy importante en sus decisiones de compra de alimentos y bebidas.[ 1 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta sobre Alimentación y Salud IFIC 2024", ific.orgLa amplia influencia de las redes sociales y el mayor acceso a información nutricional detallada han impulsado considerablemente esta tendencia, generando una demanda significativa de alimentos funcionales con validación científica. Las plataformas digitales de salud y los dispositivos portátiles potencian esta evolución al ofrecer a los consumidores información completa en tiempo real sobre sus elecciones nutricionales, patrones dietéticos e indicadores de salud detallados. Este comportamiento de consumo más centrado en la salud ha generado importantes efectos económicos en toda la industria de alimentos y bebidas, ya que los consumidores demuestran constantemente una fuerte disposición a pagar precios superiores por productos que abordan eficazmente sus objetivos específicos de salud y bienestar, impulsando el crecimiento sostenido del mercado y la innovación continua de productos.
Crecimiento de las tendencias en atención médica preventiva y autocuidado
La adopción de la atención médica preventiva impulsa la demanda de alimentos funcionales, ya que los consumidores consideran cada vez más la nutrición como una defensa fundamental contra enfermedades crónicas, como las cardiovasculares, la diabetes y la obesidad. La transición global hacia modelos de atención preventiva, especialmente en poblaciones envejecidas, establece los alimentos funcionales como alternativas rentables a las intervenciones farmacéuticas, reduciendo los gastos de atención médica a largo plazo. Los sistemas de salud reconocen las ventajas económicas de la prevención de enfermedades basada en la nutrición, y algunas aseguradoras ahora cubren la compra de alimentos funcionales para afecciones específicas, en particular las relacionadas con trastornos metabólicos y deficiencias nutricionales. La atención del consumidor a la salud inmunitaria continúa impulsando la demanda de ingredientes funcionales que la refuercen, como la vitamina D, el zinc, los probióticos y los compuestos bioactivos emergentes. La Encuesta sobre Alimentación y Salud 2024 del Consejo Internacional de Información Alimentaria indica que el 27 % de los estadounidenses buscó beneficios para la función inmunitaria en los alimentos y bebidas en 2024, lo que refleja una creciente conciencia del papel de la nutrición en el fortalecimiento del sistema inmunitario.[ 2 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta sobre Alimentación y Salud IFIC 2024", ific.orgEl movimiento de autocuidado se extiende más allá de la salud física y abarca el bienestar mental, creando oportunidades de mercado para alimentos funcionales que buscan reducir el estrés, mejorar la función cognitiva y regular el estado de ánimo mediante ingredientes validados como ácidos grasos omega-3, hierbas adaptogénicas y péptidos bioactivos.
Envejecimiento rápido de la población y carga de enfermedades relacionadas con el estilo de vida
Los cambios demográficos impulsan la demanda de alimentos funcionales, ya que las poblaciones envejecidas requieren una nutrición especializada para el mantenimiento de la salud y el bienestar general. Según datos del Banco Mundial, aproximadamente el 22 % de la población de la Unión Europea tenía 65 años o más en 2023, mientras que la población de edad avanzada de Japón (65 años o más) alcanzó el 30 %.[ 3 ]Fuente: Banco Mundial, "Población de 65 años o más (% de la población total)", data.worldbank.orgEste envejecimiento demográfico genera una demanda significativa de alimentos que aborden los problemas de salud relacionados con la edad, como el mantenimiento de la densidad ósea, la mejora de la función cognitiva, la mejora de la memoria y el bienestar cardiovascular integral. La prevalencia de enfermedades relacionadas con el estilo de vida, como la diabetes tipo 1 y tipo 2, la obesidad, la hipertensión y las enfermedades cardiovasculares, aumenta la adopción de alimentos funcionales en todos los grupos de edad, en particular para productos que controlan los niveles de azúcar en sangre, la regulación del colesterol y la inflamación crónica. El importante impacto financiero de estas enfermedades anima a los consumidores y a los sistemas de salud a invertir en soluciones de nutrición preventiva e intervenciones dietéticas. Los alimentos funcionales para adultos mayores deben abordar desafíos específicos como la percepción sensorial reducida, la sensibilidad gustativa disminuida, las dificultades para tragar y las interacciones con medicamentos. Estos requisitos crean oportunidades para el desarrollo de productos especializados. La combinación del envejecimiento de la población y la urbanización impulsa la demanda de alimentos funcionales convenientes y ricos en nutrientes que favorezcan los estilos de vida modernos y, al mismo tiempo, satisfagan las necesidades nutricionales relacionadas con la edad.
Innovación en ingredientes y tecnologías de fortificación
Los avances tecnológicos en la extracción, estabilización y sistemas de administración de ingredientes permiten el desarrollo de alimentos funcionales más eficaces. La tecnología de fermentación de precisión permite la producción de compuestos bioactivos, como oligosacáridos de la leche materna (HMO) y proteínas específicas, que anteriormente eran difíciles o costosos de obtener. Las técnicas de microencapsulación mejoran la estabilidad y la biodisponibilidad de nutrientes sensibles, lo que permite su incorporación a diversos productos alimenticios sin afectar el sabor ni la vida útil. Las aplicaciones de la nanotecnología mejoran la absorción de nutrientes y permiten una administración dirigida a sistemas corporales específicos. Los métodos analíticos avanzados facilitan una mejor caracterización de los compuestos bioactivos y sus efectos sobre la salud, lo que respalda las afirmaciones sobre la salud y las aprobaciones regulatorias. El desarrollo de alternativas vegetales a los ingredientes funcionales de origen animal aborda las preocupaciones sobre sostenibilidad y las restricciones dietéticas, ampliando la accesibilidad al mercado. Por ejemplo, en diciembre de 2024, Moving Mountains, una empresa británica de carne alternativa, presentó una nueva gama de "Superfood" en respuesta a la demanda de los consumidores de alimentos vegetales funcionales y ricos en nutrientes. La gama de productos sin soja y sin gluten incluye hamburguesas, salchichas, crujientes dippers, hamburguesas crujientes y falafel, incorporando ingredientes como semillas de chía, quinoa, garbanzos, guisantes y champiñones.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Requisitos regulatorios y de etiquetado estrictos | -0.4% | Global, más restrictivo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Desafíos de sabor y textura | -0.3% | Global, particularmente en los mercados emergentes | Corto plazo (≤ 2 años) |
| Escepticismo sobre las afirmaciones sobre la salud | -0.2% | Mercados desarrollados con consumidores educados | Largo plazo (≥ 4 años) |
| Alto costo de los productos funcionales | -0.3% | Mercados sensibles a los precios, economías emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos regulatorios y de etiquetado estrictos
El complejo entorno regulatorio crea importantes barreras para la entrada al mercado y la innovación de productos, especialmente para las empresas más pequeñas sin experiencia ni recursos regulatorios. El Programa de Alimentos para Consumo Humano de la FDA, reestructurado en 2024, implementa amplios requisitos de cumplimiento para los fabricantes de alimentos funcionales, incluyendo protocolos integrales de análisis de riesgos, procedimientos detallados de documentación y una supervisión más estricta de las declaraciones de propiedades saludables. Las empresas deben desarrollar diferentes formulaciones y estrategias de etiquetado para diversos mercados debido a los desafíos de armonización regulatoria, lo que incrementa sustancialmente los costos de desarrollo y prolonga el plazo de comercialización. La necesidad de una amplia evidencia clínica que respalde las declaraciones de propiedades saludables plantea importantes desafíos financieros, en particular para nuevos ingredientes sin perfiles de seguridad establecidos, que requieren múltiples rondas de pruebas y validación. Las incertidumbres regulatorias en torno a las tecnologías emergentes, como la fermentación de precisión y los nuevos métodos de procesamiento, retrasan el lanzamiento de productos y las decisiones de inversión, lo que impacta tanto los plazos de investigación y desarrollo como las estrategias de mercado. Las empresas que gestionan eficazmente los requisitos regulatorios obtienen ventajas competitivas mediante declaraciones de propiedades saludables validadas científicamente y una mayor confianza del consumidor, lo que genera oportunidades de consolidación del mercado para las empresas con recursos suficientes y marcos de cumplimiento establecidos.
Alto costo de los productos funcionales
Los altos precios de los alimentos funcionales limitan la penetración en el mercado de los segmentos de consumidores sensibles al precio y en los mercados emergentes, lo que limita el potencial de crecimiento general del mercado. Los costos de fabricación superan los de las alternativas convencionales debido a los procesos de extracción especializados, los estrictos requisitos de control de calidad, las tecnologías de procesamiento avanzadas y los menores volúmenes de producción. Las empresas deben establecer precios minoristas más altos para recuperar las sustanciales inversiones en investigación y desarrollo, incluyendo la validación de propiedades saludables, ensayos clínicos, evaluaciones de seguridad, estudios de biodisponibilidad y aprobaciones regulatorias. Las complejas cadenas de suministro de ingredientes funcionales especializados aumentan los costos de adquisición y los riesgos de inventario, especialmente para las empresas que dependen de proveedores únicos, ingredientes con disponibilidad limitada o aquellos que requieren condiciones de almacenamiento específicas. En los mercados afluentes, la disposición de los consumidores a pagar más por beneficios comprobados para la salud respalda las estrategias de precios basadas en el valor, impulsadas por decisiones conscientes de la salud, las tendencias en atención médica preventiva y una mayor concienciación sobre las enfermedades relacionadas con la nutrición. Esta estructura de precios resulta en un mercado segmentado donde los alimentos funcionales premium tienen éxito en las regiones desarrolladas, pero enfrentan barreras de adopción en los mercados sensibles al costo, lo que genera tasas de crecimiento dispares entre las regiones geográficas.
Análisis de segmento
Por tipo de producto: Los alimentos para bebés lideran mientras las alternativas lácteas se aceleran
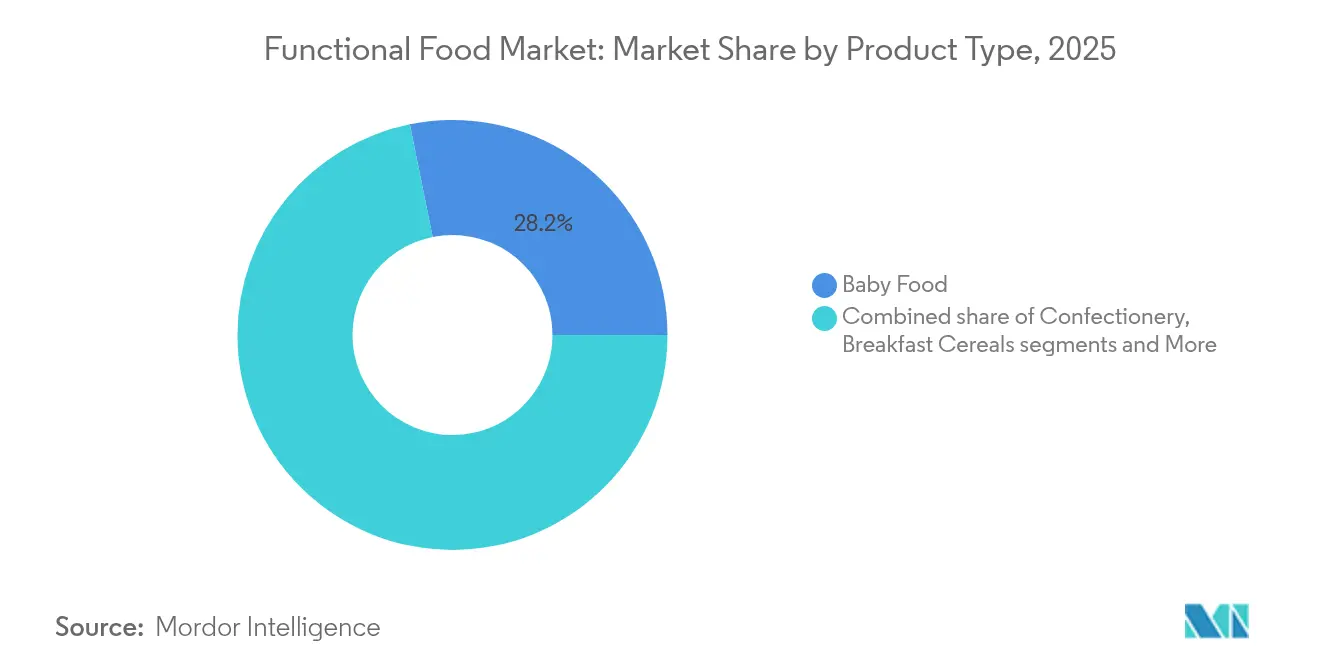
Los alimentos para bebés representaron el 28.18 % de la cuota de mercado en 2025, impulsados por la búsqueda de productos con beneficios inmunitarios y cognitivos comprobados en formatos tradicionales de cuchara. Los fabricantes comercializan productos premium en farmacias y colaboran con pediatras que promueven la adopción temprana de prebióticos y posbióticos, garantizando así compras constantes en el hogar durante los dos años de vida. Esta categoría se beneficia del aumento del consumo de la clase media en las regiones de Asia-Pacífico, donde los consumidores urbanos aceptan precios premium por productos que cumplen con los estándares internacionales de calidad. Los productos lácteos alternativos alcanzaron una tasa de crecimiento anual compuesta (TCAC) del 4.18 %, expandiéndose tanto en los segmentos refrigerados como a temperatura ambiente debido a una mayor concienciación sobre la intolerancia a la lactosa y las preferencias por productos de origen vegetal. Las bebidas de avena y almendras han ganado presencia en el mercado. Estas tendencias demuestran cómo las empresas consolidadas y los nuevos participantes expanden el mercado de alimentos funcionales en sus respectivos segmentos. El segmento de los lácteos alternativos se beneficia de los mensajes ambientales, atrayendo a consumidores flexitarianos que vinculan los beneficios para la salud con el impacto ambiental.
Los fabricantes de confitería incorporan fibras prebióticas en las coberturas de chocolate, combinando con éxito la satisfacción con la funcionalidad. Las barras de snack mantienen su relevancia en el mercado al incorporar aislados de proteínas con carbohidratos complejos, dirigidas a deportistas recreativos y profesionales que utilizan las barras como sustitutos de comidas. El segmento de cereales para el desayuno mantiene su importancia gracias a la innovación continua en productos integrales y fortificados. En enero de 2023, Kellogg presentó las galletas Pure Organic Crackers con queso y verduras, que aportan el 10 % del valor diario de vitamina D gracias a su fortificación con polvo de hongos. Estos segmentos ilustran el ritmo variable de desarrollo de la industria de alimentos funcionales, con una rápida innovación en áreas con mínimas restricciones regulatorias y altas expectativas de sabor para el consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El dominio convencional se ve desafiado por el crecimiento orgánico
Las líneas convencionales representaron el 81.90 % del mercado en 2025, gracias a redes de distribución consolidadas, precios competitivos y una disponibilidad minorista constante. La producción a gran escala permite a los fabricantes gestionar eficazmente los costos de fortificación, lo que permite a las marcas tradicionales mantener diferencias de precio moderadas entre productos funcionales y estándar. Los minoristas europeos de marca blanca introducen productos funcionales bajo sus propias marcas, ofreciendo opciones asequibles para consumidores con presupuesto ajustado.
El segmento orgánico muestra un sólido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.77 %, ganando terreno entre los consumidores que asocian las prácticas agrícolas orgánicas con mayores beneficios para la salud. La promoción del consumidor a través de las redes sociales, especialmente centrada en la transparencia de los ingredientes y la trazabilidad de la cadena de suministro, contribuye al crecimiento del segmento orgánico. Los fabricantes orgánicos priorizan los métodos de producción a pequeña escala y las prácticas agrícolas sostenibles, presentando a menudo los perfiles de los agricultores en los envases para demostrar la transparencia de la cadena de suministro. Las certificaciones de terceros, como los logotipos USDA Organic y EU Leaf, fomentan la confianza del consumidor, mientras que las herramientas digitales brindan acceso a datos de cultivo en tiempo real. El segmento mantiene su precio premium mediante propuestas de valor que combinan beneficios para la salud y responsabilidad ambiental. Los fabricantes convencionales responden implementando prácticas agrícolas sostenibles y compartiendo los resultados de las pruebas de pesticidas. Esta dinámica de mercado impulsa la innovación en ambos segmentos, manteniendo el interés del consumidor en el mercado de alimentos funcionales.
Por canal de distribución: la transformación digital acelera la evolución del comercio minorista
Los supermercados e hipermercados dominan el mercado con una cuota de mercado del 57.74% en 2025. Estos minoristas implementan sofisticadas estrategias de posicionamiento de producto mediante un posicionamiento estratégico en los pasillos, lo que permite a los consumidores comparar directamente entre alimentos funcionales y productos convencionales. Fortalecen la interacción del consumidor mediante eventos integrales de degustación en tienda, dirigidos por profesionales de la nutrición, y promociones específicas de programas de fidelización que ofrecen descuentos personalizados. Los sistemas avanzados de análisis minorista, que incluyen tecnología de escaneo de estanterías y seguimiento del comportamiento del consumidor, fundamentan decisiones detalladas sobre la ubicación de producto para maximizar el rendimiento de las ventas y las tasas de conversión del consumidor.
Las tiendas minoristas en línea muestran un impulso significativo con una tasa de crecimiento anual compuesta (TCAC) del 5.86 %. Su éxito se debe a sofisticados sistemas de filtrado de productos personalizados que combinan con precisión los productos con los consumidores según sus necesidades de salud, preferencias dietéticas y objetivos nutricionales. Las marcas de venta directa al consumidor en este canal reducen eficazmente los costos de distribución y aprovechan el análisis exhaustivo de datos de consumo para optimizar la oferta de productos y la configuración de los paquetes. El mercado abarca varios canales de distribución especializados: los minoristas especializados en salud y bienestar mantienen estrictos estándares de selección de productos y procesos de verificación de proveedores; las tiendas de conveniencia ubican estratégicamente opciones de consumo inmediato cerca de gimnasios; y los modelos minoristas híbridos integran sistemas de pedidos digitales eficientes con puntos de recogida físicos convenientes. Esta diversidad de canales minoristas exige a los fabricantes desarrollar sofisticados sistemas de distribución que mantengan constantemente la calidad y el control de la temperatura de los productos en múltiples entornos minoristas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
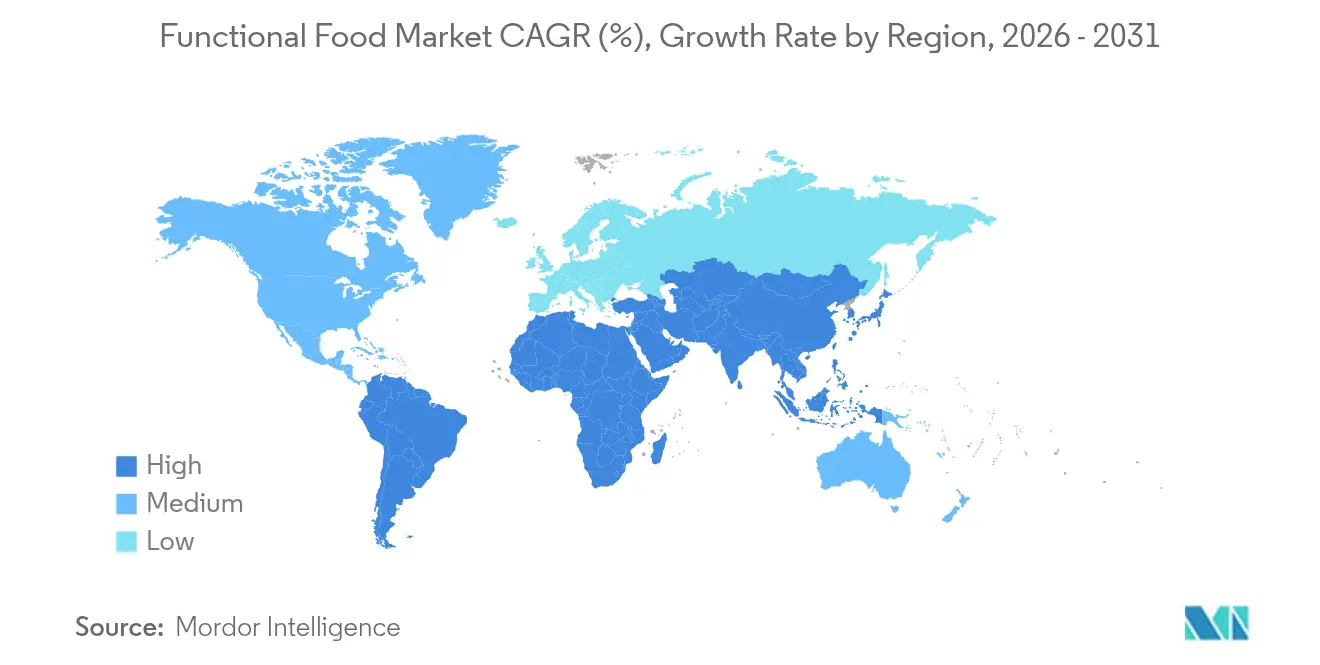
La región Asia-Pacífico representó el 50.12 % del mercado de alimentos funcionales en 2025, impulsada por el aumento de la renta disponible, la urbanización y la aceptación cultural de los principios de los alimentos como medicina. La lista de 107 Sustancias Medicinales Alimentarias de China proporciona claridad regulatoria para los productos botánicos tradicionales, lo que facilita la investigación y el desarrollo a nivel nacional y las colaboraciones multinacionales. El sistema japonés de Alimentos con Declaraciones de Propiedades Saludables garantiza la confianza del consumidor mediante la supervisión regulatoria, a la vez que proporciona un acceso al mercado más rápido que las regulaciones de la UE. Las regulaciones FSSAI 2025 de la India reforzaron la supervisión de productos de alto riesgo, a la vez que apoyaron los nutracéuticos que mejoran la inmunidad, atrayendo a fabricantes internacionales de ingredientes. Las iniciativas de educación nutricional de los gobiernos regionales promueven los alimentos básicos fortificados, ampliando la base de consumidores de alimentos funcionales.
Sudamérica muestra la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.76 % hasta 2031, impulsada por la creciente industria alimentaria brasileña. La normativa sobre suplementos de la ANVISA, vigente desde septiembre de 2024, simplificó la aprobación de solicitudes de patente, lo que permitió a las empresas nacionales aumentar la inversión en investigación. La normativa brasileña sobre investigación clínica redujo los plazos de aprobación de ensayos clínicos de 12 a 6 meses, lo que incentivó los estudios sobre ingredientes bioactivos locales, como los complejos de vitamina C de la acerola. Los países vecinos adoptan marcos regulatorios similares, creando una red regional de innovación que fortalece el mercado de alimentos funcionales.
Norteamérica mantiene su segmento de consumo premium e influye en las regulaciones globales gracias a la actualización de la definición de "saludable" de la FDA de 2024, que incluye alimentos ricos en nutrientes como el salmón y el aguacate en la categoría funcional. Los requisitos de etiquetado más estrictos reducen los riesgos legales y atraen la inversión en proteínas fermentadas con precisión. Europa combina los estrictos requisitos de la EFSA con una fuerte demanda del mercado, mientras que los minoristas utilizan el etiquetado nutricional con semáforo para orientar las decisiones de los consumidores. Oriente Medio y África muestran un desarrollo de mercado temprano. Estas variaciones regionales en la madurez del mercado y las preferencias de los consumidores exigen que las empresas adapten sus estrategias para una expansión exitosa del mercado.
Panorama regulatorio
En Estados Unidos, la FDA ha intensificado la supervisión a través de su Programa de Alimentos para Consumo Humano, con objetivos prioritarios para 2026 centrados en la seguridad química y el etiquetado nutricional. Las líneas de trabajo de la Agenda Unificada se centran en el etiquetado nutricional frontal, junto con una norma final que permite el uso de sustitutos de la sal para reducir el sodio en alimentos estandarizados. Estas iniciativas aumentan la carga de cumplimiento para los formatos funcionales de consumo masivo, donde la información nutricional y la relación estructura-función son factores clave en la decisión de compra.
En la Unión Europea, la vía central del Reglamento (UE) 2015/2283 sigue siendo el principal mecanismo de control para los nuevos ingredientes funcionales, con una evaluación de seguridad por parte de la EFSA seguida de la autorización de la Comisión. En 2026, los reglamentos de aplicación autorizaron alimentos novedosos específicos, como el éster de inulina-propionato y el hidrolizado de membrana de huevo, lo que refuerza la necesidad de paquetes de evidencia listos para su presentación. En Asia, regímenes como el Código de Alimentos Funcionales para la Salud del Ministerio de Salud y Seguridad Alimentaria de la República de Corea mantienen estándares definidos que exigen a las empresas adaptar las declaraciones y la documentación al mercado de destino.
Panorama competitivo
El mercado de alimentos funcionales sigue fragmentado, con actores importantes como Danone SA, PepsiCo Inc., Nestlé SA y The Kellogg Company, entre otros. Las empresas invierten fuertemente en investigación y desarrollo para crear nuevos productos alimenticios funcionales y ofertas fortificadas que satisfagan las cambiantes necesidades de salud del consumidor. Las grandes empresas están adquiriendo activamente marcas emergentes en segmentos de alto crecimiento, como lo demuestra la adquisición por parte de PepsiCo de la empresa de bebidas prebióticas Poppi por USD 1.95 millones en marzo de 2025. Estas adquisiciones indican que el valor de la marca, la validación científica y la fidelidad del consumidor son más importantes que la capacidad de fabricación a la hora de determinar los objetivos de adquisición.
La tecnología se ha convertido en un factor diferenciador clave en el mercado. Las empresas están implementando sistemas de IA para analizar combinaciones de ingredientes y predecir perfiles de sabor, reduciendo así los plazos de desarrollo de productos. Los procesos avanzados de fermentación permiten la producción de compuestos como la lactoferrina y análogos del GLP-1, ampliando así la gama de beneficios para la salud que antes se limitaban a los productos farmacéuticos. En junio de 2025, empresas como Lembas introdujeron potenciadores naturales del GLP-1. Las empresas digitales utilizan modelos de suscripción, análisis de datos y la interacción con el consumidor para construir marcas sólidas sin una presencia minorista tradicional.
Si bien las barreras iniciales para el desarrollo de productos siguen siendo bajas, escalar las operaciones requiere una inversión significativa en estudios clínicos, infraestructura de distribución y cumplimiento normativo. Las empresas están formando alianzas entre fabricantes de ingredientes y marcas de consumo para compartir datos de investigación y reducir costos. Las empresas consolidadas mantienen su posición en el mercado invirtiendo en marcas emergentes mediante participaciones minoritarias, minimizando los riesgos de integración y manteniendo el acceso al mercado. Esta estructura crea un entorno de mercado que equilibra la innovación con la consolidación, manteniendo la accesibilidad al mercado e impulsando el crecimiento.
Líderes de la industria de alimentos funcionales
-
Danone SA
-
PepsiCo Inc.
-
Nestlé SA
-
Post Holdings Inc.
-
La compañía Kellog
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Huons N completó la expansión de su planta en el Complejo Industrial Geodu en Chuncheon, Corea del Sur, elevando la capacidad de producción anual total a 16,500 toneladas. Esta expansión amplía el suministro regional de alimentos funcionales y productos para la salud y la nutrición, lo que permite establecer alianzas estratégicas de mayor volumen.
- Junio de 2026: Ingredion adquirió Benicaros, un ingrediente de fibra prebiótica derivado del bagazo de zanahoria reciclado, de NutriLeads. Esta adquisición amplía la plataforma de fibra de Ingredion y aumenta su control sobre una fuente diferenciada de soluciones para la salud intestinal en alimentos y bebidas envasados.
- Septiembre de 2024: Hain Celestial Group presentó el yogur Greek Gods Honey y el batido de yogur orgánico Earth's Best para el sistema inmunitario. Estos productos combinan lácteos fermentados con nutrientes que fortalecen el sistema inmunitario, como las vitaminas C y D, en opciones pensadas para niños pequeños, reforzando la funcionalidad como un eje clave de innovación en la nutrición familiar y pediátrica.
Alcance del informe del mercado mundial de alimentos funcionales
Los alimentos funcionales pueden considerarse alimentos integrales, fortificados, enriquecidos o mejorados que brindan beneficios para la salud más allá de la provisión de nutrientes esenciales (p. ej., vitaminas y minerales) cuando se consumen en niveles eficaces como parte de una dieta variada con regularidad.
El mercado de alimentos funcionales está segmentado por tipo de producto, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en productos de panadería, cereales para el desayuno, barras funcionales/de refrigerio, productos lácteos, alimentos para bebés y otros tipos de productos. El mercado de snacks/barras funcionales se ha subsegmentado aún más en barras deportivas, barras energéticas y barras de proteínas. De manera similar, los productos lácteos se han subsegmentado aún más en yogur y otros productos lácteos funcionales. Según los canales de distribución, el mercado está segmentado en supermercados/hipermercados, minoristas especializados, tiendas de conveniencia/supermercados, tiendas minoristas en línea y otros canales de distribución. Basado en la geografía, el informe ofrece un análisis detallado de las regiones, incluidas América del Norte, América del Sur, Europa, Asia-Pacífico y Medio Oriente y África.
El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
| Comida para bebé |
| Productos de confitería |
| Cereales de desayuno |
| Bebidas |
| Productos lácteos |
| Productos lácteos alternativos |
| Barras de merienda |
| Convencional |
| Organic |
| Supermercados / Hipermercados |
| Minoristas especializados en salud y bienestar |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Comida para bebé | |
| Productos de confitería | ||
| Cereales de desayuno | ||
| Bebidas | ||
| Productos lácteos | ||
| Productos lácteos alternativos | ||
| Barras de merienda | ||
| Por categoría | Convencional | |
| Organic | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Minoristas especializados en salud y bienestar | ||
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de alimentos funcionales?
El tamaño del mercado de alimentos funcionales asciende a USD 188.69 mil millones en 2026 y se proyecta que alcance los USD 216.31 mil millones para 2031 con una CAGR del 2.77%.
¿Qué segmento de productos lidera el mercado de alimentos funcionales?
Los alimentos para bebés son el segmento más grande, con una participación de mercado de alimentos funcionales del 28.18 % en 2025.
¿Qué canal de distribución está creciendo más rápido para los alimentos funcionales?
Las tiendas minoristas en línea registran el mayor crecimiento con una CAGR del 5.86 % hasta 2031, impulsadas por la conveniencia y las recomendaciones personalizadas.
¿Qué región muestra el crecimiento más rápido en las ventas de alimentos funcionales?
Sudamérica registra la expansión más rápida, con una CAGR del 4.76%, liderada por las reformas regulatorias de apoyo de Brasil y su sólida capacidad de procesamiento de alimentos.


