

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
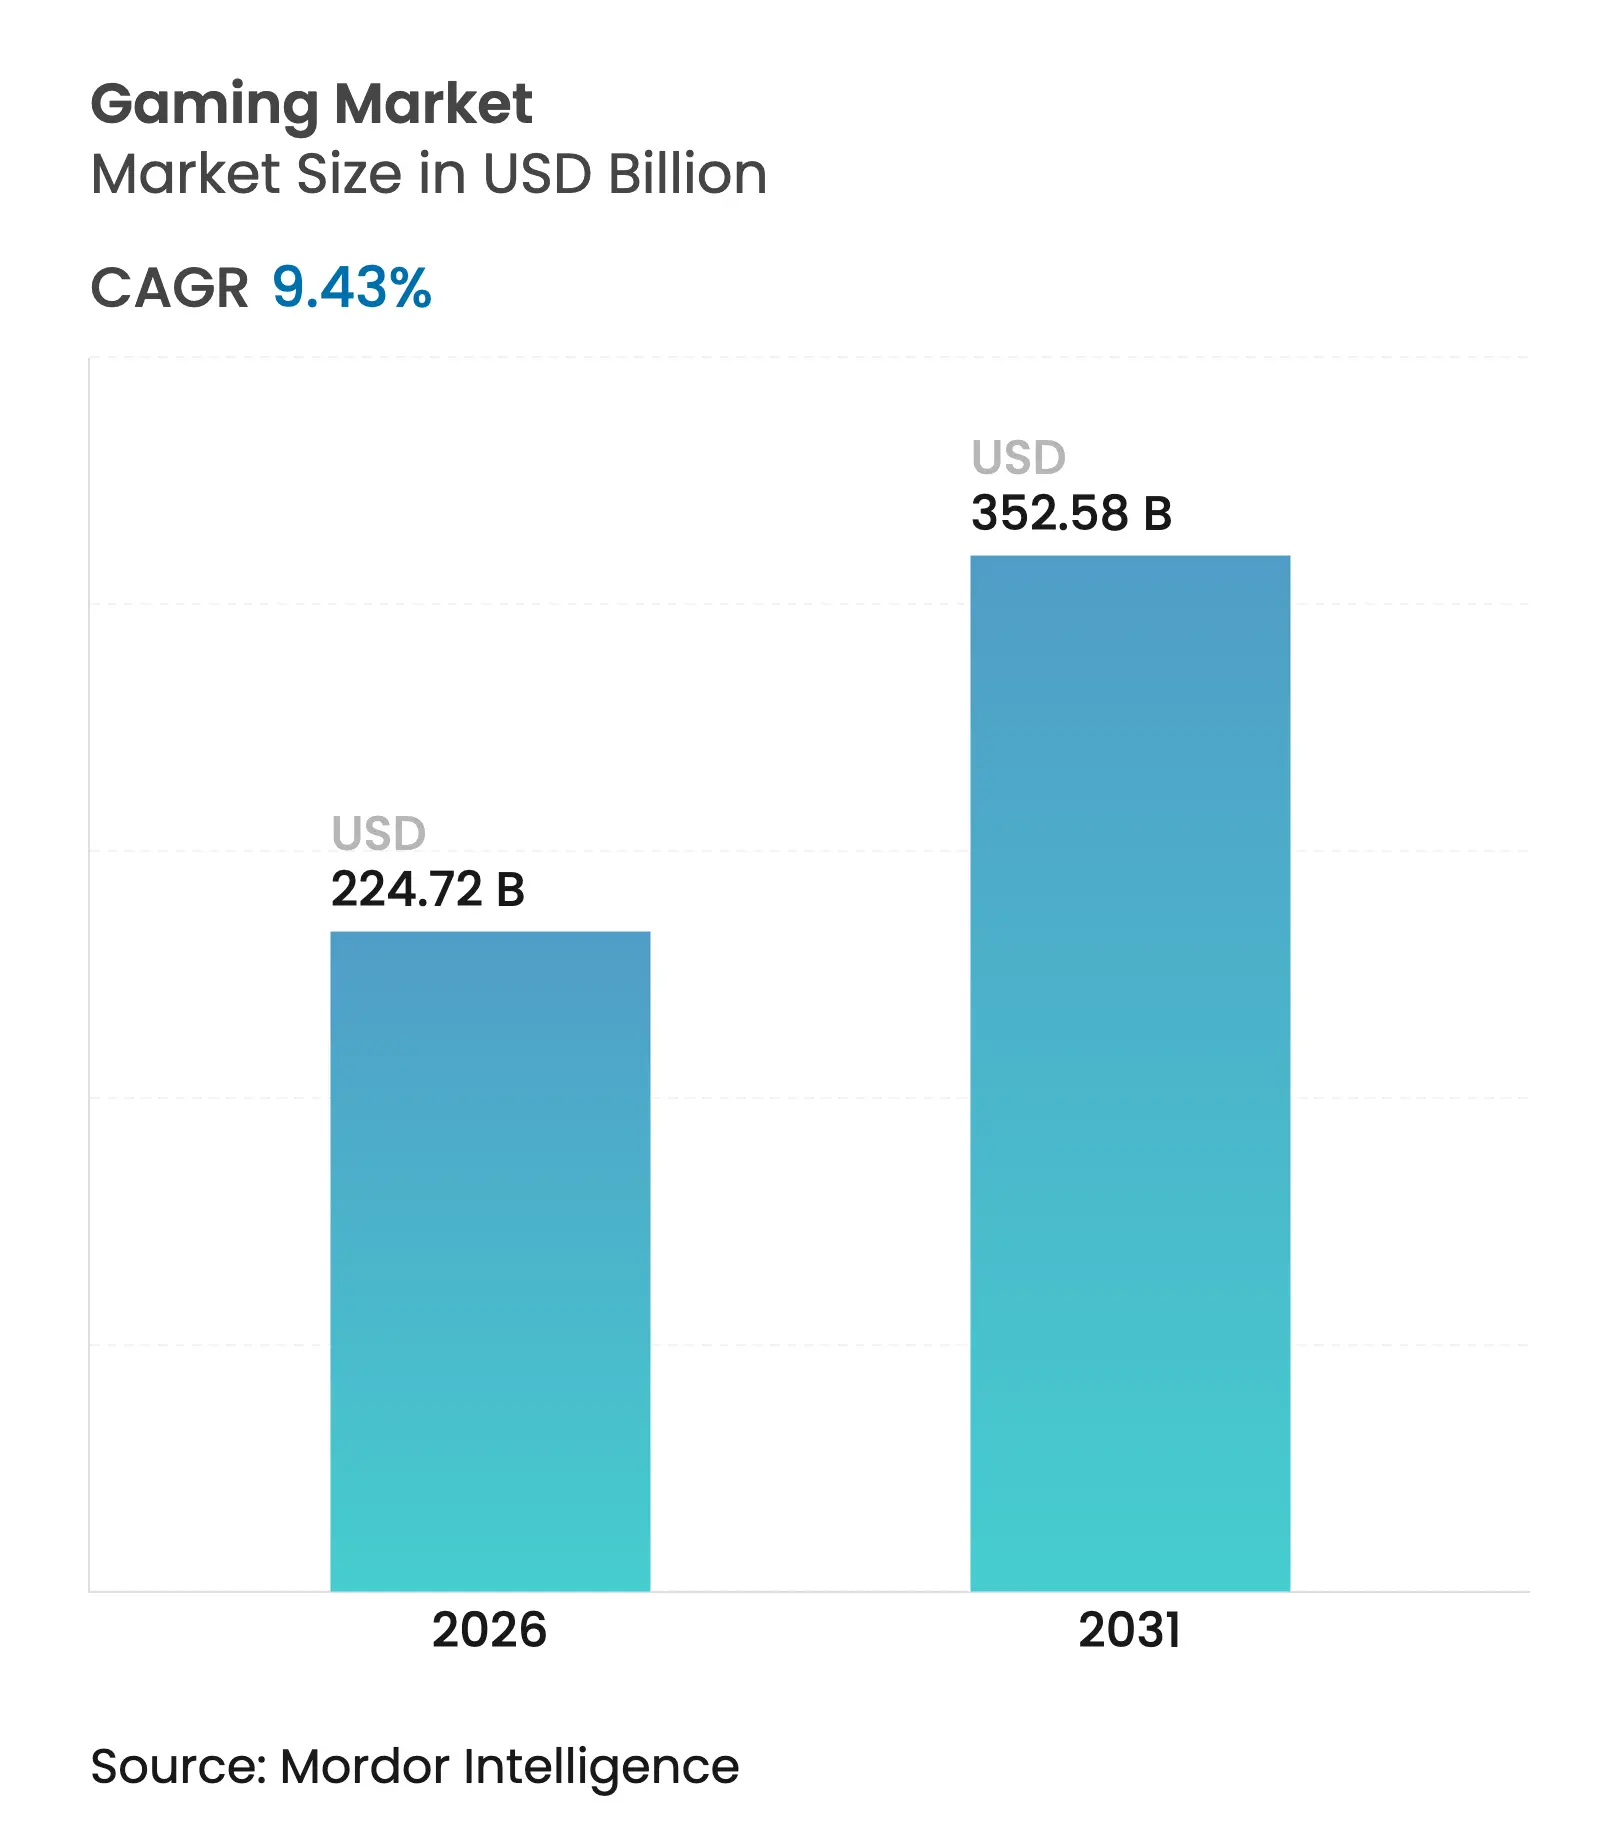
| Tamaño del mercado (2026) | USD 224.72 mil millones |
| Tamaño del mercado (2031) | USD 352.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.43% CAGR |
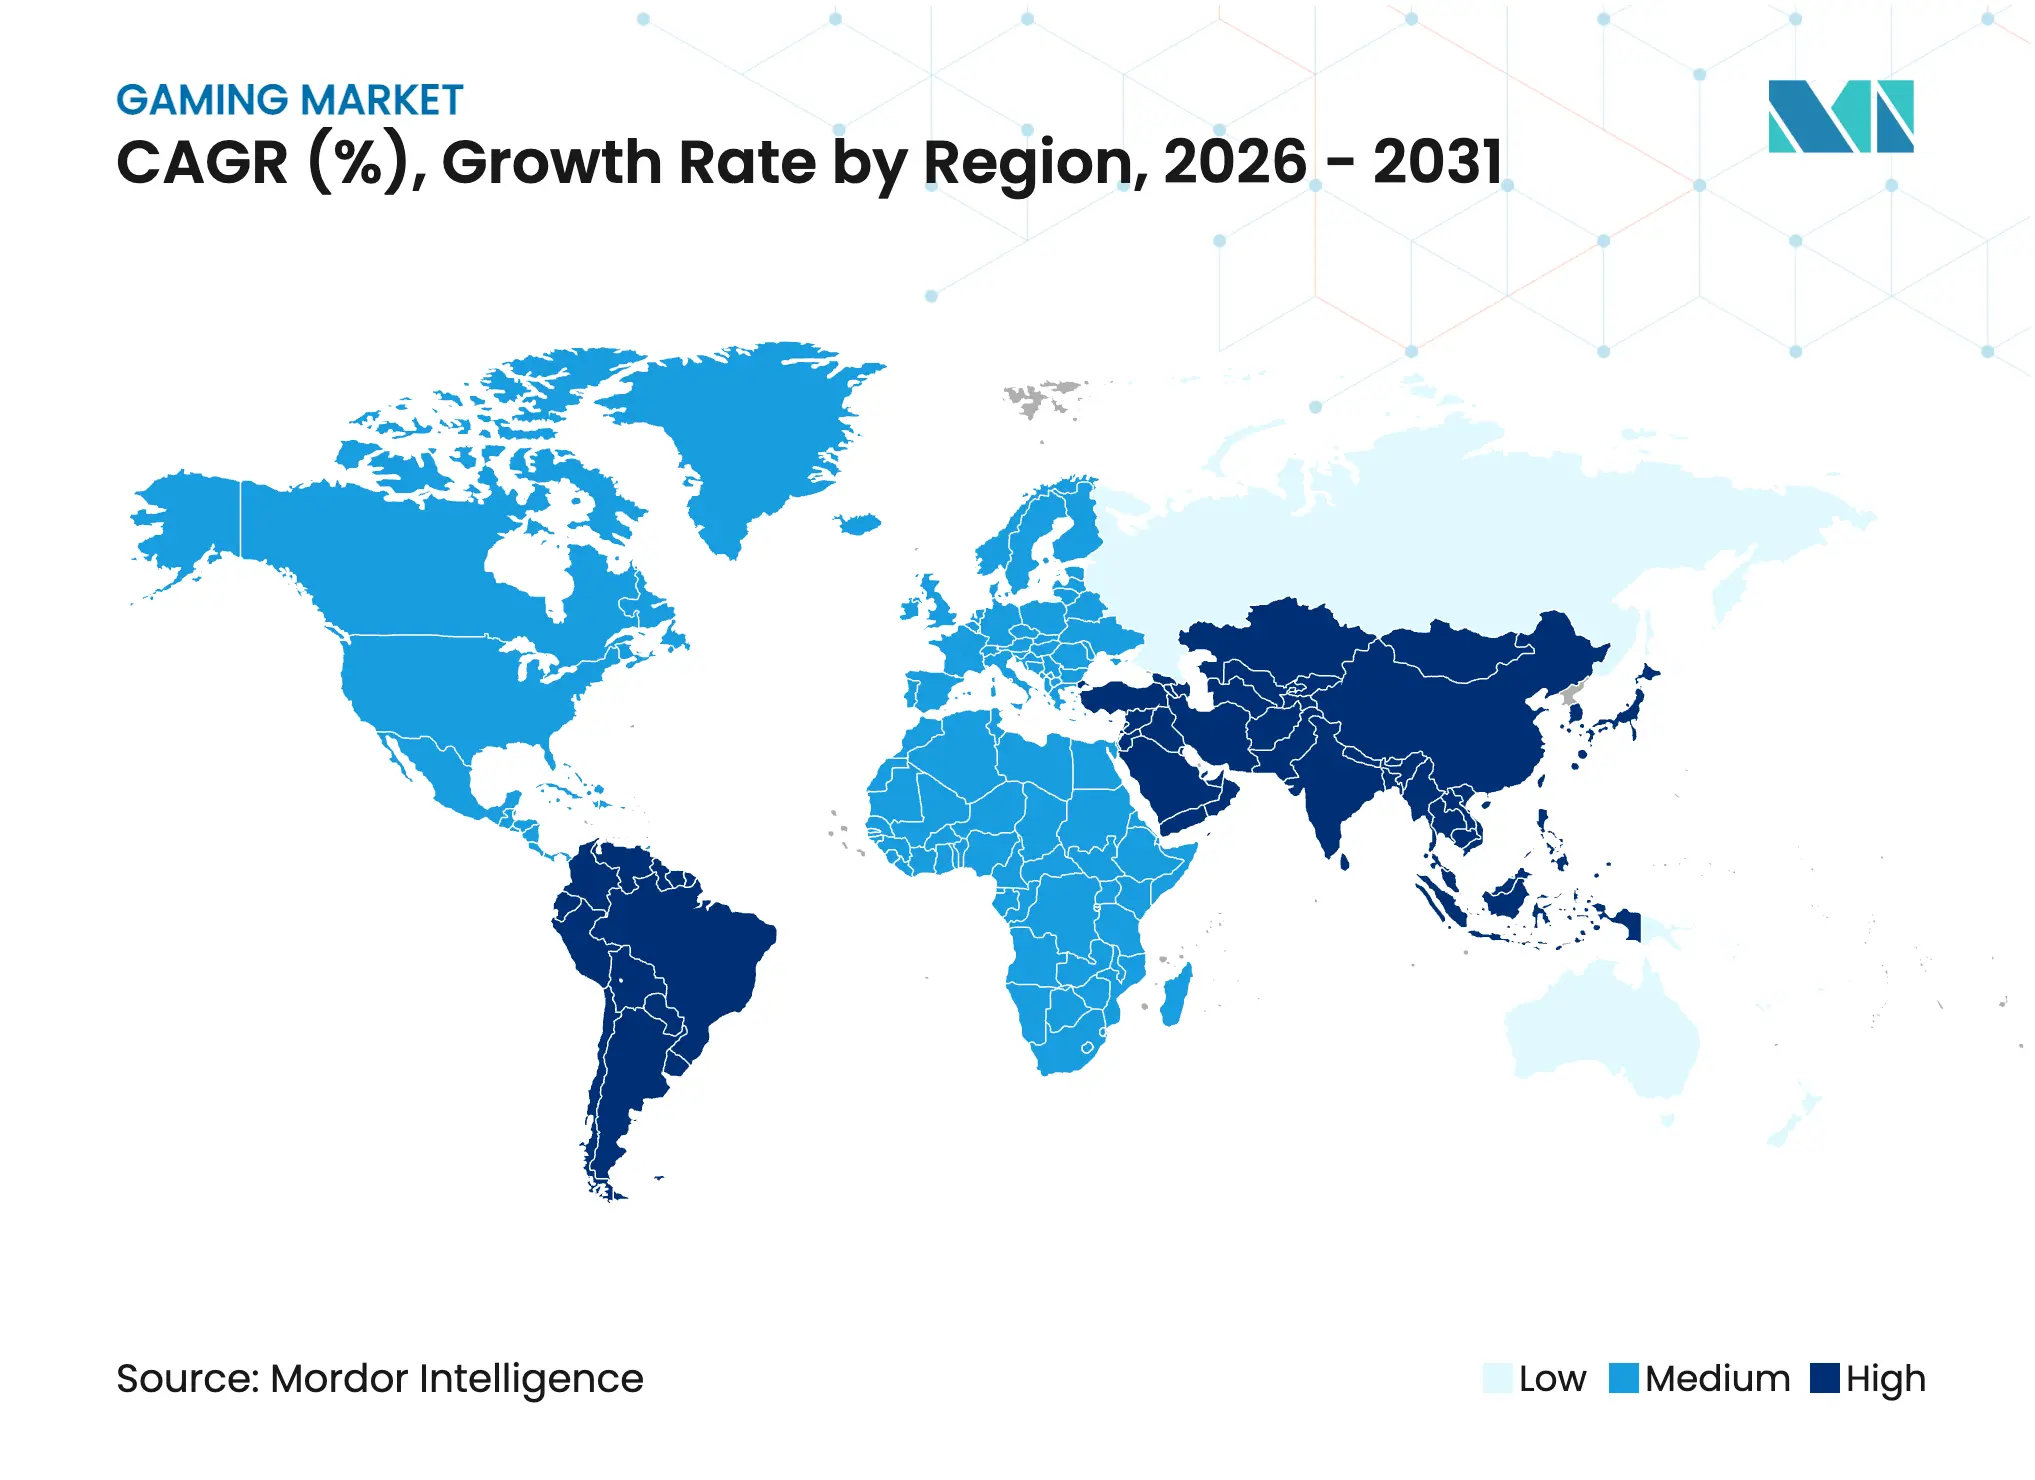
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
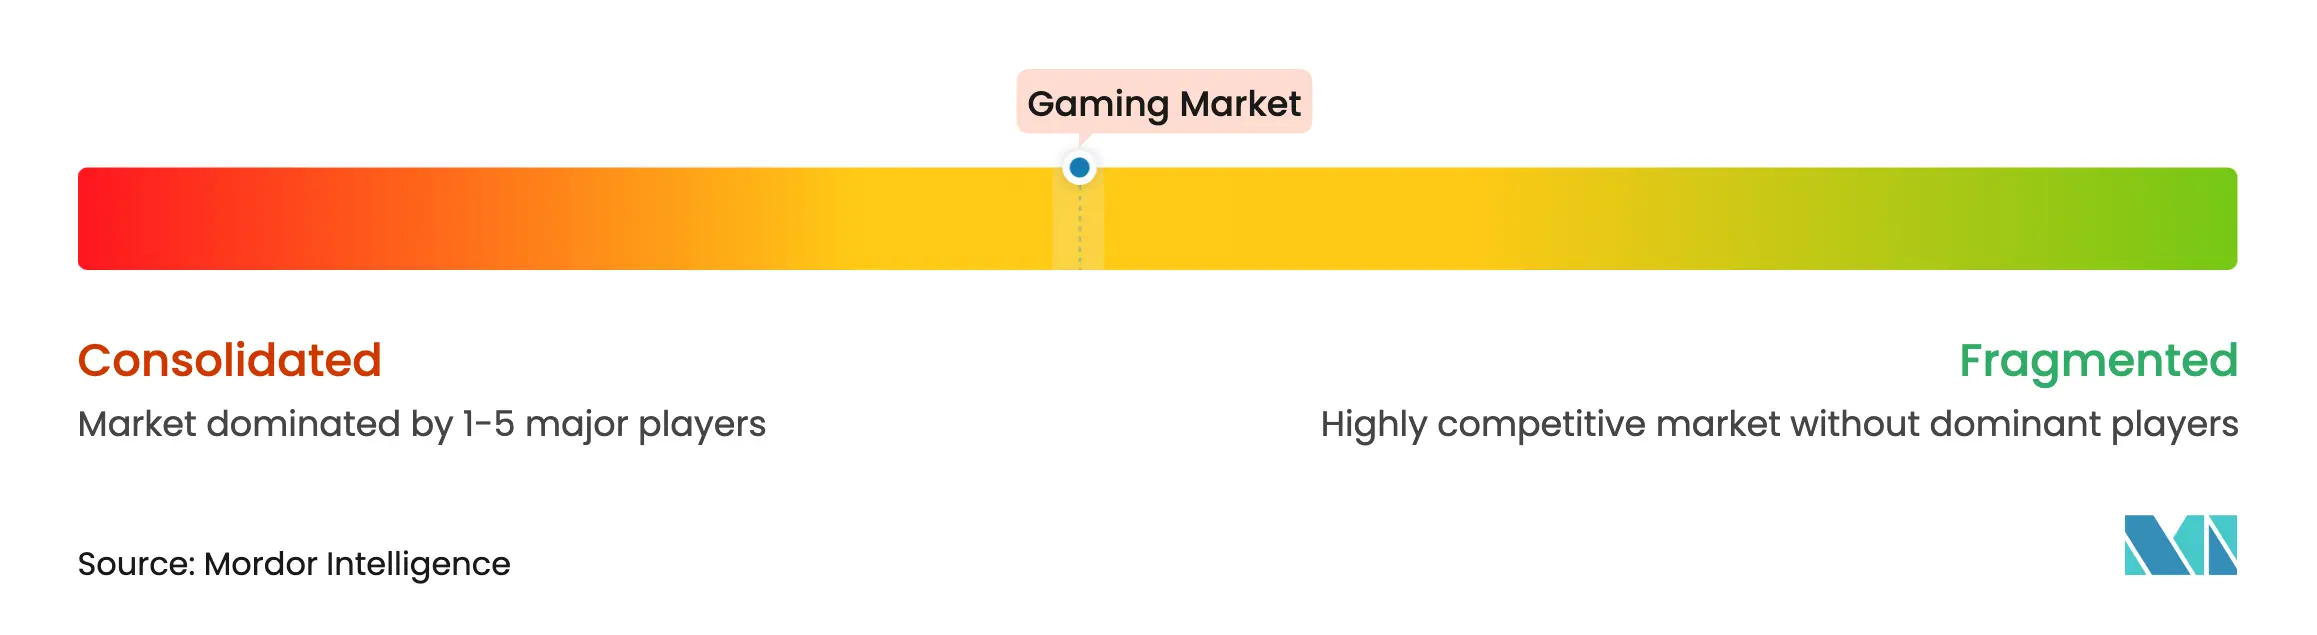
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de videojuegos por Mordor Intelligence
Se espera que el tamaño del mercado de videojuegos crezca de USD 210.35 millones en 2025 a USD 224.72 millones en 2026 y se prevé que alcance los USD 352.58 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 9.43 % durante el período 2026-2031. La creciente penetración de la telefonía móvil, una mayor cobertura de banda ancha y la transición de los operadores de plataformas hacia los servicios en vivo han modificado estructuralmente el gasto, pasando de compras únicas a actualizaciones de contenido recurrentes y suscripciones. El streaming en la nube está reduciendo la dependencia histórica del hardware que favorecía a las consolas y PC, mientras que los flujos de trabajo de contenido generado por el usuario (CGU) en Roblox, Fortnite Creative y entornos sandbox comparables están expandiendo la economía de los creadores y alargando los ciclos de interacción. Simultáneamente, los formatos de publicidad de servicios en vivo, como los vídeos con recompensa y los eventos de marca, están diversificando la monetización y mitigando los crecientes costes de adquisición de usuarios en iOS y Android. El crecimiento regional está anclado en Asia Pacífico, pero el capital de fondos soberanos en Medio Oriente y las estrategias que priorizan la nube en América Latina están ampliando la base geográfica de ingresos.
Conclusiones clave del informe
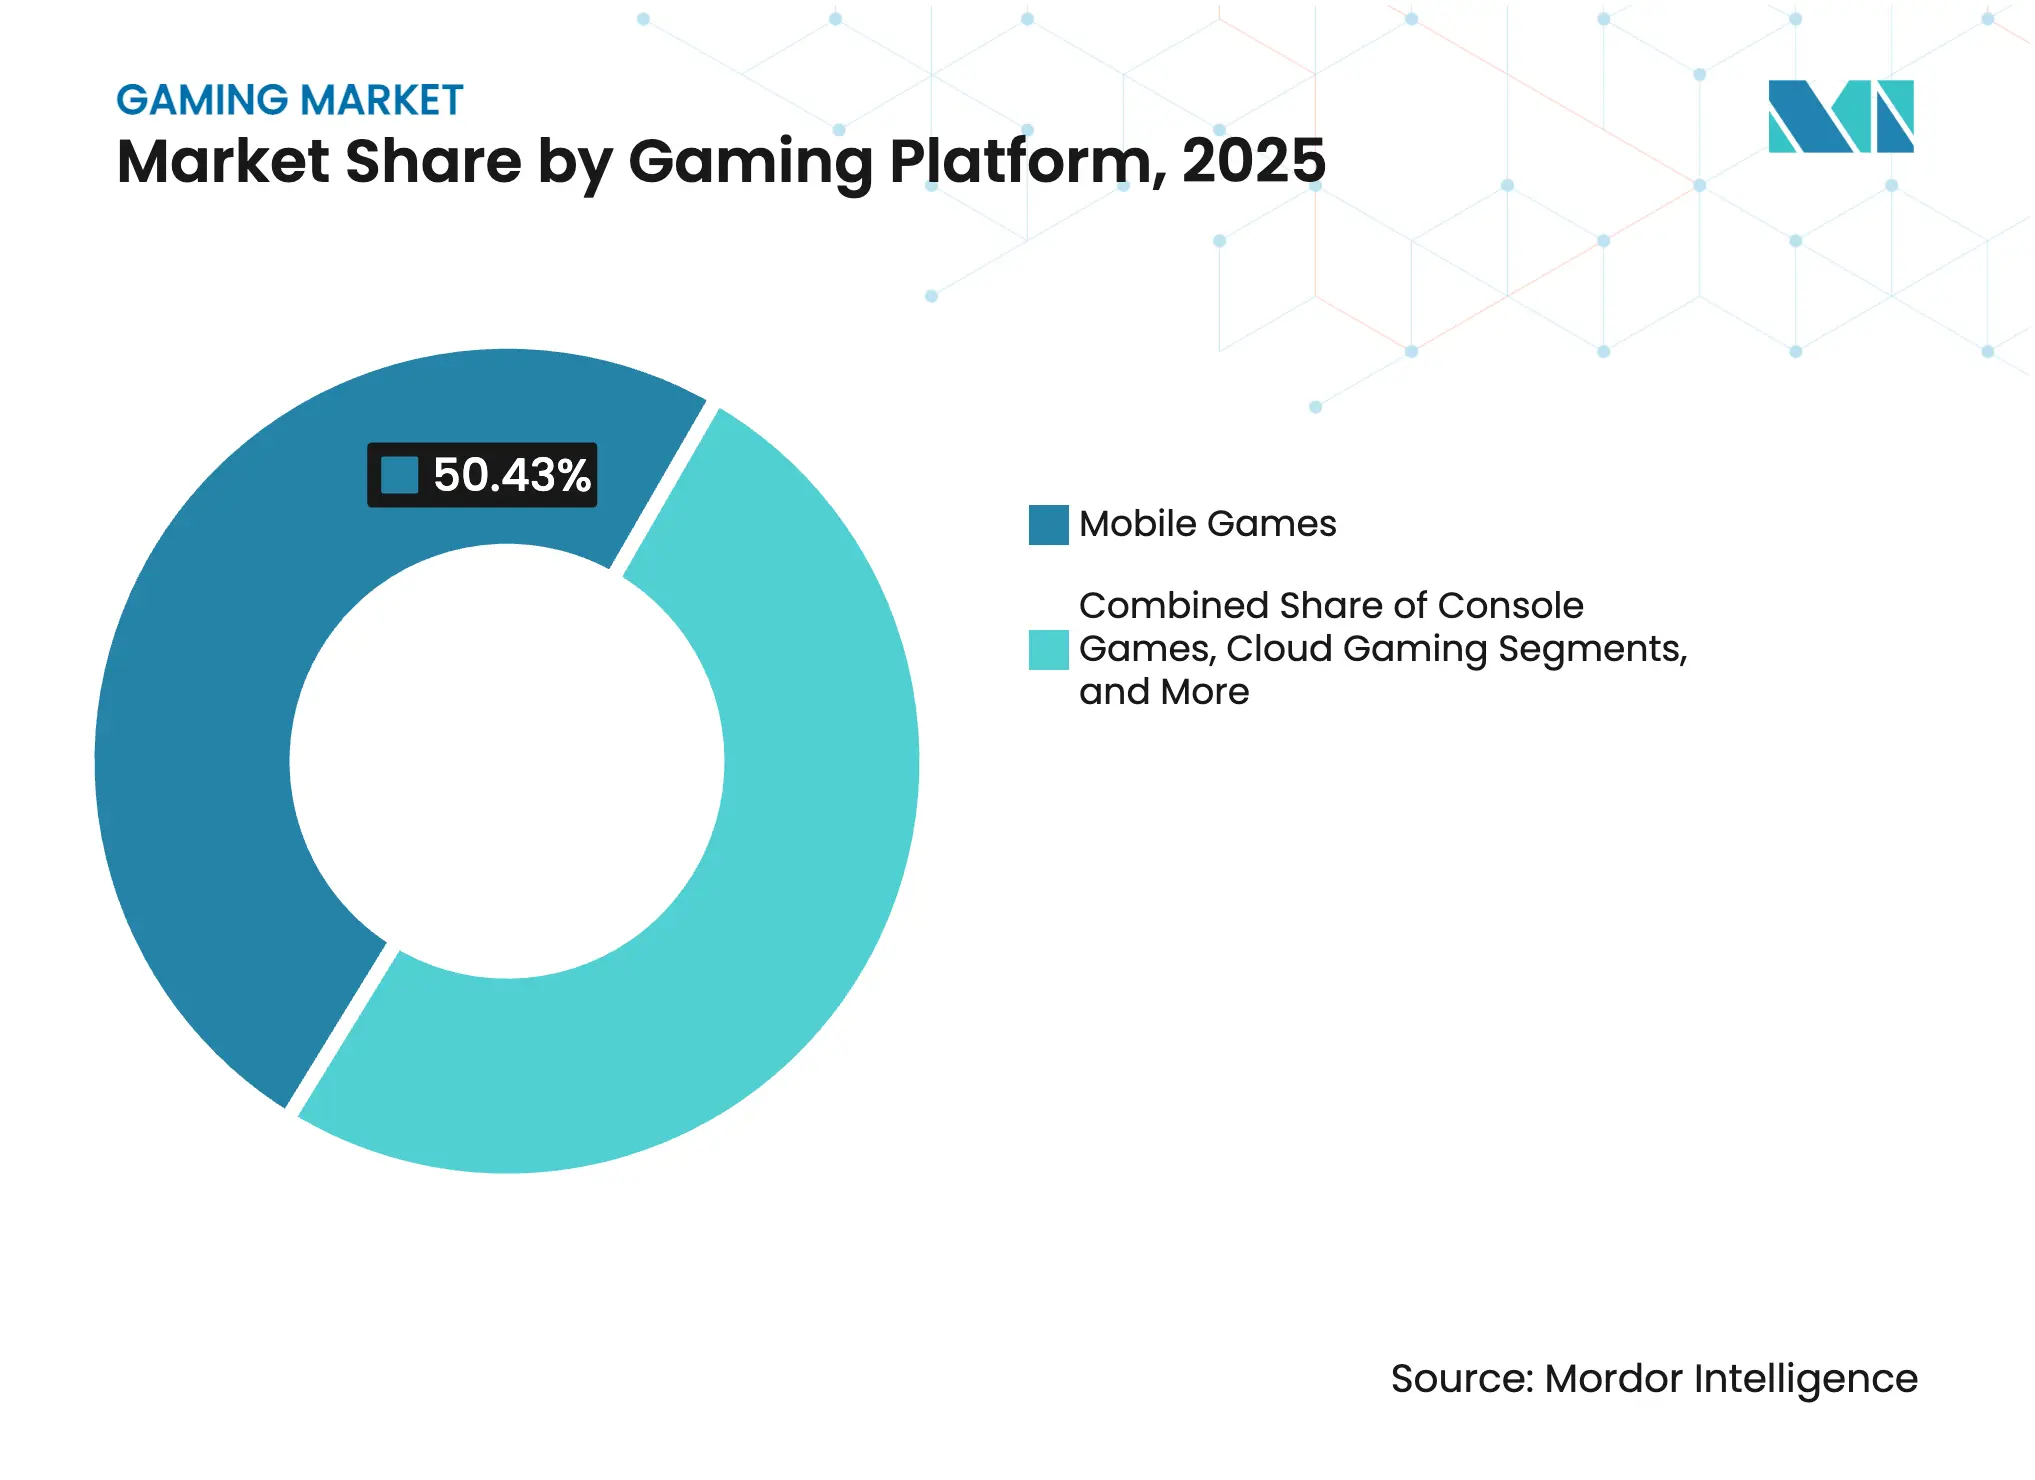
- Por plataforma de juego, los títulos móviles capturaron el 49.57 % de la participación del mercado de juegos en 2025; se proyecta que los juegos en la nube avancen a una CAGR del 26.45 % hasta 2031.
- Por modelo de ingresos, la monetización gratuita representó el 85.19 % del tamaño del mercado de juegos en 2025, mientras que se prevé que las ofertas de suscripción y pases de juego crezcan a una CAGR del 13.82 % hasta 2031.
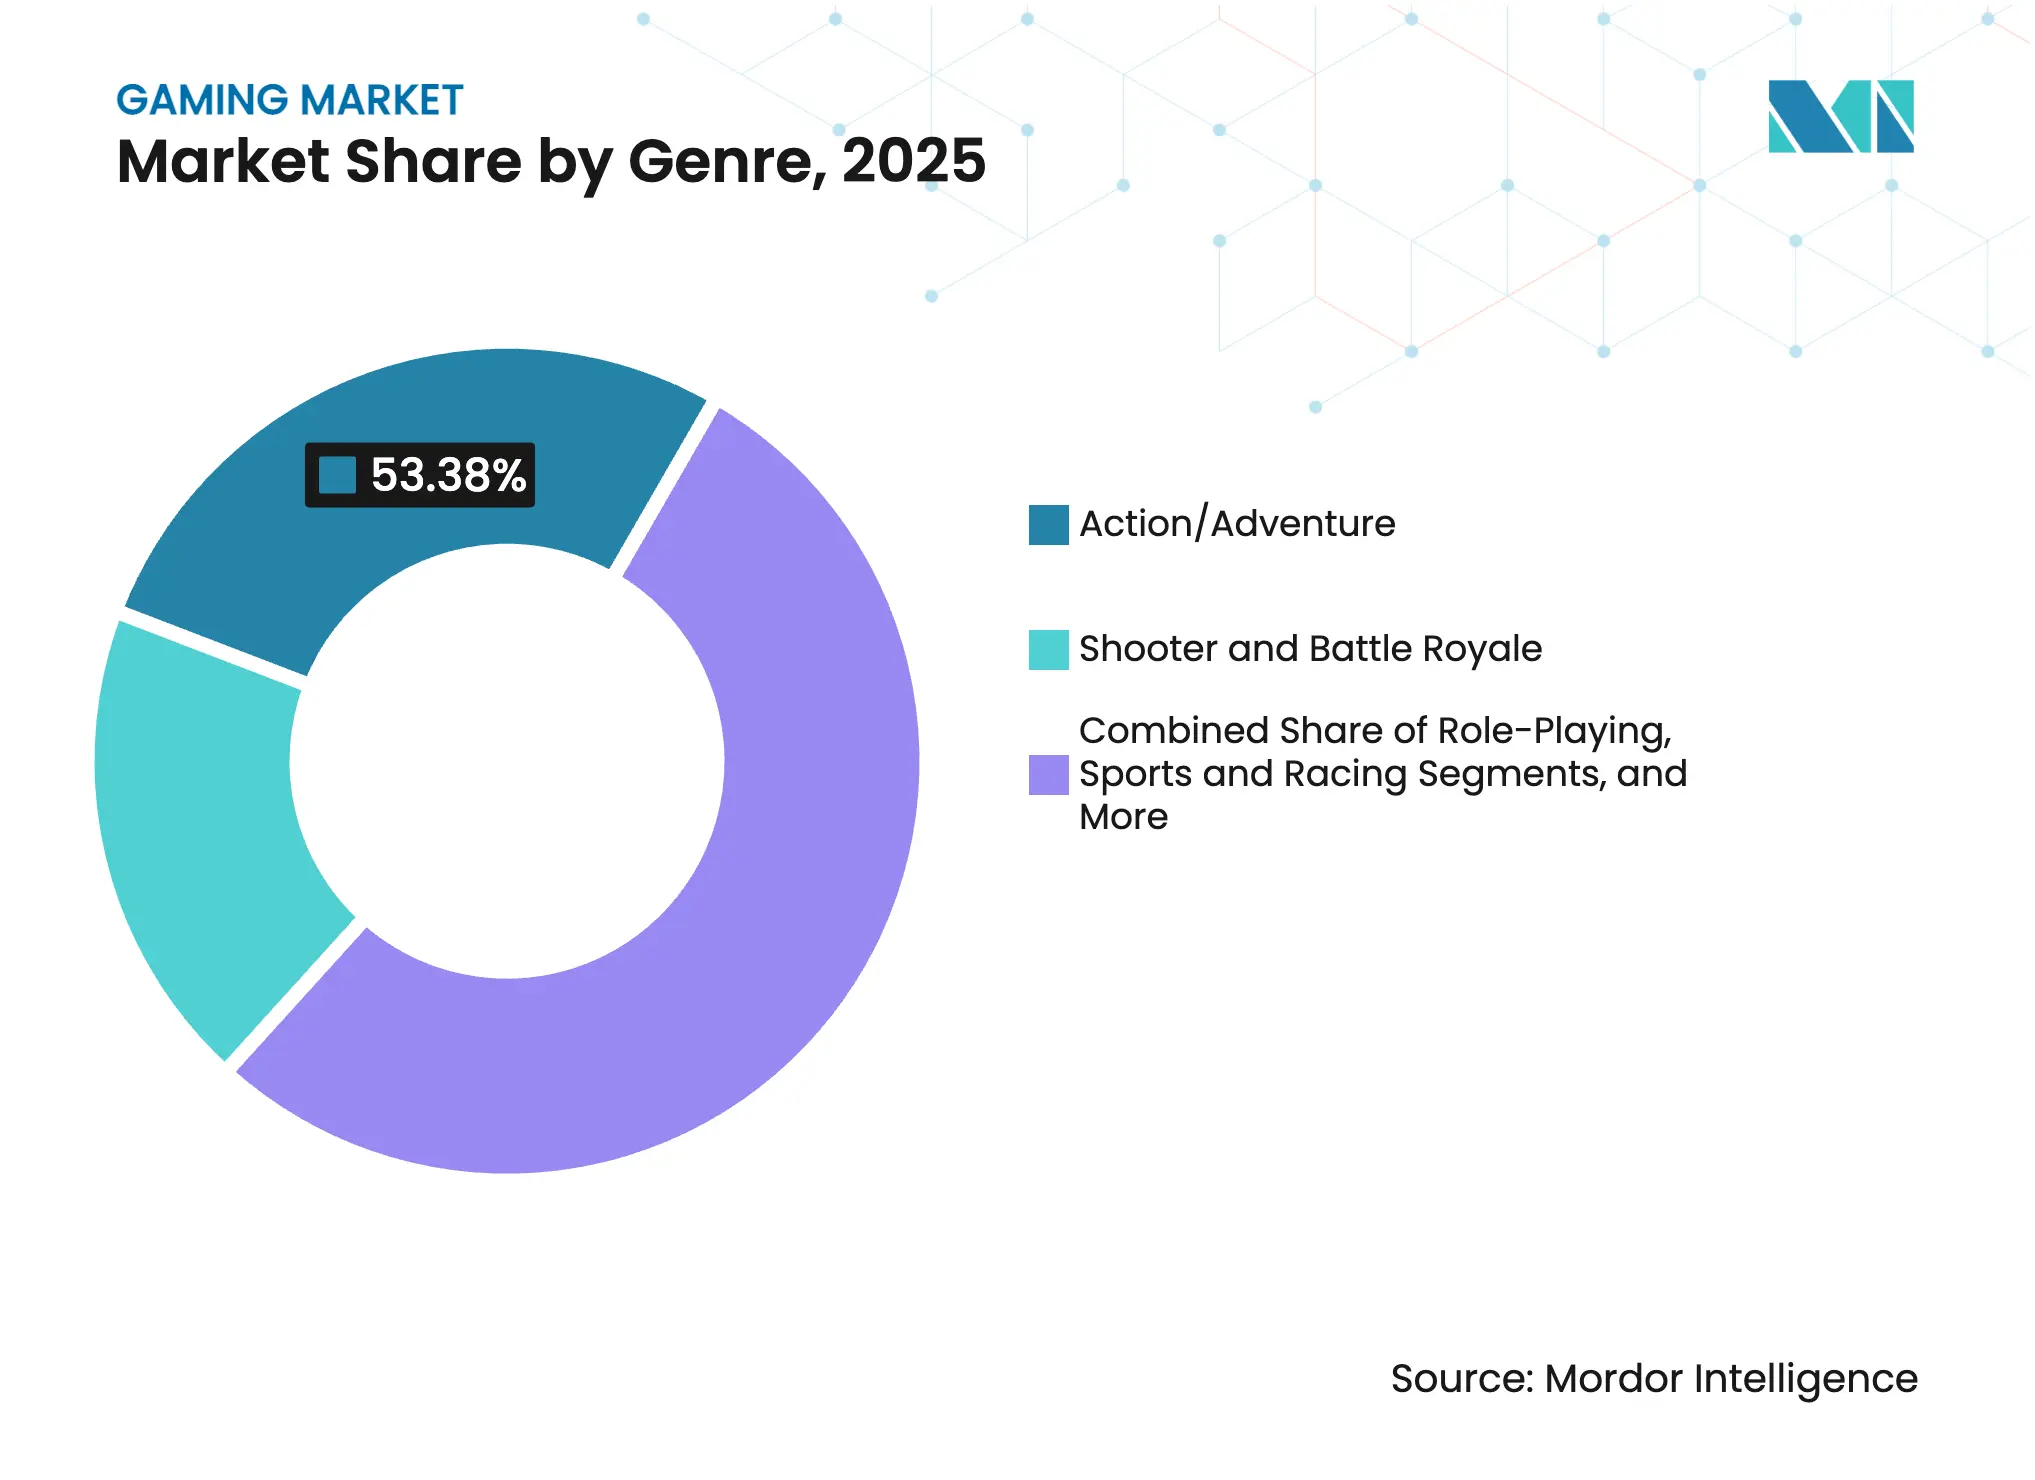
- Por género, los juegos de disparos y batallas reales representaron una cuota de mercado del 19.12 % en 2025 y están experimentando la expansión más rápida, con una tasa de crecimiento anual compuesta del 10.85 % hasta 2031.
- Por grupo de edad de los jugadores, el grupo de 18 a 35 años representó el 50.80 % del gasto en 2025, mientras que el segmento de menores de 18 años está registrando una CAGR del 7.78 % hasta 2031.
- Por geografía, Asia Pacífico representó el 49.27% de los ingresos de 2025, y Oriente Medio está en camino de alcanzar una CAGR del 9.16% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de juegos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la monetización móvil | + 2.1% | Global, con Asia Pacífico y Oriente Medio liderando la adopción | Mediano plazo (2-4 años) |
| Adopción de juegos en la nube con tecnología 5G | + 1.8% | América del Norte, Europa, Asia Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión transmedia de IP AAA | + 1.3% | América del Norte, Europa y mercados selectos de Asia Pacífico | Largo plazo (≥ 4 años) |
| Aumento de anuncios en vivo y en el juego | + 1.6% | Global con mayor penetración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Flujos de trabajo de contenido generado por usuarios (CGU) basados en IA generativa | + 1.4% | Adopción temprana y global en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Paquetes de suscripciones de Game Pass por parte de las empresas de telecomunicaciones | + 1.2% | India, Brasil, Indonesia, Oriente Medio, África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la monetización móvil
Las compras dentro de la aplicación a nivel mundial alcanzaron los USD 82 mil millones en 2024, resistentes a los vientos en contra macroeconómicos porque los editores cambiaron a ciclos predecibles de pases de batalla y lanzamientos de temporada. Los precios regionales dinámicos aumentaron los ingresos promedio por usuario de pago en un 6 % en 2025, ayudados por algoritmos que ajustan el tamaño del paquete con el poder adquisitivo local. La expansión del 5G en India, Indonesia y Brasil ahora permite el multijugador en tiempo real en teléfonos de gama baja, extendiendo las experiencias móviles premium a los nuevos usuarios. [1] Ericsson, “A New Game Begins with 5G”, ericsson.com Los desarrolladores también están adoptando interludios con soporte publicitario que intercambian artículos cosméticos por anuncios de treinta segundos, monetizando así a los jugadores que no están dispuestos a gastar directamente. En conjunto, estos cambios posicionan al móvil como el principal contribuyente a los ingresos incrementales del mercado de juegos hasta mediados de período.
Adopción de juegos en la nube con tecnología 5G
Los ingresos por juegos en la nube ascendieron a 1.4 millones de dólares en 2025 y se prevé que superen los 18 millones de dólares para 2030. El servicio de Vodafone Idea en India, disponible en abril de 2024 y con un precio de 100 INR (1.2 USD) al mes, ilustra cómo las empresas de telecomunicaciones utilizan los nodos edge para reducir la latencia y convertir las actualizaciones de red en ingresos recurrentes por entretenimiento. Microsoft y Sony están invirtiendo en centros de datos propios para captar el margen de infraestructura y garantizar tiempos de ida y vuelta inferiores a 30 milisegundos para géneros competitivos. Si bien la adopción temprana se centra en las zonas urbanas de Norteamérica, Europa y Asia Oriental, los paquetes de prepago en los mercados emergentes están acelerando su adopción generalizada. A medida que se alivien las limitaciones de ancho de banda, la distribución en la nube erosionará la ventaja competitiva del hardware que anteriormente protegía los ecosistemas de consolas y PC.
Expansión transmedia de IP AAA
Las adaptaciones para televisión y cine aumentaron el número máximo de jugadores simultáneos hasta en un 69 % en títulos como The Last of Us, Fallout y Sonic the Hedgehog durante 2024. Las editoriales están negociando acuerdos de licencia que intercambian archivos históricos y recursos de alta resolución por compromisos de marketing conjunto, lo que permite la convergencia simultánea de audiencias entre servicios de streaming y plataformas interactivas. Roblox formalizó un mercado de licencias en julio de 2025, incorporando recursos de Netflix, Lionsgate, Sega y Kodansha a su conjunto de herramientas de contenido generado por el usuario (CGU). Los ecosistemas de consola y PC se benefician desproporcionadamente, ya que los gráficos de alta fidelidad y las largas sesiones de juego se alinean con la narrativa cinematográfica. A medida que los conglomerados de entretenimiento buscan nuevos canales de distribución, las plataformas transmedia están preparadas para proporcionar un impulso duradero a los segmentos premium del mercado de los videojuegos.
Aumento de los ingresos por publicidad en vivo y en el juego
La cuota de publicidad dentro del juego aumentó del 25 % de los ingresos totales del sector en 2020 al 32.3 % en 2024 y se proyecta que alcance el 38.5 % para 2029. Las unidades de vídeo con recompensa en Roblox registraron tasas de finalización superiores al 80 % durante los pilotos de principios de 2025, lo que demuestra su viabilidad comercial sin sacrificar la experiencia del usuario. La integración de Google Ad Manager y las mediciones de DoubleVerify y Nielsen aportaron las garantías de seguridad de marca necesarias para una inversión a gran escala. Fortnite y Call of Duty Warzone han difuminado aún más la publicidad y la jugabilidad al integrar escaparates virtuales y misiones de marca. A medida que aumentan los costes de adquisición de usuarios tras los cambios en la privacidad, la monetización basada en publicidad se vuelve indispensable para sostener la economía del free-to-play y ampliar la base de clientes potenciales del mercado de videojuegos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El estricto régimen de aprobación de juegos de China | -1.4% | China con repercusiones en los editores de Asia Pacífico | Largo plazo (≥ 4 años) |
| Normas de privacidad de iOS ATT | -1.1% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez mundial de talentos AAA | -0.9% | América del Norte, Europa y estudios seleccionados de Asia Pacífico | Mediano plazo (2-4 años) |
| Aumento de los costos de la computación en la nube | -0.7% | Impacto global más fuerte en los editores que priorizan los dispositivos móviles | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El estricto régimen de aprobación de juegos de China
El borrador de las normas, presentado en diciembre de 2023, eliminó 43.5 millones de dólares de Tencent y 14.7 millones de dólares del valor de mercado de NetEase en cuarenta y ocho horas, lo que pone de relieve el riesgo regulatorio. Los obstáculos en la aprobación prolongan los ciclos de marketing y redirigen el capital a estudios extranjeros, lo que diluye el enfoque nacional. Los límites de tiempo de juego de tres horas semanales para menores empujan a los editores hacia narrativas concentradas para un solo jugador que se monetizan rápidamente, perjudicando a los formatos de servicio en vivo tradicionales. Aun así, China sigue siendo el mayor mercado de videojuegos del mundo, por lo que los editores globales deben asociarse con distribuidores locales a pesar de la incertidumbre crónica. El efecto neto es un lastre estructural para el perfil de crecimiento del mercado global de videojuegos.
Las normas de privacidad y AT&T de iOS aumentan los costes de adquisición de usuarios
La Transparencia de Seguimiento de Aplicaciones (ATT) de Apple redujo la segmentación determinista de usuarios en iOS y obligó a los estudios a pujar por grupos más pequeños de usuarios que consienten, lo que elevó drásticamente el coste por instalación. Los desarrolladores de nivel medio sin escala de marca ahora se enfrentan a una sobrecarga de ciencia de datos para crear modelos de atribución probabilística, lo que reduce la eficiencia del marketing. Algunos estudios se están reorientando hacia Android o la distribución web, pero se enfrentan a un menor valor de vida útil y una mayor tasa de abandono. Las empresas de telecomunicaciones están cubriendo el vacío con paquetes de facturación directa que compensan la fricción en la tienda de aplicaciones; sin embargo, esta solución alternativa favorece a los operadores con una cobertura 5G sustancial. Una legislación de privacidad más amplia en Europa y California extenderá restricciones similares más allá de Apple, prolongando la presión sobre los márgenes para los segmentos del mercado de videojuegos que priorizan la movilidad.
Análisis de segmento
Por plataforma de juegos: la transmisión en la nube desafía a los fabricantes de hardware tradicionales
Los dispositivos móviles retuvieron la mayor parte de los ingresos de 2025, con un 49.57 %, impulsados por una base de más de 3 millones de smartphones y un catálogo gratuito que combina compras dentro de la aplicación con bloques de anuncios de alta visibilidad. Los juegos en la nube, con un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 26.45 %, demuestran cómo los nodos perimetrales y los planes de datos integrados están rediseñando los grupos de valor que antes favorecían a las consolas. Los primeros usuarios reportan duraciones de sesión comparables a las instalaciones nativas, lo que valida la tesis de que el streaming puede ofrecer paridad en muchos géneros. Las descargas para PC y los juegos de navegador siguen sirviendo a las comunidades de modding y a los competidores de esports que valoran la consistencia de la velocidad de fotogramas, mientras que las consolas ocupan el nicho de la sala de estar con la facilidad del multijugador local.
El pase mensual de 100 INR (1.2 USD) de Vodafone Idea demuestra que los niveles de streaming de bajo precio pueden escalar en los mercados de prepago sin fricción de hardware. Mientras tanto, Microsoft y Sony han redirigido capital hacia servicios propios, evidenciado por la disminución de los ingresos por hardware de Xbox incluso cuando los ingresos por contenido aumentaron tras la integración de Activision Blizzard. [2] Microsoft, “FY 2025 Q1 Earnings”, microsoft.com Los juegos de navegador, impulsados por WebAssembly, ahora ofrecen una fidelidad casi nativa, reduciendo las barreras de entrada y ampliando el alcance demográfico. El dominio de las pasarelas de pago por parte de Apple y Google, que captura hasta el 30 % del valor de las transacciones, está incentivando a los editores a buscar enlaces de facturación de telecomunicaciones y aplicaciones web progresivas. A medida que estas alternativas maduran, cada ecosistema compite en riqueza de catálogo, latencia y funciones de comunidad en lugar de potencia de procesamiento bruta, reconfigurando la asignación de cartera dentro del mercado de los videojuegos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de ingresos: las suscripciones ganan terreno frente a las microtransacciones
Las plataformas gratuitas generaron el 85.19 % de los ingresos de 2025, lo que refleja cómo el bajo coste inicial, sumado a las ofertas de productos cosméticos, escala para entornos móviles y de servicios en vivo. Sin embargo, las suscripciones, con un crecimiento anual del 13.82 %, están recalibrando el comportamiento del consumidor al ofrecer acceso desde el primer día a los nuevos lanzamientos en un único paquete. Los niveles de Nintendo Switch Online, desde USD 19.99 al año, demuestran cómo las plataformas utilizan precios diferenciados para fidelizar a los usuarios ocasionales y, al mismo tiempo, ofrecer paquetes de expansión a los fans más fieles.
Las empresas de telecomunicaciones de mercados emergentes están agrupando datos y bibliotecas en la nube en facturas únicas, como se observa en el paquete mensual de Jio de 495 INR (6.0 USD) que incluye datos 5G, JioGames Cloud y recompensas de Battlegrounds Mobile India. Los híbridos con publicidad, como el formato de vídeo con recompensa de Roblox, demuestran que la publicidad puede coexistir con las compras dentro de la aplicación (IAP) en lugar de canibalizarlas, lo que aumenta el rendimiento por usuario activo diario. Los editores premium están respondiendo con estructuras híbridas que incluyen pases de temporada en juegos base de 70 USD, captando usuarios con alta interacción y manteniendo la calidad percibida. Durante el período de pronóstico, es probable que el mercado de videojuegos experimente una desaceleración del crecimiento de las suscripciones solo si las tarifas mensuales acumuladas saturan los presupuestos discrecionales, lo que impulsa a los editores a refinar la rotación del catálogo y los lanzamientos exclusivos para mantener la retención.
Por género: Battle Royale mantiene su cuota de mercado gracias a las hojas de ruta de los servicios en vivo
Los títulos de disparos y battle royale representaron el 19.12 % de los ingresos de 2025, gracias a las actualizaciones estacionales que renuevan los elementos cosméticos, introducen modos de tiempo limitado y mantienen el equilibrio competitivo. La hoja de ruta de PUBG para 2024-2025 añadió herramientas de edición de contenido generado por el usuario y prohibió a 3.19 millones de tramposos, lo que indica que la creación de contenido y la vigilancia antitrampas son igualmente cruciales para su longevidad. El segmento de disparos y battle royale, que crece a una tasa de crecimiento anual compuesta del 10.85 %, recibe subvenciones de Meta y Sony que reducen los costes de los auriculares, mientras que el ecosistema Vision Pro de Apple promete una utilidad multiaplicación que amplía los casos de uso más allá de los videojuegos.
El premio acumulado de 10 millones de dólares de Fortnite para la Serie 2026 ilustra cómo la financiación de los esports puede fortalecer los ciclos de interacción y la audiencia en segunda pantalla. El nivel BlackCell de Call of Duty Warzone ejemplifica una superposición premium que coexiste con pases de batalla gratuitos, lo que genera un aumento del ARPPU sin las consecuencias negativas del pago por victoria. Los juegos de rol y de acción y aventuras mantienen bases de fans fieles impulsadas por narrativas expansivas, pero ahora incorporan DLC de temporada para mantener su relevancia entre secuelas. Las franquicias deportivas y de carreras aprovechan las ligas con licencia para iteraciones anuales predecibles, ofreciendo alineaciones fiables que anclan los calendarios fiscales de las editoriales. En conjunto, los principios de diseño de servicios en vivo están permeando todos los géneros, influyendo en la dirección hacia la que fluye el gasto incremental en el mercado de los videojuegos en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por grupo de edad del jugador: la adopción juvenil se acelera en las plataformas UGC
Los jugadores de entre 18 y 35 años aportaron el 50.80 % del gasto en 2025, aprovechando sus mayores ingresos disponibles para comprar pases de batalla, artículos cosméticos y suscripciones. Sin embargo, el segmento de 36 a 50 años es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 10.95 %, impulsado por las arenas de contenido generado por el usuario (UGC) donde se fusionan la creación y el juego. Roblox registró un promedio de 111.8 millones de usuarios activos diarios en el segundo trimestre de 2025, y los mayores de 13 años representan ahora el 62 % de la actividad, lo que demuestra la ampliación demográfica de la plataforma.
Los premios acumulados de los esports, incluyendo la Copa Mundial de Esports de 60 millones de dólares en Riad, captan las aspiraciones competitivas del grupo de 18 a 35 años e impulsan la entrada de patrocinios. Los datos se excluyen para cumplir con la política de fuentes. Los jugadores mayores de entre 36 y 50 años se inclinan por títulos premium para un solo jugador y simuladores deportivos que se adaptan a horarios limitados, mientras que el grupo de mayores de 50 años encuentra su camino a través de juegos de rompecabezas para móviles con ganchos sociales. Los paquetes familiares de telecomunicaciones y los servicios de juegos en la nube ahora reducen los requisitos de hardware para hogares multigeneracionales, lo que refuerza la constante acumulación de usuarios. Ante las dificultades regulatorias que limitan el tiempo de juego de los menores en China, la expansión juvenil se está desplazando a India, Indonesia y Brasil, creando nuevos campos de batalla para las estrategias de adquisición dentro del mercado global de videojuegos.
Análisis geográfico
Asia Pacífico controló el 49.27 % de los ingresos de 2025, gracias a la reautorización de los catálogos de Blizzard por parte de China y la implementación subvencionada de 5G en India, que catalizaron el aumento de volumen. Japón y Corea del Sur se consolidaron como líderes en consolas y PC, impulsados por el lanzamiento de la Nintendo Switch 2 el 26 de junio de 2025, con los estrenos de Mario Kart World y Metroid Prime 4. El Sudeste Asiático se perfila como un centro de producción artística, como lo demuestra el plan de Nintendo de cambiar el nombre de Bandai Namco Studios Singapore a Nintendo Studios Singapore en abril de 2026.
La región de Oriente Medio y Norte de África se acerca a los promedios mundiales, registrando una CAGR del 9.16%, gracias a la promesa de Arabia Saudita de invertir 38 millones de dólares, con el objetivo de contribuir con 13.3 millones de dólares al producto interno bruto y crear 39,000 empleos para 2030 (datos excluidos para cumplir con la política de fuentes). La Copa Mundial de Esports de Riad sirve como escaparate de las ambiciones de los fondos soberanos, y los incentivos de los Emiratos Árabes Unidos están atrayendo a sedes de publicación regionales. Norteamérica sigue siendo un mercado de alto valor, impulsado por un ARPU sólido, ecosistemas de consolas y ligas de esports consolidadas, aunque el crecimiento se está desacelerando a medida que la base instalada se satura. Canadá refleja los patrones de EE. UU. con créditos fiscales favorables que atraen a estudios AAA a Montreal y Vancouver.
Las regulaciones consolidadas de Europa fortalecen la confianza del consumidor, pero imponen una carga de cumplimiento que favorece a las grandes editoriales. Alemania y el Reino Unido impulsan dinámicas escenas de modding para PC y torneos competitivos de Counter-Strike que sustentan una monetización de larga duración. Sudamérica, con Brasil a la cabeza, se beneficia de paquetes de telecomunicaciones que compensan la volatilidad cambiaria; sin embargo, las fluctuaciones macroeconómicas aún complican la planificación de precios e inventario. La presencia de videojuegos en África es incipiente, pero Nigeria, Kenia y Sudáfrica están impulsando ligas de deportes electrónicos móviles que se adaptan a entornos con bajo ancho de banda. Australia y Nueva Zelanda obtienen ingresos per cápita descomunales y sirven como bancos de pruebas en inglés para los lanzamientos occidentales dirigidos a las zonas horarias de Asia Pacífico. A medida que se diversifican la infraestructura y los canales de pago, las fuentes regionales de ingresos dentro del mercado de videojuegos se están volviendo más equilibradas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Las diez principales editoriales representan aproximadamente el 60 % de los ingresos globales, lo que arroja un índice de concentración de mercado de 6. Los propietarios de plataformas apuestan por la integración vertical, como lo demuestra la adquisición de Activision Blizzard por parte de Microsoft por 69 mil millones de dólares en octubre de 2023, que integró Call of Duty, World of Warcraft y Candy Crush en Xbox Game Studios. Sony y Nintendo protegen sus ventajas competitivas con franquicias exclusivas, combinando hardware con contenido propio y planes de suscripción para fidelizar a los usuarios. Tencent y NetEase dominan China, pero mitigan la volatilidad de las aprobaciones mediante participaciones minoritarias en estudios occidentales y acuerdos de publicación en el extranjero. [3] Tencent Holdings, “Resultados financieros del segundo trimestre de 2025”, tencent.com
Empresas de telecomunicaciones como Jio y Vodafone Idea se han convertido en disruptores en la distribución al agrupar datos y juegos en la nube, eludir las tarifas de las tiendas de aplicaciones y captar una mayor participación en el bolsillo de los consumidores. Las herramientas de IA generativa están reduciendo las barreras para la creación de activos, lo que permite a pequeños equipos lanzar títulos que antes estaban reservados para presupuestos AAA. Roblox informó que las experiencias clasificadas entre el 11 y el 50 duplicaron el gasto interanual tras las actualizaciones del algoritmo de descubrimiento en el primer trimestre de 2025.
La inversión de 1.5 millones de dólares de Disney en Epic Games en febrero de 2024 demuestra cómo los gigantes del entretenimiento consideran los mundos persistentes como vehículos para la monetización transmedia. Mientras tanto, las editoriales de nivel medio se enfrentan a una reducción de márgenes a medida que aumentan los costes de adquisición de usuarios y los catálogos premium se agrupan en torno a las plataformas de suscripción. La carrera por asegurar propiedad intelectual permanente, infraestructura propietaria y relaciones de facturación directa seguirá definiendo las trayectorias competitivas en el mercado de los videojuegos hasta 2031.
Líderes de la industria del juego
Tencent Holdings Ltd.
corporación del grupo sony
Microsoft Corp.
Apple Inc.
NetEase Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: Nintendo anunció la adquisición del 80% de Bandai Namco Studios Singapore, que entrará en vigor el 1 de abril de 2026 y cambiará el nombre a Nintendo Studios Singapore para reforzar la capacidad de desarrollo de la franquicia principal.
- Julio de 2025: Roblox lanzó una plataforma de licencias de propiedad intelectual y reveló asociaciones con Netflix, Lionsgate, Sega y Kodansha para permitir el uso oficial de activos de terceros dentro de las experiencias de Roblox.
- Abril de 2025: Roblox se asoció con Google Ad Manager para abrir el acceso programático al inventario de anuncios de video recompensados y la medición integrada de DoubleVerify, Integral Ad Science, Kantar y Nielsen.
- Marzo de 2025: Tencent invirtió 1.16 millones de euros (1.31 millones de dólares) en una participación del 25 % en una escisión de IP de Ubisoft valorada en 4 millones de euros (4.52 millones de dólares).
Alcance y metodología
La industria del juego se define en función de los ingresos generados por los distintos tipos de juegos que se utilizan en todo el mundo. El análisis se basa en la información de mercado obtenida mediante fuentes primarias y secundarias. El mercado también abarca los principales factores que influyen en el crecimiento de la industria del juego, tanto los impulsores como las limitaciones.
El mercado de los juegos está segmentado por tipo de juego (juegos móviles, juegos de consola, PC descargados/box y deportes electrónicos) y geografías clave (América del Norte [Estados Unidos y Canadá], Europa [Alemania, Reino Unido, Francia, Rusia, España, Italia y el resto de Europa], Asia-Pacífico [China, Japón, Corea del Sur, India, Taiwán, Indonesia, Australia y el resto de Asia-Pacífico], América Latina [Brasil, Argentina, México y el resto de Asia-Pacífico] Resto de América Latina], y Medio Oriente y África [Emiratos Árabes Unidos, Arabia Saudita, Irán, Egipto, Turquía, Israel y Resto de Medio Oriente y África]). La participación de mercado de los juegos, el gasto y los pronósticos se proporcionan en términos de valor (USD), además de los datos demográficos de los jugadores, como el género, la población de jugadores y el género.
Por plataforma de juego
| Juegos móviles |
| Juegos de PC (Descargados/Box y Navegador) |
| Juegos de consola |
| Cloud Gaming |
| Juegos de realidad virtual y aumentada |
Por modelo de ingresos
| Juego gratuito (F2P) |
| Pagar para jugar / Premium |
| Suscripción y Game Pass |
POR GÉNERO
| Acción Aventura |
| Shooter y Battle Royale |
| Juego de rol (RPG/MMORPG) |
| Deportes y Carreras |
| Otros géneros |
Por grupo de edad del jugador
| Menores de 18 años |
| 18 35-Años |
| 36 50-Años |
| Por encima de 50 años |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| New Zealand | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de Africa |
| Por plataforma de juego | Juegos móviles | |
| Juegos de PC (Descargados/Box y Navegador) | ||
| Juegos de consola | ||
| Cloud Gaming | ||
| Juegos de realidad virtual y aumentada | ||
| Por modelo de ingresos | Juego gratuito (F2P) | |
| Pagar para jugar / Premium | ||
| Suscripción y Game Pass | ||
| POR GÉNERO | Acción Aventura | |
| Shooter y Battle Royale | ||
| Juego de rol (RPG/MMORPG) | ||
| Deportes y Carreras | ||
| Otros géneros | ||
| Por grupo de edad del jugador | Menores de 18 años | |
| 18 35-Años | ||
| 36 50-Años | ||
| Por encima de 50 años | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de los videojuegos en 2026?
El tamaño del mercado de juegos será de USD 224.72 mil millones en 2026 y se prevé que crezca a una CAGR del 9.43 % hacia 2031.
¿Qué plataforma lidera el gasto global?
Los juegos móviles representan el 49.57% de los ingresos de 2025, lo que convierte a los teléfonos inteligentes en el mayor canal de monetización.
¿Qué tasa de crecimiento se proyecta para los juegos en la nube?
Se espera que los ingresos por juegos en la nube aumenten a una tasa compuesta anual del 26.45 % hasta 2031 a medida que se expande la cobertura 5G.
¿Por qué las suscripciones están ganando popularidad?
Las bibliotecas agrupadas ofrecen acceso predecible a nuevos lanzamientos, lo que ayuda a que los ingresos por suscripciones crezcan un 13.82 % anualmente.
¿Cómo encaja la publicidad en la monetización del juego?
Los títulos como servicio ahora integran videos recompensados y experiencias de marca, lo que impulsa la publicidad dentro del juego hacia una cuota de ingresos del 38.5 % para el final del período de pronóstico.


