

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
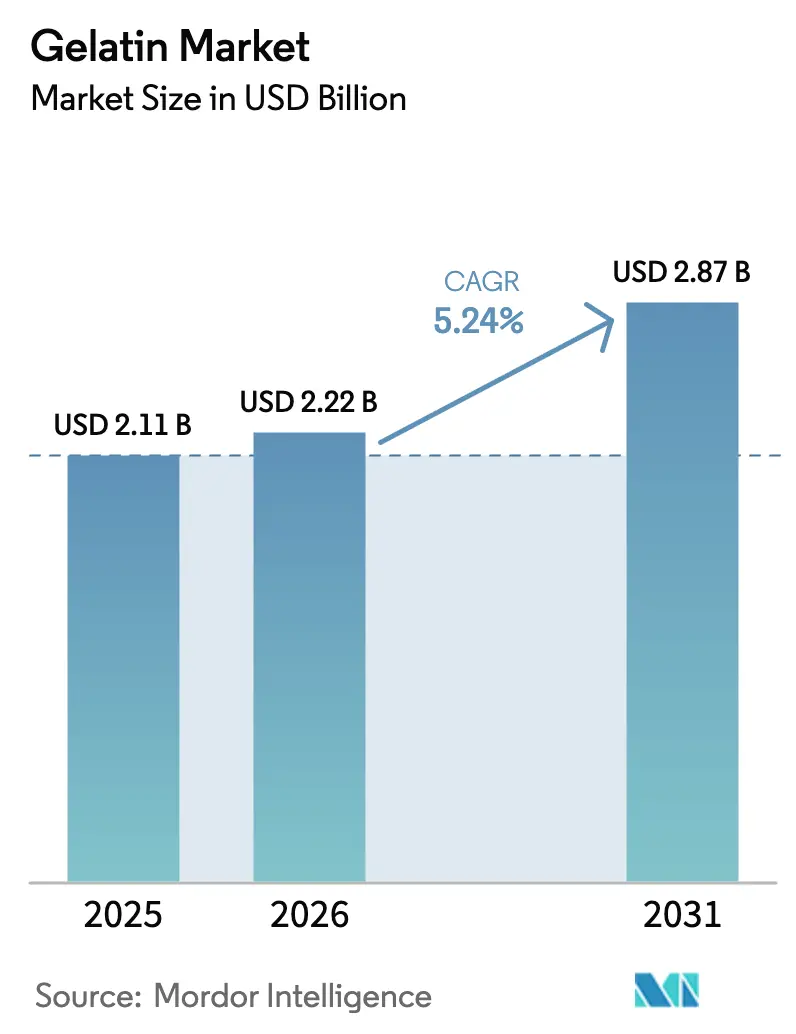
| Tamaño del mercado (2026) | USD 2.22 mil millones |
| Tamaño del mercado (2031) | USD 2.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de la gelatina por Mordor Intelligence
El tamaño del mercado de gelatina fue de USD 2.11 millones en 2025 y se proyecta que alcance los USD 2.22 millones en 2026 y los USD 2.87 millones en 2031, registrando una CAGR del 5.24% durante el período de 2026 a 2031. Este crecimiento se atribuye a su relevancia funcional, su amplia aplicabilidad en diferentes industrias y su alineación con las tendencias de salud, bienestar y etiqueta limpia. El crecimiento del mercado se ve respaldado además por el creciente enfoque en la atención médica preventiva y la nutrición funcional. La gelatina desempeña un papel fundamental en cápsulas, gomitas y productos enriquecidos con proteínas debido a su probada biodisponibilidad, versatilidad y sólida aceptación por parte del consumidor. Además, su amplio uso en alimentos, productos farmacéuticos y cosméticos destaca su adaptabilidad y la creciente demanda en diversas aplicaciones. Los avances continuos en tecnologías de extracción, purificación y personalización han mejorado significativamente la consistencia, la seguridad y el rendimiento específico de la aplicación, lo que permite que la gelatina cumpla con estrictos estándares de calidad y satisfaga eficazmente las cambiantes necesidades y preferencias de los consumidores.
Conclusiones clave del informe
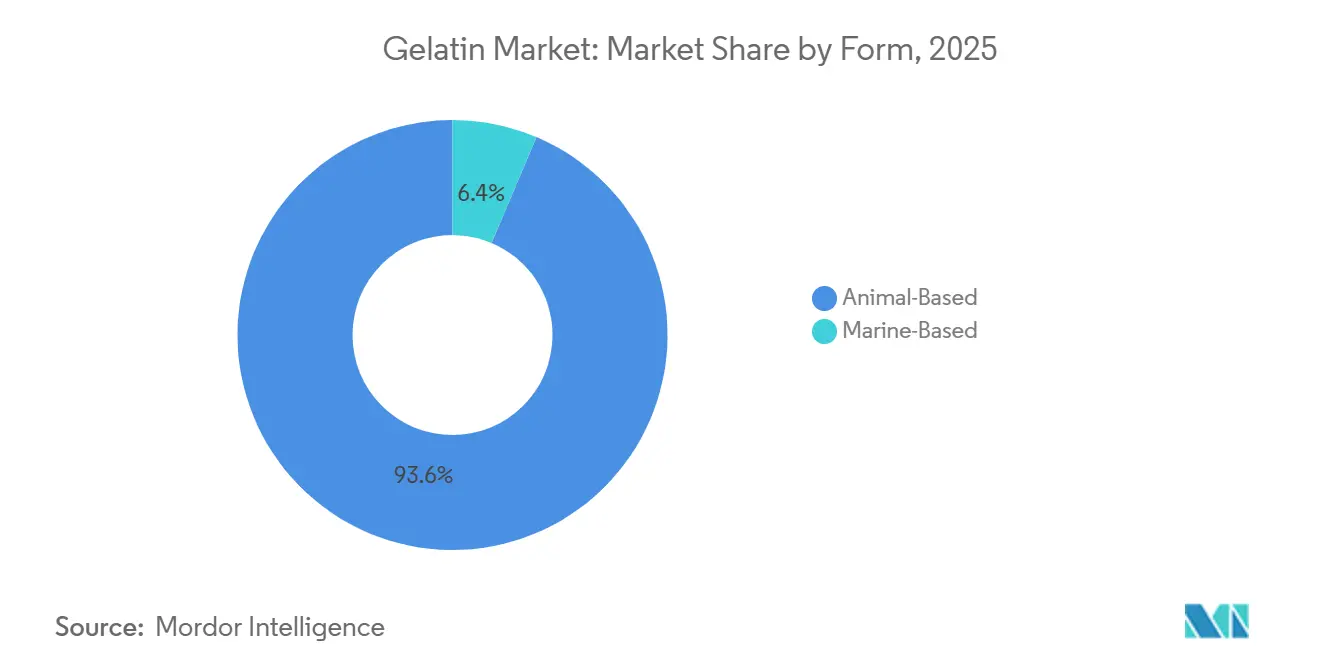
- Por forma, la gelatina de origen animal representó el 93.61% del volumen en 2025, mientras que se proyecta que las variantes marinas aumenten a una CAGR del 7.54% hasta 2031.
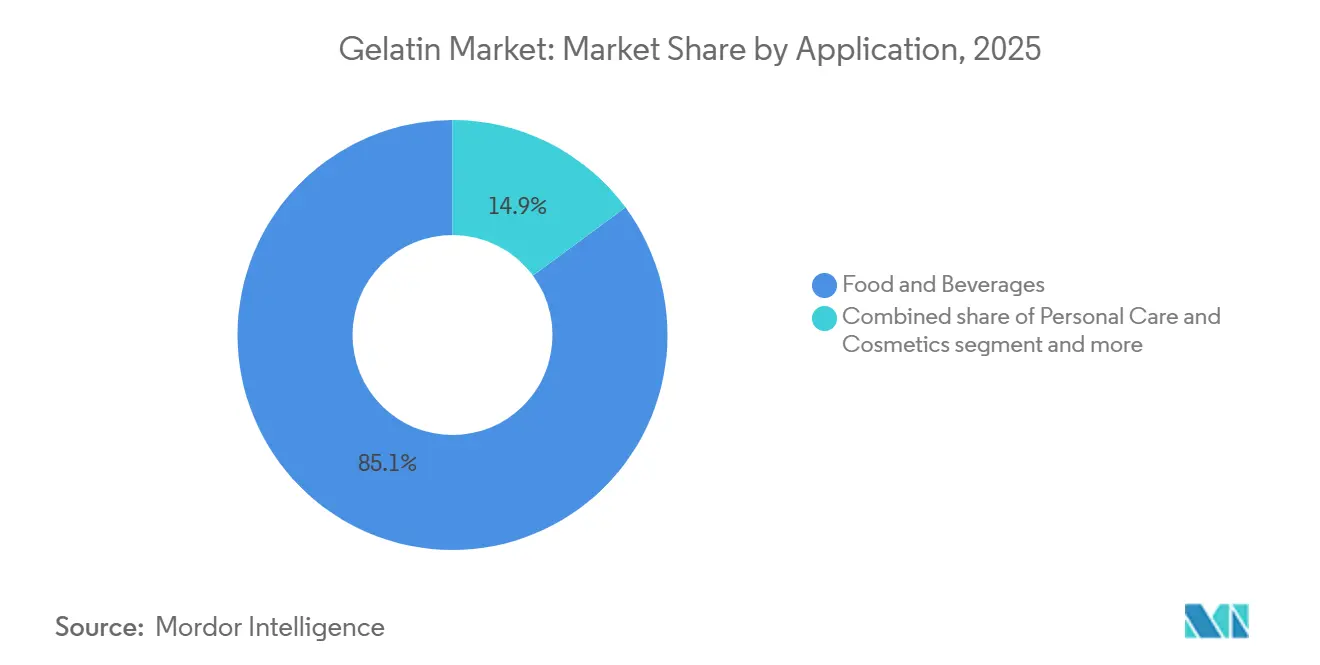
- Por aplicación, el segmento de alimentos y bebidas tenía el 85.12% de la participación de mercado de gelatina en 2025; el cuidado personal y los cosméticos se están expandiendo a una CAGR del 6.35% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34.66 % de los ingresos en 2025 y se prevé que crezca a una CAGR del 5.67 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de la gelatina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos funcionales y nutracéuticos | + 1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances tecnológicos en extracción y procesamiento | + 1.2% | Europa y América del Norte, con repercusión en Asia-Pacífico | Largo plazo (≥4 años) |
| Etiqueta limpia y preferencia por ingredientes naturales | + 1.0% | Norteamérica y europa | Corto plazo (≤2 años) |
| Aumento del uso de gelatina en cápsulas farmacéuticas | + 1.5% | Núcleo de Asia-Pacífico, expansión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de productos alimenticios de conveniencia y listos para consumir | + 0.9% | Asia-Pacífico y América del Sur | Corto plazo (≤2 años) |
| Personalización de grados de gelatina para aplicaciones de uso final | + 0.7% | Global, liderado por Europa y América del Norte | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos funcionales y nutracéuticos
La creciente demanda de productos funcionales y nutracéuticos es un factor clave en el mercado de la gelatina. La gelatina está evolucionando cada vez más, pasando de ser un texturizante alimentario convencional a un ingrediente funcional de valor añadido, en línea con las tendencias en salud y bienestar preventivos. Su perfil de aminoácidos derivados del colágeno, rico en glicina, prolina e hidroxiprolina, ofrece beneficios ampliamente reconocidos para la salud articular, la fortaleza ósea, la recuperación muscular, la elasticidad de la piel y la salud intestinal, lo que la hace muy adecuada para formulaciones nutracéuticas. Esto ha impulsado su uso en suplementos dietéticos, gomitas, cápsulas, polvos y formatos funcionales listos para consumir, donde la gelatina funciona tanto como fuente de proteína activa como como sistema de administración. En cápsulas y cápsulas blandas nutracéuticas, sus excelentes propiedades formadoras de película, su rápida disolución y su alta biodisponibilidad garantizan una absorción eficiente de nutrientes, lo que refuerza su preferencia sobre materiales de encapsulación alternativos. Además, la versatilidad de la gelatina en su formulación, su compatibilidad con diversos ingredientes activos y su capacidad para satisfacer las demandas de etiqueta limpia y sostenibilidad fortalecen su posición como opción preferida en la industria nutracéutica.
Avances tecnológicos en extracción y procesamiento
Los avances tecnológicos en extracción y procesamiento son un motor clave del mercado de la gelatina. La innovación continua ha mejorado la eficiencia de producción, el rendimiento funcional, la consistencia y la versatilidad de la gelatina en diversas industrias de uso final. Las mejoras en los métodos de pretratamiento controlado ácido y alcalino, la hidrólisis enzimática y la filtración de precisión han permitido a los fabricantes producir gelatina con una resistencia a la floración, viscosidad, claridad y estabilidad térmica más uniformes, cumpliendo así con los requisitos cada vez más exigentes de las aplicaciones alimentarias, farmacéuticas y biomédicas. Las tecnologías de procesamiento avanzadas también proporcionan un control más preciso de la distribución del peso molecular, lo que facilita el desarrollo de grados de gelatina específicos para cada aplicación. Desde la perspectiva de la producción, la automatización, la monitorización de la calidad en tiempo real y los sistemas de purificación mejorados han reducido los riesgos de contaminación, a la vez que mejoran la trazabilidad y la consistencia entre lotes, factores críticos para la gelatina de grado farmacéutico y médico. Estos avances tecnológicos también han permitido el uso eficiente de diversas materias primas, lo que favorece la diferenciación de productos y garantiza el cumplimiento normativo en todas las regiones.
Etiqueta limpia y preferencia por ingredientes naturales
La preferencia por ingredientes naturales y de etiqueta limpia es un impulsor significativo del mercado de la gelatina. Los fabricantes de las industrias alimentaria, nutracéutica y de cuidado personal se centran cada vez más en ingredientes reconocibles, mínimamente procesados y percibidos como naturales por los consumidores. La gelatina se beneficia de esta tendencia, ya que se deriva de fuentes naturales de colágeno y es ampliamente considerada como una alternativa familiar y fácil de etiquetar a los estabilizantes, espesantes y agentes formadores de película sintéticos. El posicionamiento de etiqueta limpia se ha convertido en un factor clave en la diferenciación de productos, con marcas reformulándose para eliminar aditivos artificiales mientras se mantiene la textura, la estabilidad y la calidad sensorial, áreas donde la gelatina proporciona beneficios funcionales inherentes. En el sector del cuidado personal y la cosmética, esta tendencia es particularmente evidente. Los consumidores asocian cada vez más los ingredientes naturales con la seguridad, la compatibilidad con la piel y el bienestar a largo plazo, lo que impulsa el uso de gelatina en el cuidado de la piel, el cuidado del cabello, las mascarillas y los suplementos de belleza. Este comportamiento está respaldado por datos de consumo; Por ejemplo, según NSF International, el 74% de los consumidores en 2024 consideraron que los ingredientes orgánicos eran importantes en los productos de cuidado personal, lo que destaca la creciente demanda de componentes de origen natural. [ 1 ]Fuente: NSF International, "El 74 % de los consumidores considera los ingredientes orgánicos", nsf.org.
Aumento del uso de gelatina en cápsulas farmacéuticas
El creciente uso de gelatina en cápsulas farmacéuticas es un importante impulsor del mercado de la gelatina, respaldado por su papel esencial en los sistemas de administración de fármacos. La gelatina es ampliamente considerada como el material preferido para cápsulas duras y blandas debido a sus excelentes propiedades formadoras de película, resistencia mecánica, disolución predecible y alta biodisponibilidad. Estas características son cruciales para garantizar la precisión de la dosis y la eficacia terapéutica. Los fabricantes farmacéuticos priorizan las cápsulas de gelatina porque permiten la encapsulación eficiente de una amplia gama de ingredientes farmacéuticos activos (API). Esta demanda se ve reforzada por la reconocida aceptación regulatoria de la gelatina, su perfil de seguridad y su compatibilidad con las tecnologías automatizadas de llenado de cápsulas, que reducen los riesgos de formulación y agilizan la comercialización del producto. Por ejemplo, según la Oficina de Complejidad Económica, China exportó aproximadamente 12.2 millones de dólares en productos farmacéuticos en 2024, lo que subraya la escala de la producción de cápsulas y la fabricación farmacéutica orientada a la exportación. [ 2 ]Fuente: Oficina de Complejidad Económica [OEC], "Productos farmacéuticos en China", oec.worldDado que las formas farmacéuticas en cápsulas siguen siendo dominantes en la administración oral de medicamentos debido a su conveniencia y preferencia del paciente, el crecimiento de la cadena de suministro farmacéutica global continúa impulsando una demanda sostenida y de alto volumen de gelatina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alérgenos y riesgos para la salud | -0.6% | Global, agudo en América del Norte y Europa | Corto plazo (≤2 años) |
| Vulnerabilidad de la cadena de suministro | -0.9% | Global, agudo en Asia-Pacífico y Sudamérica | Corto plazo (≤2 años) |
| Competencia de alternativas sintéticas y de origen vegetal | -1.3% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Funcionalidad limitada en ciertas aplicaciones | -0.5% | Global, con énfasis en aplicaciones técnicas alimentarias | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Alérgenos y riesgos para la salud
Los riesgos para la salud y los alérgenos siguen siendo una limitación importante para el mercado de la gelatina, impulsados por las preocupaciones relacionadas con la trazabilidad del origen, la transmisión de enfermedades y el potencial alergénico. A pesar de los avances en las normas de procesamiento y los estrictos controles regulatorios que han reducido sustancialmente estos riesgos, las percepciones heredadas siguen afectando la aceptación en aplicaciones sensibles como productos farmacéuticos, nutrición infantil y productos médicos, donde las normas de seguridad son particularmente estrictas. Además, la gelatina de origen marino puede requerir el etiquetado de alérgenos de pescado, lo que genera desafíos en la formulación y el envasado para los fabricantes de alimentos y nutracéuticos que buscan mantener las declaraciones de ausencia de alérgenos. Estos desafíos resaltan la apremiante necesidad de innovación continua en las tecnologías de procesamiento, la integración de sistemas avanzados de trazabilidad y una mayor colaboración con la industria para abordar eficazmente las preocupaciones de seguridad, fomentar una mayor confianza del consumidor y garantizar el cumplimiento de los marcos regulatorios cada vez más rigurosos y la dinámica cambiante del mercado.
Vulnerabilidad de la cadena de suministro
La vulnerabilidad de la cadena de suministro representa una limitación significativa en el mercado de la gelatina debido a la dependencia de la industria de materias primas de origen animal y a las complejas redes de procesamiento previo. La producción de gelatina depende de un suministro constante de pieles bovinas, porcinas y subproductos de pescado, lo que la hace altamente susceptible a factores como brotes de enfermedades del ganado, fluctuaciones en las tasas de sacrificio, cambios regulatorios y modificaciones en las prácticas de procesamiento de la carne. Las interrupciones, incluidas las crisis zoosanitarias o las modificaciones en las regulaciones veterinarias y de seguridad alimentaria, pueden limitar drásticamente la disponibilidad de materia prima, impactando directamente la producción de gelatina, los plazos de entrega y la estabilidad general del mercado. Además, la concentración geográfica de mataderos e instalaciones de procesamiento de alimentos genera dependencias logísticas, aumentando la exposición a cuellos de botella en el transporte, restricciones comerciales transfronterizas e ineficiencias en la cadena de suministro regional. Estas vulnerabilidades resaltan la importancia crucial de adoptar estrategias de abastecimiento diversificadas, mejorar la transparencia de la cadena de suministro y aprovechar los avances tecnológicos para aumentar la resiliencia y garantizar una producción ininterrumpida.
Análisis de segmento
Por forma: las variantes marinas ganan terreno a pesar del predominio animal
La gelatina de origen animal dominó el mercado con una cuota de mercado del 93.61% en 2025, gracias a sus ventajas funcionales, su arraigada confianza en la industria, su conocimiento de las normativas y su consolidada cadena de suministro. Ofrece una gelificación superior, termorreversibilidad, capacidad de formación de película, emulsificación y propiedades de fusión controlada. Estas características dificultan su replicación a gran escala por parte de alternativas vegetales o sintéticas. Estos beneficios funcionales son especialmente cruciales en aplicaciones farmacéuticas, donde la precisión en la velocidad de disolución, la resistencia mecánica y la biodisponibilidad son esenciales, posicionando a la gelatina de origen animal como el estándar de la industria. Además, su amplia disponibilidad, rentabilidad y adaptabilidad a diversas aplicaciones consolidan aún más su dominio en diversas industrias de uso final. El segmento también se beneficia de su amplia aceptación en aplicaciones de alimentos y bebidas, donde sus propiedades texturales y estabilizantes únicas son indispensables.
La gelatina de origen marino, con un crecimiento previsto de 7.54 % CAGR hasta 2031, está cobrando impulso gracias a sus ventajas únicas en materia de abastecimiento, su aceptación regulatoria en mercados sensibles y su creciente adopción en aplicaciones de alto valor. Si bien actualmente posee una cuota de mercado menor en comparación con la gelatina de origen animal, el segmento se sustenta en un creciente enfoque en la sostenibilidad y el aprovechamiento de subproductos. La gelatina marina aprovecha los flujos de residuos de la industria de procesamiento de mariscos, lo que se alinea con los principios de la economía circular. Además, su menor alergenicidad, su compatibilidad con restricciones dietéticas como las certificaciones halal y kosher, y su potencial de innovación en aplicaciones premium aumentan su atractivo en segmentos de consumo nicho pero en expansión. La creciente demanda de productos de etiqueta limpia y ecológicos refuerza aún más las perspectivas de crecimiento de la gelatina de origen marino en el mercado global.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Dominio alimentario Máscaras Aumento de cosméticos
Las aplicaciones de alimentos y bebidas representaron el 85.12 % del consumo de gelatina en 2025, lo que subraya su papel esencial en las formulaciones de alimentos tanto convencionales como especializados. Su dominio en este segmento se atribuye a sus propiedades multifuncionales, como la capacidad gelificante, espesante, estabilizadora, emulsionante y espumante. Estos atributos son difíciles de replicar sin comprometer la calidad del producto. En productos de confitería como gomitas, jaleas, malvaviscos y caramelos masticables, la gelatina proporciona elasticidad, masticabilidad, transparencia y una textura que se derrite en la boca, características fundamentales para la identidad del producto y la satisfacción del consumidor. Además, su compatibilidad con las tendencias de etiquetado limpio y su origen natural refuerzan su atractivo en la industria de alimentos y bebidas.
Se prevé que el segmento de cuidado personal y cosméticos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.35 % hasta 2031. La gelatina se utiliza cada vez más en este sector por sus propiedades formadoras de película, de retención de humedad, de mejora de la textura y de acondicionamiento, lo que la hace adecuada para cremas para el cuidado de la piel, mascarillas faciales, productos para el cuidado capilar y tratamientos para uñas. Su perfil de aminoácidos derivados del colágeno respalda las afirmaciones relacionadas con la elasticidad de la piel, la hidratación, la fortaleza del cabello y los beneficios antienvejecimiento, en línea con la tendencia global hacia la belleza funcional y los conceptos de belleza desde el interior. Este crecimiento se ve impulsado además por el creciente interés de los consumidores en productos de cuidado personal premium y de rutina, especialmente en los mercados desarrollados. Por ejemplo, según la Oficina Nacional de Estadística del Reino Unido, el gasto de los consumidores en cuidado personal en el Reino Unido alcanzó aproximadamente los 41 900 millones de libras esterlinas en 2024, lo que pone de manifiesto la sólida y sostenida demanda en un mercado maduro clave. [ 3 ]Fuente: Oficina Nacional de Estadísticas (Reino Unido), "Gasto del consumidor en cuidado personal en el Reino Unido", ons.gov.ukAdemás, la creciente preferencia por ingredientes sostenibles y de origen ético en los cosméticos está impulsando la innovación y ampliando las aplicaciones de la gelatina en este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
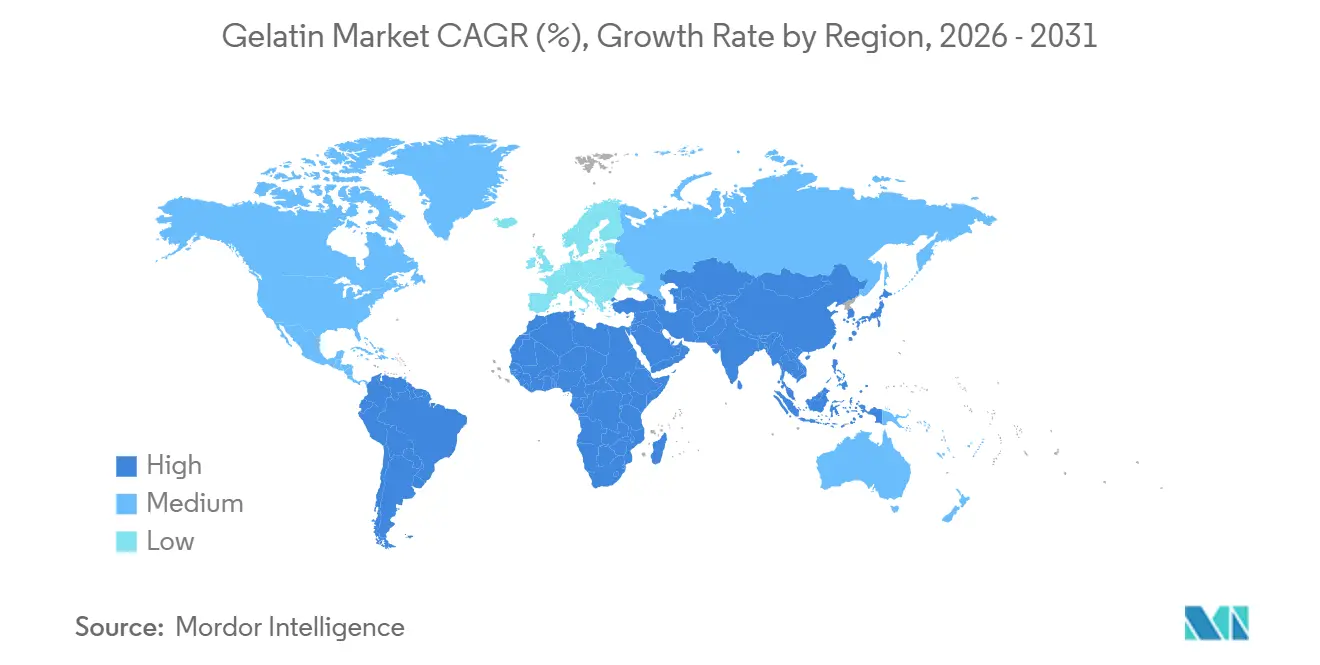
En 2025, Asia-Pacífico representó el 34.66 % de los ingresos por gelatina y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.67 % hasta 2031, consolidándose como el mercado regional más influyente. Este predominio se atribuye a la capacidad de fabricación a gran escala de la región, su diversidad de aplicaciones y su ecosistema farmacéutico orientado a la exportación. China desempeña un papel fundamental con su extensa producción de cápsulas de gelatina dura y blanda, que abastecen tanto a los mercados farmacéuticos nacionales como a los internacionales. Esto se sustenta en una experiencia técnica avanzada y procesos de producción estandarizados. Además, India se perfila como un importante motor de crecimiento gracias a la rápida expansión de los nutracéuticos, los suplementos dietéticos y los alimentos funcionales, donde la gelatina se utiliza ampliamente en cápsulas, gomitas y formulaciones enriquecidas con proteínas.
Europa se está consolidando como un mercado clave para la gelatina, gracias a sus sólidas industrias farmacéutica, biomédica y de alimentos premium. La región exhibe un alto uso de gelatina en cápsulas, dispositivos médicos, cuidado de heridas y nutrición especializada, respaldada por estrictos estándares de calidad que destacan su seguridad y rendimiento. Europa también lidera el desarrollo de gelatina marina y de especialidad, abordando preocupaciones dietéticas, religiosas y de sostenibilidad. Además, la demanda de gelatina en confitería de alta gama, postres lácteos y formulaciones de alimentos de etiqueta limpia continúa creciendo. Esta combinación de cumplimiento normativo, demanda impulsada por la innovación y aplicaciones premium refuerza el papel de Europa como un mercado de gelatina de alto valor.
Norteamérica, Sudamérica, Oriente Medio y África (MEA) contribuyen en conjunto al crecimiento del mercado de la gelatina gracias a la demanda específica de cápsulas farmacéuticas y alimentos funcionales. Este crecimiento se sustenta en la continua innovación de productos y el creciente interés de los consumidores por las soluciones proteicas y de bienestar. Sudamérica se beneficia de su sólida industria ganadera, que garantiza un suministro constante de materias primas para la producción de gelatina, lo que facilita su uso en el procesamiento de alimentos y la industria farmacéutica. En Oriente Medio y África, la expansión gradual del mercado se ve impulsada por la creciente demanda de gelatina, formulaciones farmacéuticas y alimentos envasados que cumplen con las normas Halal, especialmente en los países del Golfo y los mercados urbanos africanos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
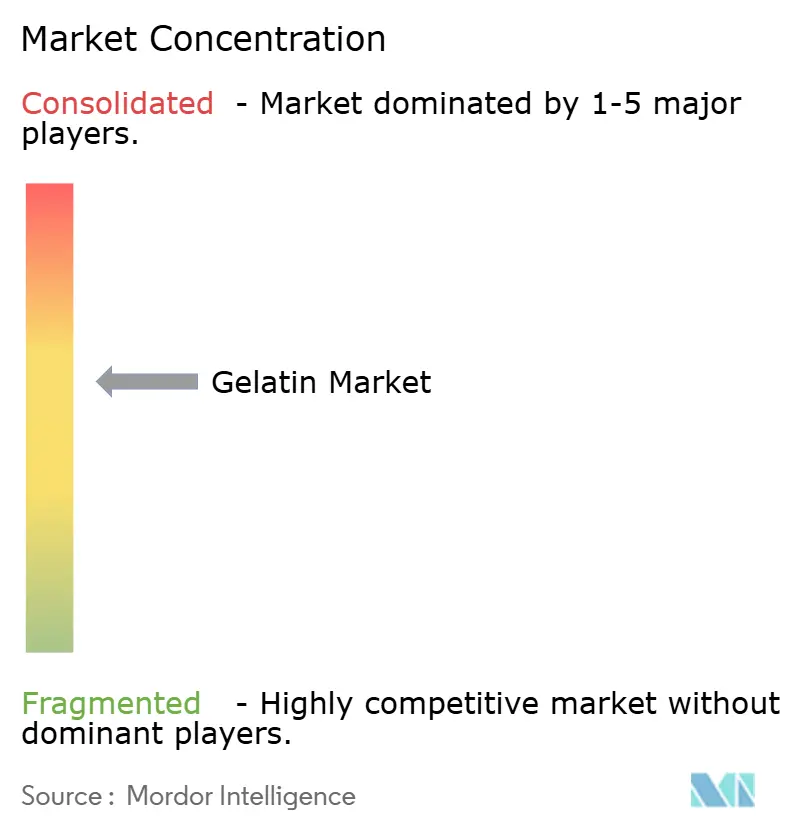
El mercado de la gelatina está moderadamente concentrado, con un número limitado de grandes fabricantes integrados verticalmente que dominan el panorama. Estas empresas poseen sólidas capacidades tecnológicas y extensas redes de distribución global. Entre los actores clave del mercado se encuentran Darling Ingredients Inc., Gelita AG, Nitta Gelatin NA Inc., SAS Gelatines Weishardt e Italgelatine SpA. Su ventaja competitiva reside en relaciones duraderas con sus clientes en aplicaciones alimentarias, farmacéuticas, nutracéuticas y biomédicas, combinadas con una profunda experiencia en formulación y un control de calidad constante. Estos factores crean importantes barreras de entrada para nuevos competidores.
La integración vertical es la principal estrategia competitiva en el mercado de la gelatina. Los principales fabricantes se centran en controlar la adquisición de materias primas en las etapas iniciales para abordar desafíos como la volatilidad de precios, las inconsistencias de calidad y las interrupciones en el suministro de pieles de bovino y porcino. Al integrar procesos como el abastecimiento de subproductos de matadero, el procesamiento y la fabricación de gelatina en las etapas posteriores, las empresas garantizan la trazabilidad, el cumplimiento normativo y la disponibilidad estable de insumos. Estos factores son especialmente críticos para la producción de gelatina de grado farmacéutico y médico. Esta estrategia también permite a los fabricantes optimizar las estructuras de costos, mantener una resistencia de bloom y un rendimiento funcional constantes, y satisfacer eficientemente los requisitos específicos de los clientes. En consecuencia, las empresas integradas verticalmente se benefician de un mayor poder de negociación y una mayor resiliencia operativa en comparación con los productores más pequeños y no integrados.
Están surgiendo oportunidades en la premiumización de la gelatina de origen marino, lo que representa una vía estratégica de crecimiento dentro del competitivo panorama. Si bien la gelatina de origen animal sigue dominando, la creciente demanda de ingredientes halal, kosher, sensibles a alérgenos y centrados en la sostenibilidad está impulsando el interés en los productos de gelatina de origen marino. Las ofertas premium se caracterizan por una mayor pureza, mejores atributos sensoriales, trazabilidad a pesquerías sostenibles y su idoneidad para aplicaciones de alto valor como nutracéuticos, cosméticos y usos biomédicos. Las empresas que invierten en tecnologías avanzadas de extracción marina, desarrollo de marca e innovaciones específicas para cada aplicación están bien posicionadas para generar valor adicional.
Líderes de la industria de la gelatina
-
ingredientes queridos inc.
-
Gelita AG
-
Nitta gelatina NA Inc.
-
SAS Gelatinas Weishardt
-
Italgelatina SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: Gelken ha implementado importantes mejoras en la producción para garantizar un suministro constante de gelatina de pescado y gelatina bovina de alta calidad. Estas mejoras están diseñadas para garantizar la seguridad del consumidor y preservar la integridad de los ingredientes para los lanzamientos internacionales de productos.
- Mayo de 2025: Darling Ingredients Inc. anunció la firma de una hoja de términos no vinculante con Tessenderlo Group para fusionar los segmentos de colágeno y gelatina de sus negocios en una nueva entidad llamada Nextida, sin requerir efectivo ni inversión inicial de ninguna de las partes.
- Septiembre de 2024: Gelita presentó sus nuevas marcas en CPHI Milán, mostrando su avanzada cartera de productos de liberación controlada de alto rendimiento diseñados específicamente para cápsulas blandas de calidad superior.
- Mayo de 2024: Nitta Gelatin inició un proyecto en Kochi, Kerala, para establecer una nueva planta de péptidos de colágeno destinada a abordar la creciente demanda mundial de ingredientes para la salud.
Alcance del informe sobre el mercado mundial de la gelatina
La gelatina es una proteína natural hidrosoluble que se obtiene mediante la hidrólisis parcial del colágeno, procedente principalmente de tejido conectivo animal. El mercado de la gelatina se segmenta según su forma, aplicación y ubicación geográfica. Según su forma, se divide en productos de origen animal y marino. Según su aplicación, se divide en cuidado personal y cosméticos, alimentos y bebidas, suplementos dietéticos, productos farmacéuticos, entre otros. Los alimentos y bebidas se subdividen en panadería, bebidas, confitería, lácteos y productos lácteos alternativos, productos alimenticios listos para comer (RTE/RTC), entre otros. Por ubicación geográfica, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África. El informe proporciona el tamaño del mercado y previsiones tanto en valor (USD) como en volumen (toneladas) para todos los segmentos mencionados.
Por formulario
| Basado en animales |
| Basado en la Marina |
por Aplicación
| Cuidado personal y cosméticos | |
| Alimentos y Bebidas | Panaderías y pastelerías |
| Bebidas | |
| Confitería | |
| Productos lácteos y alternativas a los lácteos | |
| Productos alimenticios RTE/RTC | |
| Otros | |
| Suplementos dietéticos | |
| Farmacéuticos | |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por formulario | Basado en animales | |
| Basado en la Marina | ||
| por Aplicación | Cuidado personal y cosméticos | |
| Alimentos y Bebidas | Panaderías y pastelerías | |
| Bebidas | ||
| Confitería | ||
| Productos lácteos y alternativas a los lácteos | ||
| Productos alimenticios RTE/RTC | ||
| Otros | ||
| Suplementos dietéticos | ||
| Farmacéuticos | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Generación Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




