

Tamaño y cuota de mercado del sector minorista de alimentación
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
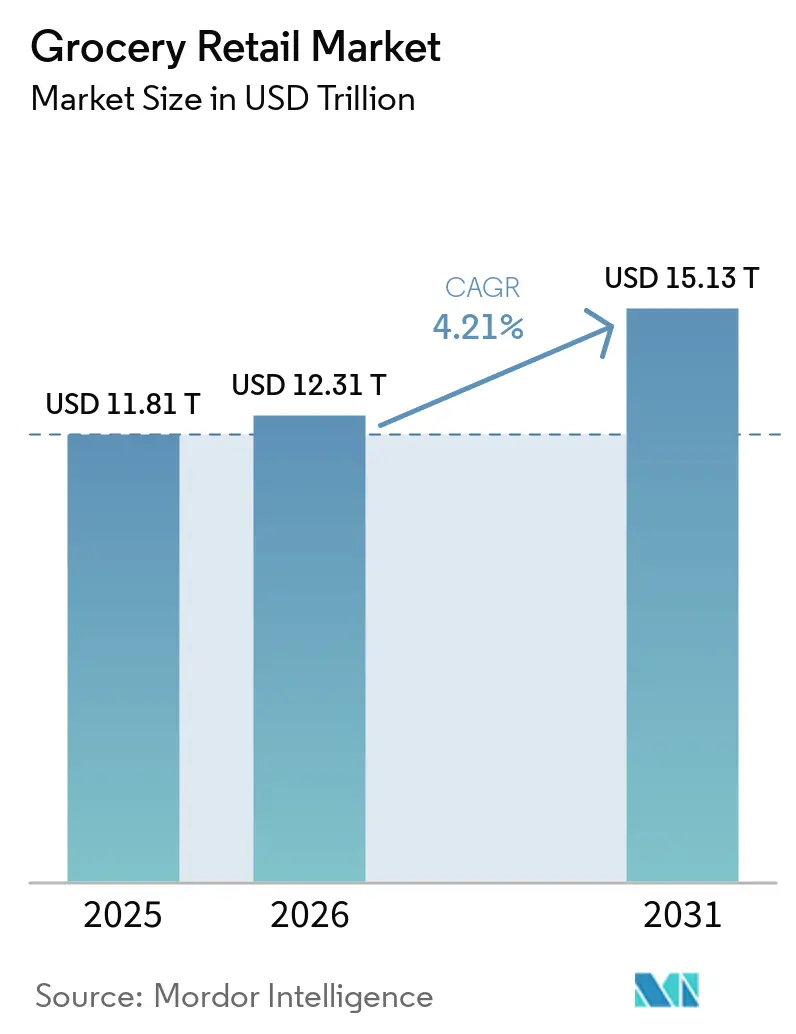
| Tamaño del mercado (2026) | USD 12.31 billones |
| Tamaño del mercado (2031) | USD 15.13 billones |
| Tasa de crecimiento (2026 - 2031) | 4.21% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado minorista de comestibles realizado por Mordor Intelligence
El mercado global de venta minorista de comestibles se valoró en USD 11.81 billones en 2025 y se estima que crecerá de USD 12.31 billones en 2026 a USD 15.13 billones para 2031, con una CAGR del 4.21% durante el período de pronóstico (2026–2031). El mercado continúa creciendo ya que la comida sigue siendo una parte no discrecional del gasto de los hogares, lo que mantiene la demanda estable incluso cuando los presupuestos de los consumidores están bajo presión. En febrero de 2026, el gasto de los consumidores en comestibles promedió USD 169 por hogar por semana en los Estados Unidos, lo que refleja la importancia diaria de la categoría y la resiliencia de la demanda recurrente [1] Food Industry Association, “Food Industry Facts”, FMI, fmi.org . Los minoristas están reestructurando sus operaciones con pedidos digitales, cumplimiento el mismo día, crecimiento de marcas propias y modernización de tiendas como prioridades centrales. Las empresas que gestionan los datos, la logística y los precios con mayor rigor protegen sus márgenes de forma más eficaz, mientras que aquellas con capacidades digitales y de cadena de suministro más débiles se enfrentan a una mayor presión competitiva. El mercado presenta claras oportunidades de crecimiento gracias a los alimentos frescos, los compradores empresariales y los modelos de distribución más rápidos, si bien la inflación de costes, las mermas y la intensidad de la mano de obra siguen siendo las principales limitaciones para el rendimiento.
Conclusiones clave del informe
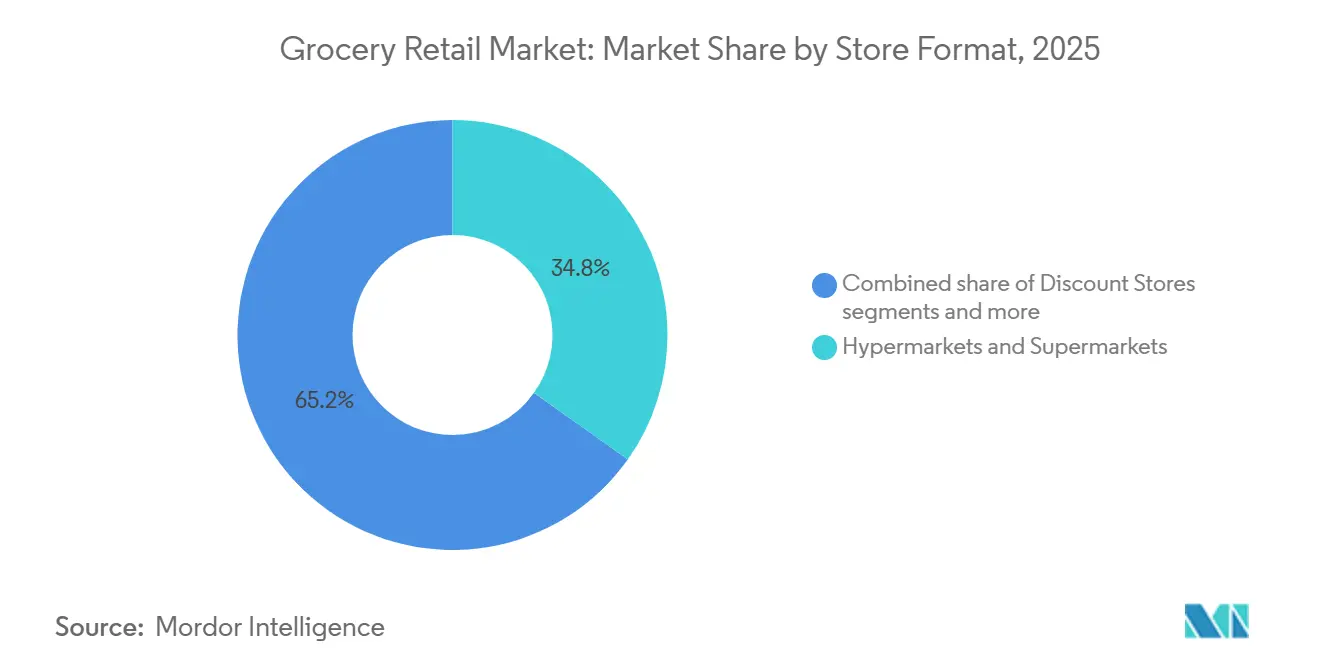
- Por formato de tienda, los hipermercados y supermercados representaron el 34.82% del mercado minorista mundial de comestibles en 2025, mientras que se prevé que la venta de comestibles en línea crezca a la tasa de crecimiento anual compuesta (CAGR) más alta, del 5.43%, para 2031.
- Por tipo de producto, los alimentos envasados representaron una cuota del 30.31% del mercado minorista mundial de comestibles en 2025, mientras que se prevé que los alimentos frescos crezcan a la mayor tasa de crecimiento anual compuesta (CAGR) del 6.21% para 2031.
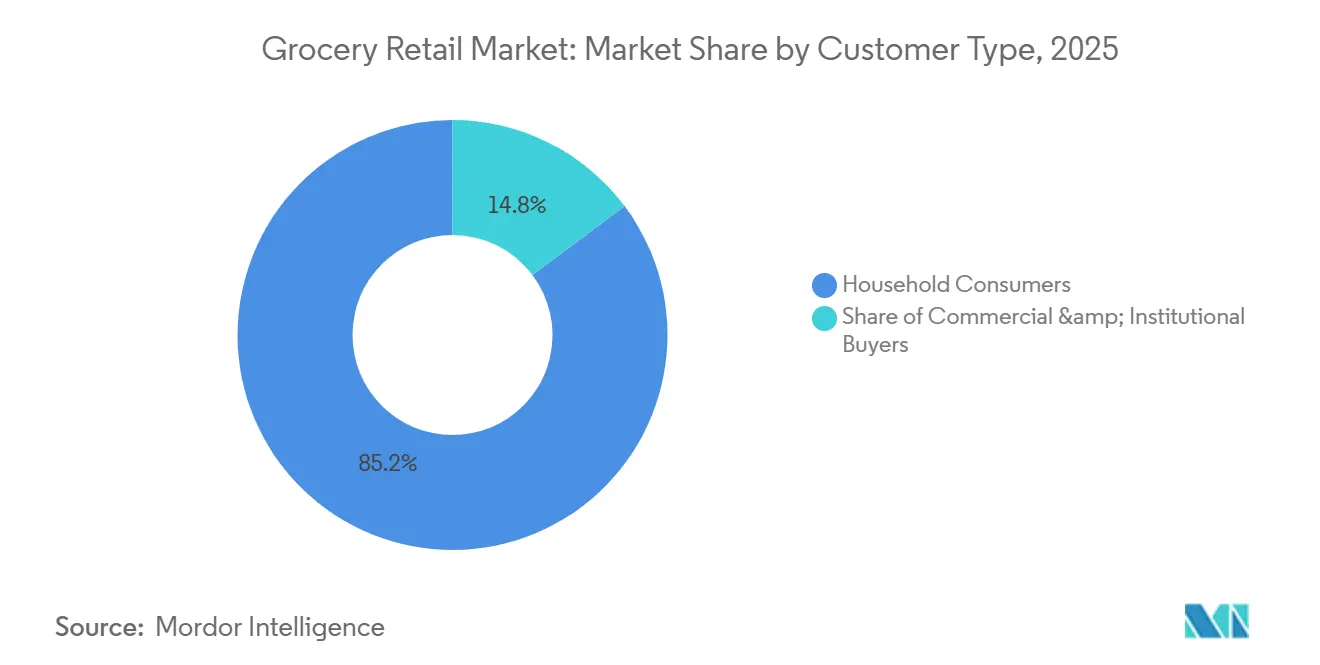
- Por tipo de cliente, los consumidores domésticos representaron el 85.24% del mercado minorista mundial de comestibles en 2025, mientras que se prevé que los compradores comerciales e institucionales crezcan a la tasa de crecimiento anual compuesta (CAGR) más alta, del 5.12%, para 2031.
- Geográficamente, la región de Asia-Pacífico representó el 40.14% del mercado minorista mundial de comestibles en 2025 y se prevé que crezca a la tasa de crecimiento anual compuesta (CAGR) más alta, del 5.97%, para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de venta minorista de comestibles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de la omnicanalidad en el sector de la alimentación y expansión de la entrega rápida | + 1.0% | Con presencia global, especialmente en Norteamérica, Europa Occidental y la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Penetración de marcas blancas y expansión de márgenes | + 0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Optimización de precios y surtido basada en datos | + 0.4% | Ventaja global por ser pionero en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Formalización de los mercados emergentes y penetración del comercio moderno | + 0.8% | El núcleo de Asia-Pacífico, con repercusiones en Sudamérica, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Reducción de pérdidas mediante inventario automatizado y prevención de pérdidas. | + 0.3% | Adopción global más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Salud, bienestar y demanda de alimentos frescos de primera calidad | + 0.5% | Global, liderado por América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de la omnicanalidad en el sector de la alimentación y expansión de la entrega rápida
El mercado global de venta minorista de comestibles está cambiando hacia un modelo operativo en el que los clientes esperan que las tiendas, las aplicaciones, la recogida y la entrega funcionen como un único servicio conectado. El negocio de comercio electrónico de Walmart en Estados Unidos alcanzó una participación significativa de las ventas nacionales totales en 2025 y se volvió rentable por primera vez, lo que indica que la escala está comenzando a mejorar la economía digital en el mercado. El servicio de entrega rápida Whoosh de Tesco registró un fuerte crecimiento en el año fiscal 2025/26 y amplió la cobertura a la mayoría de los hogares en el Reino Unido, lo que demuestra que la entrega rápida se está convirtiendo en una parte estándar de la compra de comestibles en lugar de un servicio de nicho [2] Tesco PLC, “Resultados preliminares 2025/26”, Tesco PLC, tescoplc.com . Ahold Delhaize informó un aumento notable en las ventas en línea en Estados Unidos a tipos de cambio constantes en el primer trimestre de 2026, con una gran parte de esos pedidos entregados a través de la entrega el mismo día, lo que refleja una creciente aceptación por parte de los clientes de modelos de entrega más rápidos. Los minoristas que poseen o gestionan rigurosamente la logística, la visibilidad del inventario y los datos de los clientes están generando una mayor demanda recurrente y una base de costos más sólida.
Penetración de marcas blancas y expansión de márgenes
Las marcas blancas siguen siendo una de las palancas de margen y valor más claras en el mercado minorista mundial de comestibles. Las ventas en dólares de marcas de tienda en Estados Unidos alcanzaron los 282.8 millones de dólares en 2025, y la PLMA informó que las marcas de tienda representaron casi la mitad de todas las ganancias en dólares de las ventas minoristas en Estados Unidos ese año [3] Private Label Manufacturers Association, “Store Brands, A Bright Beacon”, PLMA, plma.com . Esto indica que las marcas blancas respaldan tanto la percepción de valor del cliente como el crecimiento del minorista. Las marcas blancas brindan a los minoristas un mayor control sobre los precios, el surtido y el margen bruto simultáneamente. También permiten a los operadores responder más rápidamente cuando aumentan los costos de los insumos de marca o cuando los compradores se vuelven más sensibles al precio. En el mercado minorista mundial de comestibles, los programas sólidos de marcas blancas ya no son herramientas puramente defensivas; se están convirtiendo en centrales para la fidelización, el aumento de la cesta de la compra y la gestión de categorías.
Optimización de precios y surtido basada en datos
El mercado global de venta minorista de comestibles depende cada vez más de decisiones basadas en datos para la selección, reposición y segmentación de clientes. Tesco ofreció casi 100 millones de ofertas personalizadas de Clubcard a 1.5 millones de clientes desde marzo de 2026, lo que demuestra cómo los minoristas utilizan los datos de fidelización para mejorar la relevancia de las ofertas en lugar de depender únicamente de descuentos generales. Albertsons completó la implementación de la solución de reposición de productos frescos con IA de Afresh en todos los departamentos de productos frescos en más de 2,200 tiendas en octubre de 2025, lo que refleja un impulso más amplio hacia pedidos más precisos y una menor pérdida de inventario. El continuo crecimiento de dos dígitos de Ahold Delhaize en línea en Estados Unidos destaca aún más el valor de una mejor orquestación de pedidos, gestión de disponibilidad y ejecución de entregas en el mismo día. Mejores decisiones de precios y selección no solo aumentan las ventas, sino que también reducen los descuentos, mejoran la rotación de inventario y ayudan a los minoristas a proteger los márgenes en un entorno de precios transparentes.
Formalización de los mercados emergentes y penetración del comercio moderno
El mercado global de venta minorista de comestibles conserva un importante potencial de formalización en las economías emergentes, especialmente donde la compra tradicional de alimentos sigue siendo dominante y la penetración del comercio minorista organizado aún se encuentra en desarrollo. Se prevé que Asia registre el mayor crecimiento absoluto en volumen de comestibles a nivel mundial hasta 2030, con una proyección de alcanzar los 4.6 billones de dólares estadounidenses a una tasa de crecimiento anual compuesta (TCAC) del 5%, lo que indica que el crecimiento en escala continuará originándose en esta parte del mercado. Se espera que el comercio tradicional siga representando el 72% de las ventas incrementales en Asia, lo que significa que la expansión del comercio minorista moderno se está produciendo junto con los canales tradicionales en lugar de reemplazarlos. Como resultado, las redes de tiendas, los pedidos digitales, los pagos y las cadenas de suministro deberán funcionar tanto en estructuras formales como informales durante varios años. El amplio margen de crecimiento en las economías emergentes respalda la expansión sostenida del mercado, pero los operadores necesitarán formatos adaptados a las necesidades locales, una logística asequible y una ejecución fiable de la cadena de frío para convertir esa oportunidad en una cuota de mercado duradera.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Márgenes operativos reducidos y alta intensidad de mano de obra. | -0.7% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Presión sobre los costos de la cadena de frío, los residuos y la perecibilidad | -0.4% | Global, grave en Asia-Pacífico, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Inflación de los costos de alquiler, energía y distribución | -0.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La transparencia en los precios y los bajos costos de cambio intensifican la competencia. | -0.3% | Global, más acuciante en mercados maduros. | A corto plazo (≤ 2 años) a medio plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Márgenes operativos reducidos y alta intensidad de mano de obra.
El mercado minorista de comestibles sigue siendo uno de los segmentos del comercio de consumo con márgenes más ajustados. FMI informó que la ganancia neta promedio del comercio minorista de alimentos fue del 1.7 % en 2024, lo que deja poco margen para que los operadores absorban la inflación laboral, los aumentos en el transporte o la volatilidad de los costos de los alimentos sin ajustar las operaciones de las tiendas. Los resultados del primer trimestre de 2026 de Kroger mostraron que el margen bruto disminuyó del 23.0 % al 22.7 % interanual, debido a mayores costos de transporte, la deflación de los huevos y la inversión planificada en mano de obra, lo que ilustra la rapidez con la que los márgenes pueden ajustarse en este mercado. FMI también señaló que las cajas de autopago representaron el 35 % de todas las transacciones en los supermercados de Estados Unidos en 2024, lo que indica que la automatización se ha convertido en una necesidad para muchos operadores que buscan gestionar los costos laborales. Los minoristas más grandes pueden invertir en automatización y herramientas de programación, mientras que las cadenas más pequeñas enfrentan las mismas presiones de costos con menor capacidad para realizar inversiones equivalentes.
Presión sobre los costos de la cadena de frío, los residuos y la perecibilidad
La perecibilidad sigue siendo una limitación estructural para la expansión de márgenes en el mercado minorista mundial de comestibles. La Universidad de Portsmouth y ECR Retail Loss estimaron que el costo oculto de los alimentos no vendidos y excedentes alcanza los 90 mil millones de euros (98.1 mil millones de dólares) anuales, con costos relacionados que absorben hasta el 1.8% de los ingresos por ventas. Avery Dennison informó en 2026 que la reducción del desperdicio de alimentos en toda la cadena de suministro minorista global representa una oportunidad de valor anual de 540 mil millones de dólares, lo que indica la magnitud de la fuga financiera en las operaciones diarias [4] Universidad de Portsmouth, “Nueva investigación revela el costo oculto de gestionar los alimentos no vendidos y excedentes”, Universidad de Portsmouth, port.ac.uk. Un estudio de sostenibilidad de 2025 sobre los descuentos en alimentos frescos mostró además que los descuentos por sí solos no resuelven el problema, ya que la mala sincronización y la débil previsión siguen erosionando las ganancias. El control de la cadena de frío, la precisión del reabastecimiento y el seguimiento de la caducidad siguen implementados de manera desigual en todo el mercado minorista mundial de comestibles, lo que mantiene elevada la presión de costos relacionada con el desperdicio.
Análisis de segmento
Por formato de tienda: los supermercados de descuento y los canales digitales están transformando la oferta.
Los hipermercados y supermercados mantuvieron su posición como el formato más grande en el mercado minorista mundial de comestibles, representando el 34.82 % de los ingresos globales en 2025. Esto refleja su densidad de tiendas, su amplio surtido de productos y el papel que sigue desempeñando la compra semanal de abastecimiento en muchos países. La compra de comestibles en línea es el formato de más rápido crecimiento, con una CAGR proyectada del 5.43 % hasta 2031, lo que indica que la comodidad digital está captando una cuota creciente del mercado minorista mundial de comestibles. Los formatos físicos no están perdiendo relevancia, ya que los principales operadores continúan invirtiendo en tiendas, remodelaciones y distribución local. Los planes de Walmart para remodelar más de 650 tiendas y abrir aproximadamente 20 tiendas nuevas hasta 2026 y principios de 2027 demuestran que la capacidad física sigue siendo fundamental para la competencia de los principales actores en este mercado.
Se prevé que la venta de comestibles en línea crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.43 % hasta 2031, a medida que los consumidores trasladen sus compras rutinarias y urgentes a los canales digitales. El servicio Whoosh de Tesco superó los 400 millones de libras esterlinas (508 millones de dólares) en ventas durante el año fiscal 2025/26, lo que refleja el creciente papel de la entrega rápida para satisfacer la demanda impulsada por la conveniencia y la reposición de existencias. El modelo de entrega en el mismo día de Ahold Delhaize representó más del 90 % de sus ventas en línea en Estados Unidos durante el primer trimestre de 2026, lo que subraya la importancia de la velocidad de entrega como requisito competitivo. Los formatos tradicionales y de conveniencia siguen desempeñando un papel importante al satisfacer las necesidades de proximidad y el tamaño reducido de las cestas de compra, especialmente en mercados donde las compras locales siguen estando muy arraigadas. El mercado minorista de comestibles se está moviendo hacia un formato mixto, donde las redes de tiendas, la recogida en tienda y la entrega en el mismo día se complementan en lugar de competir entre sí.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los alimentos frescos ganan impulso mientras que los alimentos envasados mantienen su ritmo.
Los alimentos envasados representaron el 30.31 % del mercado minorista mundial de comestibles en 2025, convirtiéndose en el segmento de productos más grande. Su posición dominante se sustenta en una mayor vida útil, una amplia cobertura de marcas, una logística más sencilla y una fuerte participación de marcas blancas en las categorías de consumo diario. Se proyecta que los alimentos frescos crecerán a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.21 %, para 2031, impulsados por la creciente demanda de los consumidores de productos más saludables, mínimamente procesados y de origen local. Este crecimiento se debe al creciente interés en los alimentos mínimamente procesados, una mayor conciencia sobre la salud y un mayor enfoque de los minoristas en la sección de productos frescos. La Asociación de Comercio Orgánico informó que los productos frescos orgánicos alcanzaron los 22.7 millones de dólares en 2025, lo que refleja la fuerte demanda que pueden generar las categorías de productos frescos cuando la calidad, la nutrición y la confianza se comunican claramente a los compradores.
Los alimentos frescos también se están volviendo más manejables operativamente a medida que los minoristas mejoran la previsión y el reabastecimiento. El informe de la OTA de 2026 mostró un crecimiento orgánico más fuerte en categorías como alimentos y fórmulas para bebés, legumbres y verduras deshidratadas, y carne orgánica, lo que indica que la demanda se está extendiendo a múltiples subcategorías relacionadas con la nutrición. PLMA informó que los productos refrigerados de marca propia crecieron un 6.1 % en ventas en dólares en 2025, lo que sugiere que los compradores aceptan cada vez más las ofertas de los minoristas en categorías adyacentes a los alimentos frescos. El lanzamiento completo de Afresh por parte de Albertsons en panadería, charcutería, carne, mariscos y frutas y verduras demuestra que el crecimiento de los alimentos frescos está cada vez más ligado a una mejor gestión de inventario y a la reducción del desperdicio. Los alimentos envasados seguirán siendo el segmento más grande en términos de escala, pero los alimentos frescos se están convirtiendo en un motor más fuerte del tráfico en las tiendas, la diferenciación y la mejora de la mezcla de categorías a largo plazo.
Por tipo de cliente: La demanda de los hogares predomina, mientras que las compras institucionales aumentan.
Los consumidores domésticos representaron la mayor parte del valor en 2025, con un 85.24%, convirtiéndose en el segmento de clientes dominante en el mercado minorista global de comestibles. Esta posición se mantiene estable debido a que la compra de alimentos es rutinaria y frecuente, y se distribuye entre todos los grupos de ingresos. FMI informó que los hogares de Estados Unidos gastaron un promedio de USD 169 por semana en comestibles en febrero de 2026. FMI también informó que el promedio de la cesta de la compra en línea fue de USD 108 en 2024, en comparación con una cesta en tienda de USD 45.70, lo que indica que las compras digitales de los hogares tienden a implicar transacciones más grandes y planificadas. La demanda de los hogares continúa impulsando el volumen, pero la forma en que los hogares distribuyen el gasto entre visitas a la tienda, recogida y entrega está cambiando la economía de las tiendas y las prioridades de cumplimiento.
Se prevé que los compradores comerciales e institucionales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % para 2031, lo que los convierte en el segmento de clientes de mayor crecimiento en el mercado minorista global de comestibles. Este segmento incluye operadores de servicios de alimentación, comedores de empresas, centros de salud y compradores del sector hotelero, quienes están adoptando cada vez más procesos digitales de adquisición y reabastecimiento. La adquisición de Jetro Restaurant Depot por parte de Sysco por 29.1 millones de dólares en marzo de 2026 subraya la creciente importancia del canal de venta al por mayor y B2B para las grandes empresas de distribución de alimentos. A medida que los compradores empresariales priorizan la disponibilidad confiable y la simplificación de los pedidos, la distinción entre el suministro para servicios de alimentación y el mercado minorista de comestibles en general se vuelve menos definida, lo que posiciona la demanda institucional como un importante motor de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
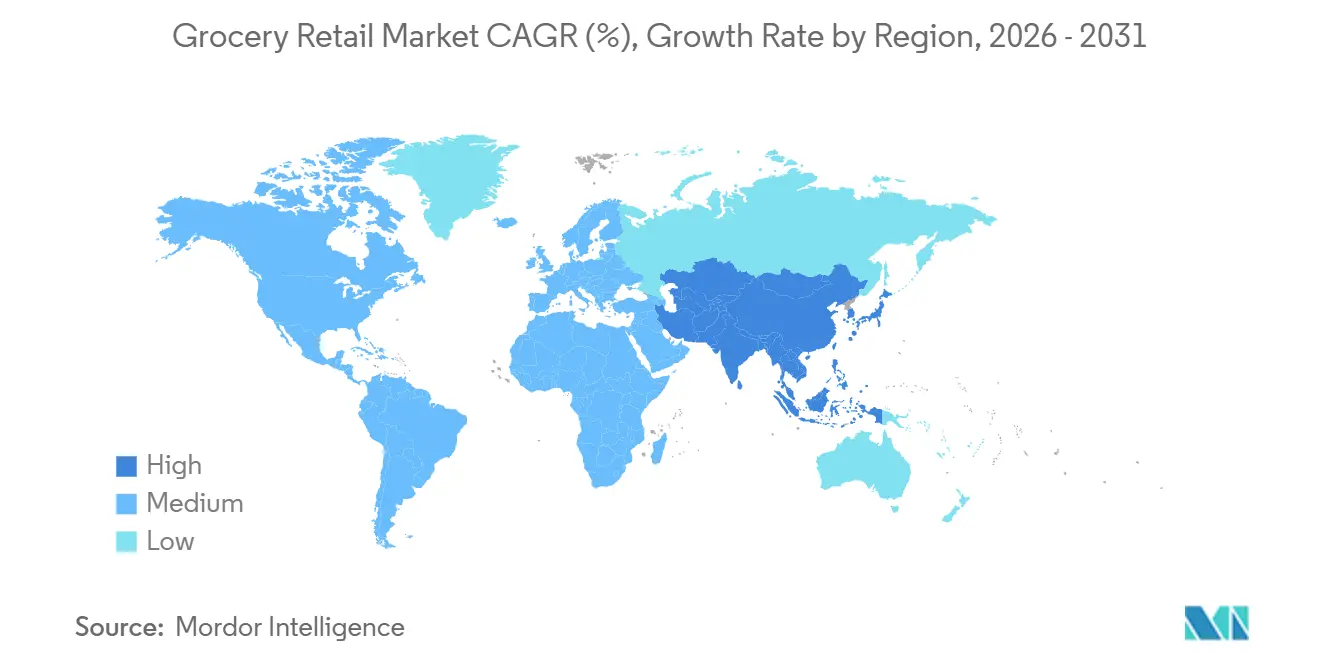
La región de Asia-Pacífico representó el 40.14 % del mercado minorista mundial de comestibles en 2025 y se prevé que crezca a la mayor tasa de crecimiento anual compuesta (TCAC) del 5.97 % para 2031. IGD estima que la región alcanzará los 4.6 billones de dólares para 2030 con una TCAC del 5 %, y que el comercio tradicional representará el 72 % del incremento en las ventas. Este crecimiento se debe no solo a la escala, sino también a la formalización gradual de los canales, la mejora de la distribución y un acceso digital más consistente.
En Norteamérica se observa un mayor cambio en los canales de distribución que una expansión pura del consumo. Los supermercados representaban el 34.2 % del mercado, mientras que se prevé que la venta de comestibles en línea crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.6 % y alcance el 11.4 % de la cuota de mercado para 2030. Los programas de remodelación de tiendas ampliaron las redes físicas, y la previsión de inflación del 3.2 % en el consumo de alimentos en el hogar para 2026 refleja la creciente importancia de la estructura de precios, las marcas propias y la distribución omnicanal.
El mercado minorista de alimentación en Europa está creciendo en un entorno disciplinado y sensible a los precios. Los ingresos del sector minorista de alimentación en Alemania crecieron un 3.4 % en 2025, y los principales operadores han anunciado importantes inversiones y planes de expansión de tiendas. En Sudamérica, el plan de Carrefour prevé la apertura de 70 tiendas Atacadão adicionales en Brasil para 2030, lo que elevará la red a 455 tiendas. En ambas regiones, el mercado se caracteriza por la eficiencia de los formatos, la presión sobre los precios y la expansión selectiva en formatos escalables.
Panorama competitivo
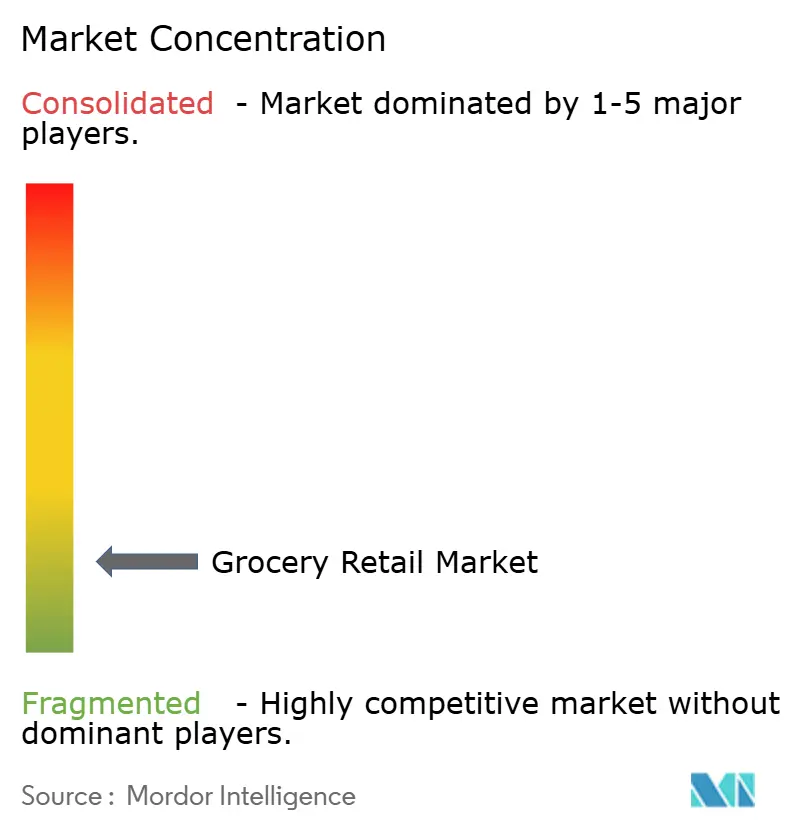
El mercado global de venta minorista de comestibles está altamente fragmentado, con una competencia que abarca desde minoristas multinacionales y cadenas regionales de supermercados hasta tiendas de descuento, clubes mayoristas y plataformas digitales. Ningún actor domina el mercado a nivel mundial. La competencia se centra en la venta omnicanal, la expansión de marcas propias, la eficiencia de la cadena de suministro y el uso de datos de clientes para mejorar la fidelización y el comportamiento de compra. Los minoristas están integrando las tiendas físicas con plataformas digitales para mejorar la comodidad, optimizar la entrega y ofrecer experiencias de compra personalizadas. Las inversiones en modernización de tiendas, automatización y promociones basadas en datos están fortaleciendo la interacción con el cliente y mejorando la eficiencia operativa.
El panorama competitivo evoluciona a través de adquisiciones, alianzas y expansión geográfica selectiva, lo que permite a las empresas ampliar su presencia en el mercado, diversificar sus formatos de venta y fortalecer sus capacidades de distribución. El comercio minorista de descuento, los formatos de almacén y los modelos de supermercados centrados en el valor siguen ganando terreno, ya que los consumidores priorizan la asequibilidad y la comodidad. Los minoristas también invierten en entregas el mismo día, servicios de recogida en tienda y gestión avanzada de inventario para mejorar la calidad del servicio y la resiliencia operativa. El éxito competitivo en el mercado global de supermercados dependerá cada vez más del equilibrio entre la eficiencia de costes, la innovación digital, la resiliencia de la cadena de suministro y las experiencias personalizadas del cliente, manteniendo al mismo tiempo una sólida disponibilidad de productos y ofertas orientadas al valor.
Líderes de la industria minorista de comestibles
Walmart Inc.
Costco Wholesale Corporation
Grupo Schwarz
Aldi Einkauf SE y Cía. oHG
Carrefour SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Lidl GB anunció una importante inversión para abrir más de 50 nuevas tiendas en los próximos 12 meses, creando cerca de 2,000 puestos de trabajo. Esta expansión se produce tras 33 meses consecutivos como el supermercado de mayor crecimiento del Reino Unido, con aperturas iniciales previstas en Abbots Langley, Warrington y Thornbury.
- Abril de 2026: Empire Company Limited (empresa matriz de Sobeys) anunció un acuerdo para adquirir Mayrand Food Group Inc., un minorista mayorista/almacén con sede en Quebec que opera múltiples establecimientos de gran formato en el área metropolitana de Montreal, ingresando así al segmento de alimentos de descuento y almacén de Quebec.
- Abril de 2026: Walmart anunció planes para remodelar cientos de Supercenters y tiendas Neighborhood Market, y abrir aproximadamente 20 tiendas nuevas entre 2026 y principios de 2027. Esto se suma a su compromiso de abrir o convertir nuevas ubicaciones en un período de cinco años.
- Marzo de 2026: Sysco Corporation anunció un acuerdo definitivo para adquirir Jetro Restaurant Depot en una transacción valorada en aproximadamente 29.1 millones de dólares, lo que marca la entrada de Sysco en el canal de servicios de alimentación de venta al por mayor.
Alcance del informe sobre el mercado global de venta minorista de comestibles
| Hipermercados y Supermercados |
| Tiendas de conveniencia |
| Tiendas de descuento |
| Venta minorista de comestibles en línea |
| Tiendas de abarrotes tradicionales |
| Otros formatos de tienda (pago en efectivo, clubes de almacén, etc.) |
| Comida empaquetada |
| Comida fresca |
| Bebidas |
| Productos lácteos y congelados |
| Productos para el hogar y cuidado personal |
| Otros tipos de productos |
| Consumidores domésticos |
| Compradores comerciales e institucionales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por formato de tienda | Hipermercados y Supermercados | |
| Tiendas de conveniencia | ||
| Tiendas de descuento | ||
| Venta minorista de comestibles en línea | ||
| Tiendas de abarrotes tradicionales | ||
| Otros formatos de tienda (pago en efectivo, clubes de almacén, etc.) | ||
| Por tipo de producto | Comida empaquetada | |
| Comida fresca | ||
| Bebidas | ||
| Productos lácteos y congelados | ||
| Productos para el hogar y cuidado personal | ||
| Otros tipos de productos | ||
| Por tipo de cliente | Consumidores domésticos | |
| Compradores comerciales e institucionales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado minorista mundial de comestibles?
El tamaño del mercado minorista mundial de comestibles es de 12.31 billones de dólares en 2026 y se prevé que alcance los 15.13 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.21 %.
¿Qué región lidera el mercado mundial de venta minorista de comestibles?
La región de Asia-Pacífico lidera el mercado con una cuota del 40.14% en 2025 y es también la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.97% hasta 2031.
¿Qué formato de tienda está creciendo más rápido en el sector minorista de alimentación?
La venta de comestibles en línea es el formato de tienda de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.43 % hasta 2031, respaldada por modelos de entrega a domicilio, recogida en tienda y procesamiento de pedidos más rápido.
¿Qué categoría de productos se está expandiendo más rápidamente?
Los alimentos frescos constituyen el segmento de productos de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.21 % hasta 2031, impulsada por una mayor demanda de productos frescos, orgánicos y centrados en la nutrición.
¿Por qué las marcas blancas están adquiriendo mayor importancia para los minoristas?
Las marcas blancas generan valor y margen de beneficio. Las ventas de marcas propias en Estados Unidos alcanzaron los 282.8 millones de dólares en 2025, y la PLMA afirmó que estas marcas representaron el 47% del total de las ganancias en dólares del comercio minorista estadounidense ese año.
¿Cuál es el mayor desafío para los minoristas de comestibles en la actualidad?
Los márgenes reducidos siguen siendo el principal problema. FMI informó que el beneficio neto promedio del sector minorista de alimentos fue de solo el 1.7 % en 2024, mientras que la mano de obra, el transporte, el desperdicio y la inflación continúan presionando las ganancias.


