

Tamaño y participación del mercado global de análisis de salud basado en la nube
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
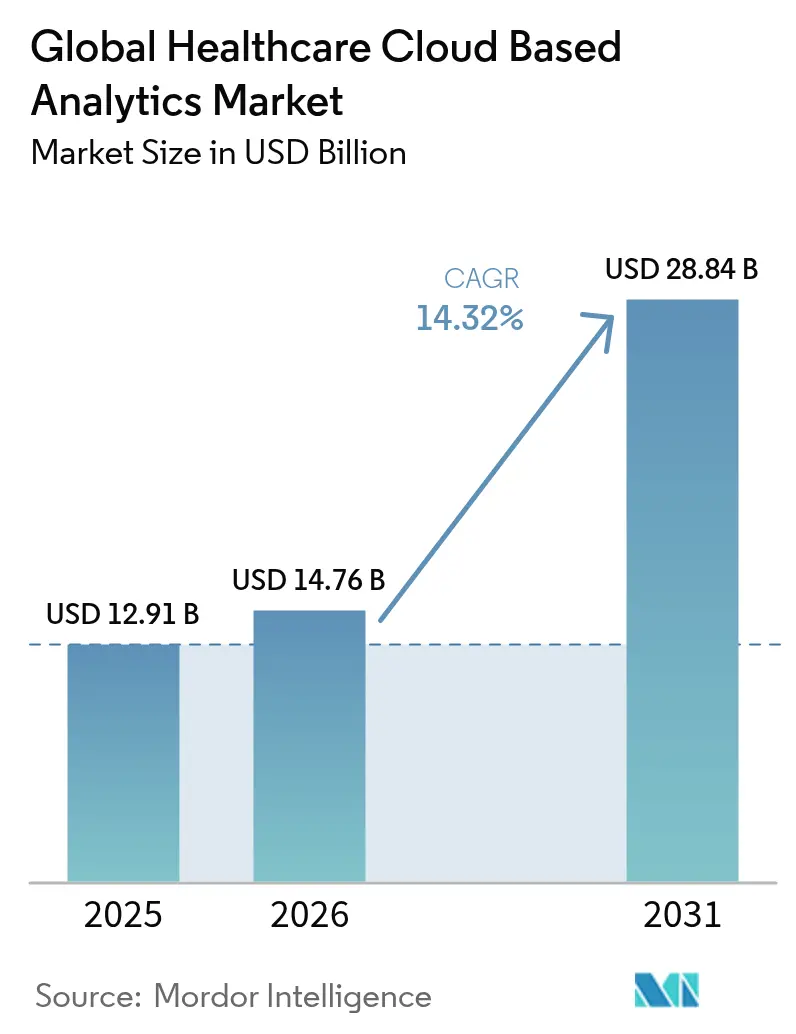
| Tamaño del mercado (2026) | USD 14.76 mil millones |
| Tamaño del mercado (2031) | USD 28.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.32% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado global de análisis de la nube para la atención médica por Mordor Intelligence
Se espera que el tamaño del mercado de analítica basada en la nube para el sector sanitario crezca de 12 910 millones de dólares en 2025 a 14 760 millones de dólares en 2026, y se prevé que alcance los 28 840 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 14.32 % durante el periodo 2026-2031. La mayor presión para demostrar resultados medibles, el aumento del volumen de información digital de los pacientes y un cambio decisivo hacia el reembolso basado en el valor están acelerando la inversión en analítica nativa de la nube en hospitales, aseguradoras y patrocinadores del sector de las ciencias de la vida. Mandatos regulatorios como la Ley de Curas del Siglo XXI, la rápida adopción de la telesalud que canaliza datos actualizados a los sistemas clínicos y la promesa de un ahorro sustancial en infraestructura refuerzan la justificación económica de la implementación en la nube. Los proveedores que adoptaron la migración a la nube registraron reducciones de costes de infraestructura de hasta el 95 % en proyectos a gran escala, lo que demuestra el atractivo fiscal de la computación elástica bajo demanda. La escasez de talentos y la intensificación del riesgo cibernético moderan el impulso, pero al mismo tiempo crean oportunidades de espacio en blanco para los proveedores que combinan servicios administrados con arquitecturas de seguridad sólidas.
Conclusiones clave del informe
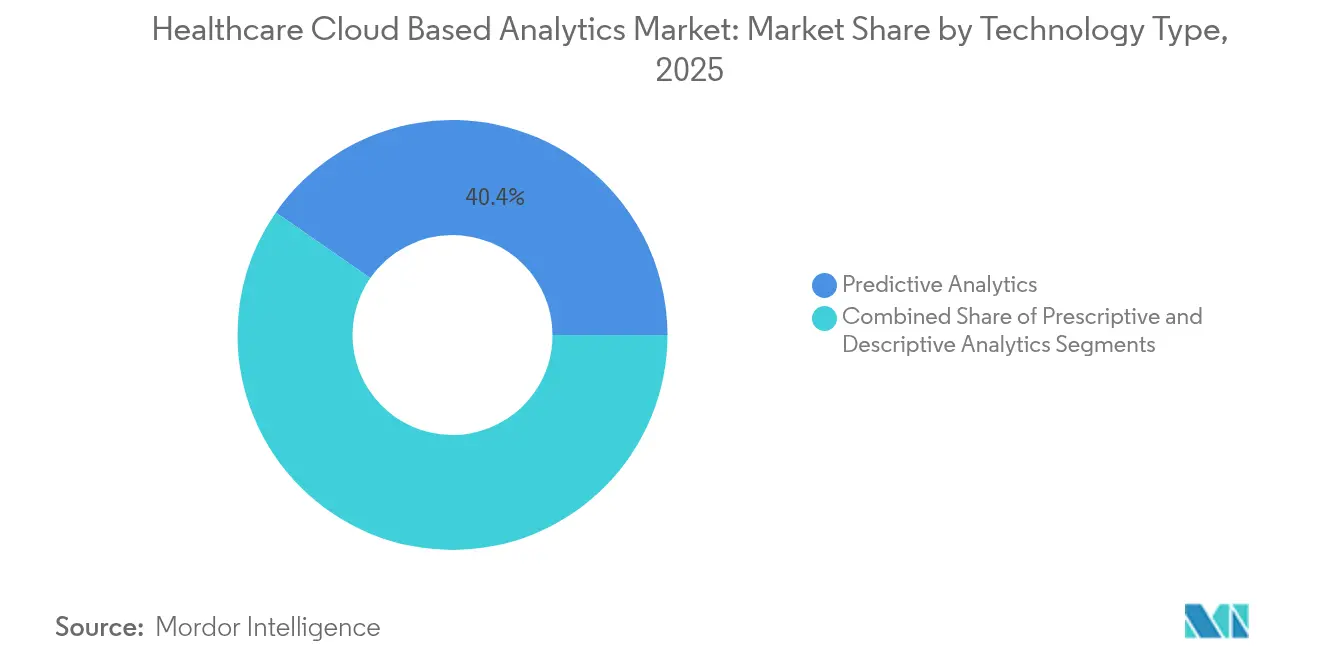
- Por tipo de tecnología, el análisis predictivo representó el 40.35 % de la participación de mercado del análisis basado en la nube para el sector de la salud en 2025, mientras que se proyecta que el análisis prescriptivo crecerá a una CAGR del 15.62 % hasta 2031.
- Por aplicación, los análisis clínicos representaron el 45.08 % del mercado de análisis basado en la nube para el sector sanitario en 2025; la gestión de la salud de la población se está expandiendo a una CAGR del 16.88 % hasta 2031.
- Por componente, las plataformas de software lideraron con una participación de ingresos del 50.12 % en 2025, mientras que se prevé que los servicios avancen a una CAGR del 15.48 % durante el período de pronóstico.
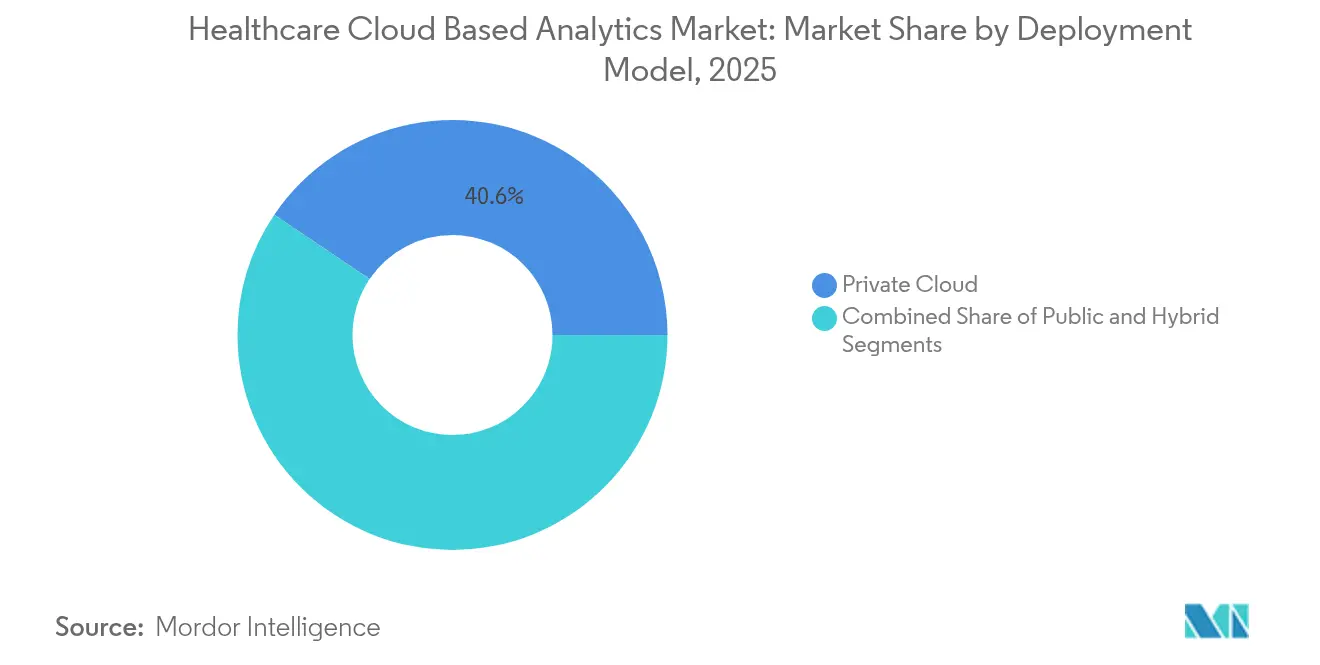
- Por modelo de implementación, las implementaciones de nube privada representaron el 40.55 % de la participación de mercado de análisis basado en la nube para atención médica en 2025, y se prevé que el uso de la nube híbrida alcance una CAGR del 19.1 % hasta 2031.
- Por usuario final, los proveedores de atención médica contribuyeron con el 46.78 % del tamaño del mercado de análisis basado en la nube para la atención médica en 2025, mientras que se prevé que las ciencias biológicas y las CRO aumenten a una CAGR del 19.35 % durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis de la nube para la atención médica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Explosión de datos provenientes de los historiales médicos digitales | + 3.20% | Líder mundial en América del Norte | Mediano plazo (2-4 años) |
| Transición al reembolso de la atención basada en el valor | + 2.80% | Primero América del Norte, después Europa | Largo plazo (≥ 4 años) |
| Rentabilidad y elasticidad de la infraestructura en la nube | + 2.10% | Mercados globales sensibles a los costos | Corto plazo (≤ 2 años) |
| Mandatos gubernamentales sobre estándares de interoperabilidad en el sector sanitario | + 1.90% | América del Norte y la UE | Mediano plazo (2-4 años) |
| La expansión de la telesalud genera flujos continuos de datos de pacientes | + 1.70% | Global, APAC y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de FHIR y ecosistemas de API abiertas que permiten análisis entre proveedores | + 1.50% | América del Norte y la UE se expanden hacia APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Explosión de datos de los historiales médicos digitales
Casi todos los hospitales estadounidenses (96%) y más de tres cuartas partes de los médicos ambulatorios (78%) utilizan sistemas de historia clínica electrónica (HCE) certificados. El torrente de información estructurada, semiestructurada y no estructurada satura los servidores tradicionales, pero impulsa la demanda de motores analíticos alojados en la nube que filtran texto, imágenes, formas de onda y telemetría en tiempo real. El procesamiento del lenguaje natural convierte las notas médicas en datos utilizables, mientras que las secuencias de aprendizaje automático descubren patrones que informan sobre la prevención de reingresos y la optimización de la dotación de personal. Al combinar perfiles genómicos, métricas de dispositivos portátiles y determinantes sociales, los profesionales sanitarios crean perfiles granulares de pacientes que sustentan la medicina de precisión y las intervenciones comunitarias.
Transición al reembolso de la atención basada en el valor
Según los Centros de Servicios de Medicare y Medicaid, todos los beneficiarios de Medicare recibirán atención bajo modelos basados en el valor para 2030, un cambio que premia la calidad sobre el volumen. [2] Centros de Servicios de Medicare y Medicaid, “Innovation Center Strategy Refresh”, cms.gov Por lo tanto, los proveedores requieren visibilidad de cohortes en tiempo real, puntuación de riesgo y alertas predictivas para evitar costos. Las organizaciones que participan en acuerdos de pago anticipado ya han reducido USD 28 millones del gasto anual a través de intervenciones oportunas basadas en análisis, lo que subraya el potencial fiscal de la escalabilidad en la nube. A medida que se amplía la participación en la atención responsable en Europa, el seguimiento continuo del desempeño se vuelve indispensable tanto para los sistemas públicos como privados.
Rentabilidad y elasticidad de la infraestructura en la nube
Las entidades sanitarias presupuestan un gasto promedio anual en la nube de 38 millones de dólares, superando a la mayoría de las industrias, pero aun así logran ahorros operativos de dos dígitos gracias a la automatización y la tarificación basada en el uso. El escalado elástico permite a los grupos de radiología reducir los costes de procesamiento de imágenes en un 30 %, a la vez que mejora la precisión diagnóstica. Liberados de ciclos de hardware de capital, los equipos de TI experimentan con cargas de trabajo de IA avanzadas sin inversiones multimillonarias en servidores, lo que refuerza el atractivo de la analítica nativa en la nube.
Mandatos gubernamentales sobre estándares de interoperabilidad en el sector sanitario
La Ley de Curas del Siglo XXI prohíbe el bloqueo de información y obliga a los proveedores estadounidenses a adoptar API basadas en estándares para el intercambio de datos. La adopción de FHIR abarca actualmente el 84 % de los hospitales y el 61 % de los profesionales clínicos. Directivas similares en el marco del Espacio de Datos de Salud de Europa impulsan a las organizaciones hacia plataformas que agregan registros de múltiples fuentes, supervisan automáticamente el cumplimiento y generan registros de auditoría transparentes, lo que impulsa aún más la adopción del mercado de análisis en la nube para el sector sanitario. [1] Oficina del Coordinador Nacional de Tecnología de la Información Sanitaria, «Hoja informativa sobre la adopción de API y FHIR», healthit.gov
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Amenazas persistentes a la privacidad de los datos y la ciberseguridad | -2.30% | Mercados globales regulados | Corto plazo (≤ 2 años) |
| Infraestructura heredada y complejidad de integración | -1.80% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Escasez de talento en datos de atención médica nativos de la nube | -1.40% | Global | Largo plazo (≥ 4 años) |
| Nuevas regulaciones sobre soberanía de datos y huella de carbono | -1.10% | Primero Europa, luego el mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Amenazas persistentes a la privacidad de datos y la ciberseguridad
En 2024, el sector sanitario registró 677 brechas de seguridad importantes que afectaron a 182.4 millones de personas, incluido el incidente de ransomware que comprometió 100 millones de historiales clínicos. El coste medio de las brechas alcanzó los 9.77 millones de dólares, lo que obligó a los proveedores a invertir fuertemente en cifrado, arquitectura de confianza cero y monitorización continua. Muchas organizaciones aún carecen de experiencia interna, lo que prolonga los ciclos de adquisición y frena ligeramente el impulso del mercado de análisis en la nube para el sector sanitario. [3] GovInfoSecurity Media Group, “Healthcare Breach Statistics 2024”, govinfosecurity.com
Infraestructura heredada y complejidad de integración
Los sistemas clínicos complejos y con décadas de antigüedad se resisten a la conectividad en la nube. Las migraciones de datos sobrecargan los presupuestos, interrumpen los flujos de trabajo y exigen una larga validación para garantizar la fidelidad. Los hospitales europeos se enfrentan a instalaciones locales fragmentadas que ralentizan la implementación de la salud digital y aumentan los plazos de modernización, retrasando así los proyectos centrados en el análisis.
Análisis de segmento
Por tipo de tecnología: el análisis predictivo domina las implementaciones actuales
Las herramientas predictivas representaron el 40.35 % del mercado de análisis de salud en la nube en 2025, lo que pone de manifiesto el interés de los proveedores por anticiparse a los reingresos, la aparición de sepsis y las necesidades de personal. Las soluciones incorporan registros de HCE longitudinales, constantes vitales en tiempo real y marcadores socioeconómicos para impulsar estrategias de atención proactivas que mejoran la calidad y reducen los costes. Los paneles de control integrados alertan a los equipos multidisciplinarios sobre pacientes de alto riesgo, lo que reduce el uso de urgencias.
Los motores prescriptivos, aunque aún están en sus inicios, están escalando con mayor rapidez, con una tasa de crecimiento anual compuesta (TCAC) del 15.62 % hasta 2031. Estas plataformas simulan escenarios hipotéticos en regímenes de medicación o en el rendimiento de los quirófanos y recomiendan intervenciones óptimas. La optimización de decisiones es una herramienta clave para los sistemas de salud que buscan una mejora continua de sus márgenes con contratos basados en el valor, lo que posiciona a los módulos prescriptivos como la próxima frontera de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el análisis clínico lidera mientras la salud de la población se acelera
La analítica clínica capturó el 45.08 % de la cuota de mercado de la analítica en la nube para el sector sanitario en 2025, gracias a que el apoyo a la toma de decisiones en la cabecera del paciente, el triaje de imágenes y las interacciones farmacológicas ofrecen beneficios visibles para el paciente. Los algoritmos de aprendizaje profundo acortan los plazos de entrega de radiología y las patologías sutiles, mientras que los paneles de control de gestión de antimicrobianos en tiempo real frenan las tendencias de resistencia.
Las plataformas de salud poblacional, con una tasa de crecimiento anual compuesta (TCAC) del 16.88 %, agregan datos de reclamaciones, farmacias y necesidades sociales para estratificar el riesgo y coordinar las intervenciones comunitarias. Ante la proliferación de modelos de pago por capitación, las aseguradoras y los proveedores recurren a métricas a nivel de cohorte para identificar las deficiencias en la atención. La escalabilidad en la nube resulta vital al analizar miles de variables en millones de vidas aseguradas.
Por componente: Las plataformas de software impulsan el mercado mientras los servicios se expanden rápidamente
Las soluciones de software representaron el 50.12 % de los ingresos en 2025, ya que los compradores favorecieron las plataformas modulares que unifican las capas de ingesta, calidad y visualización de datos. Las interfaces low-code permiten a los profesionales clínicos crear paneles de control ad hoc sin necesidad de conocimientos avanzados de SQL, lo que impulsa la adopción en primera línea. El tamaño del mercado de software de análisis de salud basado en la nube seguirá expandiéndose a medida que los aceleradores de IA integrados reduzcan los tiempos de inferencia para imágenes de patología y datos genómicos.
Los ingresos por servicios se mantienen al mismo ritmo, con una tasa de crecimiento anual compuesta (TCAC) del 15.48 % hasta 2031, gracias a que la migración, la gobernanza de datos y los paquetes de seguridad gestionada compensan la escasez de personal. Los proveedores recurren a expertos externos para el mapeo de HL7, la habilitación de API FHIR y la auditoría continua del rendimiento de los modelos, lo que les permite firmar contratos de servicios a largo plazo que complementan las tarifas de licencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: la nube privada domina el mercado preocupado por la seguridad
Con una cuota de mercado del 40.55 %, las nubes privadas siguen siendo las preferidas por los hospitales reacios al riesgo que exigen entornos de un solo inquilino y controles de acceso granulares. Las instancias dedicadas cumplen con las normativas HIPAA, HITECH y de privacidad local, a la vez que ofrecen escalabilidad automatizada.
Las arquitecturas híbridas, con una previsión de crecimiento anual del 19.1 %, armonizan los equipos de diagnóstico locales con las ráfagas de computación públicas para la capacitación en aprendizaje automático. Los centros oncológicos, por ejemplo, almacenan las tomografías PET-CT localmente para minimizar la latencia, pero transfieren los análisis de investigación a GPU compartidas durante la noche. Esta topología flexible equilibra la soberanía, el coste y el rendimiento.
Por el usuario final: los proveedores de atención médica lideran mientras las ciencias biológicas aceleran
Los hospitales, las redes integradas de atención y los grupos médicos contribuyeron con el 46.78 % de los ingresos de 2025, ya que generan el mayor volumen de datos y son directamente responsables de los resultados. Los centros de comando digitales sintetizan las métricas operativas, las listas de personal y la agudeza de los pacientes para optimizar la rotación de camas y reducir los tiempos de ingreso.
Las empresas de ciencias de la vida y las CRO, con un crecimiento anual compuesto (CAGR) del 19.35 %, reimaginan los ensayos clínicos mediante la extracción de datos del mundo real para el reclutamiento de pacientes y la detección de señales de seguridad. La analítica en la nube reduce el tiempo de obtención de información al evaluar posibles biomarcadores o evaluar patrones de eventos adversos en estudios globales, lo que impulsa su adopción en las carteras de I+D.
Análisis geográfico
Mercado norteamericano de análisis basados en la nube para el sector sanitario
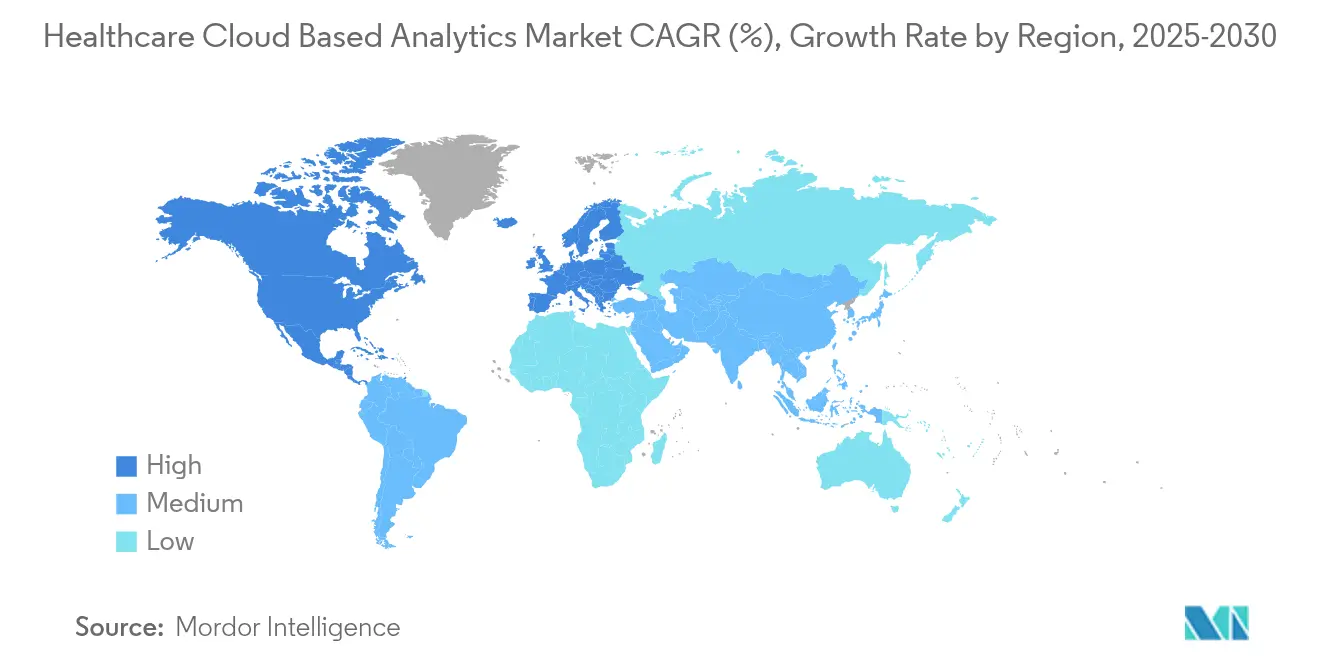
Norteamérica mantiene el liderazgo en ingresos, gracias a la penetración casi universal de las historias clínicas electrónicas (HCE), los generosos reembolsos por códigos de gestión de cuidados crónicos y los enérgicos esfuerzos federales por la interoperabilidad. Los sistemas de salud que están trasladando toda su carga de trabajo analítica a hiperescaladores reportan ahorros de hasta el 95 % y pilotos de IA acelerados que generan automáticamente notas de progreso. Los incidentes cibernéticos siguen siendo un riesgo omnipresente, lo que impulsa una inversión generalizada en marcos de confianza cero e influye en los criterios de selección de proveedores para el mercado de la analítica sanitaria basada en la nube.
Mercado europeo de análisis basados en la nube para el sector sanitario
Europa registra un sólido crecimiento de dos dígitos gracias a que el Espacio Europeo de Datos Sanitarios (ESDS) exige la portabilidad transfronteriza de registros y la reutilización de datos en la investigación. Las normas específicas de cada país, como las del C5 de Alemania y el HDS de Francia, impulsan estrategias de nube privada o híbrida que garantizan la residencia de datos. Los ministerios de salud asignan subvenciones para la transformación digital para paliar la escasez de personal, reforzando la cooperación entre los proveedores de servicios en la nube y los organismos públicos. Las regiones sanitarias integradas aprovechan los modelos de aprendizaje federado para ejecutar algoritmos conjuntos de detección del cáncer sin exportar imágenes sin procesar, satisfaciendo así las normativas de privacidad y ampliando la capacidad analítica.
Mercado de análisis basados en la nube para el sector sanitario en la región Asia-Pacífico
Asia Pacífico muestra la trayectoria más rápida, impulsada por el auge de la salud por internet en China y el floreciente sector de la telesalud en el Sudeste Asiático. Los programas gubernamentales en Japón, Corea del Sur y Singapur subsidian la migración de hospitales a la nube y los proyectos piloto de IA clínica para contrarrestar el envejecimiento de la población y la escasez de profesionales clínicos. Los países con disponibilidad limitada de especialistas implementan soluciones de lectura remota que dirigen los estudios de imagen a radiólogos externos, lo que mejora el alcance del diagnóstico. El impulso inversor de los gigantes tecnológicos regionales fomenta vibrantes ecosistemas de colaboración que adaptan las ofertas de análisis a los flujos de trabajo y las particularidades lingüísticas locales.

Panorama regulatorio
La regulación de los análisis basados en la nube para el sector sanitario está cada vez más condicionada por los mandatos de interoperabilidad, junto con requisitos más estrictos de seguridad y privacidad para la información sanitaria electrónica. En Estados Unidos, el marco de bloqueo de información de la Ley de Curas del Siglo XXI y las normas de la ONC siguen impulsando las API basadas en estándares y el intercambio alineado con FHIR, lo que eleva los requisitos para las plataformas de análisis en la nube que ingieren, normalizan y auditan información sanitaria electrónica de múltiples fuentes. La ONC también utiliza el Proceso de Avance de Versión de Estándares (SVAP) para acelerar la adopción de estándares de interoperabilidad actualizados, y la incorporación voluntaria al SVAP 2026 por parte de desarrolladores de TI sanitarios certificados se abrió el 29 de agosto de 2026.
La aplicación de las normas de ciberseguridad y privacidad también se está reforzando. La Oficina de Derechos Civiles del Departamento de Salud y Servicios Humanos (HHS OCR) presentó una propuesta de modificación a la Regla de Seguridad de HIPAA para fortalecer las protecciones de ciberseguridad para la información médica electrónica protegida (ePHI) en todas las entidades cubiertas y socios comerciales, elevando los estándares de cumplimiento para los entornos de análisis alojados en la nube y los proveedores de servicios gestionados. Paralelamente, la norma final del HHS que respalda la privacidad de la atención de la salud reproductiva entró en vigor en junio de 2024, con plazos de cumplimiento que se extienden hasta febrero de 2026, lo que refuerza la necesidad de controles de acceso, monitoreo y capacidades de gobernanza de datos más estrictos en las plataformas de análisis utilizadas para datos clínicos sensibles.
Panorama competitivo
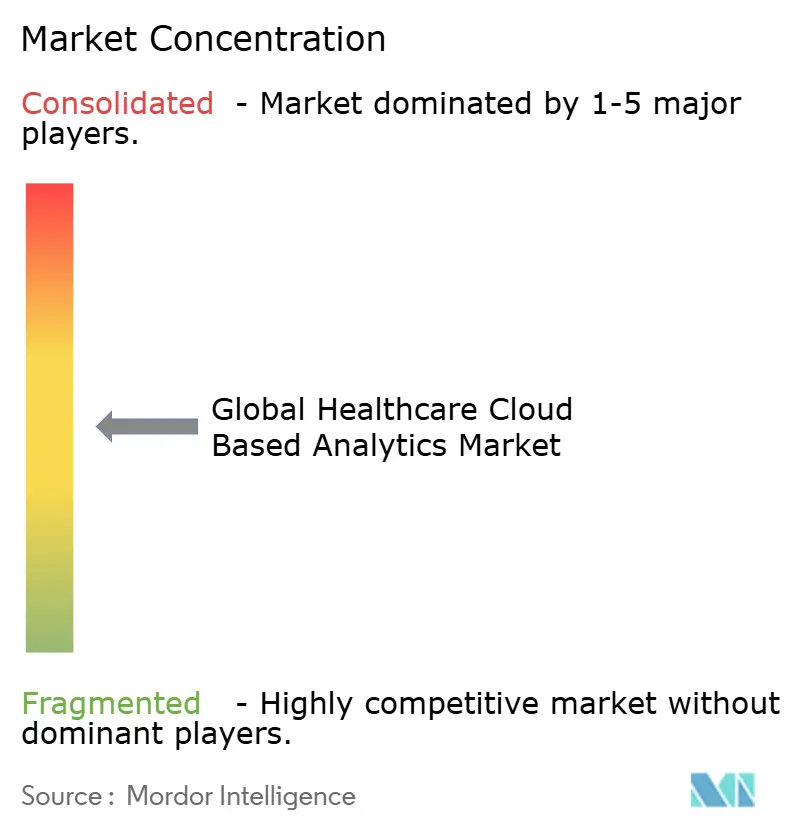
La concentración del sector es moderada. Grandes empresas tecnológicas como Oracle (Cerner), Optum, IBM (Merative), Microsoft y Amazon Web Services integran almacenamiento de datos, herramientas de aprendizaje automático y aceleradores específicos de dominio en suites unificadas dirigidas a sistemas de salud regionales. La adquisición de Cerner por parte de Oracle por 28.4 XNUMX millones de dólares subraya el valor estratégico de los historiales clínicos; sin embargo, el ritmo de integración y las expectativas de los clientes presentan riesgos de ejecución. Empresas que priorizan la nube, como Arcadia, Datavant y Health Catalyst, priorizan la rápida incorporación, la apertura de API y modelos de suscripción basados en el uso, que resultan atractivos para hospitales medianos y aseguradoras digitales.
La infusión de IA se ha convertido en el principal campo de batalla. Los líderes se diferencian mediante modelos de lenguaje médico preentrenados, visión artificial específica para radiología y agentes automatizados de resumen de historias clínicas. La escasez de profesionales certificados en análisis de la nube motiva a los proveedores a externalizar las operaciones, lo que beneficia a los proveedores que ofrecen servicios gestionados integrales con monitorización SOC2 integrada y alineación con HITRUST. Las alianzas estratégicas, como la colaboración de Datavant con AWS Clean Rooms, combinan la seguridad de hiperescalador con catálogos de datos taxonomizados para la atención médica, ampliando los casos de uso abordables, desde la integridad de los pagos hasta la epidemiología.
El escrutinio regulatorio se intensifica en torno a los acuerdos de intercambio de datos, lo que fomenta el interés en la analítica federada y los motores de datos sintéticos que limitan el riesgo de reidentificación de pacientes. Los proveedores capaces de demostrar una gobernanza transparente, equidad algorítmica e iniciativas verificables de reducción de carbono obtienen ventaja competitiva, especialmente en las licitaciones europeas. En general, el ritmo de innovación y la amplitud de los servicios gestionados serán factores decisivos en la próxima ola de expansión del mercado de la analítica basada en la nube para la atención médica.
Líderes globales de la industria de análisis basados en la nube para la atención médica
Oráculo (Cerner)
Optum
Amazon Web Services
IBM (Merative)
Microsoft
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Oracle Health se asoció con Theator para extender la IA al quirófano mediante la integración de inteligencia quirúrgica y análisis de vídeo con Oracle Cloud Infrastructure. Esta colaboración incorpora vídeo quirúrgico de alto volumen y señales de rendimiento a los flujos de trabajo de análisis en la nube, ampliando los tipos de datos que se pueden procesar más allá de los datos tradicionales de historias clínicas electrónicas y reclamaciones.
- Mayo de 2026: Oracle brindó soporte al primer ensayo clínico con la Red Africana de Investigación Clínica (Africa Clinical Research Network) utilizando Oracle Clinical One junto con aplicaciones de seguridad y análisis. Esto amplía la penetración del análisis en la nube en el desarrollo clínico y permite una captura y supervisión de datos más estandarizadas en estudios multicéntricos.
- Diciembre de 2024: HEALWELL completó la adquisición de Orion Health, fortaleciendo sus capacidades en el intercambio de información sanitaria y la interoperabilidad en la nube. Esta fusión permite una agregación de datos de múltiples fuentes más amplia, requisito indispensable para el análisis escalable de datos poblacionales, clínicos y de evidencia del mundo real.


Alcance y metodología
Según el alcance de este informe, el análisis de la nube se refiere a un servicio que ayuda a analizar la evolución vívida de los modelos comerciales de la nube y demuestra estrategias y técnicas para los servicios de la nube. Healthcare Cloud Based Analytics se utiliza para lograr una autoridad de toma de decisiones basada en evidencia del mundo real. Esto es junto con presenciar un desarrollo constante en la salud e higiene del paciente, que se apoya en la nutrición de las instalaciones de atención al paciente. El mercado de análisis basado en la nube de atención médica está segmentado por tipo de tecnología (análisis predictivo, análisis prescriptivo y análisis descriptivo), aplicación (análisis de datos clínicos, análisis de datos administrativos, análisis de datos de investigación y otros), componente (hardware y software), y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Análisis Predictivo |
| Analítica prescriptiva |
| Analítica descriptiva |
| Analítica clínica |
| Análisis administrativo y financiero |
| Análisis de investigación y salud poblacional |
| Evidencia del mundo real y farmacovigilancia |
| Componentes metálicos |
| Software |
| Servicios |
| Nube pública |
| Nube privada |
| Nube híbrida |
| Proveedores de servicios de salud: |
| Aseguradoras y Entidades de Salud |
| Ciencias de la vida y CRO |
| Agencias de salud publica |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de tecnología | Análisis Predictivo | |
| Analítica prescriptiva | ||
| Analítica descriptiva | ||
| por Aplicación | Analítica clínica | |
| Análisis administrativo y financiero | ||
| Análisis de investigación y salud poblacional | ||
| Evidencia del mundo real y farmacovigilancia | ||
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por modelo de implementación | Nube pública | |
| Nube privada | ||
| Nube híbrida | ||
| Por usuario final | Proveedores de servicios de salud: | |
| Aseguradoras y Entidades de Salud | ||
| Ciencias de la vida y CRO | ||
| Agencias de salud publica | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado global de Análisis basado en la nube para el cuidado de la salud?
Se proyecta que el mercado global de análisis basado en la nube de atención médica registre una tasa compuesta anual del 14.32% durante el período de pronóstico (2026-2031)
¿Cuál es el tamaño actual del mercado de análisis basado en la nube de atención médica?
El mercado está valorado en USD 14.76 mil millones en 2026 y está en camino de alcanzar los USD 28.84 mil millones para 2031, lo que refleja una CAGR del 14.32%.
¿Qué segmento tiene la mayor participación en el mercado de análisis basado en la nube de atención médica hoy en día?
El análisis predictivo lidera con una participación del 40.35%, debido a la fuerte demanda de modelos de estratificación de riesgos y prevención de readmisiones.
¿Por qué se prefieren las nubes privadas en las implementaciones de análisis de atención médica?
Las nubes privadas ofrecen entornos dedicados que simplifican el cumplimiento de HIPAA y brindan a los hospitales un mayor control sobre los datos confidenciales de los pacientes, lo que impulsó una participación del 40.55 % en 2025.
¿A qué velocidad se espera que crezca el análisis de salud de la población?
Se proyecta que las aplicaciones de gestión de la salud de la población se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 16.88 % para 2031 a medida que se difundan los contratos basados en valor.
¿Qué región es el mercado de análisis en la nube de atención médica con mayor crecimiento?
Asia Pacífico muestra la trayectoria de crecimiento más rápida, respaldada por sólidos programas de digitalización gubernamental y una creciente adopción de la telesalud.
¿Cuáles son las mayores barreras para una adopción más amplia del análisis en la nube en el ámbito sanitario?
Los riesgos de ciberseguridad, los obstáculos para la integración de sistemas heredados y la escasez de profesionales de datos expertos en la nube siguen siendo las principales limitaciones, y en conjunto reducen la CAGR proyectada en aproximadamente un 5 %.
Última actualización de la página:



