

Tamaño y cuota de mercado de la educación superior
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.26 billones |
| Tamaño del mercado (2031) | USD 2.93 billones |
| Tasa de crecimiento (2026 - 2031) | 5.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
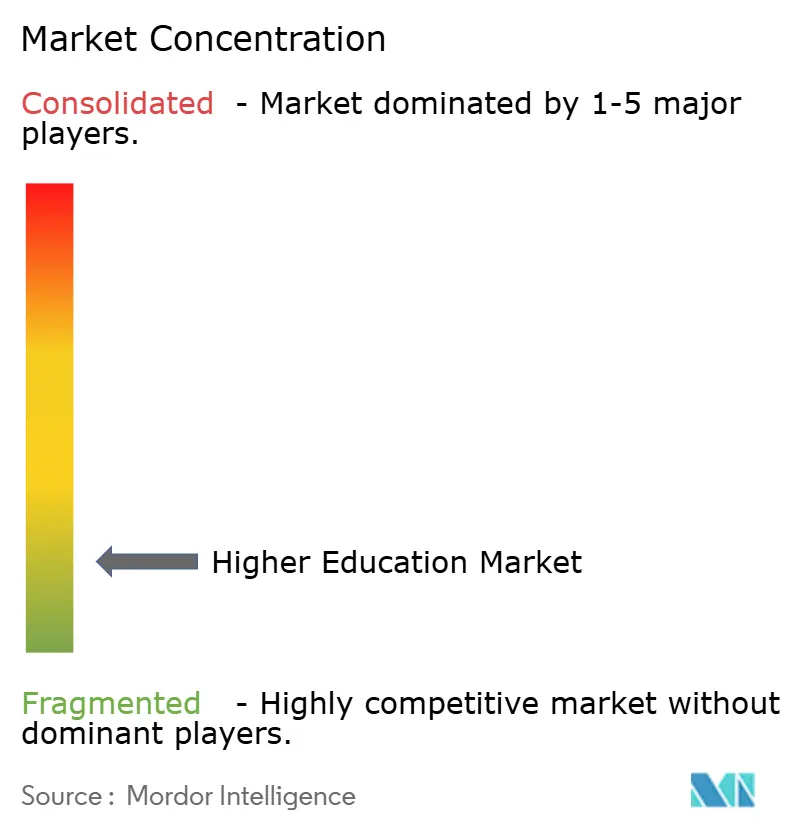
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la educación superior realizado por Mordor Intelligence
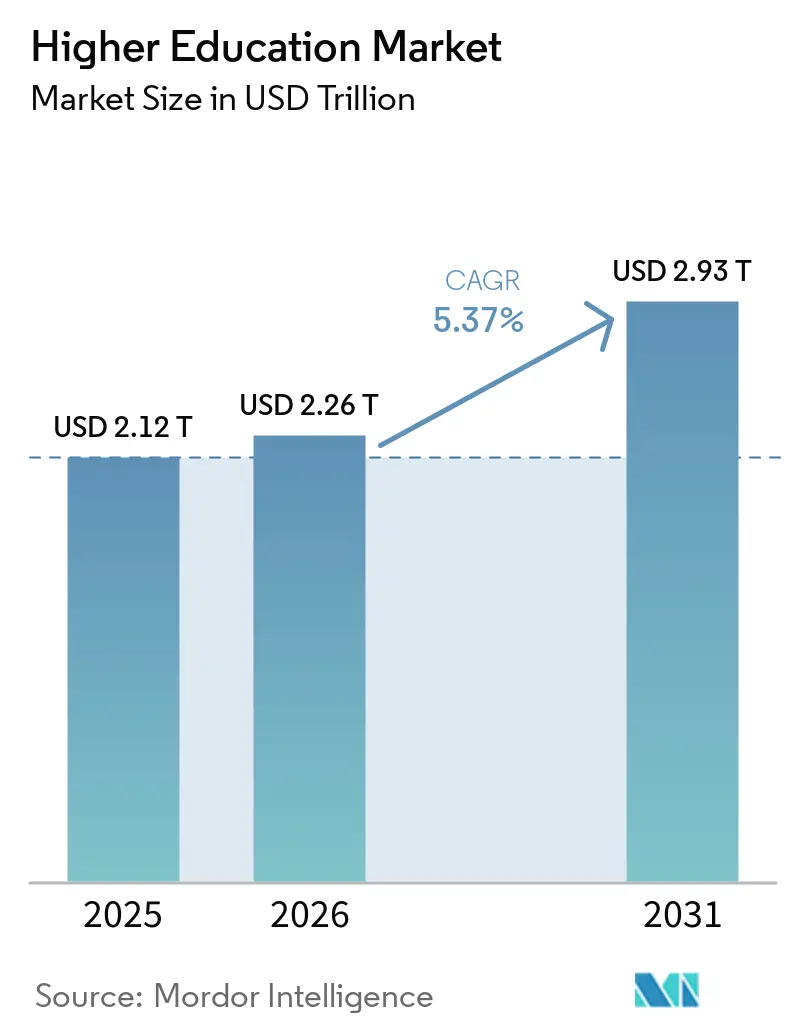
Se prevé que el tamaño del mercado de la educación superior se expanda de 2.12 billones de dólares en 2025 y 2.26 billones de dólares en 2026 a 2.93 billones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.37% entre 2026 y 2031.
La matrícula global alcanzó los 269 millones de estudiantes en 2024, lo que indica que el acceso continuó ampliándose en todos los grupos de ingresos, geografías y edades en el mercado global de la educación superior. Los cambios en la fuerza laboral, el crecimiento demográfico en las economías emergentes y una transición más rápida hacia la impartición digital e híbrida respaldan el mercado global de la educación superior en 2026. El modelo tradicional de pregrado a tiempo completo sigue representando la mayor base de ingresos. Sin embargo, las credenciales de ciclo corto están captando una mayor proporción de la inversión institucional y la demanda de los estudiantes en el mercado global de la educación superior. La adopción de la IA también está cambiando la forma en que las instituciones gestionan la asesoría, los servicios estudiantiles y los costos operativos, con una adopción institucional que aumentó del 49 % en 2024 al 66 % en 2025. La movilidad estudiantil internacional sigue siendo un importante canal de demanda para el mercado global de la educación superior. Sin embargo, los flujos estudiantiles se están desplazando hacia destinos con políticas más abiertas, lo que está cambiando dónde las instituciones reclutan y se expanden. [1] UNESCO, “El número récord de estudiantes de educación superior destaca la necesidad global de reconocimiento de cualificaciones”, UNESCO, unesco.org
Conclusiones clave del informe
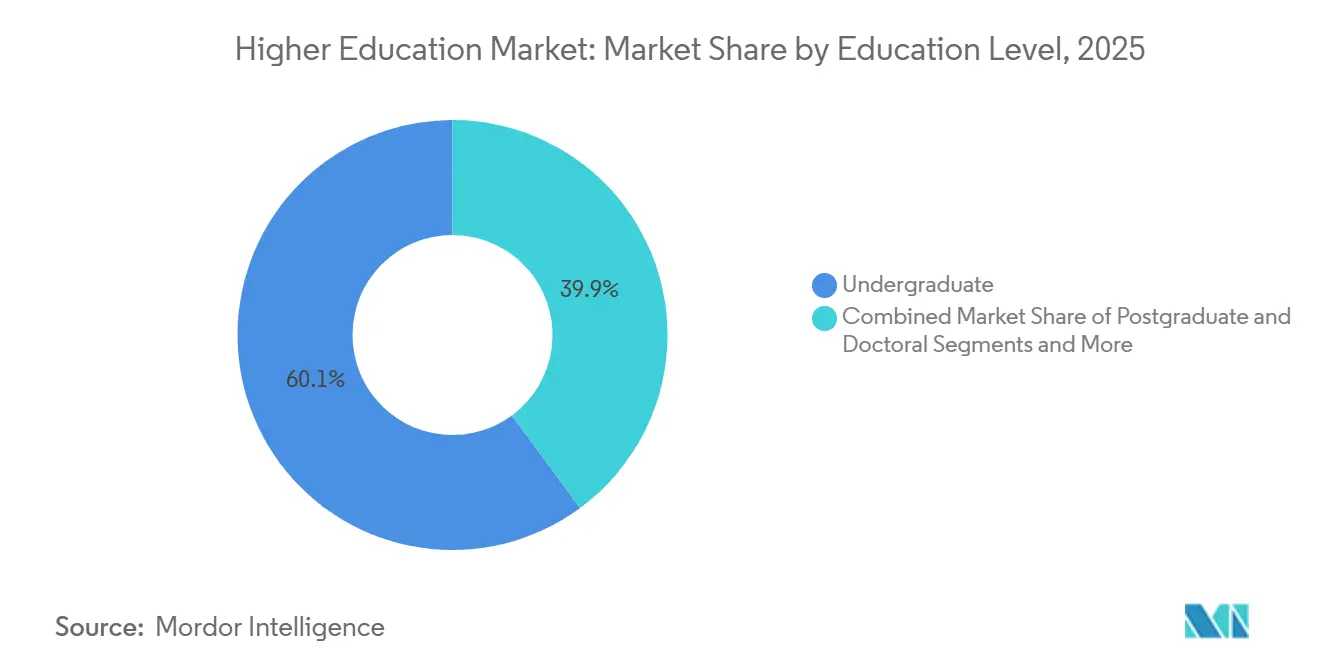
- Por nivel educativo, los programas de pregrado representaron el 60.12% de la cuota de mercado mundial de la educación superior en 2025, mientras que se prevé que la formación profesional y ejecutiva registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 6.43% hasta 2031.
- En cuanto a la propiedad, las instituciones públicas representaron el 62.62% del mercado mundial de educación superior en 2025, mientras que se prevé que las instituciones privadas con fines de lucro se expandan a la tasa de crecimiento anual compuesta (CAGR) más alta, del 6.23%, hasta 2031.
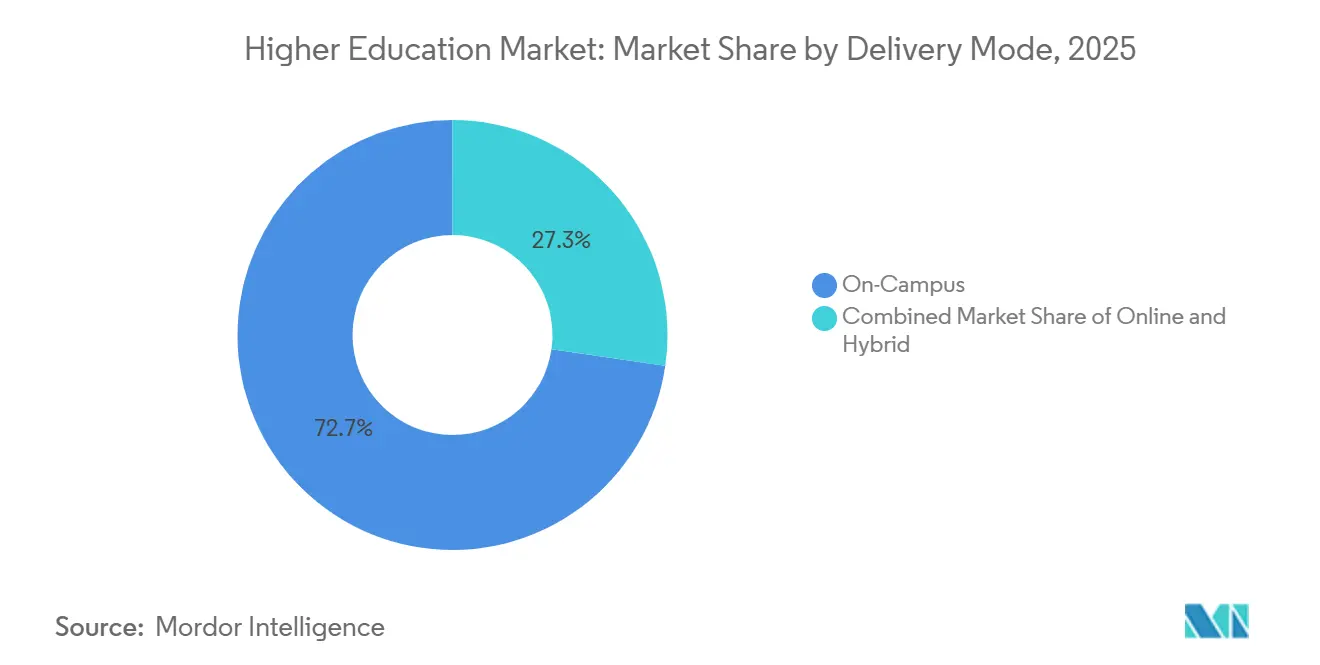
- En cuanto a la modalidad de impartición, la presencial representó el 72.71% del mercado mundial de educación superior en 2025, mientras que se espera que la modalidad híbrida crezca más rápidamente, con una tasa de crecimiento anual compuesta del 6.97% hasta 2031.
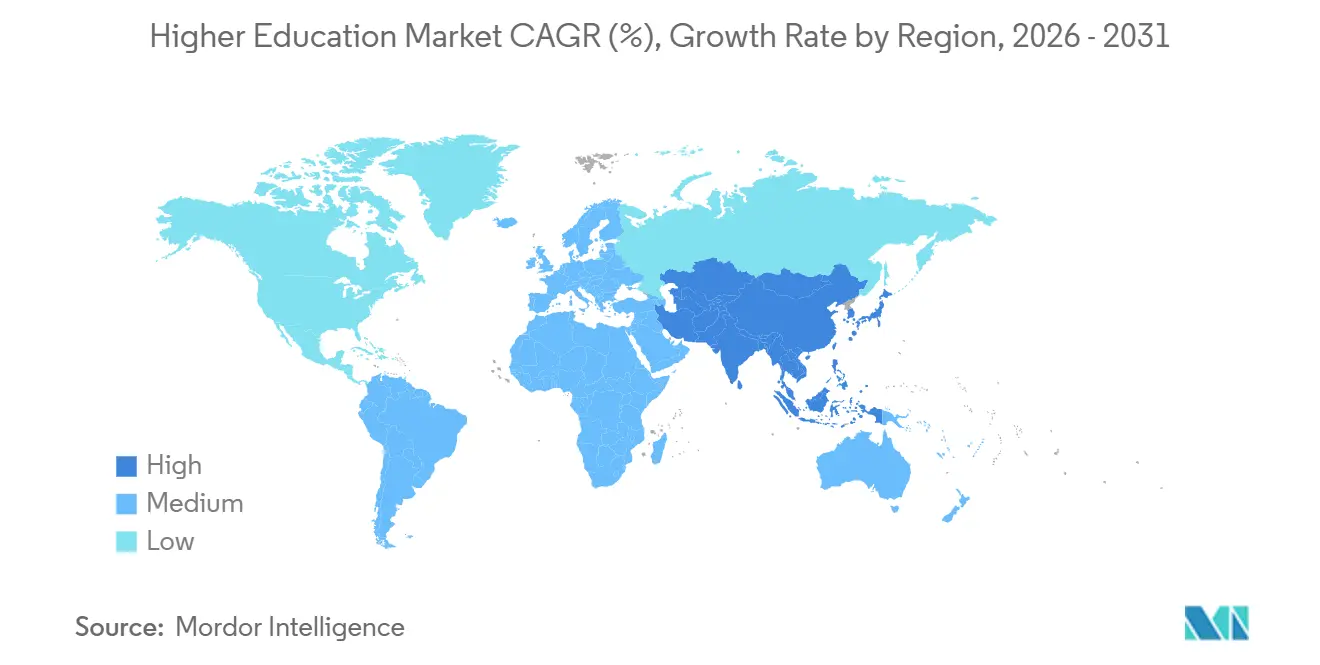
- Geográficamente, Norteamérica lideró el mercado mundial de la educación superior con un 34.32% en 2025, mientras que se prevé que Asia-Pacífico crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.12%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de la educación superior
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de microcredenciales y programas de ciclo corto orientados al desarrollo profesional. | + 0.8% | Global, con la mayor intensidad en Norteamérica y Europa Occidental, y con repercusión en las zonas urbanas de Asia-Pacífico, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Expansión de la captación de estudiantes internacionales a los campus principales. | + 0.7% | Mercados de origen de Asia-Pacífico, incluidos India, China y el sudeste asiático, con una demanda redirigida hacia Alemania, Francia y los Emiratos Árabes Unidos. | Corto plazo (≤ 2 años) |
| Proliferación generalizada de infraestructura de campus híbridos y software de experiencia digital. | + 0.9% | Global, con la mayor adopción en Norteamérica y el norte de Europa, y un desarrollo más rápido en Latinoamérica y el sur y este de Asia. | Mediano plazo (2-4 años) |
| Impulso político y financiación pública para la reinserción de estudiantes adultos y la recualificación laboral. | + 0.6% | América del Norte, Europa, Japón y Corea del Sur, con una relevancia creciente en América Latina. | Mediano plazo (2-4 años) |
| Establecimiento de campus internacionales físicos en centros emergentes. | + 0.5% | India, Arabia Saudita, Emiratos Árabes Unidos, Malasia y Singapur como mercados anfitriones, con Reino Unido, Estados Unidos y Australia como sistemas exportadores. | Largo plazo (≥ 4 años) |
| Integración institucional de planes de estudio codiseñados y diseñados en colaboración con la industria. | + 0.6% | América del Norte y el norte de Europa primero, con una expansión visible hacia India, Singapur y Australia. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de microcredenciales y programas de ciclo corto orientados al desarrollo profesional.
La demanda de formación de ciclo corto se ha convertido en uno de los principales motores de crecimiento del mercado global de la educación superior. Coursera informó que el 94 % de los empleadores están dispuestos a ofrecer salarios iniciales más altos a los candidatos con microcredenciales, y el 92 % afirmó que los trabajadores principiantes con microcredenciales superan a sus compañeros sin ellas durante el primer año. Este mismo cambio se observa a nivel institucional, donde el 88 % de las unidades de formación continua profesional y en línea en Estados Unidos ofrecen ahora microcredenciales, y el 85 % las diseñan específicamente para el desarrollo de la fuerza laboral, frente al 55 % en 2021. Esto está transformando la distribución de ingresos del mercado global de la educación superior, ya que estos programas pasan del diseño al lanzamiento con mayor rapidez que los programas de grado completos. Además, favorece a las instituciones que pueden actualizar sus planes de estudio rápidamente y adaptar el contenido a la demanda de los empleadores sin largos ciclos de aprobación. La cartera de Certificados Profesionales de Nivel Inicial de Coursera creció un 32 % interanual, y las inscripciones totales superaron los 20 millones, lo que demuestra que la formación de ciclo corto es ahora un canal de ingresos y un volumen de inversión estable, en lugar de un formato experimental.
Expansión de la captación de estudiantes internacionales a los campus principales.
La captación de estudiantes internacionales sigue siendo un motor clave para el mercado global de la educación superior, ya que estos estudiantes contribuyen tanto al pago de la matrícula como a la utilización de los campus. Datos de la UNESCO revelaron que casi 7.3 millones de estudiantes cursaron estudios en el extranjero en 2023, lo que confirma que la movilidad sigue siendo estructuralmente importante, incluso ante la creciente incertidumbre en las políticas educativas. El cambio actual no se debe tanto a una disminución de la demanda total, sino más bien a su reorientación hacia destinos más receptivos en Europa continental y nuevos centros asiáticos. Alemania registró un aumento del 6 % en la matrícula de estudiantes internacionales durante el semestre de invierno 2024/25, alcanzando casi los 402,000 estudiantes, siendo India y China los principales mercados emisores fuera de la UE. Para las instituciones del mercado global de la educación superior, este cambio beneficia la flexibilidad en la impartición de la enseñanza en distintos idiomas, las alianzas locales y unas redes de captación más equilibradas. Además, fortalece la posición de India en la influencia de los estudiantes que viajan al extranjero, dado que los patrones de movilidad de los estudiantes indios están contribuyendo a definir qué sistemas anfitriones ganarán cuota de mercado en la próxima fase de la captación internacional.
Proliferación generalizada de infraestructura de campus híbridos y software de experiencia digital.
La modalidad híbrida ya no es una solución temporal en el mercado global de la educación superior. Ahora se considera un modelo de infraestructura planificado que apoya tanto a estudiantes tradicionales como a adultos que trabajan. Grand Canyon Education informó que la matrícula en campus híbridos en instituciones asociadas aumentó un 18.7 % en 2025, impulsada por programas acelerados de enfermería y atención médica. Esta tendencia es relevante porque demuestra que el crecimiento híbrido se está extendiendo a campos regulados y vinculados al empleo, no solo a la educación general. La tecnología que sustenta este modelo también está creciendo rápidamente: Ellucian presta servicios a casi 3,000 instituciones en 50 países y llega a más de 21 millones de estudiantes a través de su plataforma. Aun así, el 56 % de las instituciones encuestadas por Ellucian en 2025 identificaron la seguridad y la privacidad de los datos como la principal barrera para la adopción de la IA, lo que indica que la expansión digital en el mercado global de la educación superior está cada vez más ligada a la calidad de la gobernanza y al gasto en software.
Impulso político y financiación pública para la reinserción de estudiantes adultos y la recualificación laboral.
La reincorporación de estudiantes adultos al sistema educativo está ampliando el alcance del mercado global de la educación superior. Gobiernos y empleadores consideran a las instituciones de educación superior como socios clave para la capacitación y el reciclaje profesional, especialmente en contextos de escasez laboral persistente. En Iberoamérica, la matrícula regional superó los 34 millones de estudiantes, y las instituciones se ven presionadas a modernizar su oferta formativa para llegar a estudiantes de primera generación y adultos en zonas rurales y periurbanas. Esta misma lógica se observa en economías con poblaciones envejecidas, donde la financiación pública para el reciclaje profesional fomenta una matrícula más estable que el ciclo tradicional de pregrado. Esto está consolidando el papel de las divisiones de educación continua, las unidades de formación ejecutiva y los certificados patrocinados por empleadores dentro del mercado global de la educación superior. Asimismo, está impulsando a las instituciones en India y otros sistemas emergentes a vincular su oferta académica de forma más directa con la empleabilidad y el desarrollo profesional a mitad de carrera.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crisis de asequibilidad de la matrícula universitaria y extrema sensibilidad a la deuda estudiantil | -0.8% | Primero Norteamérica, con repercusiones en el Reino Unido, Australia y los sistemas de Asia-Pacífico con tarifas más altas. | Corto plazo (≤ 2 años) |
| Debilidad demográfica y disminución de la población juvenil nacional | -0.6% | Europa Occidental, Japón, Corea del Sur, la China rural y partes de Europa del Este. | Largo plazo (≥ 4 años) |
| Visados, fluctuaciones en las políticas de inmigración y fricciones geopolíticas transfronterizas. | -0.9% | Canadá, el Reino Unido, Australia y Estados Unidos, con Alemania y Francia actuando como contrapesos parciales. | Corto plazo (≤ 2 años) |
| Escasez persistente de profesorado y limitaciones en la calidad y consistencia de la enseñanza. | -0.4% | Global, con la mayor presión en las áreas de ciencia, tecnología, ingeniería y matemáticas (STEM), enfermería y ciencias aplicadas en Asia-Pacífico y África subsahariana. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crisis de asequibilidad de la matrícula universitaria y extrema sensibilidad a la deuda estudiantil
La presión por la asequibilidad está transformando la demanda en el mercado global de la educación superior, especialmente en lo que respecta a programas de posgrado y de alto costo. Los estudiantes evalúan cada vez más los programas en función de sus resultados profesionales visibles, en lugar de basarse únicamente en el prestigio de la institución. Esto presiona a las instituciones para que demuestren resultados de empleo a través de prácticas profesionales, colaboraciones con empresas y transparencia salarial. En el mercado global de la educación superior, los descuentos por sí solos no resuelven el problema, ya que los estudiantes son cada vez más cautelosos con los programas cuyos beneficios no están claros. El resultado es una mayor inclinación hacia titulaciones más cortas, económicas y con una vinculación más directa con el mercado laboral. Esta es una de las razones por las que el mercado global de la educación superior está experimentando un mayor impulso en los certificados profesionales, el aprendizaje híbrido y los formatos con respaldo empresarial, en comparación con la expansión puramente académica.
Debilidad demográfica y disminución de la población juvenil nacional
La debilidad demográfica representa una limitación, aunque lenta, para el mercado global de la educación superior. Los sistemas consolidados, con cohortes de jóvenes cada vez menores, no pueden depender de la demanda tradicional de estudiantes de pregrado para mantener el mismo nivel de crecimiento que antes. Esto cobra especial relevancia en instituciones con altos costos fijos y flexibilidad limitada en sus modalidades de impartición. También explica por qué muchos proveedores en el mercado global de la educación superior están priorizando a los estudiantes adultos, los estudiantes internacionales y las titulaciones flexibles. Esta presión no es uniforme, ya que los sistemas emergentes siguen atrayendo estudiantes, mientras que los sistemas educativos más antiguos se enfrentan a una menor captación de estudiantes nacionales. Es probable que este panorama demográfico desigual amplíe la brecha entre las regiones de alto y bajo crecimiento en el mercado global de la educación superior durante el período previsto.
Análisis de segmento
Por nivel educativo: la formación profesional impulsa los ingresos premium en medio de la presión del mercado de la educación universitaria.
En 2025, los programas de pregrado representaban el 60.12 % de la cuota de mercado mundial de la educación superior, lo que los convertía en la principal fuente de ingresos por nivel educativo. Esta posición refleja la magnitud de la infraestructura de programas de grado a tiempo completo, los canales de financiación pública y el papel central de la educación de licenciatura en la mayoría de los sistemas nacionales. Los datos de tendencias mundiales de la UNESCO para 2026 mostraron que los programas de licenciatura representaban el 85 % de la matrícula mundial en los niveles 6 a 8 de la CINE, mientras que los programas de maestría representaban el 13 % y los programas de doctorado el 2 %. La gran base de estudiantes de pregrado implica que incluso cambios modestos en las tasas de ingreso, la retención o los precios tienen un gran impacto en el mercado mundial de la educación superior. También significa que la presión en las cohortes de jóvenes maduros probablemente se sienta primero en los sistemas con una alta proporción de programas de pregrado, incluso cuando la demanda global total se mantiene positiva.
Se prevé que la formación profesional y ejecutiva crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.43 % entre 2026 y 2031, convirtiéndose en el segmento educativo de mayor crecimiento en el mercado global de la educación superior. Este crecimiento se ve impulsado por la demanda empresarial de competencias en IA, desarrollo de liderazgo y transformación continua de la fuerza laboral. Los ciclos de programas más cortos y la definición más clara de los resultados otorgan a este segmento un perfil comercial más sólido que las trayectorias académicas más largas. El sector global de la educación superior también está destinando más presupuesto a la formación no académica, ya que las empresas pueden implementarla con mayor rapidez en diferentes equipos y funciones laborales. La demanda de estudios de posgrado y doctorado sigue siendo importante para las instituciones centradas en la investigación. Sin embargo, no ofrecen el mismo volumen de estudiantes que la formación de pregrado ni la misma velocidad de respuesta que la formación profesional. En la práctica, esto hace que el mercado global de la educación superior dependa más de la formación de pregrado para su estabilidad y de la formación profesional para su crecimiento incremental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propiedad: Los operadores con fines de lucro superan al mercado en medio de la racionalización de la cartera del sector público.
Las instituciones públicas representaron el 62.6 % del mercado mundial de educación superior en 2025, lo que subraya la continua influencia de la escala y las subvenciones en el sector. Las universidades públicas siguen siendo fundamentales porque cuentan con el mayor número de estudiantes matriculados, la oferta académica más amplia y la mayor legitimidad nacional en muchos países. Su posición es especialmente importante en el mercado mundial de educación superior, donde la ampliación del acceso, los mandatos de investigación y los objetivos de desarrollo regional están estrechamente vinculados a la provisión pública. Al mismo tiempo, las instituciones públicas suelen enfrentarse a procesos de aprobación de programas más lentos y estructuras administrativas más complejas. Esto dificulta su rápida respuesta cuando la demanda se orienta hacia nuevas competencias, titulaciones más cortas o modalidades híbridas.
Se prevé que las instituciones privadas con fines de lucro crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.2 % hasta 2031, lo que las convierte en el segmento de propiedad de más rápido crecimiento en el mercado global de la educación superior. En Estados Unidos, la matrícula en instituciones con fines de lucro creció a una TCAC del 3.5 % entre 2021 y 2025, en comparación con el 0.5 % del sector en general, lo que refleja una mayor velocidad de lanzamiento de programas de salud, ciberseguridad y tecnología. Laureate Education reportó una matrícula total de 498 000 estudiantes en 2025 e ingresos de 1700 millones de dólares, un 9 % más que el año anterior, gracias a la expansión totalmente en línea en Perú y al crecimiento de la matrícula en México. Las instituciones privadas sin fines de lucro siguen bajo la presión estructural más visible debido a la falta de apoyo de subsidios públicos y, a menudo, a la falta de las ventajas de velocidad de las instituciones con fines de lucro. En el mercado global de la educación superior, esto hace que la estrategia de propiedad esté estrechamente ligada a la disciplina de costos, la claridad de la cartera y la capacidad de vincular los programas con la empleabilidad.
Por modalidad de entrega: La expansión híbrida redefine la lógica de inversión en campus universitarios.
La enseñanza presencial representó el 72.7 % del mercado mundial de educación superior en 2025, lo que confirma que los campus físicos siguen siendo el entorno principal para la impartición de títulos. El estudio residencial continúa siendo importante porque combina instrucción, vida estudiantil, formación de la identidad y reconocimiento institucional en un solo modelo. Aun así, se espera que la enseñanza híbrida crezca a una tasa compuesta anual del 7 % hasta 2031, lo que la convierte en la modalidad de mayor crecimiento en el mercado mundial de educación superior. Las universidades asociadas de Grand Canyon Education reportaron un crecimiento del 18.7 % en la matrícula de campus híbridos en 2025, impulsado por los programas acelerados de enfermería y atención médica. Esto demuestra que el crecimiento híbrido no se limita a disciplinas con poca interacción presencial y que ahora se utiliza en campos que requieren formación práctica estructurada.
La enseñanza en línea se ha convertido en una parte permanente del mercado global de la educación superior, especialmente para profesionales en activo y estudiantes adultos. Datos del NCES mostraron que el 58 % de los estudiantes de instituciones privadas con fines de lucro estaban matriculados en educación a distancia en otoño de 2024, en comparación con el 28 % en instituciones públicas y el 21 % en instituciones privadas sin fines de lucro. Las instituciones con múltiples modalidades de enseñanza retienen a los estudiantes de manera más efectiva porque pueden cambiarlos de formato en lugar de perderlos por completo. Por lo tanto, la industria global de la educación superior avanza hacia un modelo en el que los campus físicos, los sistemas digitales y los servicios para estudiantes trabajan juntos en lugar de competir por la prioridad. Esto también explica por qué el software, las herramientas de asesoramiento y las plataformas de experiencia estudiantil son cada vez más importantes para la calidad de la ejecución en el mercado global de la educación superior. [2] Centro Nacional de Estadísticas de Educación, “Datos rápidos: Aprendizaje a distancia”, NCES, nces.ed.gov
Análisis geográfico
En 2025, Norteamérica acaparaba el 34.32 % de la cuota de mercado mundial de la educación superior, lo que la convertía en la principal contribuyente regional en términos de ingresos. La región sigue beneficiándose de una alta concentración de universidades de investigación, estructuras de financiación consolidadas y marcas institucionales sólidas que atraen tanto a estudiantes nacionales como internacionales. Al mismo tiempo, el mercado mundial de la educación superior en Norteamérica se enfrenta a una presión operativa mayor y más visible que antes, dado que la captación de estudiantes internacionales se ha vuelto menos predecible y las instituciones están revisando con mayor detenimiento sus programas académicos. El control de costes, la reestructuración y las conversaciones sobre fusiones se han convertido en parte del panorama operativo, algo que no ocurría con tanta frecuencia cuando los flujos internacionales y la demanda de graduados eran mayores. Esto significa que Norteamérica sigue siendo una región importante e influyente en el mercado mundial de la educación superior, pero ya no está exenta de un menor crecimiento de la matrícula y de un mayor escrutinio de su sostenibilidad financiera.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.12 % entre 2026 y 2031, convirtiéndose así en el segmento regional de mayor crecimiento del mercado global de educación superior. India es un factor clave para esta perspectiva, ya que el país aspira a alcanzar una tasa de matriculación bruta del 50 % para 2035 y, además, está abriendo su sistema a campus filiales extranjeros. En octubre de 2025, nueve campus universitarios del Reino Unido habían recibido la aprobación en India, y la Universidad de Southampton inauguró su campus en Nueva Delhi en septiembre de 2025, con el objetivo de acoger a 5,000 estudiantes. Esto proporciona al mercado global de educación superior una sólida trayectoria de crecimiento centrada en India, dado que la demanda interna, la reforma de las políticas y la entrada de instituciones extranjeras apuntan en la misma dirección.
Europa, Oriente Medio y África se benefician de la reorientación de la demanda de estudiantes internacionales en el mercado global de la educación superior. Alemania registró cerca de 402,000 estudiantes internacionales en el semestre de invierno de 2024/25, un 6 % más, mientras que India representó el 37.6 % del total de graduados alemanes procedentes de fuera de la UE. Alemania también registró la mayor proporción de graduados en ciencia, tecnología, ingeniería y matemáticas (STEM) de la UE, con un 35.5 %, lo que refuerza aún más su posición como destino para estudiantes internacionales cualificados. Paralelamente, los mercados anfitriones del Golfo Pérsico están utilizando campus filiales e inversiones educativas a gran escala para mejorar su imagen en el mercado global de la educación superior, mientras que Europa se beneficia de un entorno de captación relativamente abierto. [3] Gobierno del Reino Unido, «Estrategia de Educación Internacional del Reino Unido 2026», Gobierno del Reino Unido, gov.uk
Panorama competitivo
El mercado global de la educación superior sigue fragmentado, con ingresos y matrículas repartidos entre universidades públicas, instituciones privadas, operadores en línea y facilitadores tecnológicos. Las instituciones públicas aún representan la mayor parte del sistema, pero el crecimiento más rápido proviene de formatos y modelos de propiedad que evolucionan con mayor agilidad. El comportamiento competitivo en 2025 y 2026 ha seguido dos líneas: instituciones con dificultades financieras explorando la consolidación, mientras que actores orientados al crecimiento expanden sus capacidades digitales, transfronterizas y vinculadas a empleadores. Por ello, el mercado global de la educación superior muestra tanto estrategias defensivas, como fusiones y reestructuraciones, como ofensivas, como campus filiales y expansión basada en plataformas. La competencia ya no se define únicamente por el prestigio del campus, ya que la flexibilidad, la empleabilidad y la escala de la oferta son ahora más importantes para diversos grupos de estudiantes.
Un claro ejemplo es Laureate Education, que aumentó su matrícula a 498,000 1.7 estudiantes en 2025 y sus ingresos a 1 millones de dólares gracias a su expansión en línea en Perú y su crecimiento en México. Otro ejemplo es Grand Canyon Education, donde la matrícula en campus híbridos aumentó un 18.7 % y la matrícula en línea creció un 8.7 %, con casi un tercio de los nuevos estudiantes en línea provenientes directamente de relaciones con empleadores. Ellucian también ha consolidado su papel como proveedor de infraestructura en el mercado global de la educación superior mediante una plataforma impulsada por IA que ahora presta servicios a casi 3,000 instituciones y a más de 21 millones de estudiantes en 50 países. Estos ejemplos demuestran que la fortaleza competitiva está cada vez más ligada a los sistemas operativos, la entrega en múltiples formatos y la capacidad de asociarse con empleadores, tanto como al legado institucional.
La expansión transfronteriza se está convirtiendo en una fuente cada vez más importante de diferenciación competitiva en el mercado global de la educación superior. La llegada de la Universidad de Southampton a Nueva Delhi le proporcionó una presencia física en uno de los mercados con mayor demanda de estudiantes a largo plazo. El King's College de Londres y la Universidad de Cranfield también avanzaron hacia una fusión en mayo de 2026, lo que demostró que la escala, la complementariedad de capacidades y la resiliencia son prioridades crecientes entre las instituciones consolidadas. En el mercado global de la educación superior, la acreditación y el cumplimiento normativo también cobran cada vez más importancia, ya que la situación regulatoria afecta ahora a la credibilidad en la captación internacional de estudiantes y a la viabilidad del crecimiento transfronterizo. Esto mantiene la competitividad del mercado, sin que se concentre en torno a un puñado de operadores, puesto que la mayoría de las regiones aún cuentan con una amplia base de proveedores y los diferentes modelos compiten en condiciones distintas.
Líderes del sector de la educación superior
Laureate Educación, Inc.
Educación estratégica, Inc.
Educación del Gran Cañón, Inc.
Adtalem Educación Global Inc.
Corporación de Educación Perdoceo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: King's College London y la Universidad de Cranfield firmaron un acuerdo formal como primer paso hacia una fusión, con el objetivo de lograr la integración total a partir de agosto de 2027. Esta combinación busca crear una universidad de investigación con dos sedes, que abarque Londres y el Corredor de Crecimiento Oxford-Cambridge, combinando la amplia oferta clínica y humanística de King's con las capacidades de defensa, ingeniería y vinculación con la industria de Cranfield.
- Febrero de 2026: Grand Canyon Education informó los resultados del cuarto trimestre de 2025, que muestran un aumento del 18.7 % en la matrícula de los campus híbridos, excluyendo los centros cerrados o en proceso de finalización de estudios, y un crecimiento del 8.7 % en la matrícula en línea, con aproximadamente un tercio de los nuevos estudiantes en línea provenientes directamente de relaciones con empleadores.
- Julio de 2025: La Universidad de Southampton inauguró su campus filial en Nueva Delhi con una primera promoción de estudiantes, convirtiéndose en la primera institución extranjera en obtener la aprobación completa del marco de la Comisión de Subvenciones Universitarias de la India para campus filiales en el extranjero. La universidad tiene como objetivo alcanzar los 5,000 estudiantes en el campus de Delhi.
- Marzo de 2025: El consorcio liderado por EQT completó la adquisición de Nord Anglia Education por 14.5 millones de dólares, con coinversores como Neuberger Berman Private Markets, CPP Investments, CF Alba y Dubai Holding. Esta transacción reflejó la firme convicción de los inversores en la solidez de los ingresos del sector de la educación internacional de alta gama.
Alcance del informe sobre el mercado global de la educación superior
| Pregrado |
| Graduado |
| Doctoral |
| Educación Profesional y Ejecutiva |
| Instituciones públicas |
| Instituciones privadas sin fines de lucro |
| Instituciones privadas con fines de lucro |
| En el campus |
| Online |
| Híbrido |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por nivel educativo | Pregrado | |
| Graduado | ||
| Doctoral | ||
| Educación Profesional y Ejecutiva | ||
| por propiedad | Instituciones públicas | |
| Instituciones privadas sin fines de lucro | ||
| Instituciones privadas con fines de lucro | ||
| Por modo de entrega | En el campus | |
| Online | ||
| Híbrido | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector mundial de la educación superior para el año 2031?
Se prevé que el mercado mundial de la educación superior alcance los 2.93 billones de dólares en 2031, frente a los 2.26 billones de dólares en 2026, con una tasa de crecimiento anual compuesta del 5.4 % entre 2026 y 2031.
¿Qué región experimentará el mayor crecimiento en educación superior hasta 2031?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) prevista del 6.1%, impulsada en gran medida por la expansión de la matrícula en India y la apertura de su política de campus en el extranjero.
¿Qué nivel educativo está creciendo más rápidamente?
La formación profesional y ejecutiva es el segmento de niveles educativos de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.4 % hasta 2031.
¿Por qué la modalidad de enseñanza híbrida está ganando terreno en las universidades?
La modalidad híbrida está en auge porque ofrece a los estudiantes mayor flexibilidad y ayuda a las instituciones a atender tanto a estudiantes presenciales como a adultos que trabajan. Se prevé que crezca un 7 % hasta 2031.
¿Por qué es tan importante la India para el crecimiento futuro?
India es un centro de demanda clave porque tiene como objetivo alcanzar una tasa de matriculación bruta del 50 % para 2035 y también permite la apertura de campus filiales en el extranjero, lo que amplía las oportunidades tanto nacionales como transfronterizas.
¿Qué factores están cambiando la competencia entre universidades y proveedores de educación?
La competencia se está desplazando hacia la empleabilidad, la entrega digital, las alianzas con empleadores y la presencia transfronteriza, en lugar de depender únicamente de la reputación tradicional o la escala del campus.


