

Tamaño y participación en el mercado de soluciones de embalaje de alta visibilidad
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
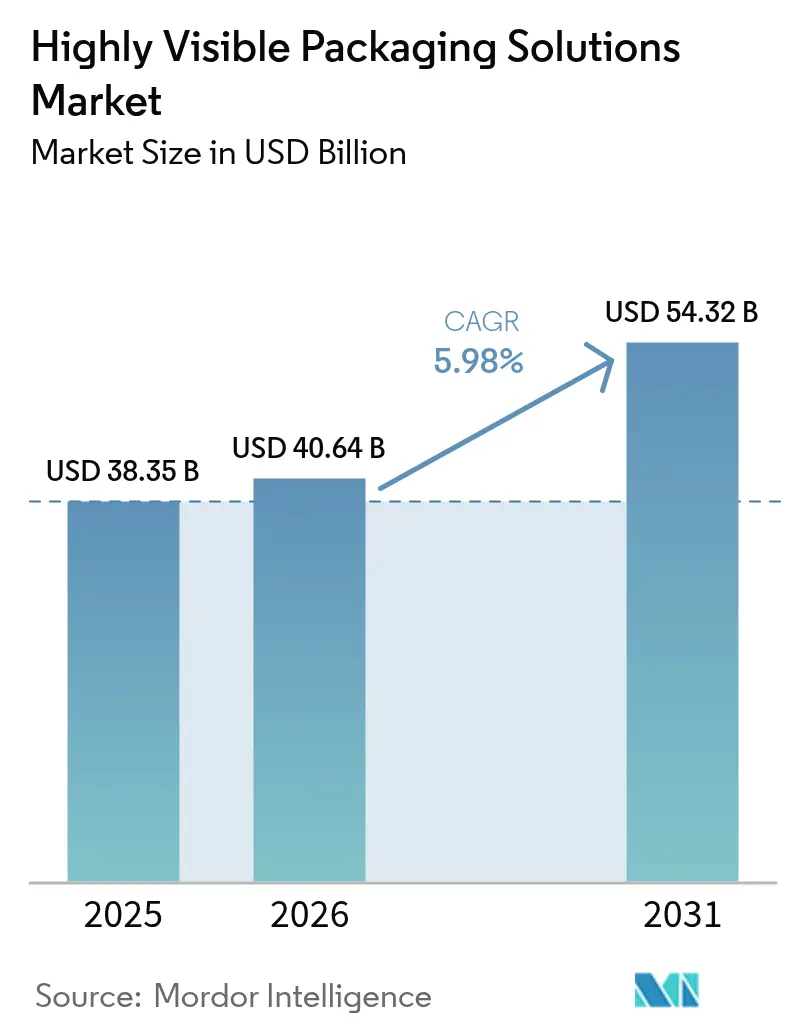
| Tamaño del mercado (2026) | USD 40.64 mil millones |
| Tamaño del mercado (2031) | USD 54.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
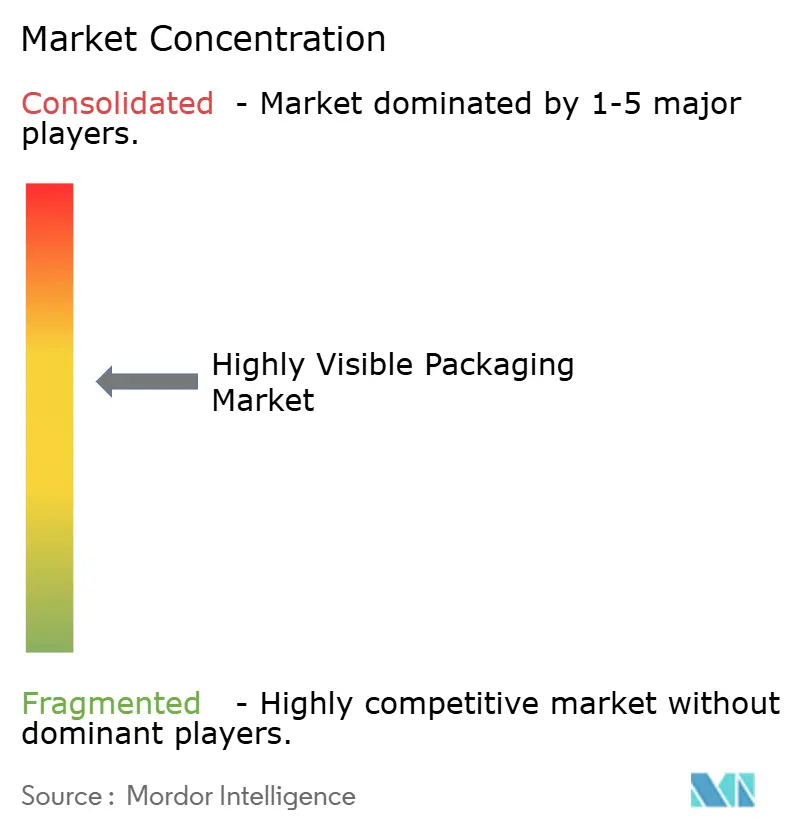
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones de embalaje de alta visibilidad de Mordor Intelligence
Se estima que el mercado de soluciones de empaque de alta visibilidad alcanzará los 40.64 millones de dólares en 2026, frente a los 38.35 millones de dólares de 2025. Las proyecciones para 2031 muestran un valor de 54.32 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 5.98% entre 2026 y 2031. La transparencia ahora genera confianza en categorías donde la falsificación, las retiradas de productos y una supervisión más estricta imponen costes tangibles a los propietarios de marcas. Los envases tipo blíster mantuvieron su impulso gracias al cumplimiento de las normas farmacéuticas sobre dosis unitarias, mientras que los formatos con ventana ganaron terreno, ya que las suscripciones directas al consumidor favorecieron los envases a prueba de manipulaciones sin comprometer el efecto de desempaquetado. Los sustratos plásticos siguen predominando, pero la adopción de bioplásticos se está acelerando debido a que el Reglamento de la Unión Europea sobre envases y residuos de envases penaliza los formatos no reciclables que se colocan en el mercado después de 2030. [1] Comisión Europea, “Reglamento sobre envases y residuos de envases”, ec.europa.eu Las marcas de alimentos y bebidas buscaban visibilidad para los productos frescos y transparencia para las comidas listas para comer, mientras que el sector sanitario adoptó blísteres aptos para personas mayores y a prueba de niños para cumplir con las actualizaciones de la guía de 2024. [2] Administración de Alimentos y Medicamentos de EE. UU., “Ley de Seguridad de la Cadena de Suministro de Medicamentos”, fda.gov El termoformado siguió siendo la tecnología principal, pero el conformado 3D y el sobremoldeo progresaron a medida que las marcas exigían formas complejas que preservaran la visibilidad en los estantes.
Conclusiones clave del informe
- Por tipo, los blísteres representaron el 28.05% de los ingresos de 2025, mientras que se prevé que los envases con ventana se expandan a una tasa compuesta anual del 7.12% hasta 2031.
- Por material, los sustratos plásticos representaron el 61.85% de los ingresos de 2025; los bioplásticos avanzan a una CAGR del 6.41%.
- Por nivel de transparencia, los formatos totalmente transparentes capturaron el 54.20 % de los envíos de 2025 y se prevé que aumenten a una CAGR del 6.49 %.
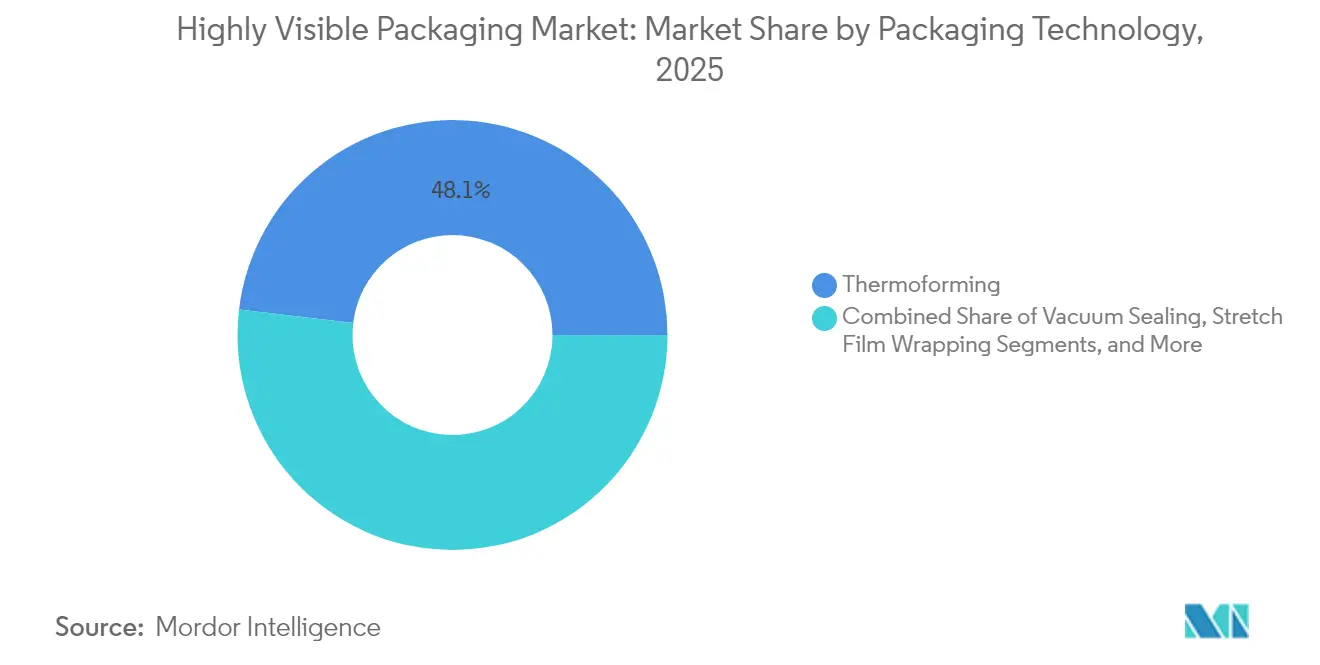
- Por tecnología, el termoformado representó el 48.10% de la producción de 2025, mientras que se proyecta que el conformado 3D y el sobremoldeo crecerán a una CAGR del 7.40%.
- Por usuario final, las aplicaciones de alimentos y bebidas impulsaron el 37.80 % de la demanda de 2025, aunque se proyecta que la atención médica registre una CAGR del 6.15 %.
- Por geografía, América del Norte generó el 39.95% de los ingresos de 2025, y se espera que la región Asia-Pacífico registre una CAGR del 7.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de soluciones de embalaje de alta visibilidad
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de embalajes a prueba de manipulaciones y antirrobo | + 1.2% | Global con foco en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Intensificación de la competencia en los estantes de los comercios minoristas por la diferenciación de marca | + 0.9% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Normativas estrictas sobre etiquetado y transparencia de productos | + 1.4% | Europa, América del Norte, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Integración de códigos QR inteligentes que permiten experiencias de realidad aumentada | + 0.7% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Adopción en servicios de suscripción directa al consumidor | + 0.6% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Logística inversa de economía circular que optimiza la velocidad de inspección | + 0.5% | Europa, América del Norte, piloto Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de embalajes a prueba de manipulaciones y antirrobo
Las pérdidas minoristas alcanzaron los 112 mil millones de dólares en 2024, y las cadenas respondieron implementando formatos que revelan claramente la interferencia a simple vista. [3] National Retail Federation, “Retail Security and Loss Prevention Survey 2024”, nrf.com Los blísteres farmacéuticos ahora utilizan sellos holográficos que se fracturan al abrirlos, cumpliendo con la Ley de Seguridad de la Cadena de Suministro de Medicamentos a partir de noviembre de 2024. Los minoristas de electrónica adoptaron envases tipo concha con soldaduras ultrasónicas que se delaminan durante la entrada forzada, lo que resultó en una reducción del 18 % en el fraude de garantía en los programas piloto de Best Buy y Target. Las bandejas de productos frescos con películas despegables cambiaron de color cuando se vieron comprometidas, reduciendo las reclamaciones por deterioro en un 22 % en las pruebas de Walmart. El conductor también sirve como escudo legal, lo que permite a las marcas demostrar diligencia durante los litigios de retirada de productos.
Intensificación de la competencia en los estantes de los comercios minoristas por la diferenciación de marca
Un estudio de Nielsen de 2024 reveló que los envases con ventana o transparentes aumentaron la conversión en un 14 % en comparación con las versiones opacas en 12 000 tiendas de Norteamérica. Servicios de suscripción, como HelloFresh, adoptaron bolsas transparentes, lo que redujo las llamadas de atención al cliente en un 27 % interanual. Las marcas de confitería cambiaron el papel de aluminio por el flow pack transparente, lo que resultó en un aumento del 9 % en las compras impulsivas en los mercados piloto de Mondelez. Las bolsas de alimento para mascotas con ventanas troqueladas permiten a los compradores medir el tamaño de las croquetas, lo que impulsó un crecimiento del volumen del 11 % en Mars Petcare. Amazon ahora premia los envases transparentes reciclables con un mejor posicionamiento en las búsquedas, lo que refuerza la importancia de la visibilidad en los lineales.
Normativas estrictas sobre etiquetado y transparencia de productos
El PPWR de la Unión Europea prohibirá los laminados multicapa no reciclables a partir de 2030, impulsando a los convertidores hacia soluciones transparentes de un solo material. El SB 54 de California impone tarifas elevadas a los productores de plástico de un solo uso, redirigiendo los presupuestos hacia envases transparentes reciclables. [4] Departamento de Reciclaje y Recuperación de Recursos de California, “Implementación del Proyecto de Ley del Senado 54”, calrecycle.ca.gov El rediseño de la información nutricional de EE. UU. favorece el etiquetado transparente de alto contraste que las películas transparentes están diseñadas para soportar de forma nativa. El GB 7718-2024 de China requiere etiquetas bilingües, que los envases con ventana permiten a un menor costo que la impresión de superficie completa. Las regulaciones convergen en torno al envasado verificable, haciendo de la transparencia un requisito de cumplimiento en lugar de una elección estética.
Integración de códigos QR inteligentes que permiten experiencias de realidad aumentada
Nestlé registró 3.2 millones de escaneos de bolsas transparentes con código QR en los seis meses posteriores a su lanzamiento, lo que incrementó las compras recurrentes en un 19 %. L'Oréal incorporó etiquetas de campo cercano en frascos transparentes, lo que mejoró la conversión en un 16 % en proyectos piloto europeos. Las farmacéuticas añadieron enlaces QR a los blísteres para recordatorios de dosis, en consonancia con los mandatos de las Estrategias de Evaluación y Mitigación de Riesgos. Coca-Cola adjuntó códigos QR a fundas retráctiles que generaron puntos de fidelidad, lo que resultó en un crecimiento del 8 % en el volumen de su gama de aguas premium. Las marcas destinan ahora hasta el 12 % de su presupuesto de envasado a estas funciones digitales, lo que impulsa la demanda de convertidores que puedan imprimir códigos variables sin opacar la transparencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de materiales y producción | -0.8% | Global con énfasis en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones ambientales sobre los plásticos y residuos de un solo uso | -0.6% | Europa, América del Norte, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Estándares de productos listos para la venta impulsados por los minoristas que limitan las formas personalizadas | -0.4% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Riesgos de falsificación en películas transparentes avanzadas | -0.3% | Asia-Pacífico, Medio Oriente y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de materiales y producción
La resina de tereftalato de polietileno promedió USD 1,220 por tonelada métrica en 2024, un 14 % más que en 2023, debido a la volatilidad del crudo y las interrupciones de las plantas de cracking en Asia. Las primas de los bioplásticos superaron en un 60 % las de las resinas convencionales, lo que limitó su adopción a categorías premium. Las herramientas para envases tipo clamshell complejos pueden superar los USD 150 000, lo que presiona a los convertidores que atienden a marcas de tiradas cortas. Los costos de energía para el sellado al vacío aumentaron un 22 % en la Unión Europea, lo que redujo los márgenes en 180 puntos básicos. El tereftalato de polietileno reciclado se comercializa con una prima de USD 200 debido a las brechas en la recolección, lo que aumenta la presión sobre los costos.
Preocupaciones ambientales sobre los plásticos y residuos de un solo uso
Los envases de un solo uso representaron el 36 % de los residuos plásticos mundiales en 2024, lo que provocó una mayor presión por parte de activistas y regulaciones más estrictas. Se espera que la Directiva sobre Plásticos de un Solo Uso amplíe su alcance a las cajas rígidas tipo clamshell de tereftalato de polietileno, que carecen de una vía de reciclaje. La contaminación por microplásticos superó las cinco partículas por gramo en muestras de mariscos, lo que acentuó la preocupación de los consumidores. Las tasas de responsabilidad extendida del productor ahora alcanzan los 0.15 USD por kilogramo para los envases transparentes no reciclables en algunas jurisdicciones, lo que aumenta los costos de conversión hasta en un 18 %. Dos tercios de los consumidores encuestados en 2024 prefirieron las ventanas de papel a las alternativas totalmente de plástico.
Análisis de segmento
Por tipo: El predominio de las ampollas enmascara el aumento repentino de las suscripciones a envases con ventana
Los blísteres representaron una participación del 28.05 % en el mercado de soluciones de envasado de alta visibilidad en 2025, lo que refleja su importancia para el cumplimiento normativo de medicamentos y la presentación electrónica. Se prevé que los formatos con ventana aumenten a una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, ya que los servicios de suscripción prefieren las bolsas ligeras que ofrecen seguridad a prueba de manipulaciones y deleitan a los consumidores al abrir el paquete. Los envases tipo clamshell siguen siendo la opción predilecta para productos electrónicos de alto valor, gracias a su resistencia a las caídas y su visibilidad, lo que redujo las tasas de devolución en un 13 % en las pruebas de Apple. El plástico retráctil persiste en los envíos a granel, donde el coste unitario supera el atractivo en el lineal, mientras que los envases de plástico transparente prolongan la frescura de los productos hasta cinco días, ahorrando un 19 % en el deterioro de frutos rojos para Driscoll's.
En alimentos premium para mascotas, snacks orgánicos y nutracéuticos, las ventanas troqueladas permiten a las marcas mostrar la textura sin comprometer la eficacia de la barrera. Las directrices revisadas para el envasado de juguetes en EE. UU. ahora aceptan cajas con ventana que cumplen con los criterios de visibilidad de la norma ASTM F963, lo que genera una oportunidad de 2.8 millones de dólares que antes estaba vetada para los cartones opacos. Los convertidores con precisión láser inferior a 0.5 milímetros están listos para alcanzar precios más altos en categorías que dependen en gran medida de la estética en los estantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: El impulso de los bioplásticos enfrenta las brechas en la certificación para el contacto con alimentos
Los plásticos convencionales representaron el 61.85 % de los ingresos de 2025, principalmente gracias a la transparencia, la resistencia de la barrera y los flujos de reciclaje consolidados del tereftalato de polietileno. Sin embargo, los bioplásticos avanzan a una tasa de crecimiento anual compuesta (TCAC) del 6.41 %, a medida que los compromisos de las marcas y la regulación europea pendiente impulsan opciones compostables o bajas en carbono. El ácido poliláctico obtuvo la autorización estadounidense para contacto con alimentos en aplicaciones ambientales en marzo de 2024, lo que abrió canales de panadería y confitería por valor de 4.1 millones de dólares. Las resinas de polihidroxialcanoato que se biodegradan en entornos marinos entraron en producción piloto en el complejo de Danimer Scientific en Kentucky.
Los envases con ventana de papel y cartón representaron el 18.30 % de los envíos en 2025 gracias a la percepción de sostenibilidad del consumidor y a la exigencia de los minoristas de formatos ligeros y reciclables. El vidrio se mantuvo como una opción de nicho con un 5.90 %, atractiva para cosméticos de alta gama que valoran la pureza. Los envases metálicos con tapas transparentes representaron el 4.10 %, destinados a productos de cuidado personal en aerosol, donde la visibilidad total es menos importante. Las ventanas de acetato de celulosa son muy similares en transparencia al tereftalato de polietileno y se compostan en 90 días; sin embargo, los retrasos en la obtención de la certificación EN 13432 retrasan el lanzamiento a gran escala hasta finales de 2025.
Por nivel de transparencia: Los formatos totalmente transparentes evitan las contradicciones en materia de falsificación
Los envases totalmente transparentes representaron el 54.20 % de los envíos de 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 6.49 %, ya que los minoristas priorizan la rápida comprobación de existencias y la prevención de robos. Los envases con ventana equilibran la eficacia de la barrera con la exhibición selectiva, con una cuota del 31.10 %, mientras que los envases opacos con recortes ocupan el 14.70 % restante, donde el contenido fotosensible o patentado requiere protección.
Los falsificadores explotan películas transparentes que carecen de características de seguridad ocultas, produciendo productos premium falsos a un 20% del precio original. Las empresas de cosméticos incorporan etiquetas de campo cercano en los frascos, lo que reduce los incidentes de falsificación en un 34% en Asia, mientras que las farmacéuticas graban con láser los números de serie vinculados a la cadena de bloques, cumpliendo así con los requisitos de verificación de la Ley de Seguridad de la Cadena de Suministro de Medicamentos. Los proveedores que combinan la autenticación con la claridad óptica tienen más posibilidades de triunfar en segmentos de alto margen, como el cuidado de la piel de lujo y los productos biológicos.
Por Packaging Technology: El conformado 3D rompe con el bloqueo del termoformado
El termoformado generó el 48.10 % del volumen de 2025, ya que su menor umbral de capital y su compatibilidad con el tereftalato de polietileno favorecen la producción en masa. El sellado al vacío representó el 25.70 % en las categorías de proteína fresca, donde el envasado en atmósfera modificada prolonga la vida útil. El film estirable aportó el 17.60 % para la estabilidad de los palés, basándose en la transparencia para verificar las cargas sin necesidad de retirarlas.
El conformado 3D y el sobremoldeo avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.40 %, creando geometrías complejas que integran nervaduras protectoras en carcasas transparentes. Los proveedores de automoción las utilizan para las cubiertas de los paneles de instrumentos, valoradas en 1.9 millones de dólares, mientras que las empresas de dispositivos médicos lanzan carcasas transparentes que cumplen con la norma ISO 13485 para salas blancas. El etiquetado en molde dentro de las piezas conformadas en 3D elimina los pasos de impresión secundarios y mejora la seguridad contra manipulaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: El cumplimiento normativo en el sector sanitario impulsa la innovación.
Los alimentos y bebidas representaron el 37.80 % de la demanda en 2025, gracias a que las marcas de productos frescos y comidas preparadas aprovecharon la transparencia para reducir las reclamaciones por deterioro. Se prevé que el sector salud registre una tasa de crecimiento anual compuesta (TCAC) del 6.15 %, a medida que los blísteres evolucionen para incluir zonas de paso para personas mayores que aún impiden el acceso a niños menores de 5 años. Los segmentos de manufactura representaron el 14.20 %, con contenedores transparentes que permiten auditorías puntuales en las plantas de producción.
El sector agrícola utilizó bandejas de propagación transparentes para mejorar la supervivencia de las plántulas en granjas de ambiente controlado, lo que resultó en una reducción del 11% en las pérdidas. El sector electrónico obtuvo un 11.80% gracias a las cajas antiestáticas para semiconductores que deben permanecer visibles durante los controles aduaneros. Los juguetes, la ferretería y la papelería completaron el resto, ya que las marcas vincularon la visibilidad con la prevención de pérdidas y la tranquilidad del consumidor.
Análisis geográfico
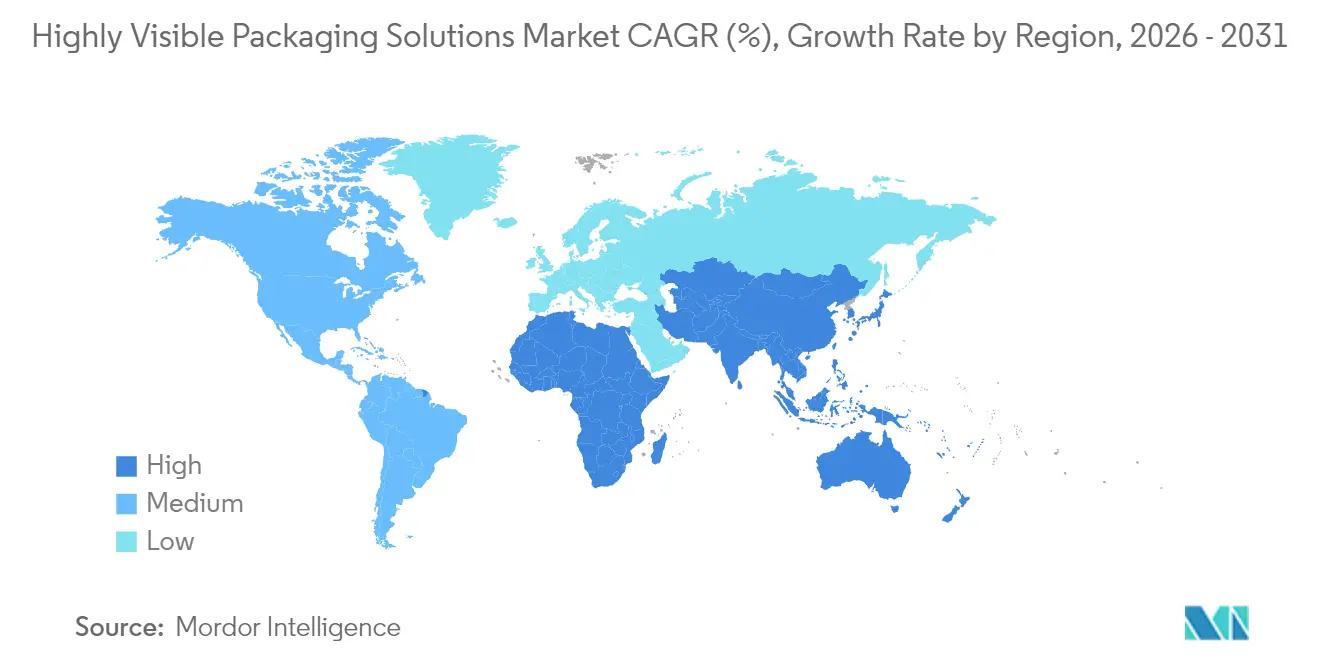
Norteamérica generó el 39.95 % de los ingresos de 2025, impulsados por la infraestructura consolidada de blísteres y la certificación de Amazon, que prioriza los envases transparentes y reciclables en los resultados de búsqueda. Se prevé que la plena aplicación de la DSCSA en noviembre de 2024 aumente la demanda de blísteres monodosis que permiten tanto la inspección visual como la serialización digital. Las tarifas de responsabilidad extendida del productor de Canadá, de 0.12 USD por kilogramo, para plásticos no reciclables, aceleraron la adopción de envases transparentes de un solo material. El ecosistema nearshore de México incrementó la producción para las marcas estadounidenses, expandiendo los envíos transfronterizos un 19 % en 2024.
Se proyecta que la región Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.55 % hasta 2031, impulsada por la modernización de la cadena de frío en China y el auge de la fabricación por contrato en India, que exige formatos transparentes con precinto de seguridad. La norma GB 7718-2024 de China exige etiquetas bilingües, un requisito que los envases con ventana pueden cumplir de forma rentable. India, que abastece el 40 % del mercado mundial de genéricos, está en transición de blísteres opacos a blísteres transparentes que cumplen con los estándares de exportación, lo que se traduce en un aumento del 27 % en las importaciones de película de tereftalato de polietileno en 2024. El envejecimiento demográfico en Japón incrementó la demanda de blísteres con aberturas táctiles más grandes, con un crecimiento del 14 % en 2024. Australia y Nueva Zelanda replicaron la responsabilidad extendida del productor europea, estimulando la demanda de envases transparentes reciclables certificados.
Europa contribuyó con el 28.40% de los ingresos de 2025, gracias a que el PPWR impulsa la adopción de monomateriales reciclables. La empresa alemana VerpackG impone tasas de hasta 0.15 USD por kilogramo a los no reciclables, lo que impulsa a los convertidores hacia el tereftalato de polietileno transparente y las ventanas de celulosa. El impuesto de 200 GBP por tonelada métrica a los envases de plástico del Reino Unido, aplicado con menos del 30% de contenido reciclado, impulsó la demanda de tereftalato de polietileno reciclado posconsumo. Francia prohibió los envases de plástico de un solo uso para productos agrícolas de menos de 1.5 kilogramos, lo que fomentó las ventanas de papel. Sudamérica, Oriente Medio y África, en conjunto, representaron el 12.05%, impulsados por la demanda farmacéutica de Brasil, el sector de servicios de alimentación de los Emiratos Árabes Unidos y el comercio minorista de productos electrónicos de Sudáfrica.
Panorama regulatorio
La presión regulatoria se está intensificando en torno a la reciclabilidad, el contenido reciclado y la seguridad química de los envases visibles en contacto con alimentos y en entornos sanitarios. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, elevando los estándares de cumplimiento en materia de etiquetado, requisitos de sostenibilidad y responsabilidad ampliada del productor para los envases comercializados en el mercado de la UE.
En Estados Unidos, la supervisión de la FDA sobre los materiales en contacto con alimentos requiere cada vez más datos, lo que afecta a las películas transparentes, las ventanas de cartón recubierto y las capas de barrera utilizadas en los envases visibles. Entre las medidas de la FDA previstas para 2025-2026 se incluyen la declaración de que las notificaciones de contacto con alimentos relacionadas con PFAS ya no son efectivas (enero de 2025) y la finalización de un proceso sistemático para la evaluación posterior a la comercialización de sustancias químicas en alimentos (mayo de 2026), lo que aumenta la necesidad de documentación y de vías de reformulación más rápidas cuando se reduce la prioridad de ciertas sustancias.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de resinas y materiales especiales (PET, PE, rPET, bioplásticos, papel recubierto o materiales para ventanas de cartón), extrusión de películas y láminas, conversión (termoformado, moldeo 3D y sobremoldeo, sellado al vacío y envoltura estirable), e impresión y datos variables utilizados para códigos QR y serialización. El empaquetado final para usuarios finales en los sectores de alimentos y bebidas, salud y bienes de consumo se realiza después de la calificación de materiales y las pruebas de conformidad, que actúan como un paso de control para estructuras en contacto con alimentos y blísteres para el cuidado de la salud que requieren claridad óptica y, al mismo tiempo, cumplen con los requisitos de barrera y evidencia de manipulación.
Las colaboraciones recientes demuestran cómo los proveedores están estrechando los vínculos entre materiales y adaptándose para abordar las exigencias de circularidad y rendimiento. En junio de 2026, Amcor colaboró con Kelpi para evaluar una tecnología de recubrimiento a base de algas marinas destinada a mejorar el rendimiento de barrera y la reciclabilidad en envases de fibra, reforzando así el papel de los recubrimientos especiales y las ventanas de papel en formatos visibles. Los socios de canal y los minoristas también definen las especificaciones mediante restricciones de disponibilidad en el punto de venta y proyectos piloto de reutilización, incluidos los modelos de recarga, que influyen en el diseño del envase, la selección de materiales y los requisitos de gestión de la logística inversa.
Panorama competitivo
El mercado de soluciones de envasado, altamente visible, muestra una concentración moderada. Los cinco principales proveedores, Amcor, Mondi, Sealed Air, Sonoco y Pactiv Evergreen, controlan alrededor del 35% de la capacidad global. Las multinacionales canalizan su inversión hacia la extrusión de tereftalato de polietileno reciclado posconsumo y la elaboración de compuestos de bioplásticos para cumplir con la responsabilidad extendida del productor, mientras que los convertidores regionales buscan marcas de venta directa al consumidor mediante precios mínimos bajos y prototipado rápido. Las bolsas compostables con ventana para snacks orgánicos y las carcasas transparentes moldeadas en 3D para dispositivos de diagnóstico siguen siendo nichos de mercado donde las grandes empresas tradicionales carecen de la agilidad necesaria para atender cuentas con ingresos anuales inferiores a 5 millones de dólares.
Empresas emergentes, como Footprint y Notpla, amplían soluciones de fibra moldeada y algas marinas que se biodegradan en seis semanas, con sobreprecios del 10 % o más para marcas centradas en la sostenibilidad. Las ventajas tecnológicas se profundizan a medida que Amcor patenta códigos QR variables grabados con láser, impresos a 200 metros por minuto sin opacidad, una técnica que las empresas más pequeñas no pueden igualar sin un capital de 3 millones de dólares. La certificación ISO 15378 y el cumplimiento de REACH eliminan las barreras de entrada, favoreciendo a los proveedores con sólidos equipos regulatorios.
Líderes de la industria de soluciones de embalaje de alta visibilidad
amcor plc
mondi plc
Compañía de Productos Sonoco
Corporación Rohrer
Bayer AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Pacific Avenue Capital Partners completó la adquisición de ESE World a Amcor, transfiriendo así un negocio de sistemas de contenedores para residuos y reciclaje a una nueva estructura de propiedad. Esta transacción permitió a Amcor optimizar su cartera de inversiones, manteniendo al mismo tiempo su enfoque en la infraestructura de circularidad que respalda la recolección y el manejo de materiales de embalaje en el ecosistema en general.
- Mayo de 2026: Closure Systems International adquirió dos de las plantas de moldeo por compresión de tapones para bebidas de Amcor en Norteamérica, ubicadas en Erie y Hattiesburg. Esta operación reconfigura la propiedad de la capacidad de producción de tapones para botellas y envases de gran visibilidad, al tiempo que permite a Amcor reequilibrar su estructura de fabricación y la asignación de capital.
- Octubre de 2024: Bayer lanzó en los Países Bajos, en colaboración con Liveo Research, un envase tipo blíster monomaterial a base de PET para la marca Aleve, eliminando el PVC y reduciendo la huella de carbono en un 38 %. Este lanzamiento demostró cómo los envases para productos sanitarios pueden mantener una alta visibilidad al tiempo que adoptan estructuras monomateriales alineadas con los objetivos de reciclabilidad.
Alcance del informe de mercado global de soluciones de embalaje de alta visibilidad
Un embalaje de alta visibilidad mejora la visibilidad del producto. Este tipo de embalaje mejora el reconocimiento de marca y ofrece comodidad a los consumidores, incluyendo seguridad y etiquetas claras en los alimentos.
El informe de mercado de soluciones de embalaje de alta visibilidad está segmentado por tipo (contenedor tipo clamshell, blíster, film retráctil, con ventana, envase de plástico, otros tipos), material (plástico, papel y cartón, vidrio, metal, bioplástico), nivel de transparencia (totalmente transparente, con ventana, opaco con recortes), tecnología de embalaje (termoformado, sellado al vacío, film estirable, conformado 3D y sobremoldeo), sector de consumo final (alimentación y bebidas, salud, manufactura, agricultura, electrónica y electrodomésticos, otros sectores de consumo final) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Embalaje Clamshell |
| Blister |
| Envoltura retráctil |
| Embalaje con ventana |
| Envases de envases de plástico |
| Otros tipos |
| Plástico |
| Papel y carton |
| Vidrio |
| Metal |
| bioplástico |
| Totalmente transparente |
| Windowed |
| Opaco con recortes |
| Termoformado |
| Sellado al Vacío |
| Envoltura de film estirable |
| Conformado 3D y sobremoldeo |
| Alimentos y Bebidas |
| Sector Sanitario |
| Manufactura |
| Agricultura |
| Electrodomésticos y Electrodomésticos |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Resto de Africa | ||
| Por Tipo | Embalaje Clamshell | ||
| Blister | |||
| Envoltura retráctil | |||
| Embalaje con ventana | |||
| Envases de envases de plástico | |||
| Otros tipos | |||
| Por material | Plástico | ||
| Papel y carton | |||
| Vidrio | |||
| Metal | |||
| bioplástico | |||
| Por nivel de transparencia | Totalmente transparente | ||
| Windowed | |||
| Opaco con recortes | |||
| Por tecnología de embalaje | Termoformado | ||
| Sellado al Vacío | |||
| Envoltura de film estirable | |||
| Conformado 3D y sobremoldeo | |||
| Por industria del usuario final | Alimentos y Bebidas | ||
| Sector Sanitario | |||
| Manufactura | |||
| Agricultura | |||
| Electrodomésticos y Electrodomésticos | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Kenia | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de soluciones de embalaje de gran visibilidad?
El mercado de soluciones de embalaje de gran visibilidad alcanzó los 40.64 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se pronostica que el mercado registrará una CAGR del 5.98 % entre 2026 y 2031.
¿Qué tipo de embalaje genera ingresos?
Los blísteres representaron el 28.05% de los ingresos en 2025.
¿Qué material está ganando terreno en términos de sostenibilidad?
Los bioplásticos como el ácido poliláctico y el polihidroxialcanoato están avanzando a una CAGR del 6.41 % durante el período 2026-2031.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 7.55 % hasta 2031.
¿Qué tecnología está revolucionando el termoformado tradicional?
El conformado 3D y el sobremoldeo están aumentando a una tasa de crecimiento anual compuesta (CAGR) del 7.40 % entre 2026 y 2031, lo que permite lograr formas intrincadas y claras.


