

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
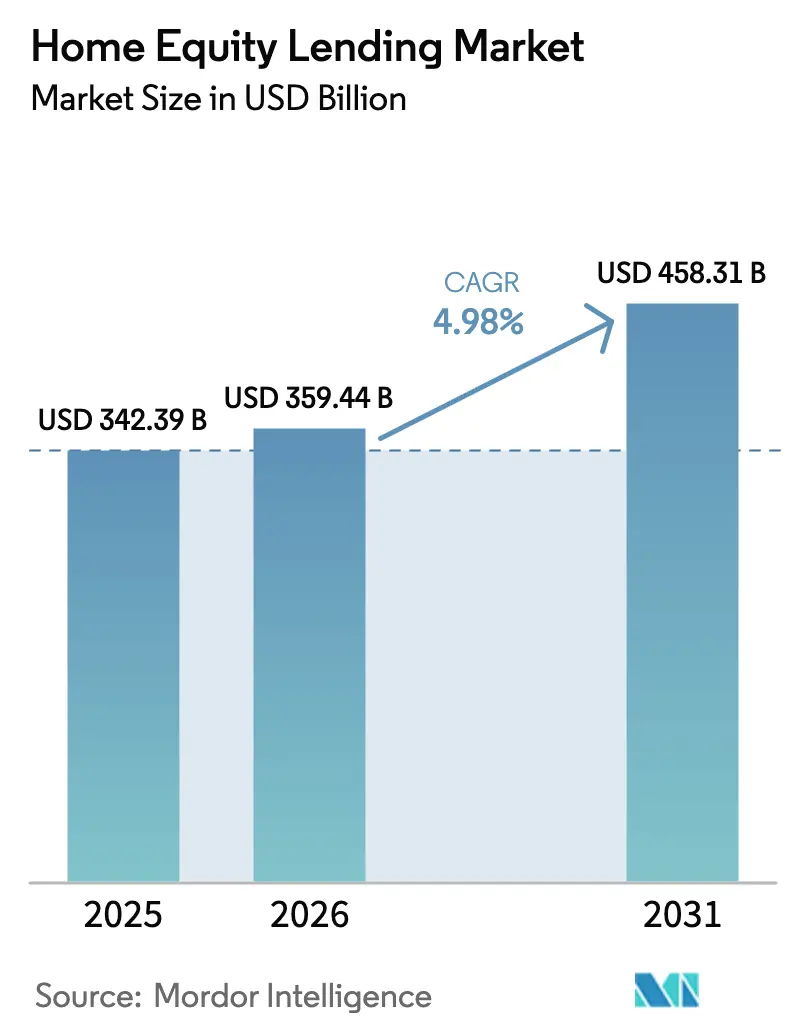
| Tamaño del mercado (2026) | USD 359.44 mil millones |
| Tamaño del mercado (2031) | USD 458.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
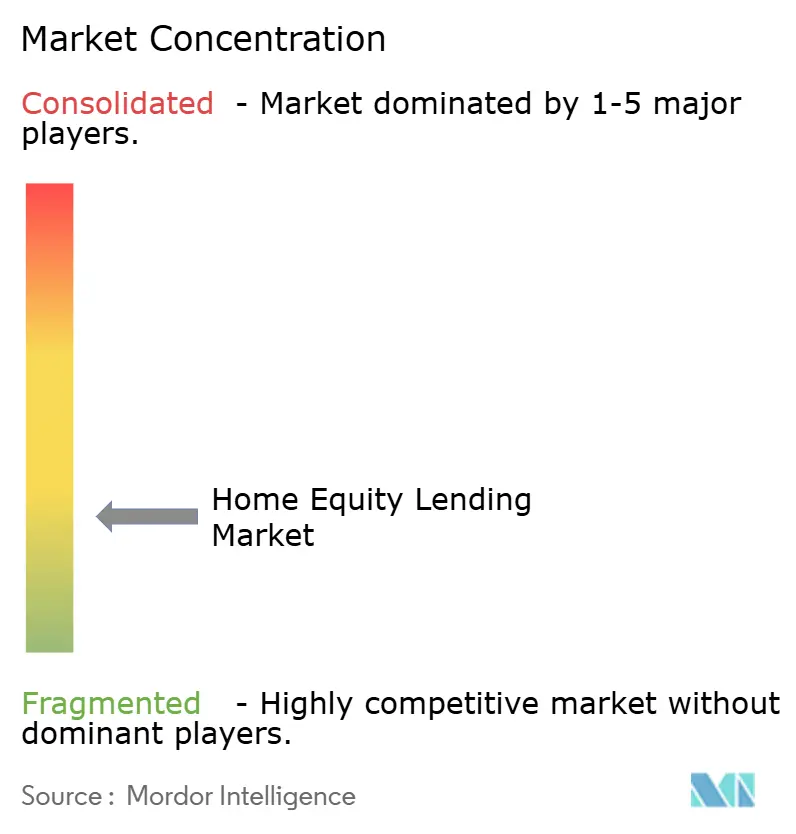
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de préstamos con garantía hipotecaria por Mordor Intelligence
El mercado global de préstamos con garantía hipotecaria alcanzó un valor de 342.39 millones de dólares en 2025 y se estima que crecerá desde los 359.44 millones de dólares en 2026 hasta los 458.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.98% durante el período de pronóstico (2026-2031). El elevado capital disponible, los bajos cupones de las hipotecas de primer rango y los costos de endeudamiento con ventajas fiscales mantienen la demanda sólida, incluso a medida que disminuye el refinanciamiento tradicional con retiro de efectivo. Los prestamistas están capitalizando el récord de 32 billones de dólares de capital de los propietarios de viviendas en EE. UU. mediante la implementación de líneas de crédito flexibles, estructuras de disposición híbridas y financiamiento combinado para renovaciones. América del Norte conserva la mayor parte de las originaciones, pero Asia-Pacífico está registrando la adopción más rápida a medida que China e India liberalizan las normas de crédito al consumo. En todas las regiones, los modelos de valoración automatizados (AVM) y la evaluación crediticia basada en inteligencia artificial reducen los costes de procesamiento en cientos de dólares por préstamo, lo que permite la competencia de precios incluso en un contexto de tipos de interés al alza.
Conclusiones clave del informe
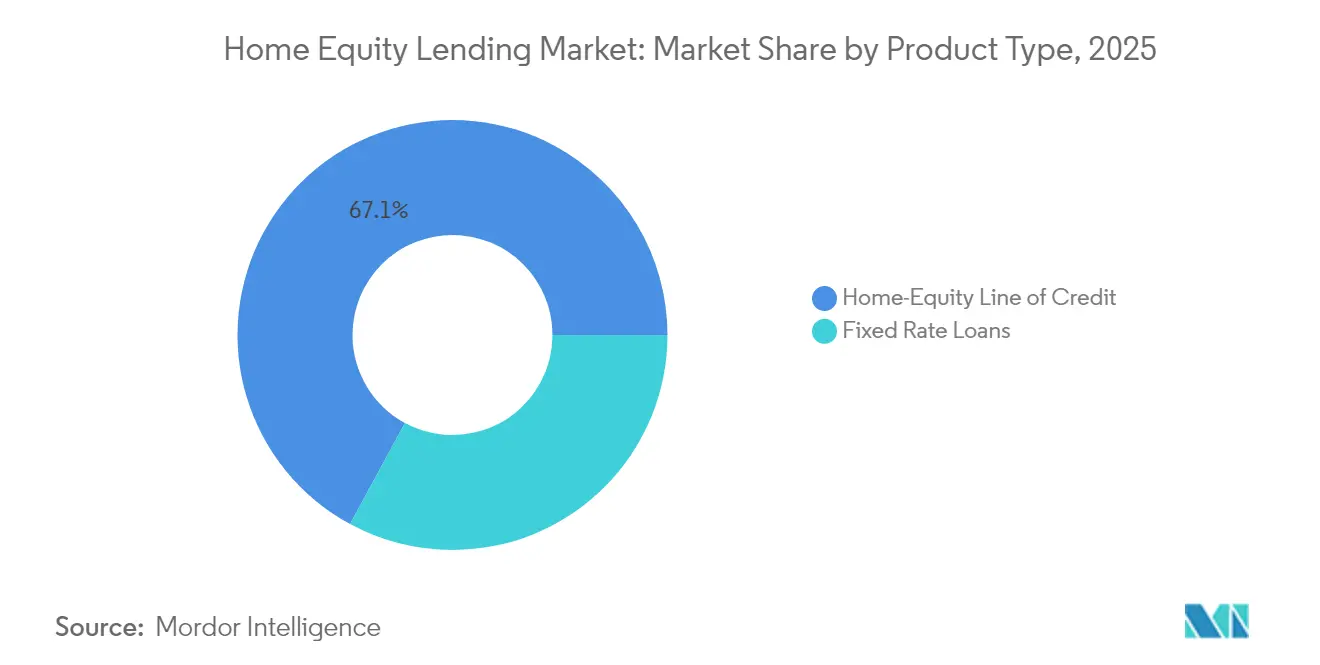
- Por tipo de producto, las líneas de crédito con garantía hipotecaria (HELOC) capturaron el 67.10 % del mercado de préstamos con garantía hipotecaria en 2025 y se prevé que crezcan a una CAGR del 6.08 % hasta 2031.
- Por proveedor, los bancos tenían el 58.05% de la participación de mercado de préstamos con garantía hipotecaria en 2025, mientras que los bancos no liderados por tecnología financiera registraron la perspectiva de CAGR más rápida del 8.34%.
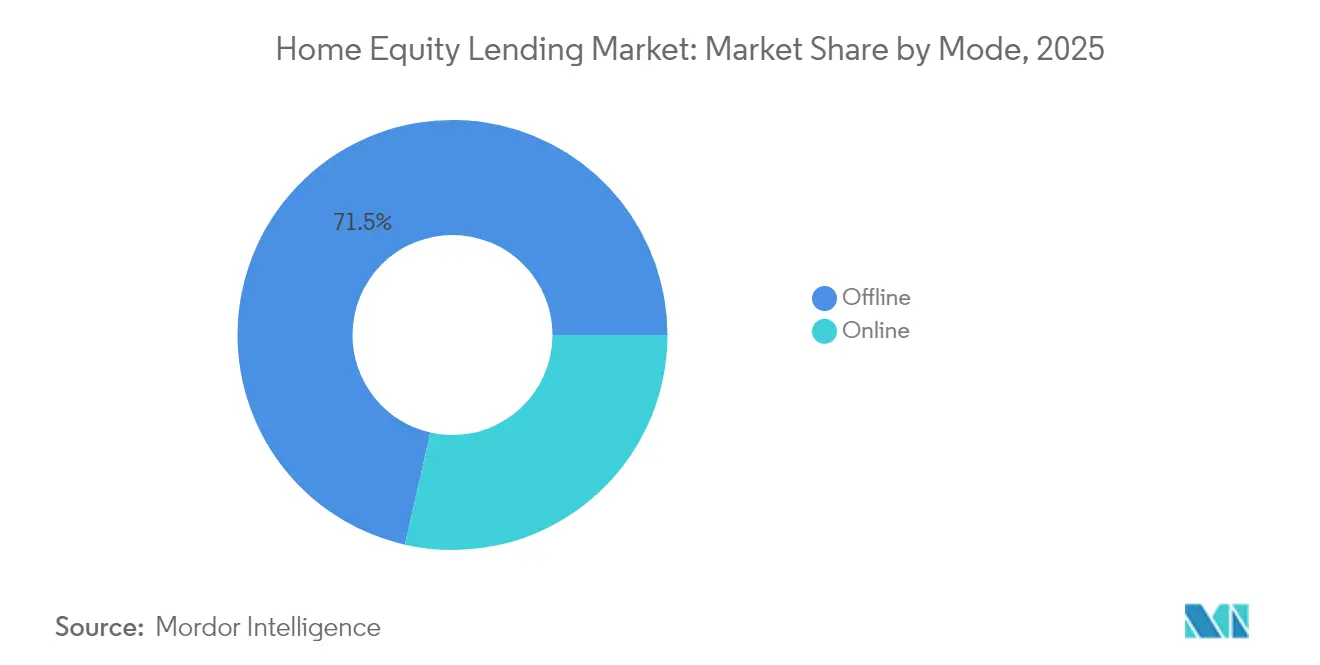
- Por modo, los canales fuera de línea mantuvieron una participación del 71.45 % del mercado de préstamos con garantía hipotecaria en 2025; las originaciones en línea están creciendo un 8.55 % anualmente a medida que la recopilación de documentos digitales se vuelve común.
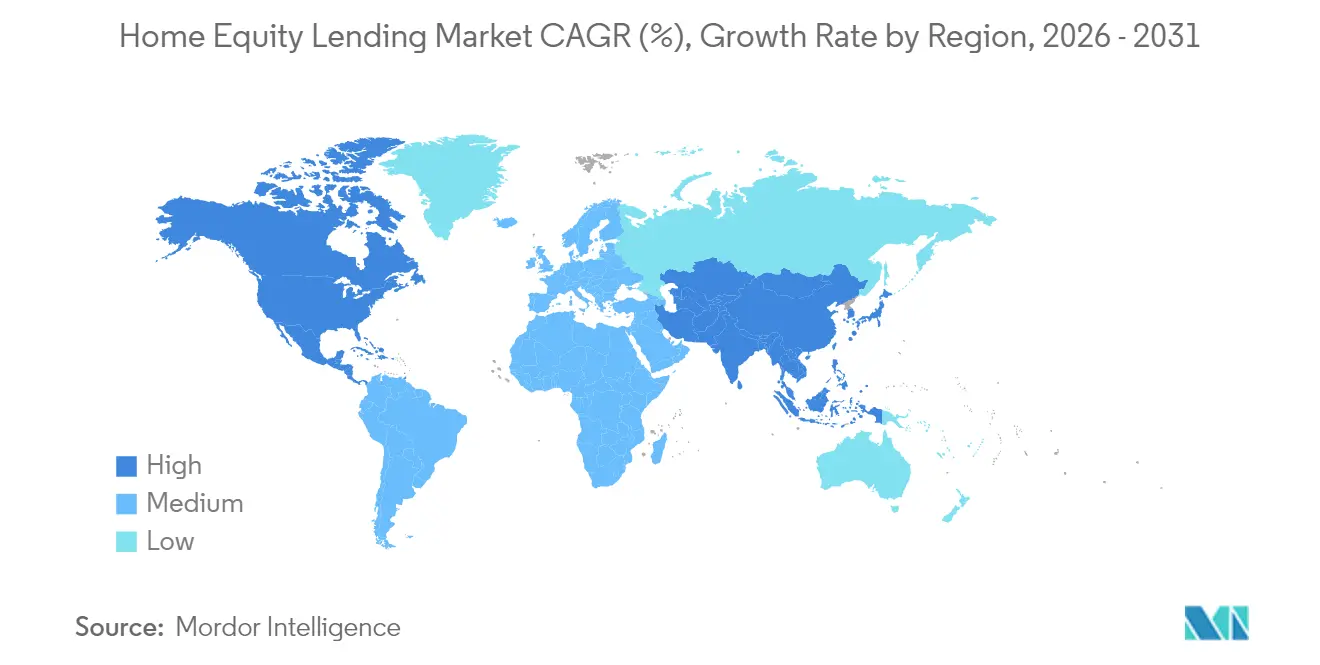
- Por geografía, América del Norte controló el 63.05% del mercado de préstamos sobre el valor líquido de la vivienda en 2025; se proyecta que Asia-Pacífico se ampliará a una CAGR del 6.68% hasta 2031, superando a todas las demás regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de préstamos con garantía hipotecaria
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento del valor de las viviendas amplía el capital disponible | + 1.2% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Las plataformas de préstamos digitales acortan los tiempos de aprobación | + 0.8% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Tratamiento fiscal favorable de los intereses hipotecarios | + 0.6% | América del Norte, mercados europeos selectos | Largo plazo (≥ 4 años) |
| Ofertas de capital inmobiliario integradas en superaplicaciones fintech | + 0.4% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Corto plazo (≤ 2 años) |
| Modelos de valoración automatizados que reducen costes | + 0.7% | Adopción temprana y global en América del Norte | Mediano plazo (2-4 años) |
| Auge de la renovación del parque de viviendas antiguas | + 0.5% | América del Norte y Europa, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento del valor de las viviendas amplía el capital disponible
El capital disponible promedio por propietario de vivienda en EE. UU. cerró 2024 en USD 203,000, un nivel que eleva significativamente los límites de las líneas de crédito sin superar el límite del 80% de la relación préstamo-valor. Las áreas metropolitanas secundarias, desde Boise hasta Raleigh, reflejan ahora las subidas de precios que antes se limitaban a los centros costeros, ampliando así la cartera de prestatarios potenciales. Dado que el riesgo de morosidad en las residencias principales se mantiene bajo, las entidades crediticias consideran el crédito respaldado por capital como un activo defensivo incluso en recesiones cíclicas. Las cooperativas de crédito aprovechan la proximidad con sus socios para mantener los saldos estables según la temporada, mientras que los administradores especializados agrupan los préstamos consolidados en titulizaciones de alta calidad para inversores ávidos de rentabilidad. Sin embargo, los picos de valoración regionales anticipan una suscripción más estricta en submercados sobrecalentados.
Las plataformas de préstamos digitales acortan los plazos de aprobación
Las fintechs líderes ahora financian una HELOC en menos de cinco días en comparación con el ciclo convencional de 45 a 60 días, principalmente a través del procesamiento directo y la notarización electrónica remota. Figure Technologies, por sí sola, superó los 12.5 millones de dólares en financiación al implementar una gestión de gravámenes basada en blockchain que reduce los gastos de cumplimiento. Los AVM aparecen en el 75 % de las transacciones, eliminando los cuellos de botella de los tasadores y permitiendo a los prestamistas cotizar ofertas el mismo día [1] “AVM Adoption Accelerates”, First American, firstam.com . Los bancos tradicionales están contraatacando con implementaciones omnicanal que migran los flujos de trabajo de las sucursales a núcleos nativos de la nube. Los reguladores están presionando para que se realicen auditorías de equidad algorítmica, lo que aumenta el costo pero también crea barreras de cumplimiento que favorecen a las plataformas escalables.
Tratamiento fiscal favorable de los intereses hipotecarios
En Estados Unidos, los intereses vinculados a los retiros de líneas de crédito con garantía hipotecaria (HELOC) para mejoras en el hogar siguen siendo deducibles, lo que reduce los costos reales de los préstamos hasta en 300 puntos básicos para los contribuyentes en el tramo superior de la escala. Concesiones similares en Canadá, el Reino Unido y los Países Bajos consolidan el crédito con garantía hipotecaria como una alternativa más económica a los préstamos personales sin garantía. Las campañas de marketing destacan los ahorros después de impuestos para los propietarios urbanos adinerados, un segmento que también tiende a pagar por adelantado rápidamente, lo que mejora el rendimiento crediticio. El riesgo político persiste; los cambios en la deducibilidad podrían moderar el gasto en renovaciones de alto costo, por lo que las entidades crediticias están planificando escenarios para la compresión de márgenes.
Ofertas de capital inmobiliario integradas en superaplicaciones fintech
Las ofertas de capital inmobiliario integradas en las superaplicaciones fintech se están convirtiendo en un potente motor para el mercado de préstamos con garantía hipotecaria al integrar la solicitud de préstamos sin problemas en las actividades financieras cotidianas de los usuarios. Las superaplicaciones asiáticas ahora muestran paneles de control de capital en tiempo real junto con pagos, corretaje y seguros, convirtiendo el valor inactivo de la vivienda en una opción de liquidez con un solo toque. La alianza de Valley Strong Credit Union con Figure integra un botón de extracción directamente en la interfaz de su aplicación, lo que impulsa la participación de los miembros. Los costos de adquisición se reducen cuando las ofertas se originan en un ecosistema existente, y los prestatarios más jóvenes se sienten más cómodos al aportar garantías digitalmente. Estas plataformas reducen la fricción, personalizan las ofertas según el comportamiento de las transacciones y permiten preaprobaciones instantáneas utilizando KYC integrado y datos crediticios. Sin embargo, las normas jurisdiccionales de protección al consumidor complican las implementaciones más allá de los mercados principales, lo que requiere niveles de cumplimiento a medida y asociaciones con entidades locales.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de las tasas de interés a corto plazo eleva las tasas APR de las líneas de crédito con garantía hipotecaria (HELOC) | -0.9% | Global, más pronunciado en América del Norte | Corto plazo (≤ 2 años) |
| El estancamiento del crecimiento salarial limita la capacidad de pago de la deuda | -0.6% | Mercados emergentes, repercusión en las economías desarrolladas | Mediano plazo (2-4 años) |
| Normas de privacidad de datos que limitan la suscripción de datos alternativos | -0.3% | Europa y América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Límites LTV más estrictos posteriores a la crisis que limitan la extracción de capital | -0.4% | Global, variando según la jurisdicción regulatoria | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de las tasas de interés a corto plazo eleva las tasas de porcentaje anual (APR) de las líneas de crédito con garantía hipotecaria (HELOC)
Las líneas de crédito hipotecarias vinculadas a la tasa preferencial superaron el 7.5 % a principios de 2025, lo que redujo los volúmenes de disposición, ya que los prestatarios sensibles a las tasas esperan una flexibilización monetaria [2] Brook Lea, “Las tasas de las líneas de crédito hipotecarias continúan aumentando”, National Mortgage News, nationalmortgagenews.com . El aumento del costo de los préstamos ha hecho que muchos consumidores duden en utilizar el capital de su vivienda, especialmente para gastos discrecionales o renovaciones no esenciales. Los préstamos de capital a tasa fija amortiguan algunas de las consecuencias, y los prestamistas están probando estructuras híbridas 5/1 que cambian a ajustables después de un período introductorio. Las cooperativas de crédito enfrentan volatilidad en las ganancias porque muchas mantienen líneas de crédito hipotecarias en el balance general con cupones variables. Este entorno de tasas también frena el apetito de los prestamistas por el marketing agresivo, ya que las tasas de interés anuales elevadas reducen la competitividad frente a las alternativas sin garantía y los productos BNPL impulsados por fintech.
El estancamiento del crecimiento salarial limita la capacidad de servicio de la deuda en los mercados emergentes
El estancamiento del crecimiento salarial limita la capacidad de pago de la deuda en los mercados emergentes, lo que representa una importante limitación para los préstamos con garantía hipotecaria. Los hogares de estos mercados se enfrentan a topes de deuda-ingresos, incluso mientras los precios de las propiedades se disparan, lo que reduce el potencial de originación en Brasil, México y partes del Sudeste Asiático. La volatilidad de los ingresos en la economía informal obliga a las entidades crediticias a adoptar el análisis del flujo de caja en lugar de la revisión de nóminas, pero los reguladores prudenciales suelen retrasar estas innovaciones, lo que prolonga los ciclos de aprobación. Como resultado, incluso los prestatarios solventes tienen dificultades para acceder a créditos con garantía hipotecaria bajo los modelos tradicionales de suscripción. Los ingresos ajustados a la inflación no han logrado seguir el ritmo del aumento de la carga de la deuda, lo que ha endurecido los indicadores de asequibilidad. Además, las entidades crediticias se mantienen cautelosas ante la incertidumbre macroeconómica, lo que limita aún más la innovación y el lanzamiento de productos en los segmentos de menores ingresos.
Análisis de segmento
Por tipo de producto: Las líneas de crédito con garantía hipotecaria (HELOC) dominan gracias a su flexibilidad
Las líneas de crédito con garantía hipotecaria (HELOC) representaron el 67.10 % del mercado de préstamos con garantía hipotecaria en 2025, una ventaja que se espera que aumente a medida que el segmento avance a una tasa de crecimiento anual compuesta (TCAC) del 6.08 % hasta 2031. Los préstamos a tasa fija ocupan un nicho defensivo entre los prestatarios que buscan seguridad en los pagos para proyectos de renovación o consolidación de deudas. Se prevé que el tamaño del mercado de préstamos con garantía hipotecaria atribuido a las HELOC alcance los 311.6 2031 millones de dólares para 68.00, lo que equivale al 2024 % del total de originaciones. Las cooperativas de crédito informaron que, en noviembre de 1.4, los saldos de los préstamos con garantía hipotecaria a plazo fijo aumentaron un 2.6 % y las hipotecas a tasa ajustable un XNUMX %, lo que subraya el interés continuo.
Las entidades crediticias están experimentando con productos combinados que bloquean un tramo inicial con plazos fijos, dejando una línea de crédito revolvente abierta para futuras disposiciones. El marketing destaca las opciones de pago solo de intereses que facilitan el flujo de caja de los hogares durante las fases de renovación. Las cartas regulatorias de la NCUA de finales de 2024 recomiendan pruebas de estrés por impacto de pago más rigurosas, lo que ha impulsado a los gestores de cartera a aumentar las superposiciones de FICO y CLTV para los prestatarios con alto endeudamiento. No obstante, el impulso competitivo favorece a las líneas de crédito con garantía hipotecaria (HELOC) porque su característica de anticipo flexible se adapta mejor a las necesidades de financiación puntuales actuales (matrícula, instalaciones solares y gastos médicos) que las alternativas de pago único.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proveedor: Los bancos lideran mientras las fintechs aceleran
Los bancos dominaban el 58.05 % de la cuota de mercado en 2025, pero las entidades hipotecarias independientes ampliaron su presencia en el segmento de préstamos de bajo importe, aumentando al 53 % de los préstamos inferiores a 100,000 50 USD desde el 15 % dos años antes, mientras que los grandes bancos se redujeron a tan solo el 8.34 %. Este cambio indica una creciente preferencia de los prestatarios por una suscripción más rápida y flexible, que suelen ofrecer las entidades no bancarias. Las fintech están aprovechando los núcleos nativos de la nube para registrar una tasa de crecimiento anual compuesta (TCAC) del 2031 % hasta XNUMX, lo que acerca su cuota combinada a una cuarta parte del mercado. Aprovechan la verificación de ingresos en tiempo real, las interfaces orientadas a dispositivos móviles y la analítica integrada para agilizar las aprobaciones. El sector de los préstamos con garantía hipotecaria se beneficia cuando los bancos regulados se apropian de las plataformas fintech mediante asociaciones de marca blanca, lo que permite un coste de capital financiado con depósitos con paridad de velocidad inicial. Estas alianzas permiten a los actores tradicionales mantenerse competitivos sin tener que reestructurar los sistemas centrales, mientras que las fintech obtienen cobertura regulatoria y acceso a liquidez a través de sus estatutos bancarios.
La economía de cartera difiere marcadamente: los depositarios suelen mantener el servicio para profundizar la primacía del cliente, creando oportunidades de venta cruzada a largo plazo en productos hipotecarios, de depósito y de inversión. Este modelo centrado en las relaciones ayuda a los bancos a mantener bases de financiación más sólidas y la fidelización de los clientes. En cambio, las entidades no bancarias suelen monetizar mediante ventas masivas a plazo o titulización, priorizando la liquidez y la rotación de activos. Un estudio de la FDIC destaca deficiencias en la supervisión sistémica en el segmento no bancario, señalando las líneas de depósito con respaldo de liquidez como un posible vector de contagio durante la restricción crediticia. Estas exposiciones pueden intensificar la presión sobre la financiación si se disparan los tipos de interés o disminuye el interés de los inversores. Mientras tanto, los bancos comunitarios se agrupan en torno a la venta cruzada en sucursales, combinando líneas de crédito con garantía hipotecaria (HELOC) con cuentas corrientes de alto rendimiento y gestión patrimonial para mantener el papel de origen local. Su fortaleza reside en el servicio personalizado y el conocimiento geográfico, aunque la adopción digital sigue siendo desigual en este segmento.
Por modo: la transformación digital se acelera
Las transacciones presenciales representaron el 71.45 % de la cuota de mercado en 2025, lo que refleja la complejidad de los documentos, la cautela de los prestatarios y los flujos de trabajo regulatorios tradicionales. Muchas transacciones aún requieren certificación notarial, tasaciones presenciales o declaraciones en papel, lo que ralentiza la migración digital completa. Sin embargo, las plataformas de cierre rápido están expandiendo su volumen a un ritmo anual del 8.55 %, impulsadas por los avances en el cumplimiento de la firma electrónica, la verificación remota de identidad y el interés de los prestamistas por la eficiencia operativa. Los prestatarios de 35 años o menos inician el 62 % de las solicitudes digitalmente, lo que refleja su comodidad digital y su preferencia por la rapidez, mientras que el grupo de mayores de 55 años sigue siendo mayoritario en las sucursales debido a la confianza, la familiaridad o el acceso digital limitado. Esta división demográfica está impulsando a los prestamistas a adoptar estrategias segmentadas, con experiencias de usuario personalizadas para cada grupo de edad y tipo de propiedad.
Los proveedores de plataformas están integrando la analítica en el flujo de trabajo. El portal HomeEQ de Arc Home permite a los agentes mantener la relación de servicio a la vez que automatiza las verificaciones y la gestión de gravámenes, lo que permite una entrega más rápida sin comprometer la calidad del préstamo. Estas plataformas también permiten a los prestamistas detectar inconsistencias en la documentación en tiempo real, lo que reduce la necesidad de repetir el trabajo y mejora la preparación para el cumplimiento normativo. Persisten las fricciones de cumplimiento en torno a las normas de "conozca a su cliente" que exigen la confirmación de identidad en persona por encima de ciertos umbrales de giro, especialmente en jurisdicciones con regulaciones antifraude más estrictas. Esto añade fricción operativa, sobre todo para líneas de crédito con garantía hipotecaria (HELOC) de alto valor o estructuras de propiedad multipartita. Por lo tanto, los prestamistas ganadores adoptan la orquestación omnicanal: un prestatario puede comenzar en línea, cargar los documentos de ingresos a través de un teléfono inteligente, pero finalizar el cierre en una oficina de títulos para cumplir con la ley de notarización. Este modelo combinado equilibra la velocidad digital con la seguridad regulatoria, lo que permite la escalabilidad sin sacrificar los controles de riesgo ni la confianza del prestatario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de préstamos con garantía hipotecaria en Norteamérica
El 63.05% de la propiedad de Norteamérica en 2025 se debe a leyes de gravámenes codificadas, deducción fiscal y a que los propietarios de viviendas poseen un patrimonio neto total de 32 billones de dólares. El nicho de las hipotecas inversas en Canadá crece a un ritmo de dos dígitos, ya que los propietarios mayores monetizan el valor sin vender, con saldos que superan los 7 millones de dólares canadienses (5.5 millones de dólares estadounidenses) para 2025. La consolidación está transformando la economía de escala: Rocket Companies ahora gestiona 1 de cada 6 hipotecas en EE. UU. tras absorber a Mr. Cooper en una operación íntegramente en acciones por 9.4 millones de dólares.
Mercado de préstamos con garantía hipotecaria en la región Asia-Pacífico
Asia-Pacífico es el bloque de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.68 %, impulsada por la flexibilización regulatoria en China, que eliminó los límites para préstamos individuales y extendió los plazos a siete años, y en India, cuyo fondo de financiación para vivienda se prevé que aumente significativamente en cinco años. Los principales bancos urbanos de Japón están implementando líneas de crédito con garantía hipotecaria (HELOC) denominadas en yenes y vinculadas a la Tasa Interbancaria de Oferta de Tokio, lo que permite a los hogares acceder a considerables ganancias no realizadas derivadas de décadas de apreciación urbana. Sin embargo, la desaceleración del crecimiento salarial modera la expansión del apalancamiento, lo que impulsa a las entidades crediticias a implementar estructuras piloto de participación en los ingresos que sincronizan el reembolso con los ingresos.
Mercado de préstamos con garantía hipotecaria en EMEA y Sudamérica
Europa, Sudamérica, Oriente Medio y África representan una cuota de mercado relativamente limitada, pero ofrecen una importante diversificación de cartera. El crecimiento hipotecario en la eurozona se desplomó a su mínimo histórico en 2024, debido al endurecimiento de las políticas del BCE, aunque las consultoras prevén un repunte en 2025 una vez que se estabilicen los tipos de interés. La ratio hipotecaria/PIB de Brasil aumentó del 1.5 % en 2003 a casi el 10 % en 2018, pero se está estabilizando a medida que los ingresos reales se estabilizan y se fortalecen las normas de suscripción. Los mercados del Consejo de Cooperación del Golfo están probando proyectos piloto de liberación de capital vinculados a estructuras que cumplen con la sharia, y el Banco Islámico de Dubái está implementando una línea de crédito de renovación basada en la murabaha.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los préstamos con garantía hipotecaria operan dentro del marco de las normas de divulgación de información crediticia al consumidor y de préstamos justos. En Estados Unidos, el marco de la Ley de Veracidad en los Préstamos se implementa a través de la Regulación Z (12 CFR Parte 1026) para los planes de préstamos con garantía hipotecaria de plazo abierto, incluyendo las divulgaciones periódicas y de cambios en los términos. La supervisión y el cumplimiento se comparten entre la Oficina de Protección Financiera del Consumidor (CFPB) para la protección del consumidor y las agencias bancarias federales (Reserva Federal, FDIC y OCC) para las expectativas de seguridad y solidez, incluyendo la guía interinstitucional de gestión del riesgo crediticio para las carteras de préstamos con garantía hipotecaria y la gobernanza, como las políticas de préstamos revisadas por el consejo de administración.
El escrutinio regulatorio también se está intensificando en torno a la calidad de los datos y el diseño de los productos. Las obligaciones de presentación de informes sobre HELOC bajo la HMDA aumentan la carga operativa para las instituciones de mayor volumen que cumplen con los umbrales de presentación de informes de líneas de crédito abiertas, lo que incrementa la necesidad de controles de datos de originación de préstamos y registros de auditoría más rigurosos. Al mismo tiempo, la CFPB ha aumentado la supervisión de los contratos de capital hipotecario (incluidas las estructuras de capital compartido o similares) y ha reiterado que las protecciones para préstamos hipotecarios pueden aplicarse según el diseño del producto, lo que impulsa a los prestamistas y las fintechs a actualizar las divulgaciones, la gestión de quejas y la supervisión de terceros a medida que la innovación se expande más allá de las HELOC tradicionales con garantía de segundo rango.
Análisis de la cadena de valor
La cadena de valor comienza con la captación de prestatarios, mediante sucursales bancarias, intermediarios, plataformas digitales y ofertas integradas en las aplicaciones de los prestamistas o socios. A continuación, se lleva a cabo la evaluación crediticia y de garantías, basándose en agencias de crédito, verificación de ingresos y empleo, y valoración de propiedades que utiliza cada vez más sistemas de valoración automatizada (AVM) para reducir las dificultades en la tasación. El registro de títulos, gravámenes y el cierre se gestionan a través de proveedores de servicios de títulos y liquidación, con notarios (incluida la notarización remota en línea cuando esté permitida), además de plataformas de generación de documentos y firma electrónica. Tras la originación, la administración y la gestión de desembolsos se convierten en elementos centrales para la utilización de la línea de crédito hipotecaria, el procesamiento de pagos y el mantenimiento de la línea de crédito.
La financiación y la transferencia de riesgos se gestionan en la fase final. Las entidades depositarias suelen mantener los préstamos en su balance, mientras que las entidades no bancarias recurren a líneas de crédito, ventas de préstamos completos y titulización, lo que convierte el acceso a los mercados de capitales en una limitación clave del flujo de operaciones cuando los diferenciales se amplían. La actividad reciente refleja un papel cada vez mayor del uso de garantías hipotecarias en el mercado secundario y modelos operativos más híbridos, incluyendo bancos que utilizan plataformas fintech con marca blanca y activos originados por fintech que se empaquetan para inversores. Los cuellos de botella tienden a concentrarse en la perfección de las garantías, los plazos de tramitación de títulos y la integración necesaria entre los sistemas de valoración, cierre y administración para reducir los tiempos de ciclo.
Panorama competitivo
El mercado presenta una concentración moderada. Los principales proveedores de servicios de EE. UU. controlan una cuota considerable del mercado, pero más de 250 originadores compiten por nichos regionales y de producto. La adquisición de Mr. Cooper por parte de Rocket añadió 663 2.1 millones de dólares en derechos de servicio, elevando su cartera a 68 billones de dólares. Wells Fargo mantiene acciones mediante la venta cruzada a sus 47 millones de clientes minoristas, lo que revela un aumento del 4 % en los ingresos netos del cuarto trimestre de 2024, en medio de un cambio hacia la originación basada en las relaciones. Figure Technologies se convirtió en la mayor fuente no bancaria de líneas de crédito con garantía hipotecaria (HELOC) del país, con un total de 12.5 50 millones de dólares financiados con un coste de cumplimiento inferior a XNUMX puntos básicos.
Los arquetipos estratégicos se bifurcan entre agregadores de escala y disruptores tecnológicos. Los consolidadores se centran en la flotación de servicios, financiando adquisiciones mediante acciones, a la vez que impulsan sinergias de TI que eliminan las plataformas duplicadas. Los disruptores se apoyan en la toma de decisiones crediticias instantánea, el registro de gravámenes en blockchain y la integración de referencias en portales inmobiliarios. La guía de la CFPB de enero de 2025 sobre contratos de capital obliga a todos los actores a actualizar la información, lo que posiblemente beneficia a las empresas establecidas con un sólido historial de cumplimiento normativo frente a las startups con poco personal.
Sigue habiendo margen de maniobra en los préstamos de bajo saldo desatendidos, donde la economía unitaria favorece a los independientes ágiles. Las instituciones comunitarias implementan modelos de asesoría de alto nivel que generan fidelidad entre productos. Las fintech, en cambio, están realizando pruebas beta de titulizaciones sintéticas de líneas de crédito con garantía hipotecaria (HELOC) para reciclar el capital con mayor rapidez, una medida que podría aumentar la profundidad del mercado secundario y atraer la atención regulatoria.
Líderes de la industria de préstamos con garantía hipotecaria
Bank of America Corporation
Banco de Estados Unidos
Servicios financieros de PNC
Truist Financial Corp.
Figura Technologies Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Bank of America informó que originó préstamos con garantía hipotecaria por USD 2.899 millones en el segundo trimestre de 2026, lo que suma un total de USD 5.361 millones en el primer semestre del año. La información sobre el volumen de operaciones refleja el continuo compromiso con los préstamos con garantía subordinada como alternativa a la refinanciación con retiro de efectivo, al tiempo que subraya la necesidad de gestionar los márgenes y el desempeño crediticio en un entorno de tasas de interés más altas.
- Junio de 2025: Figure Technology Solutions completó una titulización de USD 355 millones (FIGRE 2025-HE3) e informó que S&P Global Ratings calificó las seis clases de bonos. Esta transacción pone de manifiesto cómo la ejecución en los mercados de capitales respalda el crecimiento de los activos de renta fija y proporciona puntos de referencia para los inversores que evalúan los procesos de garantía y administración basados en tecnología.
- Octubre de 2024: Figure lanzó una plataforma nacional de líneas de crédito hipotecarias combinadas (piggyback HELOC) dirigida a compradores de vivienda y propietarios que buscan evitar tasas de interés más altas para sus préstamos hipotecarios de primer rango. El lanzamiento intensificó la competencia en las ofertas de préstamos hipotecarios de segundo rango, tanto integradas como en el punto de venta, al combinar la rapidez en la originación con un producto estandarizado que se puede distribuir a través de socios.
Alcance del informe sobre el mercado global de préstamos con garantía hipotecaria
Los préstamos sobre el valor líquido de la vivienda son un tipo de préstamo que permite al propietario pedir prestado sobre el valor líquido de su vivienda. El monto del préstamo se proporciona sobre la base de la diferencia entre el valor de mercado actual de la vivienda y el saldo de la hipoteca adeudado.
El mercado de préstamos con garantía hipotecaria está segmentado por tipos, proveedores de servicios y región. Por tipo, el mercado se segmenta en préstamos a tasa fija y líneas de crédito con garantía hipotecaria. Por proveedores de servicios, el mercado se segmenta en bancos, en línea, cooperativas de crédito y otros. Por regiones, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia Pacífico, Medio Oriente y África. El informe ofrece tamaños de mercado y pronósticos para el mercado de préstamos con garantía hipotecaria en valor (USD) para todos los segmentos anteriores.
Por tipo de producto
| Préstamos a tasa fija |
| Línea De Crédito Con Garantía Hipotecaria |
Por proveedor
| Bancos |
| Las cooperativas de crédito |
| Instituciones Financieras No Bancarias |
| Otros (Fintech, Brokers, etc.) |
Por modo
| Online |
| Sin publicar |
Por región
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Benelux (Bélgica, Países Bajos y Luxemburgo) | |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Préstamos a tasa fija | |
| Línea De Crédito Con Garantía Hipotecaria | ||
| Por proveedor | Bancos | |
| Las cooperativas de crédito | ||
| Instituciones Financieras No Bancarias | ||
| Otros (Fintech, Brokers, etc.) | ||
| Por modo | Online | |
| Sin publicar | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Benelux (Bélgica, Países Bajos y Luxemburgo) | ||
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de préstamos con garantía hipotecaria?
El tamaño del mercado de préstamos con garantía hipotecaria fue de USD 359.44 mil millones en 2026 y se proyecta que aumentará a USD 458.31 mil millones para 2031.
¿Qué tan rápido está creciendo el mercado de préstamos con garantía hipotecaria?
El mercado se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 4.98 % entre 2026 y 2031, impulsado por un patrimonio récord de propietarios de viviendas y eficiencias de suscripción digital.
¿Qué segmento de productos domina el mercado de préstamos con garantía hipotecaria?
Las líneas de crédito con garantía hipotecaria (HELOC) dominan con una participación del 67.10 % en 2025 y una tasa compuesta anual esperada del 6.08 % hasta 2031.
¿Qué región muestra el crecimiento más rápido en préstamos sobre el valor líquido de la vivienda?
Asia-Pacífico lidera con una perspectiva de CAGR del 6.68%, apuntalada por la liberalización regulatoria y una clase media en crecimiento.


