

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 145.29 mil millones |
| Tamaño del mercado (2031) | USD 197.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de textiles para el hogar por Mordor Intelligence
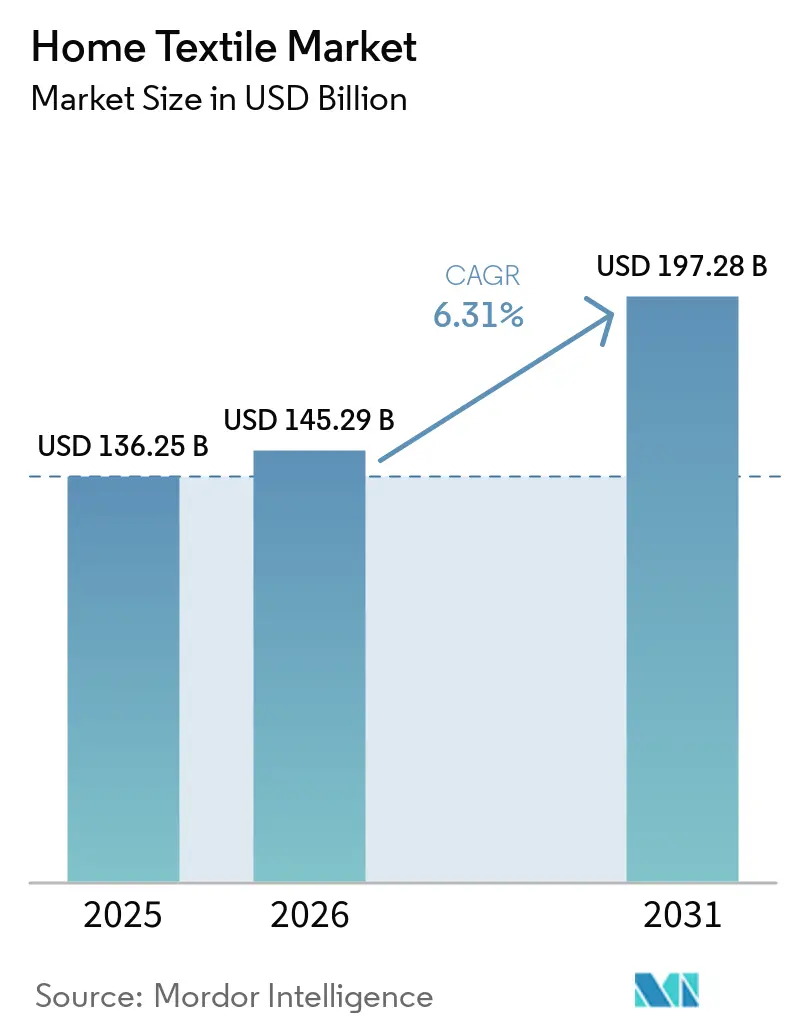
El tamaño del mercado global de textiles para el hogar se situó en 145.290 millones de dólares en 2026, frente a los 136.250 millones de dólares de 2025, y se proyecta que alcance los 197.280 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.31 %. El crecimiento se sustenta en la transición constante hacia ropa de cama de alto rendimiento que gestiona la humedad, la temperatura y los alérgenos, así como en el creciente interés de los consumidores por fibras naturales y especiales con credenciales de sostenibilidad creíbles. Las marcas de venta directa al consumidor continúan rediseñando las cadenas de suministro tradicionales mediante la integración vertical, la deslocalización y la presencia minorista selectiva para mejorar la velocidad y el control de la comercialización. Asia-Pacífico dominó en 2025 y lidera la expansión regional, impulsada por el crecimiento de la clase media, la inversión en parques textiles a gran escala y la expansión de las redes minoristas omnicanal que mejoran la accesibilidad en ciudades de segundo y tercer nivel. Las señales regulatorias en la Unión Europea en torno a la responsabilidad ampliada del productor y los pasaportes digitales de productos están impulsando la adopción más temprana de software de trazabilidad y diseño ecológico, lo que impulsa a los fabricantes a equilibrar el cumplimiento con el posicionamiento de productos premium.
Conclusiones clave del informe
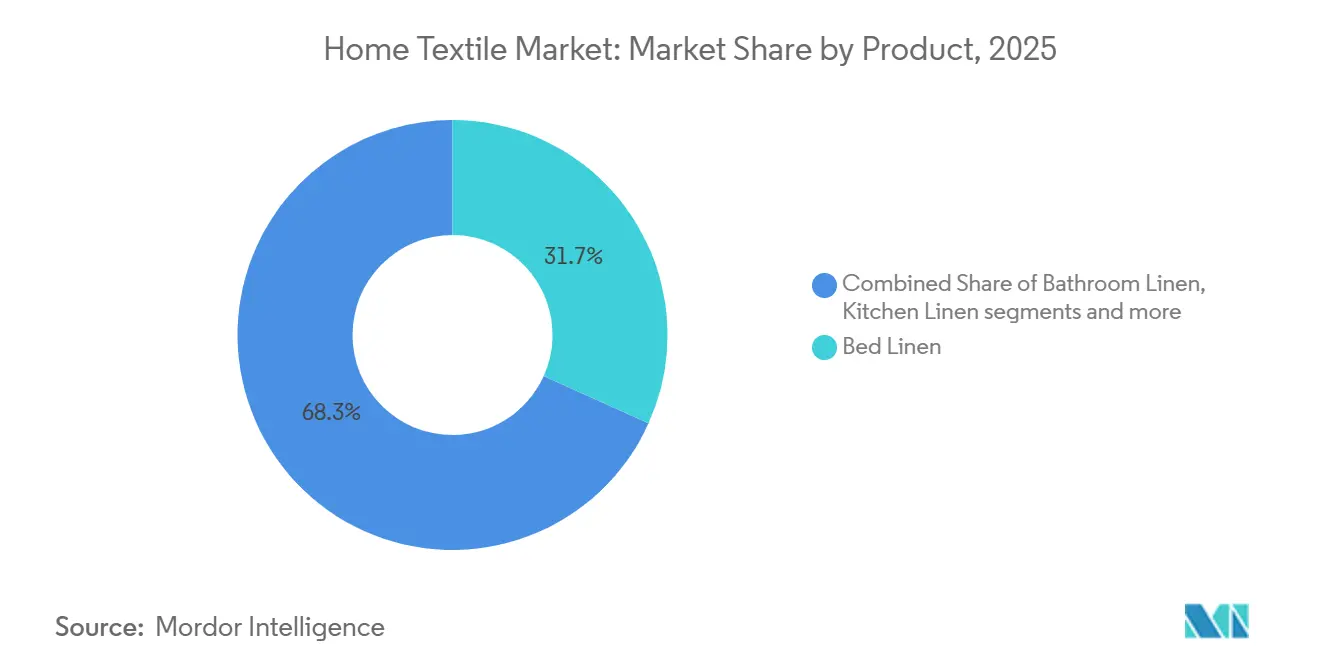
- Por producto, la ropa de cama lideró con una participación de ingresos del 31.74 % en 2025, y se prevé que la ropa de baño se expanda a una CAGR del 7.92 % hasta 2031.
- Por material, el algodón tuvo una participación del 57.12% en 2025, mientras que se proyecta que el lino crezca a una CAGR del 7.42% hasta 2031.
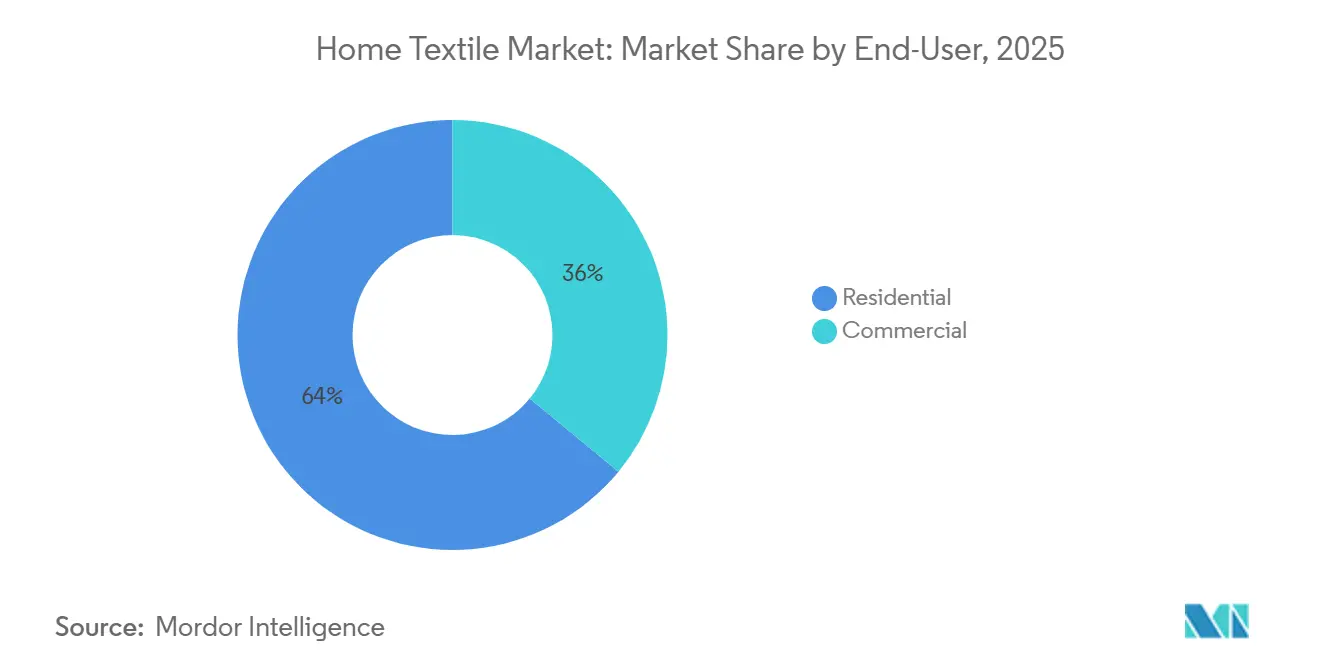
- Por usuario final, el sector residencial representó el 64.03% del volumen en 2025 y se prevé que crezca a una CAGR del 6.12% hasta 2031.
- Por canal de distribución, las tiendas especializadas tuvieron una participación del 43.88% en 2025, y se proyecta que los canales en línea crezcan a una CAGR del 8.45% hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 45.08% en 2025 y se espera que se expanda a una CAGR del 8.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de textiles para el hogar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de ropa de cama de alto rendimiento y bienestar para el sueño (refrescante, hipoalergénica y antimicrobiana) | + 0.8% | Global, concentrado en América del Norte, Europa Occidental y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Premiumización a través de fibras naturales y mezclas especiales (lino, bambú, lyocell) | + 0.9% | Global, Europa para el lino, América del Norte y Asia-Pacífico para el lyocell y el bambú | Mediano plazo (2-4 años) |
| Expansión de cadenas minoristas y especializadas organizadas en mercados emergentes | + 0.7% | Núcleo de Asia y el Pacífico con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| La expansión de la clase media en Asia-Pacífico eleva el gasto per cápita en textiles para el hogar | + 1.2% | Mercados de Asia y el Pacífico, incluidos India y China | Largo plazo (≥ 4 años) |
| Fibras celulósicas de origen biológico y sintéticas que se utilizan en textiles para el hogar | + 0.6% | Global, con crecimiento de capacidad en China, India y Vietnam | Largo plazo (≥ 4 años) |
| Políticas de circularidad textil (EPR/DPP) que rigen el diseño y la trazabilidad de los productos | + 0.5% | Primero Europa, luego difusión global gradual | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de ropa de cama para el bienestar del sueño y el rendimiento (refrescante, hipoalergénica y antimicrobiana)
La demanda de los consumidores de ropa de cama refrescante, antimicrobiana e hipoalergénica sigue en aumento, ya que los compradores relacionan la calidad del sueño con la salud y el rendimiento diario. Las marcas han incorporado tecnologías de cambio de fase y absorción de humedad en sábanas y protectores para reducir la incomodidad térmica durante el sueño, lo que respalda los precios premium en las líneas de alto rendimiento [1] National Sleep Foundation, “Bedding and Sleep Quality Evidence”, Sleep Foundation, sleepfoundation.org . Las hojas de ruta de productos se están expandiendo a través de asociaciones y transferencias de tecnología desde el rendimiento deportivo y el monitoreo de la salud a los textiles para el hogar, y los equipos están probando soluciones de modulación térmica en entornos de alto rendimiento. El acabado antimicrobiano basado en químicos de iones de plata continúa abordando las preocupaciones de sensibilidad e higiene en hogares con múltiples ocupantes o que admiten mascotas, lo que mejora la adopción en América del Norte y Asia-Pacífico urbano. Las empresas están combinando la innovación de materiales con la expansión de canales a través de sitios web directos y tiendas propias, lo que acorta los ciclos de retroalimentación para la iteración y reposición de productos. El efecto neto es un cambio constante hacia la ropa de cama de alto rendimiento en el mercado de textiles para el hogar en los niveles de precio medio y premium, lo que mejora la resiliencia de la categoría a lo largo de los ciclos económicos.
Premiumización mediante fibras naturales y mezclas especiales (lino, bambú, lyocell)
El lino, el lyocell y el lyocell a base de bambú están ganando terreno gracias a su tacto, transpirabilidad y narrativas de sostenibilidad creíbles que conectan con los consumidores europeos y norteamericanos. Programas de fibras de marca como TENCEL ayudan a traducir la recuperación de solventes en un ciclo cerrado y un menor consumo de recursos en afirmaciones reconocibles para productos de ropa de cama y rellenos. Las mezclas especiales están ampliando sus aplicaciones a la refrigeración y la gestión de la humedad, lo que impulsa un segmento premium en sábanas y rellenos de edredón dentro del mercado textil para el hogar. Los primeros en adoptar el lyocell de bambú trazable demuestran una fuerte intención de recompra y la disposición a pagar por beneficios ambientales verificados, lo que respalda las estrategias de precios de las marcas. Los planes de capacidad de los principales proveedores de celulosa hasta 2025 se alinean con la creciente demanda de las marcas de ropa de cama de productos diferenciados por fibras que ofrecen comodidad y sostenibilidad. El resultado es una tendencia gradual y sostenida hacia la premiumización que eleva los precios de venta promedio en el mercado textil mundial para el hogar, donde la trazabilidad y las certificaciones de terceros son visibles en el punto de venta.
Fibras celulósicas de origen biológico y sintético: su uso en textiles para el hogar
La producción mundial de celulósicos regenerados aumentó en 2024 a medida que las marcas de ropa de cama y tapicería buscaban materias primas renovables con menor huella ambiental, respaldadas por las inversiones de los grandes proveedores en sistemas eficientes de ciclo cerrado que recuperan solventes y reducen las emisiones [2] Lenzing AG, “TENCEL Technology and 2024 Sustainability Update,” Lenzing, lenzing.com . Las extensiones de productos a aplicaciones de relleno y tapicería ampliaron la elección de materiales en edredones, almohadas y textiles para muebles, lo que ayuda a diversificar la dependencia del mercado de textiles para el hogar del algodón y los poliésteres genéricos al tiempo que apoya cambios más amplios en los textiles globales . Los programas de expansión de proveedores apuntaron al crecimiento de la capacidad para mediados de la década, en línea con la adopción descendente de fibras de origen natural en América del Norte y Europa. Los programas de políticas en India y los marcos comerciales en Vietnam están dando forma a nuevas decisiones de capacidad en cadenas de valor basadas en bambú, agregando resiliencia geográfica a las estrategias de abastecimiento de celulósicos en Asia-Pacífico. Las marcas que se dedican a la fabricación de textiles para el hogar están experimentando con materiales reciclados en colchones y ropa de cama para cumplir con los objetivos de reducción de residuos, lo que añade una dimensión de sostenibilidad al diseño de productos en este sector. Estos avances, en conjunto, impulsan un cambio a largo plazo en la combinación de materiales hacia la celulosa y los materiales reciclados, lo que permite diferenciar los productos en función de su rendimiento y criterios medioambientales.
Políticas de Circularidad Textil (EPR/DPP) que Orientan el Diseño y la Trazabilidad de Productos
La Directiva Marco de Residuos enmendada de la Unión Europea entró en vigor en octubre de 2025 y exige a los Estados miembros que implementen esquemas de responsabilidad ampliada del productor para textiles antes de abril de 2028, lo que está acelerando la planificación del ecodiseño y la recogida en todas las marcas que venden en la región [3] Comisión Europea, “Digital Product Passport and EPR Guidance”, Comisión Europea, europa.eu . Se espera que la iniciativa del pasaporte digital de producto de la Comisión Europea publique actos delegados en 2027, con despliegues por fases a partir de mediados de 2028, que requieren datos a nivel de artículo sobre el contenido de fibra, el origen y las opciones de fin de vida útil a los que puedan acceder los consumidores y los recicladores. Los pioneros están alineando los sistemas de la cadena de suministro y el etiquetado de productos para prepararse para DPP y EPR, incorporando la trazabilidad en el diseño y el embalaje, e integrando la gestión del agua y la energía en las operaciones. Los fabricantes están invirtiendo en energía renovable y tecnologías de producción circular para reducir las emisiones operativas y alinearse con los criterios de adquisición de los grandes compradores, lo que crea una ventaja competitiva en rendimiento y cumplimiento en el mercado de textiles para el hogar. La preparación para el cumplimiento normativo está modificando las estructuras de costes y los plazos de las marcas más pequeñas, lo que las impulsa a colaborar con proveedores de soluciones para gestionar la captura de datos y la elaboración de informes en sus carteras multimarca. A largo plazo, se prevé que la transparencia y la circularidad se integren en todos los surtidos, primero en Europa y luego se extiendan a otras regiones mediante las políticas de los minoristas y los acuerdos comerciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Barreras comerciales y volatilidad arancelaria en las importaciones textiles | -0.9% | Global, con exposición aguda en los corredores de Estados Unidos | Corto plazo (≤ 2 años) |
| La sustitución por suelos de superficie dura reduce la demanda de alfombras y moquetas. | -0.4% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| La reciclabilidad y la complejidad de las mezclas de fibras están aumentando la carga de rediseño y cumplimiento. | -0.3% | Primero Europa, luego mercados más amplios | Largo plazo (≥ 4 años) |
| Costos del Pasaporte Digital de Producto y del cumplimiento de la debida diligencia para las PYMES | -0.2% | Europa primero con potencial de expansión | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Barreras comerciales y volatilidad arancelaria en las importaciones de textiles
La inflación de costos derivada de los cambios arancelarios ha presionado los márgenes de los proveedores exportadores que venden a Estados Unidos, lo que ha llevado a varios productores a trasladar los costos adicionales a los clientes o a ajustar sus surtidos para reducir los precios promedio de venta a corto plazo. Las empresas están diversificando sus operaciones de producción y su exposición a los ingresos, con el objetivo de reducir la dependencia excesiva de un mercado único, a la vez que se expanden a Europa, Oriente Medio e India para compensar la volatilidad. Las redes de fabricación multinacionales brindan flexibilidad para gestionar los pedidos y adaptarse a los cambiantes regímenes arancelarios, lo que ayuda a estabilizar los plazos de entrega y los niveles de servicio en el mercado textil para el hogar. Los proveedores también están desarrollando la capacidad de fabricación en Norteamérica para respaldar la ropa de cama utilitaria y categorías relacionadas, lo que mejora la velocidad de llegada a los estantes para los programas de reposición. Se espera que los acuerdos comerciales en negociación o recientemente concluidos respalden las estrategias de exportación a largo plazo desde India a socios clave en Europa y el Reino Unido, mejorando la combinación regional de los principales proveedores. Estas medidas, en conjunto, mitigan la volatilidad a corto plazo derivada de los aranceles y mejoran la flexibilidad estratégica de las empresas que atienden tanto a canales de marca como de marca blanca.
Costos del Pasaporte Digital de Productos y del Cumplimiento de la Debida Diligencia para las PYMES
Los requisitos de pasaporte digital de productos, que se implementarán a partir de Europa, añadirán pasos de recopilación de datos y etiquetado para cada producto, lo que aumentará la complejidad para las empresas con una amplia gama de SKU y carteras multimarca. Las pymes se enfrentan a una mayor carga administrativa relativa derivada del cumplimiento de las normas EPR y DPP, lo que puede afectar a los flujos de caja y requerir actualizaciones de los sistemas de información y los flujos de trabajo de incorporación de proveedores. Los exportadores que venden a Europa están incorporando proyectos de trazabilidad y cero vertidos líquidos en sus planes de inversión para alinearse con las nuevas normativas y las expectativas de sostenibilidad de los clientes. Las carteras multimarca requieren implementaciones específicas para cada marca y gobernanza de datos, lo que incrementa los costes de software y la sobrecarga de gestión de proveedores en comparación con las empresas similares de marca única. A corto plazo, se prevé que los programas de cumplimiento se implementen gradualmente por categoría de producto y geografía, lo que da tiempo a las marcas para probar y perfeccionar las soluciones de etiquetado digital e informes. A largo plazo, el cumplimiento será una capacidad básica en el mercado textil para el hogar, y las empresas que adopten este enfoque con prontitud estarán en posición de captar la preferencia de los minoristas y la confianza de los consumidores.
Análisis de segmento
Por aplicación: La ropa de baño aumenta en las reformas de hostelería
La ropa de cama representó el 31.74 % de los ingresos en 2025, mientras que se prevé que la ropa de baño sea la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.92 % hasta 2031, lo que refleja los ciclos de reemplazo sostenidos y las mejoras en el sector hotelero hacia la felpa antimicrobiana. Dentro del mercado textil para el hogar, los programas de toallas y albornoces se benefician de la diferenciación de productos en cuanto a secado rápido e higiene, lo que respalda la oferta premium en los canales hoteleros y de bienestar. Los fabricantes están alineando la capacidad y la automatización para ofrecer a los compradores institucionales una calidad constante y plazos de entrega fiables, lo que facilita la obtención de contratos y la repetición de pedidos. Se está implementando una nueva planta de fabricación de toallas con robótica y control de calidad basado en IA para impulsar la expansión en Asia-Pacífico, África, Australia y Oriente Medio, lo que indica una demanda sostenida de programas de baño enfocados en el sector hotelero. Las carteras de productos se organizan cada vez más en torno a temas de bienestar y sostenibilidad, que se alinean con los criterios de contratación de los hoteles y su posicionamiento en el sector minorista especializado.
La demanda de alfombras y tapetes sigue siendo estructuralmente sensible a los cambios en las preferencias de suelos en los mercados maduros, lo que anima a los líderes de la categoría a priorizar las gamas de productos para exterior, lavables a máquina y para hostelería comercial, que ofrecen ciclos de recambio más rápidos en el mercado textil para el hogar. Las inversiones en eficiencia energética y de procesos contribuyen a la resiliencia operativa, mientras que las colecciones y formatos que cumplen con las expectativas de mantenimiento y durabilidad están ganando terreno en los espacios comerciales. La tendencia alcista de la ropa de baño se ve reforzada por la incorporación de productos desde entornos de spa y bienestar hasta baños residenciales, donde las características antimicrobianas y de secado rápido ofrecen una propuesta de valor que va más allá de la simple suavidad. A medida que continúan los ciclos de renovación de la hostelería en Oriente Medio y partes de Asia-Pacífico, los proveedores con operaciones alineadas con los criterios ESG e innovaciones en tejidos de rizo de primera calidad están bien posicionados para impulsar el crecimiento. En conjunto, estos cambios en las aplicaciones favorecen las colecciones de baño y utilitarios con acabados de alto rendimiento y claras credenciales de sostenibilidad que se ajustan a las especificaciones de los compradores en todas las regiones.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: Las primas del lino superan el volumen del algodón
El algodón representó el 57.12 % de los ingresos de 2025, lo que subraya su escala y familiaridad, mientras que se proyecta que el lino crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.42 %, ya que la diferenciación basada en el diseño y la certificación le ayuda a captar una cuota de mercado premium en el sector textil para el hogar. Las fibras celulósicas de marca se están expandiendo a aplicaciones de relleno y tapicería, ofreciendo atributos de rendimiento y sostenibilidad que ayudan a las marcas a ampliar su gama de materiales más allá del algodón y los sintéticos convencionales. El relanzamiento del producto, que destaca las credenciales del lino europeo y el acabado artesanal, sigue ganando terreno entre los consumidores premium de Norteamérica y Europa. Los programas de lyocell de bambú con trazabilidad están asegurando altas tasas de recompra donde las afirmaciones sobre sostenibilidad y comodidad se validan y comunican eficazmente. Las innovaciones en hilos y acabados con patente están ayudando a que los textiles de baño ofrezcan una mayor absorción y un secado más rápido, lo que refuerza aún más la narrativa de las marcas en los segmentos premium.
Las estrategias de abastecimiento de algodón se están ajustando a las diferencias de costos y la exposición arancelaria, lo que está llevando a algunos actores integrados a equilibrar los insumos de algodón de Estados Unidos e India mientras se preparan para expandirse a verticales de productos adyacentes. Las inversiones en contenido reciclado para telas de colchones y cubrecamas continúan a medida que las marcas persiguen objetivos de desviación de residuos y comunican el rendimiento de enfriamiento a través de marcas de fibra reciclada reconocibles en el mercado de textiles para el hogar. Las expansiones de capacidad de lino y lyocell por parte de los proveedores líderes se están alineando con la creciente demanda de productos transpirables, duraderos y verificados como sostenibles en ropa de cama y tapicería. Los cambios en el empaque y el proceso, incluidos los materiales alternativos a base de fibra y una mayor automatización, reducen aún más los residuos y acortan los tiempos de entrega, mejorando así el costo de servicio y la consistencia del producto [4] Trident Limited, “Integrated Annual Report 2024-25”, Trident Limited, tridentindia.com . Estos cambios de materiales sustentan la premiumización mientras mantienen una base accesible en surtidos liderados por algodón que cumplen con las expectativas de valor y durabilidad.
Por usuario final: el sector residencial domina, el comercial se acelera
Los usuarios finales residenciales representaron el 64.03 % del volumen de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.12 % hasta 2031, impulsada por los ciclos de renovación de viviendas en Norteamérica y el aumento del gasto discrecional en los centros urbanos de Asia-Pacífico en el mercado de textiles para el hogar. Las estrategias de expansión nacional en India están incorporando puntos de venta a cadenas premium para colecciones de marca de ropa de cama y baño, lo que aumenta la visibilidad entre los hogares con mayores ingresos. El comercio minorista especializado está incorporando experiencias personalizadas, asesoramiento personalizado y narrativa de marca para reforzar los atributos del producto y mantener un mayor valor promedio de transacción. Las marcas nativas digitales están complementando sus tiendas online con tiendas propias que resaltan las cualidades táctiles y ayudan a los consumidores a elegir los materiales con confianza. Esta combinación de presencia digital y presencia física mejora el control del surtido y la cadencia de reposición durante los períodos de mayor demanda en el mercado de textiles para el hogar.
Los usuarios finales comerciales están acelerando su crecimiento, liderados por proyectos de hostelería y atención médica que priorizan las características antimicrobianas, de secado rápido y de barrera contra fluidos en textiles para baño y ropa de cama. Las empresas con capacidad para tapicería y baño reportan un mayor impulso en los canales de contratación que en la ropa de cama minorista estadounidense, afectada por aranceles, lo que indica una demanda favorable en proyectos y ciclos de renovación de propiedades. La alineación con los criterios ESG, a través del alto reciclaje de agua y el uso de energías renovables, está fortaleciendo el posicionamiento de los proveedores con grupos hoteleros globales que imponen criterios de sostenibilidad en las compras. La demanda institucional de telas antimicrobianas y de alto rendimiento en el sector de la salud está creciendo en la región Asia-Pacífico, lo que respalda programas de mayor margen en clínicas y centros de atención especializada. Durante los próximos años, se espera que los volúmenes residenciales sigan siendo el eje central, mientras que los programas comerciales ofrecen una mejora en la mezcla mediante especificaciones orientadas al rendimiento dentro del mercado de textiles para el hogar.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Internet revoluciona el baluarte de la especialidad
Las tiendas especializadas representaron el 43.88% de las ventas de 2025, respaldadas por servicios de merchandising experiencial y asesoramiento, mientras que se prevé que los canales online crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.45% hasta 2031, a medida que los consumidores priorizan la comodidad, la transparencia de precios y las relaciones directas con las marcas en el mercado textil para el hogar. Las marcas se están apoyando en marcas propias y con licencia en el comercio electrónico para diversificar los ingresos y dirigirse a segmentos de valor añadido, lo que amplía su alcance más allá de los programas mayoristas tradicionales. Los modelos nativos digitales han alcanzado una escalabilidad al centrarse en un número reducido de productos estrella, la transparencia en los precios y los ciclos de actualización de productos receptivos que reflejan la retroalimentación en tiempo real. Algunas marcas están añadiendo tiendas físicas para mejorar la evaluación táctil y construir comunidades locales a través de eventos y colaboraciones de diseño que refuerzan las afirmaciones de calidad y sostenibilidad. La expansión de productos y las inversiones en capacidad por parte de los fabricantes norteamericanos de almohadas y protectores proporcionan apoyo desde el punto de vista de la oferta para los programas de marcas blancas y de marca entre los socios minoristas.
Las capacidades de comercio electrónico son ahora fundamentales para la reposición de ropa de cama y artículos utilitarios, donde la rápida gestión de pedidos y la facilidad de devolución fomentan las compras recurrentes en el mercado de textiles para el hogar. Los canales digitales también mejoran las pruebas de surtido y la microsegmentación, permitiendo a las marcas adaptar colores, materiales y paquetes a las preferencias regionales sin grandes compromisos de inventario en tienda. Las tiendas especializadas continúan impulsando la conversión premium en lino y lyocell mediante pruebas táctiles y consultas, mientras que los mercados digitales respaldan los precios de entrada y las promociones para los surtidos de algodón. Las estrategias de expansión europea de los principales fabricantes están incorporando liderazgo comercial de alto nivel y presencia en ferias comerciales para fortalecer las alianzas con tiendas especializadas. A medida que los modelos omnicanal maduran, es probable que la cuota de mercado continúe desplazándose hacia el mercado online, mientras que las tiendas físicas impulsan una mayor interacción y un posicionamiento premium en el mercado de textiles para el hogar.
Análisis geográfico
Mercado de textiles para el hogar en Asia-Pacífico y Europa
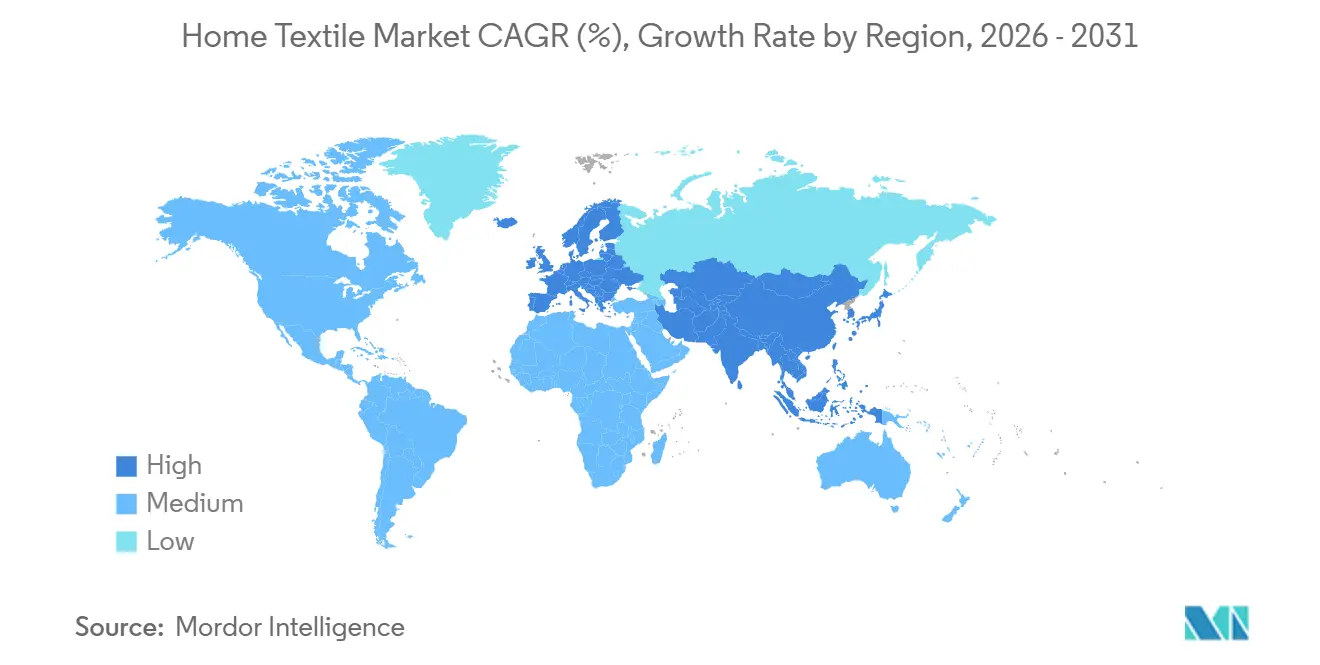
Asia-Pacífico es el pilar actual de la demanda y la producción, representando el 45.08% de la base global en 2025 y con perspectiva de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 8.12% hasta 2031 en el mercado de textiles para el hogar. La demanda se ve impulsada por el aumento de los ingresos urbanos, la consolidación de los formatos minoristas y la infraestructura de parques respaldada por el gobierno que concentra hilado, tejido, procesamiento y logística en campus únicos. India está consolidando su posicionamiento mediante siete parques PM-MITRA y un mayor presupuesto para textiles, lo que impulsa la inversión integral y la creación de empleo vinculada al crecimiento de las exportaciones. Las perspectivas de exportación también están vinculadas al progreso de los acuerdos comerciales con la UE y el Reino Unido, que reducen las desventajas arancelarias para categorías como ropa de cama, ropa de baño, cortinas y tapicería. La expansión regional del comercio electrónico y la mayor cobertura de la venta minorista especializada continúan expandiendo el acceso en ciudades de segundo y tercer nivel, lo que aumenta la penetración de la categoría para programas de cama y baño en el mercado de textiles para el hogar.
Mercado europeo de textiles para el hogar
La trayectoria de Europa se basa en la premiumización y la preparación regulatoria, con una perspectiva de CAGR del 5.80% que refleja la demanda de los consumidores de lino europeo, algodón orgánico y cadenas de suministro verificables. La Directiva Marco de Residuos de la UE, que entró en vigor en octubre de 2025, establece un plazo claro para la responsabilidad ampliada del productor hasta abril de 2028, lo que impulsa a las marcas y proveedores a invertir en diseño para la circularidad y sistemas de recolección. Se espera que los pasaportes digitales de productos se implementen gradualmente a partir de mediados de 2028, tras los actos delegados de 2027 que priorizarán la gobernanza de datos, el etiquetado a nivel de artículo y la interoperabilidad transfronteriza para el mercado textil hogar. Los principales proveedores están avanzando con rapidez mediante colecciones con temática de sostenibilidad, un liderazgo europeo reforzado y la participación en eventos comerciales de vanguardia para ampliar las colaboraciones con tiendas especializadas. Estas medidas impulsan la realización de precios y la preferencia del comprador a largo plazo en los canales premium europeos.
El mercado de textiles para el hogar en América, Oriente Medio y África y Oceanía.
El perfil de crecimiento del 4.70 % en Norteamérica refleja la volatilidad arancelaria, la cautela con el inventario de los minoristas y los cambios en las categorías que favorecen los programas de ropa de cama utilitaria y baño de alto rendimiento en el mercado de textiles para el hogar. Para mitigar la exposición a las importaciones y atender gamas con alta demanda de reposición, los proveedores están poniendo en funcionamiento plantas estadounidenses para almohadas, protectores y SKU relacionados que requieren ciclos de producción rápidos. Esto coexiste con la inversión continua en automatización y operaciones digitales por parte de fabricantes con amplia trayectoria que atienden tanto carteras de marcas blancas como de marca propia. Oriente Medio y Sudamérica mantienen un impulso constante impulsado por la hostelería y la urbanización, mientras que África y Oceanía avanzan con mayor lentitud debido a las limitaciones de infraestructura. En todas las regiones, el cumplimiento normativo, la trazabilidad y los materiales de primera calidad siguen definiendo la diferenciación competitiva en el mercado de textiles para el hogar.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Panorama competitivo
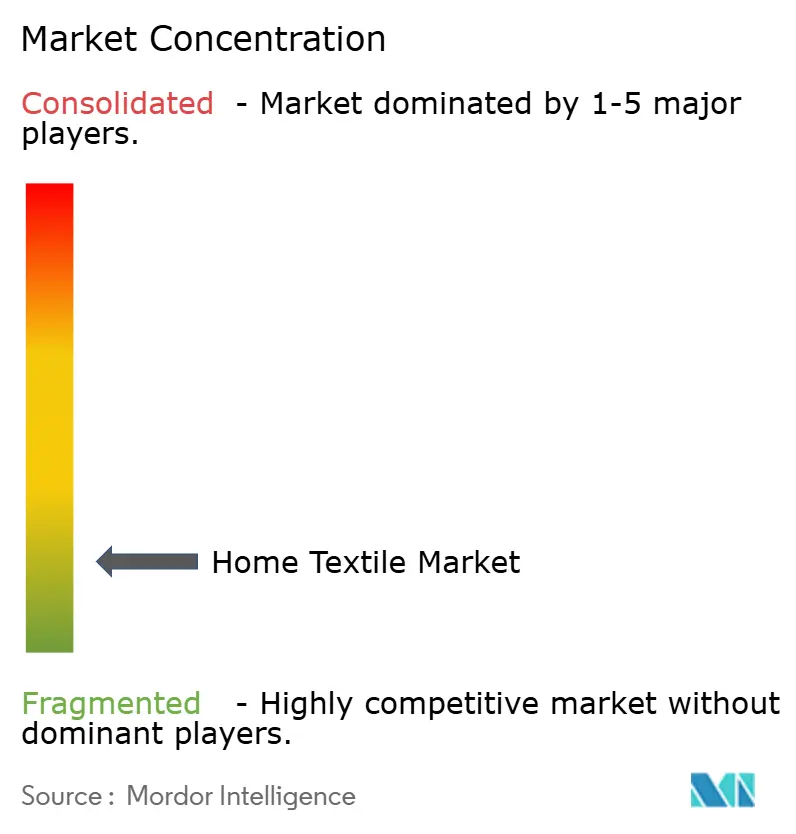
El mercado de textiles para el hogar está fragmentado, lo que permite que las marcas y fabricantes especializados crezcan centrándose en la diferenciación por rendimiento, los materiales premium y la trazabilidad, lo que fortalece el posicionamiento de la categoría. Las empresas de venta directa al consumidor han escalado gracias a estrategias centradas en productos estrella, precios transparentes y lanzamientos online que posteriormente se extienden a tiendas propias para ofrecer experiencias táctiles. Las marcas especializadas que ampliaron su número de tiendas en 2025 experimentaron un sólido rendimiento minorista, respaldado por surtidos seleccionados y un servicio personalizado que refuerza sus promesas de calidad. En cuanto a la fabricación, la integración vertical, la automatización y la reducción de los plazos de entrega son claras prioridades entre los líderes que buscan proteger los márgenes y mejorar los niveles de servicio. La expansión europea, con un liderazgo dedicado y presencia en ferias comerciales, forma parte de una estrategia más amplia para captar la demanda de la venta minorista especializada en los mercados premium.
Los proveedores con exposición a la exportación están reequilibrando su oferta geográfica y su enfoque de productos para mitigar los riesgos arancelarios, a la vez que fortalecen la resiliencia en el mercado de textiles para el hogar. Las adquisiciones estratégicas y la concesión de licencias de marca en Estados Unidos han ampliado la cartera a ropa de cama utilitaria y mejorado la distribución, con el apoyo de la puesta en marcha de instalaciones nacionales en varios estados. Las transformaciones del modelo operativo que consolidan divisiones y optimizan las instalaciones están generando ahorros multimillonarios que mejoran la competitividad y el servicio. Las inversiones de los fabricantes norteamericanos de ropa de cama en robótica y sistemas basados en IA en 2024 y 2025 están mejorando la eficiencia y la calidad, a la vez que aumentan la capacidad para satisfacer la mayor demanda de los socios minoristas. Los compromisos de sostenibilidad, que incluyen un alto nivel de reciclaje de agua y la adopción de energías renovables, se perfilan como ventajas competitivas en las categorías impulsadas por las compras.
El manual de estrategias competitivas se centra en tres ejes principales. En primer lugar, la diferenciación de productos mediante tecnologías de alto rendimiento, fibras transpirables de primera calidad y etiquetas ecológicas fiables fortalece la confianza en la marca y la consecución de precios en el mercado textil para el hogar. En segundo lugar, el control de la cadena de suministro mediante la integración vertical, la deslocalización cercana y la automatización reduce los plazos de entrega y satisface las necesidades de reabastecimiento de las categorías de servicios públicos. En tercer lugar, la preparación para el cumplimiento de las normativas EPR y DPP de la UE crea barreras de entrada y recompensa a los primeros en adoptarlas que pueden demostrar trazabilidad a gran escala. Las empresas que implementan estos frentes están posicionadas para ganar cuota de mercado sin depender de grandes descuentos, gracias a estrategias omnicanal que equilibran la eficiencia online con la interacción en tienda física.
Líderes de la industria textil para el hogar
Welspun Living Ltd.
Mohawk Industries, Inc. (Alfombras y textiles)
Springs Global SA
Grupo tridente
Tecnología de estilo de vida Luolai Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Trident Limited aceleró su expansión europea en el sector textil para el hogar con inversiones estratégicas y presentó su colección "TG" en Heimtextil 2026 en Fráncfort, centrándose en el diseño contemporáneo, la sostenibilidad y la innovación para los mercados europeos. La empresa nombró directores para Alemania y Francia para mejorar la relación con los clientes, ya que los acuerdos de libre comercio propuestos entre India y el Reino Unido e India y la UE mejoran las perspectivas comerciales.
- Noviembre de 2025: Boll & Branch expandió su presencia minorista a 15 tiendas en todo el país con nuevas aperturas en Charlotte, Carolina del Norte, y Bethesda, Maryland, casi duplicando su cartera de tiendas en un año. Las tiendas minoristas registraron un sólido desempeño, con un aumento interanual de casi el 60% en los ingresos, y planes de expansión continua en 2026.
- Julio de 2025: Indo Count Industries lanzó la marca estadounidense tradicional "Wamsutta" directamente al consumidor, luego de la adquisición en el año fiscal 2024-25, y señaló un potencial de ingresos de USD 100 millones en tres años a través de marcas propias y licenciadas.
- Abril de 2025: Ralph Lauren presentó su Colección para el hogar y estrenó la Colección Canyon Road Otoño 2025 en la Semana del Diseño de Milán, con materiales naturales y una colaboración con los artistas textiles de Diné, Naiomi y Tyler Glasses.
Alcance del informe del mercado global de textiles para el hogar
Los textiles para el hogar se refieren a tejidos y prendas específicamente destinados a mejorar la decoración de un entorno residencial. El informe proporciona un análisis exhaustivo del mercado de textiles para el hogar, que abarca una evaluación de factores económicos y contribuciones sectoriales, una descripción general del panorama del mercado, una estimación del tamaño del mercado para segmentos críticos, una identificación de tendencias emergentes dentro de los segmentos del mercado, una exploración de dinámica del mercado y examen de los gastos de logística por parte de las industrias de usuarios finales.
El mercado está segmentado por producto, canal de distribución y geografía. El mercado se segmenta además por producto en ropa de cama y colchas, ropa de baño, ropa de cocina, tapicería, cortinas y revestimientos para suelos. El mercado se segmenta además por canal de distribución en supermercados/hipermercados, tiendas especializadas, online y otros canales de distribución. Y por geografía, América del Norte, América Latina, Europa, Asia-Pacífico y Medio Oriente y África. El informe ofrece dimensionamiento del mercado y pronósticos para textiles para el hogar en valor (USD) para todos los segmentos anteriores.
por Aplicación
| Ropa de cama |
| Ropa de baño |
| Ropa de cocina |
| Tapicería |
| Otros (alfombras y tapetes) |
Por material
| Algodón |
| Lino |
| Fibras sinteticas |
| Otros materiales (lana, cáñamo, seda, yute, bambú) |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| Sin publicar | Grandes superficies (hipermercados/supermercados) |
| Centros de origen | |
| Tiendas Especializadas | |
| Otros canales sin conexión | |
| Online |
Por región
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| por Aplicación | Ropa de cama | |
| Ropa de baño | ||
| Ropa de cocina | ||
| Tapicería | ||
| Otros (alfombras y tapetes) | ||
| Por material | Algodón | |
| Lino | ||
| Fibras sinteticas | ||
| Otros materiales (lana, cáñamo, seda, yute, bambú) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | Sin publicar | Grandes superficies (hipermercados/supermercados) |
| Centros de origen | ||
| Tiendas Especializadas | ||
| Otros canales sin conexión | ||
| Online | ||
| Por región | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de textiles para el hogar?
El tamaño del mercado de textiles para el hogar fue de USD 136.25 mil millones en 2025 y se proyecta que alcance los USD 197.28 mil millones para 2031 con una CAGR del 6.31 % entre 2026 y 2031.
¿Qué región genera demanda en el mercado de textiles para el hogar y qué tan rápido está creciendo?
Asia-Pacífico representó el 45.08% de los ingresos de 2025 y se prevé que se expanda a una CAGR del 8.12% hasta 2031, superando a todas las demás regiones.
¿Qué aplicaciones están impulsando el crecimiento incremental en el mercado de textiles para el hogar?
La ropa de cama lideró los ingresos en 2025, mientras que la ropa de baño es la aplicación de más rápido crecimiento, con una CAGR del 7.92 %, impulsada por las renovaciones en el sector hotelero y la innovación antimicrobiana.
¿Cómo afectan las regulaciones en Europa al mercado de textiles para el hogar?
La Directiva Marco de Residuos de la UE exige la REP para abril de 2028, y se espera que los pasaportes digitales de productos se introduzcan gradualmente a partir de mediados de 2028, acelerando la inversión en trazabilidad y ecodiseño.
¿Qué estrategias están utilizando los proveedores para afrontar la volatilidad arancelaria?
Las empresas están aumentando la capacidad de Estados Unidos para infraestructura de servicios públicos, diversificando su presencia en distintas regiones y reequilibrando la exposición de los ingresos para reducir el riesgo de un solo mercado.
¿Qué materiales están ganando terreno en los segmentos premium?
El lino y las fibras celulósicas artificiales, como el lyocell basado en TENCEL, están avanzando en rendimiento y sostenibilidad, respaldando un posicionamiento premium.


