

Tamaño y participación en el mercado de sensores de imagen para aplicaciones de seguridad
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.73 mil millones |
| Tamaño del mercado (2031) | USD 5.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.32% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de imagen para aplicaciones de seguridad por Mordor Intelligence
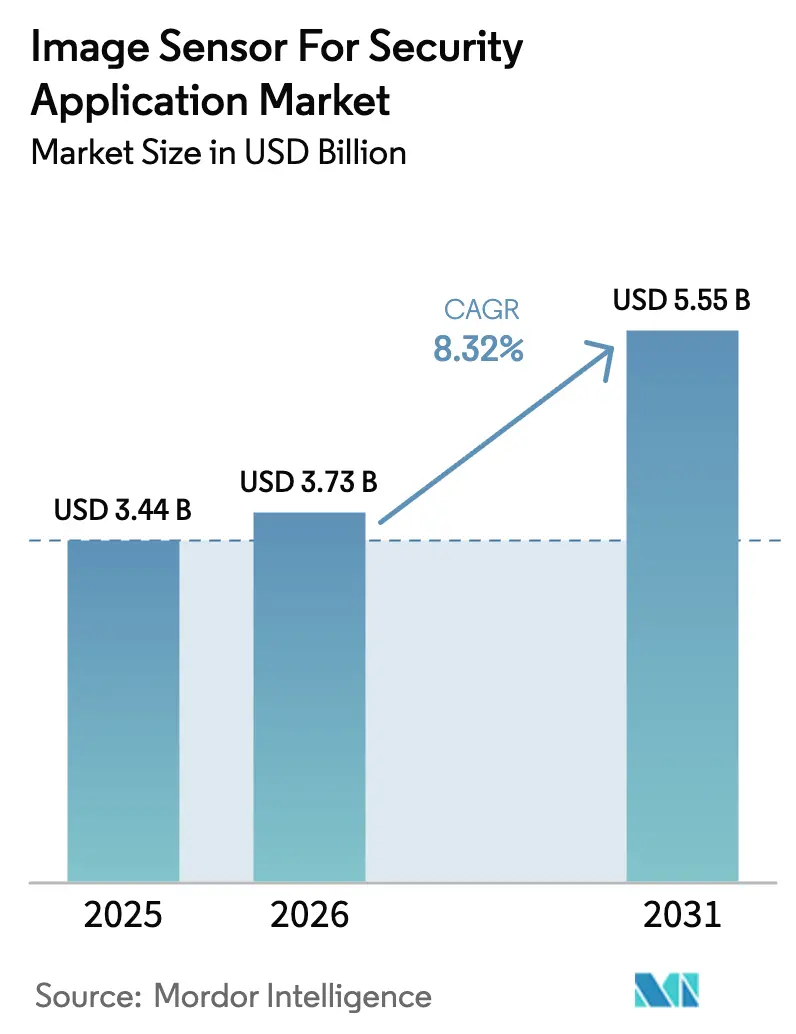
El tamaño del mercado de sensores de imagen para aplicaciones de seguridad se valoró en 3.44 millones de dólares en 2025 y se estima que crecerá de 3.73 millones de dólares en 2026 a 5.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.32 % durante el período de pronóstico (2026-2031). El crecimiento se basa en tres pilares: los mandatos de IA soberana que impulsan la analítica al límite, la creciente presión regulatoria para la detección de amenazas en tiempo real en fronteras e infraestructuras críticas, y una amplia transición de la grabación pasiva a la analítica predictiva en entornos comerciales y residenciales. Los ciclos de adquisición en defensa se están intensificando, y los integradores comerciales están estandarizando diseños CMOS apilados que incorporan aceleradores neuronales directamente en la matriz del sensor, lo que reduce la latencia y la carga de la red. Las limitaciones de suministro relacionadas con las obleas de 300 mm siguen siendo un obstáculo, pero los nuevos anuncios de capacidad de las principales fundiciones indican un posible alivio a medio plazo. Por último, la legislación sobre privacidad funciona al mismo tiempo como freno y catalizador, forzando el procesamiento solo en el borde y al mismo tiempo impulsando a los compradores a actualizar sus cámaras analógicas tradicionales.
Conclusiones clave del informe
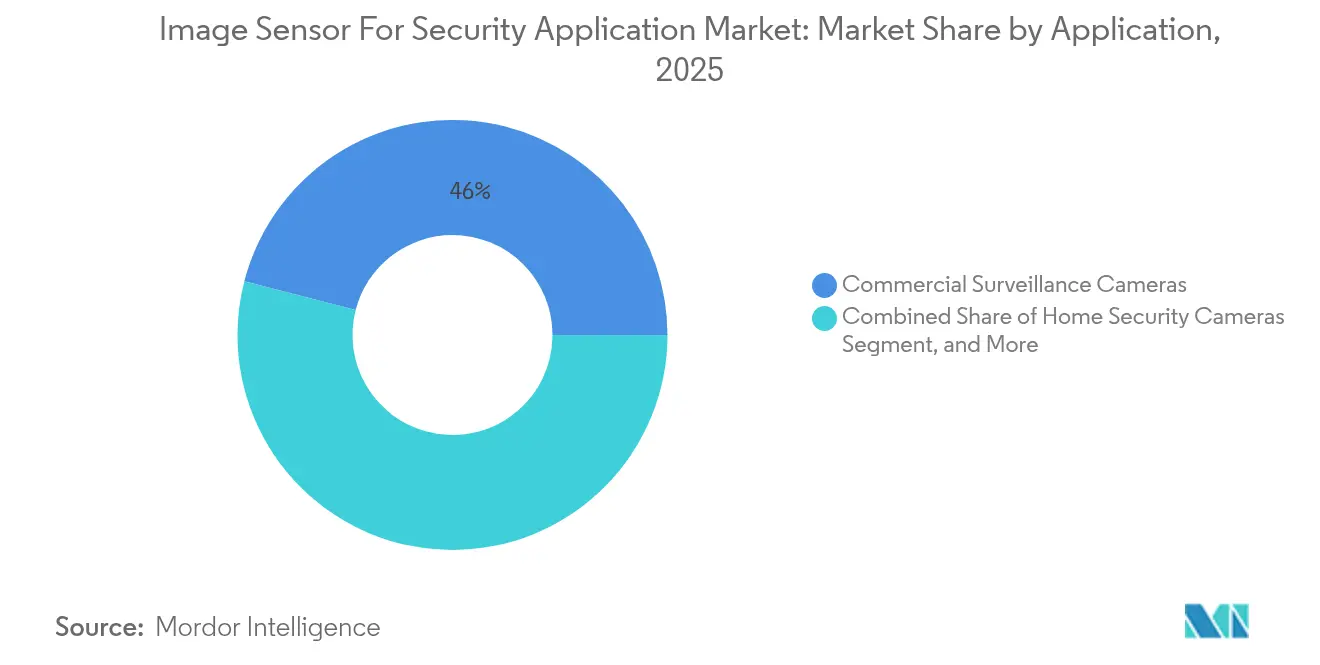
- Por aplicación, las cámaras de vigilancia comerciales lideraron el mercado de sensores de imagen para aplicaciones de seguridad con una participación del 45.98 % en 2025; se proyecta que las cámaras de vigilancia de defensa y fronteras avancen a una CAGR del 11.05 % hasta 2031.
- Por tecnología, CMOS controló el 91.62 % del tamaño del mercado de sensores de imagen para aplicaciones de seguridad en 2025, mientras que se prevé que las tecnologías emergentes, incluidas las variantes InGaAs y SWIR, se expandan a una CAGR del 9.28 % hasta 2031.
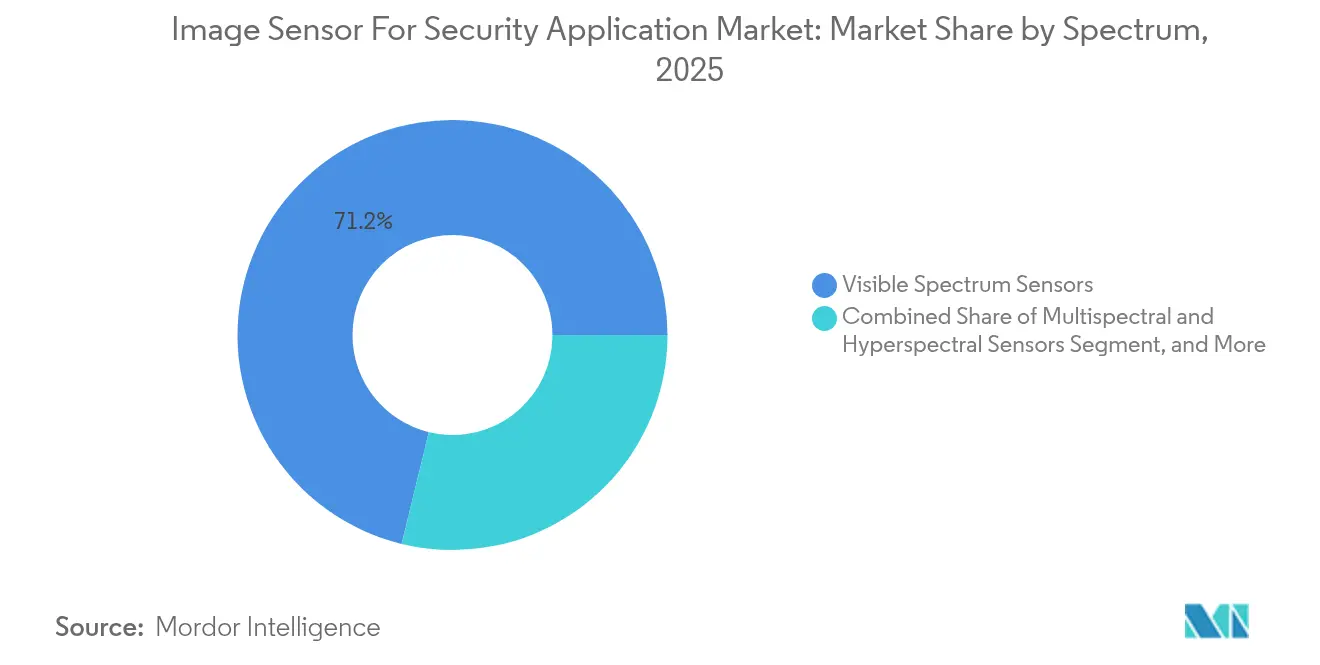
- Por espectro, los sensores de rango visible tuvieron una participación del 71.20 % del tamaño del mercado de sensores de imagen para aplicaciones de seguridad en 2025; se proyecta que los sensores multiespectrales e hiperespectrales crecerán a una CAGR del 10.95 % hasta 2031.
- Por tipo de procesamiento, los dispositivos 2D capturaron el 68.05 % de la participación de mercado de sensores de imágenes para aplicaciones de seguridad en 2025; se proyecta que los sensores neuromórficos basados en eventos aumenten a una CAGR del 9.63 % durante el mismo horizonte.
- Por sector de uso final, las implementaciones comerciales e industriales representaron el 43.89 % del tamaño del mercado de sensores de imagen para aplicaciones de seguridad en 2025, mientras que se proyecta que la demanda de defensa y militar aumentará a una CAGR del 11.08 % hasta 2031.
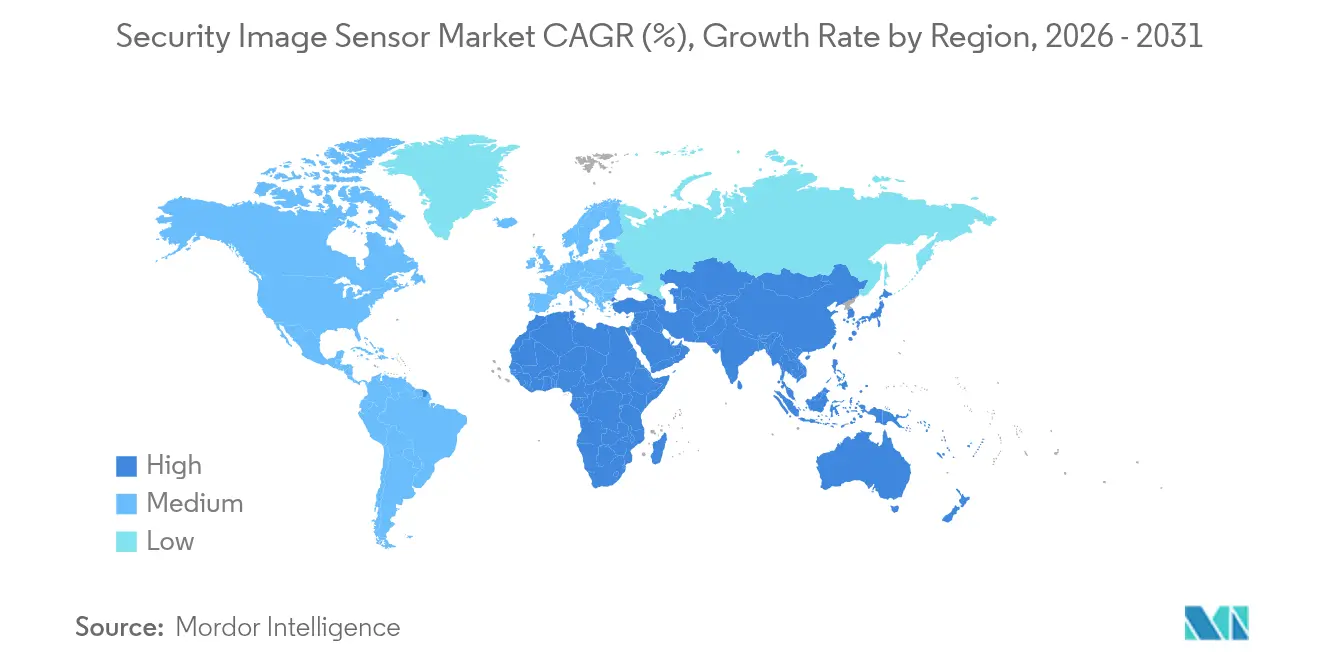
- Por geografía, Asia Pacífico tenía el 42.05 % de la participación de mercado de sensores de imagen para aplicaciones de seguridad en 2025; Oriente Medio está en camino de lograr el crecimiento más rápido con una CAGR del 10.42 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores de imagen para aplicaciones de seguridad
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ciudades inteligentes | + 2.1% | Núcleo de Asia Pacífico, expansión en Oriente Medio, contagio a América Latina | Mediano plazo (2-4 años) |
| Integración de análisis de video con tecnología de IA en el borde | + 1.8% | Adopción temprana y global en América del Norte y Europa | Corto plazo (≤2 años) |
| Proliferación de cámaras de seguridad domésticas habilitadas para IoT | + 1.4% | Residencial en América del Norte y Europa, urbano emergente de Asia Pacífico | Mediano plazo (2-4 años) |
| Mandatos regulatorios para instalaciones de cámaras de seguridad pública | + 1.3% | Europa, Oriente Medio, India y municipios seleccionados de EE. UU. | Largo plazo (≥4 años) |
| Adopción de sensores de imágenes neuromórficas basados en eventos | + 0.9% | Defensa global, de nicho e infraestructura remota | Largo plazo (≥4 años) |
| Crecimiento de los sensores SWIR y multiespectrales | + 1.2% | Centrado en la defensa, América del Norte, Oriente Medio y Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ciudades inteligentes
Los programas de ciudades inteligentes en Riad, Dubái, Shenzhen y Hyderabad implementan densidades de cámaras que superan los 1,000 nodos por kilómetro cuadrado, creando una carga de procesamiento que solo los sensores con inferencia en el chip y DRAM integrada pueden manejar eficazmente. [1] Proyecto NEOM de Arabia Saudita, “Infraestructura inteligente y descripción general de la tecnología”, NEOM.COM El proyecto NEOM de Arabia Saudita adjudicó contratos en 2024 para 50 000 cámaras preparadas para IA capaces de analizar el flujo de multitudes en tiempo real en 26 500 km². Estos despliegues priorizan las arquitecturas CMOS apiladas porque las capas DRAM almacenan en búfer transmisiones 4K a 60 fps sin memoria fuera del sensor, reduciendo el ancho de banda de backhaul en un 70 %. La Misión de Ciudades Inteligentes de la India ha presupuestado 480 mil millones de INR (5.8 millones de USD) hasta 2024, y las directrices de adquisición destinan hasta el 22 % del gasto del proyecto a sensores, estableciendo así una vasta base direccionable. En todos los mercados, las normas de soberanía de datos impulsan a los arquitectos hacia el almacenamiento cifrado en el propio chip, lo que garantiza que las grabaciones biométricas nunca crucen fronteras.
Integración de análisis de video con tecnología de IA en el borde
Trasladar la inferencia de la nube a la cámara reduce la latencia de detección de 800 ms a menos de 50 ms, lo cual es vital para perímetros donde los intrusos pueden cruzar distancias críticas en segundos. [2] Sony Semiconductor Solutions, “IMX500 Intelligent Vision Sensor Product Brief”, SONY-SEMICON.COM El sensor IMX500 de Sony muestra el modelo, ejecutando MobileNet y EfficientNet a 12 fps con menos de 1 W y permitiendo que las unidades alimentadas por batería funcionen durante 18 meses con una sola carga. El cambio de diseño redefine el poder de mercado: los proveedores de sensores ahora se asocian con empresas de software de IA para ofrecer pilas llave en mano, y los fabricantes de cámaras se diferencian en bibliotecas de modelos en lugar de megapíxeles. Los marcos de cumplimiento como la Ley de IA de la Unión Europea requieren registros de metadatos de inferencia integrados y firmware seguro por vía inalámbrica, lo que consolida aún más el valor en el silicio en lugar del servidor.
Proliferación de cámaras de seguridad domésticas habilitadas para IoT
Los envíos residenciales representaron el 28% de las unidades globales en 2024, impulsados por los paquetes de suscripción de Ring, ADT y otros proveedores que combinan hardware con alertas de IA y almacenamiento en la nube. Solo Ring envió más de 3 millones de timbres en el primer semestre de 2024, cada uno con un sensor CMOS de 5 MP, cuyo filtro de movimiento integrado reduce los falsos positivos en un 40%. Las leyes de privacidad, encabezadas por la Ley de Privacidad del Consumidor de California, impulsan a los desarrolladores a crear modos exclusivamente para el borde que evitan la carga en la nube, priorizando los sensores con memoria flash integrada de 32 GB a 64 GB. Las tarifas de la nube más bajas y la reducción de responsabilidades legales compensan el aumento del coste de la lista de materiales (BOM) de entre 8 y 12 USD.
Mandatos regulatorios para instalaciones de cámaras de seguridad pública
Las directivas europeas exigen la instalación de cámaras de seguridad pública en corredores de transporte y lugares de gran afluencia, y ciudades como Milán y Barcelona destinan ahora presupuestos específicos para dispositivos compatibles con IA que pueden anonimizar datos en el sensor. Las ordenanzas locales de Dubái y Riad también exigen que todos los nuevos edificios comerciales integren cámaras capaces de detectar mascarillas, lo que impulsa el volumen de pedidos de sensores CMOS de 4 MP de gama media. Los municipios de Estados Unidos se alinean cada vez más con el modelo de Chicago, donde las redes policiales integran el reconocimiento de matrículas en 400 intersecciones; estos programas impulsan una demanda constante incluso cuando se detiene el gasto comercial. Los horizontes de planificación a largo plazo, de cuatro años o más, hacen que la financiación relacionada sea predecible a pesar de las caídas cíclicas en otros sectores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de fabricación de sensores de imagen de chip grande | -0.8% | Global, agudo en defensa e infraestructura de alta resolución | Mediano plazo (2-4 años) |
| Crecientes preocupaciones sobre las regulaciones de privacidad y vigilancia de datos | -1.1% | Europa, América del Norte, Asia Pacífico emergente | Corto plazo (≤2 años) |
| Escasez de capacidad de obleas de 300 mm para sensores CMOS apilados | -0.6% | Cuello de botella en la cadena de suministro global | Corto plazo (≤2 años) |
| Vulnerabilidades en el firmware de los sensores que generan riesgos de ciberseguridad | -0.4% | Global, reputacional y de responsabilidad para los integradores | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de fabricación de sensores de imagen de chip grande
Los tamaños de matriz superiores a 12 mm x 12 mm suelen presentar rendimientos inferiores al 60 % en obleas de 300 mm, lo que eleva los costos unitarios por encima de los 40 USD y hace inviables las implementaciones sensibles al precio. Las arquitecturas apiladas añaden entre 8 y 15 USD al empaquetado, por lo que el retorno de la inversión solo se justifica cuando se requiere inteligencia artificial de borde o velocidades de cuadro ultraaltas. Sony y Tower controlan la mayor parte de la capacidad apilada y ambas priorizan a los clientes de teléfonos móviles y automóviles con mayor margen de beneficio, lo que deja a los compradores de seguridad en una cola que se extiende más de 26 semanas en los trimestres de mayor demanda. Por lo tanto, los integradores revisan opciones de matriz más pequeñas o incluso diseños CCD para necesidades específicas con poca luz, lo que demuestra cómo la rentabilidad de la fabricación se refleja en el diseño de soluciones.
Crecientes preocupaciones sobre las regulaciones de privacidad y vigilancia de datos
El RGPD de la Unión Europea faculta a los reguladores para imponer multas de hasta 20 millones de euros (22.6 millones de dólares) o el 4 % de los ingresos anuales por cada infracción. En 2024, Italia multó a dos municipios por proyectos piloto de reconocimiento facial que carecían de presentaciones de DPIA. [3] Unión Europea, “GDPR Enforcement Tracker”, ENFORCEMENTTRACKER.COM La Ley Delete de California introdujo un mandato de eliminación de 45 días, obligando a las empresas de análisis en la nube a revisar sus políticas de retención de datos. Estas presiones aceleran la demanda de sensores con anonimización a nivel de hardware y obturadores de privacidad mecánicos, como la función de bloqueo de lentes de Sony. Las asignaciones presupuestarias ahora incluyen de 50 000 a 200 000 dólares por implementación para cubrir revisiones legales y registros de auditoría, lo que excluye a los ayuntamientos más pequeños de las actualizaciones analíticas avanzadas.
Análisis de segmento
Por aplicación: el gasto en defensa redefine la combinación de demanda
Los pedidos de defensa y vigilancia fronteriza, si bien en menor volumen unitario, añaden un valor premium al mercado de sensores de imagen para aplicaciones de seguridad, ya que las compras priorizan los modelos térmicos y SWIR con precios que triplican a cinco veces el precio de los CMOS comerciales. Se prevé que el segmento registre una tasa de crecimiento anual compuesta (TCAC) del 11.05 %, la más rápida entre todos los sectores de aplicaciones, lo que refleja el aumento de las tensiones en Europa del Este, el Mar de China Meridional y Oriente Medio. La vigilancia comercial, que poseía el 45.98 % de la cuota de mercado de sensores de imagen para aplicaciones de seguridad en 2025, sigue dominando los centros comerciales, centros logísticos y campus corporativos, pero está madurando en Norteamérica y Europa a medida que se acerca la saturación. La seguridad del hogar creció con fuerza en 2024, impulsada por la economía de suscripción que subvenciona el hardware y añade fuentes de ingresos recurrentes, y sigue siendo un motor vital para las nuevas funciones de inteligencia artificial de borde. La monitorización de infraestructuras y tráfico representa un segmento equilibrado de crecimiento medio: los sistemas de transporte inteligentes en Singapur, Tokio y Dubái ahora requieren una resolución de 4 MP con amplio rango dinámico para registrar matrículas con deslumbramiento y de noche.
El rendimiento del subsegmento de defensa también refleja la polinización cruzada de tecnologías: los conjuntos de microbolómetros sin refrigeración y los dispositivos de plano focal InGaAs se están expandiendo gradualmente desde el sector aeroespacial a las aplicaciones terrestres. Los contratos del Departamento de Defensa de EE. UU. por valor de 340 millones de dólares en 2024 canalizan la demanda hacia sensores de fabricación nacional, consolidando cadenas de suministro seguras. Los compradores comerciales, en cambio, se inclinan por sensores de imagen con aceleradores neuronales integrados que reducen las falsas alarmas hasta en un 80 %, lo que supone un ahorro considerable de mano de obra en los centros de monitoreo. Estas arquitecturas aumentan el precio promedio de venta, pero reducen el costo total de propiedad. El patrón de migración emergente es claro: las capacidades avanzadas se estrenan en defensa, se extienden a la infraestructura crítica y finalmente llegan a los dispositivos residenciales a medida que se ajustan las curvas de costos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: el dominio de CMOS enmascara la disrupción de nichos
Los CMOS capturaron un abrumador 91.62 % del mercado de sensores de imagen para aplicaciones de seguridad en 2025 y aún registran un sólido crecimiento unitario gracias a que el escalado de silicio sigue reduciendo el coste por píxel. Sin embargo, esta misma fortaleza esconde sus deficiencias. Los dispositivos infrarrojos de onda corta InGaAs, aunque representan una cuota de mercado de un solo dígito, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 9.28 %, a medida que las agencias fronterizas especifican opciones de visión nocturna encubierta. Los CCD, que antes eran los principales fabricantes, disminuyeron un 12 % en sus envíos durante 2024, pero se niegan a abandonar el mercado por completo; su superior eficiencia cuántica sustenta la persistente demanda de la vigilancia científica, donde la detección limitada por tecnología cuántica es esencial. Las superposiciones de puntos cuánticos sobre obleas CMOS debutan como un competidor económico del InGaAs, ofreciendo un coste unitario entre un 40 % y un 60 % inferior, aunque con una sensibilidad reducida.
Teledyne incrementó su capacidad de InGaAs en un 30 % en 2024 tras adquirir una línea de 300 mm de Tower Semiconductor, lo que demuestra su confianza en las necesidades de defensa. Mientras tanto, los CMOS apilados siguen atrayendo esfuerzos de I+D gracias a su separación de píxeles lógicos que permite alta resolución e inteligencia artificial integrada. La persistente escasez de obleas impulsa a muchos integradores de nivel medio hacia flujos de 200 mm, buscando un equilibrio entre coste, disponibilidad y rendimiento. A medida que las fundiciones pongan en funcionamiento líneas de 300 mm para sensores de imagen CMOS en 2026, la brecha de compensación podría cerrarse, pero hasta entonces, las disrupciones en nichos de mercado tienen relevancia estratégica. El resultado neto es que, si bien los CMOS siguen siendo dominantes, la diversificación de los compradores hacia tecnologías especializadas aumentará la competitividad de las empresas establecidas.
Por Spectrum: Las ganancias multiespectrales reflejan la complejidad de las amenazas
Los dispositivos de rango visible aún generaron el 71.20 % de los ingresos totales en 2025, principalmente porque las instalaciones en comercios, residencias y centros urbanos priorizan la fidelidad del color y la compatibilidad con los análisis tradicionales. Los complementos infrarrojos, como las matrices LED de infrarrojo cercano, cubren las brechas nocturnas, pero corren el riesgo de revelar la ubicación de los sensores a adversarios equipados con gafas de visión nocturna. Los productos multiespectrales e hiperespectrales, aunque incipientes, presentan una tasa de crecimiento anual compuesta (TCAC) prevista del 10.95 %, ya que las fuerzas fronterizas y los operadores petroquímicos requieren la detección de firmas químicas a distancias de seguridad. Las cámaras térmicas basadas en microbolómetros no refrigerados son ideales en escenarios perimetrales donde el humo, la niebla o el follaje ciegan la óptica visible, a pesar de que las resoluciones se mantienen modestas, de 640 x 480 píxeles.
Los prototipos de equipos hiperespectrales de FLIR y Specim bajaron de 2 kg y 15 W en 2024, lo que los hace implementables en vehículos y torres, en lugar de solo aeronaves. Las normas de exportación para este tipo de equipos se han vuelto más estrictas: las clasificaciones ITAR de EE. UU. restringen la distribución de dispositivos con una resolución de banda inferior a 10 nm, lo que limita a los compradores globales a cadenas de suministro definidas y favorece a los centros de revisión locales. Los volúmenes de datos que a menudo superan un gigabit por segundo complican el procesamiento en el borde, pero a medida que los chiplets integran algoritmos de desmezcla espectral directamente bajo el plano de píxeles, estos sistemas migrarán más allá de los aeropuertos hacia aplicaciones de seguridad industrial. En general, el mercado de sensores de imagen para aplicaciones de seguridad reconoce que ningún rango espectral único satisface todos los vectores de amenaza, y la fusión multibanda se irá incorporando gradualmente a las ofertas estándar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de procesamiento: Los sensores neuromórficos se dirigen a nichos con limitaciones de potencia
Los productos basados en fotogramas 2D representaron el 68.05 % de los ingresos en 2025 y siguen siendo la opción predeterminada, ya que la mayoría del software de gestión de vídeo espera transmisiones de vídeo estándar. Sin embargo, los diseños neuromórficos basados en eventos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.63 % gracias a aplicaciones que requieren una latencia inferior a 1 ms y presupuestos de energía inferiores a 100 mW, como vallas solares y cargas útiles de microvehículos aéreos no tripulados (UAV). Los sensores 3D de tiempo de vuelo (TVO) cobran impulso en terminales de control de acceso, donde la detección de vida impide los ataques de suplantación de identidad, aunque su precio es de entre 25 y 50 USD superior al de las piezas 2D. Los sensores integrados con IA vendieron más de 2 millones de unidades en 2024, lo que indica una tendencia hacia la inferencia en el plano de píxeles.
Metavision Gen4 de Prophesee alcanzó una resolución de 1 MP con una latencia de 10 µs y un consumo inferior a 50 mW, lo que ilustra el salto de rendimiento que ofrecen las arquitecturas basadas en eventos. Persisten las barreras de integración, como la limitada compatibilidad con códecs y la escasa experiencia en redes neuronales de punta, lo que mantiene el nicho de adopción. Los módulos de tiempo de vuelo incorporan iluminación segura a 850 nm para el mapeo de la geometría facial, pero la visibilidad del emisor para los smartphones plantea problemas de privacidad en espacios públicos. Los fabricantes de equipos originales (OEM) se protegen diseñando placas híbridas que admiten matrices basadas tanto en marcos como en eventos, lo que garantiza el futuro de los productos hasta que se estabilicen los estándares. A medida que los algoritmos convergen y las cadenas de herramientas maduran, la diversidad de tipos de procesamiento redefinirá las rutas de actualización para los integradores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de uso final: los presupuestos militares impulsan los segmentos premium
Los programas de defensa y militares se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 11.08 %, la más alta entre todos los usos finales, impulsada por la adquisición de matrices térmicas, hiperespectrales y SWIR capaces de reconocer objetivos a través del humo, la neblina y las contramedidas electrónicas. Los entornos comerciales e industriales, que representaron el 43.89 % de los ingresos de 2025, se enfrentan a una trayectoria más estable debido a que muchos comercios minoristas ya han implementado mallas multicámara. Los sistemas residenciales están creciendo de forma constante, ya que los modelos de negocio de suscripción compensan los gastos de capital de los propietarios. Los operadores de infraestructuras críticas, como redes eléctricas, aeropuertos y oleoductos, mantienen un crecimiento de un solo dígito medio, respaldado por los mandatos regulatorios de retención de video de 30 días y alertas automáticas de incidentes.
Los compradores del sector de defensa exigen sensores encriptados y resistentes a la radiación que cumplan con los criterios NSA Tipo 1, lo que eleva los precios de los ASP muy por encima de las tarifas comerciales. El Sistema Integrado de Aumento Visual (SIAV) del Ejército de EE. UU. adjudicó contratos por valor de 220 millones de dólares en 2024, estipulando un consumo de energía inferior a 2 W y una agudeza visual inigualable en condiciones de poca luz. Los sectores comerciales se inclinan por la extracción de metadatos en lugar del almacenamiento de vídeo sin procesar, lo que reduce la exposición legal bajo el RGPD y la CCPA. Los integradores ahora esperan que los sensores proporcionen recuentos de objetos, tiempo de permanencia y longitud de cola, no solo fotogramas, lo que está redefiniendo las hojas de ruta del firmware. En todos los sectores, el mercado de sensores de imagen para aplicaciones de seguridad continúa polarizándose: los segmentos militares premium y comerciales con gran capacidad de análisis prosperan, mientras que los dispositivos de gama media se enfrentan a una compresión de precios por parte de los nuevos fabricantes chinos de bajo coste.
Análisis geográfico
Asia Pacífico dominó el mercado de sensores de imagen para aplicaciones de seguridad con una participación del 42.05 % en 2025, gracias a la vasta red de cámaras de crédito social de China, que superó los 700 millones de unidades, y a la financiación de la Misión Ciudad Segura de la India, que ascendió a 480 000 millones de INR (5800 millones de USD). Proveedores nacionales como GalaxyCore y SmartSens aprovechan las ventajas de costes, ofreciendo precios de entre 6 y 8 USD para sensores de 5 MP, lo que les quita cuota de mercado a las empresas tradicionales. Japón y Corea del Sur se centran en la implantación de sistemas de atención a personas mayores optimizados con IA: la licitación de Tokio de 2024 para 15 000 cámaras de detección de caídas sienta las bases para sociedades con un envejecimiento acelerado.
Oriente Medio registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.42 %, impulsado por megaproyectos como NEOM en Arabia Saudí y el programa Smart City de Dubái, que exigen análisis de IA y cifrado en chip para cumplir con estrictas normas de localización de datos. Israel y Turquía amplían las compras de defensa de kits térmicos y SWIR destinados a la vigilancia fronteriza, mientras que los estados del Consejo de Cooperación del Golfo publican licitaciones que vinculan la densidad de las cámaras a las clasificaciones de riesgo de las instalaciones. El clima, caracterizado por el polvo, el calor y las escenas nocturnas de bajo contraste, favorece las opciones de CMOS apilados e InGaAs, lo que añade un valor premium a los pedidos regionales. América del Norte y Europa representaron conjuntamente el 37.55 % de los ingresos de 2025, pero muestran un crecimiento más lento debido a que los litigios sobre privacidad alargan los ciclos de adquisición. Estados Unidos carece de una ley federal de privacidad; sin embargo, la Ley de Eliminación de California y la Ley de Protección de Datos de Illinois (BIPA) aumentan los costes de cumplimiento por sitio en 50 000 USD, hasta los 200 000 USD. Los compradores europeos ahora se inclinan por implementaciones exclusivamente en el borde para eludir las sanciones del RGPD, suspendiendo el reconocimiento facial centralizado en varias ciudades. Dicho esto, los proyectos de defensa e infraestructura crítica siguen siendo dinámicos: el Departamento de Seguridad Nacional de Estados Unidos otorgó 420 millones de dólares para sistemas fronterizos en 2024, y la directiva NIS2 de la UE respalda el gasto en análisis de aeropuertos.
Panorama regulatorio
La regulación que afecta a los sensores de imagen utilizados en aplicaciones de seguridad está pasando de la seguridad eléctrica y el cumplimiento de las normas de radio a la ciberseguridad definida por software, la aplicación de parches durante el ciclo de vida y los requisitos de interoperabilidad. En Estados Unidos, la FCC impulsó un programa voluntario de etiquetado de ciberseguridad para IoT (US Cyber Trust Mark) en 2024, mientras que la CISA emitió la Directiva Operativa Vinculante 26-02 en febrero de 2026. Esta directiva ordena a las agencias civiles federales que retiren los dispositivos periféricos que han llegado al final de su soporte, incluidas las cámaras IoT, que ya no reciben actualizaciones de seguridad del proveedor. Estas políticas convierten el arranque seguro, el firmware firmado, la gestión de credenciales y la capacidad de actualización de elementos diferenciadores a requisitos previos de adquisición, lo que influye en las decisiones sobre la lista de materiales de los módulos de sensores y cámaras.
En las principales regiones compradoras, el acceso al mercado está cada vez más vinculado a estándares y esquemas de certificación específicos. India amplió los requisitos esenciales obligatorios a través de la aplicación de MeitY/STQC en abril de 2025 para sistemas de CCTV/cámaras, que abarcan la integridad del firmware, la seguridad de la red y la integridad de la cadena de suministro. Corea del Sur avanzó los controles de seguridad obligatorios para cámaras IP a través de la aplicación de KATS de KS X 3007:2026 (mayo de 2026), que incluye la verificación de firma digital y TLS 1.2 o superior. En Europa, CEN publicó EN 62676-4:2026 (julio de 2026), que codifica la interoperabilidad al requerir compatibilidad con los perfiles ONVIF T y M para cámaras 8K edge vinculadas a la elegibilidad para el marcado CE a partir de enero de 2027. Mientras tanto, la Ley de IA de la UE refuerza los requisitos en torno al registro y los controles para usos de alto riesgo que a menudo se superponen con los despliegues de vigilancia en espacios públicos.
Panorama competitivo
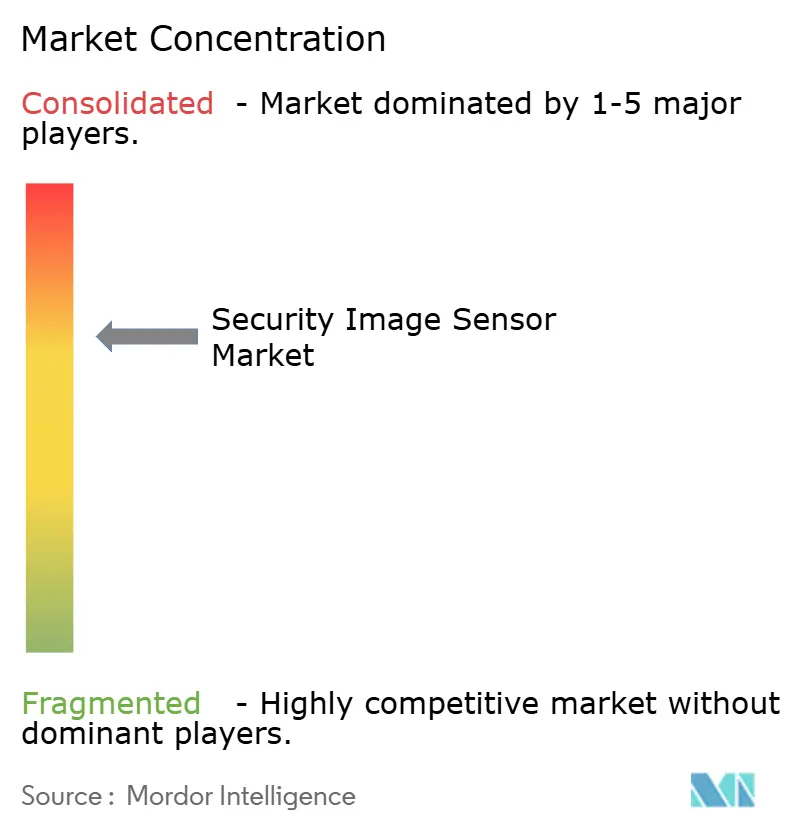
Sony Semiconductor Solutions, Samsung Electronics, OmniVision Technologies, ON Semiconductor y STMicroelectronics poseen en conjunto aproximadamente el 60% de los ingresos del sector, lo que ilustra una concentración moderada. Los competidores chinos, GalaxyCore, SmartSens Technology y Superpix Micro Technology, que no tienen fábrica, están reduciendo los precios en el mercado general de CMOS de 5 MP al ofrecer descuentos del 25% al 35%, ampliando así su participación en Latinoamérica y el Sudeste Asiático. La estrategia competitiva se ha orientado a la integración de aceleradores de IA y procesadores de señal de imagen en la matriz de píxeles, de modo que la clasificación de objetos en tiempo real se realiza en origen, lo que permite el cumplimiento de las normativas de localización de datos.
El IMX500 de Sony ejemplifica este cambio, ejecutando MobileNet y EfficientNet a 12 fps con menos de 1 W y redefiniendo la narrativa de marketing, pasando del número de píxeles al rendimiento del algoritmo. Samsung y SK hynix han profundizado su compromiso con las arquitecturas basadas en eventos mediante una empresa conjunta de 180 000 millones de KRW (135 millones de USD), cuyo objetivo es desarrollar sensores neuromórficos de 2 MP para 2027. La adquisición de la línea de 300 mm de Tower por parte de Teledyne amplía la ventaja competitiva del infrarrojo de onda corta y señala una expansión vertical hacia el control de sustratos.
El espacio en blanco se encuentra en los dominios neuromórficos e infrarrojos de onda corta, donde las primas de precio o las ventajas de potencia ofrecen espacio para nuevos participantes. Prophesee cerró una ronda de financiación de Serie C de 50 millones de euros para escalar su plataforma Metavision Gen4, mientras que Gpixel envió 1.2 millones de sensores especializados para automatización industrial. Organismos de normalización como el IEEE redactaron especificaciones de arranque seguro que podrían aumentar los costes de cumplimiento normativo, favoreciendo inadvertidamente a grandes empresas que ya cuentan con equipos de certificación de seguridad. A medida que la presión sobre los precios choca con la innovación en las características, es probable que el mercado de sensores de imagen para aplicaciones de seguridad se polarice entre proveedores de productos básicos de bajo coste y proveedores de soluciones premium centradas en la IA.
Sensor de imagen para líderes de la industria de aplicaciones de seguridad
Corporación de soluciones de semiconductores de Sony
Samsung Electronics Co., Ltd.
Tecnologías OmniVision, Inc.
ON Semiconductor Corporación
STMicroelectronics NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Sony Semiconductor Solutions anunció el sensor de imagen CMOS 4K IMX908 para cámaras de seguridad, que utiliza píxeles LOFIC de 1.45 micrómetros para ofrecer un alto rango dinámico de 96 dB en una sola exposición. Este sensor está diseñado para escenas de vigilancia complejas, como entradas y carreteras, donde la detección simultánea de detalles de sombras y reflejos es crucial para la identificación y la captura de pruebas.
- Octubre de 2025: OMNIVISION lanzó el OX05C, un sensor HDR de obturador global de 5 megapíxeles para sistemas de monitoreo de conductor y ocupantes en el interior del vehículo, cuya producción en masa está programada para 2026. Este programa pone de manifiesto cómo las arquitecturas de obturador global y HDR desarrolladas para sistemas de visión críticos para la seguridad se están adaptando a casos de uso de detección continua que coinciden con los requisitos de diseño de seguridad y control de acceso.
- Febrero de 2024: La Alianza MIPI publicó especificaciones de seguridad para cámaras que permiten una protección integral y flexible de los flujos de datos de los sensores de imagen en los sistemas de cámaras para automóviles. Este marco de trabajo fomenta la armonización del sector en torno a los conceptos de autenticación y protección de datos, que los proveedores de cámaras y sensores pueden incorporar en sus implementaciones de seguridad, donde la integridad del firmware y las rutas de datos confiables se están convirtiendo en requisitos de adquisición.
Alcance del informe del mercado global de sensores de imagen para aplicaciones de seguridad
El informe del mercado de sensores de imagen para aplicaciones de seguridad está segmentado por aplicación (cámaras de seguridad para el hogar, cámaras de vigilancia comercial, cámaras de infraestructura y tráfico, cámaras de vigilancia de defensa y fronteras), tecnología (sensores de imagen CMOS, sensores de imagen CCD, tecnologías emergentes), espectro (sensores de espectro visible, sensores infrarrojos e infrarrojos cercanos, sensores térmicos, sensores multiespectrales e hiperespectrales), tipo de procesamiento (sensores de imagen 2D, sensores de imagen 3D/de tiempo de vuelo, sensores de imagen en chip habilitados para IA, sensores neuromórficos basados en eventos), sector de uso final (residencial, comercial e industrial, infraestructura crítica, gobierno y aplicación de la ley, defensa y militar) y geografía (América del Norte, América del Sur, Europa, Asia Pacífico, Oriente Medio, África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Cámaras de seguridad para el hogar |
| Cámaras de vigilancia comerciales |
| Cámaras de infraestructura y tráfico |
| Cámaras de vigilancia de defensa y fronteras |
| Sensores de imagen CMOS |
| Sensores de imagen CCD |
| Tecnologías emergentes (por ejemplo, InGaAs, SWIR) |
| Sensores de espectro visible |
| Sensores infrarrojos y de infrarrojo cercano |
| Sensores térmicos |
| Sensores multiespectrales e hiperespectrales |
| Sensores de imagen 2D |
| Sensores de imágenes 3D/de tiempo de vuelo |
| Sensores de imagen en chip habilitados con IA |
| Sensores neuromórficos basados en eventos |
| Residencial |
| Comercial e Industrial |
| Infraestructura crítica |
| Gobierno y aplicación de la ley |
| Defensa y Militar |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de asia | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| por Aplicación | Cámaras de seguridad para el hogar | ||
| Cámaras de vigilancia comerciales | |||
| Cámaras de infraestructura y tráfico | |||
| Cámaras de vigilancia de defensa y fronteras | |||
| por Tecnología | Sensores de imagen CMOS | ||
| Sensores de imagen CCD | |||
| Tecnologías emergentes (por ejemplo, InGaAs, SWIR) | |||
| por espectro | Sensores de espectro visible | ||
| Sensores infrarrojos y de infrarrojo cercano | |||
| Sensores térmicos | |||
| Sensores multiespectrales e hiperespectrales | |||
| Por tipo de procesamiento | Sensores de imagen 2D | ||
| Sensores de imágenes 3D/de tiempo de vuelo | |||
| Sensores de imagen en chip habilitados con IA | |||
| Sensores neuromórficos basados en eventos | |||
| Por sector de uso final | Residencial | ||
| Comercial e Industrial | |||
| Infraestructura crítica | |||
| Gobierno y aplicación de la ley | |||
| Defensa y Militar | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de asia | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de sensores de imagen para usos de seguridad en 2026?
El tamaño del mercado de sensores de imagen alcanzará los 3.73 millones de dólares en 2026 y se proyecta que crecerá a una CAGR del 8.32 % hasta 2031.
¿Qué aplicación se está expandiendo más rápido?
Las cámaras de vigilancia de defensa y fronteras lideran el crecimiento con una CAGR del 11.05 %, impulsada por las crecientes tensiones geopolíticas y la demanda de sensores SWIR y multiespectrales.
¿Qué proporción de los ingresos representó Asia Pacífico el año pasado?
Asia Pacífico representó el 42.05 % de los ingresos globales en 2025, impulsado por amplias implementaciones en China e India.
¿Por qué son importantes ahora los sensores CMOS apilados?
El CMOS apilado combina la matriz de píxeles con una matriz lógica, lo que permite inteligencia artificial en el chip y velocidades de cuadro más altas al tiempo que reduce el ancho de banda de retorno y cumple con las reglas de localización de datos.
¿Cuál es el mayor riesgo en la cadena de suministro?
La escasez de capacidad de obleas de 300 mm para CMOS apilados continúa extendiendo los plazos de entrega más allá de las 26 semanas, lo que presiona a los integradores a considerar obleas más pequeñas o tecnologías alternativas.
¿Qué nueva tecnología podría transformar las cámaras perimetrales de bajo consumo?
Los sensores neuromórficos basados en eventos prometen una latencia inferior a 1 ms y un consumo de energía inferior a 100 mW, lo que hace posible la vigilancia con energía solar permanente en sitios remotos.


