

Tamaño y participación en el mercado de servicios exprés internacionales
Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
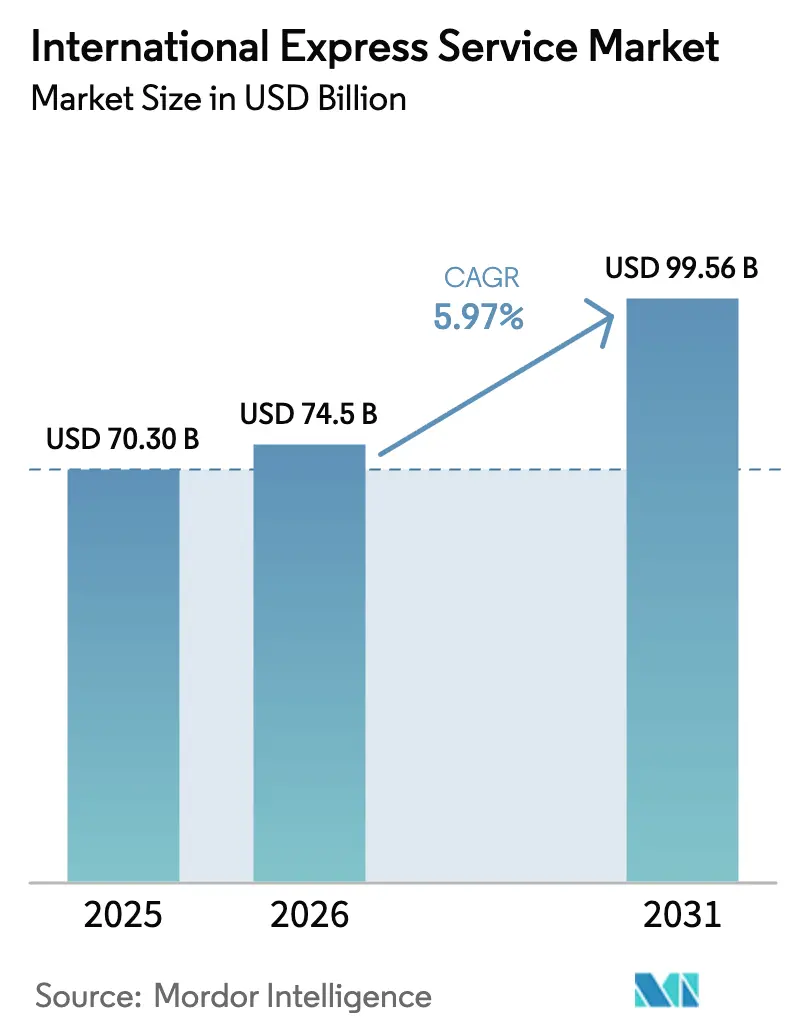
| Tamaño del mercado (2026) | USD 74.5 mil millones |
| Tamaño del mercado (2031) | USD 99.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.97% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
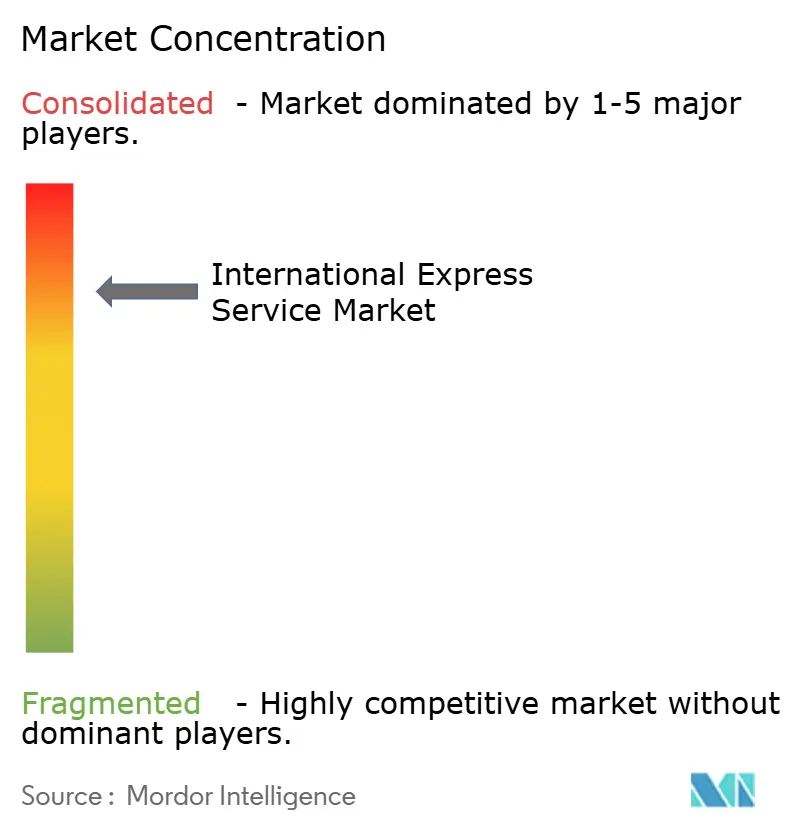
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios exprés internacionales por Mordor Intelligence
El tamaño del mercado internacional de servicios exprés en 2026 se estima en 74.5 millones de dólares, creciendo desde los 70.3 millones de dólares de 2025, con proyecciones para 2031 de 99.56 millones de dólares, con un crecimiento del 5.97 % CAGR entre 2026 y 2031. El aumento de los volúmenes de comercio electrónico transfronterizo, la expansión de los marcos de libre comercio y la aceleración de la regionalización de la cadena de suministro están reforzando la demanda de entregas puerta a puerta premium, mientras que las inversiones en tecnología en clasificación automatizada y enrutamiento basado en IA fortalecen la confiabilidad del servicio y el control de costos. Las empresas de transporte exprés también están escalando las capacidades de control de temperatura para capturar flujos de productos biológicos y alimentos especiales, y están invirtiendo en combustibles de aviación sostenibles y flotas terrestres eléctricas para cumplir con los mandatos de carbono. La intensidad competitiva se intensifica a medida que los cierres geopolíticos del espacio aéreo desvían las rutas de larga distancia e incrementan el consumo de combustible, lo que presiona a los operadores para recalibrar las redes mediante una planificación basada en datos. En medio de estos cambios, Asia-Pacífico conserva un papel central como motor de producción y escenario de consumo, apuntalando nuevos corredores de servicios que vinculan los grupos de fábricas con los centros de compradores globales.
Conclusiones clave del informe
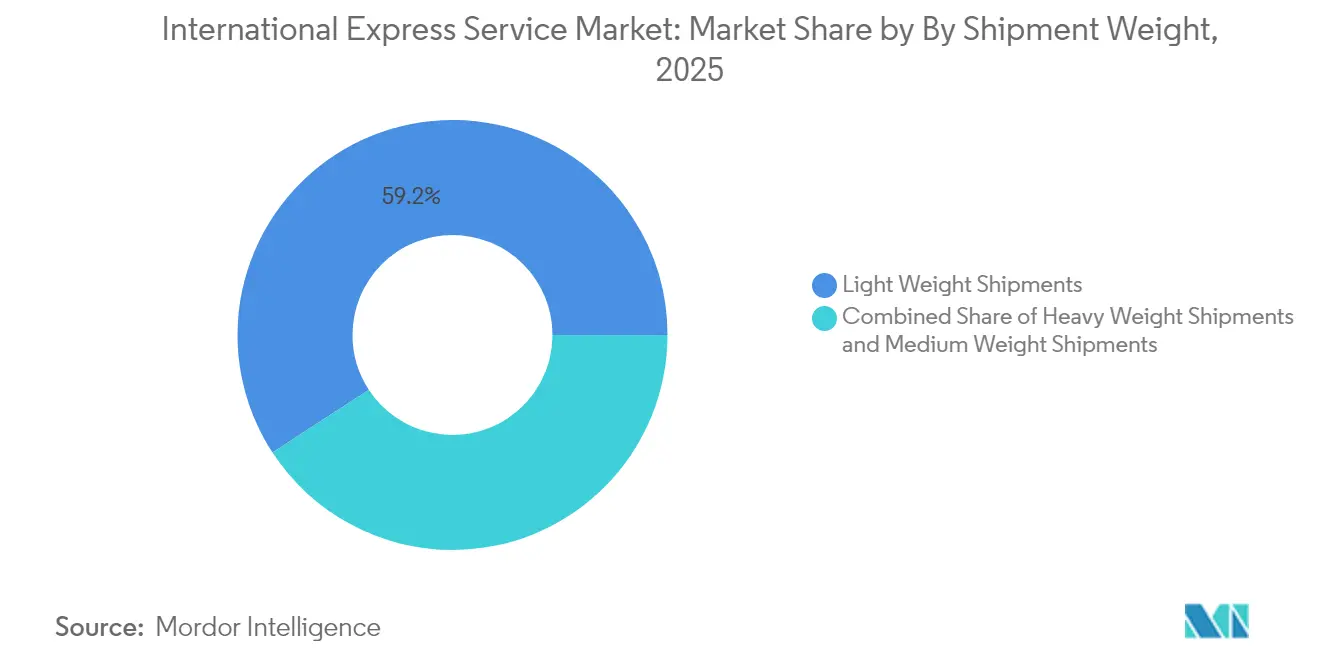
- Por peso de envío, los paquetes livianos representaron el 59.21% de la participación de mercado del servicio exprés internacional en 2025, mientras que los paquetes pesados se están expandiendo a una CAGR del 6.05% entre 2026 y 2031, la más rápida entre las bandas de peso.
- Por ruta, los flujos interregionales capturaron el 72.34% del tamaño del mercado de servicios exprés internacionales en 2025, mientras que se prevé que los servicios intrarregionales crezcan a una CAGR del 5.55% entre 2026 y 2031.
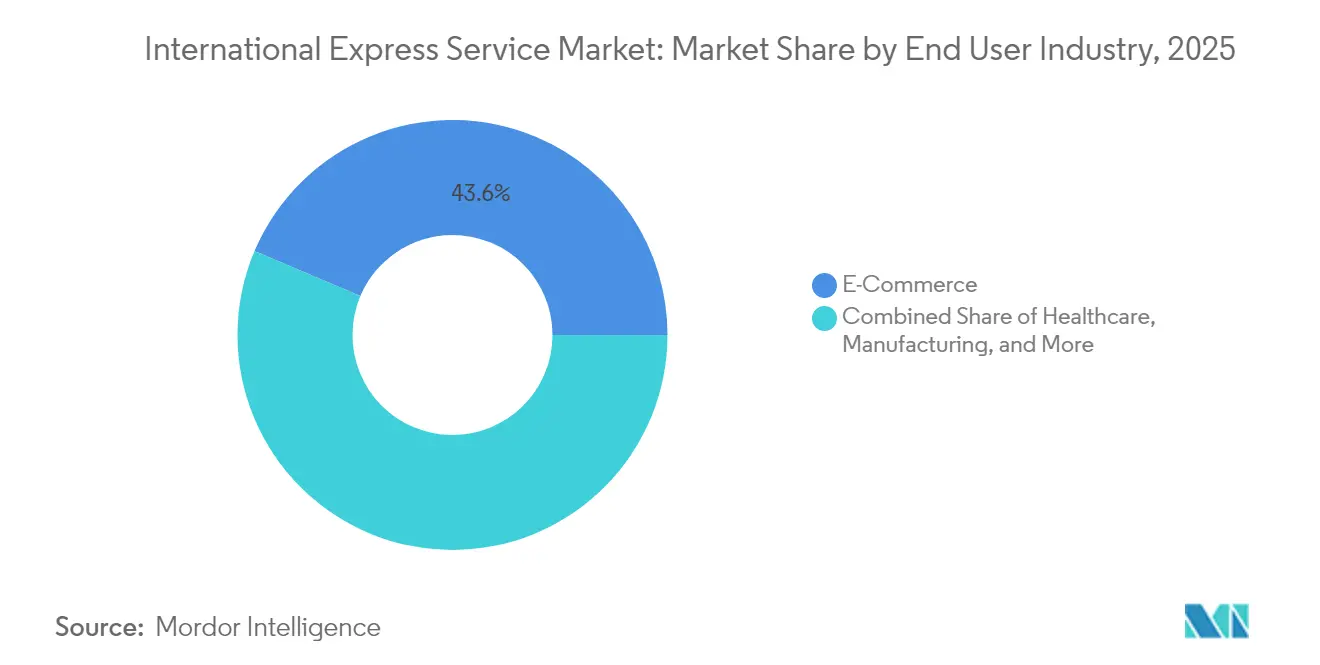
- Por industria de usuario final, el comercio electrónico lideró con el 43.62% de la participación en los ingresos en 2025; se proyecta que la atención médica avance a una CAGR del 7.16% entre 2026 y 2031.
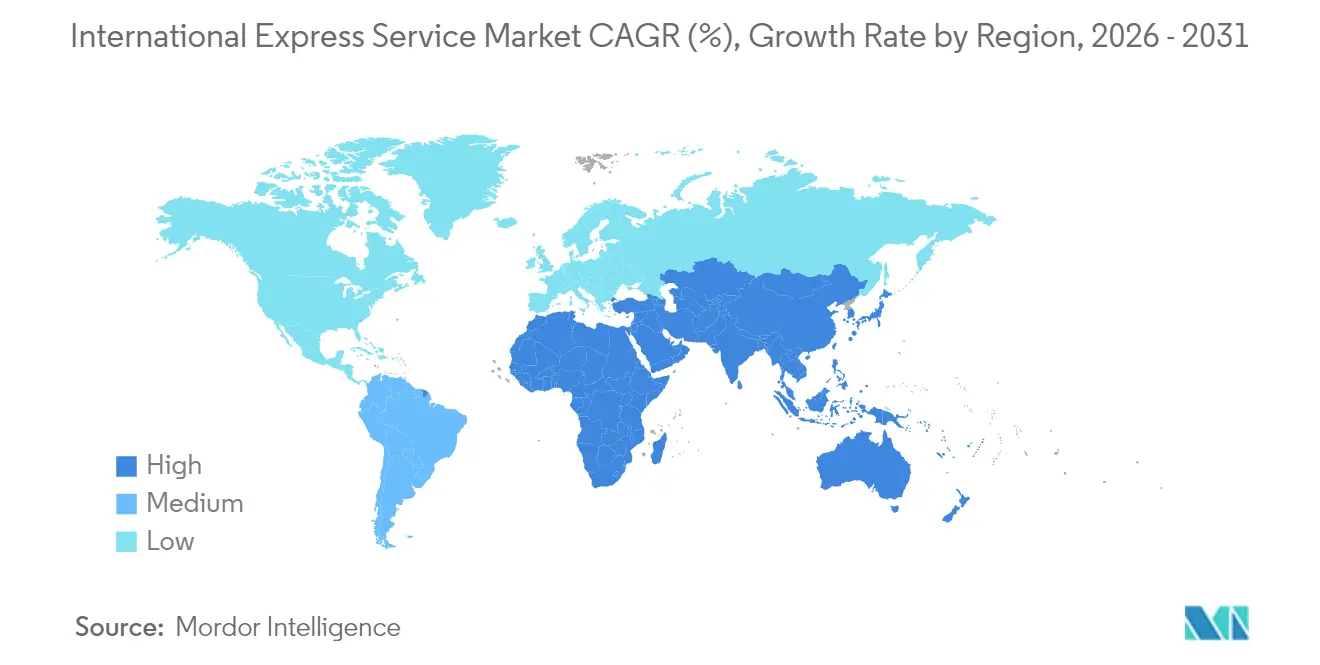
- Por región, Asia-Pacífico dominó con una participación del 54.38% de los ingresos en 2025, mientras que se prevé que el segmento de Oriente Medio y África alcance una CAGR del 7.55% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios exprés internacionales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento explosivo del comercio electrónico transfronterizo | + 1.8% | Global; APAC y América del Norte lideran | Mediano plazo (2-4 años) |
| Preferencia de entrega B2B con plazo definido | + 1.2% | Global; concentrado en centros de fabricación | Corto plazo (≤ 2 años) |
| Liberalización comercial y expansión de los TLC | + 0.9% | Núcleo de Asia Pacífico; propagación a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Optimización de rutas impulsada por IA en carriles con poco servicio | + 0.7% | Global; adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expreso con temperatura controlada para productos biológicos y alimentos gourmet | + 0.5% | América del Norte, Europa, seleccione APAC | Largo plazo (≥ 4 años) |
| Centros de distribución para pymes en ciudades de nivel 2 de APAC | + 0.4% | Núcleo de APAC; expansión a mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento explosivo del comercio electrónico transfronterizo
El auge de las ventas directas al consumidor está transformando el mercado internacional de servicios exprés, ya que los comerciantes reemplazan el transporte de carga a granel con millones de paquetes pequeños que requieren entregas en dos a cinco días. Asia-Pacífico registró ingresos por USD 882 mil millones en comercio electrónico transfronterizo en 2024, generando una densidad de envíos sin precedentes para los transportistas [1] Bloomberg News, “Asia-Pacific Cross-Border E-Commerce Reaches $784 Billion in 2024,” bloomberg.com . Los integradores están respondiendo con megacentros de clasificación, depósitos robóticos de última milla y despacho de aduanas sin papel para comprimir los tiempos de tránsito. La instalación automatizada de Aramex en Jeddah ilustra cómo los operadores regionales escalan la capacidad para capturar los flujos dentro de MEA. Estas mejoras aceleran las transferencias de envíos y mejoran la confiabilidad, reforzando la confianza del cliente en los servicios premium en los segmentos B2C y PYME.
Preferencia de entrega B2B con plazo definido
Los fabricantes que manejan inventarios reducidos valoran la certeza de la entrega más que el costo absoluto del flete, lo que impulsa la adopción constante de rutas exprés para semiconductores, piezas aeroespaciales y herramientas de precisión. Los retrasos pueden inmovilizar las líneas de producción e infligir importantes penalizaciones financieras, lo que motiva a las empresas a reservar con anticipación franjas horarias garantizadas dentro del mercado internacional de servicios exprés. La adquisición de Morrison Express por parte de SG Holdings para profundizar la especialización en logística de semiconductores señala un creciente enfoque de los transportistas en verticales de alto valor [2] Nikkei Asia, “SG Holdings Acquires Morrison Express to Strengthen Semiconductor Logistics,” asia.nikkei.com . La visibilidad mejorada de los envíos, las alertas proactivas de excepciones y las opciones de reprogramación flexibles se han convertido en expectativas básicas para la carga de misión crítica.
Liberalización comercial y expansión de los TLC
Los regímenes aduaneros modernizados y la profundización de los acuerdos de libre comercio, como el RCEP, reducen la fricción administrativa, lo que hace que las soluciones exprés sean más competitivas que el correo tradicional o el transporte de mercancías diferido. El intercambio de datos previos a la llegada y los procesos de liberación digital reducen los tiempos de espera en la frontera, lo que apoya al mercado internacional de servicios exprés en la apertura de nuevas rutas entre ciudades. La red multimodal de Yamato entre el sudeste asiático y Europa muestra cómo los transportistas aprovechan las reglas de origen simplificadas y la documentación armonizada para ofrecer servicios directos que conectan los centros de fabricación de segundo nivel con los compradores europeos [3] Transport Topics, “Yamato Transport Expands Multimodal Services Southeast Asia-Europe Corridor,” ttnews.com . En el horizonte de previsión, es probable que otros TLC en Sudamérica y África repliquen este impulso.
Optimización de rutas impulsada por IA en carriles con poca afluencia
Los motores de aprendizaje automático analizan la demanda histórica, el clima y la disponibilidad de franjas horarias para asignar capacidad dinámicamente, lo que permite a las aerolíneas operar rutas con poco tráfico de forma rentable. Cuando las perturbaciones geopolíticas incrementaron el consumo de combustible en un 13 % en ciertos vuelos, los operadores utilizaron herramientas de IA para redirigir aeronaves y reequilibrar los factores de ocupación, preservando la calidad del servicio y limitando la escalada de costos. El soporte mejorado para la toma de decisiones también impulsa la tarificación dinámica, que monetiza la capacidad reservada con retraso con rendimientos superiores sin perjudicar los contratos existentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recargos volátiles por combustible y costos de aviación | -1.1% | Globalmente; las rutas de larga distancia son las más expuestas | Corto plazo (≤ 2 años) |
| Cumplimiento estricto de aduanas y seguridad | -0.8% | Global; intensificación de la vigilancia en corredores de alto riesgo | Mediano plazo (2-4 años) |
| Los cierres geopolíticos del espacio aéreo limitan la capacidad | -0.6% | Tránsitos Europa-Asia y Oriente Medio | Corto plazo (≤ 2 años) |
| Los mandatos de emisiones de carbono aumentan los costos de larga distancia | -0.4% | Europa y América del Norte; expansión mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Recargos por combustible volátil y costos de aviación
Los precios del combustible para aviones pueden fluctuar entre un 10 y un 15 % en un trimestre, erosionando los márgenes porque los mecanismos de recargo a menudo se retrasan con respecto a los mercados spot. El combustible representa en promedio el 25 % de los costos operativos del transporte exprés internacional, por lo que los picos pronunciados pueden provocar recortes de horarios o decisiones de reducción de capacidad en sectores de bajo rendimiento. Los tres grandes integradores aplican recargos indexados, pero el desajuste temporal los expone a pérdidas a corto plazo, particularmente en los sectores de ultralarga distancia Asia-EE. UU. [4] Wall Street Journal, “Express Carriers Struggle With Fuel Cost Volatility,” wsj.com . Las inversiones en aviones de carga de nueva generación y combustibles de aviación sostenibles prometen ganancias de eficiencia pero implican grandes desembolsos iniciales.
Cumplimiento estricto de aduanas y seguridad
La vigilancia de la cadena de suministro tras la pandemia ha reforzado los requisitos de control por rayos X y de datos avanzados, lo que ha aumentado los minutos de procesamiento y diluido la propuesta de valor del servicio exprés. Los pequeños operadores tienen dificultades con los costos de hardware y capacitación necesarios para obtener un manifiesto electrónico con una precisión del 100 %, lo que los impulsa a formar alianzas o a abandonar el sector internacional de servicios exprés. Las normas nacionales divergentes también crean procesos fragmentados que complican la planificación de la red; los esfuerzos de armonización siguen siendo graduales a pesar de las iniciativas de la Organización Mundial de Aduanas.
Análisis de segmento
Por industria de usuario final: la atención médica lidera las perspectivas de crecimiento
El comercio electrónico conservó una cuota del 43.62 % del mercado internacional de servicios exprés en 2025, impulsado por plataformas que ofrecen pagos con impuestos pagados y visibilidad garantizada de la fecha de entrega. Los vendedores de cajas de suscripción y los creadores colaborativos añaden cantidades incrementales de paquetes que favorecen el envío exprés frente al correo postal debido a las expectativas de seguimiento. Las líneas de fabricación dependen del reabastecimiento rápido de componentes, lo que estabiliza su cuota de mercado de segundo rango incluso con cambios en los ciclos macroeconómicos. Los servicios financieros mantienen un nicho para los documentos notariados que requieren garantías de cadena de custodia.
El sector salud registra una tasa de crecimiento anual compuesta (TCAC) del 7.16 % entre 2026 y 2031, la más rápida entre los usuarios finales, impulsada por kits de pruebas genómicas, envíos de terapia celular y suministros para ensayos clínicos que exigen una cadena de frío de 2 a 8 °C. El plan de expansión de DHL para ciencias de la vida, con un presupuesto de 2 millones de euros (2.20 millones de dólares estadounidenses), asigna la mitad de los fondos al continente americano, lo que subraya la convicción de la compañía en las rutas premium de atención médica. Los clientes de la industria primaria y el comercio mayorista también recurren al servicio exprés para obtener repuestos urgentes de equipos que evitan costosos tiempos de inactividad en minas, plataformas y centros de distribución. Esta diversidad de mercados verticales garantiza que el mercado internacional de servicios exprés se mantenga diversificado en diferentes contextos económicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por peso del envío: los paquetes ligeros mantienen el liderazgo en volumen
Los paquetes ligeros representaron el 59.21 % de la cuota de mercado de los servicios exprés internacionales en 2025, gracias a la predominancia del comercio electrónico y la entrega de documentos en los pedidos. Su alta densidad de entrega favorece la clasificación automatizada y la consecución de objetivos de ciclo de tres a cinco días en todos los continentes. El tamaño del mercado de los servicios exprés internacionales atribuible a los paquetes ligeros se prevé que experimente un crecimiento sostenido de un dígito medio a medida que las plataformas de comercio social amplían las ventas transfronterizas. Por el contrario, los envíos de peso medio transportan componentes industriales que sustentan las industrias de proceso, lo que genera márgenes estables, aunque inferiores, debido a la mayor superficie de almacenamiento requerida para su manipulación. Se prevé que los paquetes pesados, si bien representan solo una parte del volumen total, tengan una tasa de crecimiento anual compuesta (TCAC) del 6.05 % entre 2026 y 2031, ya que los fabricantes aeroespaciales y automotrices recurren a la reposición acelerada de piezas de alto valor.
Los operadores de paquetería ligera disfrutan de una mayor rotación de la red, pero se enfrentan a una intensa competencia de precios con los híbridos postales. Mantener el rendimiento dependerá de características de valor añadido como la selección precisa de la ventana de entrega y las tarjetas de compensación de carbono. Por su parte, los especialistas en envíos pesados aprovechan la capacidad limitada para obtener precios superiores, especialmente en rutas con limitaciones de capacidad debido a las restricciones del espacio aéreo. La paquetería mediana representa un segmento puente donde la gestión diferenciada, como el armado de kits, el etiquetado y los programas de logística de devolución, puede aumentar los márgenes. La contribución combinada mantiene la resiliencia del mercado internacional de servicios exprés, con la diversificación entre rangos de peso que protege a los transportistas de las fluctuaciones en cualquier grupo de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ruta: los ingresos interregionales dominan, el impulso intrarregional crece
Los envíos interregionales captaron el 72.34 % de los ingresos de 2025, lo que refleja la consolidación de los flujos entre las fábricas asiáticas y los compradores norteamericanos o europeos. Estas rutas generan los mayores ingresos por kilo, pero siguen siendo vulnerables a la volatilidad del combustible y la congestión en los principales centros de distribución. Por el contrario, los servicios intrarregionales presentan una perspectiva de CAGR del 5.55 % entre 2026 y 2031, impulsados por proyectos de integración comercial como las iniciativas de la Comunidad Económica de la ASEAN que reducen las barreras al transporte terrestre. El tamaño del mercado internacional de servicios exprés, atribuible a los flujos intrarregionales, está aumentando a medida que los centros logísticos regionales se reubican más cerca de los centros de consumo, reduciendo las ventanas de entrega y evitando el costoso espacio aéreo de larga distancia. El corredor de transporte por carretera entre Estados Unidos y México de Yamato ejemplifica cómo los proveedores agrupan tramos multimodales para ofrecer servicios con derechos pagados y día definido.
Los planificadores de red están recalibrando las rotaciones de aeronaves para equilibrar los factores de ocupación en dirección este y oeste, aumentando así la utilización de los activos. Corredores emergentes, como el comercio Sur-Sur entre Latinoamérica y África, están ganando frecuencias experimentales bajo modelos de arrendamiento ACMI que limitan el riesgo financiero. Para el transporte exprés intra-APAC, los 737-800F de corta distancia y los aviones regionales de fuselaje ancho ofrecen un servicio flexible que se combina con el transporte por carretera para evitar aeropuertos de entrada congestionados. Estas medidas, en conjunto, mejoran la diversidad de servicios dentro del mercado internacional de servicios exprés y protegen contra las perturbaciones macroeconómicas en los principales sectores intercontinentales.
Análisis geográfico
Mercado de servicios exprés internacionales de APAC
Asia-Pacífico controló el 54.38% del mercado de servicios exprés internacionales en 2025, gracias a la intensa actividad de los clústeres manufactureros integrados en China, Vietnam e Indonesia. Los transportistas explotan una red de puntos de acceso urbanos de primer y segundo nivel, respaldada por tarifas de gestión aeroportuaria competitivas y programas piloto aduaneros favorables. Las inversiones en centros de clasificación nocturna cerca de Shenzhen y Kuala Lumpur mejoran la flexibilidad de los horarios de cierre transfronterizos, lo que anima a los vendedores a posponer la finalización de pedidos hasta altas horas de la noche. La demanda entrante es igualmente fuerte, impulsada por compradores metropolitanos adinerados de Japón, Corea del Sur y Australia que buscan marcas nicho extranjeras. Las medidas regulatorias para descarbonizar la logística impulsan la modernización de la flota con cargueros de nueva tecnología y furgonetas eléctricas de última milla, lo que aumenta la intensidad de capital y, al mismo tiempo, facilita narrativas de marca más ecológicas.
Mercado de servicios exprés internacionales de Oriente Medio y África
Oriente Medio y África registran la tasa de crecimiento anual compuesta (TCAC) regional más alta, del 7.55 %, para el período 2026-2031, a medida que zonas francas multimodales como Dubái Sur, el Puerto Rey Abdullah y la Plataforma Logística de Kigali se consolidan como nodos de redistribución regionales. La línea de clasificación robótica de Aramex en Yeda y la planta de UPS en Dubái Sur ejemplifican las mejoras del ecosistema que reducen los tiempos de tránsito hacia las ciudades africanas en crecimiento y el subcontinente indio. Las aerolíneas del Golfo Pérsico aprovechan la capacidad de bodega de sus aviones de fuselaje ancho para ofrecer conexiones nocturnas entre Asia y Europa, reforzando la arquitectura radial del mercado internacional de servicios exprés para la carga urgente.
Mercado de servicios exprés internacionales en Europa y América
Europa, América del Norte y América del Sur, en conjunto, representan la cuota restante, con perspectivas de crecimiento de un solo dígito medio. Europa disfruta de una armonización regulatoria dentro de la unión aduanera; sin embargo, tras el Brexit, los flujos entre el Reino Unido y la UE requieren soluciones exprés especializadas que gestionen la conciliación del IVA y las auditorías de cumplimiento en tiempo real. América del Norte muestra un recuento de paquetes estable, pero las expectativas de los clientes están en aumento en cuanto a la divulgación de emisiones y opciones transfronterizas en el mismo día en las rutas entre Canadá y Estados Unidos. El resurgimiento de la manufactura en Sudamérica en electrónica y autopartes está impulsando a los integradores a añadir vuelos directos a São Paulo y Bogotá, lo que aumenta la competitividad del servicio frente al transporte marítimo o aéreo diferido. En conjunto, la diversificación geográfica protege el mercado internacional de servicios exprés frente a las fluctuaciones regionales.
Panorama competitivo
El mercado internacional de servicios exprés está moderadamente consolidado, con DHL, FedEx y UPS consolidando su cobertura global mediante flotas aéreas multicontinentales, amplios activos terrestres y soluciones tecnológicas propias. Su dominio obliga a empresas medianas especializadas como SF Express, Aramex, CJ Logistics y Yamato a forjar ventajas de nicho en regiones locales o especialidades verticales. La optimización de rutas mediante inteligencia artificial y la fijación dinámica de precios reducen las brechas de escala históricas, lo que permite a los competidores igualar la fiabilidad en rutas selectivas. El énfasis estratégico se ha desplazado del transporte de mercancías general a segmentos de alto margen como la salud, los productos perecederos y la maquinaria de alta tecnología, lo que explica por qué DHL destinó 2 millones de euros (2.20 millones de dólares) al sector de las ciencias de la vida y por qué FedEx abrió un centro de distribución en la zona franca de Qatar para conectar los flujos entre Asia y Europa.
Las fusiones y adquisiciones siguen siendo una herramienta clave para la expansión de la cobertura. El volumen de fusiones y adquisiciones (M&A) en el sector logístico europeo alcanzó las 364 operaciones en 2024, un aumento interanual del 15%, destacado por la oferta de DSV por Schenker y la compra de un transportista europeo por parte de SF Express por 280 millones de euros (309 millones de dólares estadounidenses). Las operaciones transfronterizas representaron el 44% de las transacciones, lo que subraya la consolidación de la red, cuyo objetivo es reducir los gastos generales por paquete y el poder de negociación con las aerolíneas y los servicios de asistencia en tierra. A pesar de la consolidación, el escrutinio regulatorio limita las grandes operaciones, lo que fomenta las alianzas y las empresas conjuntas, como el acuerdo entre Japan Post y International Distributions Services para compartir el transporte de larga distancia de Tokio a Londres.
Las alianzas tecnológicas potencian el posicionamiento competitivo. UPS adoptó un motor de optimización de rutas con IA que redujo los minutos de cada parada, prometiendo menores emisiones y horas extra para los conductores. FedEx implementó una ruta premium neutra en carbono en Europa, combinando créditos de combustible de aviación sostenible con la gestión eléctrica en la terminal. La alianza de DHL con Microsoft para implementar análisis predictivos en todos los puntos de contacto de la cadena de suministro ilustra el cambio estratégico hacia una diferenciación basada en datos, garantizando que las métricas de la experiencia del cliente (puntualidad, alertas proactivas y precisión en las facturas) sigan siendo campos de batalla clave en el mercado de servicios exprés internacionales.
Líderes de la industria de servicios exprés internacionales
Grupo DHL
FedEx
Grupo La Poste
SF Express (KEX-SF)
United Parcel Service de América, Inc. (UPS)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: FedEx y la Autoridad de Zonas Francas de Qatar inauguraron una instalación logística regional en Ras Bufontas para unir Asia, Europa y América del Norte.
- Abril de 2025: DHL asignó 2 millones de euros (2.20 millones de dólares) durante cinco años para infraestructura de ciencias biológicas, la mitad de los cuales se destinarán a las Américas.
- Marzo de 2025: Dubai South y UPS acordaron abrir una nueva instalación que profundiza la presencia del transportista en los Emiratos Árabes Unidos y respalda planes de crecimiento más amplios en Oriente Medio y África.
- Octubre de 2024: Otto Group abrió un centro automatizado de 100 millones de euros (110 millones de dólares) en Polonia para acelerar la capacidad transfronteriza hacia Europa Central.
Alcance del informe del mercado global de servicios exprés internacionales
Los envíos de gran volumen, ligero y mediano peso se segmentan por peso. Los envíos interregionales e intraregionales se segmentan por ruta. Comercio electrónico, servicios financieros (BFSI), salud, manufactura, industria primaria, comercio mayorista y minorista (fuera de línea) y otros se segmentan por industria del usuario final. África, Asia Pacífico, Europa, CCG, Norteamérica y Sudamérica se segmentan por región.| Envíos pesados |
| Envíos livianos |
| Envíos de peso medio |
| Interregional |
| Intra-Región |
| Comercio Electrónico |
| Servicios financieros (BFSI) |
| Sector Sanitario |
| Manufactura |
| Industria primaria |
| Comercio mayorista y minorista (fuera de línea) |
| Otros |
| Asia-Pacífico | Por país | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Malaysia | ||
| Pakistan | ||
| Philippines | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por país | Albania |
| Bulgaria | ||
| Croacia | ||
| República Checa | ||
| Dinamarca | ||
| Estonia | ||
| Finlandia | ||
| Francia | ||
| Alemania | ||
| Hungría | ||
| Islandia | ||
| Italia | ||
| Letonia | ||
| Lituania | ||
| Netherlands | ||
| Norway | ||
| Polonia | ||
| Rumania | ||
| Russia | ||
| República Eslovaca | ||
| Eslovenia | ||
| España | ||
| Suecia | ||
| Suiza | ||
| Reino Unido | ||
| El resto de Europa | ||
| Oriente Medio y África | Por país | Egipto |
| Nigeria | ||
| Qatar | ||
| Saudi Arabia | ||
| Sudáfrica | ||
| GCC | ||
| UAE | ||
| Resto de Medio Oriente y África | ||
| Norteamérica | Por país | Canada |
| Mexico | ||
| Estados Unidos | ||
| Resto de américa del norte | ||
| Sudamérica | Por país | Argentina |
| Brazil | ||
| Chile | ||
| Resto de Sudamérica | ||
| Resto del mundo |
| Peso de envío | Envíos pesados | ||
| Envíos livianos | |||
| Envíos de peso medio | |||
| Ruta | Interregional | ||
| Intra-Región | |||
| Industria del usuario final | Comercio Electrónico | ||
| Servicios financieros (BFSI) | |||
| Sector Sanitario | |||
| Manufactura | |||
| Industria primaria | |||
| Comercio mayorista y minorista (fuera de línea) | |||
| Otros | |||
| Región | Asia-Pacífico | Por país | Australia |
| China | |||
| India | |||
| Indonesia | |||
| Japan | |||
| Malaysia | |||
| Pakistan | |||
| Philippines | |||
| Thailand | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por país | Albania | |
| Bulgaria | |||
| Croacia | |||
| República Checa | |||
| Dinamarca | |||
| Estonia | |||
| Finlandia | |||
| Francia | |||
| Alemania | |||
| Hungría | |||
| Islandia | |||
| Italia | |||
| Letonia | |||
| Lituania | |||
| Netherlands | |||
| Norway | |||
| Polonia | |||
| Rumania | |||
| Russia | |||
| República Eslovaca | |||
| Eslovenia | |||
| España | |||
| Suecia | |||
| Suiza | |||
| Reino Unido | |||
| El resto de Europa | |||
| Oriente Medio y África | Por país | Egipto | |
| Nigeria | |||
| Qatar | |||
| Saudi Arabia | |||
| Sudáfrica | |||
| GCC | |||
| UAE | |||
| Resto de Medio Oriente y África | |||
| Norteamérica | Por país | Canada | |
| Mexico | |||
| Estados Unidos | |||
| Resto de américa del norte | |||
| Sudamérica | Por país | Argentina | |
| Brazil | |||
| Chile | |||
| Resto de Sudamérica | |||
| Resto del mundo | |||
Definición de mercado
- Courier, expreso y paquetería - Los servicios de mensajería, mensajería urgente y paquetería, a menudo denominados mercado CEP, se refieren a los proveedores de servicios postales y de logística que se especializan en el transporte de mercancías pequeñas (paquetes/paquetes). Captura el tamaño general del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes/paquetes que pesan menos de 70 kg/154 lb, (2) paquetes de clientes comerciales, a saber. Business-to-Business (B2B) y Business-to-Consumer (B2C), así como paquetes para clientes privados (C2C), (3) servicios de entrega de paquetes no exprés (Estándar y Diferido), así como servicios de entrega de paquetes exprés (Día -Definite-Express y Time-Definite-Express), (4) envíos nacionales e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado pronósticos y crecimiento de la población en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y porcentaje del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales puntos críticos (ciudades) de demanda potencial.
- Mercado nacional de mensajería El mercado de mensajería nacional se refiere a los envíos CEP cuyo origen y destino se encuentran dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (2) los paquetes para clientes comerciales (B2B y B2C), así como los paquetes para clientes particulares (C2C); (3) los servicios de entrega de paquetes no exprés (estándar y diferido), así como los servicios de entrega exprés (exprés con día y hora definidos).
- Comercio Electrónico - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los minoristas electrónicos, a través del canal de ventas en línea, en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye (i) la cadena de suministro de los pedidos de los clientes en línea de una empresa que se cumplen, (ii) el proceso de llevar un producto desde el punto de fabricación hasta el punto en el que se entrega a los consumidores. Implica la gestión del inventario (tanto diferido como crítico), envío y distribución.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Servicios financieros (BFSI) - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de BFSI, en servicios de mensajería, expreso y paquetería (CEP). CEP es importante para la industria de servicios financieros en el envío de documentos y archivos confidenciales. Los establecimientos de este sector se dedican a (i) transacciones financieras (es decir, transacciones que implican la creación, liquidación o cambio de propiedad de activos financieros) o a facilitar transacciones financieras, (ii) intermediación financiera, (iii) agrupación de riesgo mediante la suscripción de anualidades y seguros, (iv) proporcionando servicios especializados que faciliten o apoyen la intermediación financiera, seguros y programas de beneficios para empleados, y (v) control monetario: las autoridades monetarias.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Sector Sanitario - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de la atención médica (hospitales, clínicas, centros médicos), en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye los servicios de CEP involucrados en el movimiento diferido y crítico de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, máscaras, jeringas y equipos). Los establecimientos de este sector (i) incluyen los que brindan atención médica exclusivamente (ii) brindan servicios por parte de profesionales capacitados (iii) involucran procesos, incluida la mano de obra de profesionales de la salud con la experiencia necesaria (iv) se definen con base en el título educativo obtenido por los profesionales incluidos en la industria.
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), la longitud del ferrocarril, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Mercado de servicios expresos internacionales El mercado de servicios exprés internacionales se refiere a los envíos CEP cuyo origen o destino no se encuentra dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (ii) los envíos interregionales e intrarregionales.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera (incluida la alta tecnología/tecnología), en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por la construcción, bienes raíces, servicios educativos y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, ingeniería, diseño, consultoría, investigación y desarrollo científico) en Courier. Servicios Express y Paquetería (CEP). Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos críticos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario y el envío de documentos y archivos confidenciales.
- Industria primaria - Este segmento de la industria del usuario final captura el gasto logístico externo (subcontratado) incurrido por los actores de AFF (Agricultura, Pesca y Silvicultura) y la industria de extracción (Petróleo y gas, Canteras y Minería) en servicios de mensajería, exprés y paquetería (CEP). Los actores del usuario final considerados son los establecimientos (i) que se dedican principalmente al cultivo de cosechas, la cría de animales, la cosecha de madera, la cosecha de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas; (ii) que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. En este sentido, los proveedores de servicios logísticos (LSP) (i) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) de los fabricantes o proveedores a los productores y el flujo fluido de la producción (productos, agrobienes) a los distribuidores/consumidores; (ii) Abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro. Esto incluye la logística, tanto con control de temperatura como sin control de temperatura, según sea necesario según la vida útil de los bienes transportados o almacenados.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de mensajería, mensajería urgente y paquetería (CEP) obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de transporte y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Comercio mayorista y minorista (fuera de línea) - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los mayoristas y minoristas, a través del canal de ventas fuera de línea, en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Eje de carga | La carga por eje se refiere a la carga total (peso) que soporta la carretera a través de las ruedas conectadas a un eje determinado. En todo el mundo, existen sistemas para garantizar la monitorización de la carga por eje, donde superar los límites definidos por la autoridad reguladora competente puede conllevar sanciones o multas. En el transporte de mercancías por carretera, esto puede ser un factor determinante de los costes, ya que conocer los límites de carga por eje permite (i) optimizar la carga del vehículo para maximizar las ganancias (ii) evitar excederlos y, por consiguiente, las posibles multas asociadas (iii) evitar el desgaste del vehículo (iv) evitar daños al pavimento que resulten en costes públicos de mantenimiento y reparación considerables (v) lograr un mejor tiempo de respuesta. |
| Recorrido de regreso | Backhaul es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original, y puede incluir cargas de camión completas, parciales o vacías (todo o parte del camino) dependiendo de la visibilidad del ecosistema de carga local. En este sentido, el transporte de contenedores vacíos hasta el punto de origen, conocido como deadheading, también es un factor importante, considerando la escasez de suministro/contenedores en todas las geografías, lo que resulta en un aumento de costos y un logro potencial de ganancias insuficiente. Generalmente, los transportistas ofrecen descuentos en el transporte de regreso, para asegurar el flete para el viaje. |
| Conocimiento de embarque (BOL) | Un conocimiento de embarque es un documento contractual legal emitido por un transportista a un expedidor para acusar recibo de su carga y constituye prueba del contrato de transporte entre ambas partes. En términos generales, detalla (i) el tipo, la cantidad y otras especificaciones de las mercancías transportadas; (ii) el destino y los términos y condiciones del envío; (iii) el transportista y los conductores con toda la información necesaria para procesar el envío, que puede utilizarse para fines de seguro y despacho de aduanas; (iv) la garantía de que el envío está libre de daños y listo para ser enviado al destinatario. En este sentido, un conocimiento de embarque interno (HBL) es un documento emitido por un transitario o un transportista común sin buques (NVOCC) para acusar recibo de los artículos para su envío (a un expedidor). Si se trata de envíos de varios expedidores, podría utilizarse un conocimiento de embarque maestro (MBL), que es una versión consolidada del mismo para todos los envíos gestionados por el transportista (a un destino común) y que puede ser emitido por el transportista al transitario o al expedidor (según quién reserve el transporte). |
| Aprovisionamiento de combustible | El bunkering es el proceso de suministrar combustible para impulsar el sistema de propulsión de un barco. Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. En este sentido, (i) el combustible búnker es técnicamente cualquier tipo de fueloil utilizado a bordo de los buques. Recibe su nombre de los contenedores en los barcos y en los puertos en los que se almacena; en la época del vapor eran depósitos de carbón pero ahora son tanques de combustible-búnker, (ii) Bunker se refiere a los espacios (Tanque) a bordo de un buque para almacenar combustible, (iii) Comerciante de búnker se refiere a una persona que comercia con bunker (combustible), (iv) la llamada de bunkering se realiza cuando un buque de carga ancla o atraca en un puerto para recibir combustible o suministros, (v) el servicio de bunkering es el suministro de una calidad y cantidad solicitada de bunker a un buque. El abastecimiento de combustible es importante desde el punto de vista de las tarifas de flete aplicables al transportista, ya que las líneas navieras aplican la contribución de combustible (BUC), el factor de ajuste de combustible (FAF) y el factor de ajuste de combustible (BAF) para compensar el efecto de las fluctuaciones en el costo del combustible. . |
| Cabotaje | Transporte mediante vehículo matriculado en un país, realizado en el territorio nacional de otro país. La ley de cabotaje puede restringir el tráfico de carga nacional para que se transporte en sus propios vehículos registrados a nivel nacional y, a veces, construidos y con tripulación, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de cabotaje que puede ser atendido por una flota registrada en el extranjero. |
| comercio electrónico | El comercio colaborativo (también conocido como comercio electrónico) (i) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, sus socios comerciales y sus clientes en toda una comunidad comercial (sector, segmento industrial, cadena de suministro o segmento de la cadena de suministro); (ii) consiste en la optimización de los canales de suministro y distribución para capitalizar la economía global mediante el uso eficiente de las nuevas tecnologías. Entre las ventajas del comercio electrónico, por mencionar algunas, se incluyen (i) la maximización de la eficiencia y la rentabilidad de la organización; (ii) la integración de la tecnología con los canales físicos para que las empresas colaboren; (iii) un mayor intercambio de información, como inventario y especificaciones de productos, utilizando la web como intermediario; (iv) una mayor competitividad al llegar a un público más amplio. Ejemplos de comercio electrónico, también conocido como comercio entre pares, incluyen (i) empresas que permiten a los consumidores alquilar productos entre sí, o mercados como Meta (anteriormente Facebook) Marketplace, que permiten la venta de productos usados; (ii) DoorDash se asoció con numerosas marcas nacionales, como McDonald's y Chipotle, para ofrecer servicio de entrega de comida rápida, basando su modelo de negocio en el comercio electrónico. Desde entonces han ampliado su servicio de entrega desde restaurantes a minoristas e incluso ofrecen "flotas" de conductores a empresas. |
| Mensajería | Una empresa/empresa que entrega paquetes/paquetes/envíos (hasta 70 kg), incluido un servicio rápido de recogida y entrega puerta a puerta de bienes o documentos, a nivel nacional o internacional, mediante contrato comercial. Ejemplo, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express, entre varios otros. |
| Cross docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. Requiere una estrecha sincronización de los movimientos de entrada y salida. Es muy significativo en la reducción de costos relacionados con el almacenamiento (y los servicios de valor agregado asociados). |
| Comercio transfronterizo | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. La ley de comercio cruzado puede restringir el tráfico de carga internacional que debe ser transportado por vehículos registrados en el país respectivo y, a veces, vehículos construidos y tripulados, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de comercio cruzado que puede ser atendido por vehículos registrados en el extranjero. flota. |
| Despacho de aduana | El proceso de declaración y despacho de cargas a través de la aduana. Incluye los procedimientos involucrados en la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de la licencia/permiso de importación, el pago de derechos de importación y otros documentos requeridos por la naturaleza de la carga. En este sentido, un agente aduanal es una persona o empresa autorizada por el departamento respectivo del país para actuar en nombre de importadores y exportadores de carga. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases (comprimidos, licuados, disueltos a presión), corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que en contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas. sustancias, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Entrega primera milla | La entrega de primera milla se refiere a (i) la primera etapa del transporte de carga/envío/carga/mensajería (ii) el transporte de mercancías desde las instalaciones o almacén de un comerciante hasta el siguiente centro/almacén/centro logístico desde donde se reenvían las mercancías (iii) el envío de mercancías desde los centros de distribución locales a las tiendas (para minoristas) (iv) el transporte de productos terminados desde una planta o fábrica a un centro de distribución (para fabricantes), (v) la recogida de mercancías del hogar o tienda del cliente final seguida del traslado a un almacén o ubicación de almacenamiento (empresas de mudanzas y embalajes), (vi) el proceso en el que las mercancías se recogen de un minorista y luego se transfieren a proveedores de logística externos o proveedores de servicios de mensajería para ser entregadas al consumidor final (comercio electrónico). Una vez que el paquete llega al siguiente almacén o al centro de mensajería, se clasifica y se transporta hasta llegar a la puerta del cliente. Por ejemplo, si se elige UPS como servicio de mensajería, la entrega de primera milla será la del producto que se entrega desde el almacén del fabricante o minorista hasta el almacén o centro logístico de UPS. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte (almacén o centro de distribución o centro logístico) hasta su destino final, que generalmente es una residencia personal/tienda minorista/negocio, o casillero de paquetes. Representa aproximadamente la mitad del costo total involucrado en todo el proceso de entrega de primera, media y última milla, aunque puede variar de un envío a otro, según el producto, el modelo de negocio y factores similares. |
| Viaje rutinario | Un Milk Run es un método de entrega que se utiliza para transportar cargas mixtas de varios proveedores a un cliente, utilizando principios de gestión ajustada aplicados a la logística. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte debe su nombre a la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. Una carrera de leche puede ser una forma más eficiente de manejar la logística, pero requiere una planificación adecuada. Si la ruta involucra productos de diferentes compañías, es necesario un acuerdo sobre costos compartidos y otros aspectos del acuerdo de entrega cooperativa. Una vez que el grupo resuelva estos problemas, este método de entrega puede ahorrar tiempo y dinero a todos al aunar costos y recursos operativos. |
| Consolidación multinacional | La consolidación multipaís (MCC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas de contenedor completo (FCL). MCC es más adecuado para empresas que importan volúmenes ligeros de bienes de varios países pero que desean aprovechar las tarifas de flete FCL más económicas. Además del costo, algunas de las otras ventajas incluyen (i) flexibilidad para elegir proveedores de una gama más amplia de países de origen sin preocuparse por la logística hasta el destino final desde cada origen, (ii) capacidad de elegir los proveedores más adecuados de muchos países diferentes para las operaciones comerciales de uno. El aumento de las opciones de abastecimiento por parte de MCC proporciona el tipo de flexibilidad necesaria en los mercados globales competitivos. |
| Q-comercio | El Q-commerce, también conocido como comercio rápido, es un tipo de comercio electrónico donde se hace hincapié en las entregas rápidas, normalmente en menos de una hora. Las empresas que brindan servicios Q-Commerce pueden tener un modelo integrado verticalmente o pueden estar utilizando plataformas de entrega de terceros (logística subcontratada). Tiene ventajas como (i) PVU competitiva, (ii) potencial para obtener mayores márgenes de beneficio, (iii) mejor experiencia del cliente, (iv) disponibilidad garantizada de productos, (v) trazabilidad y (vi) escalabilidad. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que traslada los productos de los clientes a los vendedores o fabricantes y puede implicar principios de economía circular (3R), a saber. reciclar, reutilizar (reutilizar, revender), reducir o reparar. En este sentido, el comercio inverso (o recomercio) es la venta de artículos de propiedad anterior a través de mercados/canales de distribución físicos o en línea a compradores que los reutilizan, reciclan o revenden. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




