

Tamaño y participación del mercado de jugos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
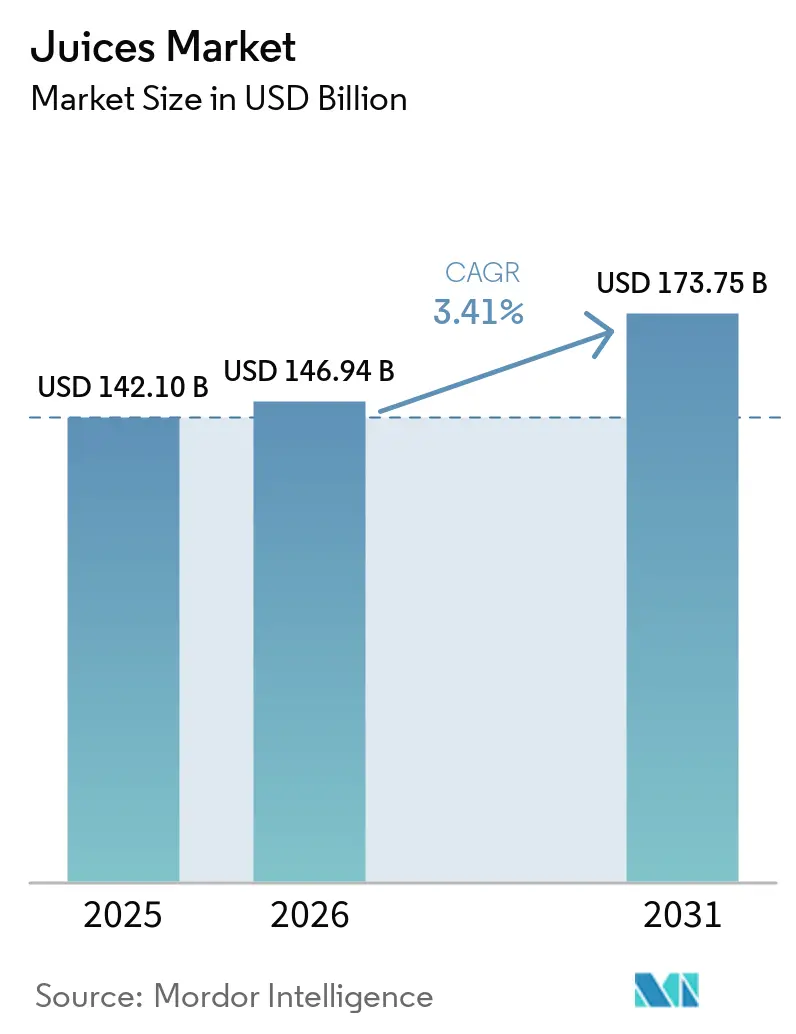
| Tamaño del mercado (2026) | USD 146.94 mil millones |
| Tamaño del mercado (2031) | USD 173.75 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
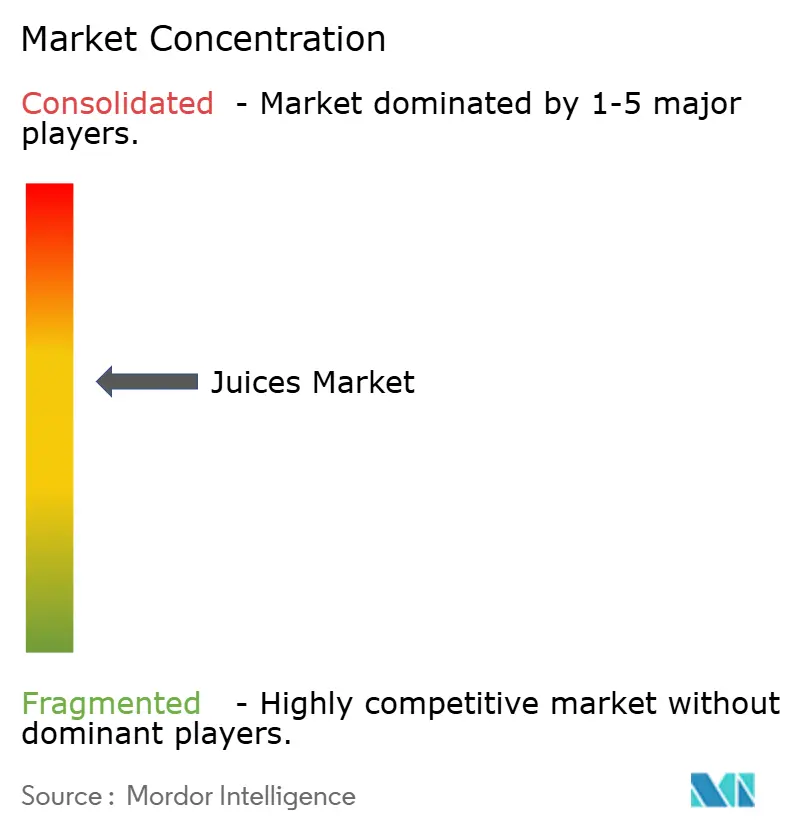
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de zumos por Mordor Intelligence
Se espera que el mercado mundial de zumos crezca de 142.10 millones de dólares en 2025 a 146.94 millones de dólares en 2026, y se prevé que alcance los 173.75 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.41% entre 2026 y 2031. El crecimiento del mercado se debe a la fuerte demanda de productos premium mínimamente procesados, contrarrestada por la expansión de los impuestos al azúcar en más de 45 jurisdicciones y los desafíos relacionados con el clima que afectan a las cosechas de cítricos y manzanas. Factores como la fortificación funcional, el rápido desarrollo de la infraestructura de la cadena de frío en la región de Asia-Pacífico y la adopción de envases asépticos, que reducen las emisiones de carbono del ciclo de vida en un 30%, contribuyen a la creación de valor. Además, los consumidores preocupados por el azúcar impulsan la transición hacia zumos 100% naturales y opciones sin concentrado, mientras que los productos con certificación orgánica alcanzan precios más elevados en Norteamérica y Europa. La dinámica competitiva está cambiando hacia segmentos más pequeños y de alto margen, incluidos los shots prensados en frío de venta directa al consumidor, las mezclas probióticas y la procedencia verificada mediante blockchain, que se alinean con las tendencias de adquisición centradas en los criterios ESG (ambientales, sociales y de gobernanza).
Conclusiones clave del informe
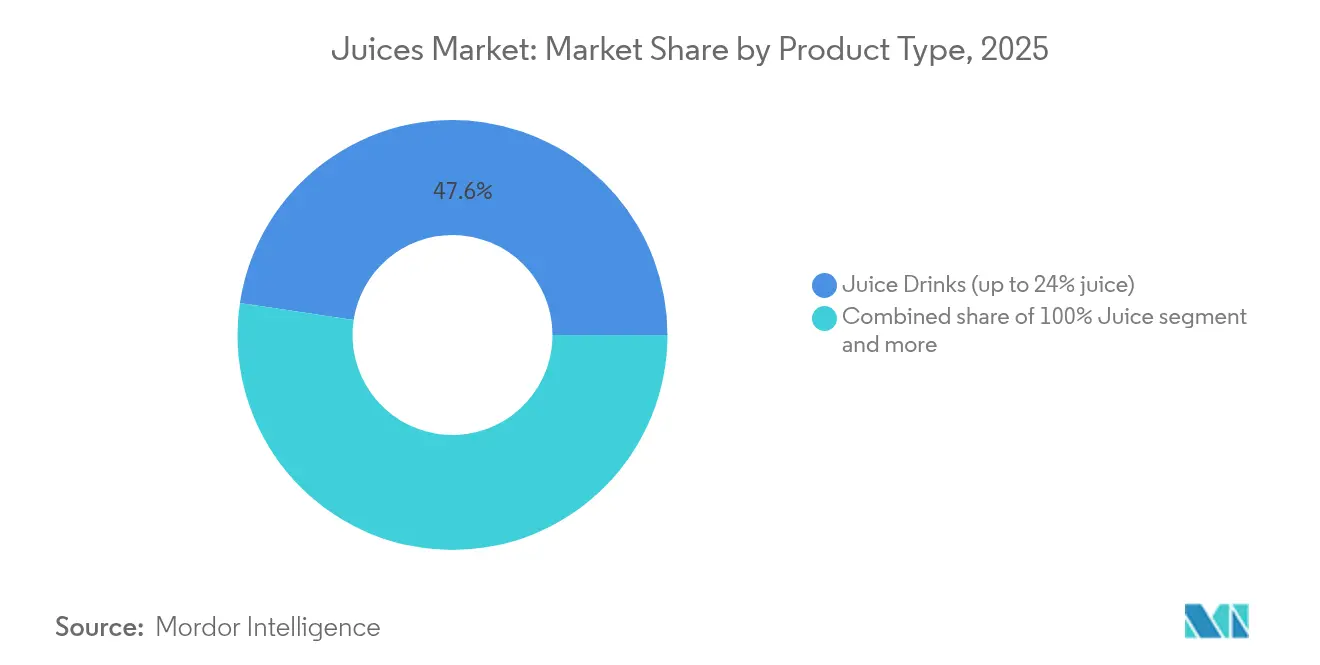
- Por tipo de producto, las bebidas de jugo (hasta un 24% de jugo) lideraron con el 47.62% de la participación de mercado mundial de jugos en 2025, mientras que se pronostica que el jugo 100% registrará la CAGR más rápida del 3.94% hasta 2031.
- Por tipo de embalaje, las botellas de PET capturaron el 38.78 % de los ingresos de 2025, mientras que los envases asépticos están en camino de alcanzar la CAGR más alta del 4.31 % hasta 2031.
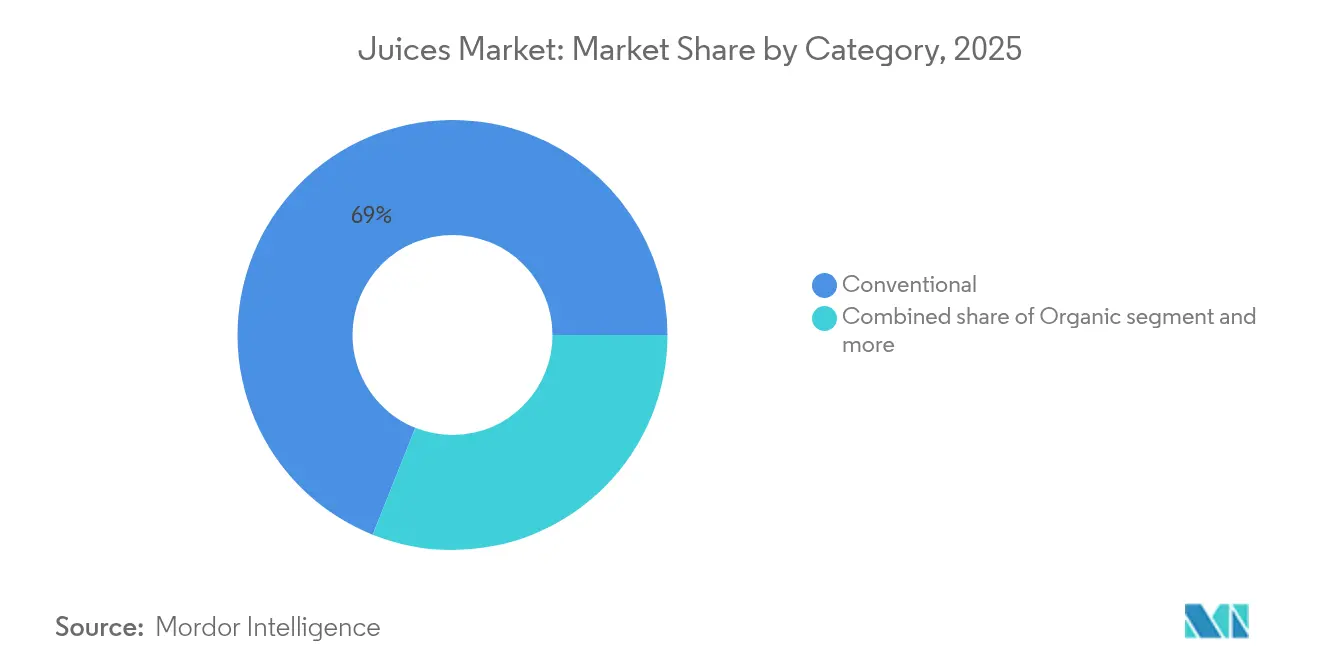
- Por categoría, las variantes convencionales conservaron el 68.95% de la participación de mercado en 2025, mientras que los jugos orgánicos están avanzando a una CAGR del 5.72% durante el período previsto.
- Por canal de distribución, los puntos de venta fuera del comercio representaron el 78.15% de las ventas de 2025, y los locales comerciales se están recuperando a una tasa compuesta anual del 4.29% hasta 2031.
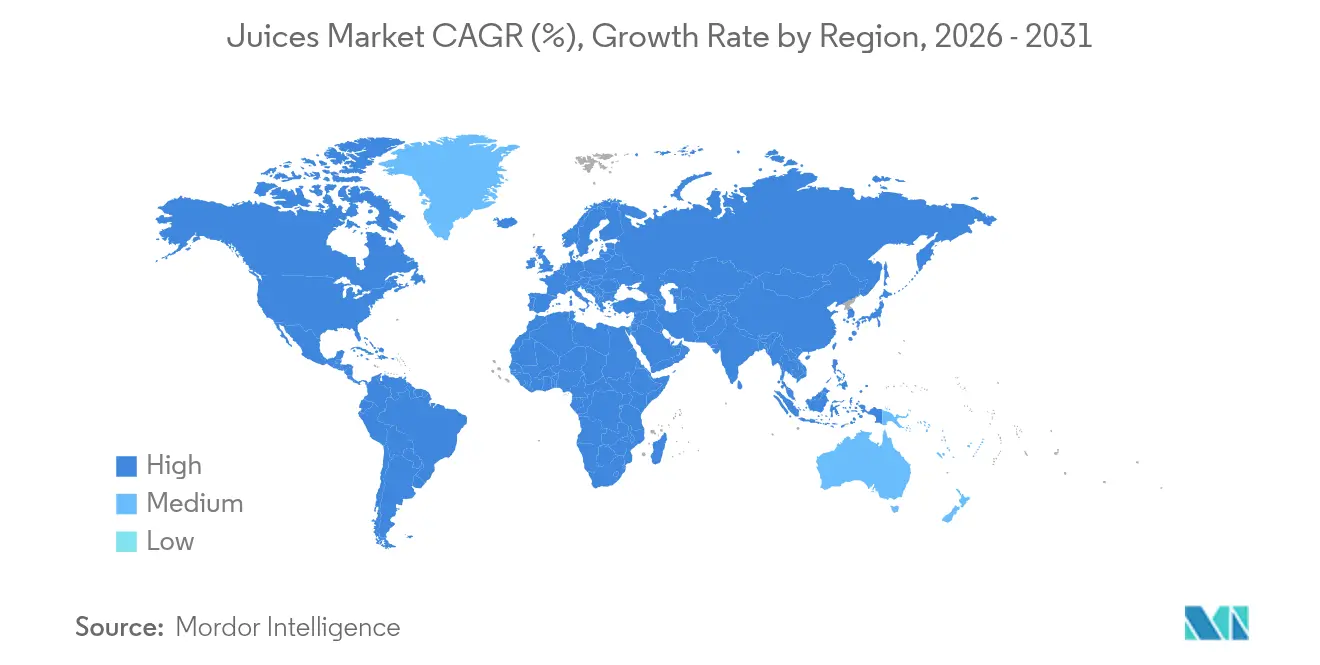
- Por geografía, América del Norte dominó con el 27.94% de los ingresos de 2025, mientras que Asia-Pacífico está posicionada para una CAGR del 5.18% y contribuirá con el mayor crecimiento absoluto para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de zumos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Innovación de productos y fortificación funcional | + 0.8% | Global, con adopción premium en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Cambio de tendencia hacia los jugos 100% y NFC | + 0.9% | América del Norte, Europa, Australia; emergiendo en ciudades asiáticas de primer nivel | Mediano plazo (2-4 años) |
| Adopción de envases de cartón para bebidas sostenibles y reciclables | + 0.6% | Europa (impulso regulatorio), América del Norte, contagio a Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Plataformas de suscripción digital D2C para shots de jugo | + 0.3% | América del Norte, Reino Unido, Australia; naciente en la India urbana y China | Corto plazo (≤ 2 años) |
| Aumento rápido de la capacidad de la cadena de frío y de las centrales hidroeléctricas en Asia-Pacífico | + 0.7% | Núcleo de Asia y el Pacífico (China, India, Indonesia, Tailandia), con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento en el control de porciones y envases de una sola porción | + 0.5% | Global, con una fuerte aceptación en el comercio minorista de conveniencia y el consumo para llevar | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Innovación de productos y fortificación funcional
La innovación de productos y la fortificación funcional están influyendo significativamente en el mercado global de jugos, transformando los jugos tradicionales de frutas y verduras en bebidas diseñadas para brindar beneficios específicos para la salud, más allá de la hidratación y el sabor. En respuesta a la creciente demanda de productos orientados al bienestar, los fabricantes están incorporando ingredientes como probióticos, adaptógenos, cúrcuma, péptidos de colágeno, vitaminas y antioxidantes en las fórmulas de jugos. Estas incorporaciones buscan satisfacer las necesidades de los consumidores en cuanto a salud digestiva, inmunidad, manejo del estrés, salud de la piel y bienestar general. La innovación en jugos fortificados se refleja en la diversa gama de ingredientes funcionales que se utilizan y en las iniciativas estratégicas de las principales marcas para diferenciarse mediante ofertas enfocadas en la salud. Las mezclas de jugos funcionales con probióticos, adaptógenos, cúrcuma y péptidos de colágeno se están posicionando como bebidas de estilo de vida que atienden objetivos de salud específicos y promueven el bienestar diario. Por ejemplo, la línea de probióticos Tropicana Essentials de PepsiCo, introducida en Norteamérica, combina cepas de Lactobacillus con jugo de naranja 100 % natural para atraer a los millennials preocupados por la salud intestinal. Este ejemplo ilustra cómo las empresas líderes están aprovechando la fortificación funcional para redefinir las expectativas de los consumidores en la categoría de jugos.
Cambio de tendencia hacia los jugos 100% y NFC
El mercado mundial de zumos está experimentando un cambio notable debido a la creciente aversión de los consumidores al azúcar, lo que está influyendo en el comportamiento de compra y las expectativas de los productos. A medida que crece la conciencia sobre la salud a nivel mundial, los consumidores prestan más atención al contenido de azúcar en las bebidas, incluidos los zumos que tradicionalmente se consideraban saludables. Esta tendencia ha llevado a una creciente demanda de zumos 100%, producidos únicamente a partir de zumo de fruta o verdura sin azúcares añadidos, y zumos NFCque se someten a un procesamiento mínimo para conservar su sabor natural y su valor nutricional percibido. Las preocupaciones por la salud y las tendencias epidemiológicas impulsan aún más esta preferencia por las opciones bajas en azúcar. Según la Federación Internacional de Diabetes, Portugal registró la mayor prevalencia de diabetes en adultos en Europa, con un 14.3 % en 2024, seguido de Croacia con un 13.7 %. [ 1 ]Fuente: Federación Internacional de Diabetes, "Atlas de la Diabetes", diabetesatlas.orgEstas cifras subrayan los desafíos para la salud pública que plantean las enfermedades metabólicas y contribuyen a la creciente demanda de alternativas de bebidas bajas en azúcar en la región. Patrones similares de concienciación sobre los riesgos para la salud se observan a nivel mundial, lo que anima a los consumidores a elegir jugos que aporten la nutrición natural de la fruta sin azúcares añadidos.
Adopción de envases de cartón para bebidas sostenibles y reciclables
La creciente atención de los consumidores y las autoridades regulatorias a la sostenibilidad ambiental está impulsando la adopción de envases de cartón para bebidas sostenibles y reciclables en el mercado global de jugos. Los envases tradicionales de un solo uso, como las botellas de plástico y los laminados multicapa, enfrentan crecientes críticas tanto de los consumidores como de los legisladores debido a su impacto ambiental, incluyendo la generación de residuos y las emisiones de carbono. Los datos sobre la confianza del consumidor subrayan la importancia de este cambio, ya que la sostenibilidad se ha convertido en un factor crucial que influye en la confianza en la marca y las decisiones de compra en el mercado global de jugos. Según la Organización Round Up (2025), el 83 % de los encuestados identificó los envases no sostenibles como una preocupación, mientras que el 82 % expresó su preocupación por el abastecimiento irresponsable de materiales, lo que refleja una insatisfacción generalizada con las prácticas actuales de envasado. [ 2 ]Fuente: The Roundup Organization, "52 enormes estadísticas sobre consumidores con conciencia ambiental", theroundup.orgAdemás, el 50% de los consumidores globales informaron que los factores ambientales, como los esfuerzos de una marca por reducir las emisiones de carbono, utilizar materiales reciclados o minimizar los residuos plásticos, a menudo o siempre afectan su confianza en una marca.
Aumento rápido de la capacidad de la cadena de frío y de las centrales hidroeléctricas en Asia-Pacífico
El rápido desarrollo de la infraestructura de la cadena de frío y la capacidad de procesamiento por alta presión (HPP) en la región Asia-Pacífico se perfila como un motor clave del crecimiento del mercado global de jugos. Estos avances facilitan una distribución más amplia, mejoran la calidad del producto y amplían la oferta de productos no perecederos. Anteriormente, la limitada logística de refrigeración y la limitada capacidad de procesamiento en muchos mercados emergentes limitaban la disponibilidad de jugos frescos mínimamente procesados a las zonas urbanas. Simultáneamente, la adopción de la tecnología HPP, que emplea alta presión en lugar de calor para eliminar patógenos, permite la producción de jugos de mayor calidad que conservan mejor el sabor, el color y los nutrientes naturales en comparación con la pasteurización térmica tradicional. Esto se alinea con las preferencias de los consumidores preocupados por la salud y la calidad, quienes demandan cada vez más opciones de jugos con sabor fresco y un valor nutricional constante.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Variaciones arancelarias geopolíticas sobre los concentrados de jugo | -0.4% | Global, con un impacto agudo en el comercio entre Estados Unidos y China y en las negociaciones entre la Unión Europea y el Mercosur | Corto plazo (≤ 2 años) |
| Pérdida de valor nutricional debido al procesamiento para prolongar la vida útil | -0.3% | Global, afectando particularmente a los segmentos pasteurizados convencionales | Largo plazo (≥ 4 años) |
| Expansión del impuesto al azúcar en más de 45 países | -0.6% | América Latina, Europa, Medio Oriente, Sudáfrica; expansión al Sudeste Asiático | Mediano plazo (2-4 años) |
| Volatilidad del suministro de cítricos y manzanas impulsada por el clima | -0.7% | Global, con exposición crítica en Florida, Brasil y Europa mediterránea. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del impuesto al azúcar en más de 45 países
La implementación de impuestos al azúcar en más de 45 países está restringiendo cada vez más el crecimiento del mercado mundial de jugos, en particular para productos con altos niveles de azúcar natural o añadido. Si bien los jugos suelen promocionarse como bebidas nutritivas, muchos contienen azúcares inherentes que caen bajo estas medidas regulatorias. Esto ha resultado en aumentos de precios para los jugos ricos en azúcar, lo que podría reducir la demanda entre los consumidores sensibles al precio y limitar el crecimiento del volumen en los mercados afectados. Además, la expansión de los impuestos al azúcar requiere que los fabricantes reformulen sus productos, inviertan en tecnologías de reducción de azúcar o desarrollen alternativas bajas en azúcar o sin azúcar. Estos esfuerzos aumentan la complejidad y los costos de producción. En regiones como Europa y Latinoamérica, donde los impuestos al azúcar se están convirtiendo en parte integral de las estrategias de salud pública, las marcas de jugos enfrentan el doble desafío de preservar el sabor y el valor nutricional, a la vez que cumplen con las regulaciones fiscales.
Volatilidad del suministro de cítricos y manzanas impulsada por el clima
Las perturbaciones climáticas están impactando cada vez más el mercado mundial de jugos, causando una volatilidad significativa en el suministro de insumos frutales esenciales, en particular cítricos y manzanas. Los fenómenos meteorológicos extremos, como sequías, heladas y tormentas fuera de temporada, afectan directamente el rendimiento de los cultivos, lo que resulta en escasez de suministro que incrementa los costos de las materias primas y dificulta la producción constante. Esta volatilidad altera la planificación, la distribución y la estabilidad de precios, lo que plantea desafíos tanto para las grandes multinacionales productoras de jugos como para los pequeños productores regionales. Un ejemplo ilustrativo es la cosecha de cítricos de Florida para 2024-2025, que totalizó 14.6 millones de cajas, una disminución del 28% con respecto a los 20.3 millones de cajas de la temporada anterior, según el Departamento de Agricultura de los Estados Unidos. La producción total de naranjas se redujo un 32%, alcanzando los 12.2 millones de cajas, y la de naranjas no Valencia también disminuyó un 32%, alcanzando los 4.6 millones de cajas, en comparación con 2023-2024, según el Departamento de Agricultura de los Estados Unidos. [ 3 ]Fuente: Departamento de Agricultura de los Estados Unidos, "La producción total de cítricos bajó un 28 por ciento", nass.usda.gov Estas disminuciones significativas resaltan cómo las fluctuaciones de rendimiento impulsadas por el clima conducen a escasez de materias primas, obligando a los fabricantes a abastecerse en regiones con costos más altos, reformular productos o ajustar los precios minoristas.
Análisis de segmento
Por tipo de producto: El jugo 100% supera a los formatos diluidos
Las bebidas de jugo (hasta un 24% de jugo) representaron el 47.62% de los ingresos de 2025, gracias a su asequibilidad y amplia distribución. Sin embargo, el crecimiento del segmento se está desacelerando debido al impacto de los impuestos al azúcar y la creciente concienciación sobre la salud, que están reduciendo su propuesta de valor. Se proyecta que el segmento de jugos 100% crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3.94% hasta 2031, impulsado por la premiumización y la creciente demanda de productos sin concentrado (NFC). Marcas como Simply de Coca-Cola y Tropicana Pure Premium de PepsiCo están ganando cuota de mercado al eliminar los envases de sabor y priorizar el abastecimiento de origen único. Los concentrados de jugo, que anteriormente dominaban los servicios de alimentación y las aplicaciones industriales, se enfrentan a los desafíos de las fluctuaciones arancelarias y la transición hacia formatos listos para beber. A pesar de ello, mantienen ventajas de coste en los mercados de catering a granel y de exportación, donde existe infraestructura para la reconstitución.
Los marcos regulatorios están influyendo significativamente en las tendencias del segmento. La Directiva de la UE sobre Zumos de Fruta exige un etiquetado claro de los porcentajes de contenido de zumo y prohíbe las afirmaciones engañosas de "natural" en bebidas diluidas. Las agencias reguladoras de alimentos de Australia y Canadá están adoptando normas similares. El desarrollo del segmento pone de manifiesto una clara divergencia: las bebidas de zumo impulsadas por el volumen defienden su cuota de mercado mediante colaboraciones con marcas blancas, mientras que los zumos y néctares 100% naturales se centran en mayores márgenes aprovechando las narrativas de bienestar y la transparencia en los ingredientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: Los envases asépticos desafían el dominio del PET
Las botellas de PET representaron el 38.78 % de la cuota de mercado de envases en 2025, impulsadas por la familiaridad del consumidor, la resellabilidad y la transparencia, que transmite frescura. Sin embargo, el envasado aséptico está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4.31 % hasta 2031, gracias a los mandatos de sostenibilidad y las ventajas de coste de la distribución a temperatura ambiente. Tetra Evero Aseptic de Tetra Pak, que incorpora una barrera de papel y polímeros de origen vegetal, alcanzó una adopción del 12 % entre las marcas europeas de zumos en 2025. Este envase redujo la huella de carbono en un 30 % en comparación con el PET virgen y se alineó con los objetivos de Responsabilidad Extendida del Productor de la UE.
El mercado de envases está cada vez más segmentado por usos. Las botellas de PET dominan la venta para llevar y refrigerada gracias a su transparencia y resellabilidad. Los envases asépticos se prefieren para la distribución a temperatura ambiente y en mercados rurales donde la infraestructura de la cadena de frío es limitada. Los envases de vidrio se posicionan en los segmentos de productos orgánicos y artesanales premium, mientras que las latas se prefieren para compras impulsivas y consumo para llevar. Los avances tecnológicos impulsan soluciones híbridas, como las botellas de PET con un 50 % de contenido reciclado y los envases de cartón con tapas de origen biológico, que buscan un equilibrio entre sostenibilidad, funcionalidad y coste. Estos desarrollos suelen beneficiar a las grandes empresas, que cuentan con los recursos necesarios para gestionar complejos procesos de certificación e invertir en investigación y desarrollo.
Por categoría: La premiumización orgánica se acelera
Se espera que los formatos convencionales representen el 68.95 % del volumen de 2025, impulsados por diferencias de precio del 40 % al 70 % y la limitada disponibilidad de superficie de huertos orgánicos. Sin embargo, se proyecta que los jugos orgánicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.72 % hasta 2031, lo que representa el crecimiento más rápido entre todos los segmentos. El crecimiento de los jugos orgánicos se concentra principalmente en Norteamérica y Europa, donde las certificaciones USDA Organic y EU Organic permiten acceder a espacio en los anaqueles de minoristas como Whole Foods, Waitrose y Alnatura, que priorizan las prácticas de agricultura regenerativa.
Los jugos convencionales mantienen su cuota de mercado gracias a las economías de escala y las colaboraciones con marcas blancas. Marcas como Great Value de Walmart y Kirkland Signature de Costco se abastecen de concentrados de Brasil y China a precios entre un 50 % y un 60 % inferiores a los de los productos orgánicos de marca. Esta división del mercado destaca dos segmentos diferenciados: una categoría orgánica de alto margen y bajo volumen, dirigida a consumidores adinerados y preocupados por su salud, y una categoría convencional de alto volumen y bajo margen, dirigida a hogares sensibles al precio y a compradores de servicios de alimentación a granel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: predominio del comercio minorista con recuperación del comercio minorista
Los canales Off-Trade representaron el 78.15% de la distribución en 2025, impulsados por supermercados e hipermercados que ofrecen una amplia gama de productos, precios promocionales y opciones de marca blanca. Sin embargo, los establecimientos On-Trade están experimentando un resurgimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.29% hasta 2031, a medida que hoteles, restaurantes y cafeterías introducen innovaciones como maridajes de jugos artesanales y menús enfocados en el bienestar. Dentro del segmento Off-Trade, los supermercados e hipermercados poseen la mayor participación, utilizando estrategias como exhibidores en góndolas y programas de fidelización para fomentar las compras impulsivas.
El comercio minorista en línea es el subsegmento de mayor crecimiento dentro del comercio minorista, con plataformas como Amazon Fresh e Instacart que captaron el 8% de las ventas de jugos en EE. UU. en 2025. Este crecimiento se sustenta en modelos de suscripción y servicios de entrega en el mismo día que atienden a los consumidores urbanos con mucha actividad. La división del canal de distribución destaca distintos patrones de consumo: el comercio minorista predomina en el desayuno y las ocasiones de hidratación en casa, mientras que el comercio minorista se prefiere para momentos de consumo experiencial y social, donde los consumidores están dispuestos a pagar más por la frescura, la presentación y la personalización. El comercio electrónico está influyendo en ambos canales, con marcas directas al consumidor como Daily Harvest y Kencko que evitan a los intermediarios minoristas tradicionales. Estas marcas logran márgenes entre un 12% y un 15% más altos al aprovechar los modelos de suscripción y la personalización basada en datos.
Análisis geográfico
Mercado de jugos de América del Norte
Norteamérica representó el 27.94 % de la facturación de 2025, impulsada por los hábitos de desayuno consolidados y el amplio acceso a productos refrigerados. Sin embargo, la madurez del mercado y la creciente concienciación de los consumidores sobre el contenido de azúcar han ralentizado el crecimiento general. Líderes tradicionales como Tropicana y Simply Orange han perdido cuota de mercado frente a marcas emergentes de productos prensados en frío como Suja y Evolution Fresh. En Canadá, la demanda de productos orgánicos crece rápidamente, impulsada por la preferencia de los consumidores por opciones más saludables y regulaciones de etiquetado más estrictas. Mientras tanto, el impuesto al azúcar en México sigue influyendo en las reformulaciones de productos, favoreciendo alternativas como la stevia y el néctar de agave, a medida que los fabricantes se adaptan a las cambiantes preferencias de los consumidores y a las presiones regulatorias.
Mercado de zumos en la región Asia-Pacífico
La región Asia-Pacífico está experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.18%, impulsada por el aumento de los ingresos urbanos y las inversiones en procesamiento de alta presión (HPP) e infraestructura de cadena de frío. La entrada de Nongfu Spring en el segmento de productos sin concentrado (NFC) ha posicionado el jugo como un producto de estilo de vida en China, atractivo para los consumidores urbanos preocupados por la salud. En India, la popularidad del jugo de mango se ve impulsada por las preferencias varietales regionales, y las marcas aprovechan el abastecimiento local para realzar la autenticidad y el atractivo. El mercado japonés de bebidas funcionales se ha expandido para incluir híbridos ricos en electrolitos, que atienden a una población que envejece y un enfoque creciente en el bienestar. Sin embargo, la fragmentación regulatoria plantea desafíos, complicando la estandarización de las unidades de mantenimiento de existencias (SKU) transfronterizas dentro del mercado global de jugos, lo que limita la escalabilidad de ciertas líneas de productos.
Mercado de zumos de Europa y Sudamérica
Europa representa un mercado maduro pero en evolución, influenciado por regulaciones de sostenibilidad e iniciativas de reducción de azúcar. El sur de Europa aprovecha sus abundantes cultivos de frutas de hueso para la producción de néctares, aunque los desafíos de riego relacionados con el cambio climático presentan riesgos para la producción a largo plazo. Los productores están adoptando cada vez más prácticas de eficiencia hídrica y explorando variedades de cultivos alternativos para mitigar estos desafíos. En Sudamérica, Brasil sigue siendo un punto focal como principal exportador de jugo de naranja, beneficiándose de sus extensas plantaciones de cítricos y redes de exportación consolidadas. Sin embargo, el consumo interno se ve limitado por problemas de asequibilidad, ya que los hogares de bajos ingresos optan por alternativas más económicas. Mientras tanto, las altas tasas de inflación de Argentina han reducido significativamente los volúmenes de 2025, lo que subraya la vulnerabilidad de la región a los riesgos macroeconómicos y la necesidad de que los productores adopten estrategias rentables para mantener la competitividad.
Panorama competitivo
El mercado global de jugos muestra una concentración moderada, con empresas multinacionales como The Coca-Cola Company, PepsiCo y Suntory Holdings con una cuota de mercado combinada significativa. Este dominio se atribuye a sus extensas carteras de productos, redes de distribución globales y un prestigio de marca consolidado. Las tendencias del mercado indican una transición de la competencia centrada en el volumen a segmentos con mayor margen de beneficio, como las bebidas funcionales, los modelos de suscripción directa al consumidor y las soluciones de envasado sostenibles. Estas soluciones se alinean con la financiación vinculada a criterios ESG y las preferencias de los minoristas, lo que refuerza aún más la posición de los actores consolidados.
Están surgiendo oportunidades en formatos de jugos híbridos, como el jugo 100% mezclado con colágeno, electrolitos o adaptógenos. Además, regiones desatendidas como África subsahariana y el Sudeste Asiático presentan potencial de crecimiento debido a la dinámica cambiante del mercado. Históricamente, la deficiente infraestructura de la cadena de frío en estas zonas ha limitado la disponibilidad de jugos frescos y mínimamente procesados. Sin embargo, las inversiones en procesamiento de alta presión (HPP) y envasado aséptico están abordando estos desafíos, permitiendo una mejor disponibilidad y calidad del producto.
La actividad de patentes destaca la innovación en áreas como la inhibición enzimática del pardeamiento, la prolongación de la vida útil sin conservantes y los recubrimientos de barrera de origen biológico para envases asépticos. Estos avances son cruciales para mantener la calidad del producto y satisfacer la demanda de los consumidores de opciones naturales y sostenibles. Empresas como Tetra Pak y SIG Combibloc ostentan posiciones dominantes en propiedad intelectual en estos ámbitos. Esto crea importantes barreras de entrada para las pequeñas empresas emergentes de envasado, lo que limita su capacidad para competir eficazmente en el mercado.
Líderes de la industria de los zumos
-
Compañía Coca-Cola
-
Grupo de marcas Tropicana
-
PepsiCo Inc.
-
Keurig dr pepper inc.
-
Suntory Holdings Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Waitrose se asoció con la marca británica de zumos prensados en frío Daily Dose para lanzar un zumo de manzana de edición limitada elaborado con el excedente de fruta de su finca Leckford Estate en Hampshire. Esta iniciativa transformó el excedente de manzanas de la excelente cosecha de 2025 en una bebida sostenible. Las botellas de 900 ml, con aproximadamente un 50 % de manzanas Leckford, estuvieron disponibles en las tiendas Waitrose de todo el Reino Unido por unos 3.50 EUR a partir del 17 de diciembre. El objetivo era reducir el desperdicio de alimentos y promover la agricultura local.
- Diciembre de 2025: El productor español de bebidas García Carrión presentó un envase de cartón aséptico sostenible para su gama de zumos Don Simón. Esta innovación, desarrollada en colaboración con Tetra Pak, sustituyó la tradicional barrera de aluminio por una barrera de papel. El nuevo envase, pionero a nivel mundial en envases individuales de zumo, utilizó materiales renovables para aumentar el contenido de este material a aproximadamente el 92 % y redujo la huella de carbono en un 43 % en comparación con los envases asépticos convencionales con aluminio. A pesar de los cambios, el envase siguió protegiendo los productos del oxígeno, la luz, la humedad y las bacterias, garantizando así su vida útil.
- Marzo de 2025: Reliance Consumer Products (RCPL), la división de bienes de consumo de Reliance Industries, lanzó la marca de jugos Sun Crush en India tras adquirir los derechos en ese país de la empresa esrilanquesa Ceylon Beverage International, propiedad del exjugador de críquet Muttiah Muralitharan. Comenzó la producción local de Sun Crush, con botellas de 200 ml a un precio competitivo de alrededor de 20 INR. El producto se posicionó para competir con marcas consolidadas como Dabur's Real, B Natural de ITC, Amul Tru, Tropicana de PepsiCo y Paperboat en el creciente mercado indio de bebidas envasadas.
- Enero de 2025: Odwalla reingresó al mercado estadounidense con el lanzamiento de una nueva línea de jugos y smoothies, marcando el regreso de la icónica marca a las tiendas. Con el apoyo de Full Sail IP Partners y producido en colaboración con Grupo Jumex, el portafolio relanzado se dirigió a los consumidores preocupados por su salud con fórmulas sencillas y transparentes, sin azúcar añadido ni jarabe de maíz de alta fructosa.
Alcance del informe sobre el mercado mundial de zumos
Los jugos al 100 %, las bebidas a base de jugo (hasta un 24 %), los concentrados de jugo y los néctares (entre un 25 y un 99 %) se agrupan por tipo de bebida sin alcohol. Los envases asépticos, los vasos desechables, las botellas de vidrio, las latas de metal y las botellas de PET se agrupan por tipo de envase. Los sectores de consumo masivo y consumo masivo se agrupan por canal de distribución. África, Asia-Pacífico, Europa, Oriente Medio, América del Norte y América del Sur se agrupan por región.| 100% jugo |
| Bebidas de jugo (hasta 24% de jugo) |
| Concentrados de jugo |
| Néctares |
| Envases asépticos |
| Botellas de vidrio |
| Lata de metal |
| Botellas de PET |
| Vasos y bolsas desechables |
| Convencional |
| Organic |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Ventas en línea | |
| Otros Canales de Distribución | |
| En el comercio |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | 100% jugo | |
| Bebidas de jugo (hasta 24% de jugo) | ||
| Concentrados de jugo | ||
| Néctares | ||
| Por tipo de embalaje | Envases asépticos | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Botellas de PET | ||
| Vasos y bolsas desechables | ||
| Por categoría | Convencional | |
| Organic | ||
| Por canal de distribución | Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| En el comercio | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta o verdura elaborado a partir de fruta en forma de zumo, sin adición de agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción




