

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
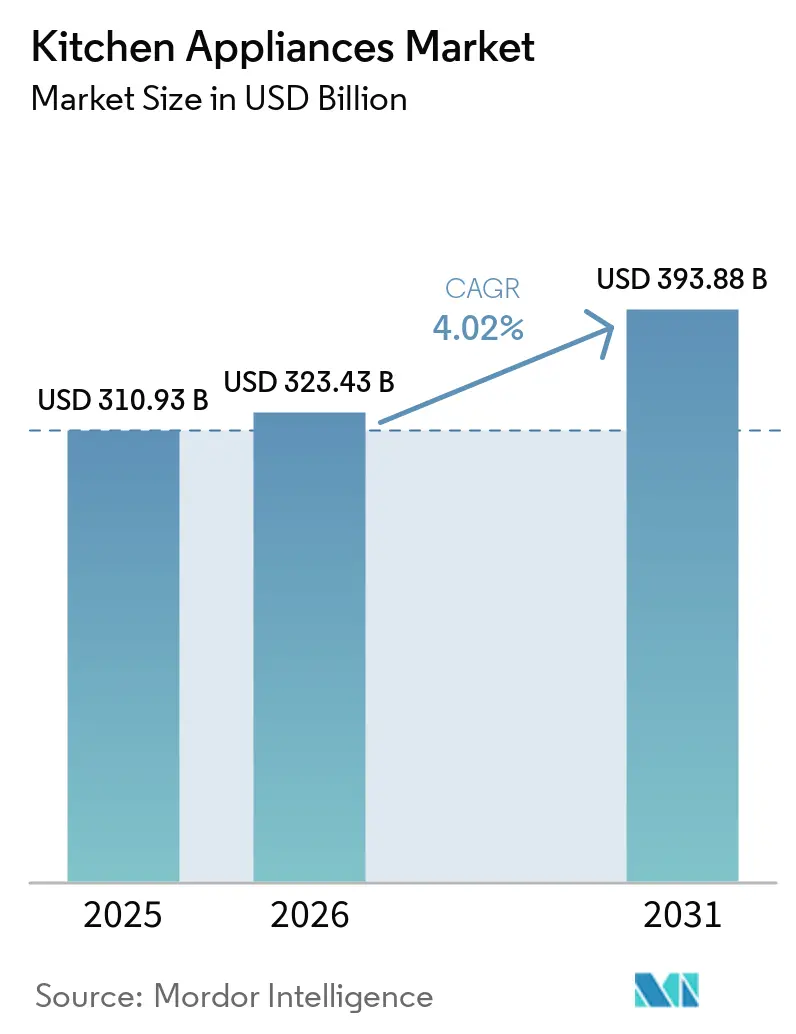
| Tamaño del mercado (2026) | USD 323.43 mil millones |
| Tamaño del mercado (2031) | USD 393.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.02% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
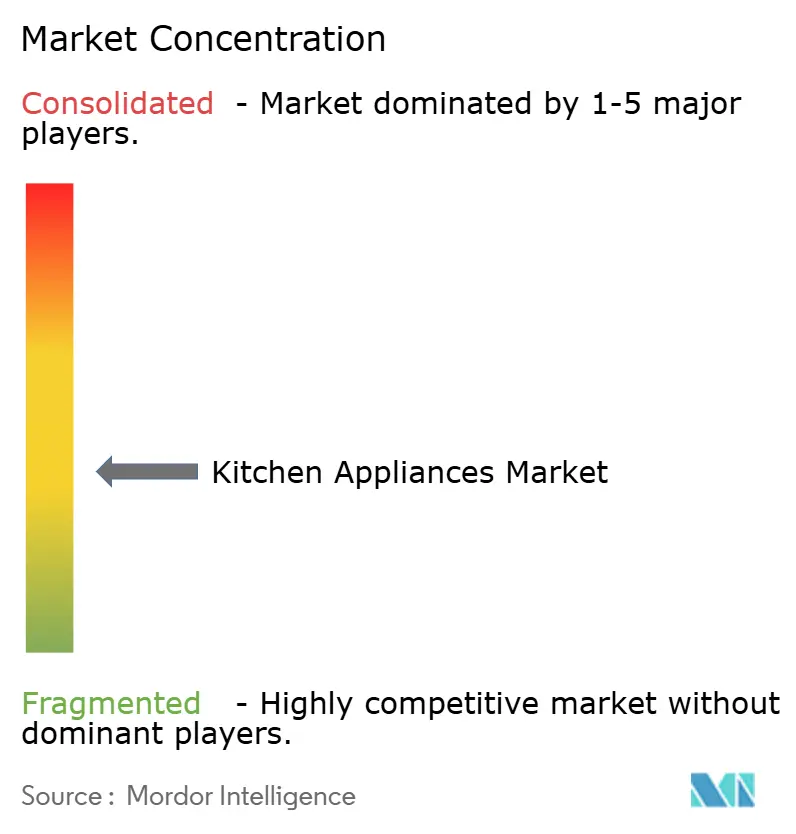
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrodomésticos de cocina por Mordor Intelligence
El mercado de electrodomésticos de cocina alcanzó los 310.93 millones de dólares en 2025, los 323.43 millones en 2026 y se prevé que llegue a los 393.88 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.02 %. Los plazos regulatorios en Estados Unidos para lavavajillas, microondas y refrigeradores están adelantando los ciclos de reemplazo, lo que genera demanda a corto plazo, incluso cuando la saturación del mercado maduro afecta las ventas de unidades. Los límites de energía en espera y en red en Europa, que comenzaron en mayo de 2025, están impulsando rediseños en la gestión de energía, con los responsables políticos apuntando a grandes ahorros energéticos acumulados para finales de la década. La dinámica competitiva se mantiene activa a medida que los líderes mundiales amplían la integración vertical, renuevan sus carteras de productos con funciones habilitadas por IA y localizan la producción para gestionar las tarifas y las obligaciones de servicio bajo las normas de derecho a reparación.
Conclusiones clave del informe
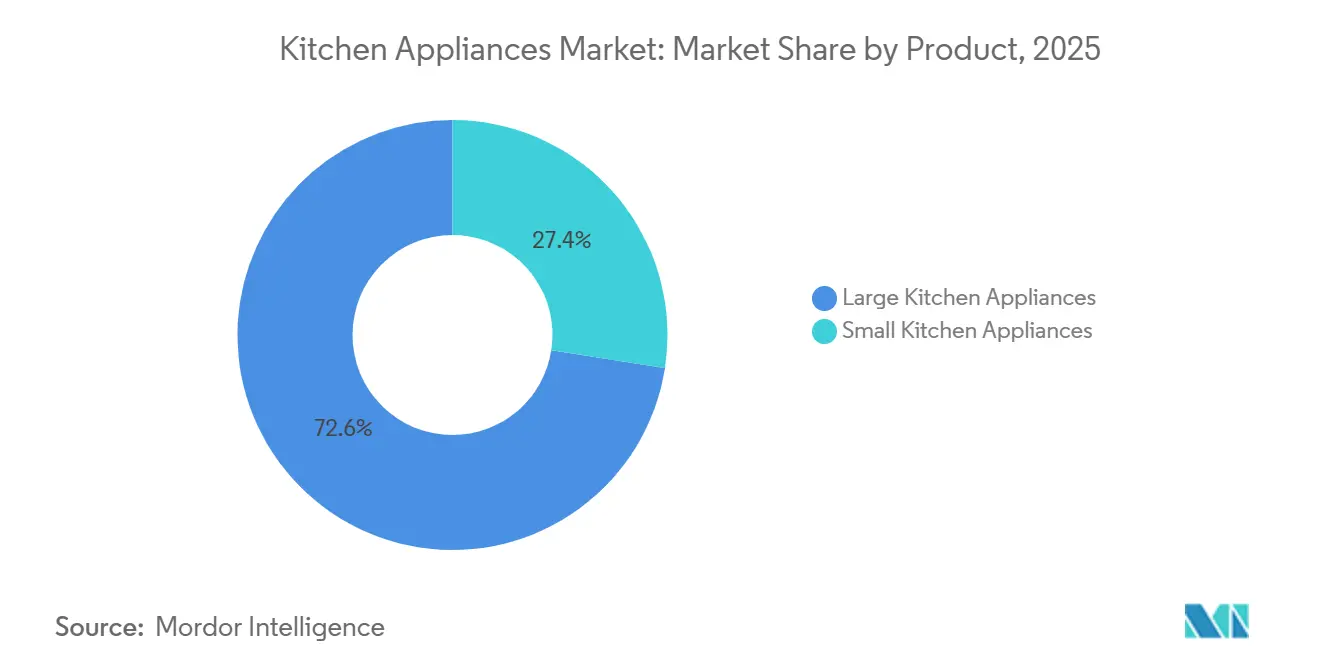
- Por tipo de producto, en el mercado de electrodomésticos de cocina, los electrodomésticos grandes lideraron con una cuota de ingresos del 72.55 % en 2025, mientras que se prevé que los electrodomésticos pequeños crezcan más rápidamente con una tasa de crecimiento anual compuesta del 5.27 % hasta 2031.
- En el mercado de electrodomésticos de cocina, el sector residencial representó el 59.20% de la cuota de mercado en 2025, mientras que se prevé que el sector comercial registre el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.03% hasta 2031.
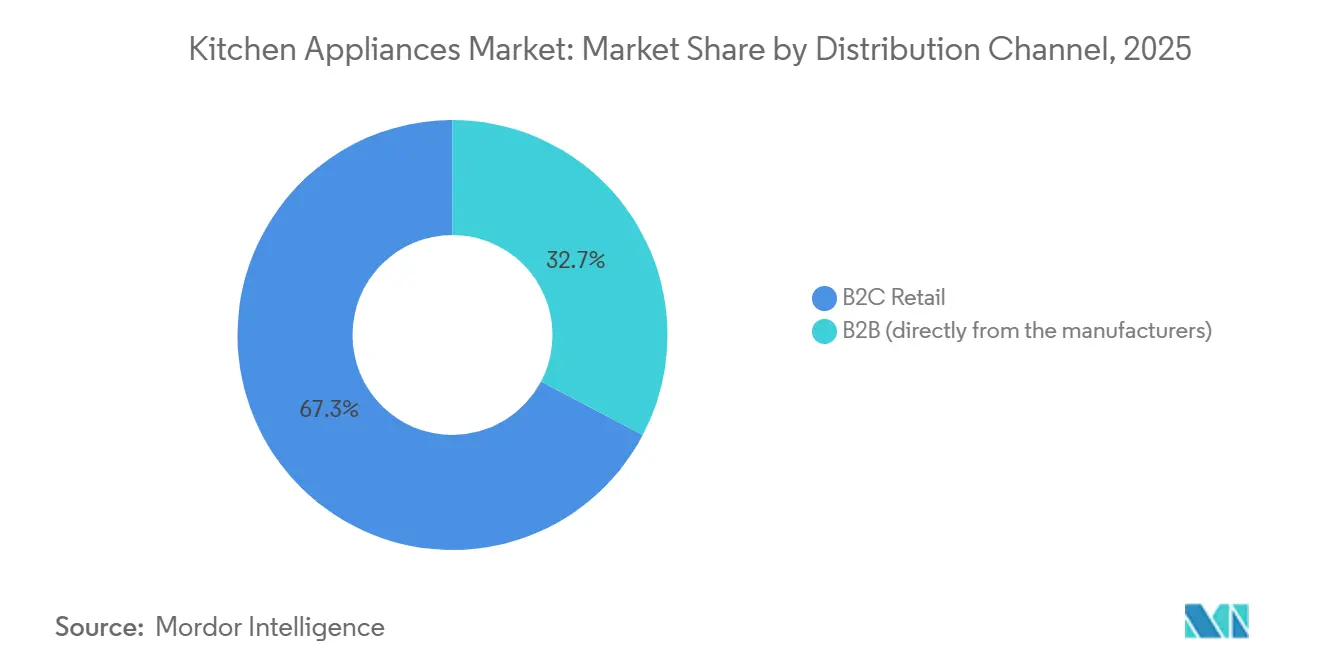
- En el mercado de electrodomésticos de cocina, el canal de distribución B2C representó una cuota del 67.30% en 2025, y el canal online es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.78%.
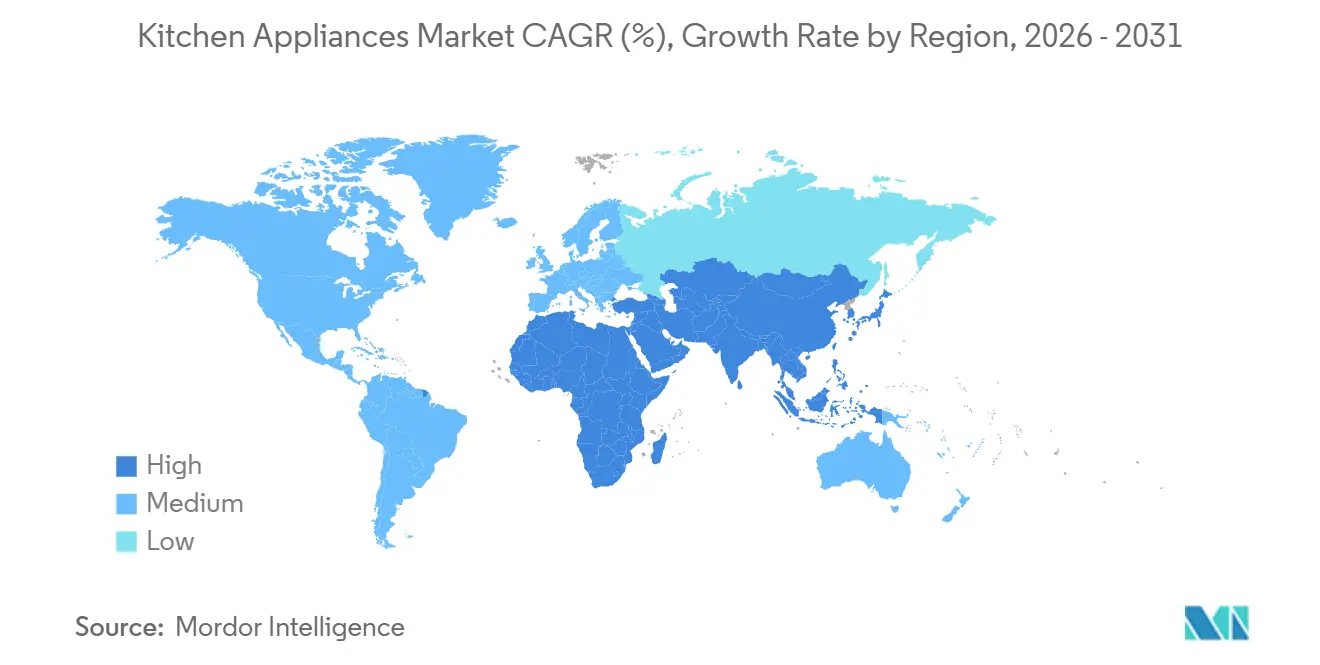
- Por regiones geográficas, en el mercado de electrodomésticos de cocina, Norteamérica representó una cuota del 31.70% en 2025, mientras que se prevé que la región de Asia-Pacífico sea la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de electrodomésticos de cocina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción de electrodomésticos inteligentes conectados acelera los ciclos de actualización. | + 0.8% | América del Norte y la Unión Europea, con repercusiones en las zonas urbanas de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Las normativas de eficiencia energética impulsan la sustitución de frigoríficos y lavavajillas antiguos. | + 0.6% | Global, con avances iniciales en Estados Unidos, la Unión Europea y Japón. | Corto plazo (≤ 2 años) |
| El comercio electrónico y la omnicanalidad amplían el alcance, especialmente para los pequeños electrodomésticos de cocina. | + 0.5% | Región central de Asia-Pacífico, Europa del Este, América del Norte | Mediano plazo (2-4 años) |
| La tendencia hacia la gama alta y la adopción de cocinas modulares incrementan los precios de venta promedio. | + 0.4% | América del Norte, Europa Occidental, Oriente Medio | Largo plazo (≥ 4 años) |
| La transición a refrigerantes naturales (R600a/R290) genera ciclos de rediseño y reemplazo. | + 0.5% | Adopción voluntaria impulsada por la regulación de la Unión Europea en Norteamérica | Mediano plazo (2-4 años) |
| La asistencia culinaria con inteligencia artificial integrada en hornos y placas de cocción mejora la usabilidad y aumenta las tasas de fijación. | + 0.2% | América del Norte, Europa Occidental, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de electrodomésticos inteligentes conectados acelera los ciclos de actualización.
La funcionalidad conectada está pasando de ser una novedad a una utilidad, impulsando la intención de actualización en etapas más tempranas del ciclo de vida en el mercado de electrodomésticos de cocina. El refrigerador GE Profile Smart de 4 puertas con puertas francesas de GE Appliances (modelo 2026) integra un escáner de código de barras Scan-to-List que se sincroniza con cámaras internas para brindar visibilidad en tiempo real, lo que refleja una tendencia hacia flujos de trabajo que ahorran tiempo en lugar de dispositivos independientes. La conectividad de gama económica también se está extendiendo, como lo demuestra la línea de refrigeradores con puertas francesas de BSH con soporte completo para Matter, lo que indica que las marcas de gama media deben diferenciarse a través del software, el servicio y el mantenimiento predictivo, en lugar de solo las casillas de verificación de Wi-Fi. El efecto del ecosistema se profundiza con los hornos de pared con IA que reconocen tipos de alimentos y sugieren configuraciones, convirtiendo los productos premium en plataformas que vinculan a los usuarios con aplicaciones, accesorios y planes de servicio extendidos. A medida que más dispositivos se conectan, la postura de seguridad se convierte en un criterio de compra, y los hitos de certificación como la certificación de seguridad IoT de TÜV Nord para las principales marcas establecen expectativas para el aprovisionamiento seguro, la aplicación de parches y la protección de datos. En conjunto, estos cambios aumentan las tasas de adopción de suites conectadas, fomentan las compras de gama superior y respaldan la resiliencia de precios y combinaciones en el mercado de electrodomésticos de cocina, incluso cuando el crecimiento de las unidades se modera.
Las normativas sobre eficiencia energética impulsan la sustitución de frigoríficos y lavavajillas antiguos.
Una cadencia continua de estándares de eficiencia está comprimiendo los horizontes de decisión para hogares y empresas, y ya es visible en la actividad de reemplazo avanzado en todo el mercado de electrodomésticos de cocina. El Departamento de Energía de los Estados Unidos finalizó nuevas fechas de cumplimiento para lavavajillas, microondas y refrigeradores, lo que impulsó a los minoristas y OEM a realizar promociones de pre-cumplimiento y programas de intercambio para liquidar el inventario antiguo y establecer bases de referencia más eficientes. En Europa, el Reglamento (UE) 2023/826 limita la energía en espera y en espera en red para muchos dispositivos domésticos, impulsando rediseños en la electrónica de control y la administración de energía y apuntando a ahorros de energía acumulados considerables para 2030 [1] Comisión Europea, “Reglamento de la Comisión (UE) 2023/826”, EUR-Lex, eur-lex.europa.eu . El etiquetado voluntario continúa diferenciando a los mejores rendimientos, ya que el reconocimiento ENERGY STAR Most Efficient crea un nivel premium claro y dirige los reembolsos de servicios públicos cuando están disponibles. Los fabricantes integrados verticalmente, con compresores propios y tecnología inverter, están mejor posicionados para gestionar los costes de rediseño y mantener la disciplina en los precios durante la transición, a medida que se implementa la siguiente oleada de estándares. El mercado de electrodomésticos de cocina se beneficia de un aumento en la demanda de reemplazos que compensa parcialmente la saturación en las regiones maduras.
La tendencia hacia la gama alta y la adopción de cocinas modulares incrementan los precios de venta promedio.
Los hogares adinerados están tratando la cocina como un espacio cuidadosamente seleccionado, lo que respalda precios de venta promedio más altos para SKU integrados y de diseño en el mercado de electrodomésticos de cocina. Los lanzamientos premium de BSH, incluidos los hornos Serie 8 con reconocimiento de alimentos por IA y opciones de acabado ampliadas, buscan combinar conveniencia con estética en una sola decisión [2] BSH Hausgeräte, “Newsroom”, BSH, bsh-group.com . El portafolio de Whirlpool, con énfasis en los acabados KitchenAid y CAFÉ, se dirige a los renovadores que desean estilos cohesivos que mantengan la mejora de la mezcla incluso cuando el gasto discrecional es desigual. La refrigeración premium como el modelo inteligente GE Profile a USD 4,899 incluye asistentes, visibilidad de inventario e integraciones de aplicaciones para convertir las ventas únicas de hardware en relaciones de cliente más duraderas a través de planes de servicio y software. Los formatos empotrados que favorecen las puertas listas para panel y las instalaciones enrasadas están ganando cuota de mercado en viviendas urbanas y proyectos residenciales de alta gama, ya que la planificación del espacio y la continuidad visual se vuelven más importantes para los diseños de utensilios de cocina modernos . Este giro constante hacia formatos de alta gama y sistemas conectados eleva la relación precio/combinación en el mercado de electrodomésticos de cocina, al tiempo que amplía las oportunidades para accesorios y servicios posventa.
La transición a refrigerantes naturales (R600a/R290) genera ciclos de rediseño y reemplazo.
El impulso político hacia los refrigerantes de bajo GWP está generando un ciclo de rediseños y reemplazos anticipados en electrodomésticos de cocina, tanto comerciales como residenciales. La normativa europea actualizada sobre gases fluorados y las normas nacionales están obligando a los fabricantes de equipos originales (OEM) a homologar sistemas basados en propano y a actualizar la ingeniería de seguridad en componentes y carcasas. En Estados Unidos, el programa SNAP de la EPA continúa buscando sustitutos aceptables para los refrigerantes de alto GWP en la refrigeración doméstica y comercial, lo que influye en las nuevas construcciones y las reformas. Los compradores de servicios de alimentación y supermercados se anticipan a la plena aplicación de la normativa para asegurar ahorros en energía y mantenimiento, lo que favorece a las empresas integradas verticalmente con experiencia propia en compresores y controles. Estratégicamente, las adquisiciones que amplían la distribución regional de sistemas que cumplen con la normativa, como la compra por parte de Haier de una empresa sudafricana de calentamiento de agua, permiten la venta cruzada en los ciclos de reemplazo a medida que se implementan nuevas normas. A medida que aumenta la oferta de sistemas que cumplen con la normativa, el mercado de electrodomésticos de cocina se beneficia de mejoras en las características y ahorros de energía, incluso a medida que aumenta la complejidad del diseño y los costes de certificación para los fabricantes de equipos originales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los costos de los insumos (acero, electrónica, semiconductores) ejerce presión sobre los márgenes y los precios minoristas. | -0.7% | Global, especialmente grave en América Latina, dependiente de las importaciones, y en Oriente Medio y África. | Corto plazo (≤ 2 años) |
| La saturación de los mercados maduros alarga los ciclos de reemplazo y frena el crecimiento de las unidades vendidas. | -0.5% | América del Norte, Europa Occidental, Japón | Largo plazo (≥ 4 años) |
| Las normativas sobre el derecho a reparar y la reparabilidad aumentan los costes de diseño y mantenimiento. | -0.3% | Estados Unidos, incluyendo California, Colorado, Minnesota y Nueva York; la Unión Europea está en discusión. | Mediano plazo (2-4 años) |
| Límites más estrictos para el modo de espera/modo de espera en red restringen los conjuntos de funciones conectadas siempre activas. | -0.2% | UE27, Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los costos de los insumos presiona los márgenes y los precios minoristas.
Los rápidos cambios en los sectores de metales y electrónica han dificultado que las marcas de gama media protejan sus márgenes, reduciendo la flexibilidad promocional en el mercado de electrodomésticos. Los equipos de compras han enfrentado una presión constante debido al aumento de las cotizaciones de los proveedores, junto con los índices generales de insumos de fabricación, reflejados en las métricas de precios del Instituto para la Gestión de Suministros hasta mediados de 2025. En respuesta, los principales fabricantes de equipos originales (OEM) han apostado por la integración vertical y la automatización de fábricas para reducir la exposición a componentes puntuales y estabilizar los plazos de entrega. Unos balances más sólidos también permiten compromisos anticipados para semiconductores y motores críticos, lo que puede moderar los costos de transferencia cuando surgen aranceles o problemas de suministro. Las marcas más pequeñas sin piezas propias tienen menos margen de maniobra, lo que puede ralentizar la introducción de nuevos productos o forzarlos a rangos de precios más estrechos. Esta dinámica de costos añade fricción a las estructuras de precios y puede frenar temporalmente la demanda de unidades en los puntos de entrada del mercado de electrodomésticos cuando los minoristas ajustan sus surtidos.
La saturación del mercado maduro prolonga los ciclos de reemplazo y frena el crecimiento de las unidades.
Los altos niveles de propiedad en Norteamérica, Europa Occidental y Japón están extendiendo los tiempos de reemplazo, cambiando el énfasis en el precio/mezcla y los servicios en el mercado de electrodomésticos de cocina. Los comentarios de los OEM desde finales de 2024 han indicado una recuperación más lenta en la actividad de vivienda en los Estados Unidos y un giro hacia SKU premium, garantías y servicios tipo suscripción para impulsar el valor en entornos de unidades de vivienda. Las obligaciones del derecho a reparar que requieren disponibilidad de piezas y documentación de servicio pueden extender la vida útil y fomentar la reparación en lugar del reemplazo, lo cual es racional para hogares sensibles al presupuesto. En los densos centros urbanos de Europa, las cocinas más pequeñas y la lavandería compartida limitan aún más el crecimiento de gran formato, lo que presiona a las marcas a innovar en formatos compactos e integrados [3] Legislatura de California, “SB 244 Ley del Derecho a Reparar”, Legislatura del Estado de California, leginfo.legislature.ca.gov . En este contexto, los principales actores están invirtiendo en fabricación nacional y agilidad logística para defender su participación en mercados maduros mientras capturan puntos de precios premium. El efecto neto es una expansión más moderada de las unidades vendidas, pero trayectorias de ingresos más estables en el mercado de electrodomésticos de cocina, respaldadas por estrategias de premiumización y de ecosistema.
Análisis de segmento
Por producto: Las freidoras de aire y los electrodomésticos integrables transforman la dinámica de la categoría.
Los electrodomésticos de gran tamaño acapararon el 72.55 % de la cuota de mercado en 2025, mientras que se prevé que los electrodomésticos pequeños crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.27 % entre 2026 y 2031, a medida que se amplía la propiedad y se diversifican los usos según el estilo de vida. Dentro de los formatos pequeños, los dispositivos de cocina compactos, los hornos multifunción y las unidades de encimera conectadas se benefician de la escala del comercio electrónico y de precios de entrada que incentivan la prueba. El mercado de electrodomésticos de cocina muestra un interés constante en métodos de cocción más saludables y rápidos que no requieren reformas, lo que favorece a los electrodomésticos pequeños que ofrecen comodidad en espacios reducidos. Las marcas se centran en la simplicidad de las aplicaciones y los ajustes preestablecidos que acortan la curva de aprendizaje, y buscan fomentar la fidelización mediante contenido y accesorios. En el segmento de los electrodomésticos grandes, los estándares de eficiencia energética y los diagnósticos conectados son los principales factores que impulsan las actualizaciones, por lo que los fabricantes están incorporando una mayor eficiencia con funciones de autoservicio para reducir el tiempo de inactividad. El resultado es un ritmo equilibrado en el mercado de electrodomésticos de cocina, donde la innovación premium coexiste con lanzamientos frecuentes de dispositivos pequeños que renuevan la intención de compra entre los principales ciclos.
Los lavavajillas y refrigeradores siguen siendo las categorías de reemplazo más visibles a medida que se endurecen los estándares y los niveles ENERGY STAR diferencian los ahorros anuales para los compradores que controlan los costos de propiedad. La ventilación y las placas de cocción están ganando atención a medida que la inducción se vuelve más común, con opciones integradas que simplifican la instalación y maximizan la flexibilidad de diseño en cocinas abiertas. Los especialistas en pequeños electrodomésticos continúan diversificándose en subnichos de bebidas, cocina y limpieza, lo que ayuda al mercado de productos de electrodomésticos de cocina a cubrir tareas incrementales sin esperar a remodelaciones completas de la cocina. Las hojas de ruta de productos también reflejan un enfoque en actualizaciones de software y ecosistemas de accesorios que pueden extender la vigencia después del lanzamiento, lo que beneficia a las categorías con ciclos de hardware más largos. Para la vida urbana compacta, los lanzamientos dirigidos enfatizan el tamaño reducido combinado con el rendimiento, como se ve en los nuevos hornos de alta velocidad y refrigeradores más estrechos para apartamentos y necesidades de personas mayores. En todos los segmentos, grandes y pequeños, el mercado de electrodomésticos de cocina está estandarizando experiencias de aplicaciones sencillas, interoperabilidad por voz y bajo consumo en modo de espera para cumplir con las tendencias políticas y las expectativas de los usuarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: La automatización en el segmento comercial supera los ciclos de renovación residencial.
Los usuarios residenciales representaron el 59.20 % de la cuota de mercado de electrodomésticos de cocina en 2025; sin embargo, se prevé que los compradores comerciales crezcan más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 5.03 %, a medida que los servicios de alimentación, la hostelería y el catering aceleran los ciclos de renovación y la automatización. Los operadores de comida rápida y catering dan prioridad a los equipos programables y a la monitorización conectada para garantizar el tiempo de actividad y la consistencia, lo que aumenta el atractivo de los hornos combinados avanzados, los lavavajillas industriales y la refrigeración de alta capacidad. El impulso regulatorio en torno a los refrigerantes y la eficiencia también acelera el ritmo de cambio en los supermercados y el comercio minorista de alimentos, donde la transición a refrigerantes naturales y un menor consumo energético son una prioridad en las compras. En las cocinas comerciales con horarios de funcionamiento prolongados, los ciclos de reemplazo de electrodomésticos se acortan debido a una mayor utilización, lo que mantiene el mercado de electrodomésticos de cocina sostenido incluso cuando el gasto del consumidor es irregular. Como resultado, la demanda de renovación comercial proporciona un contrapeso estructural a los reemplazos residenciales más lentos en las zonas geográficas maduras.
En entornos residenciales, la construcción nueva, las mudanzas y las reformas a gran escala siguen representando la mayor parte de los electrodomésticos grandes, pero las normas de disponibilidad de repuestos y la transparencia en el servicio están ayudando a muchos hogares a prolongar su vida útil de forma asequible. El aumento de hogares más pequeños y el envejecimiento en el hogar favorecen los lavavajillas compactos, las cocinas más delgadas y los frigoríficos bajo encimera que reducen la necesidad de agacharse y se adaptan a espacios más reducidos. Los promotores inmobiliarios multifamiliares estandarizan paquetes conectados de gama media fiables para ofrecer comodidades inteligentes al tiempo que gestionan los presupuestos de capital, lo que beneficia a los fabricantes de equipos originales con equipos de proyecto y servicios dedicados. El alcance comercial se está expandiendo a medida que los actores globales invierten en capacidad regional y alianzas estratégicas para abastecer a los sectores de catering y hostelería, como lo demuestran las ampliaciones de fábricas dirigidas a África y Oriente Medio. Las fusiones y adquisiciones que mejoran la experiencia integrada y la distribución en EMEA también están influyendo en las estrategias de los usuarios finales, a medida que los grandes actores integran sus carteras para abordar casos de uso tanto residenciales como comerciales.
Por canal de distribución: El comercio electrónico altera la economía minorista tradicional, mientras que el B2B se concentra
Los canales B2C representaron el 67.30 % del mercado de electrodomésticos de cocina en 2025, mientras que el canal online es el subcanal de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.78 %, gracias a la mejora en la búsqueda, configuración y entrega digital. El comercio minorista multimarca sigue siendo esencial para demostraciones, instalación combinada y recogida el mismo día, pero las estrategias omnicanal reducen la fricción mediante la visualización en realidad aumentada y la comparación de especificaciones, lo que disminuye las devoluciones. Las tiendas de marcas exclusivas se dirigen a clientes de alto poder adquisitivo con experiencias personalizadas y servicios de instalación, transformando las visitas a la tienda en paquetes de varios electrodomésticos para reformas. Los modelos de venta directa al consumidor mejoran el control sobre la comercialización y los datos del cliente, lo que permite ofrecer accesorios, filtros y garantías extendidas más allá de la venta inicial. A medida que se acortan los plazos de entrega y mejora la logística de instalación a domicilio, el papel del canal online en el mercado de electrodomésticos de cocina se amplía, abarcando desde pequeños electrodomésticos hasta una selección de grandes electrodomésticos.
La distribución B2B representó el 32.70 % de las ventas de 2025 y continúa consolidándose en torno a la contratación directa con fabricantes, promotores, grupos hoteleros y cadenas de restauración que buscan precios por volumen, referencias estándar y cobertura de servicio nacional. Los canales de construcción y proyectos priorizan plazos de entrega fiables y una alta fiabilidad, lo que beneficia a los fabricantes de equipos originales con capacidad de producción nacional y una logística eficiente para las obras. Las herramientas de compra online también están ganando terreno para los flujos de reposición B2B y la gestión de garantías, lo que reduce los gastos administrativos para los operadores con presencia en múltiples ubicaciones. A medida que las marcas amplían sus salas de exposición virtuales y herramientas de configuración, el mercado de electrodomésticos de cocina se beneficia de una menor fricción en la decisión de compra y una planificación de la instalación más clara, tanto para el consumidor final como para el sector comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de electrodomésticos de cocina en Norteamérica
América del Norte representó el 31.70 % de los ingresos globales de 2025, y las perspectivas de crecimiento de la región reflejan una rotación de viviendas más lenta y mayores intervalos de reemplazo, compensados en parte por las mejoras premium en el mercado de electrodomésticos de cocina. El entorno normativo es importante en esta región, ya que las normas federales de eficiencia se están implementando gradualmente y varios estados están adoptando reglas de reparabilidad que aumentan la disponibilidad de servicio y el acceso a repuestos. Los incentivos federales de Canadá para la modernización energética han impulsado el interés en actualizar electrodomésticos antiguos en las provincias con programas activos, lo que da impulso a los reemplazos de electrodomésticos grandes. Los compromisos de producción nacional de las marcas líderes mejoran la resiliencia del suministro y reducen los plazos de entrega, lo que ayuda a los minoristas a gestionar los surtidos a lo largo de las temporadas. Con una penetración madura en la mayoría de las categorías principales, el mercado de electrodomésticos de cocina en América del Norte depende de la mejora de la combinación de productos, los conjuntos conectados y los servicios de complementos para su crecimiento.
Mercado de electrodomésticos de cocina en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.42 % hasta 2031, impulsada por la rápida urbanización en ciudades secundarias, el auge de la clase media y la creciente electrificación, que incrementa la propiedad de electrodomésticos en categorías clave. Las cadenas de suministro en la región atienden tanto la demanda de exportación como la nacional, y los líderes tecnológicos de Corea y Japón siguen exportando productos conectados de alta gama para hogares que buscan funciones avanzadas. Las plataformas de comercio electrónico optimizan la distribución en el sudeste asiático, permitiendo a las marcas llegar a los clientes sin las densas redes de venta minorista física que benefician primero a los pequeños electrodomésticos y, cada vez más, a las unidades de mayor tamaño con entrega especializada. A medida que los responsables políticos regionales implementan estándares más altos de eficiencia y refrigerantes, los fabricantes de equipos originales (OEM) ofrecen modelos compatibles con plataformas globales para aumentar el volumen y el servicio a menores costos unitarios. Esta combinación de mayor acceso, infraestructura de venta minorista digital y alineación de estándares posiciona al mercado de electrodomésticos de cocina en Asia-Pacífico para un crecimiento sostenido tanto en la gama de entrada como en la gama alta.
Mercado de electrodomésticos de cocina en EMEA y Sudamérica
La trayectoria de Europa equilibra los mercados occidentales saturados con las periferias orientales de mayor crecimiento, mientras que Oriente Medio y África y Sudamérica se benefician de la urbanización y la actividad de nuevas construcciones que impulsan las ventas de grandes electrodomésticos empaquetados. Las normas de la Unión Europea sobre el modo de espera y el modo de espera en red establecen objetivos de diseño claros para los dispositivos conectados y refuerzan la preferencia del consumidor por productos eficientes e interoperables en el mercado de electrodomésticos de cocina [4] Departamento de Energía de EE. UU., “Programa de Normas para Electrodomésticos y Equipos”, Departamento de Energía de EE. UU., energy.gov . En África y Oriente Medio, las inversiones en capacidad de los fabricantes de equipos originales globales buscan atender la demanda regional con plazos de entrega más cortos, mientras que la venta cruzada a través de redes de distribución adquiridas acelera la entrada en nuevas categorías. Los principales fabricantes de Sudamérica aprovechan las plantas locales para mitigar los aranceles de importación y la volatilidad cambiaria, lo que respalda un suministro constante y ganancias de cuota de mercado en las categorías principales. En todas estas regiones, el mercado de electrodomésticos de cocina se alinea con las políticas, la infraestructura y los ciclos de construcción, que determinan el ritmo de los reemplazos, las nuevas ubicaciones y la premiumización.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de electrodomésticos de cocina se mantiene moderadamente concentrado, con Haier Smart Home, incluyendo GE Appliances, controlando aproximadamente el 17.4% del volumen global en 2025, y un grupo de competidores con porcentajes de un solo dígito en las principales categorías. Las ventajas de escala provienen de la fabricación propia de componentes, las alianzas minoristas de larga data y la capacidad de cumplir con las obligaciones de cumplimiento y servicio en grandes bases instaladas. Las inversiones estratégicas en capacidad en Norteamérica buscan asegurar la cuota de mercado y la calidad del servicio en un entorno maduro y con alta promoción que premia el suministro constante y la instalación rápida. Las empresas con integración vertical pueden absorber la volatilidad de los insumos de manera más efectiva y adaptarse más rápidamente a los cambios en las regulaciones sobre refrigerantes, eficiencia y reparabilidad en el mercado de electrodomésticos de cocina.
Las hojas de ruta tecnológicas están diferenciando a los líderes premium de los disruptores de valor, ya que la asistencia culinaria con IA y los diagnósticos conectados se están convirtiendo en estándar en los niveles superiores. Las iniciativas pioneras en seguridad de datos y soporte del ciclo de vida están generando confianza a medida que crece la propiedad conectada, y las certificaciones y los compromisos de actualización inalámbrica ahora forman parte del posicionamiento de la marca. La expansión de la cartera a través de fusiones y adquisiciones sigue activa en Europa y África, a medida que los actores globales adquieren experiencia integrada y distribución regional para ampliar la cobertura de la categoría. Se están renovando las instalaciones de fábrica e I+D para acercar las familias de productos clave a los centros de demanda, lo que ayuda a gestionar los plazos de entrega y respalda los surtidos específicos de cada canal en las rutas minoristas y B2B.
La adaptación regulatoria es una palanca competitiva, ya que las normas sobre el derecho a reparar, el diseño ecológico de la Unión Europea y las transiciones en los refrigerantes están transformando los costes del ciclo de vida y los modelos de servicio en el mercado de electrodomésticos de cocina. Los líderes que publican documentación de servicio, mantienen una sólida cadena de suministro de repuestos y estandarizan plataformas para una certificación eficiente logran menores costes de servicio y una mayor satisfacción del cliente. Al mismo tiempo, las marcas económicas y las marcas blancas se dirigen a segmentos sensibles al precio, lo que presiona a las marcas consolidadas para que justifiquen sus precios superiores con un rendimiento tangible y beneficios para el usuario. Esta combinación de innovación basada en IA en la gama alta y propuestas de valor más atractivas en los puntos de entrada define la estrategia competitiva actual en el mercado de electrodomésticos de cocina.
Líderes de la industria de electrodomésticos de cocina
Hogar inteligente Haier (Haier, GE Appliances)
Whirlpool Corporation
Grupo Midea
BSH Hausgeräte GmbH (Bosch, Siemens)
Grupo Electrolux (Electrolux, AEG)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: KitchenAid presentó su horno doble empotrable inteligente con una cámara de cocción inteligente en KBIS 2026, ampliando así su diferenciación premium con visión artificial integrada.
- Febrero de 2026: Sharp anunció el horno de alta velocidad Celerity con un precio de venta sugerido de USD 3,999.99 y un refrigerador de puerta francesa de 24 pulgadas para espacios pequeños, con disponibilidad prevista para la primavera de 2026.
- Enero de 2026: GE Appliances presentó su refrigerador GE Profile Smart de 4 puertas con puerta francesa y asistente de cocina a un precio de venta sugerido de USD 4,899, que incluye escaneo de códigos de barras Scan to List, integración con Instacart y cámaras internas.
- Enero de 2026: GE Appliances presentó hornos de pared inteligentes con tecnología CookCam AI a un precio de venta sugerido de USD 3,499, que incorporan reconocimiento de alimentos, monitoreo remoto y alertas de cocción.
Alcance y metodología
Los electrodomésticos de cocina son las herramientas y máquinas que se utilizan para preparar, cocinar y almacenar alimentos. Los crecientes avances tecnológicos han hecho que el trabajo en la cocina sea más accesible y han dado lugar al desarrollo de diversos electrodomésticos para su uso en muebles de cocina.
El mercado de electrodomésticos de cocina está segmentado por producto (refrigeradores y congeladores, lavavajillas, procesadores de alimentos, batidoras y molinillos, hornos microondas, grills y tostadores, y purificadores de agua), canal de distribución (tiendas multimarca, tiendas exclusivas y online), fin usuario (residencial y comercial) y geografía (América del Norte (Estados Unidos, Canadá, México y Resto de América del Norte), Europa (Reino Unido, Alemania, Italia y Resto de Europa), Asia-Pacífico (India, China, Japón, Australia y resto de Asia-Pacífico), Medio Oriente y África (Sudáfrica, Emiratos Árabes Unidos) y América del Sur (Brasil, Colombia y México)). El informe también cubre los tamaños de mercado y las previsiones para el mercado de electrodomésticos de cocina en valor (USD) para todos los segmentos anteriores.
Por producto
| Grandes electrodomésticos de cocina | Refrigeradores y Congeladores |
| Lavavajillas | |
| Campanas de cocina | |
| Encimeras | |
| Hornos | |
| Otros electrodomésticos de cocina grandes | |
| Electrodomésticos de Cocina Pequeños | Procesadores de comida |
| Exprimidores y licuadoras | |
| Parrillas y Asadores | |
| Freidoras de aire | |
| Cafeteras | |
| Cocinas eléctricas | |
| Tostadores | |
| Hervidores | |
| Hornos de encimera | |
| Otros pequeños electrodomésticos de cocina (panaderas, gofreras, cocedores de huevos, etc.) |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| B2C/minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | |
| Online | |
| Otros Canales de Distribución | |
| B2B (directamente de los fabricantes) |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por producto | Grandes electrodomésticos de cocina | Refrigeradores y Congeladores |
| Lavavajillas | ||
| Campanas de cocina | ||
| Encimeras | ||
| Hornos | ||
| Otros electrodomésticos de cocina grandes | ||
| Electrodomésticos de Cocina Pequeños | Procesadores de comida | |
| Exprimidores y licuadoras | ||
| Parrillas y Asadores | ||
| Freidoras de aire | ||
| Cafeteras | ||
| Cocinas eléctricas | ||
| Tostadores | ||
| Hervidores | ||
| Hornos de encimera | ||
| Otros pequeños electrodomésticos de cocina (panaderas, gofreras, cocedores de huevos, etc.) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B (directamente de los fabricantes) | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de electrodomésticos de cocina y a qué ritmo crecerá hasta 2031?
El mercado de electrodomésticos de cocina alcanzó un valor de 323.43 millones de dólares en 2026 y se prevé que llegue a los 393.88 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.02 %.
¿Qué regiones lideran el mercado de electrodomésticos de cocina y cuáles experimentan el mayor crecimiento?
América del Norte lideró con el 31.70% de los ingresos mundiales en 2025, mientras que se prevé que la región de Asia-Pacífico crezca más rápidamente, un 5.42% hasta 2031.
¿Qué segmentos de productos y usuarios finales son los más importantes en el mercado de electrodomésticos de cocina?
Los grandes electrodomésticos de cocina representaron el 72.55% de los ingresos de 2025, y el sector residencial el 59.20%, mientras que los pequeños electrodomésticos de cocina y el segmento comercial son los de mayor crecimiento, con tasas de crecimiento anual compuesto (CAGR) del 5.27% y el 5.03%, respectivamente.
¿Cómo afectarán las normativas de Estados Unidos y la Unión Europea al mercado de electrodomésticos de cocina en 2026?
Los plazos de eficiencia del Departamento de Energía están acelerando los reemplazos, y los límites de tiempo de espera de la UE están impulsando rediseños de la gestión de energía, lo que en conjunto acelera los lanzamientos que cumplen con las normativas y las promociones en los canales de distribución.
¿Qué papel desempeñan las funciones conectadas y habilitadas por IA en las decisiones de compra?
La conectividad, la sencillez de las aplicaciones y la asistencia culinaria mediante inteligencia artificial están aumentando la demanda de suites de alta gama y ayudando a justificar precios más elevados en los ciclos de renovación y mejora.
¿Qué empresas están marcando la pauta en la dinámica competitiva del mercado de electrodomésticos de cocina?
Haier Smart Home lidera el mercado mundial por volumen de ventas, mientras que GE Appliances, BSH, Whirlpool, Midea, Samsung y Electrolux influyen en la estrategia a través de inversiones en capacidad, ecosistemas de productos y preparación regulatoria.


