

Tamaño y participación en el mercado de etiquetas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
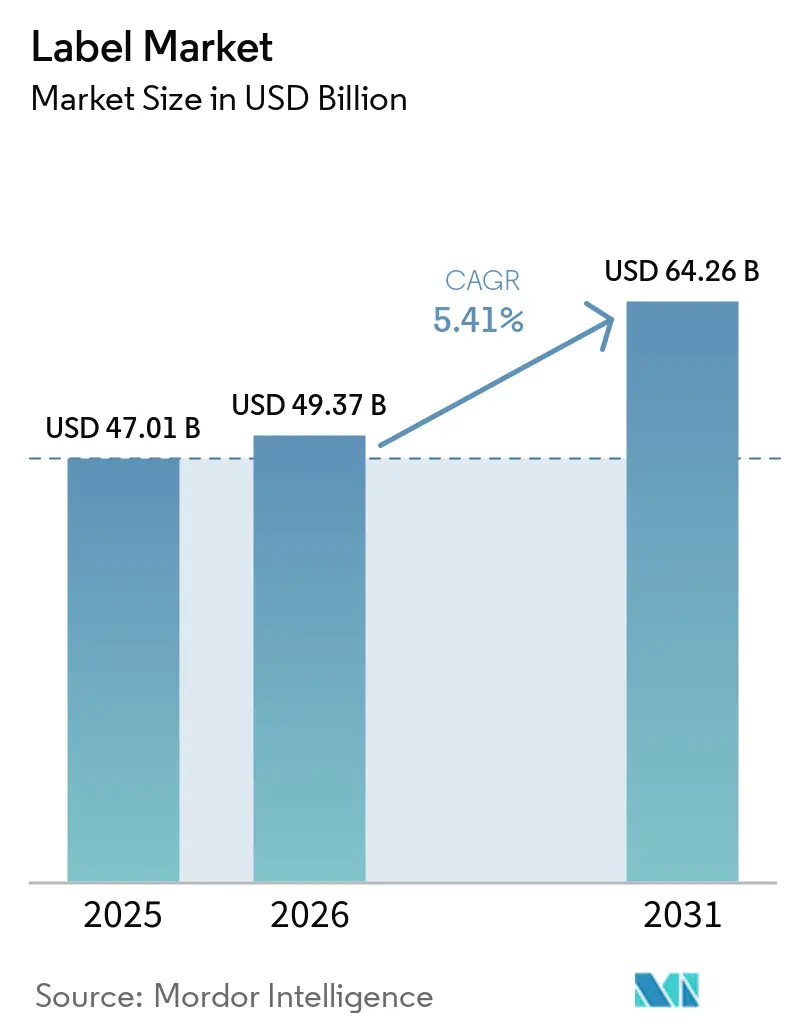
| Tamaño del mercado (2026) | USD 49.37 mil millones |
| Tamaño del mercado (2031) | USD 64.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.41% CAGR |
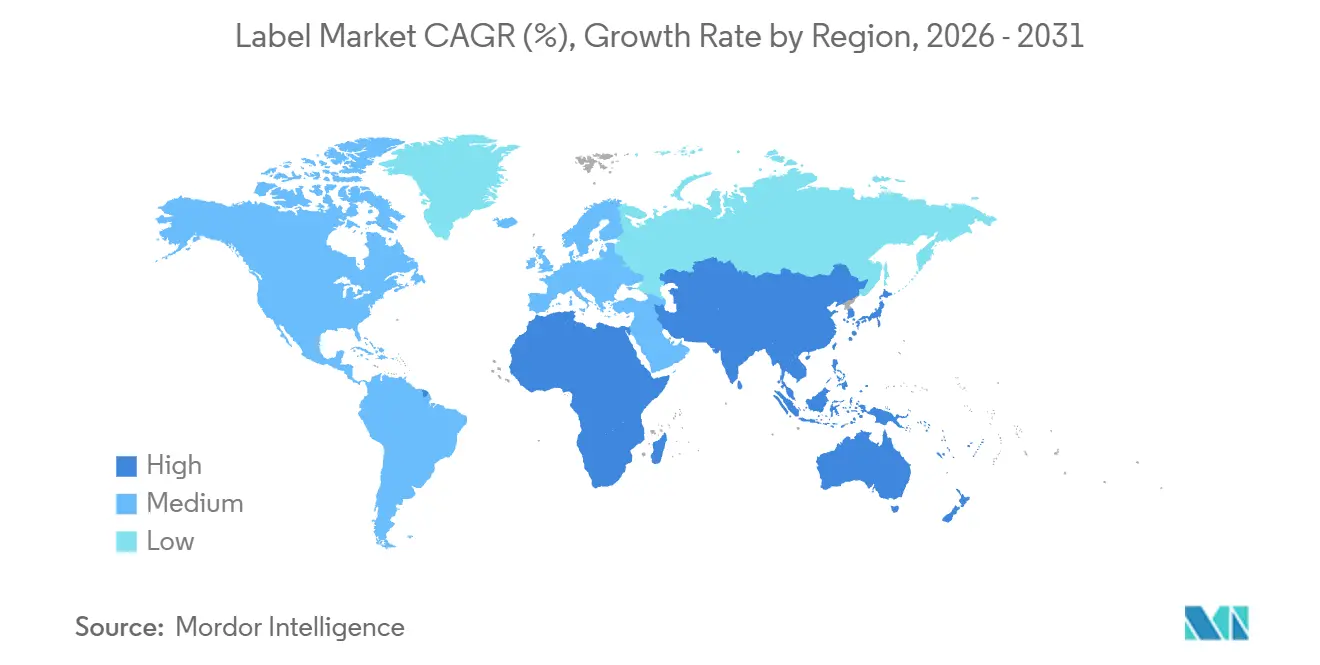
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
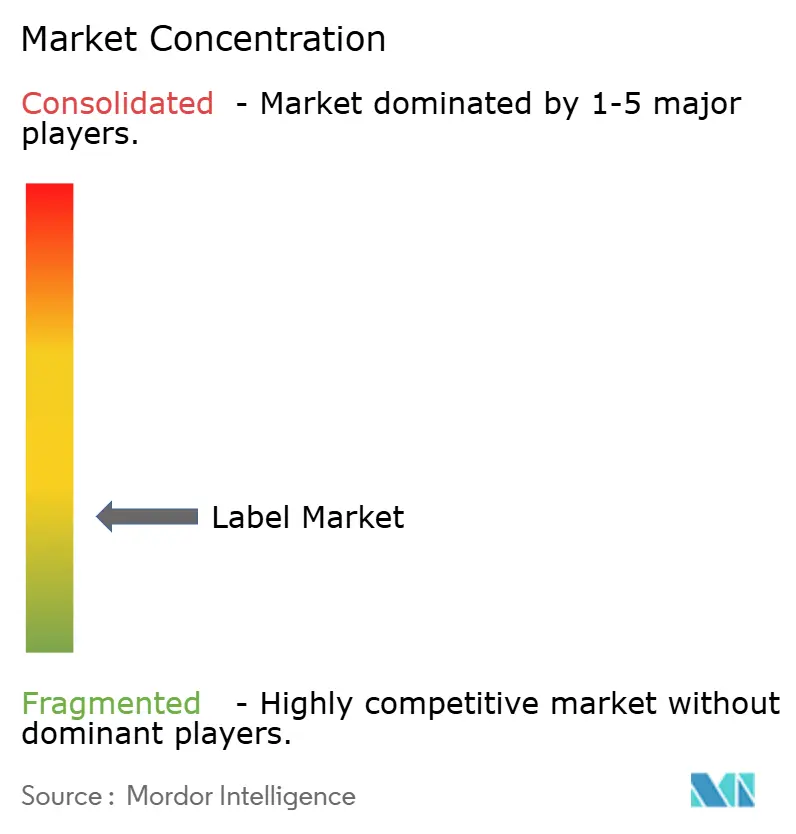
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etiquetas por Mordor Intelligence
Se espera que el tamaño del mercado de etiquetas aumente de USD 47.01 mil millones en 2025 a USD 49.37 mil millones en 2026 y alcance los USD 64.26 mil millones para 2031, creciendo a una CAGR del 5.41% durante 2026-2031. Una sólida logística de comercio electrónico, regulaciones de sostenibilidad más estrictas y la rápida implementación de formatos de empaque inteligentes y conectados están anclando esta expansión constante. Las marcas de bebidas y cosméticos están gravitando hacia fundas retráctiles de cuerpo completo que eliminan el empaque secundario, mientras que los formatos sensibles a la presión sin soporte son atractivos para los minoristas que enfrentan mandatos de reducción de vertederos. La sustitución de materiales está ganando ritmo a medida que los propietarios de marcas giran hacia frontales de tereftalato de polietileno reciclado (rPET) compatibles con bucles de botella a botella. Al mismo tiempo, los convertidores están invirtiendo en prensas de inyección de tinta digitales de alta velocidad que combinan la capacidad de datos variables con plazos de entrega más cortos, un prerrequisito para la serialización y los lanzamientos de productos de edición limitada. Prevalece una intensidad competitiva moderada porque las economías de escala en la formulación de adhesivos y en las flotas de prensas digitales permiten a los actores más grandes conseguir contratos globales de varios años.
Conclusiones clave del informe
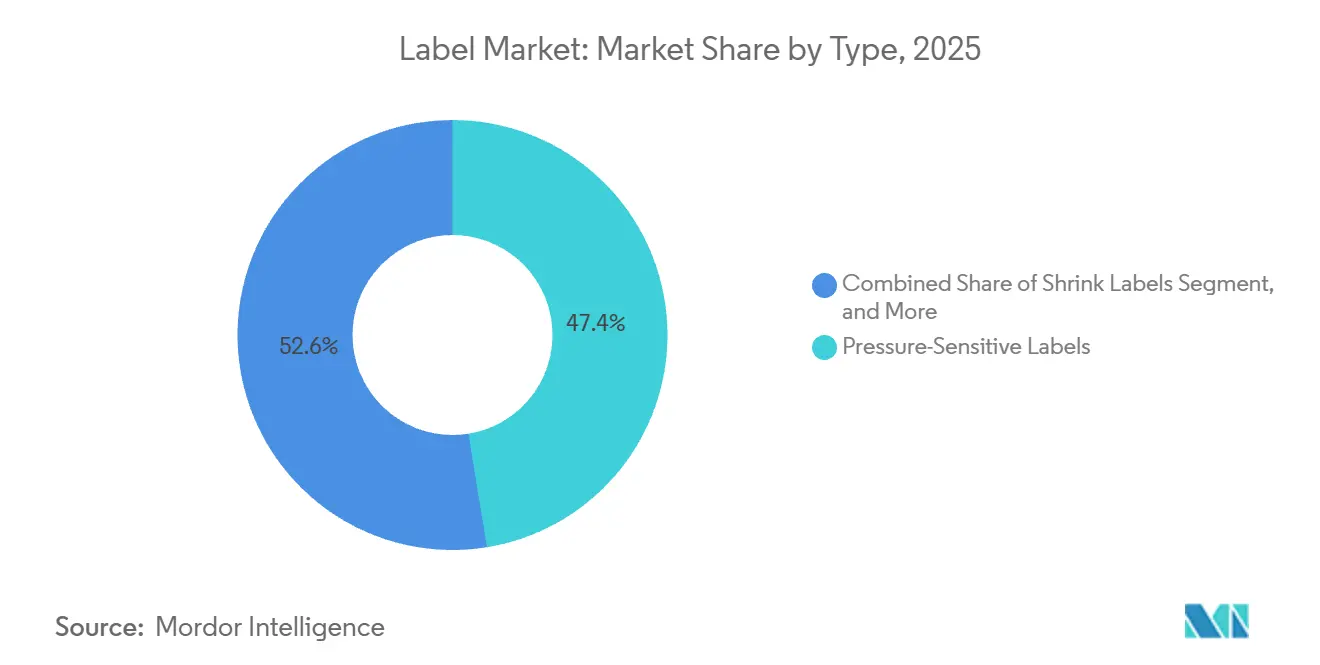
- Por tipo, las etiquetas sensibles a la presión lideraron con el 47.44 % de la participación de mercado de etiquetas en 2025, mientras que se proyecta que las etiquetas retráctiles se expandirán a una CAGR del 6.25 % hasta 2031.
- Por material, el polipropileno representó el 36.77 % del tamaño del mercado de etiquetas en 2025, y se prevé que el tereftalato de polietileno crezca a una CAGR del 6.72 % entre 2026 y 2031.
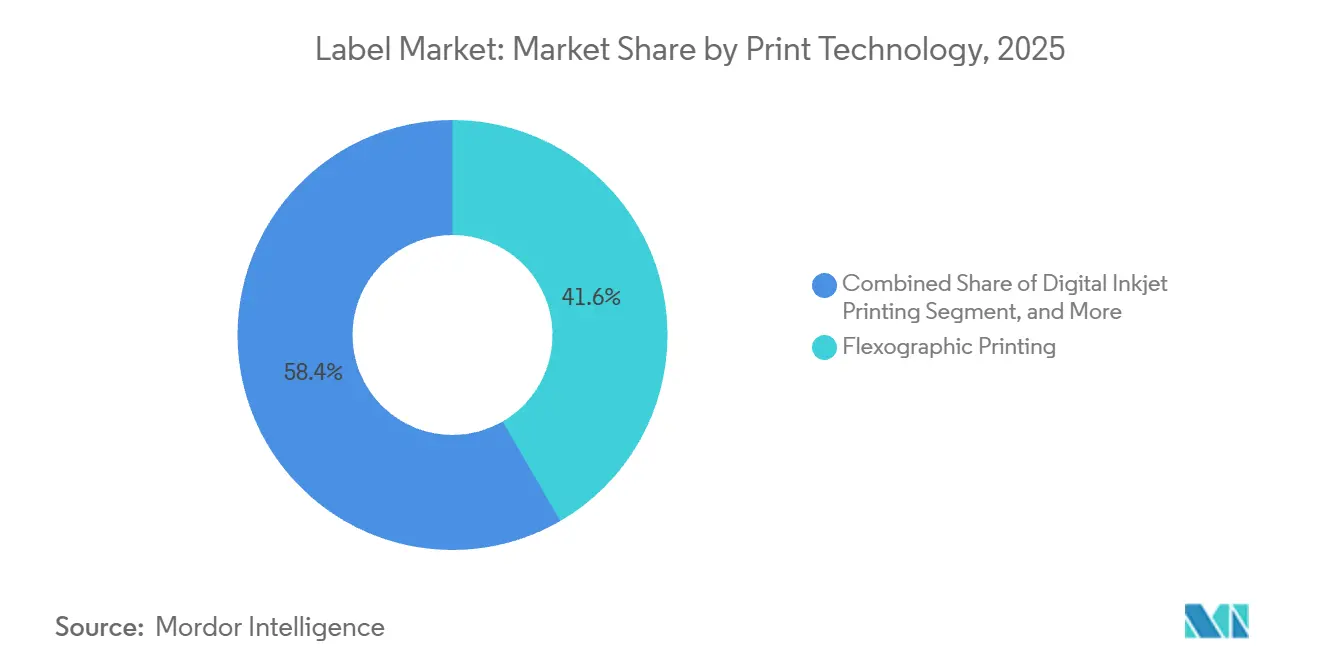
- Por tecnología de impresión, la flexografía capturó el 41.63% de la participación de mercado en 2025, mientras que la inyección de tinta digital avanza a una CAGR del 6.91% hasta 2031.
- Por industria de usuario final, las aplicaciones alimentarias representaron el 34.76 % de la participación de mercado en 2025, mientras que los cosméticos y el cuidado personal están aumentando a una CAGR del 7.32 % entre 2026 y 2031.
- Por geografía, Asia-Pacífico controló el 40.14% de la participación de mercado en 2025, y Oriente Medio y África están preparados para registrar la CAGR más rápida del 7.11% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de etiquetas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa las etiquetas de envío de datos variables | + 1.2% | Global, con concentración en los corredores urbanos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normativas de sostenibilidad que aceleran los formatos sin soporte y reciclables | + 1.5% | Europa y América del Norte, con repercusión en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Embalajes inteligentes y conectados que abren nuevas fuentes de ingresos | + 1.0% | Adopción temprana y global en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Demanda de alimentos y bebidas de envases premium que cumplan con las normas | + 0.9% | A nivel mundial, la influencia regulatoria es más fuerte en América del Norte, Europa y la India. | Largo plazo (≥ 4 años) |
| Los mandatos de seguridad para baterías de vehículos eléctricos impulsan etiquetas sensibles a la presión de alta especificación | + 0.4% | América del Norte, Europa, China, Corea del Sur | Mediano plazo (2-4 años) |
| Proyectos piloto de botellas sin etiquetas de la ASEAN impulsan la impresión directa en envases | + 0.3% | El núcleo de la ASEAN, un proyecto piloto con repercusiones en Europa y Sudamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico impulsa las etiquetas de envío de datos variables
El volumen global de paquetería superó los 21 000 millones de unidades en 2024, y cada caja aún necesita al menos un identificador escaneable. Los convertidores están respondiendo con impresoras de inyección de tinta digitales de alta velocidad que imprimen códigos de barras únicos a más de 100 metros por minuto, lo que permite la entrega en el mismo día para los minoristas de venta flash. La logística de la cadena de frío farmacéutica añade complejidad, ya que las etiquetas indicadoras de temperatura también deben incluir los códigos de lote y caducidad, exigidos por la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. Los paquetes transfronterizos que entran en la Unión Europea deben mostrar códigos QR vinculados a los pasaportes digitales de productos introducidos en virtud del Reglamento sobre Envases y Residuos de Envases en 2025. Los convertidores que carecen de capacidad digital se arriesgan a perder cuota de mercado frente a competidores ágiles que ya están escalados para tiradas cortas y datos variables.
Normativas de sostenibilidad que aceleran los formatos sin soporte y reciclables
La Unión Europea ahora exige que todos los envases sean reciclables para 2030 y establece un 30 % de rPET en botellas para ese mismo año. Estas normas impulsan a los participantes del mercado de etiquetas a adoptar adhesivos lavables y construcciones sin soporte que eliminan los soportes de liberación recubiertos de silicona. La red RafCycle de UPM Raflatac, recientemente expandida a Polonia y Tailandia, desvía aproximadamente 10 000 toneladas métricas de residuos de soporte anualmente. [1] UPM Raflatac, “RafCycle – Label Waste Recycling”, upmraflatac.com Programas similares están surgiendo en Norteamérica a medida que se implementan las leyes de responsabilidad extendida del productor en California y Oregón. Los propietarios de marcas también se enfrentan a prohibiciones de PFAS en etiquetas en contacto con alimentos, lo que impulsa a los convertidores a invertir en recubrimientos libres de flúor certificados bajo la norma ISO 14021.
Embalajes inteligentes y conectados que abren nuevas fuentes de ingresos
Las etiquetas NFC y RFID integradas transforman una etiqueta estática en un portador de datos que autentica productos, optimiza el inventario y atrae a los compradores. Avery Dennison reveló un crecimiento de dos dígitos para su línea de etiquetas inteligentes durante 2025, citando la implementación de RFID en prendas de vestir y artículos de lujo. La Ley de Modernización de la Seguridad Alimentaria de EE. UU. ahora obliga a los alimentos de alto riesgo a incluir códigos de lote de trazabilidad, y muchos empacadores codifican esta información en etiquetas habilitadas para QR que se vinculan a los registros de blockchain. [2] Administración de Alimentos y Medicamentos de EE. UU., “Regla final de FSMA: Registros de trazabilidad adicionales”, fda.gov Los esquemas de depósito y devolución en Alemania y Noruega reembolsan a los consumidores en función de escaneos de códigos de barras, un modelo que se espera que migre a otros estados de la UE para 2027. A medida que el pasaporte digital del producto se expande al empaque, las etiquetas albergarán métricas ambientales y de reparabilidad requeridas durante la reventa y el reciclaje.
Demanda de alimentos y bebidas de envases premium que cumplan con las normas
Gobiernos de todo el mundo están endureciendo las normas para la parte frontal del envase. La etiqueta de información nutricional revisada de EE. UU. amplió el espacio para la información sobre azúcares añadidos, mientras que India introdujo advertencias con códigos de colores para la sal, el azúcar y las grasas. Las marcas de bebidas responden con fundas retráctiles de 360 grados que combinan gráficos premium con espacio para declaraciones regulatorias. Fuji Seal International registró un aumento del 8 % en la instalación de fundas retráctiles durante 2024, ya que las cervecerías artesanales y los embotelladores de agua funcional buscan un impacto en los lineales. Los códigos de trazabilidad que resisten la refrigeración y la pasteurización se han generalizado, lo que impulsa a los convertidores a desarrollar adhesivos de emulsión acrílica que mantienen la adherencia a 4 °C. Las bebidas espirituosas de lujo incorporan láminas en relieve y barnices táctiles, lo que eleva aún más el precio promedio de la etiqueta por unidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del costo de las materias primas en películas y adhesivos | -0.8% | Global, agudo en regiones dependientes de petroquímicos importados | Corto plazo (≤ 2 años) |
| Cambio hacia las bolsas stand-up y la impresión directa sobre objeto | -0.6% | Adopción global acelerada en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Infraestructura global limitada para el reciclaje de residuos de revestimientos | -0.3% | Las brechas globales de infraestructura son más graves en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Las nuevas regulaciones para las botellas sin etiqueta reducen la demanda de envases envolventes | -0.2% | ASEAN, Europa, programas piloto en América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del costo de las materias primas en películas y adhesivos
La película de polipropileno se cotizó entre USD 1200 y 1600 por tonelada métrica durante 2025, ya que las fluctuaciones del petróleo crudo y las interrupciones del suministro en los centros petroquímicos de Asia-Pacífico inquietaron a los convertidores. [3] ICIS, “Polypropylene Weekly Price Update”, icis.com Los precios de la resina adhesiva para emulsiones acrílicas aumentaron un 12% interanual, erosionando los márgenes de EBITDA que promedian solo entre el 8% y el 12% para los convertidores medianos. Los contratos de precio fijo con las multinacionales de bienes de consumo limitan la transferencia de costos, lo que obliga a los convertidores a negociar acuerdos de suministro plurianuales o invertir en tecnologías sin solventes que reducen el consumo de resina. La resina de PET reciclado enfrentó una volatilidad similar, reflejando la escasez de suministros de escamas de botellas bajo el mandato europeo del 30% de rPET. Los convertidores más pequeños, que carecen de integración vertical en la extrusión de película, son los que corren mayor exposición a estas perturbaciones de insumos.
Cambio hacia las bolsas stand-up y la impresión directa sobre objeto
Las bolsas flexibles alcanzaron el 18% del volumen mundial de envasado de alimentos en 2025, reduciendo o eliminando las etiquetas separadas para muchos snacks y concentrados líquidos. Los sistemas de inyección de tinta directos a botella de Xeikon y HP Indigo también amenazan la demanda de envases envolventes, como lo demuestra el programa piloto sin etiquetas de Coca-Cola en Europa en 2024. PepsiCo planea realizar pruebas en Norteamérica para 2027, lo que indica que las principales categorías de bebidas están evaluando las ventajas en costes y sostenibilidad de la impresión directa en envases. Los convertidores de etiquetas responden con películas ultrafinas y formatos sin soporte que reducen el peso del material, pero la tendencia de sustitución persiste, ya que las marcas sopesan la eficiencia del envasado frente a los flujos de trabajo de etiquetado establecidos.
Análisis de segmento
Por tipo: Las mangas retráctiles ganan terreno a medida que las marcas priorizan los gráficos de cuerpo completo
Se prevé que las etiquetas retráctiles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.25 % hasta 2031, superando al mercado general de etiquetas. Su popularidad se debe a la decoración de 360 grados, que fusiona la marca, el texto normativo y la evidencia de manipulación en una sola funda. Los formatos sensibles a la presión aún representaban el 47.44 % de la cuota de mercado de etiquetas en 2025 gracias a su versatilidad en diferentes sustratos y a sus rápidas velocidades de aplicación, que superan las 500 unidades por minuto. Las etiquetas envolventes siguen siendo comunes en las bebidas carbonatadas convencionales, pero se enfrentan a sustituciones piloto por soluciones de grabado láser o impresión directa. Las etiquetas en molde aumentan la eficiencia del proceso en envases para lácteos y helados al integrar la decoración durante el moldeo por soplado, lo que reduce un paso completo en la cadena de suministro. Categorías más pequeñas, como las aplicadas con pegamento y las de transferencia térmica, sobreviven donde el prestigio de las botellas de vidrio o la durabilidad industrial determinan la elección del material. Las fundas retráctiles seguirán ganando terreno porque las películas de PET-G y PP de baja densidad ahora se separan limpiamente en las plantas de reciclaje, lo que aborda las preocupaciones sobre la circularidad.
Los convertidores seguirán priorizando las etiquetas autoadhesivas para productos farmacéuticos, logísticos y químicos, ya que las estrictas necesidades de lavado y datos variables se alinean con la construcción modular de este formato. Sin embargo, los rollos de funda retráctil más anchos y los equipos de sellado automatizados han reducido los costos unitarios, lo que anima a las marcas de bebidas a migrar SKU que históricamente utilizaban film envolvente. En el segmento premium, las etiquetas multicapa de transferencia térmica con detalles metálicos defienden su cuota de mercado en las bebidas espirituosas artesanales que valoran la diferenciación táctil. En general, el segmento de tipos de bebidas sigue siendo un estudio de compensaciones específicas para cada aplicación, donde el rendimiento, la reciclabilidad y el impacto en el anaquel compensan el costo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: El PET lidera el impulso del contenido reciclado
Se proyecta que las ventas de películas de PET crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.72 % hasta 2031, a medida que los compromisos de los propietarios de marcas y las cuotas regulatorias impulsan la demanda de materiales frontales listos para rPET. El polipropileno representó el 36.77 % de la cuota de mercado en 2025 debido a su baja densidad y transparencia, que respaldan tanto las fundas retráctiles como las etiquetas en molde, ofreciendo ahorros en el transporte y calidad óptica. El papel mantiene su relevancia en los mercados finales de vino premium y cerveza artesanal, donde las películas texturizadas con certificación FSC evocan autenticidad. El polietileno sigue siendo indispensable para alimentos congelados y botellas flexibles debido a su flexibilidad a temperaturas bajo cero. Otros polímeros, como el PVC y el PLA, tienen aplicaciones nicho: el PVC persiste en multipacks de bebidas a pesar de los desafíos del final de su vida útil, mientras que las películas de PLA satisfacen las aspiraciones de envases compostables donde el compostaje industrial está disponible.
El Reglamento Europeo de Envases y Residuos de Envases, que exige un 30 % de rPET en botellas para 2030, impulsa a los transformadores a asegurar la materia prima mediante contratos de suministro de escamas de botellas. UPM Raflatac y Avery Dennison ampliaron su capacidad de producción de películas de rPET entre 2024 y 2025, lo que demuestra su confianza en la durabilidad de la demanda. Los avances en las estructuras monomateriales de polipropileno, que combinan el frontal, el adhesivo y el sobrelaminado dentro de las familias de PP, abordan la circularidad sin separar los materiales. Por el contrario, la apariencia plana del papel refleja su vulnerabilidad a la humedad; sin embargo, las bebidas espirituosas premium aún especifican frontales a base de pulpa, mejorados con estampado metálico y barnices táctiles para un mayor atractivo en los estantes.
Por Print Technology: La inyección de tinta digital captura el aumento de datos variables
Se prevé que la impresión digital de inyección de tinta registre una tasa de crecimiento anual compuesta (TCAC) del 6.91 % hasta 2031, a medida que la serialización, la personalización y la venta minorista omnicanal transforman el mercado de las etiquetas. La flexografía, con un 41.63 % de cuota de mercado en 2025, prospera con tiradas superiores a 10 000 metros lineales gracias a los rápidos cambios de plancha y a los anchos de banda ancha. El offset conserva una cuota selecta en los sectores de la cosmética de lujo y el vino, donde las líneas finas y las tintas metálicas justifican mayores costes de preparación, mientras que el huecograbado decae debido a la lentitud y el coste del grabado en cilindros. La serigrafía perdura para etiquetas de baterías de grado industrial y calcomanías duraderas para exteriores que requieren una alta densidad de tinta.
La adopción de las prensas digitales HP Indigo y Xeikon, que ya superan los 100 metros por minuto para ciertas referencias, permite a los convertidores ofrecer plazos de entrega inferiores a 24 horas, un atractivo para el lanzamiento de bebidas artesanales y las promociones de temporada. Las líneas farmacéuticas, con más de 15 000 unidades en todo el mundo, integran módulos digitales para aplicar códigos DataMatrix a nivel de unidad, según las normativas de EE. UU. y la UE. La flexografía seguirá siendo la herramienta predilecta para productos básicos de consumo de gran volumen, pero la cuota de mercado de la tecnología digital aumentará cada año, ya que los propietarios de marcas valoran la proliferación de referencias y la personalización en las últimas etapas por encima del ahorro marginal en el coste unitario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: los cosméticos lideran la adopción de marcas premium
Se proyecta que las marcas de cosméticos y cuidado personal registren una tasa de crecimiento anual compuesta (TCAC) del 7.32 % hasta 2031, lo que refuerza la premiumización en los productos de cuidado de la piel, fragancias y cuidado capilar. Las marcas de lujo demandan láminas holográficas, recubrimientos suaves al tacto y etiquetas NFC que autentican las recargas y recompensan la fidelidad con solo tocar el teléfono. La alimentación representó el 34.76 % de la cuota de mercado en 2025, debido a que el etiquetado obligatorio de nutrición y alérgenos en la parte frontal del envase aumentó la superficie. Los convertidores de bebidas suministran fundas retráctiles de cuerpo completo a cerveceras artesanales, fabricantes de bebidas energéticas y marcas de aguas saborizadas que recurren a gráficos vibrantes para competir por las compras impulsivas.
Las etiquetas de productos sanitarios y farmacéuticos siguen rigiéndose por estrictas normas de serialización y seguridad, lo que impulsa la inversión en adhesivos compatibles con la cadena de frío y tintas indicadoras térmicas. Los bidones químicos, las baterías de iones de litio y la maquinaria industrial dependen de materiales frontales de poliéster para etiquetas industriales duraderas que resistan disolventes, abrasión y temperaturas superiores a 150 °C. La logística, la automoción y la electrónica exigen códigos de barras de alta temperatura y marcas de seguridad reconocidas por UL. En el sector cosmético, los envases recargables de L'Oréal y Estée Lauder requieren etiquetas removibles que no dejen residuos, lo que abre la puerta a plataformas adhesivas reposicionables que permiten la reutilización del envase.
Análisis geográfico
Mercado de etiquetas de APAC
Asia-Pacífico mantuvo una cuota de mercado del 40.14 % en 2025, lo que refuerza su posición como núcleo de fabricación de bienes de consumo globales. La red de paquetería de China superó los 130 000 millones de envíos en 2024, cada uno impulsado por una etiqueta logística de datos variables. Las exportaciones farmacéuticas de la India a Estados Unidos requieren etiquetas serializadas que cumplan con la Ley de Seguridad de la Cadena de Suministro de Medicamentos (FDA), mientras que Japón es pionero en etiquetas con tecnología NFC que verifican la autenticidad de la marca y amplían la interacción con el cliente. Los exportadores de cosméticos de Corea del Sur impulsan la demanda de acabados premium, y los estrictos códigos de seguridad alimentaria de Australia exigen adhesivos resistentes a la humedad en todas las cadenas de suministro de productos frescos. El crecimiento en el Sudeste Asiático se ve frenado por el limitado reciclaje de residuos de envases; sin embargo, los gobiernos regionales están elaborando leyes de REP que aumentarán las tasas de recolección durante la próxima década.
Mercado de etiquetas de Oriente Medio, África y Turquía
Oriente Medio y África se posicionan para la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.11 %, hasta 2031, impulsada por inversiones en comercio minorista moderno e infraestructura. Los Emiratos Árabes Unidos y Arabia Saudí continúan desarrollando su capacidad de cadena de frío, lo que genera pedidos de etiquetas sensibles a la presión resistentes a bajas temperaturas. La posición de Turquía como centro de fabricación con presencia europea está atrayendo a empresas multinacionales de transformación que buscan un suministro cercano. Sudáfrica suministra etiquetas para bebidas, productos farmacéuticos y productos de cuidado del hogar en toda el África subsahariana, mientras que la clase media urbana de Nigeria está incrementando el volumen de productos envasados. A pesar de las deficiencias en infraestructura y los riesgos cambiarios, la armonización con los estándares GS1 de código de barras y etiquetado nutricional apunta a una expansión sostenida del mercado de etiquetas.
El mercado de etiquetas de América y Europa
Norteamérica y Europa siguen siendo centros de innovación en lugar de motores de crecimiento de volumen. Estados Unidos aplica la trazabilidad a los alimentos de alto riesgo en virtud de la Sección 204 de la FSMA, impulsando la adopción de etiquetas con código QR. Simultáneamente, los programas estatales de REP trasladan los costos de fin de vida útil a las marcas, lo que impulsa la demanda de formatos sin revestimiento que reducen el tonelaje de residuos. El Reglamento Europeo de Envases y Residuos de Envases exige envases reciclables para 2030 y establece umbrales progresivos para el rPET, lo que anima a los transformadores a probar adhesivos lavables y construcciones sin revestimiento sin papel. Sudamérica, con Brasil y Argentina a la cabeza, experimenta un crecimiento de un solo dígito medio impulsado por las exportaciones de bebidas y alimentos a base de soja, aunque la volatilidad macroeconómica añade incertidumbre a las previsiones.
Panorama regulatorio
El cumplimiento de las normas de etiquetado se está volviendo más estricto en lo que respecta a la reciclabilidad, la trazabilidad y la identificación estandarizada. En la Unión Europea, el Reglamento (UE) 2025/40 (Reglamento sobre envases y residuos de envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, estableciendo requisitos armonizados para los envases comercializados en el mercado de la UE y limitando las normativas nacionales divergentes. El PPWR también impulsa las obligaciones relacionadas con el etiquetado mediante formatos armonizados, que se especificarán a través de actos de ejecución de la Comisión Europea, y vincula las declaraciones de los envases (como el contenido reciclado o de origen biológico) con las especificaciones técnicas de la UE cuando se utilizan dichas etiquetas.
En Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) estableció el 1 de enero de 2028 como fecha límite para el cumplimiento uniforme de las normas de etiquetado de alimentos publicadas entre el 1 de enero de 2025 y el 31 de diciembre de 2026, lo que determina los ciclos de transición para el diseño de etiquetas y los inventarios de alimentos y bebidas. En cuanto a las normas, la ISO 22742:2026 (publicada en mayo de 2026) proporciona una referencia internacional para códigos de barras lineales y símbolos bidimensionales en el empaquetado de productos, lo que respalda la transición hacia la implementación de códigos QR y 2D para la trazabilidad y el contenido digital en las cadenas de suministro globales.
Análisis de la cadena de valor
La cadena de valor de las etiquetas abarca desde las materias primas (papel, películas de PP/PE/PET, tintas, recubrimientos y adhesivos sensibles a la presión) hasta la producción de la capa frontal y el soporte de liberación, el recubrimiento y la laminación, la conversión (impresión, acabado, troquelado) y la distribución a los propietarios de marcas, co-empacadores y redes logísticas. Los convertidores se sitúan en el centro, coordinando los sustratos y adhesivos con la tecnología de impresión (flexografía, inyección de tinta digital, offset, huecograbado) y los equipos de aplicación posteriores para formatos sensibles a la presión, de funda retráctil, en molde y envolventes. Los requisitos de datos variables para el comercio electrónico y los usos finales regulados aumentan la dependencia de los flujos de trabajo digitales y la gestión de datos junto con la producción física.
Los cuellos de botella operativos siguen concentrándose en la disponibilidad de resinas y adhesivos, la volatilidad del transporte y las fluctuaciones en los plazos de entrega, lo que mantiene la atención en la diversificación de proveedores y la regionalización de insumos críticos. En Europa, la armonización impulsada por PPWR eleva el papel de la documentación de cumplimiento y la identificación de envases en toda la cadena, involucrando a organismos de normalización y asociaciones industriales (por ejemplo, FINAT) que definen las mejores prácticas para el etiquetado autoadhesivo. Las redes de recogida y reciclaje de residuos de revestimiento (como UPM Raflatac RafCycle) están añadiendo un ciclo de circularidad más definido que conecta a los transformadores y propietarios de marcas con la gestión de residuos y los flujos de fibra reciclada.
Panorama competitivo
El mercado de etiquetas presenta fragmentación. Avery Dennison continúa expandiendo su segmento de etiquetas inteligentes, con un plan para aumentar en un 25% la capacidad de incrustación RFID en Asia-Pacífico durante 2026. Multi-Color Corporation se centra en etiquetas premium para vinos, licores y productos de cuidado personal, utilizando una flota de prensas digitales HP Indigo para tiradas cortas con efectos metálicos y táctiles. Las empresas regionales de nivel medio se diferencian por la rapidez del servicio, ofreciendo pruebas en 24 horas y una producción inferior a 1,000 unidades para bebidas artesanales y cosméticos de boutique. Muchas implementan portales web-to-print basados en suscripción que se integran directamente con las tiendas de Shopify y Amazon, automatizando la recepción de pedidos y el diseño gráfico con datos variables.
La inversión en tecnología define la ventaja competitiva: las prensas digitales de inyección de tinta, los sistemas de recogida de residuos de soporte y la tecnología RFID integrada impulsan el aumento de los márgenes a pesar de las dificultades en el mercado de las materias primas. El programa RafCycle de UPM Raflatac ejemplifica el posicionamiento de la economía circular, ya que recoge los residuos de soporte y los convierte en papel reciclado para su reutilización. Se prevé que la consolidación, respaldada por capital privado, continúe a medida que los fondos se agrupen en convertidores regionales con conocimientos especializados para construir plataformas de reventa.
Las alianzas estratégicas entre convertidores y proveedores de equipos se están expandiendo. Varias de las diez principales empresas han firmado acuerdos de suministro plurianuales con HP y Xeikon para desarrollar conjuntamente estaciones de impresión directa al envase para líneas de refrescos carbonatados. Otras firman contratos a largo plazo de resina de polipropileno para estabilizar los costos de los insumos. La carrera por comercializar etiquetas monomaterial totalmente reciclables que cumplan con las definiciones de reciclabilidad de la UE y EE. UU. sin sacrificar los gráficos ni la adhesión ha comenzado.
Líderes de la industria de las etiquetas
Corporación multicolor
Industrias CCL
Avery Dennison Corporation
Constantia Flexibles GmbH
Huhtamaki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: CCL Industries completó la adquisición de Sleever International Company SA, incorporando etiquetas termoencogibles, películas extruidas y equipos de aplicación. Esta operación fortalece la oferta integrada de CCL en materiales y maquinaria para etiquetas termoencogibles, apoyando la transición de las marcas hacia la decoración integral y la consolidación del texto de cumplimiento normativo.
- Mayo de 2026: Multi-Color Corporation completó una reestructuración financiera integral y salió de un proceso de bancarrota bajo el Capítulo 11. La recapitalización redujo la deuda y aportó nuevos fondos de capital, lo que mejoró la flexibilidad financiera para continuar invirtiendo en decoración de alta gama y capacidad de producción de etiquetas digitales.
- Abril de 2026: Avery Dennison anunció una inversión minoritaria de 75 millones de dólares en Wiliot para impulsar la IA física en las cadenas de suministro y se posicionó como socio preferido en el diseño, la fabricación y la comercialización de etiquetas inteligentes. Esta iniciativa refuerza el auge de las etiquetas conectadas, que combinan materiales con soportes de datos para la trazabilidad, la optimización del inventario y la autenticación.
Alcance y metodología
Las etiquetas se utilizan para mostrar el contenido del embalaje, las especificaciones del producto, la información de contacto, las advertencias de salud y seguridad y las instrucciones de uso, así como para cualquier información adicional de marketing, marca o precio.
El informe del mercado de etiquetas está segmentado por tipo (sensible a la presión, retráctil, en molde, envolvente y otros), material (papel, polipropileno, polietileno, tereftalato de polietileno y otros materiales), tecnología de impresión (flexográfica, offset, huecograbado, inyección de tinta digital y otras tecnologías de impresión), sector de consumo final (alimentación, bebidas, salud y farmacéutica, cosmética y cuidado personal, productos químicos e industriales y otros sectores de consumo final) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Etiquetas sensibles a la presión |
| Etiquetas retráctiles |
| Etiquetas en molde |
| Etiquetas envolventes |
| Otros tipos |
| Papel |
| Polipropileno (PP): |
| Polietileno (PE) |
| tereftalato de polietileno (PET) |
| Otros materiales |
| Impresión flexográfica |
| Impresión offset |
| Impresión en huecograbado |
| Impresión digital por inyección de tinta |
| Otras tecnologías de impresión |
| Comida |
| Bebidas |
| Asistencia sanitaria y farmacéutica |
| Cosmética y Cuidado Personal |
| Productos químicos e industriales |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Turquía | ||
| Saudi Arabia | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por Tipo | Etiquetas sensibles a la presión | ||
| Etiquetas retráctiles | |||
| Etiquetas en molde | |||
| Etiquetas envolventes | |||
| Otros tipos | |||
| Por material | Papel | ||
| Polipropileno (PP): | |||
| Polietileno (PE) | |||
| tereftalato de polietileno (PET) | |||
| Otros materiales | |||
| Por tecnología de impresión | Impresión flexográfica | ||
| Impresión offset | |||
| Impresión en huecograbado | |||
| Impresión digital por inyección de tinta | |||
| Otras tecnologías de impresión | |||
| Por industria del usuario final | Comida | ||
| Bebidas | |||
| Asistencia sanitaria y farmacéutica | |||
| Cosmética y Cuidado Personal | |||
| Productos químicos e industriales | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Turquía | |||
| Saudi Arabia | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de etiquetas para 2031?
Se estima que el sector alcanzará los 64.26 millones de dólares en 2031.
¿Qué tipo de etiqueta crecerá más rápido hasta 2031?
Las fundas retráctiles están avanzando a una tasa compuesta anual del 6.25 % debido a los gráficos de cuerpo completo y las ventajas de reciclabilidad.
¿Cómo afectarán los mandatos de sostenibilidad a los materiales de las etiquetas?
Las regulaciones que requieren un 30% de rPET en las botellas están desplazando la demanda hacia superficies de PET y adhesivos lavables compatibles con los sistemas de conexión botella a botella.
¿Por qué la impresión digital por inyección de tinta está ganando participación en el etiquetado?
Admite serialización de datos variables y tiempos de respuesta rápidos, lo que genera una CAGR del 6.91 % en ingresos por tecnología de impresión.
¿Qué región se prevé que registre la CAGR más alta hasta 2031?
Se prevé que Oriente Medio y África crezcan un 7.11% a medida que se afiancen la modernización del comercio minorista y las regulaciones de seguridad alimentaria.


