

Tamaño y participación del mercado de satélites grandes
Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 79.21 mil millones |
| Tamaño del mercado (2030) | USD 123.2 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.24% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de grandes satélites por Mordor Intelligence
Se estima que el tamaño del mercado de satélites grandes será de 79.21 mil millones de dólares en 2025 y se espera que alcance los 123.2 mil millones de dólares para 2030, creciendo a una CAGR del 9.24 % durante el período de pronóstico (2025-2030).
La industria de los satélites de gran tamaño está atravesando una importante transformación impulsada por los avances tecnológicos y la dinámica cambiante del mercado. El enfoque tradicional en los satélites de órbita geoestacionaria (GEO) está cambiando a medida que las mejoras en la tecnología han reducido sustancialmente los costos de fabricación y lanzamiento en los últimos años. Esta evolución ha hecho que los despliegues en órbita terrestre baja (LEO) sean más viables y atractivos para los operadores de satélites. El mercado de satélites ha demostrado niveles de actividad sólidos, con 214 satélites de gran tamaño lanzados durante el período 2017-2022, lo que pone de relieve la demanda sostenida de capacidades de satélites de gran tamaño en diversas aplicaciones.
El sector está siendo testigo de importantes inversiones en investigación y desarrollo, en particular en tecnologías de propulsión y capacidades de fabricación de satélites. Los sistemas de propulsión de combustible líquido siguen dominando la industria, representando el 73.3% de todas las tecnologías de propulsión en 2023, debido a su alta eficiencia, capacidad de control y confiabilidad para misiones de larga duración. Estos avances tecnológicos están permitiendo que los satélites transporten cargas útiles más grandes, sensores más potentes y sistemas satelitales avanzados, al tiempo que reducen simultáneamente los costos operativos y mejoran la flexibilidad de la misión.
Las agencias espaciales gubernamentales y los operadores comerciales se centran cada vez más en el desarrollo de capacidades sofisticadas de observación y comunicación de la Tierra. La importante inversión de 10.2 millones de dólares que realizará China en su Departamento del Espacio en 2022 ejemplifica el creciente compromiso gubernamental con el desarrollo de infraestructura espacial. Estas inversiones están impulsando innovaciones en el diseño de satélites, con satélites modernos de gran tamaño que incorporan electrónica reforzada contra la radiación, paneles solares desplegables de mayor tamaño y subsistemas redundantes para garantizar una vida útil operativa prolongada de 5 a 10 años.
La industria está experimentando un cambio notable en las aplicaciones satelitales y los requisitos operativos. Se están desplegando satélites de gran tamaño para diversos fines, entre ellos la inteligencia electrónica, las ciencias de la Tierra, la meteorología, la obtención de imágenes láser y la obtención de imágenes ópticas. La industria de fabricación de satélites ha evolucionado para adaptarse a estos variados requisitos, y los fabricantes de satélites han incorporado materiales avanzados y diseños modulares para mejorar la flexibilidad y la fiabilidad. Esta evolución es particularmente evidente en Asia-Pacífico, donde se fabricaron y lanzaron aproximadamente 90 satélites de gran tamaño durante el período 2017-2022, lo que demuestra las crecientes capacidades de la región en materia de fabricación e implementación de satélites.
Tendencias y perspectivas del mercado mundial de grandes satélites
Se ha observado una tendencia hacia una mejor eficiencia operativa y de combustible
- La masa de un satélite tiene un impacto significativo en el lanzamiento del satélite. Esto se debe a que cuanto más pesado es el satélite, más combustible y energía se necesitan para lanzarlo al espacio. El lanzamiento de un satélite implica acelerarlo a una velocidad muy alta, normalmente de unos 28,000 kilómetros por hora, para ponerlo en órbita alrededor de la Tierra. La cantidad de energía necesaria para alcanzar esta velocidad es proporcional a la masa del satélite.
- Galaxy 33 y Galaxy 34, satélites de comunicaciones locales desarrollados por Intelsat, fueron lanzados en octubre de 2022 en Estados Unidos. Estos estuvieron entre los desarrollos y lanzamientos de satélites más notables del mundo. De manera similar, en marzo de 2022, Lockheed Martin lanzó un satélite ambiental activo geoestacionario, que es un satélite meteorológico avanzado. En Europa, está previsto que el satélite I-6 F2 se lance en 2023.
- Como resultado, un satélite más pesado requiere un cohete más grande y más combustible para lanzarlo al espacio. Esto, a su vez, aumenta el coste del lanzamiento y también puede limitar los tipos de vehículos de lanzamiento que se pueden utilizar. Los principales tipos de clasificación según su masa son los satélites grandes que pesan más de 1,000 kg. Estos grandes satélites están diseñados principalmente para fines operativos con una larga vida útil. Varios países están adoptando estos satélites para transportar cargas útiles de teledetección más grandes, un mayor número de transpondedores y antenas más grandes con fines de comunicación. Estos satélites operativos tienen redundancia para todos los subsistemas principales para soportar fallas accidentales en los subsistemas. Los satélites más grandes suelen construirse con componentes electrónicos de grado espacial resistentes a la radiación. Durante el período 2017-2022, se fabricaron y lanzaron alrededor de 200 satélites grandes en todo el mundo.

Se espera que el aumento de los gastos espaciales de diferentes agencias espaciales a nivel mundial tenga un impacto positivo en la categoría de grandes satélites.
- El gasto en I+D en grandes satélites es un factor importante para impulsar la innovación y el desarrollo tecnológico en la industria de los satélites. En los últimos años, la tendencia mundial del gasto en I+D en grandes satélites sigue aumentando, debido a varios factores, incluidos los rápidos avances en la tecnología satelital, nuevos materiales, sistemas de propulsión y electrónica, que están impulsando la necesidad de invertir en I+D para diseñar y desarrollar. Grandes satélites que puedan aprovechar estas innovaciones.
- Los satélites de gran tamaño se utilizan para una amplia gama de aplicaciones, como la comunicación, la navegación y la observación de la Tierra. Ante el continuo crecimiento de la demanda de estas aplicaciones, las empresas invierten en I+D para desarrollar satélites de gran tamaño que satisfagan estas necesidades. Actualmente, en la región Asia-Pacífico, China, India y Japón poseen una capacidad espacial integral, infraestructura espacial, tecnología espacial (satélites de comunicación, observación de la Tierra (EO) y navegación), fabricación de satélites, cohetes y puertos espaciales. Otros países de la región necesitan la cooperación internacional para llevar a cabo sus respectivos programas espaciales. En junio de 2022, Corea del Sur lanzó el cohete Nuri, que puso en órbita seis satélites, convirtiéndose en el séptimo país del mundo en lanzar con éxito una carga útil de más de una tonelada a bordo de un vehículo de lanzamiento aéreo.
- El gobierno surcoreano, en su presupuesto 2022, anunció una inversión de USD 619 millones en el segmento espacial, que incluye el desarrollo de un puerto espacial, la construcción de un sistema de navegación satelital y una red de comunicaciones 6G. Se espera que el gasto en subvenciones espaciales y de investigación aumente en la región, aumentando así la importancia del sector en todos los ámbitos de la economía global.

Análisis de segmentos: aplicación
Segmento de observación de la Tierra en el mercado de satélites de gran tamaño
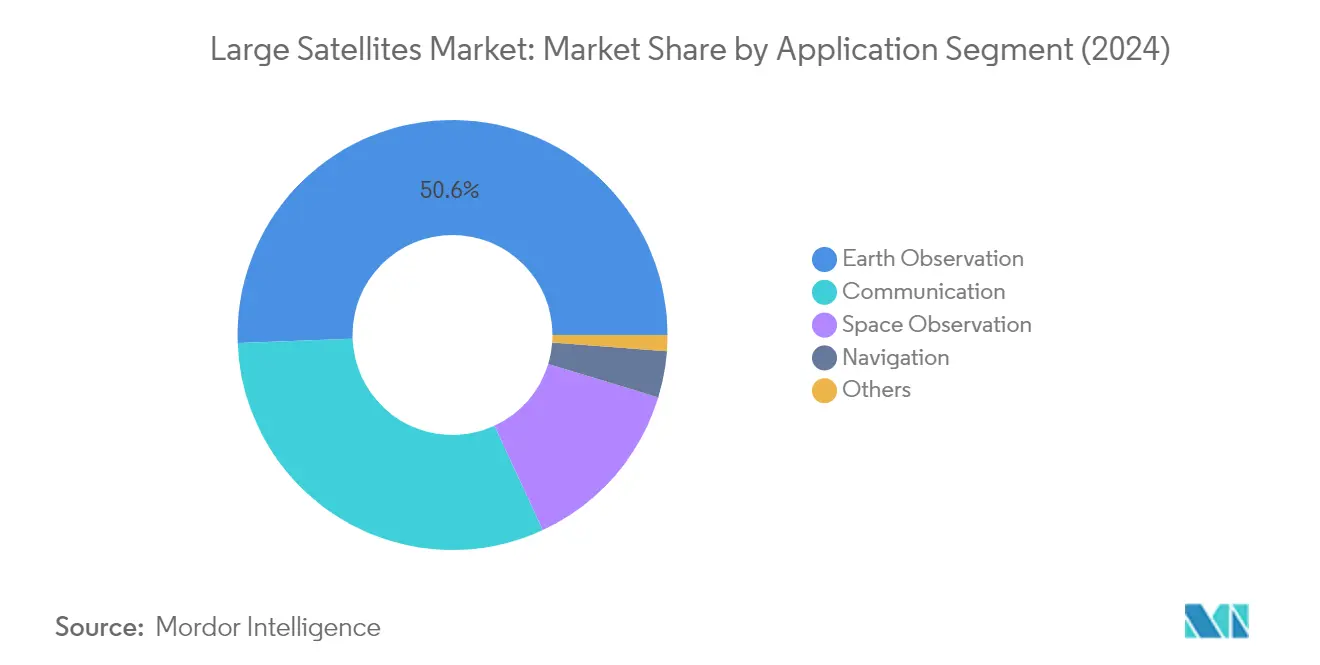
Los satélites de observación de la Tierra representan el segmento más grande del mercado mundial de satélites de gran tamaño, y representarán aproximadamente el 51 % de la cuota de mercado en 2024. Estos satélites están equipados con cámaras y sensores de alta resolución capaces de capturar imágenes detalladas de la superficie de la Tierra, con resoluciones espaciales que van desde unos pocos metros hasta niveles inferiores a un metro. Esto permite la identificación de características y cambios a escala fina en diversas aplicaciones, incluido el monitoreo del uso de la tierra, la evaluación de la deforestación, los patrones de vegetación, la urbanización y las actividades agrícolas. Los satélites de observación de la Tierra también desempeñan un papel crucial en el monitoreo de desastres naturales como inundaciones, huracanes, incendios forestales, terremotos y erupciones volcánicas, proporcionando datos casi en tiempo real que permiten sistemas de alerta temprana, planificación de respuesta a desastres, evaluación de daños y esfuerzos de recuperación posterior al desastre.
Segmento de observación de la Tierra en el mercado de satélites de gran tamaño
También se prevé que el segmento de satélites de observación de la Tierra sea el segmento principal de más rápido crecimiento en el mercado de satélites grandes, con una tasa de crecimiento esperada de aproximadamente el 12% durante 2024-2029. Este crecimiento está impulsado por la creciente demanda de datos de observación de la Tierra precisos y oportunos en múltiples sectores. La expansión del segmento está respaldada por avances tecnológicos en capacidades de sensores, procesamiento de datos y análisis, lo que permite aplicaciones más sofisticadas en monitoreo ambiental, planificación urbana y estudios sobre cambio climático. Las capacidades de imágenes de alta resolución de estos satélites continúan mejorando, lo que permite un análisis más detallado de las características de la superficie de la Tierra y los cambios a lo largo del tiempo. Se espera que esta progresión tecnológica, combinada con la creciente necesidad de monitoreo ambiental y gestión de desastres, impulse un crecimiento significativo en este segmento.
Segmentos restantes en la aplicación
El mercado de satélites de gran tamaño incluye otros segmentos de aplicación importantes más allá de la observación de la Tierra. El segmento de satélites de comunicaciones es un componente crucial que permite la conectividad global a través de la televisión por satélite, los servicios de Internet y las telecomunicaciones. El segmento de satélites de navegación admite servicios de posicionamiento y cronometraje globales esenciales para diversas aplicaciones. El segmento de observación espacial se centra en la investigación astronómica y la exploración del espacio profundo, mientras que el segmento Otros abarca aplicaciones especializadas, como la demostración de tecnología y los fines educativos. Cada uno de estos segmentos contribuye de forma única al ecosistema general del mercado, satisfaciendo diferentes necesidades de los usuarios finales y requisitos tecnológicos en la industria espacial.
Análisis de segmentos: Clase de órbita
Segmento LEO en el mercado de satélites de gran tamaño
La órbita terrestre baja (LEO) domina el mercado de los satélites de gran tamaño, con una cuota de mercado de aproximadamente el 52 % en 2024. Esta importante posición en el mercado se debe a la rentabilidad del segmento en el desarrollo y despliegue de satélites, así como a las ventajas añadidas de la proximidad a la Tierra. Los satélites LEO se utilizan ampliamente para satélites de comunicaciones, reconocimiento militar, espionaje y diversas aplicaciones de imágenes. El menor tiempo de funcionamiento de la señal en LEO da como resultado una menor latencia para las comunicaciones, lo que hace que estos satélites sean especialmente eficaces para las necesidades de telecomunicaciones modernas. Los satélites de la red de constelaciones LEO orbitan la Tierra a velocidades de 27,000 XNUMX km/h y funcionan en frecuencias de radio de banda L, que son menos susceptibles a las interferencias de las condiciones meteorológicas y los efectos atmosféricos, lo que los hace muy adecuados para los sistemas de comunicación.
Segmento MEO en el mercado de satélites de gran tamaño
Los satélites de órbita terrestre media (MEO) están surgiendo como el segmento de más rápido crecimiento en el mercado de satélites de gran tamaño, con proyecciones que indican un sólido crecimiento de aproximadamente el 14 % durante 2024-2029. Los satélites MEO, que operan a una altitud de alrededor de 20,000 XNUMX km, se están volviendo cada vez más vitales para la infraestructura de satélites de navegación y comunicaciones por satélite. El uso cada vez mayor de los satélites MEO por parte de los militares se debe a su mayor intensidad de señal, sus capacidades mejoradas de comunicación y transferencia de datos y su mayor área de cobertura. Estas ventajas han provocado un aumento de la demanda de tecnología satelital MEO por parte del sector militar. El crecimiento del segmento se ve respaldado además por los avances en curso en las capacidades de seguimiento de misiles y las aplicaciones de defensa estratégica, ejemplificados por programas como las iniciativas del Comando de Sistemas Espaciales de la Fuerza Espacial de los EE. UU.
Segmentos restantes en la clase Órbita
El segmento de satélites geoestacionarios sigue desempeñando un papel crucial en el mercado de los grandes satélites, en particular para la cobertura a largo plazo de regiones específicas de la Tierra. Los satélites geoestacionarios son esenciales para los servicios de telecomunicaciones, radiodifusión y televisión por satélite, ya que permiten la observación continua de áreas fijas y ayudan a realizar predicciones meteorológicas precisas y a detectar condiciones meteorológicas extremas. Estos satélites también contribuyen significativamente a los sistemas de cronometraje y sincronización precisos, ya que proporcionan señales horarias precisas que se utilizan en telecomunicaciones, sincronización de redes e investigación científica. La naturaleza estable y predecible de los satélites geoestacionarios permite una transmisión fiable de señales horarias, lo que los convierte en una clase de órbita indispensable para diversas aplicaciones comerciales y militares.
Análisis de segmentos: Usuario final
Segmento militar y gubernamental en el mercado de satélites de gran tamaño
El segmento militar y gubernamental domina el mercado de satélites de gran tamaño y representa aproximadamente el 85 % del valor total del mercado en 2024. Esta importante participación de mercado está impulsada por los crecientes requisitos de sistemas de comunicación estratégica más rápidos, enlaces de datos tácticos y capacidades modernas de fuerza de batalla centradas en la red. Los sistemas militares C4ISR se están moviendo cada vez más hacia la integración de niveles más altos de arquitecturas basadas en satélites, mientras que la creciente importancia de las fuerzas espaciales a nivel mundial ha permitido a las organizaciones militares tomar el mando de las comunicaciones por satélite. El crecimiento del segmento se ve respaldado además por la creciente adopción de sistemas geoespaciales para una mejor supervisión y tiempos de respuesta más rápidos, junto con los avances en la tecnología de guerra electrónica y el desarrollo de nuevas tecnologías para mejorar las capacidades de los sistemas militares C4ISR.
Segmento comercial en el mercado de satélites de gran tamaño
Se prevé que el segmento comercial experimente el crecimiento más rápido en el mercado de satélites de gran tamaño, con una tasa de crecimiento prevista de aproximadamente el 11 % durante el período 2024-2029. Este crecimiento está impulsado principalmente por la base en expansión de aplicaciones y servicios satelitales, incluidos los servicios habilitados para GPS y una conectividad a Internet más rápida. Los grandes satélites comerciales desplegados en constelaciones GEO o LEO respaldan cada vez más la conectividad a Internet, especialmente en áreas remotas o desatendidas, lo que permite el acceso a Internet de banda ancha y reduce la brecha digital donde la infraestructura terrestre es limitada o inexistente. El crecimiento del segmento se ve impulsado aún más por la creciente demanda de servicios de Internet por satélite que utilizan señales de satélite para enviar y recibir datos, en particular con las nuevas constelaciones de Internet por satélite que se están desarrollando en órbita terrestre baja para permitir el acceso a Internet de baja latencia desde el espacio.
Segmentos restantes en la segmentación del usuario final
El segmento Otros del mercado de satélites de gran tamaño comprende los satélites construidos y utilizados por instituciones de investigación, universidades y organizaciones no gubernamentales. Si bien este segmento representa una porción menor del mercado, desempeña un papel crucial en la investigación relacionada con el espacio, el desarrollo de tecnología y la observación de la Tierra. Los institutos de investigación técnica siguen siendo importantes desarrolladores de satélites, aunque los altos costos de desarrollo de los satélites de gran tamaño limitan su despliegue para estos fines. El segmento se beneficia de la financiación de los gobiernos regionales y del sector privado asignada a la investigación y la innovación en el segmento espacial, lo que contribuye al desarrollo de nuevas tecnologías espaciales y apoya los cambios estructurales en la industria.
Análisis de segmentos: tecnología de propulsión
Segmento de combustible líquido en el mercado de satélites de gran tamaño
La tecnología de propulsión con combustible líquido domina el mercado de los grandes satélites, con una cuota de mercado de aproximadamente el 73 % en 2024. Este predominio se atribuye a su alta eficiencia, capacidad de control, fiabilidad y capacidad de prolongar la vida útil, que la convierten en una opción ideal para las misiones espaciales. La versatilidad de la tecnología permite utilizarla en diversas clases de órbitas para satélites, incluidos los satélites geoestacionarios, la órbita terrestre baja, la órbita polar y la órbita heliosincrónica. Se están desarrollando tecnologías de propulsión química alternativas para sustituir a la hidracina debido a problemas de manipulación y toxicidad, incluidos líquidos iónicos ecológicos y propulsores convencionales como el peróxido de hidrógeno o el agua electrolizada. Estos propulsores ecológicos de combustible líquido proporcionan impulsos específicos mejorados en comparación con los propulsores monopropulsores de hidracina de última generación existentes, al tiempo que ofrecen temperaturas mínimas de almacenamiento más bajas que benefician a configuraciones específicas de naves espaciales.
Segmento basado en gas en el mercado de satélites de gran tamaño
Se prevé que el segmento de propulsión a gas experimente el crecimiento más rápido en el mercado de satélites de gran tamaño durante 2024-2029, con una tasa de crecimiento anual compuesta (CAGR) prevista de aproximadamente el 13 %. Este crecimiento está impulsado por la simplicidad, la eficiencia y la fiabilidad de la tecnología en aplicaciones espaciales. Los sistemas de propulsión a gas permiten movimientos a través de diversos mecanismos, incluidos los sistemas de hidracina, los sistemas de propulsión simple o doble, los sistemas híbridos y los sistemas de aire frío/caliente. Estos sistemas son especialmente valiosos cuando se requiere un fuerte empuje o una maniobra rápida. Las empresas están invirtiendo activamente en investigación y desarrollo para mejorar las capacidades de propulsión a gas, con innovaciones centradas en mejorar el rendimiento del empuje, el impulso específico y la eficiencia general del sistema. Se espera que el desarrollo de propulsores avanzados de gas frío y sistemas de gas caliente impulse aún más el crecimiento del segmento, en particular a medida que los fabricantes buscan soluciones de propulsión más rentables y fiables.
Segmentos restantes en tecnología de propulsión
La propulsión eléctrica representa otro segmento importante en el mercado de los grandes satélites, que ofrece ventajas únicas para perfiles de misión específicos. Esta tecnología es particularmente valiosa para actividades de mantenimiento de la posición y misiones de larga duración debido a su alta eficiencia en términos de uso de combustible. Los sistemas de propulsión eléctrica se utilizan comúnmente en satélites de comunicación comerciales y están ganando terreno en varias misiones científicas espaciales debido a sus altos impulsos específicos. La aparición de iniciativas de emisiones ecológicas ha fomentado la adopción de tecnologías de propulsión eléctrica respetuosas con el medio ambiente, y las principales organizaciones han forjado alianzas para desarrollar sistemas avanzados de propulsión eléctrica que puedan respaldar tanto capacidades cercanas a la Tierra como misiones en el espacio profundo.
Análisis de segmentos geográficos del mercado de satélites de gran tamaño
Mercado de satélites de gran tamaño en Asia-Pacífico
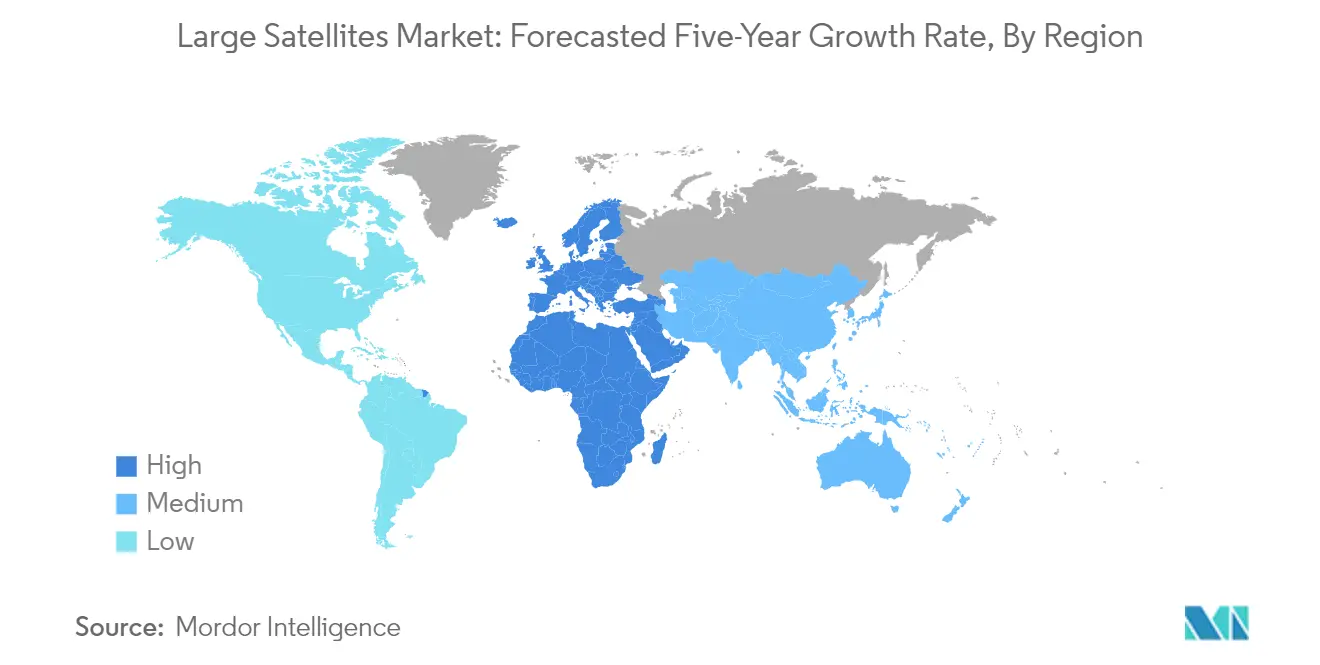
La región de Asia y el Pacífico mantiene su dominio en el mercado mundial de satélites de gran tamaño, con aproximadamente el 63% de la cuota de mercado total en 2024. China lidera el mercado regional como principal fabricante y lanzador de satélites de teledetección, impulsada por importantes inversiones en constelaciones de satélites modernas para aplicaciones de inteligencia, vigilancia, posicionamiento, navegación y cronometraje, y satélites de observación de la Tierra. El crecimiento de la región se ve respaldado además por la participación activa de otros actores importantes, como Japón, India y Corea del Sur, cada uno de los cuales contribuye a diversas aplicaciones satelitales que van desde las comunicaciones hasta los fines militares. Estos países están ampliando continuamente sus capacidades espaciales mediante una mayor financiación y el avance tecnológico en la fabricación de satélites. El mercado se caracteriza por un fuerte enfoque tanto en aplicaciones comerciales como gubernamentales/militares, y la observación de la Tierra surge como un segmento particularmente significativo. Las capacidades de fabricación de satélites de la región se ven reforzadas por un sólido apoyo gubernamental, una infraestructura tecnológica avanzada y una creciente participación del sector privado. La presencia de agencias espaciales e instituciones de investigación establecidas fortalece aún más la posición de la región en el mercado mundial.
Mercado de satélites de gran tamaño en Europa
El mercado europeo de satélites de gran tamaño ha experimentado importantes desafíos, registrando una tasa de crecimiento de aproximadamente el -9% entre 2019 y 2024, lo que refleja la compleja dinámica de la industria espacial regional. El mercado está impulsado principalmente por países como Francia, Alemania, el Reino Unido y Rusia, cada uno de los cuales contribuye a diversas aplicaciones satelitales, incluida la inteligencia electrónica, las ciencias de la Tierra, la meteorología y la obtención de imágenes ópticas. El mercado europeo demuestra un fuerte enfoque en aplicaciones comerciales y militares, con especial énfasis en los satélites de observación de la Tierra y los satélites de comunicación. Las capacidades de fabricación de satélites de la región están respaldadas por una infraestructura tecnológica avanzada y sólidas instalaciones de investigación y desarrollo. Las agencias espaciales europeas y las empresas privadas siguen invirtiendo en tecnologías y aplicaciones satelitales innovadoras, en particular en áreas como la vigilancia ambiental, la planificación urbana, el transporte y la defensa. El mercado se caracteriza por una fuerte colaboración entre países, una experiencia tecnológica compartida y programas espaciales coordinados a través de organizaciones como la Agencia Espacial Europea. El compromiso de la región con las prácticas espaciales sostenibles y las consideraciones ambientales también influye en los procesos de diseño y fabricación de satélites.
Mercado de satélites de gran tamaño en América del Norte
Se proyecta que el mercado de satélites de gran tamaño de América del Norte crecerá aproximadamente un 9% durante el período 2024-2029, impulsado por la innovación tecnológica continua y el fuerte apoyo gubernamental. El mercado de la región se caracteriza por un sólido ecosistema de fabricantes de satélites, proveedores de servicios de lanzamiento y usuarios finales que abarcan los sectores comercial y gubernamental. Estados Unidos lidera el mercado regional con sus capacidades avanzadas de fabricación de satélites y un fuerte enfoque en satélites militares y aplicaciones de defensa. El mercado demuestra una fortaleza particular en aplicaciones de observación de la Tierra, que se espera que representen más de la mitad de la participación de mercado para 2029. La industria de fabricación de satélites de la región se beneficia de una importante inversión del sector privado y financiación gubernamental a través de organizaciones como la NASA y el Departamento de Defensa. El mercado muestra un enfoque significativo en el desarrollo de satélites de comunicación avanzados, sistemas de monitoreo meteorológico y capacidades de vigilancia militar. Los fabricantes norteamericanos continúan liderando la innovación tecnológica, particularmente en áreas como sistemas de propulsión, miniaturización de satélites y capacidades de comunicación avanzadas. El fuerte énfasis de la región en la investigación y el desarrollo, junto con su infraestructura espacial establecida, la posiciona como un actor clave en el mercado global de satélites.
Mercado de satélites de gran tamaño en el resto del mundo
La región del Resto del Mundo, que abarca países de Oriente Medio, África y América Latina, representa un mercado emergente en la industria global de satélites de gran tamaño. Los Emiratos Árabes Unidos lideran el desarrollo regional con importantes inversiones en su industria satelital, centrándose particularmente en satélites de comunicaciones y aplicaciones de observación de la Tierra. Arabia Saudita está trabajando activamente para expandir sus capacidades espaciales y establecer una presencia más fuerte en la industria espacial global, aprovechando su ubicación estratégica y recursos financieros. La industria satelital de Brasil está impulsada por esfuerzos para reducir la dependencia de la tecnología satelital extranjera, y la Agencia Espacial Brasileña lidera el desarrollo del programa espacial nacional. La región muestra un creciente interés en desarrollar capacidades de fabricación de satélites autóctonos, particularmente para aplicaciones de comunicaciones y observación de la Tierra. Estos mercados se caracterizan por un creciente apoyo gubernamental, una mayor participación del sector privado y la expansión de aplicaciones en áreas como las telecomunicaciones, el monitoreo meteorológico y la gestión de recursos naturales. El desarrollo de la experiencia y la infraestructura locales sigue siendo una prioridad, y varios países están estableciendo agencias espaciales especializadas y centros de investigación. El mercado satelital de la región también cuenta con el respaldo de colaboraciones internacionales y acuerdos de transferencia de tecnología con naciones establecidas en el espacio.
Panorama competitivo
Principales empresas en el mercado de satélites de gran tamaño
El mercado de los satélites de gran tamaño se caracteriza por la innovación continua de productos y avances tecnológicos de los principales actores. Las empresas están invirtiendo fuertemente en investigación y desarrollo para mejorar las capacidades de la tecnología satelital, en particular en áreas como la observación de la Tierra, las comunicaciones y las aplicaciones militares. Las alianzas y los acuerdos estratégicos con agencias gubernamentales, especialmente los departamentos militares y de defensa, se han vuelto cruciales para la expansión del mercado. La agilidad operativa se demuestra a través de capacidades integradas de fabricación de satélites y la capacidad de proporcionar soluciones satelitales de extremo a extremo. Las empresas se están centrando en el desarrollo de sistemas de propulsión avanzados, la mejora de la longevidad de los satélites y la incorporación de tecnologías de vanguardia como la inteligencia artificial y los sensores avanzados. La industria también ve una importante colaboración entre los actores establecidos y los proveedores de tecnología para fortalecer sus posiciones en el mercado y expandir su presencia global.
Mercado consolidado liderado por actores globales
El mercado de satélites de gran tamaño muestra una consolidación moderada, en la que los actores globales dominantes poseen una cuota de mercado significativa. Los principales conglomerados aeroespaciales y de defensa, en particular de Estados Unidos y China, mantienen posiciones sólidas gracias a sus relaciones establecidas con agencias gubernamentales y organizaciones militares. Estas empresas aprovechan sus amplias capacidades de fabricación, su experiencia tecnológica y su presencia de larga data en la industria para mantener el liderazgo del mercado. La estructura del mercado se caracteriza por altas barreras de entrada debido a los importantes requisitos de capital, los complejos requisitos tecnológicos y la necesidad de conocimientos especializados en la fabricación de satélites.
El panorama competitivo está determinado por la presencia de empresas aeroespaciales diversificadas y fabricantes de satélites especializados. Mientras que los conglomerados globales se benefician de sus amplias carteras de productos y capacidades integradas, los actores especializados compiten a través de su experiencia centrada en aplicaciones o tecnologías satelitales específicas. Las actividades de fusiones y adquisiciones están impulsadas principalmente por la necesidad de adquirir nuevas tecnologías, ampliar la presencia geográfica y fortalecer las capacidades de integración vertical. Las empresas buscan cada vez más asociaciones estratégicas para combinar capacidades complementarias y abordar oportunidades de mercado emergentes.
La innovación y la adaptabilidad impulsan el éxito futuro
Para que los actores actuales mantengan y aumenten su participación en el mercado, es fundamental centrarse en la innovación tecnológica y la eficiencia operativa. Las empresas deben invertir en tecnologías satelitales de próxima generación, mejorar las capacidades de fabricación y fortalecer sus relaciones con los principales clientes gubernamentales y militares. El desarrollo de plataformas satelitales modulares y escalables, la mejora del rendimiento y la fiabilidad de los satélites y la oferta de servicios integrales posteriores al lanzamiento son cada vez más importantes. El éxito también depende de la capacidad de adaptarse a las cambiantes demandas del mercado, en particular en áreas como la observación de la Tierra y las comunicaciones militares, manteniendo al mismo tiempo la competitividad en cuanto a costos.
Los competidores en el mercado pueden ganar terreno si se centran en segmentos especializados, desarrollan tecnologías satelitales innovadoras y forjan alianzas estratégicas. La capacidad de ofrecer precios competitivos manteniendo los estándares de calidad es crucial para la entrada al mercado y el crecimiento. Las empresas deben desenvolverse en entornos regulatorios complejos en diferentes regiones y, al mismo tiempo, garantizar el cumplimiento de las leyes y regulaciones espaciales internacionales. El éxito futuro de los actores del mercado dependerá en gran medida de su capacidad para abordar las crecientes demandas de los usuarios finales de capacidades satelitales confiables y avanzadas, gestionar los riesgos de obsolescencia tecnológica y adaptarse a los estándares y regulaciones cambiantes de la industria. La industria satelital está preparada para crecer a medida que las empresas se esfuerzan por enfrentar estos desafíos.
Grandes líderes de la industria de satélites
Airbus SE
Corporación de Ciencia y Tecnología Aeroespacial de China (CASC)
Lockheed Martin Corporation
maxar technologies inc.
Thales
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2023: Airbus firmó un contrato con el Ministerio de Defensa belga para proporcionar servicios tácticos de comunicaciones por satélite a las fuerzas armadas por un período de 15 años. Airbus planea lanzar un nuevo servicio de comunicaciones de frecuencia ultraalta (UHF) para 2024 para las fuerzas armadas de otras naciones europeas y aliados de la OTAN.
- Enero de 2023: El gobierno del Reino Unido anunció sus planes para aprovechar las capacidades de defensa espacial de Airbus Defence and Space en el marco de un nuevo e importante acuerdo de asociación. La compañía, una de las principales empresas espaciales del Reino Unido, se ha convertido en socia del Centro de Defensa contra Misiles (MDC) del Departamento de Defensa del Reino Unido, el centro de excelencia del país para la defensa antimisiles.
- Septiembre 2022:Airbus ha firmado un contrato con el Ministerio de Defensa de la República Checa y de los Países Bajos para proporcionar comunicaciones por satélite durante un periodo de 15 años. Las fuerzas armadas de la República Checa y de los Países Bajos utilizarán los canales 2 y 3 de carga útil de comunicaciones militares UHF (ultraalta frecuencia) de Airbus, respectivamente, en el satélite de comunicaciones EUTELSAT 36D, cuyo lanzamiento está previsto para 2024.
Alcance del informe sobre el mercado mundial de grandes satélites
Comunicación, Observación de la Tierra, Navegación, Observación Espacial y otros se segmentan por Aplicación. GEO, LEO y MEO se segmentan por Clase de Órbita. Comercial, Militar y Gubernamental se segmentan por Usuario Final. Eléctrico, a Gas y Combustible Líquido se segmentan por Tecnología de Propulsión. Asia-Pacífico, Europa y Norteamérica se segmentan por Región.| Comunicación |
| Observación de la tierra |
| Navegación - Navigation |
| Observación espacial |
| Otros |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar y Gobierno |
| Otra |
| Eléctrico |
| a base de gas |
| Combustible líquido |
| Asia-Pacífico |
| Europa |
| Norteamérica |
| Resto del mundo |
| Aplicación | Comunicación |
| Observación de la tierra | |
| Navegación - Navigation | |
| Observación espacial | |
| Otros | |
| Clase de órbita | GEO |
| LEO | |
| MEO | |
| Usuario final | Comercial |
| Militar y Gobierno | |
| Otra | |
| Tecnología de propulsión | Eléctrico |
| a base de gas | |
| Combustible líquido | |
| Región | Asia-Pacífico |
| Europa | |
| Norteamérica | |
| Resto del mundo |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.




