

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
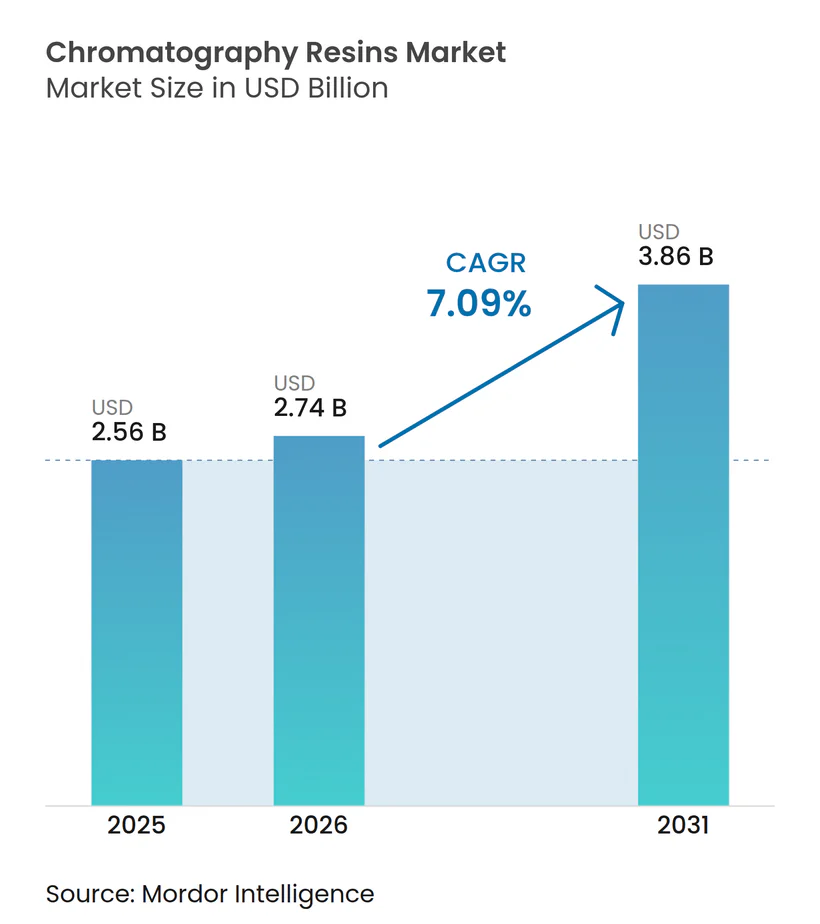
| Tamaño del mercado (2026) | USD 2.74 mil millones |
| Tamaño del mercado (2031) | USD 3.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.09% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de resinas cromatográficas por Mordor Intelligence
El tamaño del mercado de resinas de cromatografía se valoró en USD 2.56 millones en 2025 y se estima que crecerá de USD 2.74 millones en 2026 a USD 3.86 millones para 2031, con una CAGR del 7.09% durante el período de pronóstico (2026-2031). El crecimiento constante refleja el papel integral del segmento en la purificación biofarmacéutica, donde las etapas posteriores aún consumen cerca del 60% de los costos totales de fabricación de fármacos (Avantor). El mayor enfoque regulatorio en la pureza del producto, la creciente adopción del bioprocesamiento continuo que requiere resinas de alto flujo y la ampliación de las líneas de productos terapéuticos impulsan la demanda. Las inversiones en capacidad, como la expansión multifásica de USD 1.5 millones de Cytiva y Pall, están acortando las brechas de suministro regionales y reforzando las estrategias de abastecimiento seguro. Al mismo tiempo, los desarrolladores están moviéndose hacia matrices sintéticas para ganar reproducibilidad, mientras que los grados de agarosa natural ganan impulso en nichos bajo los mandatos de sostenibilidad.
Conclusiones clave del informe
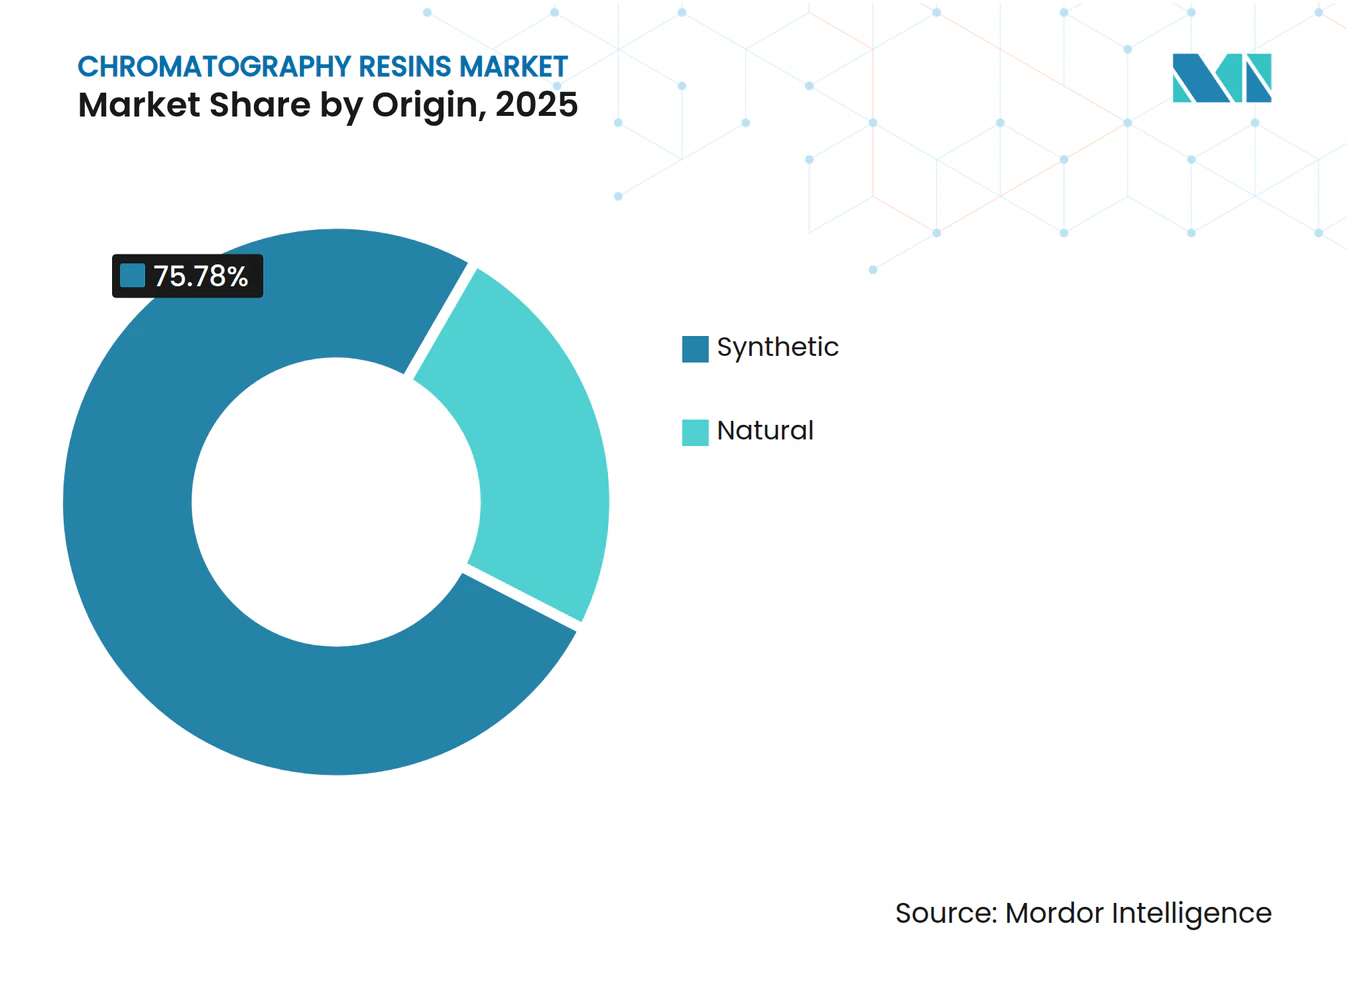
- Por origen, las resinas de base sintética representaron el 75.78 % de la participación de mercado de resinas de cromatografía en 2025; los grados de base natural registran la CAGR más rápida del 8.48 % hasta 2031.
- Por tipo de producto, el intercambio iónico representó el 38.92 % de participación en los ingresos en 2025, mientras que los formatos mixtos y multimodales se expandieron más rápidamente con una CAGR del 8.14 % hasta 2031.
- Por tecnología, la cromatografía de afinidad capturó una participación del 46.74 % en 2025, mientras que la exclusión por tamaño lideró el crecimiento con una CAGR del 7.99 %.
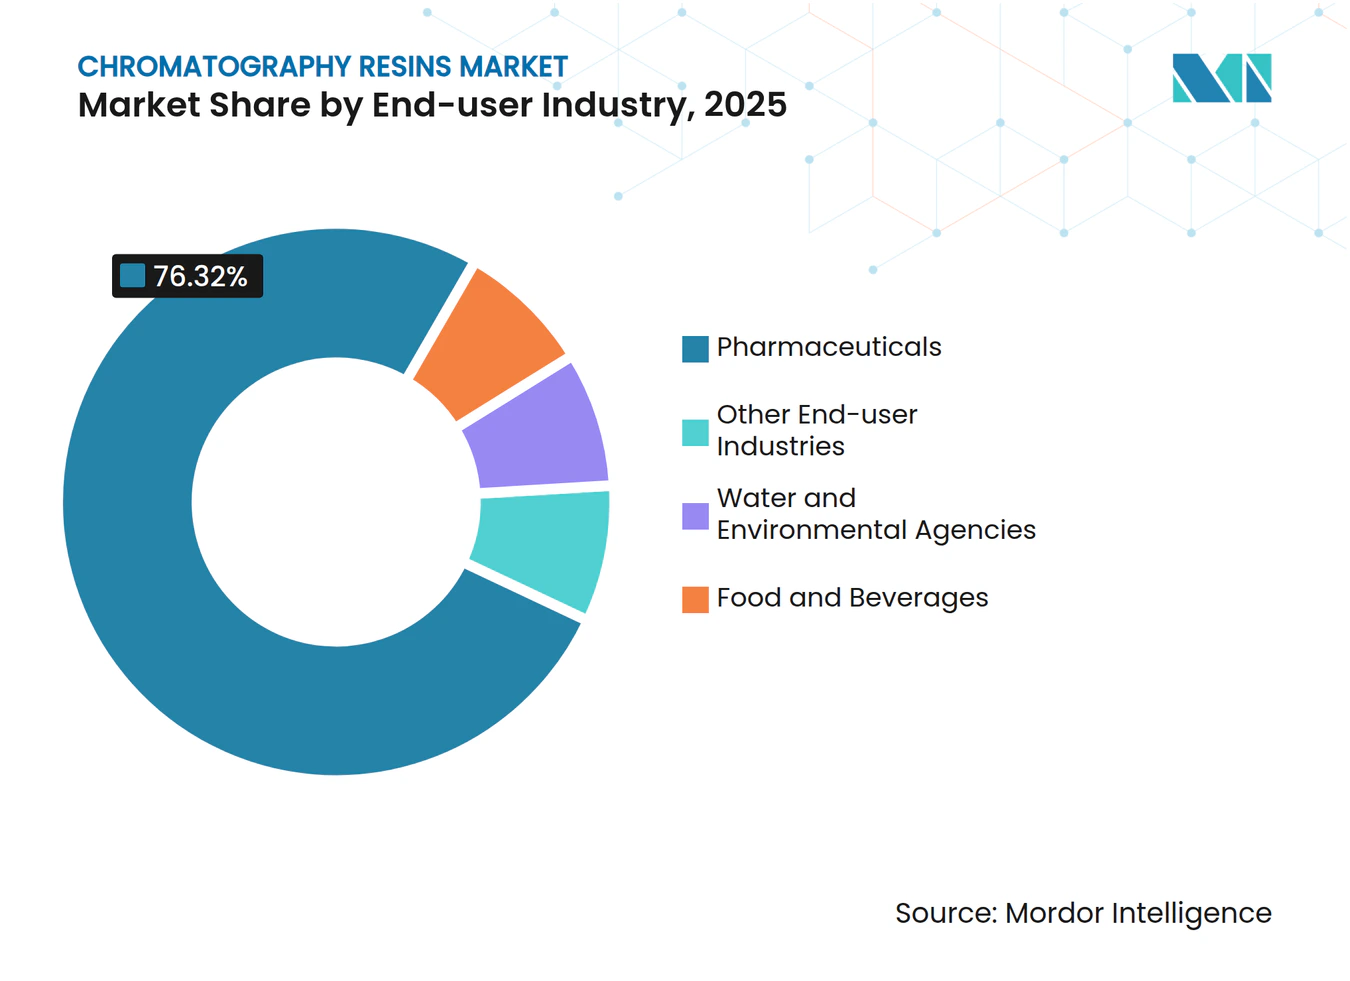
- Por usuario final, el sector farmacéutico representó el 76.32% del tamaño del mercado de resinas de cromatografía en 2025 y se proyecta que crezca a una CAGR del 8.41%.
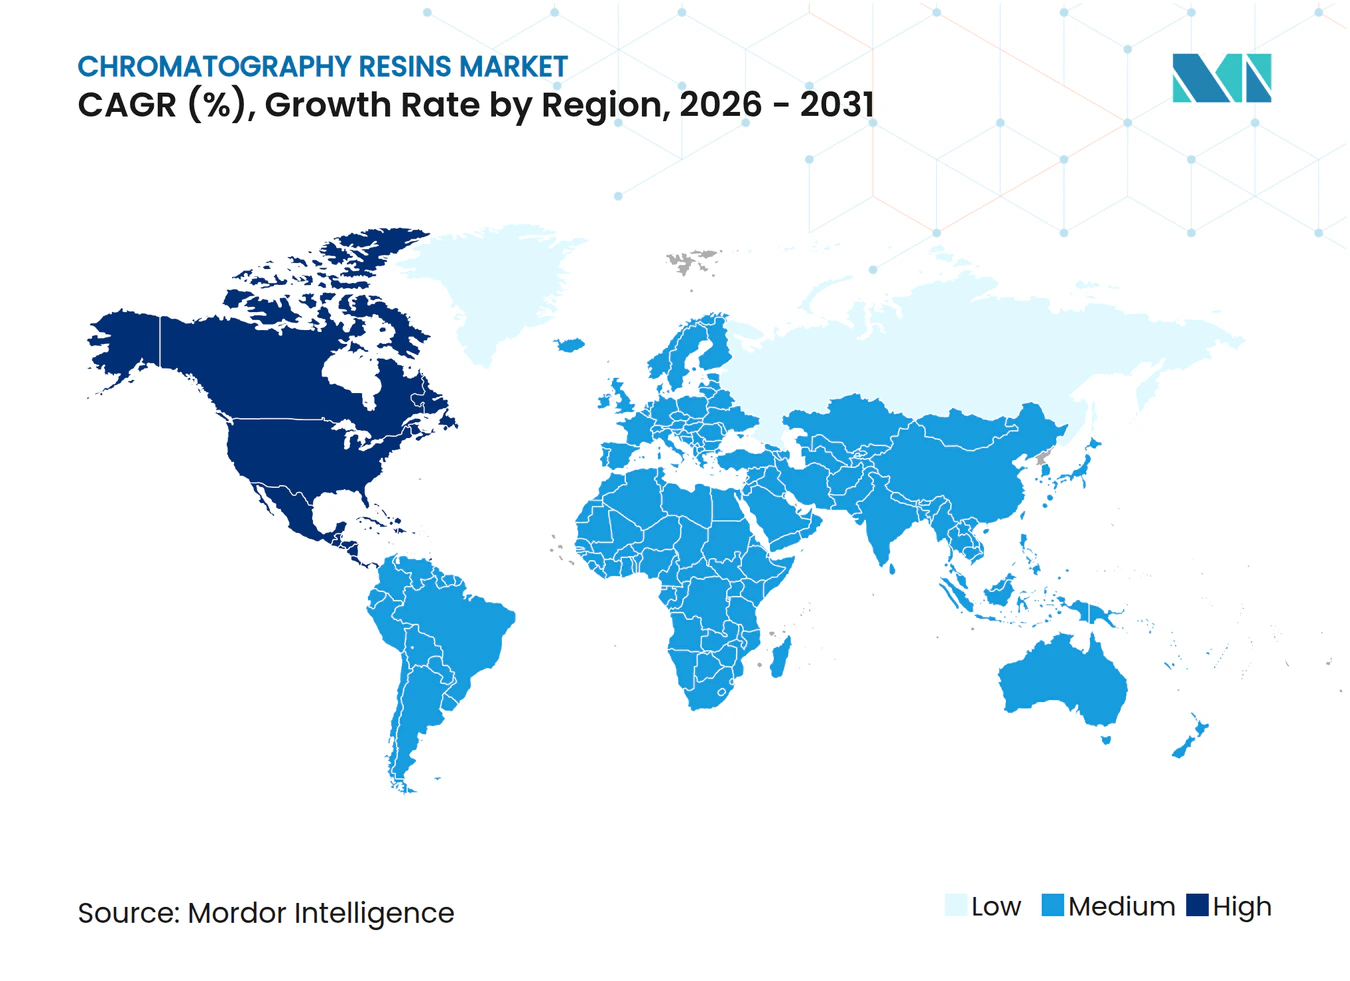
- Por geografía, América del Norte dominó con una participación del 42.21 % en 2025 y también es la región con mayor crecimiento, con una CAGR del 8.37 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de resinas para cromatografía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de producción de anticuerpos monoclonales | + 2.1% | Enfoque en América del Norte y Europa; influencia global | Mediano plazo (2-4 años) |
| Ampliación de las líneas de producción de vacunas en los mercados emergentes | + 1.8% | Núcleo de Asia-Pacífico, propagación a América Latina y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Transición hacia sistemas de un solo uso aguas abajo | + 1.4% | América del Norte y la UE; adopción en APAC | Corto plazo (≤ 2 años) |
| Impulso regulatorio para productos biológicos de mayor pureza | + 1.2% | Global, liderado por la FDA y la EMA | Mediano plazo (2-4 años) |
| Necesidad de resinas de alto flujo en el bioprocesamiento continuo | + 0.9% | Centros de fabricación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de producción de anticuerpos monoclonales
Los volúmenes globales de mAb siguen aumentando a una tasa de crecimiento anual compuesta (TCAC) proyectada del 13.23 % hasta 2030, y el consumo de resina aumenta en paralelo a medida que los títulos de anticuerpos superan los 10 g/L, lo que lleva los lechos de proteína A al límite de su capacidad. Alternativas de alta capacidad como Toyopearl GigaCap S-650M ofrecen una unión dinámica superior a 90 g/L, más del doble de los medios tradicionales. Las indicaciones oncológicas representan el 51 % del valor terapéutico, con las líneas de productos autoinmunes en rápida expansión y ampliando las necesidades de purificación. América del Norte conserva el 41.04 % de la producción de anticuerpos, mientras que Asia-Pacífico avanza a una TCAC del 13.24 %, diversificando los centros de demanda de resina. La producción in vitro ahora representa el 78 % del suministro de mAb, lo que subraya cómo la tecnología de resinas de última generación garantiza el acceso global a los productos biológicos.
Expansión de las líneas de producción de vacunas en los mercados emergentes
El desarrollo de capacidades pospandémicas en India, China, Brasil e Indonesia mantiene la demanda de vacunas en alza, lo que aumenta la necesidad de resinas que eliminen eficazmente las impurezas virales y plasmídicas. La hidroxiapatita cerámica CHT de Bio-Rad captura más del 75 % de las partículas virales de influenza y dengue, a la vez que reduce las proteínas del huésped en un 90 % [1] Bio-Rad Laboratories, “CHT Ceramic Hydroxyapatite Performance Summary”, bio-rad.com . Los nuevos ligandos, como la resina de afinidad de proteína de espícula de Repligen/Navigo, ejemplifican soluciones diseñadas específicamente para vacunas de ARNm y vectores virales. Las agencias reguladoras, desde la EMA hasta la OMS, ahora exigen estudios rigurosos de eliminación viral, lo que impulsa a los desarrolladores de resinas a validar una mayor selectividad y robustez del flujo para plataformas de vacunas a gran escala.
Transición hacia sistemas de un solo uso aguas abajo
La demanda de equipos de cromatografía desechables está en aumento a medida que las empresas eliminan los pasos de limpieza in situ. Los dispositivos de captura de proteínas GORE muestran una productividad diez veces mayor que las columnas empaquetadas, sin tiempo de inactividad por lavado. La guía de la FDA sobre equipos desechables, publicada en julio de 2022, aclara los pasos de calificación y acelera su adopción. Los adsorbedores de membrana, a su vez, reducen el uso de tampón y se integran perfectamente en operaciones continuas, mientras que las columnas irradiadas con rayos gamma ahora permiten ciclos sin carga biológica durante más de 40 días. Si bien el costo de la resina aumenta dentro de los cartuchos de un solo uso, la rápida respuesta y el menor riesgo de contaminación compensan los gastos en plantas multiproducto.
Impulso regulatorio para productos biológicos de mayor pureza
Las directrices analíticas Q2(R2) actualizadas, emitidas en marzo de 2024, exigen un perfil de impurezas más profundo, lo que establece umbrales más altos para la resolución cromatográfica de la FDA. El borrador de la EMA sobre síntesis de péptidos en fase sólida detalla la densidad de enlaces cruzados de ligandos y los límites de extraíbles que rigen directamente la calificación de las resinas. Los informes técnicos de la OMS refuerzan la armonización global sobre la calidad de las materias primas, y la guía ISPE formaliza las auditorías de los proveedores; todo lo cual aumenta los requisitos de los paquetes de datos para cada nuevo lote de resina. En consecuencia, los proveedores invierten en controles de proceso más estrictos y CoA ampliados para ayudar a los usuarios a superar el escrutinio regulatorio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de adquisición y validación de resina | -1.8% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de profesionales cualificados en el procesamiento posterior | -1.2% | América del Norte y la UE, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Competencia de la cromatografía de membrana desechable | -0.9% | Centros de fabricación de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de adquisición y validación de resina
Los precios de la resina de proteína A han subido a entre 9,000 y 12,000 USD por litro; sin embargo, la mayoría de los productos se unen por debajo de los 40 g/L, lo que sobrecarga los presupuestos tanto para ensayos clínicos como comerciales. Los largos plazos de entrega, a menudo superiores a 15 semanas, obligan a las empresas a aumentar las existencias de seguridad e inmovilizar el capital circulante. Cada cambio de proveedor o lote implica pruebas de comparabilidad, lo que prolonga los plazos y requiere una documentación exhaustiva que infla los gastos generales de validación. Las empresas más pequeñas y las plantas de mercados emergentes tienen más dificultades para absorber estos costos, lo que ralentiza el aumento de la producción nacional.
Escasez de profesionales cualificados en el procesamiento posterior
La expansión de la fabricación ha superado la capacidad de talento disponible, lo que ha generado un déficit de especialistas en cromatografía capaces de desarrollar métodos robustos y gestionar sistemas continuos. Las herramientas de automatización e inteligencia artificial aceleran la revisión rutinaria de datos; sin embargo, el diseño de procesos, el empaquetado de resinas y la resolución de problemas aún exigen conocimientos prácticos. Los programas académicos están incorporando módulos de bioprocesamiento continuo de forma gradual, lo que genera una brecha persistente de habilidades que aumenta el riesgo operativo y dificulta los plazos de transferencia de tecnología.
Análisis de segmento
Por origen: el dominio sintético impulsa la escalabilidad
Los materiales sintéticos representaron el 75.78 % de los ingresos de 2025, lo que refleja la preferencia de los fabricantes por la consistencia entre lotes y una alta resistencia mecánica. Estas características permiten columnas más altas, un flujo más rápido y un escalado sencillo, vital para el mercado de resinas cromatográficas, donde los ciclos de producción se acortan cada vez más. Por el contrario, los medios naturales, principalmente la agarosa, conservan una química más suave que protege las proteínas lábiles, lo que los posiciona para vacunas de nicho y vectores de terapia génica. La tasa de crecimiento anual compuesta (TCAC) prevista del 8.48 % para el segmento natural indica un renovado interés en las materias primas renovables y una menor huella ambiental, especialmente en Europa, donde existen incentivos para la fabricación ecológica.
Los patrones de adopción ilustran una estructura de dos niveles: las multinacionales instalan lechos de polimetacrilato sintético para la captura continua de anticuerpos, mientras que los fabricantes regionales por contrato amplían su capacidad con agarosa o celulosa para suites multiproducto. La atención regulatoria sobre el riesgo de agentes adventicios reorienta aún más la preferencia empresarial hacia los sintéticos; sin embargo, las preocupaciones sobre la biocompatibilidad aún impulsan el uso de los grados naturales en las líneas de desarrollo de productos pediátricos y de terapia celular. Con ambos formatos fortaleciendo las químicas avanzadas de ligandos, la competencia se centrará menos en la matriz base y más en atributos de rendimiento como la capacidad dinámica y la estabilidad alcalina en el mercado de las resinas cromatográficas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de producto: El liderazgo en intercambio iónico se enfrenta al desafío multimodal
Las resinas de intercambio iónico representaron el 38.92 % de las ventas en 2025, consolidando su papel durante décadas en las etapas de captura, intermediación y pulido. Su amplio margen operativo, su escalabilidad y su relativa asequibilidad son compatibles con prácticamente cualquier proteína terapéutica. Sin embargo, se proyecta que los medios de modo mixto y multimodales se compongan a un 8.14 % anual, ya que la combinación de interacciones iónicas, hidrofóbicas y de enlaces de hidrógeno permite la eliminación en un solo paso de agregados y proteínas de la célula huésped, lo que reduce el uso de tampón y el espacio ocupado por el patín.
Las columnas de proteína A siguen siendo esenciales para la captura de IgG a pesar de su precio elevado, mientras que las unidades de interacción hidrofóbica mitigan la agregación en el pulido continuo. Los dispositivos de exclusión por tamaño realizan el intercambio de tampón o la desalinización sin cizallamiento, un área donde se proyecta un crecimiento constante del mercado de resinas cromatográficas para este nicho, con una tasa de crecimiento anual compuesta (TCAC) del 7.99 %. Las soluciones personalizadas acopladas a ligando se están implementando gradualmente a escala piloto, impulsadas por anticuerpos biespecíficos y vectores virales. Las hojas de ruta para la intensificación de procesos sugieren que los lechos multimodales desplazarán cada vez más las operaciones secuenciales de intercambio iónico con HIC, lo que pone de relieve la evolución de los grupos de valor dentro del mercado de resinas cromatográficas.
Por tecnología: la cromatografía de afinidad mantiene la supremacía de la captura
Las plataformas de afinidad captaron el 46.74 % de los ingresos de 2025, impulsados por la captura de proteína A en flujos de trabajo con mAb. Las variantes de alto caudal ahora superan los 65 g/L de capacidad, a la vez que resisten los ciclos de NaOH, lo que reduce el coste por gramo procesado. La tecnología de intercambio iónico mantiene su atractivo multipropósito, con las nuevas resinas de gigacap que alcanzan capacidades dinámicas de 90 g/L y se adaptan tanto a los modos de unión y elución como a los de flujo continuo. La exclusión por tamaño es la tecnología de mayor expansión, lo que refleja la necesidad de diafiltración en línea y recorte de áridos antes del llenado final.
La cromatografía de interacción hidrofóbica sigue siendo crucial para la consolidación de títulos tras la purificación, y las soluciones de modo mixto difuminan las barreras tradicionales, adaptándose a operaciones híbridas de lote a lote. Los ligandos de afinidad personalizados avanzan con mayor agresividad donde la proteína A estándar no puede unirse, como los fragmentos de anticuerpos sin Fc, lo que ilustra cómo el mercado de resinas cromatográficas se adapta a los productos biológicos de nueva generación. La integración de la automatización en todas las tecnologías reduce la varianza dependiente del operador y permite ciclos rápidos de cribado de resinas, acortando los plazos de desarrollo y mejorando la reproducibilidad.
Por industria de usuario final: el sector farmacéutico impulsa un liderazgo dual
Los fabricantes farmacéuticos consumieron el 76.32 % del volumen global en 2025 y se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 8.41 %, una alineación que posiciona al segmento como el grupo de compradores más grande y de mayor crecimiento. La expansión de las carteras de anticuerpos biespecíficos, ADC y cargas útiles para terapia génica exige esquemas de purificación a medida, lo que intensifica la dependencia de medios de alto rendimiento en el mercado de resinas cromatográficas. Los laboratorios de biotecnología invierten en plataformas de cribado de resinas de alto rendimiento para reducir meses en la selección de candidatos principales. Las plantas de producción de fármacos, a su vez, escalan los formatos de paquetes de resina a captura continua multicolumna, lo que genera ganancias de eficiencia en redes multisitio.
Las agencias de agua y medio ambiente emplean lechos de intercambio iónico para la remediación de nitratos y metales pesados, lo que representa una pequeña pero estable porción de la demanda. Los procesadores de alimentos y bebidas utilizan resinas catiónicas de alta acidez para la desacidificación de jugos y la purificación del suero; sin embargo, su adopción general sigue siendo secundaria a la urgencia farmacéutica. Con la expansión del desarrollo de capacidades en vacunación y terapias avanzadas en Asia-Pacífico y Latinoamérica, las empresas farmacéuticas seguirán dictando las especificaciones de los productos y los plazos de entrega en el mercado de resinas cromatográficas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de resinas de cromatografía de América del Norte
Norteamérica lideró la contribución a los ingresos con un 42.21 % en 2025 y refleja la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 8.37 % hasta 2031. Las inversiones agresivas —el programa de 1.5 millones de dólares de Cytiva y Pall y la nueva planta de agarosa de Purolite en Pensilvania— buscan acortar los plazos de entrega y proteger las cadenas de suministro de bioprocesos. Las directrices analíticas de la FDA, que se endurecieron en 2024, refuerzan las expectativas globales sobre la consistencia de la resina, consolidando la posición de Norteamérica como centro de referencia regulatoria.
Mercado europeo de resinas cromatográficas
Europa ocupó el segundo lugar en términos de valor, combinando una larga experiencia en BPM con un creciente énfasis en la sostenibilidad. Las normas de validación de procesos de la EMA exigen una separación de alta resolución y se inclinan por matrices reciclables o con menor generación de residuos. Inversiones como el centro de investigación de 300 millones de euros de Merck KGaA en Darmstadt y la expansión alemana de Tosoh Bioscience refuerzan el suministro nacional. Los incentivos para la fabricación ecológica impulsan aún más a los productores hacia la agarosa de origen biológico y los sistemas de disolventes de circuito cerrado en el mercado de las resinas cromatográficas.
Mercado de resinas cromatográficas en la región Asia-Pacífico
Asia-Pacífico registra la expansión estructural más dinámica, impulsada por los programas de productos biológicos de China, Japón y Corea, así como por las iniciativas de vacunas de la ASEAN. La nueva planta de Tosoh en Yokkaichi ejemplifica la alineación de la capacidad con la demanda regional. Los responsables políticos canalizan subvenciones a plantas locales de mAb y terapia celular, lo que aumenta el consumo de resinas de alta capacidad a medida que las multinacionales localizan la producción. India e Indonesia aumentan el volumen de sus reservas de preparación para pandemias, ampliando la cartera de clientes de medios compatibles con flujo continuo.
Mercado de resinas cromatográficas de Oriente Medio, África y Sudamérica
En Sudamérica, se observa un crecimiento gradual en Brasil y Argentina, con especial atención a las necesidades de vacunas de salud pública, que buscan cada vez más lechos de modo mixto de doble ligando para la eliminación viral. Oriente Medio y África siguen siendo incipientes, pero presentan focos de crecimiento en torno a los clústeres farmacéuticos de los países del Golfo que buscan la autosuficiencia en insulina, plasma y vacunas. En conjunto, las regiones no pertenecientes a la OCDE contribuyen con porcentajes modestos en la actualidad, pero presentan perspectivas de crecimiento de dos dígitos, lo que subraya la globalización del mercado de resinas cromatográficas.

Panorama regulatorio
Las resinas cromatográficas utilizadas en la biofabricación regulada se rigen por las normas cGMP y exigen un control riguroso de las impurezas y la documentación del proveedor. Las exigencias de la FDA para las GMP (incluida la Q7) y los requisitos comparables de la UE se centran en los riesgos relacionados con la resina, como su vida útil, la lixiviación de ligandos y la consistencia, que se consideran parte de la validación del proceso para las sustancias activas derivadas de la biotecnología. Para los sistemas de calidad similares a los de los excipientes, los proveedores utilizan normas de consenso voluntarias como NSF/IPEC/ANSI 363 para estructurar los programas cGMP y respaldar las auditorías de los clientes.
Más allá de la calidad biofarmacéutica, las normativas medioambientales y de materiales también influyen en la selección y la notificación de resinas. En la Unión Europea, las restricciones del reglamento REACH relativas a las micropartículas de polímeros sintéticos (Reglamento (UE) 2023/2055 de la Comisión) introducen obligaciones adicionales de cumplimiento y notificación de emisiones, cuya implementación comenzó en 2026 para los materiales pertinentes. Esto amplía las necesidades de trazabilidad tanto para los usuarios industriales como para los proveedores. En algunas aplicaciones no farmacéuticas, las disposiciones de la FDA estadounidense relativas al contacto con alimentos (21 CFR 173.25 para resinas de intercambio iónico) siguen siendo un requisito de referencia, lo que refuerza la necesidad de documentación que acredite la idoneidad para el uso en todos los mercados finales.
Análisis de la cadena de valor
La cadena de valor de las resinas cromatográficas comienza con insumos especializados (monómeros, reticulantes, matrices base como la agarosa y ligandos de afinidad), seguidos de la fabricación y funcionalización de las microesferas. Posteriormente, las pruebas de control de calidad y los paquetes de documentación respaldan la validación del cliente. Los servicios posteriores, como el empaquetado de columnas, el soporte para aplicaciones y el soporte para la comparabilidad, ayudan a los proveedores de resinas a traducir las especificaciones del producto en casos de uso para el usuario final, incluidos los fabricantes biofarmacéuticos y las CDMO, donde los números de pieza validados y la trazabilidad de lotes son criterios de compra fundamentales.
La variabilidad en los plazos de entrega y la dependencia de los procesos de cualificación influyen en el cambio diario entre proveedores. Los grados estándar suelen tener ciclos de suministro de varias semanas, mientras que las resinas funcionalizadas a medida alargan los plazos de cualificación, y cualquier cambio de proveedor o lote puede desencadenar trabajos de comparabilidad que ralentizan las transiciones. Los proveedores contrarrestan esto con programas de continuidad e infraestructura de soporte regional, incluyendo enfoques basados en la planificación de la continuidad del negocio y estándares de calidad globales en todas las plantas, como los descritos en los materiales del programa de suministro de Merck Millipore. También se observa una regionalización del soporte técnico, como la apertura por parte de Ecolab de un Laboratorio de Aplicaciones de Bioprocesamiento en Asia, concretamente en Corea (que presta soporte a las resinas Purolite), lo que optimiza los ciclos de retroalimentación para el desarrollo de métodos y ayuda a integrar las resinas en las redes de fabricación locales.
Panorama competitivo
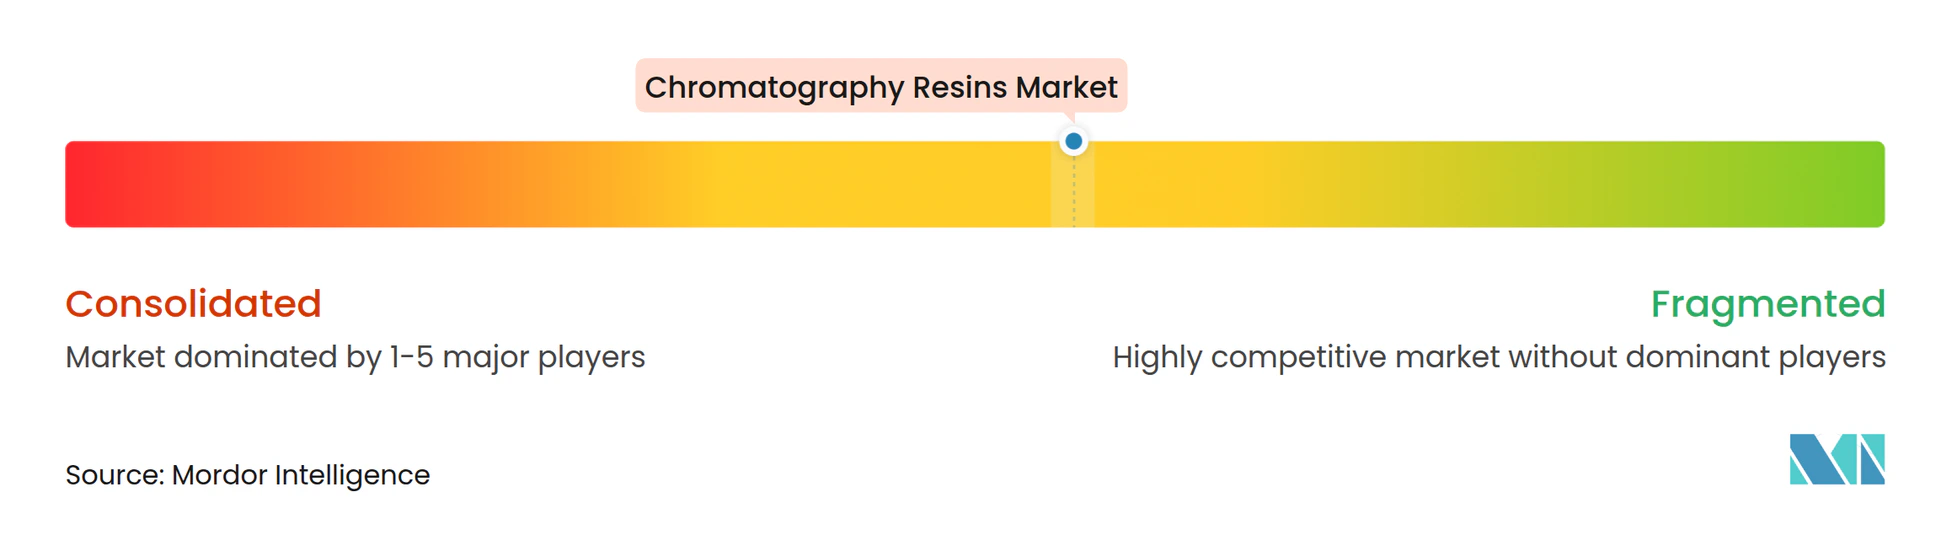
El mercado de resinas cromatográficas sigue estando moderadamente fragmentado. Las principales multinacionales —Cytiva, Merck KGaA, Thermo Fisher Scientific, Sartorius Stedim Biotech y Bio-Rad Laboratories— combinan síntesis, diseño de ligandos y hardware empaquetado, ofreciendo plataformas integradas que captan clientes para procesos multietapa. La consolidación de Cytiva y Pall por parte de Danaher permite la creación de paquetes de resina-filtro, lo que genera escrutinio antimonopolio y también impulsa la innovación en flujos de trabajo integrados. Especialistas de segundo nivel, como Purolite y JSR Life Sciences, desarrollan productos de agarosa de alta capacidad o polimetacrilato avanzado, cubriendo así la necesidad de modalidades nicho como la purificación de vectores virales.
Los movimientos estratégicos se inclinan hacia la ampliación de capacidad y la adquisición de tecnología. La compra de Tantti, innovador en ligandos, por parte de Repligen en julio de 2024 añadió bibliotecas de afinidad personalizadas a su franquicia de columnas OPUS [2] Repligen Corporation, “Acquisition of Tantti Enhances Chromatography Portfolio”, repligen.com . Avantor lanzó PROchievA para reforzar la flexibilidad de suministro para flujos de trabajo de captura de mAb, abordando los cuellos de botella del mercado. El debut de AmberChrom TQ1 de DuPont en 2025 amplió las opciones para los fabricantes de oligonucleótidos. La intensidad competitiva ahora se centra en ligandos estables en álcalis, diseños multimodales de flujo continuo y columnas precalificadas para irradiación gamma.
La presión de los precios coexiste con la diferenciación en el rendimiento: si bien la proteína A aún exige precios elevados, la estabilidad alcalina y las mejoras en la capacidad de unión dinámica están reduciendo las diferencias en el costo total. Los skids automatizados y la logística de resinas con etiquetas RFID añaden capas de servicio. Los participantes más pequeños encuentran oportunidades en las operaciones de unidades de terapia celular, el cribado de ligandos de alto rendimiento y las químicas de matrices reciclables, buscando credenciales de proceso circular. Las solicitudes de patentes en torno a ligandos recombinantes y métodos de injerto de polímeros siguen aumentando, lo que indica una inversión sostenida en I+D y un ciclo de innovación dinámico en el mercado de resinas cromatográficas.
Líderes de la industria de resinas para cromatografía
Cytiva
Merck KGaA
Thermo Fisher Scientific
Sartorius Stedim Biotecnología
Laboratorios Bio-Rad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Merck KGaA (MilliporeSigma en Estados Unidos y Canadá) completó la adquisición del negocio de cromatografía de JSR Life Sciences. Esta operación incorpora las operaciones de cromatografía de JSR y las tecnologías de resina Amsphere Protein A a la cartera de soluciones de procesos de Merck, fortaleciendo así su oferta integral para la biofabricación regulada.
- Abril de 2025: Cytiva lanzó MabSelect SuRe 70 y MabSelect PrismA X, dos resinas de cromatografía de proteína A diseñadas para ampliar la flexibilidad en la purificación de anticuerpos monoclonales. Estas incorporaciones amplían la gama de resinas de captura de Cytiva para usuarios que buscan equilibrar capacidad, vida útil y rentabilidad del proceso en operaciones GMP validadas.
- Octubre de 2024: Sartorius lanzó Sartobind Rapid A Lab, un producto de cromatografía de membrana de afinidad para la purificación de anticuerpos, posicionado como una alternativa a las columnas de resina tradicionales para ciertos flujos de trabajo. Este lanzamiento permite un procesamiento posterior más rápido y flexible, donde se priorizan los formatos de un solo uso y los ciclos de producción más cortos.


Alcance del informe del mercado global de resinas de cromatografía
El informe global del mercado de resinas cromatográficas incluye:
por origen
| de base natural | Agarosa |
| Celulosa | |
| De base sintética | Silica Gel |
| Oxido de aluminio | |
| Poliestireno | |
| Otras resinas de base sintética |
Por tipo de producto
| Proteína A |
| Intercambio iónico |
| Modo mixto y multimodal |
| Interacción hidrofóbica |
| Exclusión de tamaño |
| Resinas personalizadas acopladas a ligando |
por Tecnología
| Resinas de cromatografía de afinidad |
| Resinas de cromatografía de intercambio iónico |
| Resinas de cromatografía de interacción hidrofóbica |
| Resinas de cromatografía de exclusión por tamaño |
| Otras tecnologias |
Por industria del usuario final
| Farmacéuticos | Biotecnología |
| Descubrimiento de fármacos | |
| Producción de drogas | |
| Agencias de Agua y Medio Ambiente | |
| Alimentos y Bebidas | |
| Otras industrias de usuarios finales |
Por geografía
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| por origen | de base natural | Agarosa | |
| Celulosa | |||
| De base sintética | Silica Gel | ||
| Oxido de aluminio | |||
| Poliestireno | |||
| Otras resinas de base sintética | |||
| Por tipo de producto | Proteína A | ||
| Intercambio iónico | |||
| Modo mixto y multimodal | |||
| Interacción hidrofóbica | |||
| Exclusión de tamaño | |||
| Resinas personalizadas acopladas a ligando | |||
| por Tecnología | Resinas de cromatografía de afinidad | ||
| Resinas de cromatografía de intercambio iónico | |||
| Resinas de cromatografía de interacción hidrofóbica | |||
| Resinas de cromatografía de exclusión por tamaño | |||
| Otras tecnologias | |||
| Por industria del usuario final | Farmacéuticos | Biotecnología | |
| Descubrimiento de fármacos | |||
| Producción de drogas | |||
| Agencias de Agua y Medio Ambiente | |||
| Alimentos y Bebidas | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Por geografía | Asia-Pacífico | China |
| Japan | |||
| India | |||
| South Korea | |||
| Países de la ASEAN | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| Países nórdicos | |||
| El resto de Europa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Medio Oriente y África | Saudi Arabia | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de resinas cromatográficas en 2026?
El mercado alcanzará los 2.74 millones de dólares en 2026, lo que refleja una fuerte demanda de la fabricación biofarmacéutica.
¿Qué tan rápido crecerá el mercado de resinas de cromatografía hasta 2031?
Se proyecta que se expandirá a una tasa compuesta anual del 7.09%, alcanzando los USD 3.86 millones al final del período de pronóstico (2026-2031).
¿Qué tipo de origen de resina predomina?
Las resinas de base sintética representan el 75.78 % de la participación debido a su superior reproducibilidad y escalabilidad.
¿Por qué América del Norte es la región más grande y de más rápido crecimiento?
Una alta concentración de plantas de productos biológicos, continuas inversiones en capacidad y un liderazgo regulatorio estricto impulsan una CAGR regional del 8.37 %.
¿Cuál es la principal limitación de costes para los fabricantes?
Los costos de adquisición y validación de la proteína A (que suelen rondar entre 9,000 y 12,000 dólares por litro) siguen siendo la mayor barrera de gasto.
Última actualización de la página:



