

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 44.94 mil millones |
| Tamaño del mercado (2031) | USD 60.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.96% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes de dispositivos médicos por Mordor Intelligence
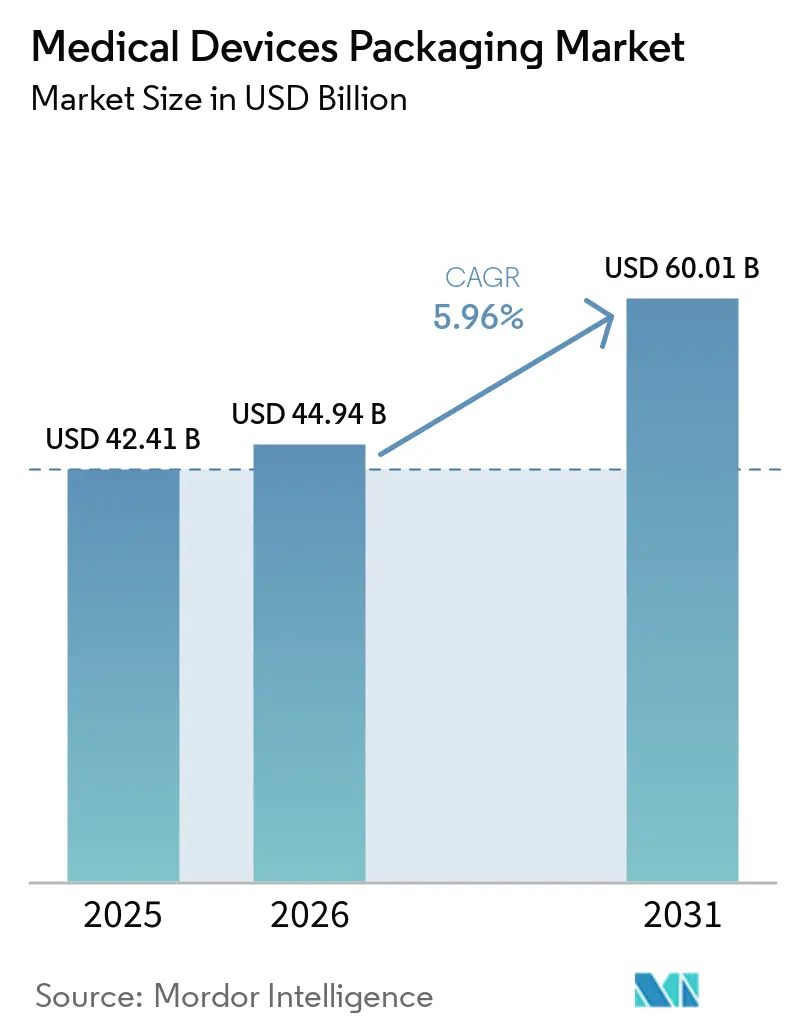
Se espera que el mercado de envases para dispositivos médicos crezca de 42.41 millones de dólares en 2025 a 44.94 millones de dólares en 2026, y se prevé que alcance los 60.01 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.96 % entre 2026 y 2031. Este impulso se sustenta en estándares de esterilidad más estrictos, la rápida adopción de tecnologías de etiquetado inteligente y un flujo constante de dispositivos mínimamente invasivos y portátiles que requieren formatos de barrera de alto rendimiento. La innovación en materiales sigue siendo un factor clave de crecimiento, ya que polímeros como los copolímeros de olefina cíclica y los polímeros de cristal líquido resisten la esterilización a altas temperaturas y permiten la integración de RFID. Las redes de esterilización por contrato continúan expandiéndose, lo que aumenta la demanda de envases primarios estandarizados que funcionen de manera consistente en múltiples instalaciones. Al mismo tiempo, la volatilidad del costo de las materias primas y la capacidad limitada de óxido de etileno obligan a los fabricantes a rediseñar los envases para métodos de esterilización alternativos, lo que genera tanto presiones de costos como oportunidades de innovación. Geográficamente, Norteamérica conserva el liderazgo del mercado, pero la región de Asia-Pacífico genera el crecimiento de ingresos incremental más rápido, gracias a la construcción de hospitales en China e India y a la fabricación local respaldada por políticas gubernamentales.
Conclusiones clave del informe
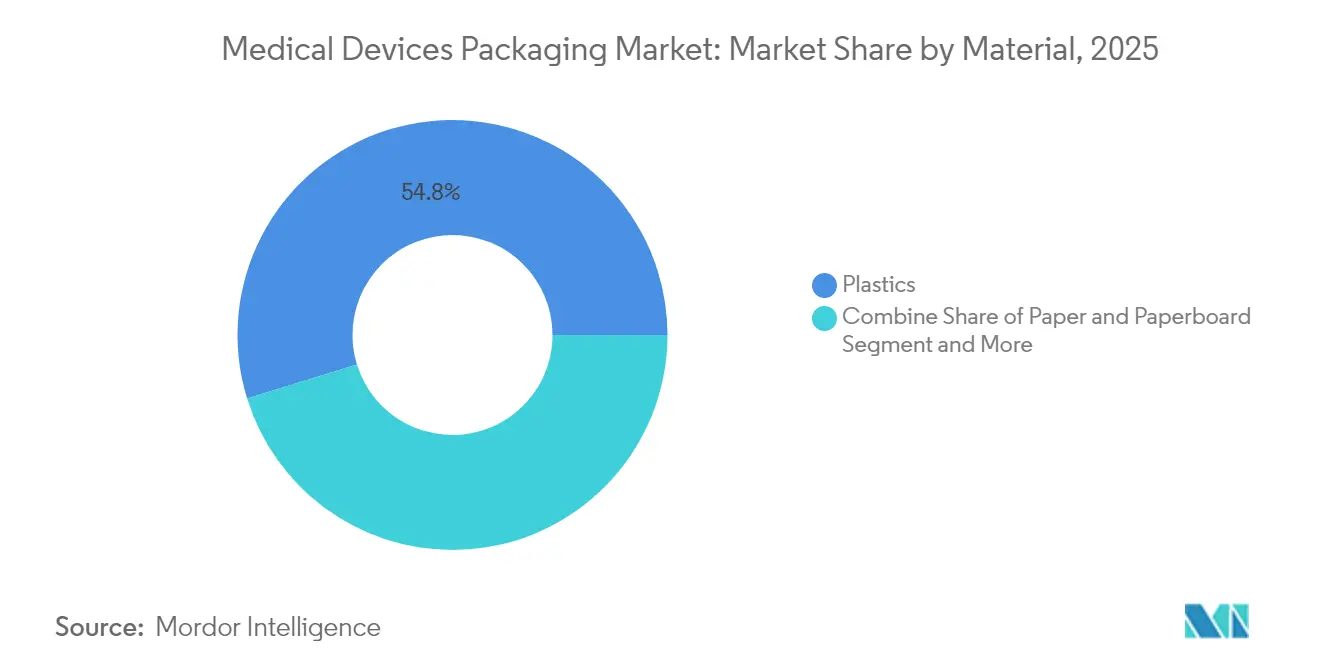
- Por material, los plásticos capturaron el 54.78% de la participación de mercado de envases de dispositivos médicos en 2025, mientras que los grados biomejorados elevaron el segmento a una CAGR del 7.88% hasta 2031.
- Por tipo de producto, las bolsas y bolsas lideraron con una participación de ingresos del 35.88 % en 2025; se proyecta que las cajas y cartones se expandirán a una CAGR del 8.95 % hasta 2031.
- Por aplicación, los envases estériles representaron una participación del 65.74 % del tamaño del mercado de envases de dispositivos médicos en 2025 y están avanzando a una CAGR del 8.42 %.
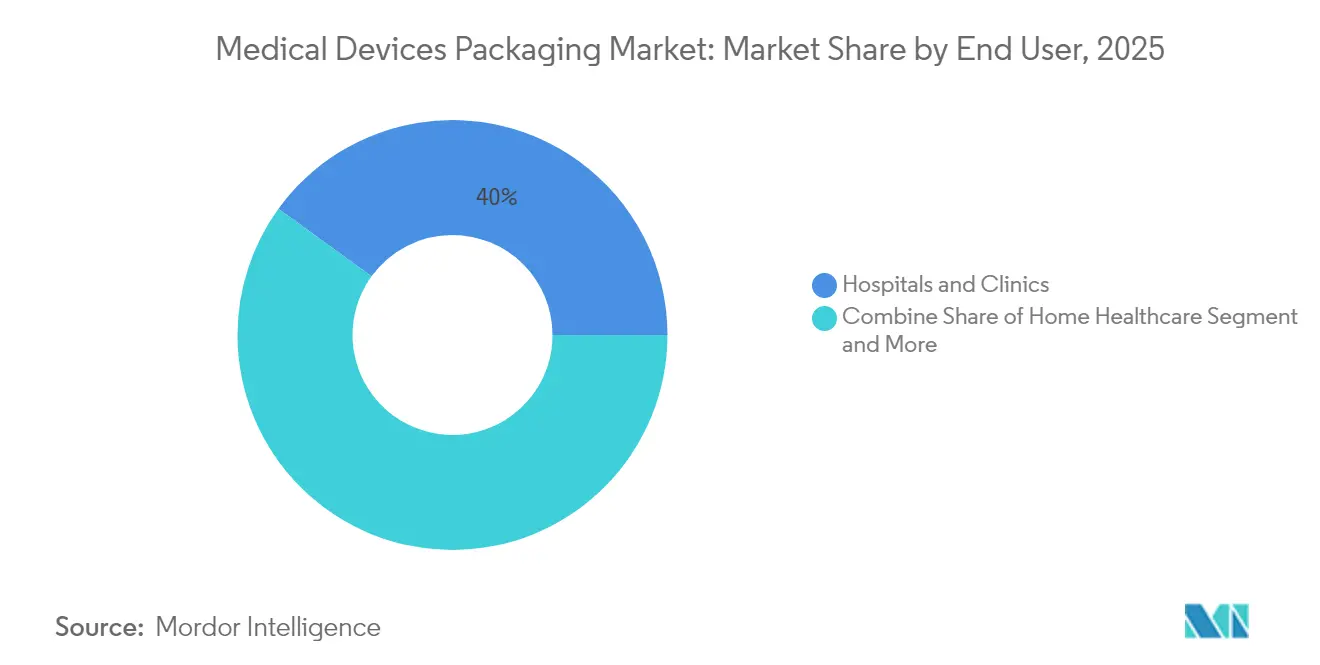
- Por usuario final, los hospitales y clínicas tuvieron una participación del 40.02% en 2025, mientras que se prevé que las organizaciones de fabricación por contrato y esterilización crezcan a una CAGR del 9.94%.
- Por nivel de embalaje, los paquetes primarios dominaron con una participación del 51.63 % en 2025, mientras que los formatos terciarios registraron la CAGR más alta del 7.76 % gracias a rutas de suministro globales más largas.
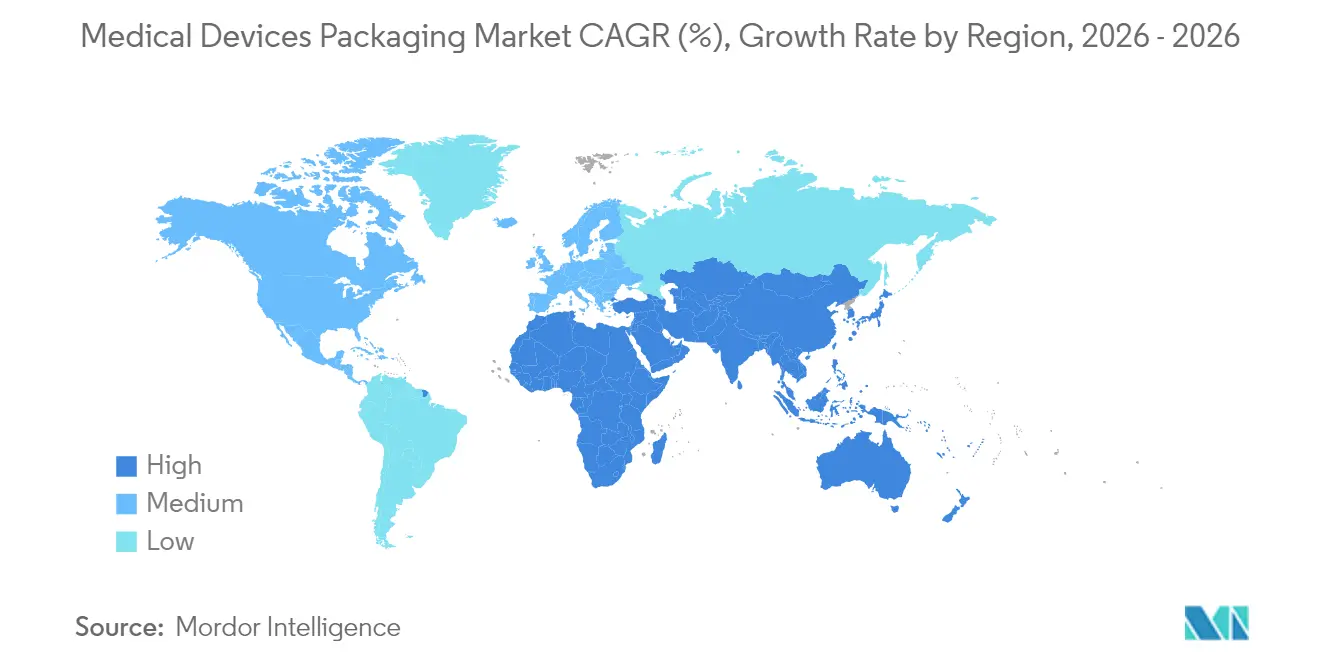
- Por geografía, América del Norte lideró con una participación del 35.11 % en 2025; Asia-Pacífico exhibe la CAGR más rápida del 10.31 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de dispositivos médicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de formatos con mayor vida útil | + 1.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecimiento de dispositivos mínimamente invasivos y portátiles | + 1.5% | Global, liderado por APAC y América del Norte | Corto plazo (≤ 2 años) |
| Normativas globales de esterilidad más estrictas (ISO 11607, MDR de la UE, FDA) | + 0.8% | Global, con impacto inmediato en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Integración de la trazabilidad de etiquetas inteligentes RFID/UDI | + 0.6% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| La divulgación de la huella de carbono impulsa los monomateriales | + 0.4% | Liderado por la UE, con expansión a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de las redes de esterilización por contrato subcontratadas | + 0.9% | Global, con rápido crecimiento en APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de formatos de larga duración
Los proveedores de atención médica desean dispositivos que se mantengan en uso de cinco a siete años, ya que la preparación para pandemias y la atención a comunidades rurales prolongan los ciclos de reabastecimiento. Las películas de barrera que incorporan etileno-alcohol vinílico y poliéster metalizado ahora ofrecen esa longevidad, y la expansión de DuPont en Costa Rica en 2025 —añadiendo 16,000 pies cuadrados exclusivamente para envases estériles de Tyvek— subraya la necesidad global de barreras superiores. Los protocolos de envejecimiento acelerado y estabilidad en tiempo real se están volviendo rutinarios, lo que está cambiando la elección de materiales hacia polímeros de alta calidad a pesar de los mayores precios de compra.
Crecimiento de dispositivos mínimamente invasivos y portátiles
Las nuevas herramientas laparoscópicas y los wearables conectados presentan geometrías complejas y electrónica sensible que requiere una contención delicada pero estéril. Las bandejas termoformadas con cavidades personalizadas predominan en los sets quirúrgicos pequeños, mientras que las bolsas flexibles con tintas termosensibles son ideales para parches inteligentes de uso doméstico. Los científicos especializados en empaques también están mitigando la migración de adhesivos para garantizar la seguridad cutánea de los sensores wearables, un desafío mencionado por los integradores de dispositivos entrevistados en clínicas de Asia Pacífico.
Regulaciones globales más estrictas sobre esterilidad
Las baterías de prueba ISO 11607 revisadas y el Reglamento de Dispositivos Médicos de la Unión Europea ahora exigen una verificación exhaustiva de la resistencia del sellado y la barrera microbiana. Una alerta de la FDA de 2024, tras la oxidación de implantes articulares vinculada a envases defectuosos, reforzó el enfoque del regulador en la entrada de oxígeno. [1] Administración de Alimentos y Medicamentos, “Riesgos: Dispositivos de reemplazo articular Exactech con embalaje defectuoso”, fda.gov En consecuencia, los fabricantes invierten en laboratorios de validación internos, lo que aumenta el gasto de capital pero acelera las aprobaciones para los sistemas de barrera de próxima generación.
Integración de la trazabilidad de etiquetas inteligentes RFID/UDI
Los mandatos UDI obligan a los fabricantes de dispositivos a incorporar identificadores electrónicos que sobrevivan a la esterilización y la distribución. Los paquetes primarios con RFID ahora rastrean las variaciones de temperatura, la vibración y la humedad en tiempo real, una capacidad que está ganando terreno a medida que el mercado de dispositivos de China se encamina hacia los 210 mil millones de dólares para 2025. [2] Cambridge Network, “Insights Into China's Medical Device Market for 2025”, cambridgenetwork.co.uk Los proyectos piloto de blockchain disuaden aún más las falsificaciones, ofreciendo a los titulares de marcas registros de procedencia inmutables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Carga de costos del cumplimiento normativo | -0.7% | Global, con mayor impacto en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Precios volátiles de los polímeros de grado médico | -1.1% | Global, con un grave impacto en los mercados de Asia-Pacífico, sensibles a los costos | Corto plazo (≤ 2 años) |
| Escasez de resinas de base biológica y PCR | -0.5% | Global, con un fuerte impacto en la UE debido a los mandatos de sostenibilidad | Mediano plazo (2-4 años) |
| Retiradas de productos de comercio electrónico de cadena de frío por fallos en el sello | -0.3% | Global, con concentración en el comercio electrónico de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Carga de costos del cumplimiento normativo
Los gastos de validación han aumentado entre un 25 % y un 30 % con el MDR de la UE, ya que cada configuración de paquete debe superar las pruebas de biocompatibilidad, envejecimiento acelerado y simulación de distribución de baterías. Los convertidores más pequeños están consolidando plataformas para reducir la repetición de pruebas, pero esto puede comprometer la idoneidad de las aplicaciones. Esta complejidad impulsa un nicho de mercado de consultoría que guía la elaboración de expedientes con honorarios premium.
Precios volátiles de polímeros de grado médico
El polietileno y el polipropileno de grado médico han aumentado entre un 15 % y un 20 % desde 2024 debido a las disrupciones de suministro y las reducciones en las refinerías. La resina reciclada posconsumo sigue siendo escasa, lo que encarece el cumplimiento de los compromisos de sostenibilidad. Las empresas responden con acuerdos de compra plurianuales que fijan los precios, pero inmovilizan el capital circulante, un grave problema para las empresas de conversión de nivel medio del Sudeste Asiático.
Análisis de segmento
Por material: los plásticos dominan gracias a la innovación
Los plásticos conservaron el 54.78 % del mercado de envases para dispositivos médicos en 2025, y este segmento lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.88 % hasta 2031. Los plásticos médicos avanzados , como los copolímeros de olefina cíclica, permiten la esterilización por vapor y plasma sin deformación, mientras que los polímeros de cristal líquido facilitan la integración de circuitos inteligentes. Como resultado, el mercado de envases para dispositivos médicos registra una migración constante desde el vidrio y el metal tradicionales para los envases primarios. El cartón continúa desempeñando funciones secundarias donde la rentabilidad supera el rendimiento de barrera. Los plásticos de origen biológico, aunque representan menos del 5 % del volumen, experimentan una expansión de dos dígitos gracias a las puntuaciones de sostenibilidad de los hospitales y al surgimiento de Asia-Pacífico como centro de biopolímeros.
La creciente demanda de películas multicapa resistentes a la esterilización por rayos gamma y electrones impulsa la inversión en líneas de coextrusión en Estados Unidos y Malasia. Los proveedores de polímeros aprovechan la integración vertical para garantizar la pureza de la resina de grado médico, posicionándose como socios confiables para sistemas de barrera validados. Se espera que esta dinámica mantenga la cuota dominante de los plásticos en el mercado de envases para dispositivos médicos durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Las bolsas lideran mientras las cajas aceleran
Las bolsas y sobres generaron el 35.88 % de los ingresos de 2025 gracias a su versatilidad para catéteres desechables de un solo uso y electrónicos. Sin embargo, la complejidad de los kits para intervenciones ortopédicas y cardiovasculares aumenta la demanda de cajas y cartones rígidos, lo que impulsa este formato a una tasa de crecimiento anual compuesta (TCAC) del 8.95 %. En consecuencia, los cartones multicapa con revestimiento Tyvek están ganando terreno donde la rigidez exterior y la esterilidad interior deben coexistir. Las bandejas siguen siendo indispensables para endoscopios delicados, mientras que los blísteres termoformados protegen artículos pequeños como las tiras de diagnóstico.
Los esterilizadores de terceros solicitan cada vez más bolsas planas con capacidad de pelado optimizada que agiliza la presentación en quirófano. Paralelamente, los proveedores de cajas de cartón integran aberturas transparentes para que los profesionales sanitarios puedan verificar los instrumentales sin romper los precintos. Estas mejoras en la usabilidad refuerzan la diversificación de productos dentro del mercado de envases de dispositivos médicos.
Por aplicación: el embalaje estéril mantiene su dominio
Los sistemas estériles generaron el 65.74 % de los ingresos de 2025 y crecieron un 8.42 % anual, ya que cada instrumento e implante mínimamente invasivo requiere barreras microbianas validadas. La adopción acelerada de kits de un solo procedimiento aumenta el volumen, y los paquetes activos con captadores de oxígeno ahora protegen los componentes bioelectrónicos sensibles a la humedad. Los formatos no estériles, aunque más pequeños, conservan su utilidad para equipos hospitalarios duraderos y analizadores de diagnóstico que se desinfectan in situ.
Los paquetes activos e inteligentes representan el subsegmento de mayor crecimiento. Los sensores integrados confirman el cumplimiento de la cadena de frío para los neuroestimuladores a batería, lo que mejora la seguridad del paciente y reduce la posibilidad de retiradas del producto. Estas características de alto valor se están extendiendo rápidamente por el mercado de empaquetado de dispositivos médicos a medida que los modelos de reembolso priorizan la trazabilidad de la cadena de suministro.
Por el usuario final: los hospitales lideran, las organizaciones contratadas aumentan
Los hospitales y clínicas consumieron el 40.02 % de los dispositivos envasados en 2025 gracias a la autoridad de adquisición directa y al rendimiento quirúrgico. Sin embargo, las organizaciones de fabricación por contrato y esterilización crecen a una tasa de crecimiento anual compuesta (TCAC) del 9.94 %, lo que refleja las estrategias de externalización de los fabricantes de equipos originales (OEM) que priorizan la I+D básica sobre las líneas de envasado con alto consumo de capital. Los formatos de envase estandarizados permiten a estos proveedores de servicios gestionar cargas de múltiples clientes de forma eficiente, canalizando el crecimiento del volumen hacia el mercado más amplio del envasado de dispositivos médicos.
La adopción de inyectores portátiles en el ámbito de la salud domiciliaria también está en aumento, lo que impulsa a los proveedores a diseñar funciones de apertura intuitivas e instrucciones en letra grande. Los centros de diagnóstico exigen cajas con precinto de seguridad para los agentes de contraste, lo que diversifica aún más los requisitos posteriores y fomenta la diferenciación de los envases.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por nivel de empaque: Enfoque principal, crecimiento terciario
Los envases primarios representaron el 51.63 % de los ingresos de 2025, ya que protegen la esterilidad del dispositivo durante su vida útil. Abarcan desde bolsas de chevron para suturas hasta bandejas rígidas para stents cardiovasculares, cada una con detalles de lote codificados por láser. Los envases secundarios facilitan las obligaciones de etiquetado global y la gestión logística, mientras que los formatos terciarios registran una tasa de crecimiento anual compuesta (TCAC) del 7.76 %, ya que los fabricantes de equipos originales (OEM) envían kits consolidados a diferentes continentes.
Los contenedores de cartón corrugado apilables con certificación de compresión de bordes dominan ahora los flujos de exportación desde Vietnam y Costa Rica. Las etiquetas de paquetes compatibles con blockchain rastrean eventos de impacto y variaciones de temperatura, lo que garantiza la trazabilidad hasta la recepción en el hospital. Estas mejoras terciarias añaden nuevas fuentes de valor al mercado del embalaje de dispositivos médicos.
Análisis geográfico
Mercado de embalaje de dispositivos médicos de América del Norte
Norteamérica lideró con una participación del 35.11% en 2025, impulsada por la sólida base de innovación de dispositivos de Estados Unidos y las claras vías de validación de la FDA. Los programas canadienses de modernización hospitalaria impulsan la demanda de empaques rentables, mientras que las maquiladoras mexicanas integran líneas de empaque transfronterizas que cumplen con las normas de la FDA y la COFEPRIS. Los objetivos de circularidad de materiales impulsan pruebas de película de polietileno de alta densidad reciclable en varios sistemas hospitalarios estadounidenses, iniciativas respaldadas por los proyectos ampliados de circuito cerrado de Amcor.
Mercado de envases para dispositivos médicos en la región Asia-Pacífico
La región Asia-Pacífico avanza a una tasa de crecimiento anual compuesta (TCAC) del 10.31 %, con China, Japón e India como base. El mercado de dispositivos chino, con una previsión de USD 210 XNUMX millones, impulsa inversiones en localización de etiquetas e impresión compatible con UDI, lo que atrae a convertidores a centros provinciales como Suzhou. El envejecimiento demográfico en Japón multiplica la necesidad de kits de uso doméstico conservados en bolsas de larga duración, mientras que los incentivos "Make in India" de la India atraen empresas conjuntas que construyen instalaciones de extrusión y troquelado cerca de Ahmedabad.
Mercado de envases para dispositivos médicos en EMEA y Sudamérica
Europa se mantiene madura, pero impulsada por la innovación. El Reglamento sobre Marcadores de Medicamentos (MDR) de la UE exige el etiquetado multilingüe y la certificación de reciclabilidad, y el sector ortopédico alemán colabora con laboratorios de envasado para crear prototipos de sistemas de esterilidad monomaterial. La divergencia tras el Brexit obliga a la doble certificación a los exportadores que se dirigen tanto a los mercados de la UE como del Reino Unido. Oriente Medio y África registran avances constantes a medida que los países del Golfo ponen en marcha nuevos hospitales, mientras que el crecimiento en Sudamérica se debe a las líneas nacionales de marcapasos de Brasil, que ahora se abastecen de bandejas Tyvek de convertidores locales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El envasado de dispositivos médicos se rige por los requisitos del sistema de garantía de esterilidad y calidad, que a nivel mundial se rigen por las normas ISO 11607-1 e ISO 11607-2 para el diseño del sistema de barrera estéril, la selección de materiales y la validación del proceso (IQ/OQ/PQ). En la Unión Europea, el Reglamento (UE) 2017/745 sobre dispositivos médicos vincula el rendimiento del envase, el etiquetado y las obligaciones del UDI con los Requisitos Generales de Seguridad y Rendimiento del Anexo I, lo que obliga a los fabricantes a mantener la resistencia del sellado, la barrera microbiana y la evidencia de simulación de distribución para cada configuración de envase.
En Estados Unidos, la FDA puso en vigor el Reglamento del Sistema de Gestión de la Calidad (QMSR, por sus siglas en inglés) en virtud de la Parte 820 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 820) el 2 de febrero de 2026, incorporando la norma ISO 13485 por referencia y reforzando el control de los envases como parte de los requisitos de diseño y la documentación de validación. Paralelamente, el Reglamento (UE) 2025/40 sobre envases y residuos de envases, vigente desde el 12 de agosto de 2026, añade requisitos de circularidad para una gama más amplia de envases y establece un tratamiento específico para los envases de dispositivos médicos estériles sensibles al contacto. Esto está influyendo en la forma en que los transformadores abordan el rediseño de monomateriales y la documentación de reciclabilidad sin alterar las barreras estériles validadas.
Panorama competitivo
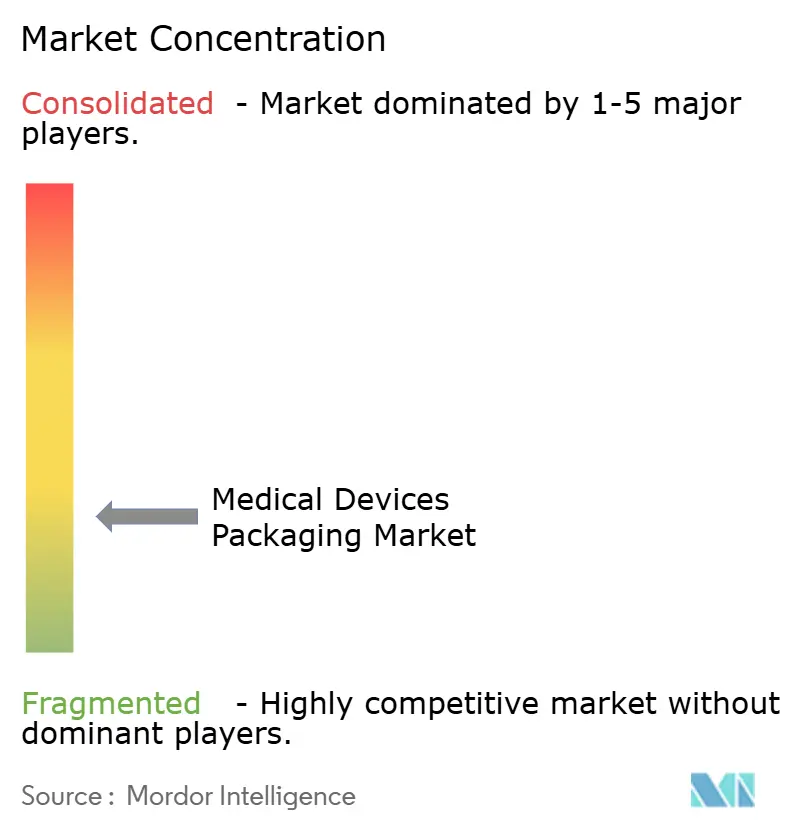
El mercado de envases para dispositivos médicos está fragmentado, pero la consolidación se acelera a medida que la escala y la amplitud regulatoria se vuelven decisivas. Amcor completó una fusión de acciones por 8.4 millones de dólares con Berry Global en 2025, lo que dio lugar a un gigante del envasado centrado en la salud con ingresos anuales de 24 millones de dólares y objetivos de sinergia de 650 millones de dólares. DuPont profundizó la integración vertical mediante la adquisición de múltiples componentes, la más reciente de Spectrum Plastics Group en 2025, que amplía el alcance del procesamiento de polímeros para envases de barrera especializados. Sonoco perfeccionó su cartera al desinvertir en operaciones de termoformado y flexibles a Toppan por 1.8 millones de dólares, redirigiendo el capital a centros de alto rendimiento de alto crecimiento en India.
El liderazgo tecnológico es ahora un requisito competitivo. La extensión de DuPont en Costa Rica integra suites de pruebas ISO 11607 en la producción, acelerando las validaciones de los clientes para los sistemas basados en Tyvek. Empresas emergentes disruptivas como Viant Medical duplicaron sus ingresos hasta alcanzar casi los mil millones de dólares tras adquirir la unidad de Cirugía y Ortopedia Avanzada de Integer, ofreciendo a los fabricantes de equipos originales (OEM) servicios llave en mano desde el diseño hasta el empaque. Los proyectos piloto de RFID y blockchain diferencian a los proveedores de servicios completos de las extrusoras de películas de productos básicos, y quienes carecen de capacidades digitales corren el riesgo de quedar relegados a niveles competitivos en precio.
El crecimiento potencial reside en los sustratos de origen biológico y los recubrimientos de barrera de película fina que permiten el reciclaje de un solo material sin comprometer la esterilidad. Las empresas emergentes que comercializan películas compostables atraen a los hospitales europeos pioneros, mientras que las empresas establecidas canalizan la I+D para equilibrar la sostenibilidad con umbrales de rendimiento validados. La competencia se centra en quién logra escalar más rápido los envases que cumplen con las normas, son ricos en datos y tienen bajas emisiones de carbono.
Líderes de la industria del embalaje de dispositivos médicos
PLC Amcor
Grupo Wipak
Smurfit WestRock
Compañía de Productos Sonoco
Sealed Air Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Amcor anunció una inversión multimillonaria para ampliar su planta de fabricación en Sira, Karnataka, India, con el fin de aumentar la capacidad de producción de soluciones de envasado y administración de fármacos de alto rendimiento para el sector sanitario. Esta inversión respalda el suministro local de dispositivos médicos y productos combinados que requieren materiales validados y plazos de entrega fiables, lo que ayuda a los fabricantes de equipos originales a expandir su producción para los mercados de India y de exportación.
- Noviembre de 2025: Smurfit WestRock inauguró una planta de envasado clínico y de cumplimiento normativo con una inversión de 40 millones de euros cerca del aeropuerto de Dublín, Irlanda. Esta planta se centra en las necesidades de envasado altamente reguladas, incluidas las cadenas de suministro para ensayos clínicos. La capacidad de envasado clínico especializada permite gestionar flujos de trabajo complejos de etiquetado, preparación de kits y cumplimiento normativo que se integran con el envasado de dispositivos, a medida que más programas adoptan lotes más pequeños y exigen una mayor trazabilidad.
- Julio de 2024: DuPont adquirió Donatelle Plastics por 313 millones de dólares, ampliando así sus capacidades en componentes de electrofisiología y administración de fármacos que suelen requerir configuraciones de envasado estéril validadas. La integración vertical en la fabricación de componentes y los procesos relacionados con el envasado mejora el control sobre los materiales, la limpieza y la documentación necesarias para un rendimiento de barrera estéril conforme a la norma ISO 11607.
Alcance y metodología
El estudio rastrea la demanda de los principales productos de embalaje de dispositivos médicos, como bolsas, bolsas, bandejas, cajas, cubiertas y otros productos. El precio de la materia prima, es decir, plástico, papel y cartón, se tiene en cuenta junto con las tendencias de consumo, importación y exportación, así como los precios promedio para llegar a los ingresos del mercado.
El mercado de envases de dispositivos médicos está segmentado por tipo de material (plástico, papel y cartón, y otros tipos de materiales), tipo de producto (bolsitas y bolsos, bandejas, cajas, conchas de almejas y otros productos), aplicación (envases estériles y no embalaje estéril), geografía (América del Norte [Estados Unidos y Canadá], Europa [Reino Unido, Alemania, Francia, Italia y resto de Europa], Asia-Pacífico [China, Japón, India y resto de Asia-Pacífico], América Latina [Brasil, Argentina y Resto de América Latina], Medio Oriente y África [Emiratos Árabes Unidos, Sudáfrica y Resto de Medio Oriente y África]). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por material
| Plásticos |
| Papel y carton |
| Metales y láminas |
| Vidrio |
| Plásticos de base biológica |
Por tipo de producto
| Bolsas y Bolsas |
| Bandejas |
| Cajas y cartones |
| Blisters |
| Otros tipos de productos |
por Aplicación
| Embalaje estéril |
| Embalaje no estéril |
| Embalaje activo/inteligente |
Por usuario final
| Hospitales y clínicas |
| Centros de Diagnóstico e Imágenes |
| Atención médica domiciliaria |
| Organizaciones de fabricación y esterilización por contrato |
Por nivel de embalaje
| Principal |
| Secundaria |
| Terciario |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por material | Plásticos | ||
| Papel y carton | |||
| Metales y láminas | |||
| Vidrio | |||
| Plásticos de base biológica | |||
| Por tipo de producto | Bolsas y Bolsas | ||
| Bandejas | |||
| Cajas y cartones | |||
| Blisters | |||
| Otros tipos de productos | |||
| por Aplicación | Embalaje estéril | ||
| Embalaje no estéril | |||
| Embalaje activo/inteligente | |||
| Por usuario final | Hospitales y clínicas | ||
| Centros de Diagnóstico e Imágenes | |||
| Atención médica domiciliaria | |||
| Organizaciones de fabricación y esterilización por contrato | |||
| Por nivel de embalaje | Principal | ||
| Secundaria | |||
| Terciario | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de dispositivos médicos?
El mercado alcanzará los 44.94 millones de dólares en 2026 y se proyecta que crecerá hasta los 60.01 millones de dólares en 2031.
¿Qué segmento de materiales lidera el mercado de embalajes de dispositivos médicos?
Los plásticos mantienen el liderazgo con una participación del 54.78% en 2025 y continúan creciendo gracias a la adopción de polímeros de alto rendimiento.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La expansión de la infraestructura en China e India, junto con el apoyo del gobierno a la manufactura local, está impulsando una CAGR del 10.31 % para la región.
¿Cómo están cambiando las etiquetas inteligentes el packaging de los dispositivos?
Las etiquetas RFID y UDI permiten la trazabilidad en tiempo real, el monitoreo ambiental y retiros más rápidos, convirtiéndose en estándar para dispositivos de alto valor.
¿A qué retos se enfrentan los fabricantes con las materias primas?
Los precios de los polímeros de grado médico han aumentado entre un 15 y un 20% desde 2024, lo que obliga a las empresas a cerrar contratos de suministro a largo plazo y explorar alternativas de base biológica.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Se pronostica que las organizaciones de fabricación por contrato y esterilización crecerán a una tasa compuesta anual del 9.94 % a medida que los OEM subcontraten servicios de envasado y validación.


