

Tamaño y cuota de mercado de los alimentos para microondas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
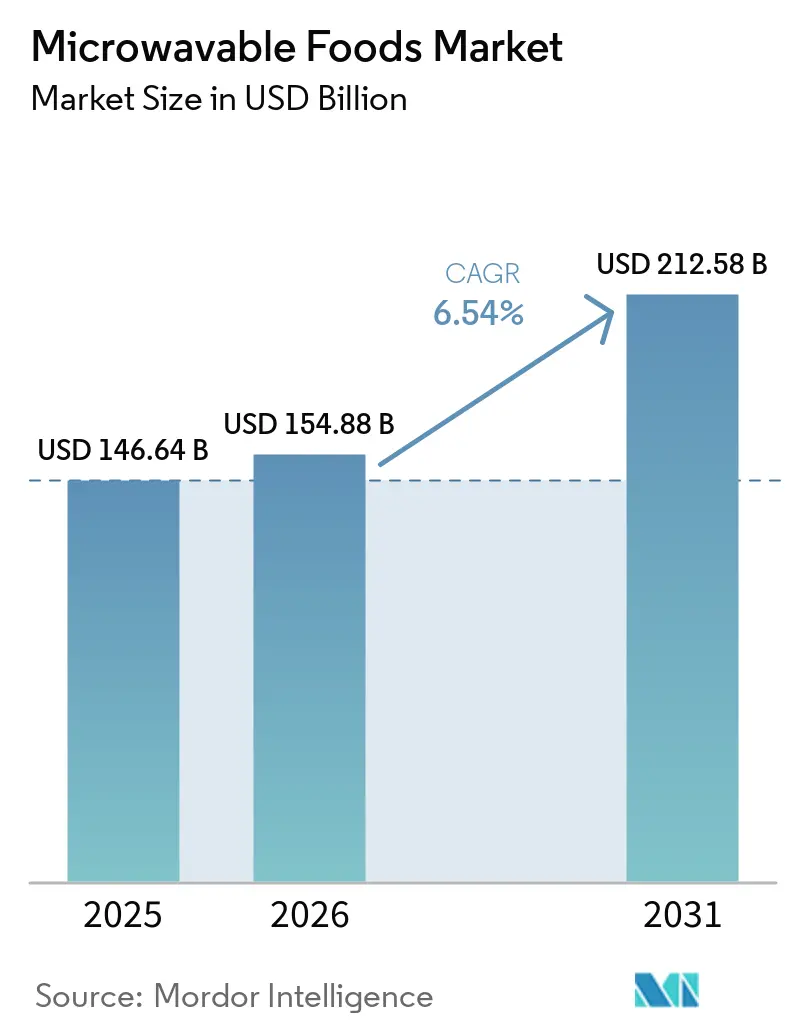
| Tamaño del mercado (2026) | USD 154.88 mil millones |
| Tamaño del mercado (2031) | USD 212.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.54% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
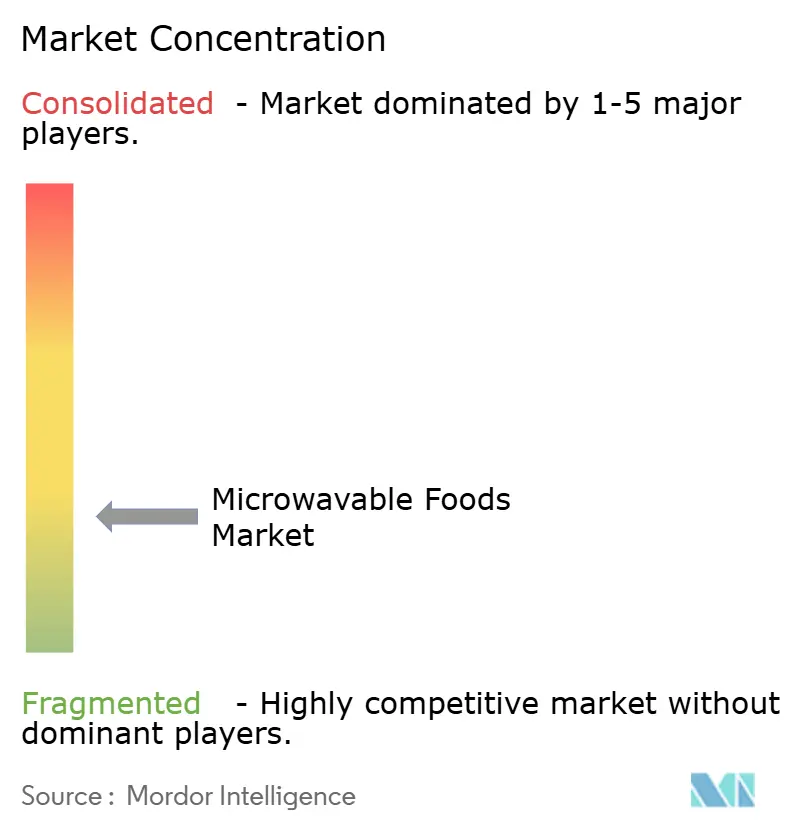
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alimentos para microondas realizado por Mordor Intelligence
Se espera que el tamaño del mercado de alimentos para microondas crezca de USD 146.64 mil millones en 2025 a USD 154.88 mil millones en 2026 y se pronostica que alcance USD 212.58 mil millones para 2031 con un CAGR del 6.54% durante 2026-2031. El mercado global de alimentos para microondas está experimentando un crecimiento significativo, impulsado por las preferencias de los consumidores por la conveniencia, las opciones saludables y la oferta diversa, junto con la continua innovación de los fabricantes. Los hogares con poco tiempo están optando cada vez más por soluciones de preparación rápida. Empresas líderes, como Nestlé (conocida por Stouffer's y Lean Cuisine) y Conagra Brands (que ofrece Healthy Choice y Banquet), están renovando sus líneas de productos para priorizar la nutrición y las opciones de comidas equilibradas. Actores regionales como MTR Foods y Gits están expandiendo el mercado al introducir comidas indias auténticas listas para comer, mientras que Daawat ofrece tazas de arroz para microondas dirigidas a atraer a consumidores urbanos más jóvenes. Los avances en el envasado, como los recipientes aptos para microondas, están redefiniendo las expectativas de los consumidores en cuanto a facilidad de uso y control de las porciones, lo que aumenta aún más el atractivo de estos productos. Sin embargo, el aumento de los costes de la cadena de frío y las normativas más estrictas sobre los plásticos de un solo uso están impulsando a los fabricantes a innovar con soluciones de envasado sostenibles. Estos avances demuestran cómo los alimentos para microondas están evolucionando, pasando de ser simplemente prácticos a convertirse en una combinación estratégica de rapidez, salud e innovación, consolidándose como un pilar fundamental del consumo alimentario moderno.
Conclusiones clave del informe
- Por tipo de producto, las comidas preparadas lideraron el mercado de alimentos para microondas con una cuota del 41.45 % en 2025, y se prevé que registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.44 %, durante el período 2026-2031.
- Por tipo de producto, los congelados mantuvieron una cuota de mercado del 54.79% en 2025, mientras que se prevé que los refrigerados crezcan a una tasa de crecimiento anual compuesta del 7.68% hasta 2031.
- Por tipo de envase, las bandejas representaron el 44.65% de los ingresos de 2025, pero se espera que los cuencos crezcan más rápidamente, un 8.01% hasta 2031.
- Por canal de distribución, el comercio minorista lideró el mercado de alimentos para microondas con una cuota del 81.13 % en 2025, mientras que se prevé que el sector de servicios de alimentación registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.47 %, durante el período 2026-2031.
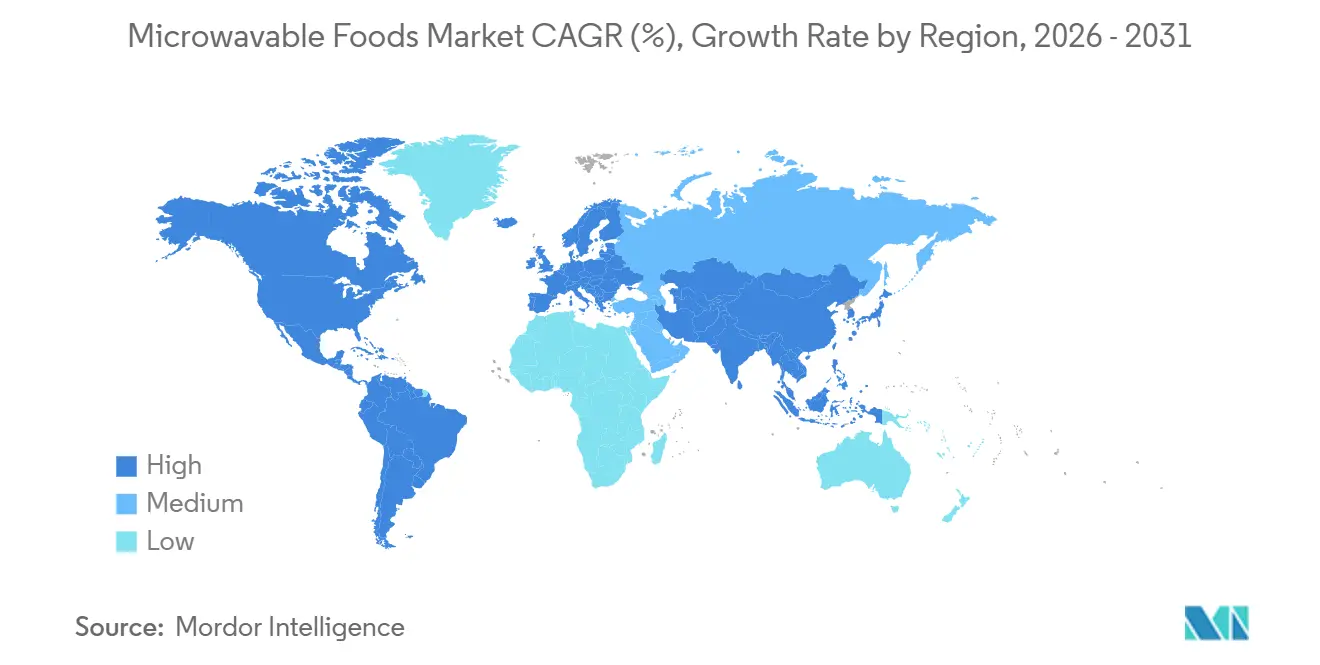
- Geográficamente, Norteamérica lideró el mercado de alimentos para microondas con una cuota del 36.88% en 2025, mientras que se prevé que Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.99%, durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de alimentos para microondas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los consumidores con poco tiempo libre impulsan la demanda de comidas listas para calentar y comer. | + 1.7% | Global | Corto plazo (≤ 2 años) |
| Expansión de la cocina étnica e internacional en formatos aptos para microondas. | + 0.9% | Líder mundial, de Asia-Pacífico y de Norteamérica | Mediano plazo (2–4 años) |
| Creciente popularidad de las comidas preparadas funcionales y con alto contenido en proteínas. | + 1.1% | Líderes mundiales, de América del Norte y de Europa | Corto plazo (≤ 2 años) |
| Premiumización de la oferta de comidas preparadas congeladas y refrigeradas | + 0.8% | América del Norte y la Unión Europea | Mediano plazo (2–4 años) |
| Mayor adopción de soluciones de preparación de comidas que ahorran mano de obra en las operaciones de servicio de alimentos. | + 0.7% | Mercados primarios mundiales, de Asia-Pacífico y de la Unión Europea | Mediano plazo (2–4 años) |
| Avances tecnológicos en envases compatibles con microondas | + 0.5% | Liderazgo de la Unión Europea, efecto dominó global | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los consumidores con poco tiempo libre impulsan la demanda de comidas listas para calentar y comer.
Los consumidores con poco tiempo disponible consideran cada vez más los alimentos para microondas como opciones planificadas cuidadosamente, en lugar de soluciones de última hora. Este cambio refleja la evolución de los estilos de vida, especialmente en hogares con dos ingresos, donde la comodidad es fundamental, pero también debe estar en consonancia con las expectativas en cuanto a nutrición y variedad. El informe "El poder de los alimentos congelados en el comercio minorista 2026" del American Frozen Food Institute (AFFI) y el Food Marketing Institute (FMI) destaca esta tendencia. Basado en una encuesta a 1,560 compradores estadounidenses, el informe revela que el 77 % ahora compra alimentos congelados pensando en una comida o un día específico, frente al 71 % en 2023.[ 1 ]Fuente: American Frozen Food Institute, "America's Rethinking Meal Planning: New Report Finds Frozen Foods Becoming a Kitchen Essential," affi.orgEstos datos indican un claro cambio hacia el consumo planificado en detrimento de las compras impulsivas. Además, los alimentos para microondas están adquiriendo mayor relevancia al complementar la cocina tradicional, ya que muchos consumidores ahora combinan ingredientes frescos y congelados en sus comidas. Esta tendencia amplía las ocasiones de uso más allá del escenario tradicional de "no tener tiempo para cocinar", posicionando los alimentos para microondas como una solución práctica que equilibra rapidez, salud y flexibilidad, convirtiéndolos en una parte fundamental de los hábitos alimenticios modernos.
Expansión de la cocina étnica e internacional en formatos aptos para microondas.
El mercado global de alimentos para microondas está experimentando un crecimiento significativo, impulsado por la creciente demanda de cocinas étnicas e internacionales que ofrecen sabores auténticos de calidad de restaurante con una comodidad y asequibilidad inigualables. Los consumidores, influenciados por la variedad que ofrecen las plataformas de entrega de comida, buscan ahora opciones para microondas que brinden experiencias de sabor diversas y similares en un formato más práctico. Por ejemplo, en octubre de 2025, Maple Leaf Foods lanzó su marca "Musafir", una línea de productos de inspiración del sur de Asia con opciones ricas en proteínas como bocaditos de masala paneer y bocaditos de pollo con mantequilla, ambos listos para calentar en el microondas en tan solo 90 segundos. De manera similar, AB World Foods amplió su presencia en el pasillo de productos individuales a temperatura ambiente con el lanzamiento de las gamas de productos Patak's y Blue Dragon, que ofrecen sabores indios y panasiáticos, también listos en 90 segundos. Estos lanzamientos de productos destacan cómo los sabores auténticos inspirados en la diáspora se están popularizando en el sector minorista, elevando las expectativas de los consumidores en el pasillo de alimentos congelados. Como resultado, los alimentos para microondas están evolucionando más allá de la mera comodidad para convertirse en una puerta de entrada para que los consumidores exploren experiencias culinarias globales.
Creciente popularidad de las comidas preparadas funcionales y con alto contenido en proteínas.
El mercado mundial de alimentos para microondas está experimentando una transformación significativa, impulsada por la creciente demanda de comidas listas para consumir, ricas en proteínas y funcionales. Anteriormente consideradas una oferta de nicho, las comidas ricas en proteínas y funcionales se han convertido en una expectativa generalizada del consumidor. Hoy en día, los consumidores consideran las opciones ricas en proteínas como un requisito básico en sus comidas. Para responder a este cambio, los fabricantes están rediseñando sus productos para ofrecer mayores proporciones de proteínas por caloría, texturas mejoradas y tamaños de porción que satisfagan las necesidades de saciedad y bienestar general del consumidor. El informe "El futuro de los congelados" de Conagra Brands, publicado en 2025, enfatizó esta tendencia, revelando que las proteínas representaron 12 mil millones de dólares en gasto del consumidor dentro del mercado de alimentos congelados. El informe también destacó el fuerte interés del consumidor, con cientos de millones de búsquedas en línea de términos relacionados con las proteínas. Nestlé respondió a esta demanda a través de su marca Vital Pursuit, dirigida específicamente a los usuarios de agonistas del receptor del péptido similar al glucagón tipo 1 (agonistas del receptor GLP-1) que buscan opciones de comidas congeladas funcionales. De igual manera, Conagra reforzó su presencia en el mercado con el lanzamiento de MEGA Breakfast Bowls en febrero de 2026, ofreciendo soluciones ricas en proteínas para el desayuno. Estos avances demuestran cómo la nutrición funcional se está convirtiendo en un factor clave en el sector de los alimentos para microondas, posicionándolo como una opción confiable para los consumidores preocupados por su salud y bienestar.
Mayor adopción de soluciones de preparación de comidas que ahorran mano de obra en las operaciones de servicio de alimentos.
Las operaciones de servicios de alimentación se están convirtiendo en un importante motor de crecimiento en el mercado de alimentos para microondas, ya que las empresas adoptan cada vez más soluciones de comidas que ahorran mano de obra para hacer frente al aumento de los costes y las presiones operativas. Este cambio no solo está dictado por la demanda del consumidor, sino que también está condicionado por la dinámica de la cadena de suministro. Las cocinas están sustituyendo la mano de obra tradicional por componentes preconfigurados para microondas que garantizan la consistencia, reducen la dependencia del combustible y agilizan los procesos de preparación. En Alemania, la creciente demanda de productos "Fix and Fertig" (listos para comer) demuestra cómo los operadores están adoptando rápidamente esta tendencia. Del mismo modo, en India, el aumento de los costes laborales y los problemas con el suministro de gas licuado de petróleo (GLP) han impulsado a los proveedores de servicios de alimentación hacia modelos de recalentamiento distribuido. Desde una perspectiva estratégica, los operadores de servicios de alimentación ahora influyen en las especificaciones del producto a nivel de la cadena de suministro. Buscan un porcionado preciso, capacidades de recalentamiento por microondas fiables y formatos con una vida útil prolongada que superen los requisitos tradicionales del comercio minorista. Para los fabricantes, este cambio representa una valiosa oportunidad. Al invertir en la reformulación de productos aptos para el sector de la restauración, pueden posicionar los alimentos para microondas como herramientas esenciales para mejorar la eficiencia y garantizar la uniformidad en las cocinas profesionales, en lugar de considerarlos simplemente productos para la comodidad del consumidor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Percepción del consumidor sobre los alimentos para microondas como altamente procesados. | -0.8% | Global, Norteamérica y Unión Europea primaria | Corto plazo (≤ 2 años) |
| Volatilidad en los costos de la cadena de frío, la energía y la logística de productos congelados. | -0.7% | Global | Corto plazo (≤ 2 años) |
| Preocupaciones medioambientales relacionadas con los envases de plástico de un solo uso. | -0.5% | Liderando la Unión Europea, seguido por Norteamérica | Mediano plazo (2–4 años) |
| Las aplicaciones de reparto de comida intensifican la competencia por las comidas preparadas. | -0.4% | Global, Asia-Pacífico urbana y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Percepción del consumidor sobre los alimentos para microondas como altamente procesados.
La percepción del consumidor representa un desafío significativo para el mercado global de alimentos para microondas. Muchos consumidores asocian estos productos con un procesamiento excesivo, lo que los somete a un escrutinio similar al de otras categorías de alimentos ultraprocesados. Esta percepción ha creado una clara división: algunas marcas están reformulando estratégicamente sus productos para ofrecer etiquetas más limpias y beneficios funcionales, mientras que otras enfrentan persistentes problemas de imagen que no pueden resolverse únicamente con estrategias de marketing. El aumento del consumo enfocado en el bienestar agrava aún más este problema. Esta tendencia, impulsada en parte por los usuarios de medicamentos agonistas del receptor del péptido similar al glucagón tipo 1 (GLP-1 RA) que exigen proporciones nutricionales precisas y transparencia en los ingredientes, ha hecho que las comidas para microondas indiferenciadas sean cada vez menos competitivas. La implicación estratégica es clara: las marcas deben innovar para seguir siendo relevantes. Si bien la reformulación, como la reducción de sodio, el aumento del contenido de fibra y la eliminación de ciertos aceites, es técnicamente factible, requiere importantes inversiones en investigación y desarrollo. Los productores más pequeños a menudo carecen de los recursos financieros para emprender tales iniciativas. Como resultado, la categoría enfrenta presiones estructurales que podrían acelerar la consolidación del mercado. Solo las empresas con un buen capital están en condiciones de adaptarse rápidamente y satisfacer eficazmente las expectativas cambiantes de los consumidores.
Volatilidad en los costos de la cadena de frío, la energía y la logística de productos congelados.
El mercado mundial de alimentos para microondas enfrenta desafíos significativos debido al aumento de los costos en la logística de la cadena de frío, la energía y el transporte de productos congelados. Estos aumentos de costos no solo comprimen los márgenes de ganancia, sino que también obstaculizan la innovación en toda la cadena de valor. Una encuesta realizada por Lineage en marzo de 2026, que incluyó a 1,000 responsables de la toma de decisiones de la cadena de suministro de Estados Unidos, Canadá y México, destacó que el 73 % de los encuestados espera que los aranceles continúen impactando negativamente su desempeño financiero hasta 2026. Además, el 57 % informó que la carga financiera de los aranceles en 2025 superó sus expectativas iniciales, lo que enfatiza la persistencia de las presiones de costos. En el ámbito energético, los precios de la electricidad industrial en Estados Unidos alcanzaron aproximadamente 13.27 centavos por kilovatio-hora en 2025, marcando el nivel más alto desde 2022. Este aumento fue impulsado principalmente por las tensiones geopolíticas que interrumpieron el suministro de gas natural y la mayor demanda de la infraestructura de digitalización e inteligencia artificial que compite por los recursos energéticos en la misma red. Además, las interrupciones en el transporte marítimo han incrementado los costos de los productos congelados por encima de las tarifas de flete estándar. Estas interrupciones también han generado desafíos adicionales, como mayores costos de almacenamiento y requisitos de cumplimiento más estrictos relacionados con la documentación de la cadena de temperatura. Estas presiones combinadas afectan de manera desproporcionada a los fabricantes medianos, limitando su capacidad para destinar recursos al desarrollo de productos y a la mejora de su imagen. Esto ocurre en un momento en que las expectativas de los consumidores en cuanto a calidad e innovación aumentan constantemente, intensificando aún más los desafíos que enfrentan estos fabricantes.
Análisis de segmento
Por tipo de producto: Comidas preparadas. Definición de la categoría. Economía.
Las comidas preparadas lideran el mercado mundial de alimentos para microondas, representando el 41.45 % de los ingresos en 2025 y con una tasa de crecimiento anual compuesta (CAGR) del 7.44 % entre 2026 y 2031. Este dominio destaca su capacidad para ofrecer soluciones completas y nutricionalmente equilibradas que se ajustan a las preferencias de los consumidores por la comodidad, las opciones ricas en proteínas y los productos orientados al bienestar. Las comidas preparadas se han convertido en la piedra angular del desempeño financiero de la categoría, ofreciendo no solo ventajas en cuanto al ahorro de tiempo, sino también una sólida reputación en salud y nutrición. Esto las convierte en un área de enfoque crucial para fabricantes y minoristas que buscan satisfacer las cambiantes demandas de los consumidores.
Otras categorías de productos, como aperitivos, sopas y caldos, panadería y postres, y verduras y guarniciones, aportan variedad e innovación al mercado. Los aperitivos están ganando popularidad gracias a sus formatos monodosis de inspiración internacional. Las sopas y los caldos aprovechan su posicionamiento premium y funcional para atraer a consumidores preocupados por la salud. Las verduras y las guarniciones se benefician de las declaraciones de ingredientes naturales, mientras que la panadería y los postres siguen consolidando su nicho de mercado. A pesar de estos avances, el crecimiento del mercado se mantiene firmemente anclado en las comidas preparadas, que no solo impulsan el rendimiento actual de la categoría, sino que también marcan la dirección para su futura expansión.
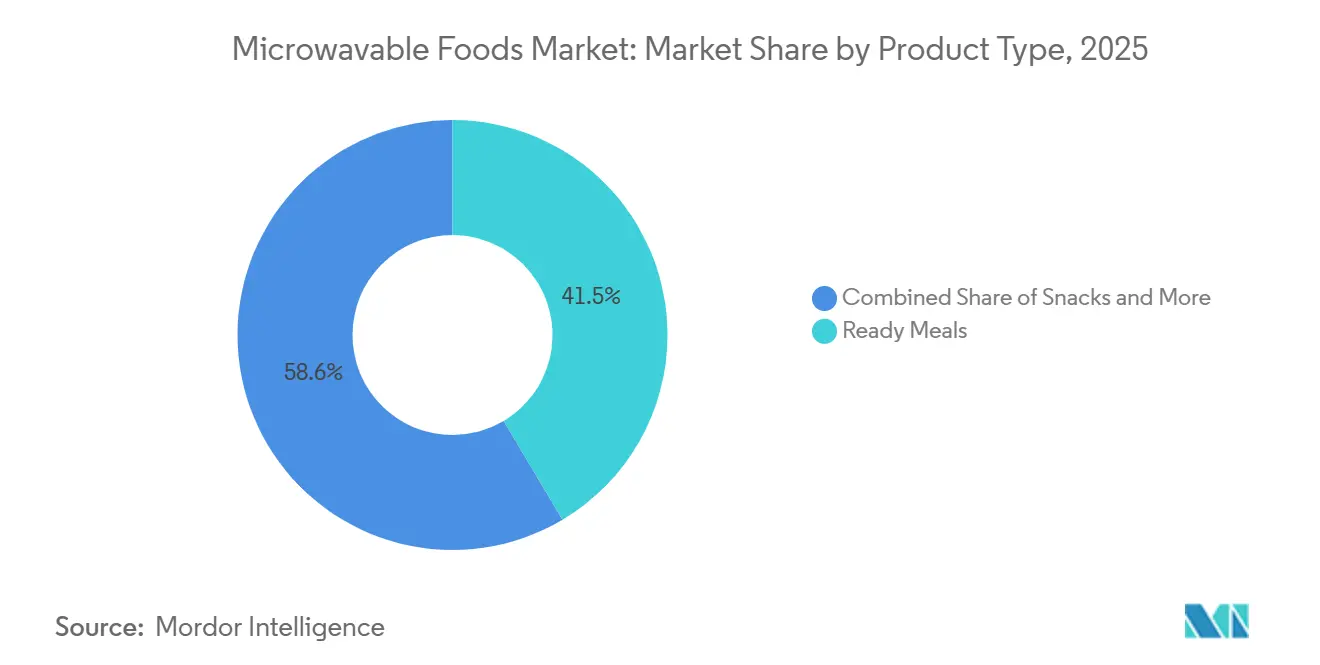
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo: Los formatos refrigerados superan a los congelados en cuanto a valor.
En 2025, los formatos congelados mantuvieron su liderazgo en el mercado mundial de alimentos para microondas, alcanzando una cuota del 54.79 %. Este dominio se debe a las arraigadas preferencias de los consumidores y a la amplia disponibilidad de infraestructura de cadena de frío, especialmente en Norteamérica y Europa. Estas regiones desempeñan un papel fundamental en la configuración de la base económica del mercado. A medida que los consumidores consideran cada vez más la conveniencia y la calidad como atributos complementarios, los formatos congelados continúan siendo la piedra angular del consumo mundial de alimentos para microondas.
Por otro lado, los formatos refrigerados están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.68 % entre 2026 y 2031. Este crecimiento refleja su creciente estatus como la opción preferida para comidas preparadas de alta calidad y con apariencia fresca. La tendencia es particularmente evidente en mercados donde los avances en la infraestructura de la cadena de frío se han extendido a los supermercados y tiendas de conveniencia. Los supermercados europeos han aumentado significativamente el espacio en los estantes destinado a comidas preparadas refrigeradas, reconociendo que los márgenes de ganancia de los productos refrigerados superan a los de las opciones a temperatura ambiente y se están acercando a los niveles de los productos congelados de alta gama. Si bien los formatos a temperatura ambiente siguen siendo esenciales en regiones con infraestructura de refrigeración poco desarrollada, los formatos refrigerados se consideran cada vez más a la vanguardia de la innovación. Satisfacen la demanda de los consumidores de frescura y calidad superior, al tiempo que redefinen la dinámica competitiva dentro del sector de los alimentos para microondas.
Por su embalaje: Los cuencos desafían el dominio de las bandejas en cuanto a ergonomía.
En 2025, las bandejas seguirán siendo el formato de envasado líder en el mercado mundial de alimentos para microondas, con una participación significativa del 44.65 % en los ingresos. Su popularidad se debe a su eficiencia operativa, ya que las bandejas son un componente fundamental de las líneas de envasado automatizadas para la venta minorista y son totalmente compatibles con los perfiles de cocción por microondas estandarizados que se utilizan en la mayoría de las fórmulas de comidas preparadas. Las bandejas ofrecen a fabricantes y minoristas una solución fiable para la distribución masiva, garantizando consistencia, escalabilidad e integración perfecta con la infraestructura existente.
Por otro lado, los bowls se están consolidando como el formato de envase de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 8.01 % durante el período de previsión de 2026 a 2031. Este crecimiento se debe a su diseño ergonómico, su capacidad para controlar las porciones y su potencial de diferenciación de marca, ventajas que las bandejas no pueden replicar fácilmente. Los bowls transmiten una sensación de autenticidad en formato individual, se alinean con la creciente popularidad de los bowls de proteínas en el sector de la restauración y optimizan el uso de materiales al reducir los residuos en relación con su volumen de llenado. A medida que las normativas hacen mayor hincapié en la sustitución de materiales y la reciclabilidad, los bowls se posicionan como un área clave de innovación en el envasado. Ofrecen una atractiva combinación de atractivo para el consumidor y beneficios en materia de cumplimiento normativo. Si bien las bandejas definen actualmente la escala y la estabilidad del mercado, los bowls están sentando las bases para el crecimiento futuro y la premiumización.
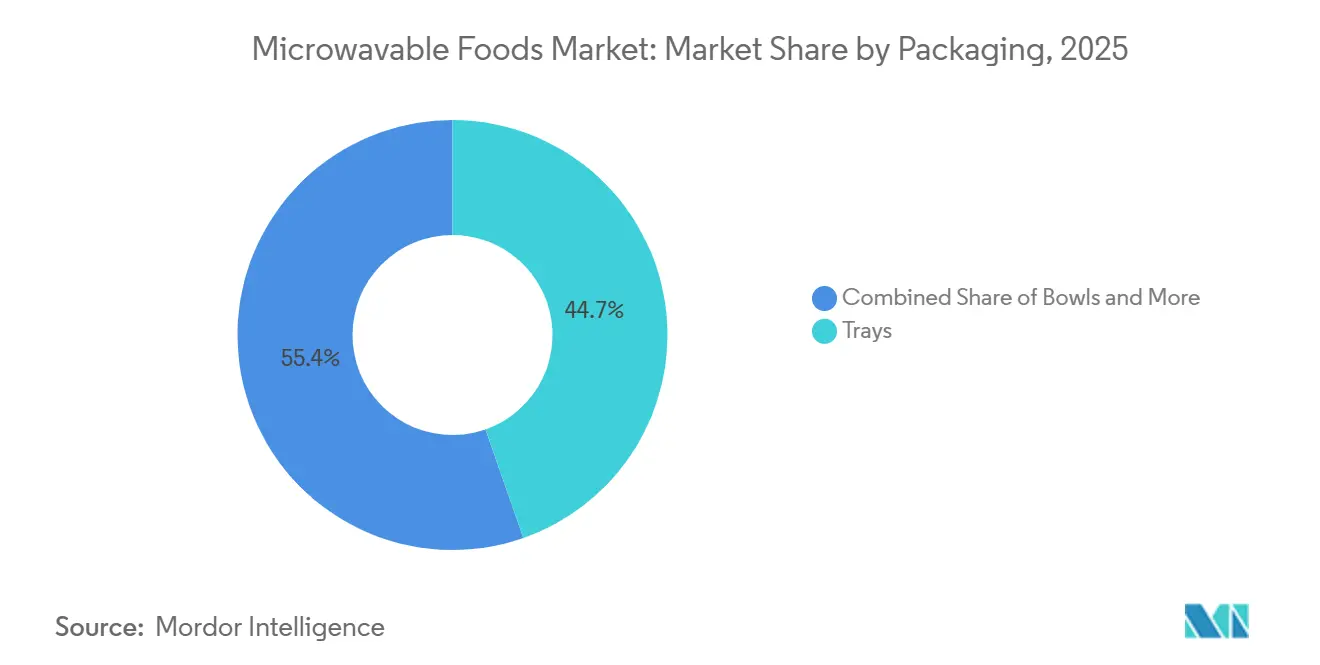
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: Los operadores de servicios de alimentación aceleran la adopción de productos congelados.
En 2025, el comercio minorista siguió siendo el canal de distribución dominante en el mercado mundial de alimentos para microondas, representando un significativo 81.13 % de los ingresos. Este liderazgo se debió a la amplia disponibilidad de la sección de congelados en supermercados e hipermercados, que continuaron siendo los principales destinos de compra para los consumidores. Al mismo tiempo, el comercio electrónico ganó terreno progresivamente, especialmente en regiones donde las plataformas de comercio rápido permitían la entrega de comidas preparadas refrigeradas en cuestión de minutos. Las tiendas de conveniencia y los supermercados también desempeñaron un papel fundamental en este crecimiento al ofrecer formatos monodosis diseñados para compras impulsivas, integrando así los alimentos para microondas en los hábitos alimenticios cotidianos de los consumidores.
Por el contrario, se prevé que el sector de la restauración sea el canal de distribución de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.47 % prevista para el periodo 2026-2031. Este crecimiento va más allá del volumen, ya que los operadores de servicios de alimentación adoptan cada vez más componentes congelados para microondas con el fin de optimizar las operaciones y reducir los costes laborales. Esta adopción valida estos formatos de producto y, a menudo, conduce a su aceptación en los mercados minoristas. La convergencia de la restauración y el comercio minorista está transformando la economía de las unidades de mantenimiento de existencias (SKU), lo que beneficia a los fabricantes que pueden desarrollar diseños de productos que se adapten a ambos canales. El rápido crecimiento de la restauración pone de relieve su papel como motor de la innovación y generador de confianza del consumidor, posicionándolo como una vía de crecimiento fundamental en el mercado en evolución de los alimentos para microondas.
Análisis geográfico
En 2025, Norteamérica ostenta una cuota dominante del 36.88 % del mercado mundial de alimentos para microondas. Este liderazgo se atribuye a una infraestructura bien desarrollada de congeladores en supermercados e hipermercados, junto con la rápida expansión del comercio electrónico y los formatos de tiendas de conveniencia. El crecimiento de la región está siendo moldeado por la evolución de las preferencias de los consumidores, como la creciente demanda de productos ricos en proteínas influenciada por las tendencias del péptido similar al glucagón tipo 1 (GLP-1), y la mejora de la oferta, especialmente mediante la introducción de diversas cocinas étnicas. Canadá y México contribuyen significativamente a este crecimiento mediante el lanzamiento de productos adaptados a sus comunidades de la diáspora y la mejora de la infraestructura. Además, medidas regulatorias como la Ley 54 del Senado de California (SB54), que exige la reducción de plásticos de un solo uso, están impulsando cambios en las estrategias de envasado. Estos factores posicionan a Norteamérica como líder tanto en consumo como en cumplimiento normativo.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.99 % entre 2026 y 2031. Este crecimiento se debe a cambios demográficos y económicos, ya que los hogares urbanos en países como China, India y el sudeste asiático adoptan cada vez más los formatos de alimentos para microondas. Factores como la reducción de las jornadas laborales y la expansión de las plataformas de comercio rápido están haciendo que estos productos sean más accesibles. Según la Asociación Japonesa de Alimentos Congelados, el consumo de alimentos congelados en Japón superó los 3 millones de toneladas en 2025.[ 3 ]Fuente: Asociación Japonesa de Alimentos Congelados, "Producción y consumo de alimentos congelados en 2025", reishokukyo.or.jpEn China, la adopción de productos congelados aptos para microondas se ha disparado, representando actualmente cerca del 60 % del consumo nacional de alimentos congelados. La región es también un centro de innovación, especialmente en el sector de las comidas preparadas, que experimenta un aumento significativo en el lanzamiento de nuevos productos. Esto posiciona a Asia-Pacífico como un motor clave del crecimiento en el mercado global de alimentos para microondas.
Europa, liderada por Alemania, es el segundo mercado regional más grande. Datos del Instituto Alemán de Alimentos Congelados (dti) indican que las ventas totales de productos congelados en Alemania crecieron un 2.5% en 2025, alcanzando un volumen de 4.238 millones de toneladas.[ 2 ]Fuente: Instituto Alemán de Alimentos Congelados, "Los alimentos congelados continúan su racha récord", tiefkuehlkost.deEste crecimiento se debe a la fuerte demanda en los segmentos minorista y de consumo fuera del hogar, influenciada por las limitaciones de tiempo y el aumento de los costos laborales. El Reino Unido lidera la innovación en formatos de alimentos refrigerados, mientras que Francia e Italia se centran en la revalorización de las comidas preparadas refrigeradas y a temperatura ambiente, haciendo hincapié en la autenticidad regional. Europa Central y Oriental se benefician de mayores inversiones que amplían la diversidad de productos. Por su parte, Sudamérica y Oriente Medio y África, aunque contribuyen en menor medida, experimentan un crecimiento constante gracias al desarrollo de la infraestructura de la cadena de frío en países como Brasil, los Emiratos Árabes Unidos (EAU), Argentina y Sudáfrica. En conjunto, estas regiones ponen de manifiesto un mercado global donde Norteamérica aporta escala, Asia-Pacífico impulsa el dinamismo y Europa equilibra la tradición con la innovación.
Panorama competitivo
El mercado global de alimentos para microondas presenta un panorama competitivo altamente fragmentado. En Norteamérica, empresas como Conagra Brands y Nestlé USA aprovechan sus amplias carteras de productos de marca para mantener una sólida presencia en el mercado. En Europa, la fusión de Greencore y Bakkavor en 2026 posicionó a la entidad resultante como líder, especialmente en productos de marca blanca y alimentos refrigerados listos para consumir. Las recientes consolidaciones en Europa han establecido nuevos estándares de escala en la industria, mientras que los avances en las tecnologías de envasado para microondas, respaldados por una mayor actividad de patentes, están creando barreras técnicas. Estas barreras potencian la diferenciación de marca y la premiumización, sobre todo para las empresas con importantes capacidades de investigación y desarrollo.
Las prioridades estratégicas del sector ponen de manifiesto la diversidad de enfoques. Empresas como CJ CheilJedang se centran en la expansión geográfica invirtiendo en plantas de producción locales en Hungría y Corea del Sur para satisfacer la demanda regional y global. Mientras tanto, marcas especializadas como Amy's Kitchen, Saffron Road y NISSIN se están posicionando en el segmento premium del mercado. Al combinar ingredientes naturales con sabores de inspiración internacional, estas empresas desafían a las marcas consolidadas, que a menudo tienen dificultades para igualar su agilidad y autenticidad.
La fragmentación del mercado se ve acentuada por la aparición de minoristas de marca propia y especialistas regionales que cubren los huecos dejados por las multinacionales que abandonan o descuidan la categoría de alimentos congelados. Esto ha generado un entorno competitivo dinámico donde coexisten la escala, la innovación y el posicionamiento en nichos de mercado. El mercado premia tanto la consolidación a gran escala en la cima como el surgimiento de actores más pequeños y ágiles en los márgenes. La interacción entre las fortalezas regionales, la innovación tecnológica y la demanda de productos premium por parte de los consumidores garantiza una competencia fluida. Este panorama en constante evolución ofrece oportunidades para que nuevos competidores capturen cuota de mercado, mientras que los actores establecidos se esfuerzan por defender sus posiciones.
Líderes de la industria de alimentos para microondas
-
Nestlé SA
-
Conagra Brands, Inc.
-
La empresa Kraft Heinz
-
General Mills, Inc.
-
Corporación CJ Cheil Jedang
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Amy's Kitchen, empresa familiar líder en alimentos orgánicos preparados, anunció su expansión a más de 150 almacenes Costco. Esta iniciativa llevó sus populares enchiladas de queso y burritos de frijoles y queso a los socios de Costco en regiones clave de Estados Unidos. El lanzamiento comenzó en Los Ángeles, seguido por el Área de la Bahía y Texas. Esto representó una de las expansiones minoristas más significativas de Amy's Kitchen, presentando la marca a millones de nuevos hogares a través de Costco, una de las cadenas minoristas más confiables del país.
- Marzo de 2026: El conglomerado alimentario surcoreano CJ CheilJedang inauguró su primera línea de producción totalmente automatizada para gimbap congelado. Esta iniciativa estratégica buscaba satisfacer la creciente demanda mundial de este plato coreano, que consiste en arroz, verduras y carne cocida enrollados en algas secas y servidos en porciones pequeñas. La planta, ubicada en el campus de la compañía en Jincheon, provincia de Chungcheong del Norte, fue el resultado de 18 meses de trabajo para desarrollar equipos propios. Esta tecnología automatizó cada etapa de la producción, desde el relleno del arroz hasta el corte y el envasado de los rollos terminados.
- Febrero de 2026: Conagra Brands, Incorporated, lanzó una nueva opción rica en proteínas para su desayuno: los Banquet MEGA Breakfast Bowls. Cada tazón contenía 30 gramos de proteína, y las cuatro nuevas variedades ofrecían un desayuno sustancioso y lleno de sabor. Fieles a la promesa de Banquet MEGA de brindar un gran sabor, alto contenido proteico y una excelente relación calidad-precio, estos tazones incorporaban una tecnología de cocción al vapor de doble bandeja. Esta innovación mantenía la salsa y los ingredientes separados durante la congelación, asegurando que, al calentarlos en el microondas, los huevos se mantuvieran esponjosos, las papas tiernas y las proteínas jugosas.
Alcance del informe sobre el mercado global de alimentos para microondas
Los alimentos aptos para microondas son productos alimenticios diseñados específicamente para cocinarse, recalentarse o prepararse de forma segura en un horno microondas, ofreciendo comodidad y rapidez sin comprometer la seguridad ni la calidad.
El mercado de alimentos para microondas se segmenta por tipo de producto, tipo, envase, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en comidas preparadas, aperitivos, sopas y caldos, productos de panadería y postres, verduras y guarniciones, y otros. Por tipo, el mercado se segmenta en congelados, refrigerados y a temperatura ambiente/estabilidad en estantería. Por envase, el mercado se segmenta en bandejas, cuencos, vasos y tarrinas, y otros. Por canal de distribución, el mercado se segmenta en servicios de alimentación y venta minorista. Por geografía, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Comidas listas |
| refrigerios |
| Sopas y Caldos |
| Productos de panadería y postres |
| Verduras y guarniciones |
| Otros |
| Frozen |
| Enfriado |
| Temperatura ambiente/Estable en estantería |
| Bandejas |
| Tazones |
| Tazas y tinas |
| Otros |
| Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Comidas listas | |
| refrigerios | ||
| Sopas y Caldos | ||
| Productos de panadería y postres | ||
| Verduras y guarniciones | ||
| Otros | ||
| Por Tipo | Frozen | |
| Enfriado | ||
| Temperatura ambiente/Estable en estantería | ||
| Por embalaje | Bandejas | |
| Tazones | ||
| Tazas y tinas | ||
| Otros | ||
| Por canal de distribución | Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado mundial de alimentos para microondas?
El mercado mundial de alimentos para microondas estaba valorado en 146.64 millones de dólares en 2025 y se prevé que alcance los 212.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.54% entre 2026 y 2031.
¿Qué tipo de producto domina el mercado?
Las comidas preparadas constituyen el tipo de producto más importante, representando el 41.45 % de los ingresos en 2025. Además, son la categoría de productos de mayor crecimiento, con una proyección de expansión a una tasa de crecimiento anual compuesta (CAGR) del 7.44 % entre 2026 y 2031.
¿Qué formato lidera el mercado?
Los formatos congelados representaron la mayor cuota de mercado, con un 54.79 % en 2025, gracias a una sólida infraestructura y a los hábitos de consumo. Sin embargo, los formatos refrigerados son los de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 7.68 % entre 2026 y 2031.
¿Qué formato de envase es el más utilizado?
Las bandejas dominan el mercado de envases con una cuota del 44.65 % en 2025 debido a su compatibilidad con las líneas de envasado automatizadas. Sin embargo, los cuencos son el formato de mayor crecimiento, con una previsión de expansión a una tasa compuesta anual del 8.01 %, impulsada por su ergonomía y su atractivo como formato individual.
¿Cuál es el canal de distribución más grande?
Los canales minoristas representaron el 81.13 % de los ingresos del mercado en 2025, liderados por supermercados, hipermercados y plataformas en línea. El sector de servicios de alimentación es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.47 % entre 2026 y 2031, debido a que los operadores adoptan componentes congelados aptos para microondas para mejorar la eficiencia.
¿Qué región lidera el mercado mundial?
América del Norte es el mercado regional más grande, con el 36.88% de los ingresos globales en 2025. Asia-Pacífico es la región de más rápido crecimiento, con una previsión de expansión a una tasa compuesta anual del 7.99% entre 2026 y 2031, impulsada por los cambios demográficos, la urbanización y la rápida adopción del comercio electrónico.


