

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
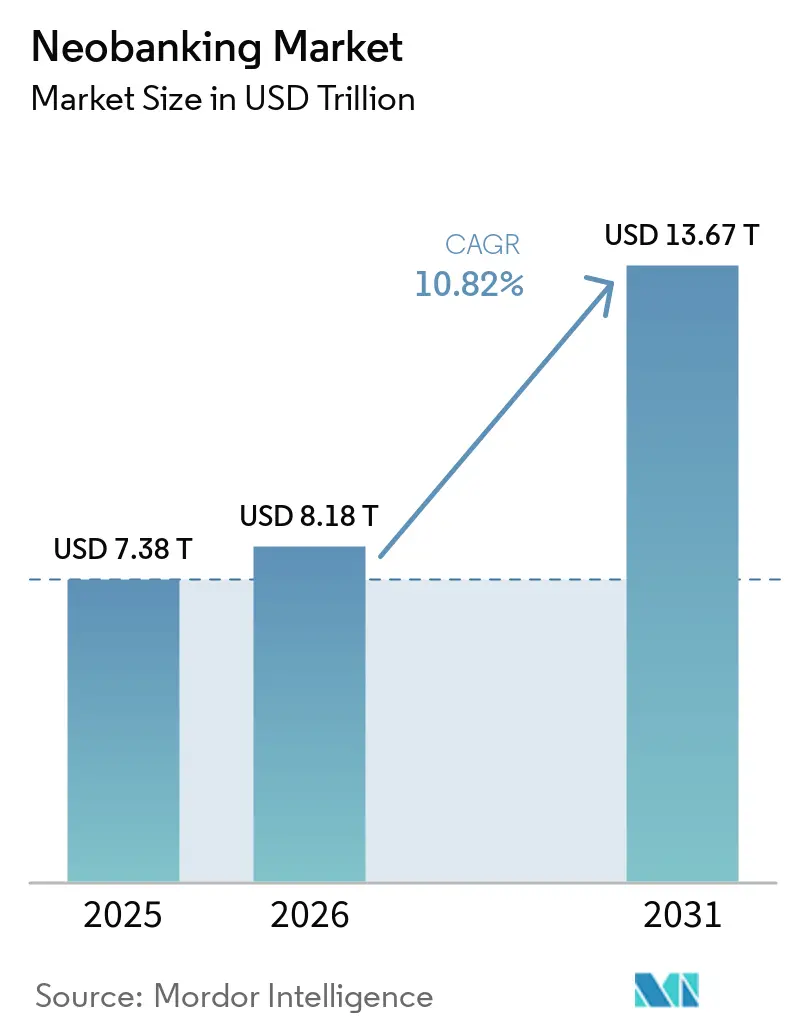
| Tamaño del mercado (2026) | USD 8.18 billones |
| Tamaño del mercado (2031) | USD 13.67 billones |
| Tasa de crecimiento (2026 - 2031) | 10.82% CAGR |
| Mercado de más rápido crecimiento | Asia |
| Mercado más grande | Europa |
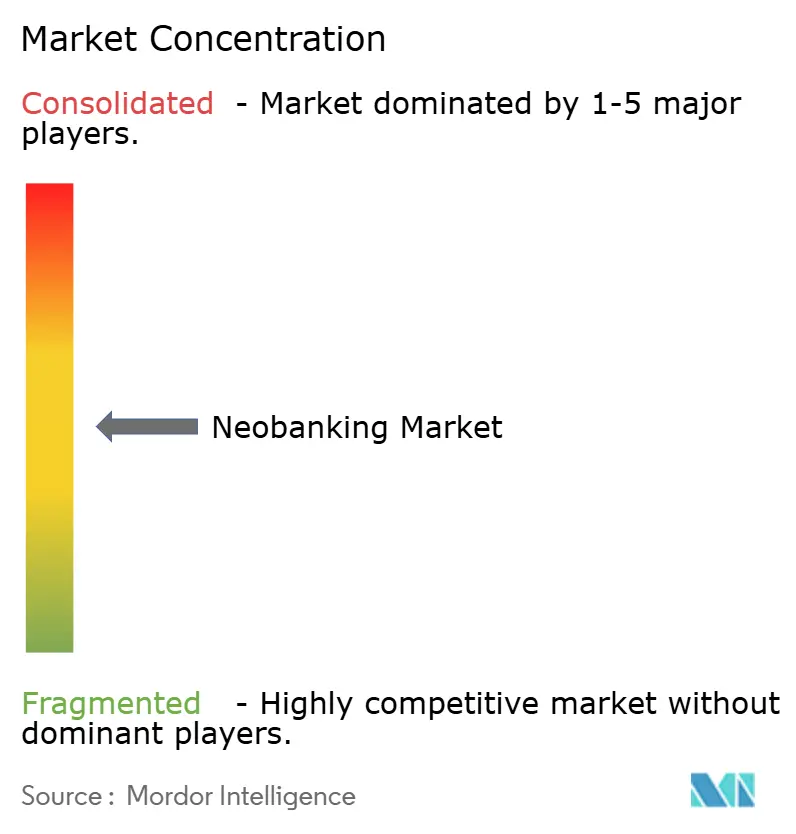
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado neobancario por Mordor Intelligence
Se espera que el tamaño del mercado de neobanca crezca de USD 7.38 billones en 2025 a USD 8.18 billones en 2026 y se prevé que alcance USD 13.67 billones para 2031 con una CAGR del 10.82% durante 2026-2031. La rápida adopción de teléfonos inteligentes, las reglas de banca abierta favorables y la demanda de los clientes de experiencias digitales intuitivas impulsan esta expansión. Instituciones líderes como Nubank, que ahora atiende a más de 110 millones de clientes, y Chime, que completó una oferta pública de USD 864 millones en mayo de 2025, muestran cómo los modelos digitales se están incorporando al sistema financiero convencional [1] Nubank Investor Relations, “Q1 2025 Results”, nubank.com. Los avances en inteligencia artificial, pagos en tiempo real y asociaciones de finanzas integradas crean múltiples vectores de crecimiento que refuerzan la trayectoria del mercado de neobanca. Mientras tanto, normativas como la Ley de Resiliencia Operativa Digital de Europa estandarizan los controles de riesgo, agudizan el enfoque competitivo y pueden acelerar la consolidación a medida que aumentan los costes de cumplimiento.
Conclusiones clave del informe
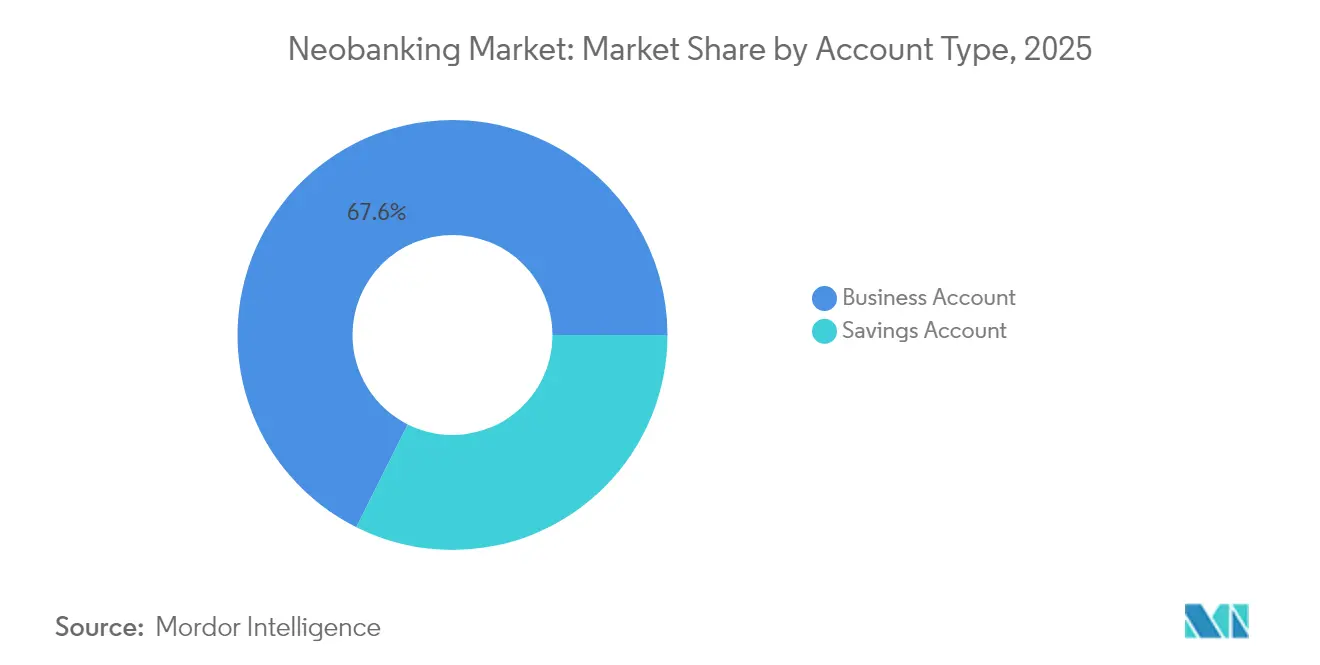
- Por tipo de cuenta, las cuentas comerciales representaron el 67.62% de la participación de mercado de la neobanca en 2025; se proyecta que las cuentas de ahorro se expandirán a una CAGR del 51.20% hasta 2031.
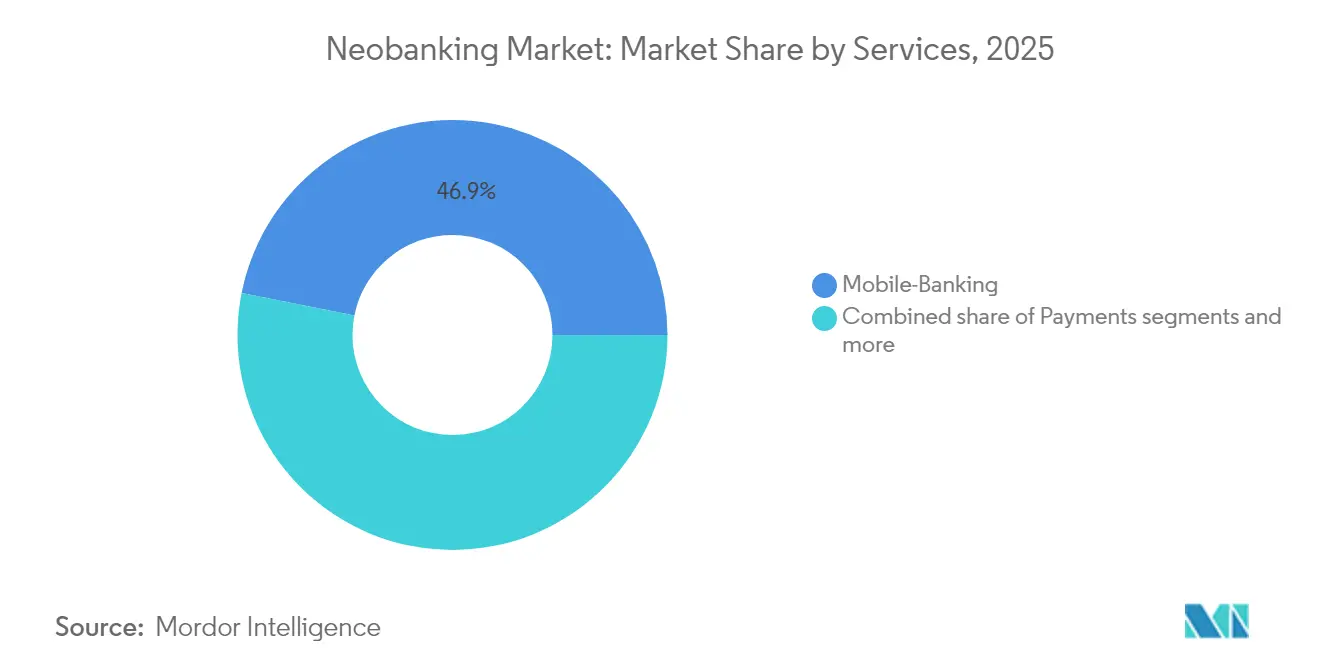
- Por servicios, la banca móvil captó el 46.88% de los ingresos en 2025 del mercado de neobanca, mientras que se prevé que el segmento de préstamos crezca a una CAGR del 52.35% hasta 2031.
- Por aplicación, el uso empresarial representó una participación del 69.45 % del tamaño del mercado de la neobanca en 2025; la banca personal está avanzando a una CAGR del 55.10 % hasta 2031.
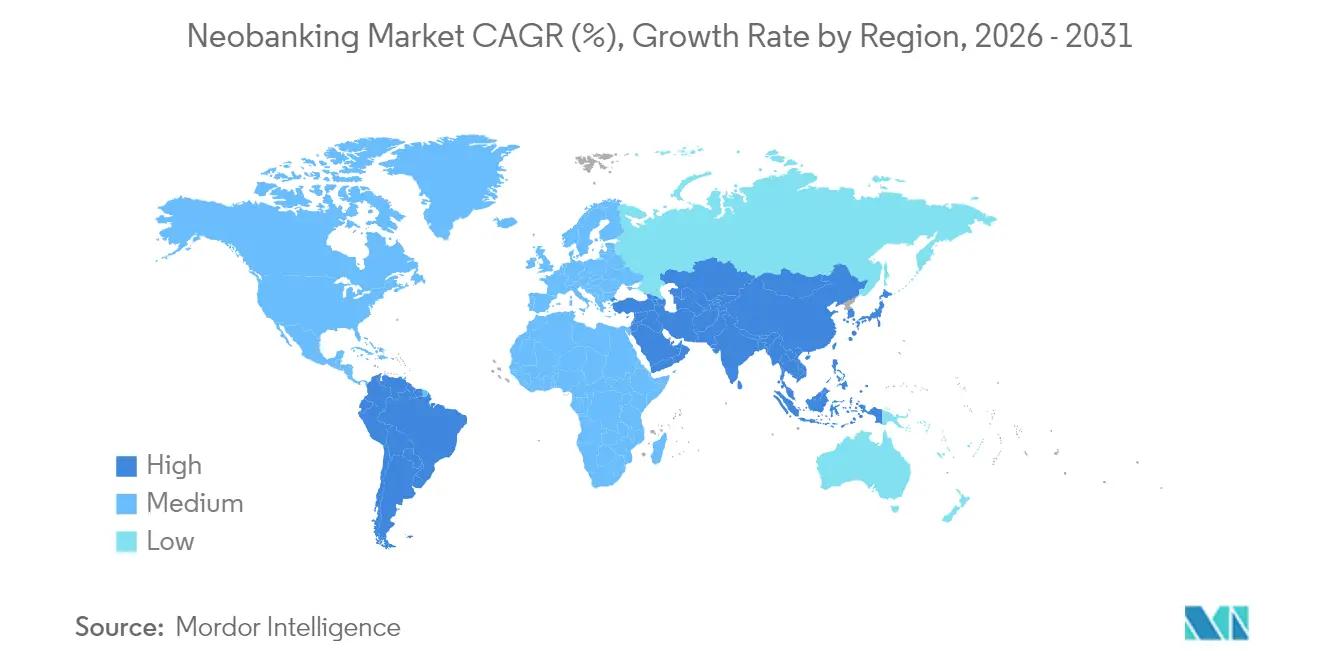
- Por geografía, Europa lideró con una participación de ingresos del 35.96% del mercado neobancario en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 51.80% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de neobanca
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente penetración de teléfonos inteligentes e Internet | 2.8% | Global, con mayor impacto en APAC y América Latina | Mediano plazo (2-4 años) |
| Ventaja de costos del modelo operativo sin sucursales | 1.5% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Apoyo regulatorio para licencias de banca abierta y fintech | 0.8% | Europa, Reino Unido, Brasil, con expansión a APAC | Largo plazo (≥ 4 años) |
| Las PYME demandan herramientas financieras integradas | 0.7% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Los sistemas de pago en tiempo real aceleran su escala | 0.6% | Brasil (Pix), India (UPI), EE. UU. (FedNow), Europa (SEPA Instant) | Corto plazo (≤ 2 años) |
| La hiperpersonalización impulsada por IA aumenta la retención | 0.5% | Global, liderado por mercados con tecnología avanzada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente penetración de los teléfonos inteligentes e Internet
Latinoamérica contaba con 418 millones de usuarios de internet móvil en 2023, lo que equivale al 65% de su población, mientras que los nuevos despliegues de 5G respaldan experiencias de banca móvil más completas que incluyen KYC por video y puntuación de riesgo instantánea. El programa Open Gateway de GSMA, con 49 operadores en todo el mundo, procesa millones de llamadas a la API de red cada mes, agilizando las verificaciones de identidad esenciales para la apertura de cuentas. Las alianzas satelitales con Starlink y OneWeb atienden cada vez más a áreas remotas, ampliando el alcance del mercado de la neobanca. Sin embargo, 225 millones de personas en la región permanecen sin conexión, lo que señala una brecha de adopción que las iniciativas de alfabetización digital deben cerrar. Se proyecta que las conexiones eSIM llegarán al 75% de los teléfonos inteligentes para 2030, simplificando la migración de cuentas entre dispositivos y reduciendo la fricción de adquisición [2] GSMA, “Mobile Economy Latin America 2024”, gsma.com.
Ventaja en costos del modelo operativo sin sucursales
Los bancos digitales evitan los gastos generales de las sucursales y logran ratios de coste-ingreso más bajos que sus homólogos tradicionales. N26 registró un crecimiento de ingresos del 40 % hasta alcanzar los 440 millones de euros en 2024 tras su conversión en una única entidad jurídica europea, lo que permitió una expansión ágil en 24 mercados. El 73 % de los nuevos usuarios procedían de referencias, lo que subraya el ciclo viral de bajo coste posible en un canal puramente móvil. La automatización y la IA prometen mayores ahorros, y N26 tiene como objetivo reducir en un 50 % el gasto en atención al cliente en un plazo de cinco años. No obstante, el gasto en cumplimiento normativo aumenta; N26 ha invertido 100 millones de euros en controles contra el delito financiero desde 2022, lo que nos recuerda que la eficiencia de escala depende de una gestión de riesgos sostenida [3] N26, “Blog de la empresa e informe anual 2024”, n26.com.
Apoyo regulatorio para licencias de banca abierta y fintech
Brasil registró 4.8 mil millones de llamadas exitosas a API de finanzas abiertas para junio de 2023, lo que ilustra cómo el intercambio obligatorio de datos puede impulsar la innovación de productos. El marco DORA de Europa armoniza los estándares de resiliencia operativa, lo que da a las empresas nativas digitales una ventaja sobre las empresas establecidas lastradas por TI heredada. La ley de tecnología financiera de México de 2018 cubre los servicios de información de cuentas pero aún carece de estándares de iniciación de pagos, por lo que los agregadores llenan los vacíos a través del web scraping. La investigación de la OCDE encuentra que los mercados con menor concentración bancaria, como Brasil, muestran una adopción más rápida de la tecnología financiera porque las reglas de datos abiertos fomentan la competencia [4] OCDE, “FinTech y el futuro de las finanzas 2024”, oecd.org. . Avanzar hacia las finanzas abiertas en seguros e inversiones amplía los grupos de ingresos direccionables al tiempo que aumenta la complejidad regulatoria.
Demanda de las PYME de herramientas financieras integradas
Las pequeñas empresas necesitan plataformas unificadas que integren pagos, préstamos, tesorería y análisis. N26 abrió una lista de espera para cuentas comerciales para satisfacer esta necesidad, lo que indica un énfasis estratégico en los depósitos empresariales. Unit, empresa de banca como servicio, colabora con bancos comunitarios para ofrecer cuentas de marca blanca a proveedores verticales de SaaS, lo que permite a las pymes integrar flujos de trabajo financieros en su software principal. El comercio transfronterizo también impulsa la demanda: se proyecta que el comercio electrónico en América Latina alcance el 20 % de las ventas minoristas para 2026, lo que impulsará a las pymes a buscar soluciones multidivisa de menor costo. La OCDE señala que tres cuartas partes de los clientes de banca digital en América Latina no tenían acceso a servicios bancarios o tenían acceso limitado a ellos, lo que demuestra el potencial inclusivo de los modelos de crédito basados en datos. El desafío consiste en ofrecer una amplia funcionalidad sin abrumar a los usuarios ni aumentar la complejidad operativa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre ciberseguridad y privacidad de datos | 1.2% | Global, con mayor enfoque en Europa (GDPR) y EE. UU. | Corto plazo (≤ 2 años) |
| Rentabilidad y altas presiones de CAC | 0.9% | Global, afectando particularmente a los neobancos respaldados por capital de riesgo | Mediano plazo (2-4 años) |
| Límites a las tasas de intercambio en jurisdicciones clave | 0.8% | Europa, Reino Unido, Australia, con potencial expansión en EE. UU. | Mediano plazo (2-4 años) |
| Dependencia de bancos asociados para obtener licencias | 0.7% | Global, concentrado en mercados con licencias bancarias restrictivas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre ciberseguridad y privacidad de datos
Las entidades financieras se enfrentan a un aumento de las alertas de prevención del blanqueo de capitales (AML) y los intentos de estafa; los reguladores exigen controles más estrictos que pueden afectar a los balances financieros más pequeños. El RGPD europeo establece normas estrictas de consentimiento, y la Ley de Responsabilidad de la Información (DORA) amplía la supervisión a los proveedores de servicios en la nube, lo que obliga a invertir continuamente en capas de seguridad. Los proveedores de servicios compartidos generan riesgo de concentración, por lo que la gestión de terceros se convierte en una responsabilidad de la junta directiva. Los límites de crecimiento anteriores impuestos a N26 por la BaFin de Alemania ponen de manifiesto cómo las deficiencias pueden frenar la expansión hasta que se verifiquen las medidas correctivas. La confianza del cliente depende de la transparencia en la gestión de datos y de protocolos de respuesta rápida ante infracciones.
Rentabilidad y altos costos de adquisición de clientes
Los límites a las tasas de intercambio en Europa reducen un pilar tradicional de ingresos, obligando a los bancos digitales a depender más de los ingresos por intereses, lo que a su vez exige una gestión crediticia prudente. La presentación pública de Chime muestra una fuerte inversión en marketing antes de su salida a bolsa, lo que ilustra el coste de la visibilidad de marca en un mercado saturado. Algunas empresas de banca como servicio (BaaS), que se enfrentan a una compresión de márgenes, aceptaron financiación de rescate, lo que indica una situación de tensión en la economía de las infraestructuras upstream. La morosidad de los préstamos superó el 10% en varios neobancos brasileños a finales de 2022, lo que recuerda a los operadores que el crecimiento rápido no puede superar la evaluación de riesgos. La financiación de riesgo se ha ralentizado, por lo que los equipos directivos priorizan los plazos de equilibrio sobre las métricas principales de los clientes.
Análisis de segmento
Por tipo de cuenta: la banca empresarial impulsa el liderazgo del mercado
Tipo de cuenta: Las cuentas empresariales aportaron el 67.62 % de los ingresos del mercado neobancario en 2025, una proporción que subraya el interés corporativo por herramientas unificadas de gestión financiera. Los usuarios empresariales generan mayores valores de transacción y flujos de comisiones más predecibles que los clientes minoristas, lo que mantiene una atractiva economía unitaria. Se proyecta que las cuentas de ahorro, respaldadas por tasas de depósito competitivas como la oferta del 4 % de N26 Instant Savings en 13 mercados europeos, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 51.20 % y amplíen las fuentes de financiación. Las alianzas financieras integradas permiten a los proveedores de software agrupar cuentas especializadas para autónomos y comercios online. Esta dinámica mantiene al mercado neobancario en una posición ideal para captar las cambiantes necesidades de tesorería de las empresas nativas digitales.
Los clientes particulares se benefician a medida que las instituciones adaptan su infraestructura empresarial para ofrecer experiencias más accesibles al consumidor, fomentando así la venta cruzada de crédito e inversión. La integración de herramientas de finanzas personales en las plataformas de neobanca mejora la interacción con el cliente mediante funciones de presupuestación, seguimiento de gastos y gestión financiera automatizada. Los datos alternativos permiten crear perfiles de riesgo más completos, mientras que las rutinas automatizadas simplifican la presupuestación y el pago de facturas. La optimización de los sistemas en tiempo real acorta los ciclos de liquidación y fomenta la prioridad de la cuenta en el gasto diario. Los marcos de cumplimiento normativo diseñados para usuarios corporativos se extienden naturalmente al sector minorista, aumentando así los niveles generales de confianza. A su vez, el aumento de la base de depósitos reduce los costes de financiación y respalda una expansión rentable de los préstamos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por servicios: El liderazgo de la banca móvil se enfrenta a la disrupción crediticia
La banca móvil mantuvo el liderazgo en ingresos del 46.88 % en 2025, lo que refleja su papel como puerta de entrada para los nuevos usuarios. Sin embargo, los servicios de préstamos están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 52.35 %, ya que los modelos de IA analizan los datos de flujo de efectivo para aprobar créditos de bajo monto en segundos. Los sistemas de pago en tiempo real reducen la fricción en los cobros y permiten micropagos que se ajustan a los ingresos de los trabajadores independientes. Las transferencias transfronterizas aprovechan las alianzas con empresas especializadas como Wise, brindando a los clientes precios de divisas transparentes y aumentando la frecuencia de las transacciones. Los neobancos invierten en arquitectura modular para poder agregar funciones de gestión patrimonial, seguros y criptomonedas bajo un solo inicio de sesión, lo que refuerza la fidelización del cliente.
El aumento de la cartera de préstamos requiere una gestión cuidadosa del capital. Muchos bancos digitales buscan alianzas con proveedores de balances u obtienen licencias bancarias de propósito limitado para reducir los costos de financiamiento. Las expectativas regulatorias en torno a los préstamos responsables impulsan la inversión en IA explicable. Los mercados con datos financieros abiertos permiten a los prestamistas confirmar los ingresos de múltiples fuentes, lo que mejora la precisión de las aprobaciones. En general, la diversificación de la oferta de servicios fortalece la posición en el mercado de la neobanca frente a sus rivales fintech de producto único.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el dominio empresarial se ve desafiado por el crecimiento personal
Las aplicaciones empresariales representaron el 69.45 % del tamaño del mercado neobancario en 2025 debido a la fuerte demanda de previsiones automatizadas de pagos, cobros y flujo de caja. Las empresas pagan por paneles de análisis que transforman los datos de transacciones sin procesar en información sobre el capital circulante. Las integraciones de nóminas integran aún más las cuentas en las operaciones diarias, lo que aumenta las barreras de salida. Las exigencias regulatorias para la presentación de informes de IVA en tiempo real en Europa fomentan la generación de extractos digitales, algo que a los bancos tradicionales les cuesta producir con rapidez. En consecuencia, el segmento empresarial seguirá siendo el pilar de la rentabilidad del sector neobancario.
El uso de la banca personal, aunque menor, está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 55.10% a medida que los consumidores adoptan relaciones exclusivamente digitales. La paridad de funciones con los bancos tradicionales ahora incluye descubiertos, seguros de viaje y objetivos de ahorro. Los chatbots de IA y la gestión de presupuestos gamificados fomentan la interacción diaria que fomenta la fidelización. Los conceptos de superapp combinan servicios de transporte, recompensas por compras y banca en una sola interfaz, una tendencia visible en los mercados de Asia-Pacífico. Con el tiempo, las plataformas convergentes podrían difuminar la línea entre los contextos personal y empresarial, permitiendo a los empresarios individuales gestionar las finanzas de su negocio y del hogar desde un único panel.
Análisis geográfico
Mercado neobancario europeo
El liderazgo del 35.96% en ingresos de Europa en 2025 se basa en regulaciones armonizadas como la PSD2 y el RGPD, que impulsan el intercambio seguro de datos a la vez que nivelan las condiciones competitivas. N26 alcanzó su primer trimestre rentable en el tercer trimestre de 2024 después de que BaFin eliminara los límites de crecimiento, lo que demuestra que la escala y el cumplimiento normativo pueden coexistir. El Reglamento de Servicios de Pago 3, que endurece los límites de intercambio, fomenta la diversificación de productos hacia el ahorro y el crédito. La adquisición de Ember por parte de Starling Bank muestra cómo las entidades tradicionales utilizan las fusiones y adquisiciones para automatizar la contabilidad de las pymes. La adopción de SEPA Instant en tiempo real se está extendiendo, permitiendo a los neobancos liquidar transferencias en euros en segundos en 36 países.
Mercado de neobanca en la región Asia-Pacífico
Se prevé que Asia-Pacífico supere a sus pares con una tasa de crecimiento anual compuesta (TCAC) del 51.80 % hasta 2031, impulsada por el ecosistema UPI de la India y los bancos digitales consolidados de China, como WeBank. Los entornos de prueba regulatorios en Singapur y Australia fomentan la experimentación controlada con nuevos productos, lo que reduce el tiempo de comercialización. La primera población móvil del Sudeste Asiático impulsa una adopción acelerada que supera la banca tradicional de escritorio. Japón y Corea del Sur aprovechan las superaplicaciones para integrar pagos y redes sociales, lo que aumenta la velocidad de las transacciones diarias. Los dividendos demográficos, especialmente entre los consumidores menores de 30 años, crean una amplia base de clientes potenciales para cuentas puramente digitales.
El mercado de neobanca en América
Norteamérica presenta un mercado maduro pero dinámico. La salida a bolsa de Chime, de 864 millones de dólares, confirma la confianza de los inversores en el mercado neobancario, aunque un mayor escrutinio exige trayectorias de rentabilidad claras. El lanzamiento de FedNow extiende los pagos instantáneos a todo el país, impulsando innovaciones como el acceso a los salarios. La consulta en curso sobre banca abierta en Canadá sugiere una futura armonización que reduciría las barreras de entrada. Sudamérica sigue siendo un foco de inclusión; Pix y los mandatos de finanzas abiertas de Brasil impulsan a Nubank a superar los 110 millones de usuarios e ilustran el poder de la disrupción impulsada por las políticas. Los estándares parcialmente implementados en México crean espacio para que los participantes especializados se diferencien en la iniciación de pagos más rápida.
Mercado de neobancos en Oriente Medio y África
Oriente Medio y África se quedan atrás en volumen, pero muestran un gran potencial. Los reguladores del CCG emiten licencias de banca digital centradas en el comercio transfronterizo, mientras que la escala demográfica de Nigeria atrae capital de riesgo a pesar de las deficiencias de infraestructura. Las iniciativas panafricanas de pagos buscan unificar las redes regionales y reducir los costos de las remesas. En conjunto, estas dinámicas garantizan la expansión del mercado neobancario en múltiples frentes, adaptándose a los diversos entornos regulatorios y de consumo a nivel mundial.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
La concentración del mercado es moderada, con un puñado de hiperescalas que controlan bases de clientes sustanciales, pero dejando espacio para competidores de nicho. Nubank supera los 110 millones de usuarios aprovechando las plataformas en tiempo real y el modelo de comisiones transparente de Brasil. Revolut y Klarna, en conjunto, atienden a unos 135 millones de clientes, aprovechando los sistemas globales de tarjetas y las redes de comercios. WeBank invierte más del 10 % de sus ingresos anuales en I+D, creando una infraestructura propia de IA y en la nube que elimina las barreras técnicas. Los bancos tradicionales responden lanzando empresas derivadas exclusivamente digitales o integrando las finanzas mediante suites API, lo que intensifica la competencia.
Las alianzas estratégicas dictan la escala. Los operadores de banca como servicio ofrecen herramientas integrales de cumplimiento y contabilidad, lo que permite a las marcas añadir cuentas sin necesidad de autorización, aunque las presiones de financiación impulsan la consolidación. Los corredores financieros integrados se expanden a plataformas de nóminas, ecosistemas de mercado y aplicaciones para la economía de los creadores, convirtiendo los puntos de contacto cotidianos en canales de apertura de cuentas. La propiedad y el análisis de datos se convierten en el campo de batalla; las instituciones con información detallada sobre las transacciones pueden calcular el riesgo, adaptar las recompensas y detectar el fraude con mayor rapidez.
El dominio regulatorio emerge como una ventaja competitiva. Entidades como N26 que actualizan proactivamente sus sistemas de prevención del blanqueo de capitales evitan pausas en el crecimiento, mientras que sus pares con baja inversión se enfrentan a sanciones. Los requisitos de ciberresiliencia bajo DORA obligan a todos los actores a auditar a los proveedores de la nube e implementar pruebas de continuidad del negocio. Las instituciones que cumplen con estos estándares ganan credibilidad ante los clientes empresariales y los grandes depositantes, lo que refuerza los ciclos virtuosos de crecimiento en el mercado neobancario.
Líderes de la industria neobancaria
Nubank
revoluc
Repicar
N26
Starling Bank
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2025: N26 completó su conversión de una sociedad anónima alemana a una empresa europea (Societas Europaea), alineando la gobernanza con los objetivos de crecimiento paneuropeos.
- Noviembre de 2024: Starling Bank adquirió Ember y Monzo recaudó capital adicional, lo que ejemplifica el continuo impulso de fusiones y adquisiciones y recaudación de fondos en el ámbito de la banca digital de Europa.
- Marzo de 2024: N26 lanzó Ahorros Instantáneos en 13 mercados europeos, ofreciendo hasta un 4% de interés anual con tasas escalonadas y sin límites de depósito.
- Marzo de 2024: Green Dot Network se asoció con REPAY, FACEBANK y una startup respaldada por Y Combinator para permitir transacciones en efectivo a través de 90,000 puntos de venta minorista.
Alcance del informe del mercado global de neobanca
El mercado de la banca Global Neo está segmentado por tipo de cuenta (Cuenta comercial, Cuenta de ahorro), por servicios (Banca móvil, Pagos y transferencias de dinero, Ahorro, Préstamos, Otros), por tipo de aplicación (Personal, Empresas, Otras aplicaciones) y por geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio, África y América del Sur). El informe ofrece el tamaño del mercado y los valores de pronóstico para el mercado Neobanking en miles de millones de dólares para los segmentos anteriores.
Por tipo de cuenta
| cuenta de Negocios |
| Cuenta de ahorros |
Por servicios
| Banca móvil |
| Pagos, |
| Transferencias de dinero |
| Cuenta de ahorros |
| Préstamos |
| Otros |
por Aplicación
| Personal |
| Empresa |
| Otra aplicación |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de cuenta | cuenta de Negocios | |
| Cuenta de ahorros | ||
| Por servicios | Banca móvil | |
| Pagos, | ||
| Transferencias de dinero | ||
| Cuenta de ahorros | ||
| Préstamos | ||
| Otros | ||
| por Aplicación | Personal | |
| Empresa | ||
| Otra aplicación | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado neobancario?
El tamaño del mercado de la neobanca será de 8.18 billones de dólares en 2026.
¿A qué velocidad se espera que crezca la banca digital?
Se pronostica que los ingresos globales aumentarán hasta una CAGR del 10.82 % para 2031.
¿Qué región experimentará la expansión más rápida?
Se proyecta que Asia-Pacífico registre una CAGR del 51.80 % entre 2026 y 2031.
¿Qué segmento lidera por tipo de cuenta?
Las cuentas comerciales representaron el 67.62% de la participación de mercado de la neobanca en 2025.
¿Quiénes son los actores más importantes?
Nubank, Revolut, Klarna, WeBank y Chime se encuentran entre los líderes del mercado.
¿Qué regulación configura a los bancos digitales europeos?
La Ley de Resiliencia Operacional Digital establece estándares unificados de riesgo operativo.


