

Tamaño y participación del mercado de maquinaria para la industria papelera
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 118.93 mil millones |
| Tamaño del mercado (2031) | USD 148.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
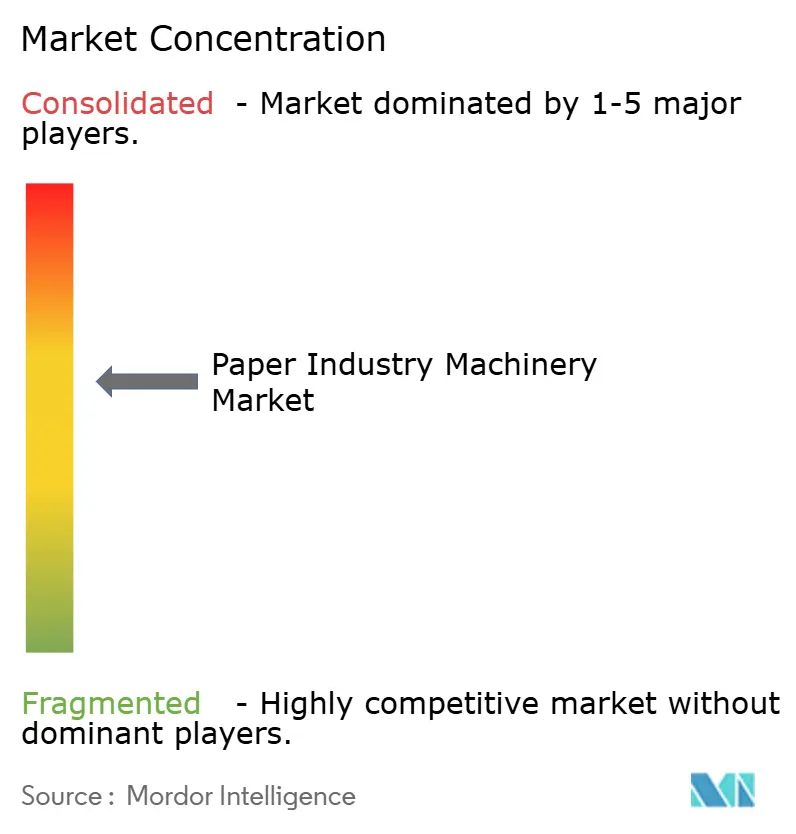
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de maquinaria para la industria papelera por Mordor Intelligence
Se proyecta que el tamaño del mercado de maquinaria para la industria papelera será de 114.31 millones de dólares en 2025, 118.93 millones de dólares en 2026 y alcanzará los 148.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.55 % entre 2026 y 2031. Los gerentes de producción están priorizando las modernizaciones que reducen el consumo de energía y agua por tonelada, lo que refleja los límites de emisiones más estrictos y la volatilidad de los costos de la pulpa. Las líneas semiautomáticas aún predominan, pero los sistemas totalmente automáticos están ganando terreno en las regiones con salarios altos, donde el mantenimiento predictivo y el control de calidad en tiempo real justifican mayores inversiones de capital. Las plantas de Asia-Pacífico continúan aumentando su capacidad de producción de papel tisú y cartón para envases para satisfacer la demanda de embalajes para el comercio electrónico, mientras que las plantas de América del Norte y Europa reconstruyen las máquinas existentes para reducir el consumo de vapor y cumplir con los límites de óxido de nitrógeno. Las estrategias competitivas ahora giran en torno a la combinación de hardware con software de gemelo digital, lo que garantiza los ingresos por servicios a largo plazo y aumenta los costos de cambio para las plantas.
Conclusiones clave del informe
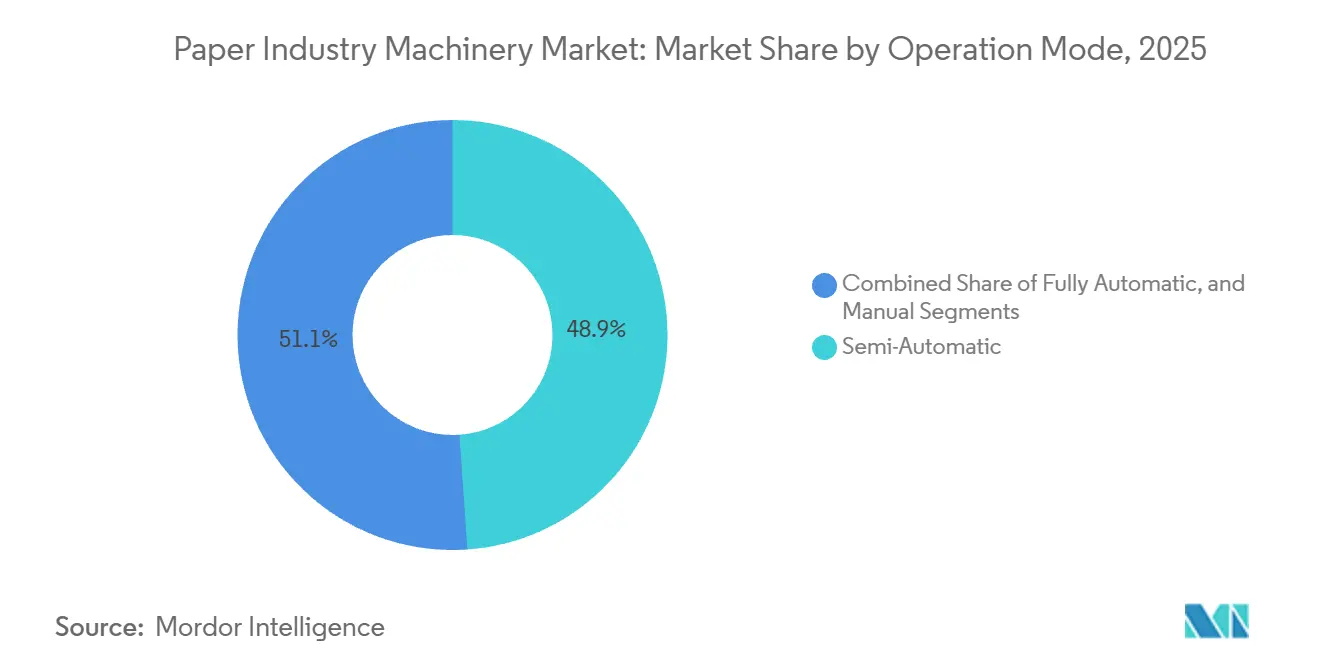
- Por modo de operación, la maquinaria semiautomática lideró el mercado de maquinaria para la industria papelera con una participación del 48.89% en 2025, mientras que los sistemas totalmente automáticos avanzan a una CAGR del 5.84% hasta 2031.
- Por tipo de maquinaria, los equipos de producción de papel representaron el 42.35 % del tamaño del mercado de maquinaria de la industria papelera en 2025, mientras que se proyecta que la maquinaria de moldeo de pulpa se expandirá a una CAGR del 5.35 % hasta 2031.
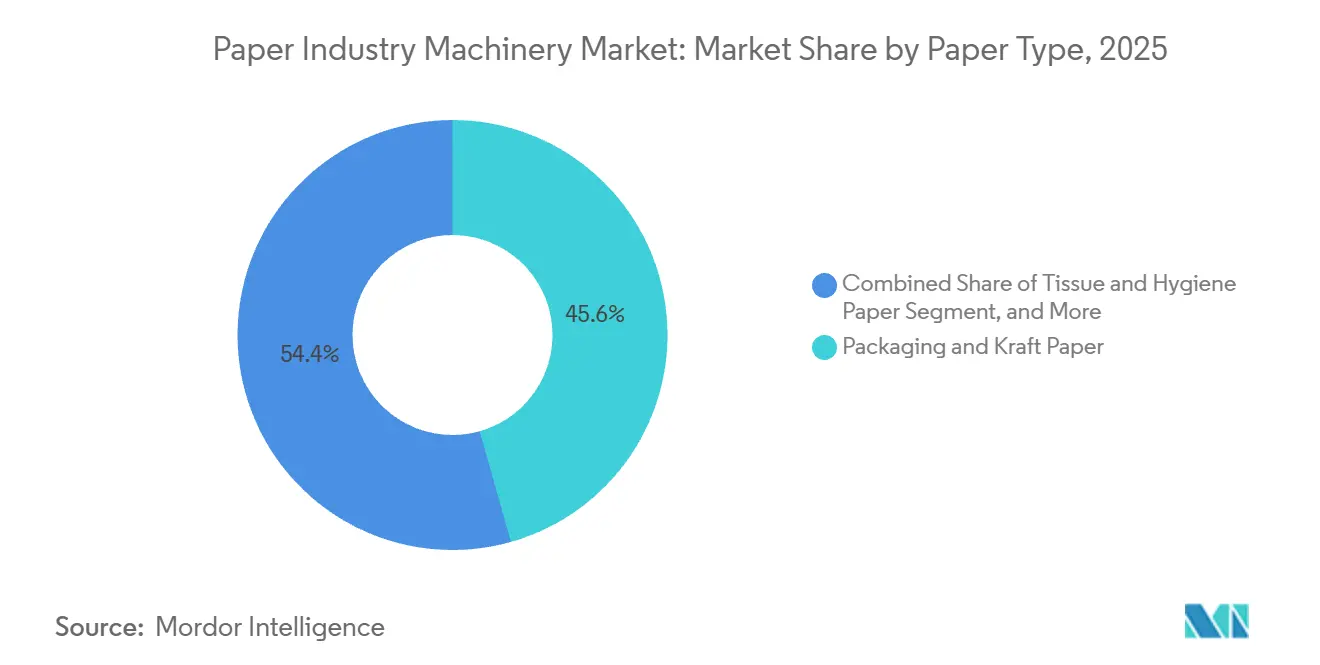
- Por tipo de papel, las máquinas de embalaje y de papel kraft capturaron el 45.62% de la participación de mercado de maquinaria de la industria papelera en 2025, aunque se pronostica que los equipos de higiene y de tejidos crecerán a una CAGR del 5.63% durante 2026-2031.
- Por usuario final, las fábricas de pulpa y papel representaron el 70.84% de la participación de mercado en 2025, pero se espera que los productores de tissue registren una CAGR del 6.02% hasta 2031.
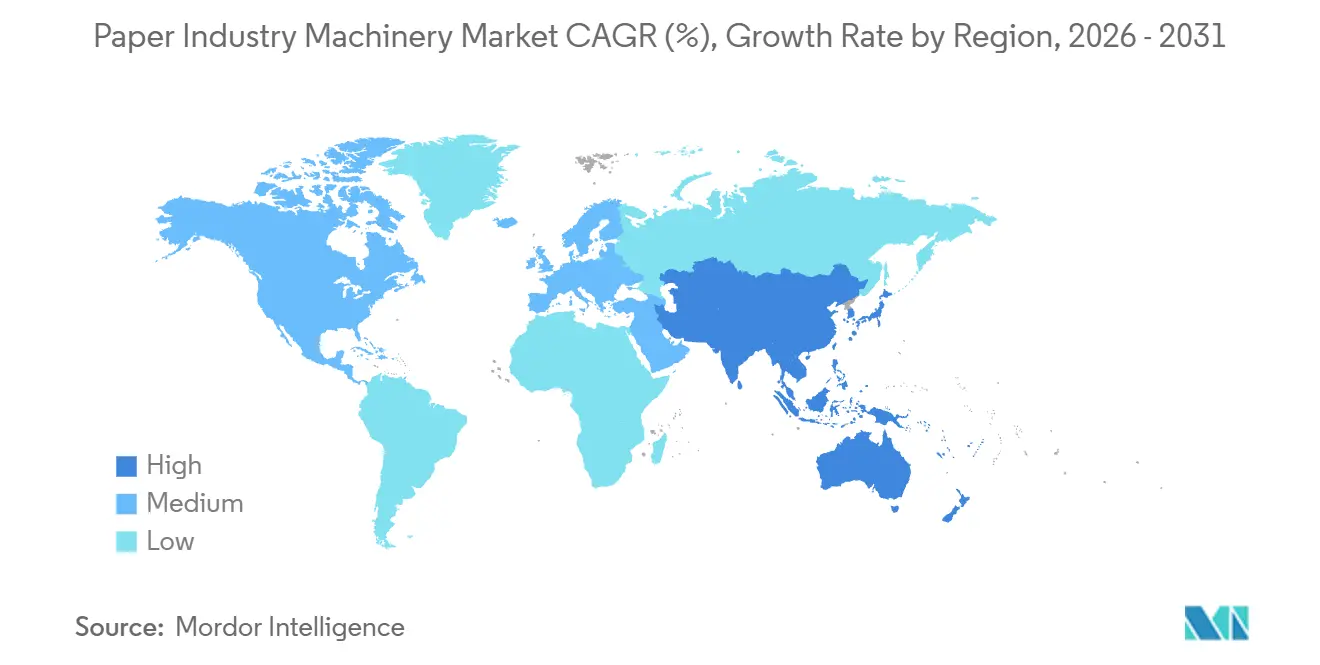
- Por geografía, Asia-Pacífico representó el 40.16 % en 2025 y se anticipa que crecerá a una CAGR del 5.71 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Perspectivas y tendencias del mercado de maquinaria para la industria papelera
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de cartón ondulado y embalajes impulsado por el comercio electrónico | + 1.2% | Global, concentrada en Norteamérica, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación de líneas de embalaje sostenible moldeado con pulpa | + 0.9% | Global, liderado por Europa y América del Norte, expandiéndose en Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización de molinos para una producción eficiente en el uso de agua y energía | + 0.8% | Global, más fuerte en Europa y América del Norte, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Prohibiciones gubernamentales sobre plásticos de un solo uso | + 0.7% | Europa, India, Sudeste Asiático, estados seleccionados de EE. UU. | Corto plazo (≤ 2 años) |
| Automatización rápida y modernizaciones de la Industria 4.0 en fábricas | + 0.6% | América del Norte, Europa, China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Near-Shoring de las cadenas de suministro de productos de papel | + 0.4% | América del Norte y Europa con repercusión en México, Europa del Este y Turquía | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de cartón ondulado y embalajes impulsado por el comercio electrónico
El comercio minorista en línea continúa creciendo más rápido que el PIB, lo que impulsa a los convertidores a instalar corrugadoras de alta velocidad que manejan tamaños de pedidos variables sin largos cambios. [1] Equipo técnico de BHS Corrugated, “Corrugadora de línea FLEX”, bhs-corrugated.com Productores como Graphic Packaging asignaron USD 1.2 mil millones en 2024 para una planta de cartón reciclado para contenedores en Texas para capturar la demanda de cajas de venta directa al consumidor. La máquina de papel kraft de Mondi de 400 millones de euros (USD 440 millones) en la República Checa agregó 330,000 t/año y alivió la escasez de suministro en Europa Central. La impresión digital y los accesorios de troquelado en línea son ahora estándar en las nuevas líneas, lo que reduce el tiempo de configuración y permite un tiempo de respuesta de 24 horas para paquetes personalizados. Los convertidores que retrasan la automatización corren el riesgo de perder contratos frente a rivales que ofrecen una producción rápida y con bajo desperdicio.
Ampliación de líneas de embalaje sostenible moldeado con pulpa
Los propietarios de marcas que cambian de envases de espuma a fibra moldeada están impulsando una expansión global de máquinas de moldeo de pulpa. La tecnología de fibra moldeada en seco de PulPac, comercializada con ANDRITZ y Valmet, elimina los hornos de secado intensivos en agua y alcanza tiempos de ciclo de grado plástico. [2] PulPac Communications, “Dry-Molded Fiber Partnerships”, pulpac.com Huhtamaki está ampliando la capacidad de fibra moldeada en Europa y América del Norte para abastecer las prohibiciones de plásticos de un solo uso. La máquina de papel tisú de Toscotec para Saudi Paper Group muestra que las fábricas de Oriente Medio se están diversificando hacia el envasado de alimentos formado con fibra. Una vez que la pulpa virgen se mantiene por debajo de los USD 1,200 por tonelada, el costo total de la fibra moldeada es inferior al del plástico, especialmente cuando los convertidores amortizan las herramientas en series largas. Las fábricas que colocan el moldeo de pulpa con las líneas de papel tisú reducen la logística de la fibra y aumentan la utilización de activos.
Modernización de molinos para una producción eficiente en el uso de agua y energía
La energía y el agua representan hasta una cuarta parte de los costos directos de las plantas, por lo que la recuperación de la inversión en mejoras de eficiencia es breve. La reconstrucción de XcelLine por parte de Voith en la PM6 de Stora Enso redujo el consumo de vapor en un 20 % y la entrada de agua en un 30 %. La plataforma de inteligencia artificial de Valmet reduce las fugas de vapor y aire comprimido en la sección de secado, con una rentabilidad inferior a 18 meses. SulfoLoop de ANDRITZ recupera ácido sulfúrico del licor, lo que ayuda a las plantas en Alemania a evitar multas millonarias por vertido. Los sistemas de agua de circuito cerrado son importantes en España, un país propenso a la sequía, y en zonas de Asia-Pacífico donde la asignación de agua dulce es limitada. Las plantas que carecen de estas mejoras se arriesgan a recortes forzados de producción durante la escasez de agua.
Prohibiciones gubernamentales sobre plásticos de un solo uso
La directiva de la Unión Europea de 2024 eliminó los cubiertos y pajitas de plástico, lo que impulsó un aumento del 12 % en los pedidos de maquinaria para papel especial. La prohibición gradual de la India aumentó las importaciones de máquinas para fabricar bolsas kraft y pajitas de papel en un 14 % en el año fiscal 2026. La reconstrucción de la PM11 de Heinzelpaper en Austria aumentó la capacidad de producción de papel kraft para satisfacer la demanda de envases para servicios de alimentación. La regulación estadounidense es irregular, por lo que los productores están instalando líneas flexibles que alternan entre los grados de pajitas, bolsas y cubiertos para protegerse de los cambios de política. Las fábricas que se centran en un solo grado se enfrentan a una subutilización si cambian las normativas locales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de la pulpa y la fibra reciclada | -0.9% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto CAPEX de máquinas automatizadas de próxima generación | -0.7% | Impacto global más pronunciado en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para la operación de máquinas inteligentes | -0.5% | América del Norte, Europa, Japón, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Costos de cumplimiento de emisiones en plantas de alto consumo energético | -0.4% | Europa, California, Noreste de EE. UU., Asia-Pacífico seleccionado | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de la pulpa y la fibra reciclada
Los precios de los contenedores de cartón corrugado usados en Estados Unidos aumentaron un 117% interanual en el primer trimestre de 2024, para luego retroceder a medida que las restricciones a las importaciones chinas aliviaron las presiones de recolección. El Índice de Precios al Productor de pulpa y papel de la Reserva Federal osciló entre 105 y 115 en 2024, lo que redujo los márgenes de las fábricas. [3] Banco de la Reserva Federal de St. Louis, “Índice de Precios al Productor para Pulpa y Papel”, fred.stlouisfed.org Las adiciones de capacidad de 16 millones de t/año en Asia-Pacífico y los retiros en América del Norte profundizaron las brechas regionales de precios de la fibra. Las pequeñas fábricas que enfrentan márgenes reducidos posponen las actualizaciones de maquinaria cuando los costos de la fibra aumentan, lo que causa flujos de pedidos desiguales para los fabricantes de equipos originales. Los contratos de fibra a largo plazo o la integración hacia atrás ayudan a estabilizar los costos de los insumos, pero requieren un gran capital del que carecen muchas empresas independientes.
Alto CAPEX de máquinas automatizadas de próxima generación
Una línea premium de papel tisú con secado por aire puede superar los 600 millones de dólares, lo que limita los compradores a las grandes empresas integradas. El suministro de TAD de Valmet a Irving Consumer Products en Georgia requirió una inversión de esa magnitud para una capacidad de 75,000 toneladas anuales. Sappi invirtió 500 millones de dólares en la reconstrucción de su Somerset PM2 para captar ventas de cartón de alto margen. Los productores de mercados emergentes suelen optar por líneas semiautomáticas con precios entre un 40 % y un 60 % inferiores, aceptando una mayor dependencia de la mano de obra. Los diseños modulares que incorporan la automatización por fases alivian la carga, pero aún requieren una financiación de proyecto escasa en África y algunas partes de Sudamérica.
Análisis de segmento
Por modo de operación: la automatización gana terreno a pesar del dominio de la semiautomática
Los equipos semiautomáticos representaron el 48.89 % del mercado de maquinaria para la industria papelera en 2025, lo que refleja su atractivo para las fábricas de Asia-Pacífico y África, que buscan una mayor eficiencia de capital. Los sistemas totalmente automáticos, con un crecimiento previsto del 5.84 % anual, atraen a las fábricas con salarios altos gracias a su mantenimiento predictivo y un control de calidad autónomo que reduce el tiempo de inactividad. Las máquinas manuales se mantienen en nichos de I+D o especializados, pero siguen perdiendo terreno. La suite de gemelos digitales MillOne de Voith ofrece hasta un 10 % de aumento en el rendimiento y una reducción del 20 % en el tiempo de inactividad, lo que valida su propuesta de valor. Georgia-Pacific logró una recuperación de la inversión en menos de un año tras vincular el análisis de dataPARC con la optimización del flujo de trabajo. Los fabricantes de equipos originales (OEM) chinos e indios ahora suministran líneas de gama media con controles PLC que ofrecen entre el 70 % y el 80 % de la funcionalidad europea a la mitad del coste, reduciendo la brecha. A medida que se acelera la jubilación de los técnicos de mayor edad, el cálculo se inclina cada vez más hacia la automatización, ya que las primas por mano de obra cualificada siguen aumentando. Durante el horizonte de pronóstico, las plantas que se actualicen a plataformas totalmente automáticas respaldarán los puntos de referencia de eficiencia exigidos por los propietarios de marcas y los reguladores.
A pesar del impulso, el tamaño del mercado de maquinaria para la industria papelera, vinculado a líneas semiautomáticas, seguirá siendo considerable debido a la falta de financiación para una autonomía integral en muchas fábricas de tamaño medio. Las restricciones crediticias y la volatilidad de los márgenes de la pulpa incentivan las actualizaciones graduales, que a menudo comienzan con la manipulación automatizada de bobinas antes de avanzar hacia los circuitos de calidad con IA. Los proveedores capaces de modernizar módulos inteligentes en los bastidores existentes obtienen una ventaja al optimizar el flujo de caja de los compradores. La coexistencia de ambos modos crea un panorama de servicio bifurcado: los fabricantes de equipos originales (OEM) ofrecen contratos digitales a largo plazo para plantas totalmente automatizadas, mientras que los proveedores de componentes atienden instalaciones semiautomáticas que requieren revisiones mecánicas periódicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de maquinaria: Las líneas de moldeo de pulpa se aceleran mientras las máquinas de papel central siguen liderando
La maquinaria para la producción de papel representó el 42.35 % de la cuota de mercado en 2025, impulsada por grandes líneas de papel tisú y cartón para embalajes que impulsan la producción de hojas base. La maquinaria de moldeo de pulpa, con un crecimiento anual del 5.35 %, responde a la necesidad de sustituir el plástico mediante la tecnología de fibra moldeada en seco, desarrollada conjuntamente por ANDRITZ y Valmet. Los equipos de conversión se benefician de la misma tendencia del comercio electrónico que las máquinas corrugadoras, mientras que la demanda de digestores de pulpa convencionales disminuye a medida que aumenta la cuota de mercado de la materia prima reciclada. La adquisición de A. Celli por parte de ANDRITZ por 70 millones de euros (77 millones de dólares estadounidenses) reforzó su oferta de papel tisú. Los sistemas auxiliares que capturan el calor residual o tratan efluentes se están volviendo obligatorios en Europa, lo que está transformando la estrategia de ventas hacia los envases integrados.
El mercado de maquinaria para la industria papelera, especialmente para máquinas de papel con núcleo, seguirá eclipsando a los equipos de moldeo de pulpa, pero el diferencial de crecimiento favorece las líneas de fibra moldeada. Los fabricantes de equipos originales (OEM) ahora integran módulos de conformado, robots de desbarbado y escáneres de calidad en celdas listas para usar, lo que permite a los convertidores escalar la producción en incrementos de 10 000 unidades en lugar de los pasos tradicionales de 100 000 unidades. Las plantas están incorporando el moldeo de pulpa junto con la producción de tisú, reciclando internamente los restos y los recortes de bordes, lo que reduce la pérdida de fibra y los kilómetros recorridos por camión. Estas sinergias aumentan las tasas internas de retorno y justifican precios superiores para las líneas integradas. Los proveedores que consideran el moldeo como un complemento a las máquinas tradicionales son los más indicados para captar presupuestos de inversión en capital (CAPEX) para toda la planta.
Por tipo de papel: el papel tisú y el papel higiénico superan al embalaje, mientras que los productos gráficos retroceden.
Las máquinas de embalaje y kraft representaron el 45.62 % de la cuota de mercado en 2025, lo que refleja la demanda de cartón ondulado para cajas de distribución y envoltorios industriales. Se prevé que la maquinaria para papel tisú crezca un 5.63 % anual, ya que el aumento de los ingresos impulsa el uso per cápita y los minoristas exigen una suavidad superior. Las máquinas de papel gráfico y de impresión se enfrentan a un declive secular, lo que acelera la conversión de las fábricas a cartón liner. Metsä Tissue duplicó su capacidad en Mariestad con una línea Valmet DCT de 407 millones de dólares estadounidenses destinada a toallas premium para uso fuera de casa. La línea de crepé ligero y seco de Kruger Products, de 240 millones de dólares canadienses (181 millones de dólares estadounidenses), en Quebec, subraya la transición de Norteamérica hacia el suministro nacional.
La influencia del embalaje en la cuota de mercado de la maquinaria de la industria papelera persistirá, pero la mayor tasa de crecimiento anual compuesta (TCAC) del papel tisú impulsa la cartera de pedidos de los proveedores. Las máquinas TAD y DCT de gran volumen ofrecen mejores márgenes, lo que anima a las fábricas europeas y estadounidenses a desmantelar líneas de papel prensa obsoletas para la conversión a papel tisú. La maquinaria para papel especial, aunque pequeña, abarca nichos resilientes como el embalaje médico y la seguridad de divisas, donde la sustitución digital es mínima. Los fabricantes de equipos originales (OEM) capaces de ofrecer flexibilidad multigrado ayudan a las fábricas a cubrir los ciclos de demanda, fortaleciendo los contratos de servicio a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los productores de papel tisú se expanden más rápido que las fábricas integradas
Las fábricas integradas de pulpa y papel adquirieron el 70.84 % de la cuota de mercado en 2025, lo que refleja su necesidad de máquinas de gran formato y sistemas auxiliares para el balance de la planta. Sin embargo, los productores de papel tisú registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.02 %, ya que el crecimiento demográfico y la premiumización impulsan la demanda de productos suaves y absorbentes. La expansión de Sofidel en Duluth, Georgia, cuenta con un almacén automatizado que optimiza el rendimiento logístico. La colaboración de Essity con Accenture y Microsoft en IA demuestra que las empresas del sector de la higiene utilizan los gemelos digitales como herramientas competitivas.
Si bien los convertidores de embalajes invierten principalmente en máquinas corrugadoras, algunos se están integrando en las fases iniciales de producción con fábricas de cartón para embalaje, como hizo Graphic Packaging, lo que reduce los canales de venta comerciales. Los productores multisegmento suavizan las fluctuaciones de ingresos y obtienen un mayor poder de negociación con los fabricantes de equipos originales (OEM) mediante la agrupación de pedidos. Aun así, la complejidad en la operación de diversas gamas de productos aumenta los requisitos de capacitación y mantenimiento, lo que refuerza la demanda de plataformas de automatización sofisticadas.
Análisis geográfico
Asia-Pacífico generó el 40.16 % de la cuota de mercado en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 5.71 % hasta 2031. China produjo 158.469 millones de toneladas de papel en 2024, un 8.6 % más, y continúa solicitando máquinas de cartón para embalaje de 11 metros de ancho que rivalizan con las líneas más grandes de Europa. India opera aproximadamente 550 fábricas, pero consume solo 16 kg per cápita, lo que deja un amplio margen de crecimiento e impulsa nuevas inversiones en líneas de papel tisú semiautomáticas de escala media. Vietnam e Indonesia se han unido rápidamente a esta tendencia, ya que la adopción del comercio electrónico impulsa la demanda de cajas.
Norteamérica se centra en la modernización en lugar de la construcción de nuevas instalaciones. La tasa de operación en EE. UU. alcanzó el 87.5 % en 2024 debido al desguace de máquinas antiguas, una dinámica que sustenta el poder de fijación de precios. El pedido de papel tisú de Valmet para Irving Consumer Products en Georgia y la reconstrucción de Georgia-Pacific por 150 millones de dólares en Oregón ponen de manifiesto la tendencia hacia las calidades premium y las configuraciones energéticamente eficientes. Los productores canadienses modernizan sus máquinas para garantizar la seguridad del suministro y reducir la exposición cambiaria.
Europa equilibra las estrictas normas sobre emisiones con la competitividad. Las reconstrucciones de XcelLine de Voith en Suecia y Austria reducen el consumo de vapor y agua, cumpliendo así los objetivos de emisiones de carbono y aumentando la producción. La máquina de papel kraft Štětí de Mondi, de 440 millones de dólares, y el aumento de la capacidad de Heinzelpaper a 470,000 toneladas anuales ejemplifican la inversión selectiva en nichos de alto margen. Europa del Este se beneficia de la deslocalización, ya que los convertidores que prestan servicios en Europa Occidental acortan los plazos de entrega.
Sudamérica aprovecha la pulpa de eucalipto de bajo costo y las energías renovables. La planta de una sola línea de Suzano, con una inversión de USD 2.8 millones, genera excedentes de energía y consolida la posición de Brasil como exportador mundial de pulpa. Las importaciones brasileñas de maquinaria se dispararon un 172.7 % en 2024, y Finlandia representó el 43.3 % de los envíos. Oriente Medio y África siguen siendo pequeños, pero están instalando líneas de producción de papel tisú en Arabia Saudita y los Emiratos Árabes Unidos para reducir las importaciones y satisfacer el crecimiento demográfico.
Panorama regulatorio
La demanda de maquinaria para la industria papelera está siendo moldeada por las normas de sostenibilidad de los envases y el cumplimiento más estricto de las normativas sobre emisiones y vertidos de las fábricas, lo que orienta las inversiones hacia la capacidad de utilizar fibra reciclada, la eficiencia de los recursos y la automatización con trazabilidad garantizada. Un pilar fundamental es el Reglamento (UE) 2025/40 sobre envases y residuos de envases de la UE. Este reglamento entró en vigor el 11 de febrero de 2025, se aplica desde el 12 de agosto de 2026 y sus actos de transposición sobre etiquetas y especificaciones armonizadas están previstos para su adopción antes del 12 de agosto de 2026. Estos plazos influyen en las especificaciones de los equipos para envases y papeles kraft, y ya están impulsando mejoras en la preparación, el conformado y la conversión de la pasta para cumplir con los requisitos de reciclabilidad y minimización de residuos.
Paralelamente, la economía del cumplimiento normativo premia cada vez más las reconstrucciones que ahorran energía y agua, así como los sistemas de control modernos. La actividad de normalización de la UE en torno a la minimización de envases y la evaluación de la reciclabilidad (incluidas las solicitudes a los organismos de normalización europeos con fecha límite del 12 de febrero de 2027) respalda la demanda de equipos que puedan documentar el rendimiento y la eficiencia de los materiales. Esto refuerza las ofertas de los fabricantes de equipos originales (OEM) que combinan máquinas con automatización y servicios de ciclo de vida, lo que ayuda a las fábricas a demostrar el cumplimiento normativo y reducir el riesgo de incumplimiento en materia de vertidos y emisiones atmosféricas.
Análisis de la cadena de valor
La cadena de valor de la maquinaria para la industria papelera abarca desde las materias primas y los componentes clave (estructuras de acero, rodillos, accionamientos, motores, instrumentación, válvulas y actuadores) hasta la ingeniería y fabricación por parte de los fabricantes de equipos originales (OEM). A continuación, se lleva a cabo la ejecución del proyecto y la instalación mediante contratistas EPC y de la fábrica, seguida de la puesta en marcha, con un amplio mercado de posventa que incluye piezas de desgaste, rodillos y fieltros, además de actualizaciones de automatización y contratos de servicio de ciclo de vida. El comportamiento reciente del mercado muestra que los OEM están haciendo hincapié en los modelos orientados al servicio y los paquetes de automatización para monetizar la base instalada, ya que las fábricas priorizan las reconstrucciones y las mejoras de eficiencia junto con proyectos selectivos de nueva construcción. Esta tendencia coincide con las estrategias destacadas por proveedores como Valmet, ABB y ANDRITZ.
En cuanto a la demanda, los compradores se concentran entre los productores integrados de pulpa y papel y los transformadores especializados en envases, que buscan cada vez más líneas llave en mano, diagnósticos digitales y garantías de rendimiento. Con los requisitos normativos de transparencia y trazabilidad, especialmente para los envases comercializados en Europa a partir de agosto de 2026 en virtud del Reglamento (UE) 2025/40, las necesidades de documentación aumentan en toda la cadena de suministro. Esto incrementa el valor de los sistemas integrados de control, calidad e informes que se ofrecen con las máquinas nuevas y los paquetes de reacondicionamiento.
Panorama competitivo
El mercado está moderadamente concentrado con empresas como Voith, Valmet y otras. Los fabricantes de equipos originales (OEM) consolidados se diferencian mediante paquetes de software de gemelo digital, plataformas de mantenimiento predictivo y contratos de servicio a 10 años que garantizan ingresos en el mercado de posventa. La adquisición de Diamond Power por parte de ANDRITZ por 100 millones de euros (110 millones de dólares estadounidenses) incorporó la limpieza de calderas y el manejo de cenizas a su oferta para toda la planta.
La innovación en espacios en blanco se centra en kits de modernización que permiten mayores índices de fibra reciclada sin pérdida de tracción, líneas de moldeo de pulpa para desechables de servicios alimentarios y turbinas de recuperación de calor residual que exportan electricidad. Toscotec y Bellmer se especializan en máquinas de papel tisú personalizadas con una puesta en marcha más rápida, atractivas para empresas de conversión familiares que necesitan plazos de amortización cortos. Los gemelos digitales que optimizan el vapor del secador, los huecos del refinador y la dosificación de productos químicos aumentan la productividad entre un 5 % y un 10 % y el ahorro energético entre un 10 % y un 15 % tras la instalación.
Los fabricantes de equipos originales (OEM) chinos compiten agresivamente en precio, ofreciendo líneas semiautomáticas un 30-40% más baratas que sus equivalentes europeos y con entregas en un plazo de seis meses. Su presencia obliga a los operadores tradicionales a ofrecer variantes simplificadas o ensamblaje regional. Los proveedores japoneses conservan su cuota de mercado al centrarse en la tecnología de supercalandrado para calidades recubiertas premium. En general, la intensidad competitiva es moderada, con una clara estratificación por profundidad tecnológica y alcance del servicio.
Líderes del mercado de maquinaria para la industria papelera
Valmet Oyj
ANDRITZAG
ABB Ltd.
Bellmer GmbH
Grupo Barry-Wehmiller
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Valmet Oyj entrega una línea completa de fabricación de cartón con automatización y soporte integral a la fábrica de Sun Paper en Nanning, China; la puesta en marcha está prevista para otoño de 2027. La modernización de la maquinaria de fabricación de cartón respalda la capacidad de embalaje y la eficiencia energética de Sun Paper, mientras que Valmet amplía su oferta integral en Asia-Pacífico.
- Julio de 2026: ANDRITZ AG DS Smith pone en marcha una línea de preparación de pasta en su planta de Porcari, Italia, equipada con la desfibradora de tambor FibreFlow más grande de Europa. Esta ampliación de capacidad mejora la eficiencia del reciclaje en la transformación de envases de consumo y consolida la presencia de ANDRITZ en Europa.
- Julio de 2026: ANDRITZ AG Minhan Paper Joint Stock Company encarga una línea completa de reciclaje de cartón ondulado usado (OCC) para su fábrica en la provincia de Hung Yen, Vietnam; la puesta en marcha está prevista para el primer semestre de 2027. Esta expansión aumenta la capacidad de reciclaje local y la flexibilidad en el uso de la materia prima, ampliando la presencia de ANDRITZ en los mercados emergentes de envases.
Alcance del informe sobre el mercado de maquinaria para la industria papelera
El mercado de maquinaria para la industria papelera se refiere al segmento de equipos industriales utilizados para la fabricación y el procesamiento de papel y productos derivados. Estas máquinas facilitan la transformación de materias primas, como pulpa de madera, fibras recicladas y otros materiales celulósicos, en productos de papel terminados mediante procesos que incluyen el despulpado, la formación de láminas, el secado y el corte.
El informe de mercado de maquinaria para la industria papelera se segmenta por modo de operación (completamente automático, semiautomático y manual), tipo de maquinaria (preparación y despulpado de madera, producción de papel, conversión y acabado, moldeo de pulpa y sistemas auxiliares), tipo de papel (embalaje y kraft, papel tisú e higiene, gráficos e impresión, y otros tipos de papel), usuario final (fabricantes de materiales de embalaje, fábricas de pulpa y papel, productores de papel tisú e higiene, y otros usuarios finales) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Totalmente automática |
| Semi-automática |
| Manual |
| Maquinaria para preparación de madera y fábricas de pulpa |
| Máquinas de producción de papel |
| Máquinas de conversión y acabado |
| Máquinas de moldeo de pulpa |
| Sistemas Auxiliares |
| Embalaje |
| Productores de pulpa y papel |
| Impresión y publicación |
| Alimentos y Bebidas |
| Otras industrias de usuarios finales |
| Líneas de embalaje y papel kraft |
| Líneas de papel tisú e higiénico |
| Líneas de papel gráfico y de impresión |
| Líneas de papel especial y de seguridad |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por modo de operación | Totalmente automática | ||
| Semi-automática | |||
| Manual | |||
| Por tipo de maquinaria | Maquinaria para preparación de madera y fábricas de pulpa | ||
| Máquinas de producción de papel | |||
| Máquinas de conversión y acabado | |||
| Máquinas de moldeo de pulpa | |||
| Sistemas Auxiliares | |||
| Por industria del usuario final | Embalaje | ||
| Productores de pulpa y papel | |||
| Impresión y publicación | |||
| Alimentos y Bebidas | |||
| Otras industrias de usuarios finales | |||
| Por grado de papel | Líneas de embalaje y papel kraft | ||
| Líneas de papel tisú e higiénico | |||
| Líneas de papel gráfico y de impresión | |||
| Líneas de papel especial y de seguridad | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de maquinaria para la industria papelera en 2031?
Se prevé que alcance los 148.59 millones de dólares en 2031, avanzando a una tasa compuesta anual del 4.55 % a partir de 2026.
¿Qué modo de operación está creciendo más rápidamente?
Se proyecta que los sistemas totalmente automáticos se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 5.84 % hasta 2031, impulsados por la inflación de los costos laborales y la adopción de gemelos digitales.
¿Por qué Asia-Pacífico lidera el crecimiento de la demanda?
La región suma nueva capacidad de producción de tejidos y cartón para atender el creciente consumo per cápita y los envases de comercio electrónico, registrando una tasa compuesta anual del 5.71 % hasta 2031.
¿Cuál es la principal restricción a la inversión en nuevos equipos?
Los elevados gastos de capital para máquinas automatizadas de última generación, que a menudo superan los 500 millones de dólares por línea, desalientan a las plantas más pequeñas a modernizarse.
¿Qué tipo de maquinaria muestra el mayor crecimiento?
Se espera que los equipos de moldeo de pulpa crezcan un 5.35 % anualmente a medida que los propietarios de marcas reemplacen los envases de plástico con soluciones de fibra moldeada.
¿Cómo diferencian los OEM sus ofertas?
Los principales proveedores combinan hardware con software gemelo digital y contratos de servicio a largo plazo que reducen el tiempo de inactividad y aseguran los ingresos del mercado de accesorios.


