

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 63.61 mil millones |
| Tamaño del mercado (2031) | USD 89.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de monitorización de pacientes por Mordor Intelligence
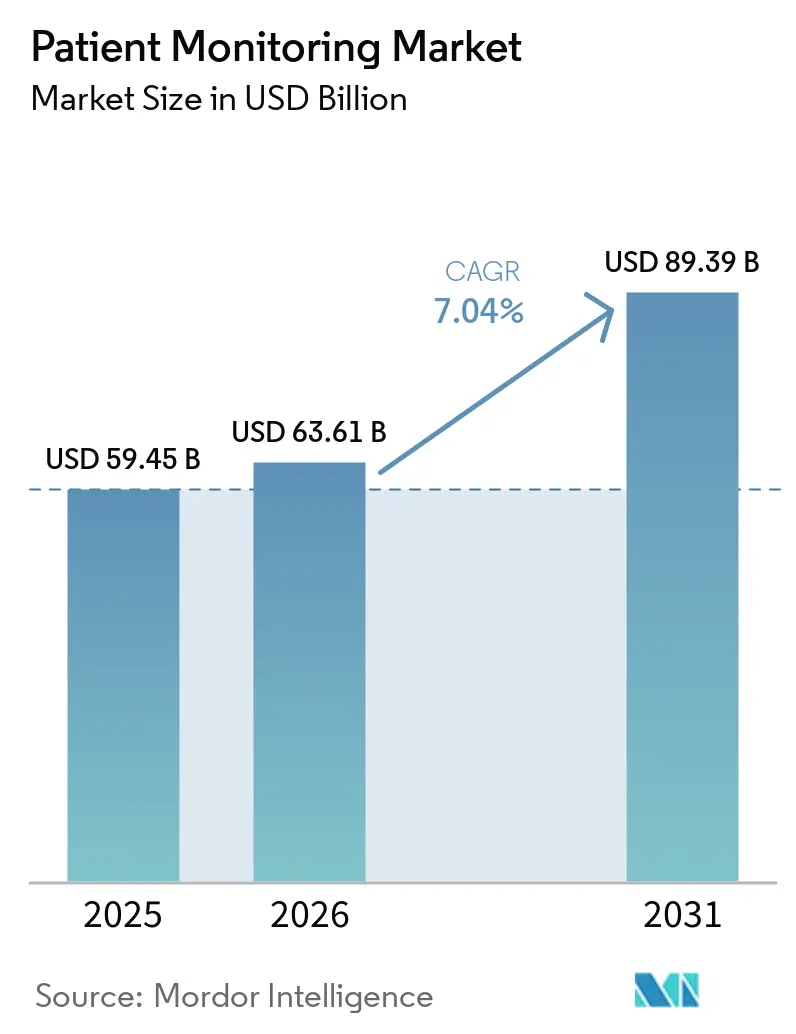
El tamaño del mercado de monitoreo de pacientes se valoró en USD 59.45 mil millones en 2025 y se estima que crecerá de USD 63.61 mil millones en 2026 para alcanzar USD 89.39 mil millones en 2031, a una CAGR de 7.04% durante el período de pronóstico (2026-2031).
Las reformas de reembolso, las arquitecturas de computación de borde y la conectividad satélite-IoT están expandiendo la vigilancia continua más allá de los muros del hospital, cambiando la combinación de ingresos hacia modelos de suscripción y servicios administrados. Los códigos revisados de Monitoreo Fisiológico Remoto (RPM) que reducen el umbral de tiempo facturable a 10–19 minutos han duplicado el grupo de pacientes abordables para el manejo de afecciones crónicas en los Estados Unidos. Los programas nacionales de infraestructura de salud digital en China, India y Japón, junto con los despliegues de salas virtuales en el Reino Unido y Australia, están acelerando la adopción en Asia-Pacífico. Mientras tanto, las reglas de ciberseguridad de la Sección 524B de la FDA están elevando las barreras de cumplimiento, favoreciendo a los proveedores con huellas regulatorias maduras e impulsando a los hospitales a reevaluar el costo total de propiedad para flotas conectadas [1] FDA, “Ciberseguridad en dispositivos médicos: consideraciones del sistema de calidad”, fda.gov . Los dispositivos portátiles con capacidad de procesamiento en el borde, que realizan inferencias en el propio dispositivo, están reduciendo la latencia de datos a menos de 20 milisegundos, lo que permite la detección de arritmias en tiempo real y cumple con las normativas de soberanía de datos de la Unión Europea y China. En conjunto, estos factores impulsan el mercado de monitorización de pacientes hacia una expansión sostenida de un dígito medio hasta 2031.
Conclusiones clave del informe
- Por tipo, las ofertas de dispositivos representaron el 83.1% de la participación de mercado de monitoreo de pacientes en 2025, mientras que los servicios están avanzando a una CAGR del 9.53% hasta 2031.
- Por aplicación, la cardiología lideró con una participación del 18.2 % del tamaño del mercado de monitoreo de pacientes en 2025, mientras que se proyecta que la diabetes y el monitoreo metabólico se expandirán a una CAGR del 10.12 % hasta 2031.
- Por usuario final, los hospitales obtuvieron el 65.98 % de participación en los ingresos en 2025; los proveedores de atención médica domiciliaria registraron la CAGR esperada más alta, del 11.21 % hasta 2031.
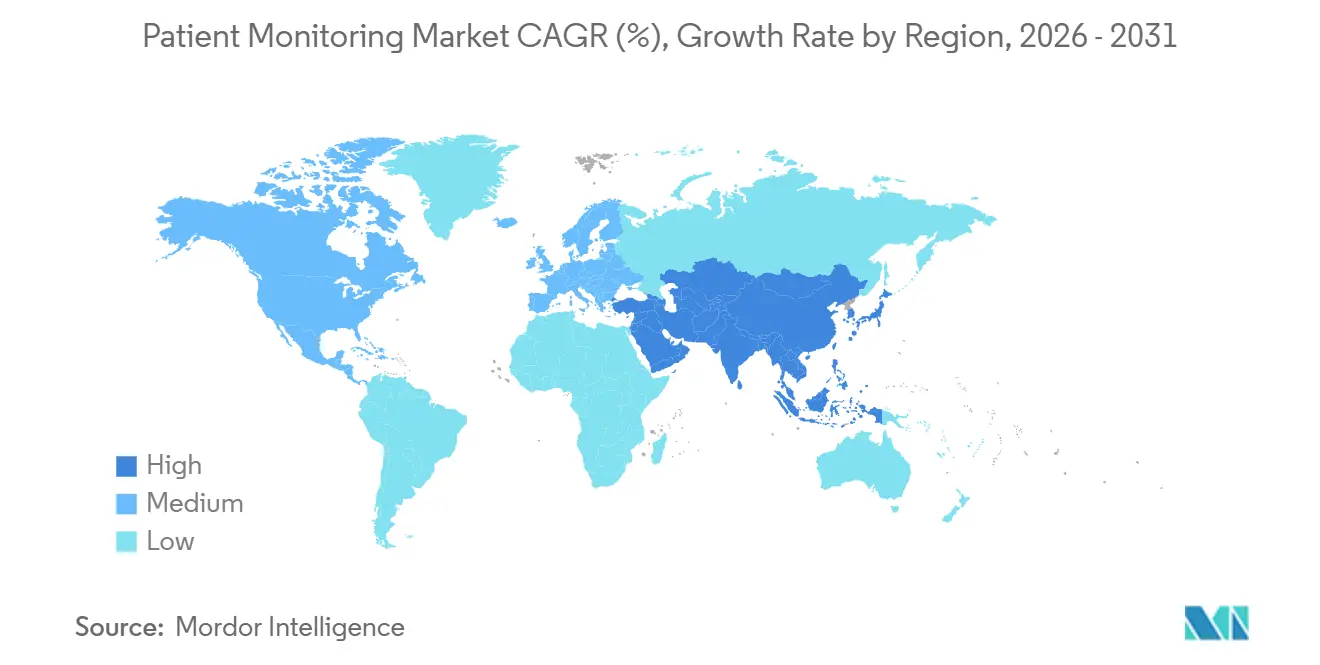
- Por geografía, América del Norte capturó el 41.2% de los ingresos de 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10.99% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de monitorización de pacientes
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades crónicas y grupos de comorbilidad | + 1.2% | Global, el más alto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aceleración de la transición hacia la hospitalización en casa y salas virtuales | + 1.5% | América del Norte, Reino Unido y Australia | Mediano plazo (2-4 años) |
| Sistemas de alerta temprana basados en IA que reducen los costos de eventos adversos | + 0.9% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Ampliación del reembolso para RPM | + 1.8% | Estados Unidos, Alemania, Japón | Corto plazo (≤ 2 años) |
| Los wearables de computación de borde están reduciendo la latencia por debajo de los 20 ms | + 0.6% | Adopción global temprana en América del Norte y Corea del Sur | Largo plazo (≥ 4 años) |
| La red de retorno satelital-IoT desbloquea la monitorización en puntos negros | + 0.4% | América del Norte rural, Australia remota, zonas piloto en África subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades crónicas y grupos de comorbilidad
Las enfermedades cardiovasculares causaron 17.9 millones de muertes en 2021, y la Federación Internacional de Diabetes proyecta que 783 millones de adultos vivirán con diabetes para 2045, un aumento del 46 % que saturará la atención clínica episódica [2] Organización Mundial de la Salud, “Hoja informativa sobre enfermedades cardiovasculares”, who.int . Por lo tanto, los centros multiparamétricos que rastrean simultáneamente la glucosa, la presión arterial y el peso están ganando preferencia sobre los dispositivos de un solo parámetro. Los CDC informaron en 2024 que 6 de cada 10 adultos estadounidenses tienen al menos una afección crónica y 4 de cada 10 tienen dos o más, lo que subraya la demanda de vigilancia continua fuera de los hospitales. Los contratos basados en el valor que penalizan los reingresos están impulsando a los proveedores a implementar el monitoreo posterior al alta que detecta la descompensación tempranamente. A medida que mejora la interoperabilidad, se espera que las plataformas integradas desplacen a los monitores independientes heredados dentro del mercado de monitoreo de pacientes.
Acelerando la transición hacia la hospitalización domiciliaria y las salas virtuales
Los CMS transformaron su exención de Atención Hospitalaria Domiciliaria Aguda en una vía permanente en 2025, abarcando 290 hospitales en 37 estados. El Reino Unido amplió las salas virtuales a más de 10,000 camas para mediados de 2024, liberando capacidad de atención aguda. Los modelos de hospitalización domiciliaria requieren dispositivos robustos, operados por el paciente, que puedan transmitir constantes vitales a través de puertos celulares o satelitales sin necesidad de médicos en el lugar. Philips y GE HealthCare ahora agrupan monitores, conectividad y triaje gestionado en suscripciones por paciente, convirtiendo los gastos de capital en gastos operativos. A medida que los reembolsos convergen entre los pagadores, la adopción se está extendiendo entre los hospitales comunitarios de tamaño mediano, ampliando así la cobertura del mercado de la monitorización de pacientes.
Sistemas de alerta temprana basados en IA que reducen los costos de eventos adversos
Los análisis predictivos que detectan sepsis, insuficiencia respiratoria o paro cardíaco entre seis y doce horas antes del deterioro reducen la estancia en la UCI hasta en dos días, lo que ahorra a los hospitales costos significativos de mano de obra y capacidad de camas. La guía de la FDA de 2025 sobre planes de control de cambios ahora permite a los proveedores actualizar los algoritmos de IA sin necesidad de presentar nuevas solicitudes 510(k), lo que acelera la iteración.
Las empresas pioneras, como el modelo de sepsis integrado en la historia clínica electrónica de Epic y el Centro de Comando de IA de GE HealthCare, están demostrando un retorno de la inversión cuantificable, lo que anima a los directores financieros a ampliar los presupuestos para módulos de análisis. A medida que los sistemas hospitalarios integran la información de la cabecera del paciente en paneles de control unificados, el mercado global de monitorización de pacientes adquiere una ventaja competitiva en la capa de datos que resulta difícil de replicar para los nuevos participantes.
Ampliación del reembolso para la monitorización fisiológica remota (RPM)
Las revisiones del código RPM de enero de 2026 redujeron drásticamente el tiempo mínimo de interacción a 10-19 minutos y crearon un código de 2-15 días que cubre la vigilancia posquirúrgica, duplicando así el número de beneficiarios elegibles en Estados Unidos. El programa DiGA de Alemania había incluido más de 50 aplicaciones de RPM para 2024, y Japón añadió la monitorización remota de EPOC e insuficiencia cardíaca a su tarifa en 2024. Estas decisiones elevan el RPM de un complemento de telesalud a la gestión de terapias convencionales. Los proveedores que gestionan la contratación con el pagador principal y la autorización previa podrían captar una cuota de mercado considerable en el mercado de la monitorización de pacientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las primas de seguros de ciberseguridad | -0.8% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Alto costo total de propiedad en entornos de bajos recursos | -1.1% | África subsahariana, Asia meridional, América Latina rural | Largo plazo (≥ 4 años) |
| Estándares de datos de dispositivos fragmentados | -0.7% | Global, agudo en hospitales estadounidenses con múltiples proveedores | Mediano plazo (2-4 años) |
| La volatilidad del suministro de litio aumenta los costos de las baterías | -0.5% | Global, pronunciado en wearables y monitores basados en parches | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las primas de seguros de ciberseguridad para dispositivos conectados
Las normas de la Sección 524B de la FDA, vigentes desde junio de 2025, exigen ahora listas de materiales de software y modelos de amenazas para cada dispositivo conectado a la red, lo que incrementa los gastos de cumplimiento y lleva a las aseguradoras a subir las primas de ciberseguridad sanitaria entre un 15 % y un 25 %. Para un hospital de 500 camas, la cobertura anual puede alcanzar los 300 000 USD, superando los costes amortizados del hardware en un ciclo de siete años. Los hospitales más pequeños, que carecen de personal de seguridad a tiempo completo, retrasan las compras o asumen un mayor riesgo, lo que limita los pedidos a corto plazo en el mercado y ralentiza la expansión del mercado de monitorización de pacientes.
Alto costo total de propiedad en entornos de bajos recursos
El gasto medio en salud pública en África subsahariana es de tan solo 50 USD per cápita, lo que deja un presupuesto escaso para dispositivos que requieren planes de datos móviles y almacenamiento en la nube. Los proyectos piloto financiados con subvenciones suelen fracasar cuando expiran los subsidios de conectividad, lo que genera un gran número de monitores obsoletos. Los proveedores están realizando pruebas de campo con unidades con capacidad para funcionar sin conexión y que se sincronizan intermitentemente por wifi; sin embargo, la pérdida de alertas en tiempo real reduce el valor clínico. A menos que los programas de precios diferenciados o de donaciones se consoliden, las regiones de bajos ingresos se quedarán atrás, lo que reducirá el crecimiento del mercado mundial de monitorización de pacientes.
Análisis de segmento
Por tipo: Los servicios superan al hardware a medida que aumenta el triaje administrado
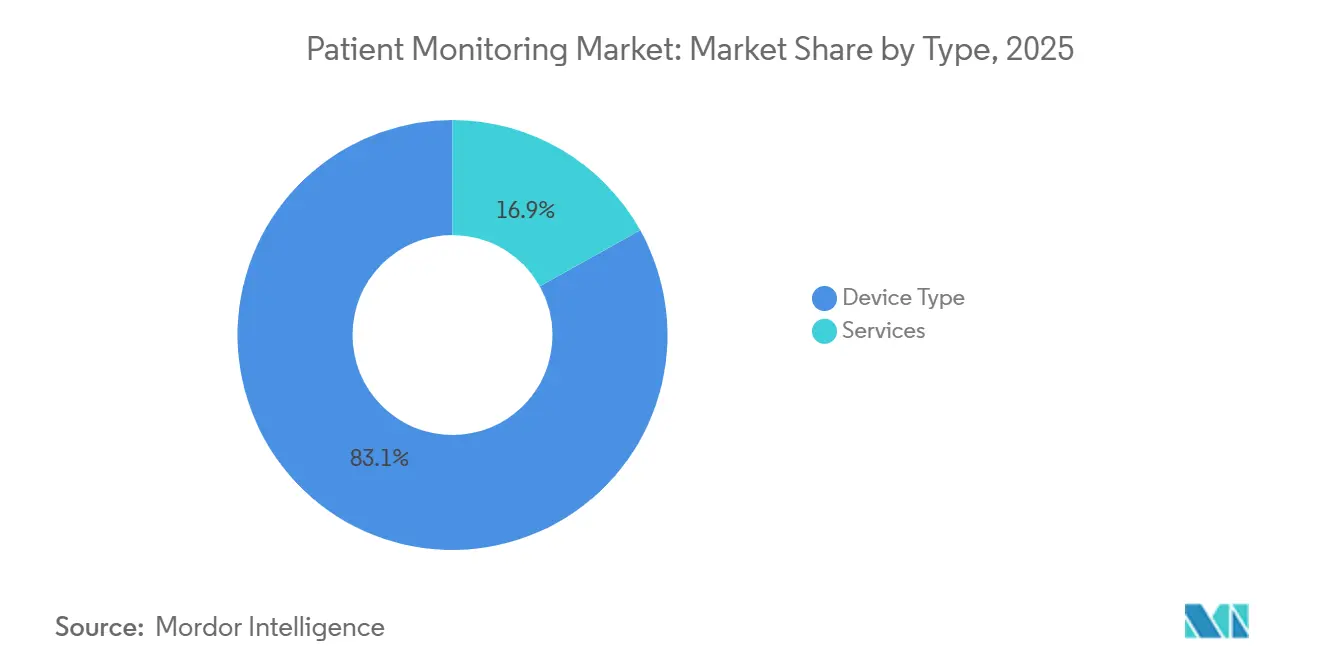
Los dispositivos retuvieron el 83.1 % de la cuota de mercado de monitorización de pacientes en 2025, gracias a la gran cantidad de unidades instaladas en UCI y centros de cuidados intensivos. Sin embargo, se prevé que los ingresos por servicios, que abarcan la instalación, la integración de datos, el análisis y el triaje gestionado, crezcan un 9.53 % entre 2026 y 2031, superando al mercado general de monitorización de pacientes en 2.5 puntos porcentuales. Los directivos hospitalarios prefieren paquetes de suscripción que conviertan las inversiones de capital en costes operativos predecibles, y proveedores como GE HealthCare y Philips ahora vinculan las cuotas mensuales al número de pacientes activos en lugar de a las unidades de hardware.
Los monitores portátiles y de parche se están expandiendo con mayor rapidez en el sector del hardware, impulsados por los CGM de venta libre como Dexcom Stelo y Abbott Libre Rio, que abordan los segmentos de bienestar y prediabetes. Los centros remotos se enfrentan a la comoditización, ya que los teléfonos inteligentes ofrecen Bluetooth y LTE integrados, lo que impulsa el valor hacia la analítica en la nube. En consecuencia, se espera que el tamaño del mercado de monitorización de pacientes para contratos de solo dispositivo se estabilice, mientras que los modelos como servicio captan un gasto incremental.


Por aplicación: Los CGM de venta libre impulsan el control de la diabetes y el metabolismo
La cardiología representó el 18.2 % de los ingresos del mercado mundial de monitorización de pacientes en 2025; sin embargo, se prevé que las soluciones para la diabetes y el metabolismo ofrezcan la mayor tasa de crecimiento anual compuesto (CAGR) del 10.12 % hasta 2031. Las autorizaciones de la FDA para los sistemas de monitorización continua de glucosa (MCG) de venta libre eliminaron las barreras de prescripción, lo que permitió el acceso a millones de usuarios prediabéticos y de bienestar, y amplió el mercado de monitorización de pacientes para el seguimiento metabólico.
La monitorización respiratoria también está en auge a medida que los dispositivos conectados de presión positiva en las vías respiratorias transmiten métricas de adherencia a los profesionales sanitarios. Los dispositivos materno-fetales, como Masimo Stork, aportan movilidad a la monitorización del parto, pero siguen siendo un nicho. La neurología está evolucionando hacia sistemas de EEG inalámbricos de respuesta rápida que reducen el tiempo de diagnóstico de horas a minutos, lo que atrae a los servicios de urgencias que buscan aumentar su productividad. A medida que los nuevos casos de uso se desarrollen, la diversidad de aplicaciones protegerá el mercado de la monitorización de pacientes de las ralentizaciones causadas por una sola indicación.
Por usuario final: los proveedores de atención médica domiciliaria lideran la curva de crecimiento
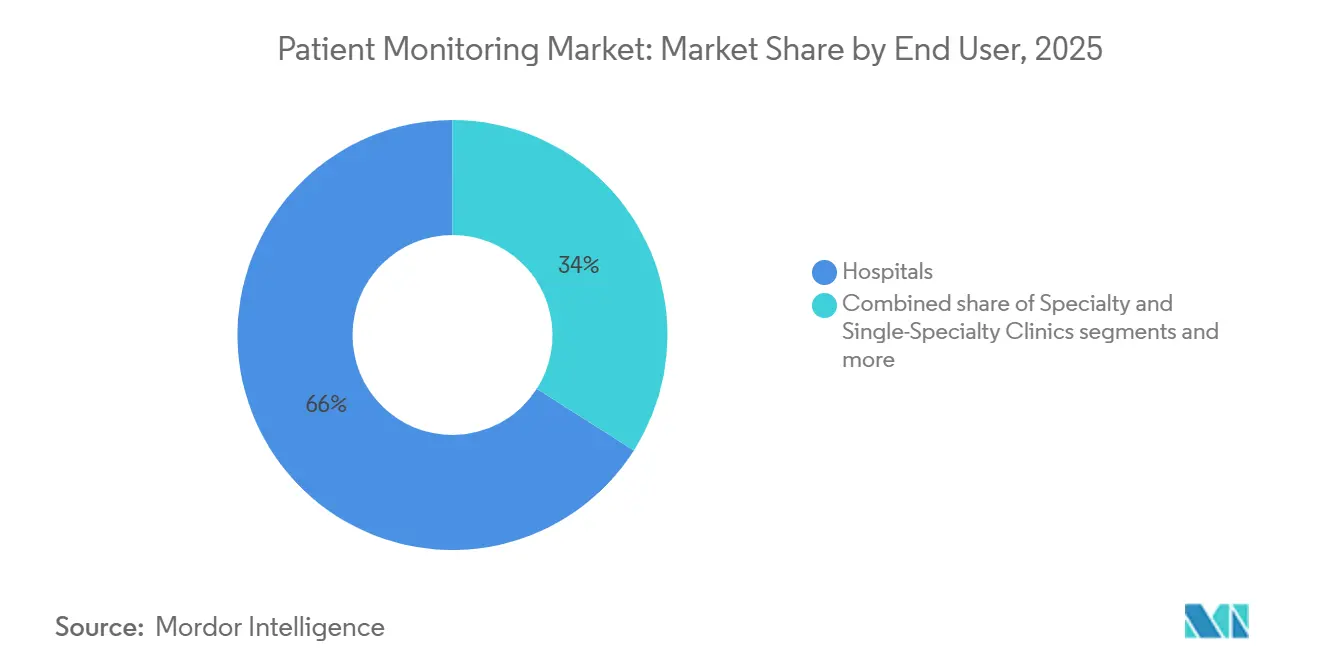
Los hospitales mantuvieron el 65.98 % de sus ingresos en 2025, aprovechando los presupuestos de capital para implementar monitores multiparamétricos y centros de comando de IA. Sin embargo, se prevé que los proveedores de atención médica domiciliaria registren una tasa de crecimiento anual compuesta (TCAC) del 11.21 % entre 2026 y 2031, a medida que el reembolso por hospitalización domiciliaria permanente se amplía a nivel nacional. Los consumidores ahora esperan la misma supervisión en tiempo real desde sus hogares que antes recibían en unidades de cuidados intermedios, lo que amplía el mercado de la monitorización de pacientes en entornos residenciales.
Las clínicas especializadas utilizan registradores de bucle implantables y espirómetros conectados para gestionar de forma remota grandes grupos de pacientes, mientras que los centros de cirugía ambulatoria envían kits de monitorización postoperatoria a domicilio para prevenir complicaciones. Los centros de cuidados a largo plazo siguen estando poco explotados debido a las deficiencias en los reembolsos, pero los programas piloto en Singapur han reducido los traslados de emergencia hasta en un 40 %. Una vez que las aseguradoras reconozcan estos ahorros, la adopción podría dispararse, diversificando aún más la demanda de los usuarios finales en el mercado de la monitorización de pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de monitoreo de pacientes de América del Norte
Norteamérica generó el 41.2 % de los ingresos de 2025, impulsada por las reformas del RPM de los CMS, los mandatos de ciberseguridad de la Sección 524B y una sólida infraestructura de hospitalización domiciliaria. Los altos precios de venta promedio de la región y la disposición de los pagadores a reembolsar los servicios gestionados sustentan su considerable contribución al tamaño del mercado de monitorización de pacientes.
Mercado europeo de monitorización de pacientes
Europa tiene una cuota de mercado significativa, impulsada por el sistema de reembolso DiGA de Alemania y la expansión de las salas virtuales en el Reino Unido. La aplicación del Reglamento de Dispositivos Médicos de la UE aumentó los costes de cumplimiento, pero mejoró la vigilancia poscomercialización, lo que reforzó la confianza de los profesionales sanitarios. A pesar de las presiones macroeconómicas, las aseguradoras públicas siguen financiando proyectos piloto de atención conectada, lo que estabiliza la demanda.
Mercado de monitorización de pacientes en Asia-Pacífico, Oriente Medio y África y Sudamérica
Asia-Pacífico es el motor del crecimiento, con una previsión de CAGR del 10.99 % entre 2026 y 2031. La NMPA de China aprobó más de 50 monitores con IA entre 2024 y 2025, mientras que India liberalizó la telemedicina y Japón amplió la cobertura de la monitorización remota de la EPOC y la insuficiencia cardíaca. Estos cambios de política, sumados al envejecimiento demográfico, amplían el mercado de la monitorización de pacientes en las economías más pobladas. Oriente Medio y África se encuentran en una fase inicial, pero se espera que las inversiones del Consejo de Cooperación del Golfo en hospitales inteligentes impulsen la demanda futura. Sudamérica muestra una adopción selectiva, liderada por los pagadores privados en Brasil.

Panorama competitivo
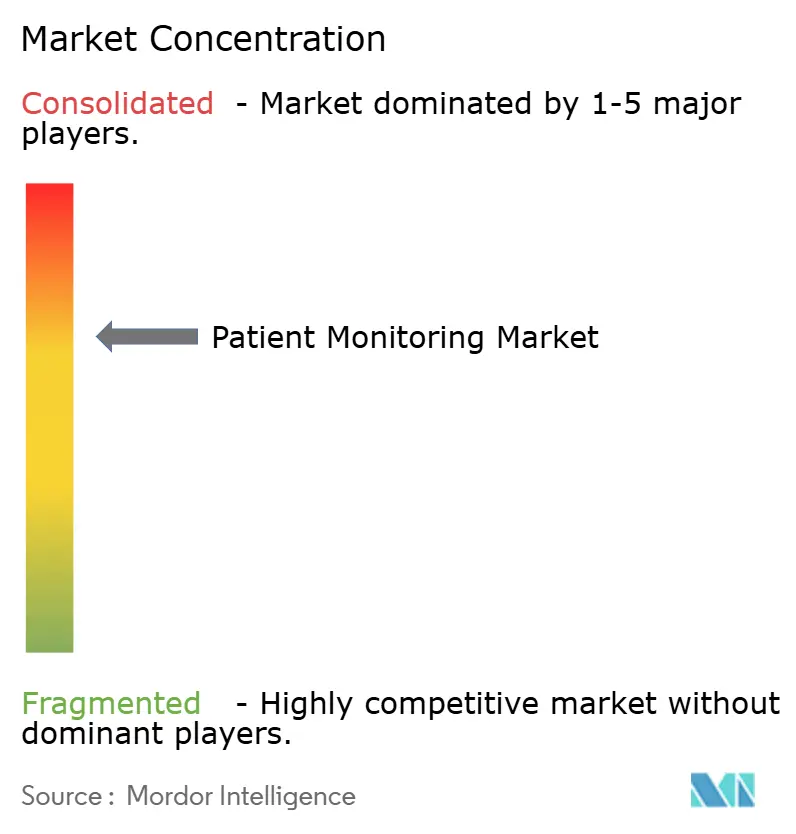
El mercado de monitorización de pacientes está moderadamente fragmentado. GE HealthCare, Philips y Nihon Kohden defienden sus contratos hospitalarios mediante acuerdos de servicio plurianuales y una profunda integración con los historiales médicos electrónicos. Los especialistas en wearables Dexcom, Abbott y Masimo se dirigen a los segmentos ambulatorio y de consumo, aprovechando los canales directos al consumidor y los contratos de bienestar para empresas. Los líderes en electrónica de consumo, Apple, Garmin y Samsung, aumentan la presión de sustitución al integrar sensores de salud en wearables convencionales, lo que obliga a los fabricantes de dispositivos médicos a diferenciarse en cuanto a la autorización de la FDA y la elegibilidad para reembolsos.
La actividad estratégica se centra en la integración vertical en servicios gestionados. GE HealthCare extendió su alianza Mindray a centros de cirugía ambulatoria en 2026, mientras que Philips aseguró pactos de interoperabilidad con Dräger y Hamilton para consolidar datos de dispositivos de UCI. Empresas emergentes como VitalConnect y Spire Health implementan parches adhesivos multiparamétricos que desafían a los monitores de cabecera para casos de uso de transición y hospital en el hogar. La inversión en conectividad habilitada por satélite e inferencia en el borde continúa, como lo demuestran las más de 200 patentes relacionadas emitidas en 2024-2025 [3] Oficina de Patentes y Marcas de los Estados Unidos, “Patentes de biosensores portátiles 2024-2025”, uspto.gov.
El cumplimiento normativo se está convirtiendo en una ventaja competitiva. Las presentaciones de la Sección 524B sobre ciberseguridad y la documentación técnica del MDR de la UE exigen conocimientos especializados de los que pueden carecer los pequeños participantes. A medida que se acelera la consolidación, los proveedores líderes con infraestructura regulatoria global están posicionados para captar una cuota de mercado creciente en la monitorización de pacientes.
Líderes de la industria de monitorización de pacientes
Abbott Laboratories
GE Healthcare
Becton, Dickinson y compañía
Dexcom, Inc.
Corporación Nihon Kohden
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Medtronic obtuvo la autorización 510(k) de la FDA para su sistema MDI inteligente MiniMed Go, que integra el sensor Instinct de Abbott con InPen para obtener una guía de dosis en tiempo real.
- Enero de 2026: Medtronic amplió una asociación estratégica con Mindray para suministrar soluciones de monitoreo a los centros de cirugía ambulatoria de EE. UU.
- Julio de 2025: Philips firmó acuerdos de interoperabilidad con Dräger, Hamilton Medical, Getinge y B. Braun para conectar sus dispositivos de cuidados críticos al ecosistema de monitoreo de Philips.


Alcance del informe del mercado global de monitorización de pacientes
Según el alcance del informe, la monitorización del paciente consiste en la observación continua o repetida de las funciones fisiológicas del paciente para orientar las decisiones clínicas y evaluar la eficacia de las intervenciones médicas. Estos sistemas utilizan tecnología avanzada para registrar los signos vitales, como la frecuencia cardíaca, la presión arterial, la frecuencia respiratoria, la temperatura corporal y la saturación de oxígeno en sangre (SpO₂), lo que proporciona a los profesionales sanitarios datos precisos y en tiempo real.
El mercado de monitorización de pacientes se segmenta por tipo, aplicación, usuario final y geografía. Por tipo, se segmenta en dispositivos (monitores multiparamétricos de signos vitales, dispositivos de monitorización cardíaca, dispositivos de monitorización respiratoria, dispositivos de neuromonitorización, dispositivos de monitorización fetal y neonatal, monitores hemodinámicos y de presión, monitores portátiles y basados en parches, centros y puertas de enlace de monitorización remota de pacientes, y módulos de análisis predictivo basados en IA) y servicios (instalación y mantenimiento, formación y educación, servicios de RPM y telesalud, integración e interoperabilidad de datos, análisis e informes, y operaciones gestionadas de monitorización y triaje). Por aplicación, el mercado se segmenta en cardiología, respiratoria y neurología, diabetes y metabolismo, materno-neonatal, vigilancia de cuidados críticos, entre otros. Por usuarios finales, el mercado se segmenta en hospitales, clínicas especializadas y de especialidad única, centros de cirugía ambulatoria, proveedores de atención médica domiciliaria y centros de atención a largo plazo y de vida asistida.
Geográficamente, el mercado está segmentado en América del Norte, Europa, la región Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también abarca el tamaño y las tendencias estimados del mercado en 17 países de las principales regiones del mundo. Para cada segmento, el tamaño del mercado y las previsiones se expresan en valor (USD).
Por Tipo
| Inteligencia del | Monitores de signos vitales multiparamétricos |
| Dispositivos de monitorización cardíaca | |
| Dispositivos de monitoreo respiratorio | |
| Dispositivos de neuromonitorización | |
| Dispositivos de monitorización fetal y neonatal | |
| Monitores hemodinámicos y de presión | |
| Monitores portátiles y basados en parches | |
| Centros y puertas de enlace para monitorización remota de pacientes | |
| Módulos de análisis predictivo basados en IA | |
| Servicios | Instalación y mantenimiento |
| Formación y educación | |
| Servicios de RPM y telesalud | |
| Integración e interoperabilidad de datos | |
| Analítica e Informes | |
| Operaciones de monitoreo y triaje gestionadas |
por Aplicación
| Cardiología |
| Salud respiratoria |
| Neurología |
| Diabetes y Metabolismo |
| Materno y neonatal |
| Vigilancia de cuidados críticos |
| Otros |
Por usuario final
| Hospitales |
| Clínicas especializadas y de especialidad única |
| Centros Quirúrgicos Ambulatorios |
| Proveedores de atención médica domiciliaria |
| Centros de atención a largo plazo y de vida asistida |
Geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Inteligencia del | Monitores de signos vitales multiparamétricos |
| Dispositivos de monitorización cardíaca | ||
| Dispositivos de monitoreo respiratorio | ||
| Dispositivos de neuromonitorización | ||
| Dispositivos de monitorización fetal y neonatal | ||
| Monitores hemodinámicos y de presión | ||
| Monitores portátiles y basados en parches | ||
| Centros y puertas de enlace para monitorización remota de pacientes | ||
| Módulos de análisis predictivo basados en IA | ||
| Servicios | Instalación y mantenimiento | |
| Formación y educación | ||
| Servicios de RPM y telesalud | ||
| Integración e interoperabilidad de datos | ||
| Analítica e Informes | ||
| Operaciones de monitoreo y triaje gestionadas | ||
| por Aplicación | Cardiología | |
| Salud respiratoria | ||
| Neurología | ||
| Diabetes y Metabolismo | ||
| Materno y neonatal | ||
| Vigilancia de cuidados críticos | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Clínicas especializadas y de especialidad única | ||
| Centros Quirúrgicos Ambulatorios | ||
| Proveedores de atención médica domiciliaria | ||
| Centros de atención a largo plazo y de vida asistida | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de monitorización de pacientes para 2031?
Se prevé que alcance los USD 89.39 millones, expandiéndose a una tasa compuesta anual del 7.04 % a partir de 2026.
¿Qué segmento se espera que crezca más rápido hasta 2031?
Se proyecta que los servicios crecerán un 9.53 % anual a medida que los hospitales adopten la monitorización administrada basada en suscripción.
¿Cómo influirán los cambios en el código RPM en la adopción?
Se prevé que umbrales de interacción más bajos y nuevos códigos a corto plazo dupliquen el grupo de pacientes reembolsables en Estados Unidos, lo que acelerará las implementaciones.
¿Por qué se considera a Asia-Pacífico como el motor del crecimiento?
Las inversiones en salud digital respaldadas por el gobierno y las reformas de reembolso favorables en China, India y Japón sustentan una CAGR regional del 10.99%.
¿Cómo afectan las normas de ciberseguridad a la competencia entre proveedores?
El cumplimiento de la Sección 524B de la FDA aumenta las barreras de entrada, favoreciendo a los operadores históricos con sólidas capacidades regulatorias e impulsando la actividad de fusiones.
¿Qué riesgos podrían ralentizar la adopción de plataformas de monitorización de pacientes de próxima generación?
El costo de capital, el cumplimiento de la privacidad y la seguridad y la variabilidad de los reembolsos son riesgos clave, y la ciberseguridad y la gobernanza de datos ahora son centrales en las revisiones regulatorias y las adquisiciones.
Última actualización de la página:



