

Tamaño y participación del mercado de cardiología intervencionista pediátrica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.28 mil millones |
| Tamaño del mercado (2031) | USD 5.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
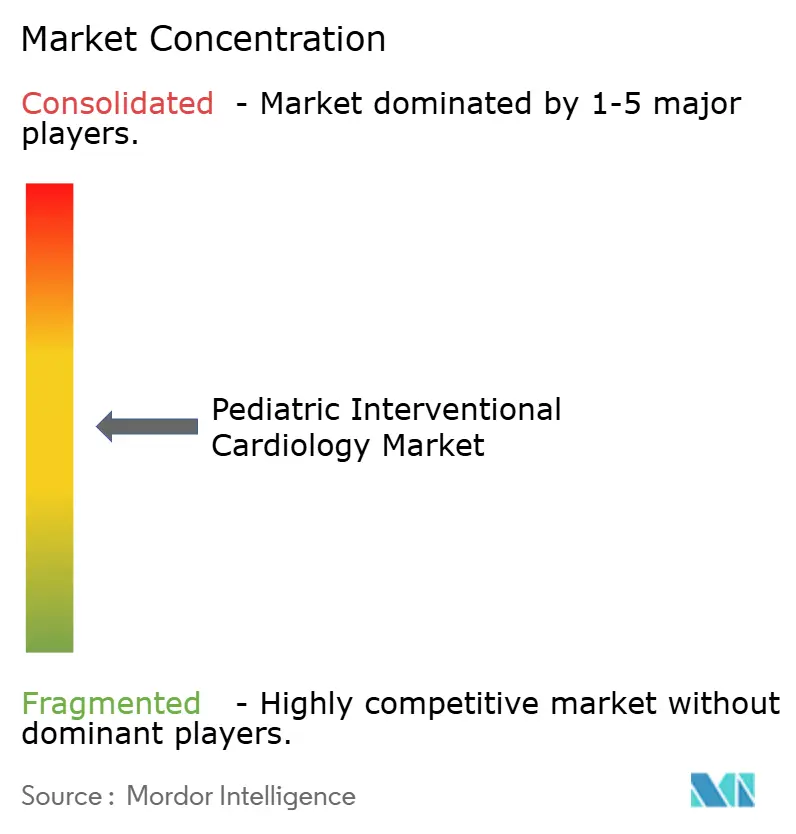
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cardiología intervencionista pediátrica por Mordor Intelligence
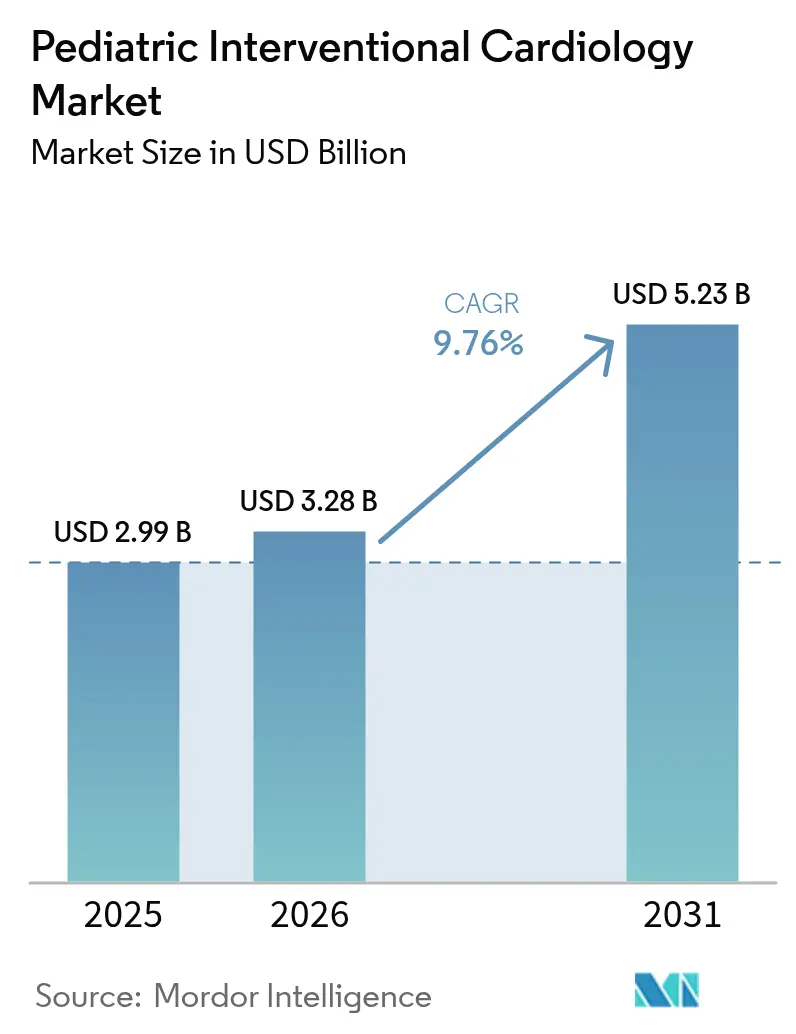
Se espera que el mercado de cardiología intervencionista pediátrica crezca de 2.99 millones de dólares en 2025 a 3.28 millones de dólares en 2026, y se prevé que alcance los 5.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.76 % durante el período 2026-2031.
La rápida aceptación de las técnicas mínimamente invasivas para el manejo de cardiopatías congénitas (CC), las constantes aprobaciones regulatorias y la transición hacia la imagenología mejorada con IA impulsan el crecimiento. América del Norte sigue siendo la base regional más grande, pero Asia-Pacífico se expande con mayor rapidez, a medida que los hospitales adquieren salas híbridas de cateterismo y los fabricantes locales introducen dispositivos pediátricos de menor costo. La demanda clínica se ve reforzada por la creciente prevalencia de CC, estimada en un 1.95 % de todos los nacimientos según los nuevos conjuntos de datos de seguros médicos de EE. UU., y por la transición continua de la cirugía episódica a modelos de atención basados en catéteres de por vida. Productos innovadores como el sistema de stent Minima, aprobado por la FDA y diseñado para expandirse con el niño, marcan el comienzo de una nueva era de implantes de tamaño adecuado. El software de cateterismo basado en IA, que detecta la cardiopatía reumática con una precisión del 90 %, refuerza aún más la confianza en los procedimientos.
Conclusiones clave del informe
- Por tipo de dispositivo, los dispositivos de cierre lideraron con el 31.78 % de la participación de mercado en cardiología intervencionista pediátrica en 2025, mientras que se prevé que las válvulas cardíacas transcatéter aumenten a una CAGR del 13.75 % hasta 2031.
- Por procedimiento, la corrección de defectos congénitos representó el 27.35% de 2025 procedimientos, mientras que se proyecta que la implantación de válvulas basadas en catéter se expandirá a una CAGR del 14.62% hasta 2031.
- Por usuario final, los hospitales infantiles tuvieron una participación en los ingresos del 43.64 % en 2025; los centros quirúrgicos ambulatorios están avanzando a una CAGR del 11.08 % hasta 2031.
- Por geografía, América del Norte dominó con una participación del 41.20% en 2025, pero se prevé que Asia-Pacífico crezca a una CAGR del 12.31% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cardiología intervencionista pediátrica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de cardiopatías congénitas | + 2.1% | Global, con tasas más altas en los países en desarrollo | Largo plazo (≥ 4 años) |
| Avances en dispositivos intervencionistas miniaturizados | + 1.8% | América del Norte y la UE lideran, la adopción en APAC se acelera | Mediano plazo (2-4 años) |
| Ampliación de la cartera de I+D para implantes pediátricos específicos | + 1.4% | Global, concentrado en los principales centros de dispositivos médicos | Mediano plazo (2-4 años) |
| Incentivos regulatorios y programas de apoyo | + 1.3% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversión de capital de riesgo en empresas emergentes de tecnología médica pediátrica | + 1.1% | Principalmente América del Norte y la UE, con presencia emergente en APAC | Corto plazo (≤ 2 años) |
| Integración de IA en imágenes de laboratorio de cateterismo | + 1.2% | Adopción temprana en América del Norte y la UE, expansión global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de cardiopatías congénitas
Las bases de datos de cribado neonatal y de seguros muestran una prevalencia de cardiopatía congénita cercana al 2 % de la población pediátrica, mucho mayor que las estimaciones históricas. Los programas mejorados de ecocardiografía prenatal y oximetría de pulso de doble índice han elevado la sensibilidad de detección temprana al 100 % en los programas piloto de Shanghái. [1] MDPI, “Dual-Index Screening for Critical Congenital Heart Disease”, mdpi.com El diagnóstico precoz prolonga la supervivencia, creando cohortes más grandes de adolescentes y adultos que siguen requiriendo intervenciones basadas en catéteres a lo largo de su vida.
Avances en dispositivos intervencionistas miniaturizados
Los avances en materiales e ingeniería han reducido el diámetro de los dispositivos a tan solo 1.6 mm, como lo demuestra el cable de desfibrilador automático implantable OmniaSecure de 4.7 French de Medtronic, que demostró un 100 % de éxito en la desfibrilación en ensayos clínicos. El stent Minima, expandible con balón, se adapta al crecimiento vascular, logrando un 97.6 % de éxito en el procedimiento sin eventos adversos importantes. Los stents metálicos absorbibles y las válvulas de tejido RESILIA, que mostraron un 99.3 % de ausencia de deterioro a los ocho años, buscan minimizar el riesgo de reintervención. Esta tecnología aborda directamente la escasez histórica de dispositivos de tamaño infantil.
Ampliación de la cartera de I+D para implantes pediátricos específicos
La financiación mediante subvenciones y los programas de consorcios de dispositivos pediátricos de la FDA están acelerando los conceptos de dispositivos adaptados a los niños. Children's National y Additional Ventures otorgaron USD 300,000 para prototipos de monitorización remota y mini sensores. Ensayos como COMPASS, que evalúa los enfoques de derivación versus stent para el aumento del flujo sanguíneo pulmonar, están redefiniendo las estrategias de paliación a largo plazo. [2] PubMed, “Protocolo del ensayo COMPASS: aumento del flujo sanguíneo pulmonar”, pubmed.ncbi.nlm.nih.gov Los stents auxéticos impresos en 3D y los tapones vasculares modificados amplían aún más el embudo de innovación.
Incentivos regulatorios y programas de apoyo
Los reguladores están creando activamente vías pediátricas: el Programa de Dispositivos Innovadores de la FDA aceleró la aprobación de la válvula mitral transcatéter Tendyne para casos de calcificación severa, autorizándola en 2025. [3] Centro de Dispositivos y Salud Radiológica, “Aprobación previa a la comercialización del sistema de stent mínimo”, fda.gov El Reglamento de Dispositivos Médicos de Europa incorpora disposiciones para dispositivos huérfanos, mientras que la Agencia de Productos Farmacéuticos y Dispositivos Médicos de Japón otorga aprobaciones condicionales vinculadas a registros posteriores a la comercialización, lo que en conjunto reduce el tiempo de comercialización de herramientas centradas en niños.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de procedimientos y dispositivos | -1.9% | Global, agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Escasez de mano de obra | -1.3% | Global, crítico en zonas rurales | Largo plazo (≥ 4 años) |
| Obstáculos para el reembolso | -1.5% | Asia Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Inventario limitado de tamaño pediátrico | -1.4% | Global, más severo en áreas en desarrollo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de procedimientos y dispositivos
Los gastos hospitalarios para la atención de cardiopatías congénitas (CC) superan los 9.8 millones de dólares anuales en Estados Unidos. El costo del embarazo para mujeres con CC es de un promedio de 24,290 dólares por caso, una carga significativa en comparación con la obstetricia de rutina. Si bien los CMS aumentaron los pagos por angiografía por TC en 2025 de 178.02 dólares a 357.13 dólares, el gasto de bolsillo en las economías emergentes sigue siendo alto, lo que frena su adopción.
Escasez de cardiólogos intervencionistas pediátricos capacitados
Solo 1,553 cardiólogos pediátricos ejercen en Estados Unidos, y la edad promedio de los profesionales de la especialidad es de 59 años, lo que presagia un déficit de 8,650 médicos para 2037. Históricamente, las plazas de becario en cuidados intensivos cardíacos pediátricos se cubren al 50 %, y persisten las disparidades de género, con mujeres ocupando solo un tercio de los puestos. Esta escasez limita la productividad de los laboratorios de cateterismo y retrasa la atención en las zonas rurales.
Análisis de segmento
Por tipo de dispositivo: Los dispositivos de cierre lideran mientras las tecnologías de válvulas aceleran
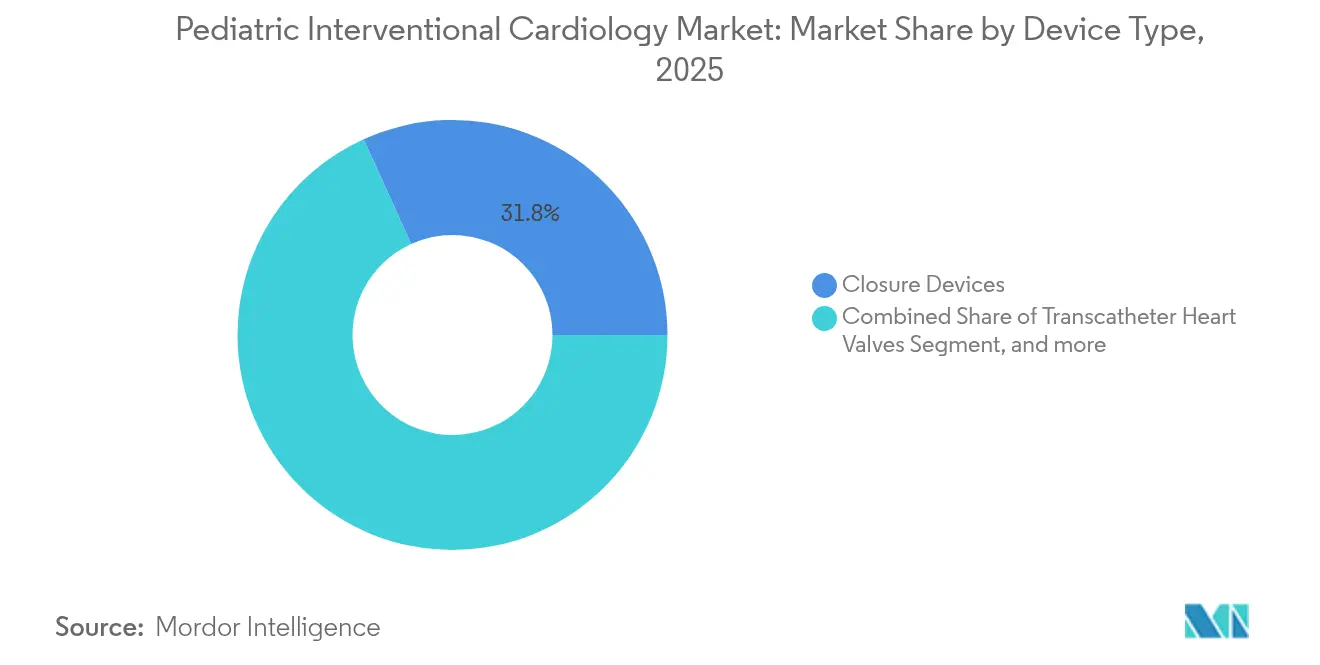
Los dispositivos de cierre captaron el 31.78 % del mercado de cardiología intervencionista pediátrica en 2025 gracias a su versatilidad para sellar defectos del tabique auricular y ventricular. Su uso sustenta una parte considerable del volumen del mercado de cardiología intervencionista pediátrica, impulsado por productos como el regulador de flujo auricular Occlutech, que registró un éxito de implantación del 100 %. Los catéteres con balón siguen evolucionando hacia perfiles de 1.2 mm que atraviesan lesiones estrechas con un desinflado más rápido, mientras que las herramientas de aterectomía de última generación eliminan el calcio con un traumatismo vascular mínimo.
Las válvulas cardíacas transcatéter representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.75 %. Dispositivos como la válvula tricúspide EVOQUE de Edwards y el sistema Tendyne de Abbott abordan ahora la regurgitación y la calcificación sin esternotomía, lo que amplía el mercado de soluciones valvulares en cardiología intervencionista pediátrica. Los stents metálicos absorbibles buscan evitar futuras reintervenciones a medida que los niños crecen, y las consolas de imágenes que integran IA y guía por resonancia magnética están reduciendo la exposición a la radiación a cero en los casos elegibles. En conjunto, estos avances atraen a nuevos hospitales y centros ambulatorios a programas complejos de cardiología estructural.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por procedimiento: la corrección de defectos congénitos predomina a medida que aumentan las intervenciones valvulares
Las correcciones de defectos congénitos representaron el 27.35 % del volumen de procedimientos en 2025, lo que les permitió obtener la mayor parte del mercado de cardiología intervencionista pediátrica. Las oclusiones simples del conducto arterioso persistente coexisten con la paliación compleja de un solo ventrículo, y los hallazgos del ensayo COMPASS sobre el aumento del flujo pulmonar mediante stents podrían consolidar aún más el dominio del catéter para el soporte circulatorio neonatal.
Sin embargo, la implantación de válvulas mediante catéter es la que avanza con mayor rapidez, con una tasa de crecimiento anual compuesta (TCAC) del 14.62 %, lo que aporta importantes ingresos adicionales al mercado de cardiología intervencionista pediátrica. Los dispositivos mitrales, tricúspides y pulmonares de primera generación han demostrado una tasa de éxito superior al 90 %. La tecnología de trombectomía coronaria, que incluye robots rotatorios a escala milimétrica, eleva las tasas de reperfusión al 90 %, mientras que la paliación asistida por cirugía híbrida registra una mortalidad quirúrgica cero en entornos con recursos limitados. El mercado se está ampliando para incluir intervenciones especializadas guiadas por resonancia magnética sin radiación que resultan atractivas tanto para padres como para financiadores.
Por el usuario final: Los hospitales infantiles dominan mientras los centros de atención ambulatoria ganan impulso
Los hospitales infantiles generaron el 43.64 % de sus ingresos gracias a equipos multidisciplinarios, imágenes avanzadas y protocolos de anestesia específicos para pediatría. Su posición dominante consolida el mercado de la cardiología intervencionista pediátrica, reforzada por alianzas como UW Health Kids y Children's Wisconsin, que aúnan la experiencia del profesorado y los recursos de formación.
Los centros de cirugía ambulatoria (CAC), con un crecimiento anual compuesto (CAGR) del 11.08 %, están trasladando los casos menos complejos al ámbito ambulatorio. El alta hospitalaria en el mismo día está en aumento a medida que disminuye el tamaño de las punciones de los dispositivos de cierre y los selladores vasculares acortan la recuperación, lo que amplía la cobertura del mercado de cardiología intervencionista pediátrica a centros comunitarios. Las instituciones académicas continúan recibiendo subvenciones de los NIH y de organizaciones benéficas para dispositivos de primera implantación pediátrica, actuando como banco de pruebas para los primeros usuarios antes de su lanzamiento comercial.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
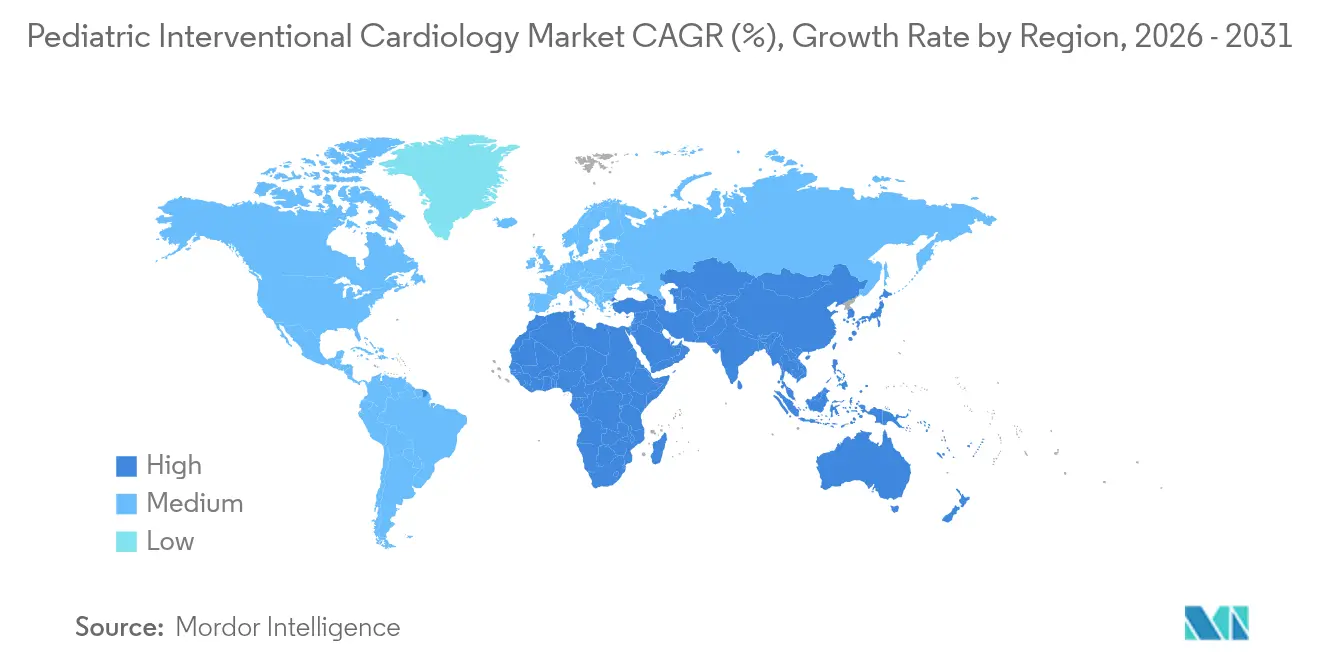
Norteamérica representó el 41.20 % de los ingresos de 2025, impulsada por el liderazgo de la FDA en la autorización de dispositivos pediátricos, la madurez en los reembolsos y la sustancial financiación filantrópica para programas de enfermedades congénitas. El tamaño del mercado de cardiología intervencionista pediátrica en la región crece de forma constante a medida que las aseguradoras privadas aceptan procedimientos guiados por IA y las vías regulatorias, como la Designación de Dispositivo Innovador, reducen los plazos de aprobación. Canadá complementa la capacidad de Estados Unidos mediante redes de derivación que canalizan a neonatos complejos a centros de tercer nivel, mientras que México atrae a pacientes transfronterizos con aranceles más bajos para los procedimientos.
Europa posee una cuota considerable gracias a la cohesión de la sanidad pública y a la concentración de la experiencia quirúrgica en Alemania, Francia y el Reino Unido. La adopción temprana de válvulas cardíacas miniaturizadas y el cribado rutinario de oximetría de pulso en recién nacidos impulsa el mercado de la cardiología intervencionista pediátrica en los Estados miembros de la UE. Los registros clínicos conjuntos aceleran la generación de datos reales, lo que ayuda a los fabricantes a obtener autorizaciones poscomercialización.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.31 %. Los programas de cribado neonatal de China han alcanzado una sensibilidad del 100 % para cardiopatías congénitas críticas y han incrementado el volumen de operaciones, mientras que Japón lidera el reemplazo transcatéter de válvulas pulmonares. Los centros cardíacos indios enfrentan limitaciones de costos, pero duplican anualmente los casos pediátricos en el laboratorio de cateterismo, gracias a la producción nacional de dispositivos de cierre más económicos. La expansión de los seguros gubernamentales en Indonesia, Vietnam y Tailandia está impulsando la demanda de procedimientos.
Oriente Medio y África, y Sudamérica, se quedan atrás, pero muestran impulso. Los países del Golfo invierten fuertemente en hospitales especializados, y las unidades de cardiología pediátrica especializadas de Sudáfrica sirven como centros regionales de referencia. Brasil y Argentina amplían el acceso a laboratorios de cateterismo pediátrico bajo modelos de seguros público-privados, aunque la volatilidad cambiaria modera la escala inmediata. En las regiones emergentes, las plataformas portátiles de ecocardiografía y teleconsulta extienden la experiencia especializada a clínicas remotas.

Panorama regulatorio
La supervisión de la cardiología intervencionista pediátrica se rige por protocolos específicos para pacientes pediátricos, además de los requisitos generales del sistema de calidad de los dispositivos. En Estados Unidos, la FDA ofrece directrices para la evaluación previa a la comercialización de dispositivos pediátricos y sigue utilizando vías aceleradas como el Programa de Dispositivos Innovadores, junto con enfoques de etiquetado pediátrico que aprovechan la similitud con el rendimiento en adultos cuando corresponde. Un ejemplo destacado es el stent Renata Minima, que recibió la aprobación de la FDA en 2024 para la anatomía pediátrica, donde se requieren implantes adaptables al crecimiento.
Un cambio clave en el cumplimiento normativo para los fabricantes globales que abastecen a EE. UU. es el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA, vigente a partir del 2 de febrero de 2026, que incorpora la norma ISO 13485:2016 en las expectativas de gestión de calidad de los dispositivos. En Europa, el desarrollo pediátrico está influenciado por el marco de la EMA para medicamentos pediátricos, incluido el programa piloto del Plan de Investigación Pediátrica por Etapas (sPIP) ejecutado durante 2023-2025 que generó múltiples opiniones sPIP para enero de 2025, y la decisión CW/0001/2025 de la EMA, de fecha 2 de junio de 2025, sobre exenciones de clase para ciertas afecciones. En todas las regiones, las indicaciones pediátricas específicas limitadas siguen impulsando el uso no autorizado de stents y válvulas aprobados para adultos en cardiopatías congénitas, lo que aumenta la importancia de los registros posteriores a la comercialización y la generación de evidencia del mundo real.
Panorama competitivo
El campo global está moderadamente fragmentado. Abbott, Medtronic y Edwards Lifesciences aprovechan grandes presupuestos de I+D, poder regulatorio y una amplia cartera de productos para consolidar el mercado de la cardiología intervencionista pediátrica. TriClip de Abbott redujo la insuficiencia tricuspídea a moderada o menos en el 84 % de los seguimientos a dos años, mientras que su marcapasos sin cables AVEIR fue pionero en la funcionalidad bicameral. OmniaSecure de Medtronic introdujo el cable de desfibrilador cardioversor implantable (DAI) más pequeño disponible comercialmente, y la compañía continúa trabajando en stents absorbibles. El tejido RESILIA de Edwards prolonga la durabilidad de la válvula, retrasando los plazos de reintervención.
Se intensifica la actividad de fusiones y adquisiciones: Boston Scientific pagó hasta 664 millones de dólares por Bolt Medical para asegurar tecnología de litotricia intravascular y cerró la adquisición de Silk Road Medical para fortalecer las líneas neurovasculares. La consolidación de 342 clínicas de cardiología ambulatoria entre 2013 y 2023 mediante capital privado está centralizando las redes de derivación, lo que influye en la selección de proveedores de dispositivos y el poder de contratación.
Las startups de IA e imagenología, a menudo surgidas de laboratorios académicos, se centran en la guía inteligente y la cateterización sin radiación. Las solicitudes de propiedad intelectual se centran en aleaciones absorbibles, andamios impresos en 3D y algoritmos de aprendizaje automático que derivan la reserva fraccional de flujo únicamente a partir de la angiografía. Los proveedores que alinean la amplitud tecnológica con la evidencia específica para pediatría están mejor posicionados para captar cuotas de mercado incrementales a medida que el mercado madura.
Líderes de la industria de cardiología intervencionista pediátrica
Cardinal Health
Medtronic
GE Healthcare
NuMED Inc.
Abbott
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Numed, Inc. anunció la expansión de su flota móvil de PET/CT para brindar soporte en oncología y cardiología. Si bien no se trata del lanzamiento de un dispositivo intervencionista basado en catéter, la mayor capacidad de imagen móvil puede mejorar la derivación a otros centros y el flujo de diagnósticos para los programas cardíacos que dependen de imágenes avanzadas antes y después de las intervenciones.
- Diciembre de 2025: Abbott recibió la aprobación de la FDA y la marca CE para el sistema de administración Amplatzer Piccolo para el cierre mínimamente invasivo del conducto arterioso persistente (CAP) en bebés prematuros. Esta aprobación proporciona una opción de administración específica para pacientes pediátricos en un caso neonatal de alta necesidad y respalda la estandarización del procedimiento en pacientes muy pequeños en laboratorios de cateterismo de EE. UU. y Europa.
- Enero de 2025: Medtronic recibió la marca CE para el sistema de válvula pulmonar transcatéter Harmony (TPV) para pacientes con cardiopatías congénitas y disfunción del tracto de salida del ventrículo derecho. La autorización europea amplía el acceso al reemplazo de la válvula pulmonar transcatéter y refuerza la transición de las cirugías a corazón abierto repetidas a modelos de manejo de por vida basados en catéteres en poblaciones con cardiopatías congénitas.


Alcance y metodología
Según el alcance del informe, la cardiología intervencionista es la subespecialidad de la cardiología que utiliza técnicas basadas en catéteres intravasculares con fluoroscopia para tratar enfermedades coronarias, valvulares y cardíacas congénitas. La cardiología intervencionista pediátrica se refiere al proceso de realizar cardiología intervencionista en bebés, niños y adolescentes hasta los 18 años de edad. Varios procedimientos que se pueden realizar bajo cardiología intervencionista incluyen angioplastia, valvuloplastia, corrección de defectos cardíacos congénitos y trombectomía coronaria. El mercado de cardiología intervencionista pediátrica está segmentado por tipo de dispositivo (dispositivos de cierre, válvulas cardíacas transcatéter, dispositivos de aterectomía, catéteres, balones, stents y otros tipos de dispositivos), procedimiento (implante de válvula basado en catéter, corrección de defectos cardíacos congénitos, angioplastia, trombectomía coronaria y otros procedimientos) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Dispositivos de cierre |
| Válvulas cardíacas transcatéter |
| Dispositivos de aterectomía |
| Catéteres |
| Globos |
| Stents |
| Sistemas de imágenes y guía |
| Otros tipos de dispositivos |
| Implantación de válvula basada en catéter |
| Corrección de defectos cardíacos congénitos |
| Angioplastia |
| Trombectomía coronaria |
| Intervenciones asistidas por cirugía híbrida |
| Otros procedimientos |
| Laboratorios de cateterismo pediátrico |
| Hospitales infantiles y centros especializados |
| Centros de cirugía ambulatoria |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de dispositivo | Dispositivos de cierre | |
| Válvulas cardíacas transcatéter | ||
| Dispositivos de aterectomía | ||
| Catéteres | ||
| Globos | ||
| Stents | ||
| Sistemas de imágenes y guía | ||
| Otros tipos de dispositivos | ||
| Por procedimiento | Implantación de válvula basada en catéter | |
| Corrección de defectos cardíacos congénitos | ||
| Angioplastia | ||
| Trombectomía coronaria | ||
| Intervenciones asistidas por cirugía híbrida | ||
| Otros procedimientos | ||
| Por usuario final | Laboratorios de cateterismo pediátrico | |
| Hospitales infantiles y centros especializados | ||
| Centros de cirugía ambulatoria | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cardiología intervencionista pediátrica?
El mercado generó USD 3.28 millones en 2026 y se prevé que alcance los USD 5.23 millones en 2031.
¿Qué segmento de dispositivos genera ingresos?
Los dispositivos de cierre representaron el 31.78 % de la participación en los ingresos en 2025, la mayor entre todas las categorías de dispositivos.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 12.31 %, superando a todas las demás regiones.
¿Por qué los centros de cirugía ambulatoria están ganando participación?
Los protocolos de alta en el mismo día y los dispositivos de perfil ultrabajo permiten que los casos menos complejos se trasladen de los hospitales infantiles a los centros ambulatorios de cirugía ambulatoria, que están creciendo a una tasa compuesta anual del 11.08 %.
¿Qué tan grave es la escasez de personal en cardiología pediátrica?
En Estados Unidos sólo ejercen 1,553 cardiólogos pediátricos y las proyecciones indican un déficit de 8,650 cardiólogos para 2037.
¿Qué tendencia de innovación es más transformadora hoy en día?
Las imágenes habilitadas con inteligencia artificial que pueden reemplazar los alambres de presión invasivos o la guía de rayos X están mejorando drásticamente la precisión del diagnóstico al tiempo que reducen la exposición a la radiación.
Última actualización de la página:



