

Tamaño y participación en el mercado de gestión de la salud de la población
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 75.32 mil millones |
| Tamaño del mercado (2031) | USD 176.90 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de la salud poblacional por Mordor Intelligence
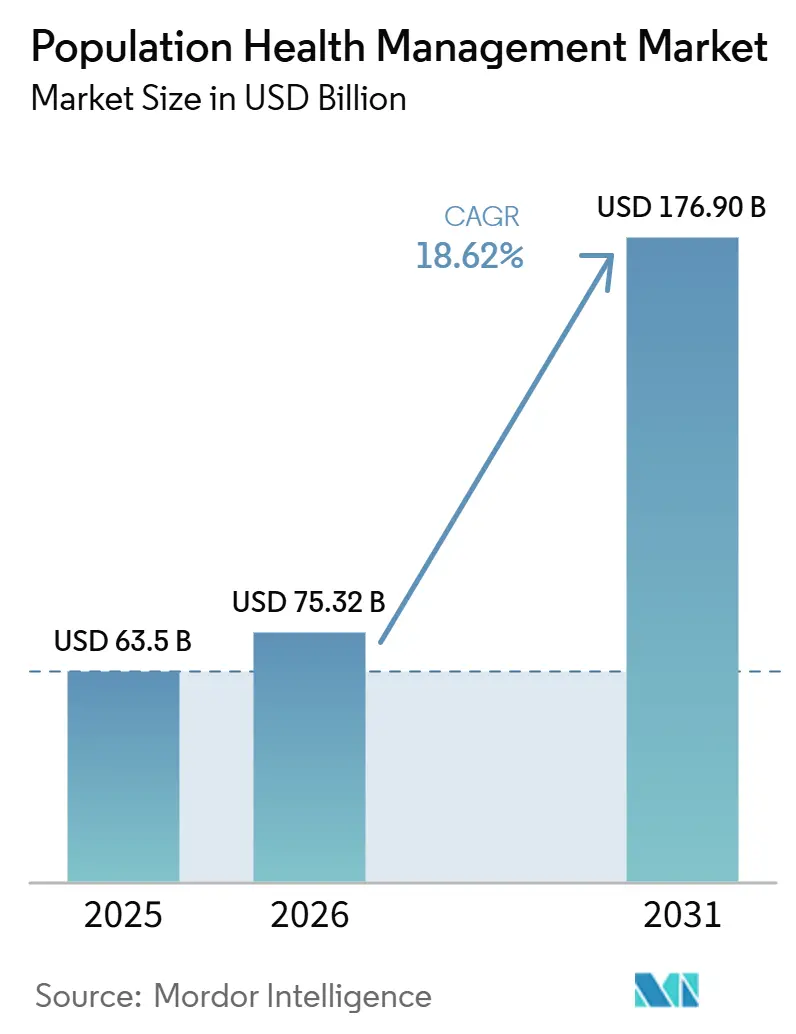
Se espera que el tamaño del mercado de gestión de la salud poblacional crezca de 63.5 millones de dólares en 2025 a 75.32 millones de dólares en 2026, y se prevé que alcance los 176.90 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 18.62% durante el período 2026-2031.
Esta rápida expansión refleja el cambio en el sector sanitario, que ha pasado de tratamientos puntuales a la supervisión continua de poblaciones enteras, generando una mayor demanda de coordinación asistencial basada en datos. Este impulso se debe a tres fuerzas convergentes: el reembolso basado en el valor, el análisis de datos mediante IA y el aumento de la prevalencia de enfermedades crónicas. Cada factor impulsa a los responsables de la toma de decisiones a invertir en herramientas conectadas que detecten las deficiencias asistenciales con mayor antelación y asignen los recursos con mayor precisión. Los incentivos financieros más sólidos, más que las mejoras tecnológicas por sí solas, están impulsando a las organizaciones hacia la adopción generalizada, y los cambios en los sistemas de reembolso pueden acelerar las actualizaciones digitales más que la innovación en sí misma.
Otro factor que está transformando el sector de la gestión de la salud poblacional es la clara relación entre la atención preventiva y el control de costos; las aseguradoras y los proveedores de servicios de salud observan ahorros significativos cuando disminuyen las hospitalizaciones y los reingresos. Norteamérica lidera el mercado con una cuota estimada del 48.8 % en 2024, pero el ritmo de crecimiento de Asia-Pacífico sugiere que el liderazgo podría diversificarse a medida que aumenta el gasto en salud digital en las economías emergentes. El enfoque inicial en la nube permite a los nuevos participantes en regiones de rápido crecimiento superar los sistemas heredados y reducir el tiempo de obtención de valor. La continua actividad de fusiones y adquisiciones (69 000 millones de dólares solo en el sector salud en 2024) indica que la escala, la amplitud de los datos y el alcance del ecosistema se están convirtiendo en los verdaderos factores competitivos.
Conclusiones clave del informe
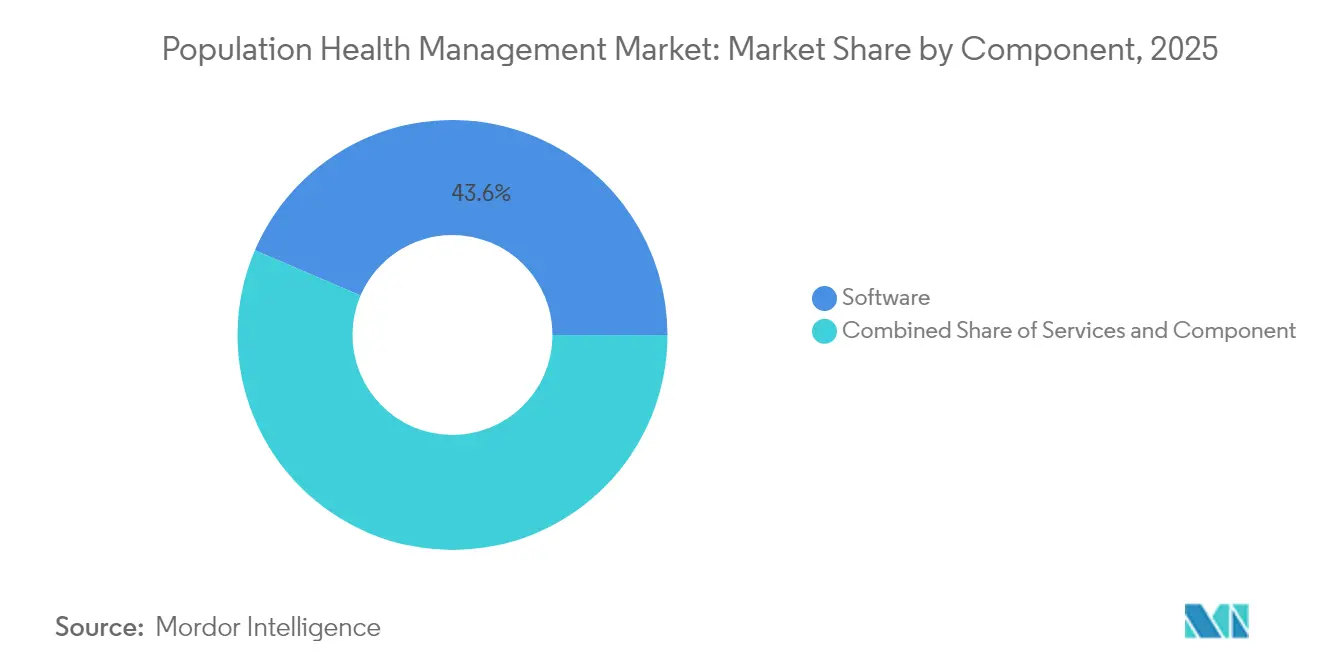
- Por componente, el software lideró con una participación de ingresos del 43.55 % en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 19.94 % hasta 2031.
- Por tipo de solución, el análisis de la salud poblacional representó el 31.05 % en 2025, mientras que las soluciones de participación del paciente avanzan a una tasa de crecimiento anual compuesta del 21.48 % hasta 2031.
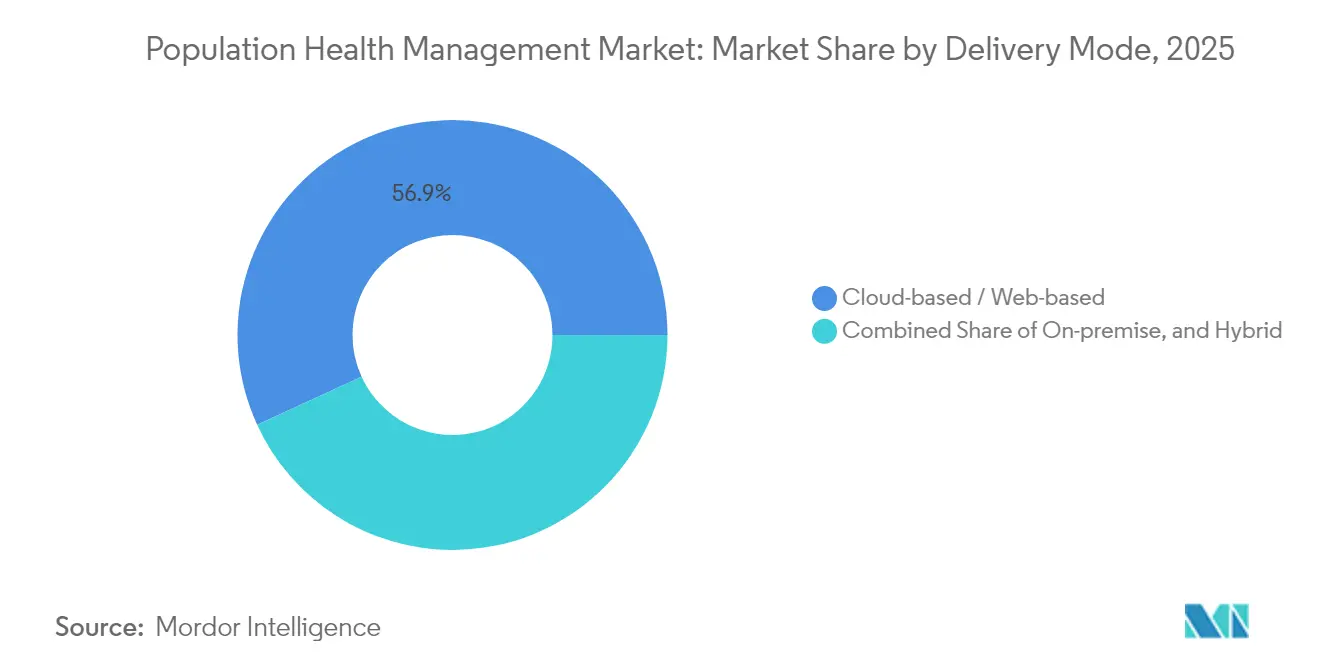
- En cuanto al modo de entrega, la implementación en la nube representó el 56.85% del mercado de gestión de la salud poblacional en 2025, mientras que el modelo híbrido está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 21.74% hacia 2031.
- En cuanto a los usuarios finales, los proveedores de atención médica representaron el 62.35% de la cuota de mercado de la gestión de la salud poblacional en 2025; el segmento de pagadores registró la tasa de crecimiento anual compuesta (CAGR) más rápida, del 25.32%, hasta 2031.
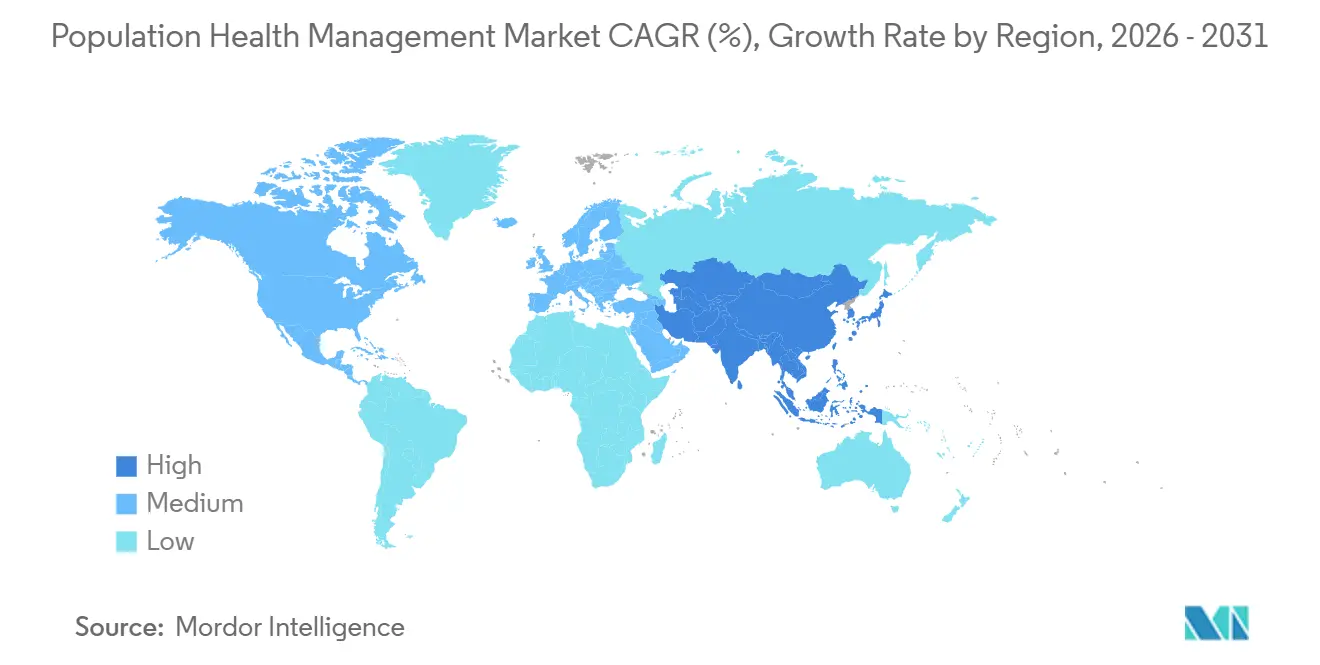
- Por geografía, América del Norte capturó una participación del 48.35% en 2025. Asia-Pacífico registra la CAGR más rápida del 18.96% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de la salud de la población
Análisis del impacto del conductor
| Destornillador | (~) Impacto en puntos porcentuales en la CAGR del mercado | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Necesidad de registros longitudinales unificados de pacientes | + 3.2% | Global, con énfasis en América del Norte | Término medio |
| Aumento de la carga de enfermedades crónicas | + 4.1% | Global, con mayor impacto en las regiones desarrolladas | Largo plazo |
| Aumento repentino de la financiación público-privada | + 2.8% | Norteamérica y Europa | |
| Cambio a modelos de pago basados en el valor | + 3.5% | América del Norte, con creciente influencia en Europa | Término medio |
| Análisis predictivo impulsado por IA | + 3.9% | Global, con concentración inicial en los mercados desarrollados | Término medio |
| Incentivos regulatorios | + 2.4% | Norteamérica y Europa | |
| Fuente: Inteligencia de Mordor | |||
Necesidad de registros longitudinales unificados de pacientes en todo el proceso de atención
Las organizaciones sanitarias que crean historiales clínicos integrales reportan un 7 % más de correcciones de errores de codificación y un 17 % más de consultas de bienestar anuales, lo que demuestra que la integración de datos mejora directamente los indicadores de calidad. En la práctica, un historial coherente no solo apoya a los profesionales clínicos, sino que también optimiza la captación de ingresos en contratos basados en el riesgo. Dado que los conjuntos de datos longitudinales son activos estratégicos, las organizaciones priorizan la interoperabilidad a nivel directivo, en lugar de considerarla una tarea del departamento de TI.
Aumento de la carga de enfermedades crónicas que requiere vigilancia a largo plazo
Las enfermedades crónicas ahora consumen el 90 % del gasto sanitario en Estados Unidos [1] Henry Ford Health, “Rewriting the Rules of Value-Based Care”, Henry Ford Health, henryford.com . Las plataformas de salud poblacional abordan esta presión mediante la incorporación de la monitorización continua a los flujos de trabajo clínicos, reduciendo las hospitalizaciones en un 29 % en programas como Ibis Health de Senscio Systems. Las alertas basadas en algoritmos pueden normalizar las conductas de atención proactiva entre los pacientes, convirtiendo el contacto continuo en una expectativa rutinaria.
Aumento de la financiación público-privada en infraestructura de salud digital
Programas gubernamentales como el Programa de Ahorros Compartidos de Medicare apoyan a 480 ACO que cubren a 10.8 millones de beneficiarios [2] Centros de Servicios de Medicare y Medicaid, “Hoja informativa: Propuesta de regla del baremo de honorarios médicos de Medicare para el año calendario (CY) 2025 (CMS-1807-P) - Propuestas del Programa de Ahorros Compartidos de Medicare”, Centros de Servicios de Medicare y Medicaid, cms.gov . Al mismo tiempo, el capital privado ha canalizado nuevo capital hacia activos de interoperabilidad e IA, evidenciado por los 101 millones de USD para la adquisición de Orion Health por parte de HEALWELL AI. La financiación mixta pública y privada reduce el riesgo del proyecto para los sistemas de salud y permite una experimentación más rápida con nuevos modelos de atención.
El cambio hacia modelos de pago basados en el valor acelera la adopción de PHM
Las propuestas de CMS para 2025 introducen ahorros compartidos prepagados y parámetros de referencia centrados en la equidad que recompensan el alcance proactivo en comunidades desatendidas. Los clientes de NextGen ya registraron USD 82 millones en ahorros de Medicare a través de tales acuerdos [3] NextGen Healthcare, “Population Health Management Solution”, NextGen Healthcare, nextgen.com . Cuando los proveedores asumen el riesgo de pérdidas, tratan los motores de análisis como infraestructura de misión crítica en lugar de complementos opcionales.
Análisis del impacto de las restricciones
| Restricción | (~) Impacto en puntos porcentuales en la CAGR del mercado | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Equipos de implementación multidisciplinarios | -1.8% | Global, con mayor impacto en los mercados emergentes | |
| Brechas de reembolso | -2.5% | Global, con impacto variable según la estructura del sistema de salud | Término medio |
| Barreras de interoperabilidad y privacidad de datos | -2.7% | Global | Término medio |
| Alfabetización digital limitada | -1.6% | Mercados emergentes, particularmente en zonas rurales | Largo plazo |
| Fuente: Inteligencia de Mordor | |||
Necesidad de equipos de implementación multidisciplinarios
Health Catalyst señala que las implementaciones efectivas requieren una combinación de conocimientos clínicos, analíticos y administrativos. La escasez de científicos de datos y especialistas en coordinación de la atención retrasa las puestas en marcha, lo que impulsa a las organizaciones hacia modelos de servicios gestionados. Se prevé que el segmento de servicios supere al de software hasta que la disponibilidad de talento se equipare.
Brechas en el reembolso de la atención preventiva y poblacional
El modelo de pago por servicio sigue predominando en muchos mercados, lo que limita la remuneración por tareas preventivas vitales para el éxito del mercado de la gestión de la salud poblacional. El lento retorno de la inversión en prevención obliga a los directores financieros a sopesar las pérdidas a corto plazo frente a los ahorros futuros. Se prevé que los modelos de pago mixtos se expandan a medida que las partes interesadas se familiaricen con la posibilidad de obtener beneficios financieros a largo plazo.
Análisis de segmento
Componente: El dominio del software se ve desafiado por el crecimiento de los servicios
En 2025, el software acapararía el 43.55 % del mercado de gestión de la salud poblacional, ofreciendo paneles de análisis, modelos de riesgo y herramientas de informes de calidad fundamentales para los programas basados en valor. Estas plataformas facilitan la reducción de las brechas asistenciales y la presentación de documentación regulatoria, constituyendo la base de muchas estrategias digitales de los proveedores. Estos suelen aceptar la dependencia de un solo proveedor para obtener actualizaciones de cumplimiento rápidas, ya que las licencias de software incluyen actualizaciones incrementales.
Sin embargo, se prevé que el segmento de servicios crezca a una tasa de crecimiento anual compuesta (TCAC) del 19.94 % entre 2026 y 2031, superando la contribución del hardware, ya que las organizaciones recurren a expertos externos para la implementación, la gestión de cambios y la optimización continua. Esta tendencia revela que muchos sistemas de salud prefieren externalizar la complejidad en lugar de desarrollar capacidades internas, lo que indirectamente amplía los ingresos direccionables de los socios consultores. Actualmente, el hardware representa la porción más pequeña del tamaño del mercado de Gestión de la Salud Poblacional; sin embargo, los dispositivos de monitorización remota, como los glucómetros y los oxímetros de pulso, están empezando a cambiar ese equilibrio. Se infiere que la comodidad del consumidor con los wearables ampliará gradualmente la base instalada de dispositivos de grado clínico, reforzando los canales de datos creados por los proveedores de software. A medida que más flujos de datos fisiológicos entran en los motores de análisis, los proveedores pueden intervenir antes, reduciendo los costes de la atención aguda. Este ciclo de retroalimentación crea una nueva demanda de equipos de red seguros y almacenamiento en el borde, lo que indica que los ingresos por hardware podrían dispararse una vez que maduren los códigos de reembolso para la monitorización remota.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Tipo de solución: Las plataformas de análisis evolucionan más allá de la estratificación del riesgo
En 2025, el análisis de datos de salud poblacional ostentaba una cuota de mercado del 31.05%, impulsado por plataformas como MARA de Milliman, que analizan los factores de riesgo agudos, crónicos y sociales. Los marcos de análisis compartidos armonizan los incentivos en torno a una única fuente de información veraz, lo que fortalece la colaboración entre aseguradoras y proveedores.
Las Soluciones de Participación del Paciente, con una tasa de crecimiento anual compuesta (TCAC) del 21.48 %, reflejan una creciente conciencia de que los miembros activos completan cuatro veces más acciones de salud que sus pares inactivos. Este aumento sugiere que las aplicaciones orientadas a los miembros pronto migrarán de complementos de participación opcionales a componentes centrales de los contratos de riesgo. Las herramientas de Coordinación de Atención y Estratificación de Riesgos siguen siendo vitales en el sector de la Gestión de la Salud Poblacional, conectando a equipos multidisciplinarios en diferentes entornos. Una mayor integración de la HCE reducirá el tiempo de pantalla del médico y mejorará sutilmente la satisfacción laboral. Los sistemas de Gestión del Flujo de Trabajo Clínico, aunque más pequeños, integran información de la población en el punto de atención, lo que impulsa la adherencia. Es probable que su adopción se fortalezca a medida que el personal de primera línea demanda interfaces fluidas que imitan las aplicaciones para consumidores.
Modo de entrega: las soluciones en la nube dominan a medida que los modelos híbridos se aceleran
Las implementaciones en la nube alcanzaron una cuota de mercado del 56.85 % en la gestión de la salud poblacional en 2025, gracias a su rápida escalabilidad y bajos costes iniciales de hardware. Los servicios en la nube transfieren las responsabilidades de ciberseguridad a los proveedores, lo que reduce la carga para los proveedores más pequeños.
Los modelos híbridos, con una tasa de crecimiento anual compuesta (TCAC) del 21.74 %, permiten a las organizaciones mantener conjuntos de datos confidenciales en sus instalaciones y, al mismo tiempo, aprovechar la potencia del análisis en la nube. Esta configuración dual resulta atractiva para las grandes empresas que buscan un equilibrio entre control y agilidad, lo que implica que la adopción de híbridos se disparará con la aparición de nuevas normativas de privacidad. Las instalaciones en instalaciones locales continúan en instituciones con estrictas normas de soberanía de datos. Se infiere que los hospitales especializados y las instalaciones gubernamentales mantendrán una demanda específica, lo que garantiza que los proveedores mantengan opciones de implementación flexibles. Sin embargo, incluso estas organizaciones suelen probar módulos en la nube para cargas de trabajo no relacionadas con la salud pública, lo que indica una estrategia de migración gradual en lugar de una resistencia rotunda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Usuario final: los proveedores lideran mientras los pagadores aceleran la adopción
En 2025, los proveedores de atención médica dominaron el mercado de la gestión de la salud poblacional con una cuota del 62.35%, impulsados por su responsabilidad directa en los resultados clínicos. Las redes integradas de prestación de servicios utilizan plataformas poblacionales para unificar los datos de pacientes hospitalizados, ambulatorios y de atención domiciliaria, lo que demuestra que la escala mejora la profundidad del análisis. La consolidación de proveedores está impulsando la demanda de soluciones multiusuario que abarcan diversas regiones geográficas.
Las aseguradoras, con una tasa de crecimiento anual compuesta (TCAC) prevista del 19.62 %, están incorporando herramientas poblacionales para optimizar el ajuste de riesgos y mejorar la comunicación con los afiliados. La inversión de las aseguradoras en la participación de los afiliados animará a los proveedores a alinear sus estrategias de comunicación, creando una experiencia más unificada para el paciente. Las coaliciones de empleadores y las agencias de salud pública representan segmentos más pequeños pero influyentes. Las empresas autoaseguradas impulsan la innovación al exigir un retorno de la inversión (ROI) medible en el bienestar de sus empleados, mientras que los gobiernos realizan pruebas piloto de plataformas a nivel estatal. Si las primeras pruebas piloto demuestran ahorros en costos, las implementaciones más amplias en el sector público podrían aumentar la demanda de interfaces escalables y multilingües.
Análisis geográfico
Mercado de gestión de la salud poblacional en Norteamérica
América del Norte ostenta una cuota de mercado del 48.35% en la gestión de la salud poblacional en 2025, respaldada por una penetración madura de los registros electrónicos de salud, incentivos basados en el valor y fusiones y adquisiciones activas por valor de 69 mil millones de dólares en 2024. La consolidación está integrando fuentes de datos dispares y mejorando la precisión predictiva de los conjuntos de análisis regionales.
Mercado de gestión de la salud poblacional en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) prevista del 18.96 % hasta 2031. La rápida urbanización, la omnipresencia de los teléfonos inteligentes y el envejecimiento de la población convergen para crear un entorno propicio para las soluciones del sector de la gestión de la salud poblacional. La adaptación cultural, como las interfaces de usuario simplificadas, puede ser tan decisiva como el precio a la hora de atraer a usuarios que acceden por primera vez a la salud digital.
Mercado europeo de gestión de la salud poblacional
Europa mantiene un fuerte impulso, impulsado por una población mayor que superará los 300 millones de adultos mayores de 60 años en 2050. El cumplimiento del RGPD obliga a los proveedores a integrar medidas de protección de la privacidad en el diseño de sus productos, lo que contribuye a definir las mejores prácticas a nivel mundial. Unas normas de privacidad sólidas podrían, con el tiempo, posicionar a los proveedores europeos como socios preferentes para la colaboración transfronteriza en materia de datos.

Panorama competitivo
El mercado muestra una consolidación moderada, con Oracle Health, Optum, Epic y Allscripts protagonizando grandes operaciones, mientras que empresas especializadas como Innovaccer y ZeOmega se especializan en nichos de innovación. Tan solo Optum invirtió 31 000 millones de dólares en doce adquisiciones en dos años, lo que evidencia una estrategia para desarrollar plataformas de servicios integrales. La diversificación de las carteras permite a las empresas líderes afrontar los cambios en los reembolsos mediante la venta cruzada de módulos de análisis, gestión del ciclo de ingresos y telemedicina.
La diferenciación competitiva ahora depende de la madurez de la IA y la evidencia de su impacto clínico. Las empresas que demuestran una reducción en los reingresos hospitalarios o ahorros de costos verificados ganan terreno más rápidamente, ya que los clientes buscan cada vez más resultados validados en lugar de promesas. La transparencia en los informes de retorno de la inversión se convertirá en una señal de confianza, lo que impulsará a los proveedores a publicar estudios de caso revisados por pares.
Persisten las oportunidades de integración de datos sobre determinantes sociales, salud conductual e información farmacéutica en paneles unificados. Las empresas pioneras que incorporan indicadores no clínicos, como la estabilidad de la vivienda o el acceso a alimentos, en las puntuaciones de riesgo podrían generar valor sin explotar, especialmente en contratos per cápita.
Líderes de la industria de gestión de la salud poblacional
Allscripts Healthcare Solutions Inc.
Corporación Cerner
Corporación Mckesson
Catalizador de salud
optum inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Abril de 2025: Transcarent finalizó su fusión con Accolade, combinando la navegación guiada por IA con servicios de apoyo y atención primaria para atender a 1,400 empleadores. La fusión busca optimizar los recorridos de atención y reducir costos.
- Abril de 2025: MedeAnalytics, Socially Determined y Mathematica se asociaron para insertar factores de riesgo social en los análisis de población, ayudando a los sistemas de salud a adaptar las intervenciones a las necesidades de la comunidad.
- Marzo de 2025: CoachCare adquirió VitalTech y agregó dispositivos de monitoreo remoto de pacientes y software de telesalud que enriquecen los programas de atención crónica.
- Febrero de 2025: Teladoc Health acordó adquirir Catapult Health por USD 65 millones, buscando integrar pruebas de diagnóstico en el hogar en su modelo de atención virtual.


Alcance y metodología
Según el alcance del informe, la gestión de la salud de la población es una plataforma utilizada para agregar datos relacionados con el paciente a través de múltiples recursos de información de salud y analizar los datos e integrarlos en un único registro procesable del paciente que permite a las prácticas y proveedores de atención médica medir el cumplimiento en sus población de pacientes y mejorar los resultados clínicos y económicos. El objetivo principal de la gestión de la salud de la población es mejorar y facilitar los resultados de atención médica de un grupo, mediante el seguimiento e identificación de personas dentro de un grupo, mediante el uso de herramientas de inteligencia comercial.
| Software | Software independiente |
| Paquetes de software integrados | |
| Servicios | Consultoría y formación |
| Implementación e integración | |
| Soporte y mantenimiento | |
| Componentes metálicos | Servidores y almacenamiento |
| Dispositivos de red | |
| Dispositivos portátiles y de monitoreo remoto |
| Análisis de salud de la población |
| Soluciones de participación del paciente |
| Herramientas de coordinación de atención |
| Soluciones de estratificación de riesgos e informes |
| Gestión del flujo de trabajo clínico |
| Soluciones |
| Basado en la nube / basado en la web |
| Híbrido |
| Proveedores de servicios de salud: |
| Aseguradoras y Entidades de Salud |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | GCC |
| Sudáfrica | |
| Resto de Medio Oriente | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por componente | Software | Software independiente |
| Paquetes de software integrados | ||
| Servicios | Consultoría y formación | |
| Implementación e integración | ||
| Soporte y mantenimiento | ||
| Componentes metálicos | Servidores y almacenamiento | |
| Dispositivos de red | ||
| Dispositivos portátiles y de monitoreo remoto | ||
| Por tipo de solución | Análisis de salud de la población | |
| Soluciones de participación del paciente | ||
| Herramientas de coordinación de atención | ||
| Soluciones de estratificación de riesgos e informes | ||
| Gestión del flujo de trabajo clínico | ||
| Por modo de entrega | Soluciones | |
| Basado en la nube / basado en la web | ||
| Híbrido | ||
| Por usuario final | Proveedores de servicios de salud: | |
| Aseguradoras y Entidades de Salud | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado Gestión de la salud de la población?
Se espera que el tamaño del mercado de gestión de la salud de la población alcance los 75.32 mil millones de dólares en 2026 y crezca a una tasa compuesta anual del 18.62% hasta alcanzar los 176.9 mil millones de dólares en 2031.
¿Qué región tiene la mayor participación en el mercado de gestión de la salud de la población?
América del Norte lidera con aproximadamente el 48.35 % de participación, impulsada por incentivos de atención basados en el valor.
¿Por qué los servicios están superando al software en crecimiento?
Las organizaciones confían en expertos externos para gestionar implementaciones complejas y cerrar brechas de talento, lo que impulsa la demanda de servicios.
¿Cuál es la región de más rápido crecimiento en el mercado de gestión de la salud de la población?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
Última actualización de la página:



