

Visión general del mercado
| Periodo de estudio | 2021 - 2032 |
|---|---|
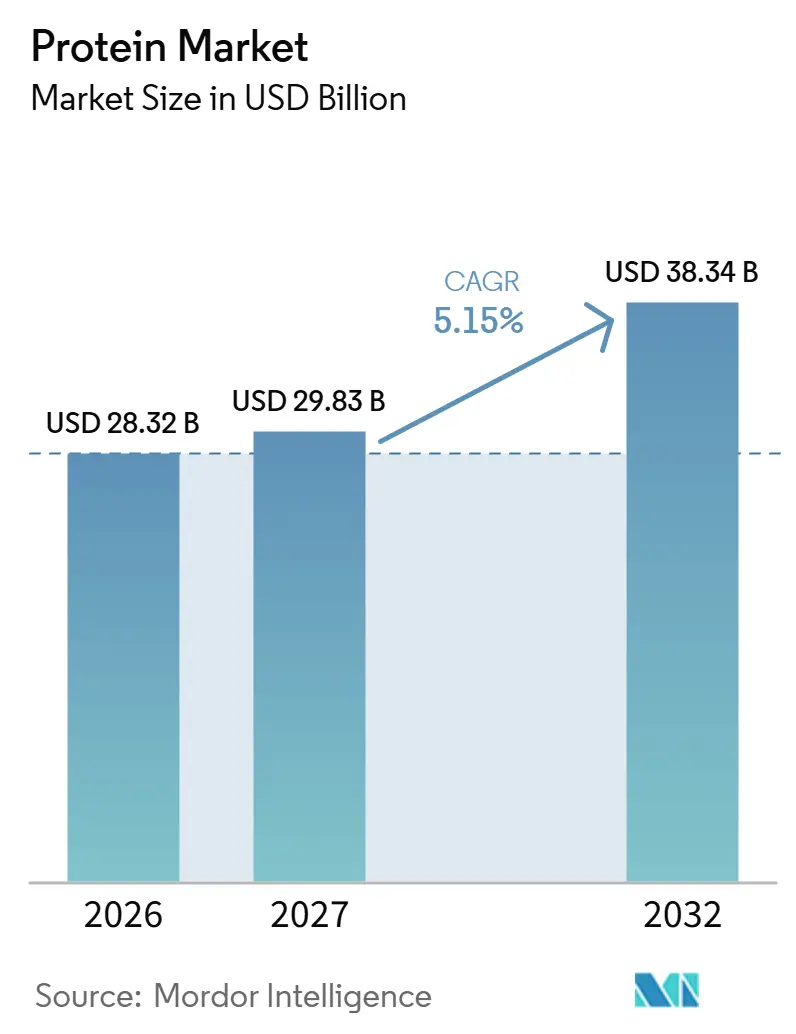
| Tamaño del mercado (2027) | USD 29.83 mil millones |
| Tamaño del mercado (2032) | USD 38.34 mil millones |
| Tasa de crecimiento (2027 - 2032) | 5.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de proteínas por Mordor Intelligence
Se prevé que el tamaño del mercado de proteínas se expanda de 28.32 millones de dólares en 2026 y 29.83 millones de dólares en 2027 a 38.34 millones de dólares en 2032, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.15% entre 2027 y 2032.
Las oportunidades de crecimiento en Estados Unidos abarcan dietas ricas en proteínas, bebidas listas para consumir y formulaciones de proteínas vegetales aptas para refrescos. Estos usos favorecen los ingredientes cuya funcionalidad coincide con la del producto final, mientras que la amplia red de distribución ofrece a los fabricantes de bebidas otra vía de expansión. Las interrupciones en el suministro de suero de leche pueden elevar los costos de reposición para los fabricantes de alimentos que dependen de las proteínas lácteas. Los productores están respondiendo mediante el aumento de la capacidad de producción de concentrado de soja, la mejora planificada de la producción de suero de leche y la firma de contratos de fabricación, si bien la cualificación de los clientes del sector alimentario puede retrasar la comercialización. Dado que la cualificación de los clientes puede retrasar el nuevo suministro, mientras que las interrupciones en el suministro de suero de leche elevan los costos de reposición, los proveedores con capacidad ya cualificada para los fabricantes de alimentos tienen una ventaja a corto plazo.
Conclusiones clave del informe
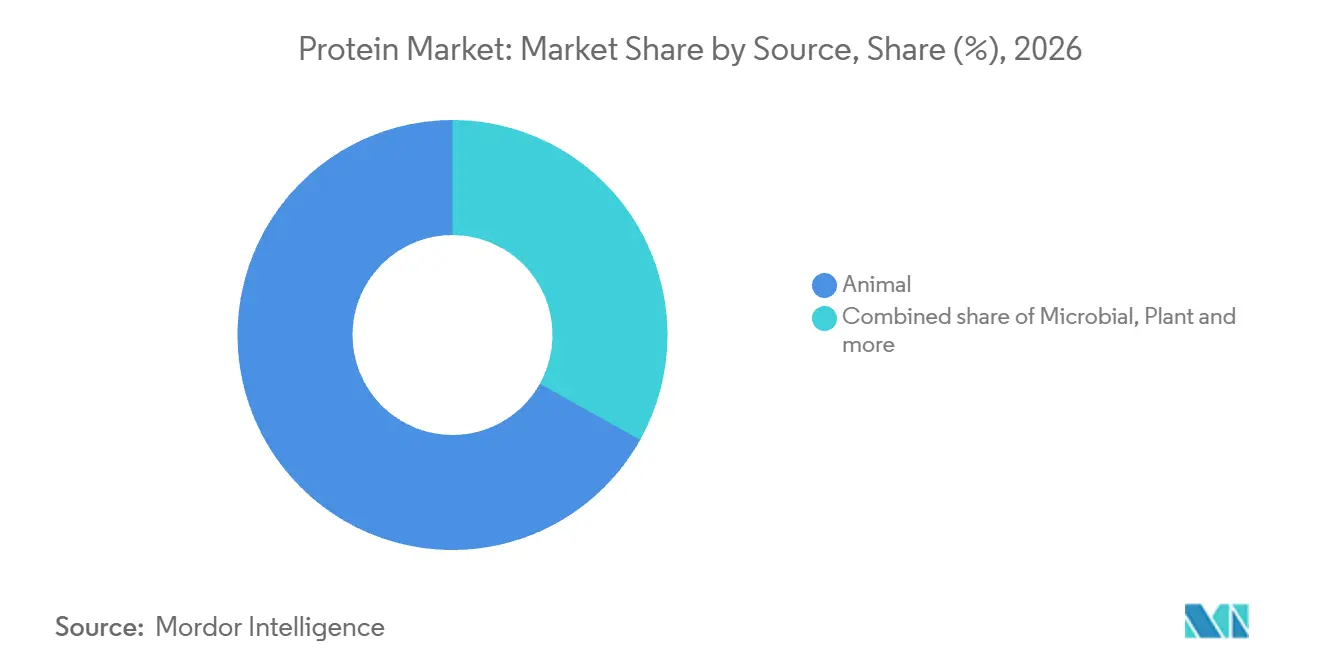
- Por origen, las proteínas animales representaron el 66.89% del mercado de proteínas en 2026, mientras que se prevé que las proteínas vegetales sean el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.6% entre 2027 y 2032.
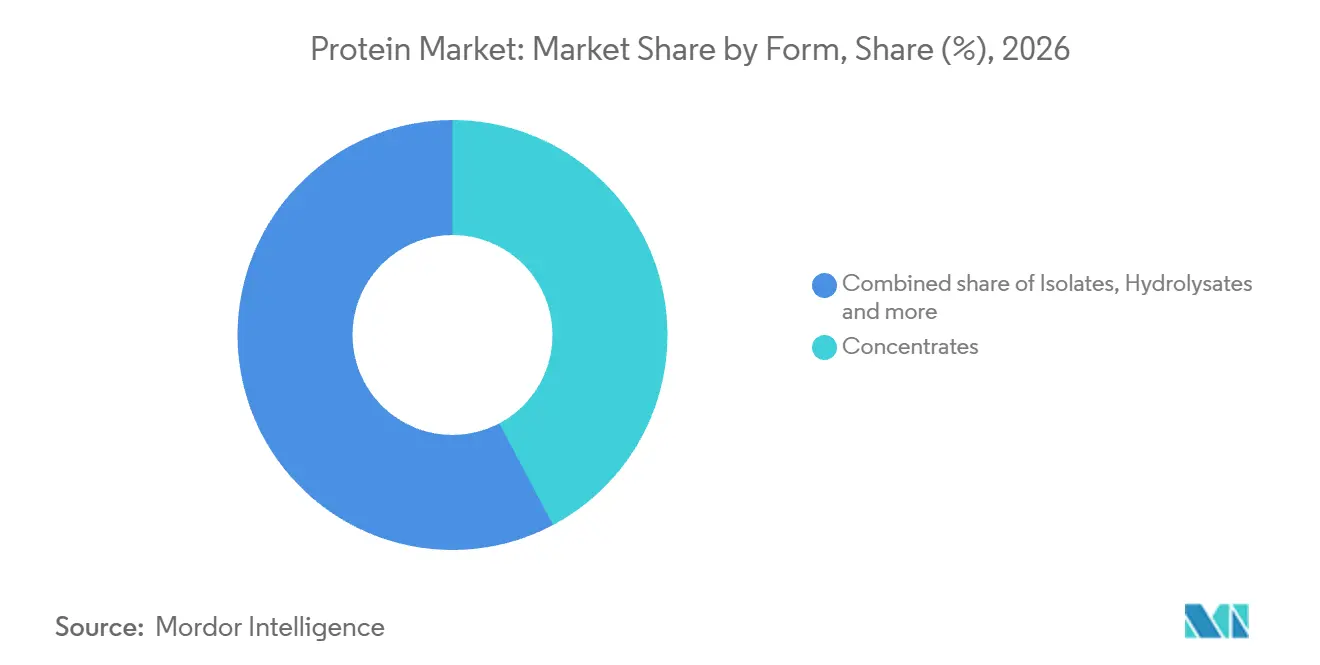
- En todas las presentaciones, los concentrados representaron una cuota del 42.25 % del tamaño del mercado de proteínas en 2026, y se prevé que los hidrolizados lideren el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 7.7 % entre 2027 y 2032.
- En cuanto a las aplicaciones, el sector de alimentos y bebidas lideró con una cuota del 59.61 % en 2026, mientras que se prevé que el segmento de suplementos dietéticos y nutrición deportiva experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.55 % entre 2027 y 2032.
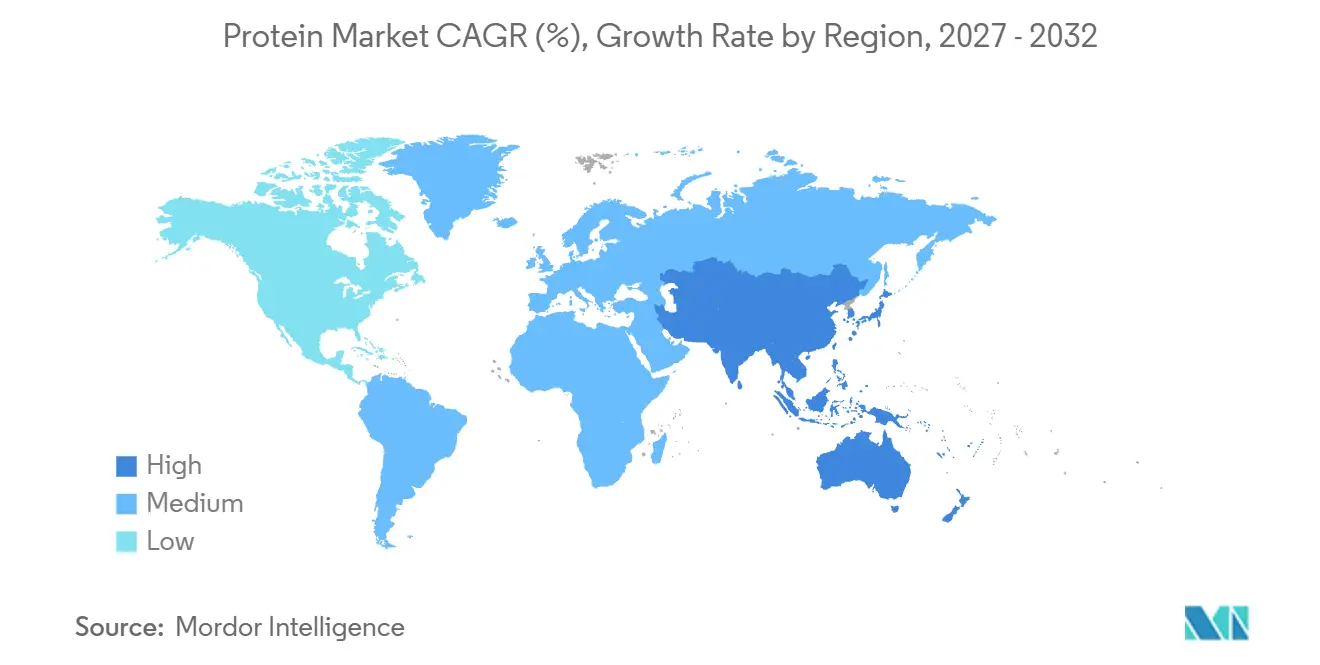
- Geográficamente, Norteamérica representó una cuota del 35.01% en 2026, mientras que se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.3% entre 2027 y 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteínas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de dietas ricas en proteínas y nutrición deportiva | + 2.4% | América del Norte, especialmente los Estados Unidos | Corto plazo (≤ 2 años) |
| Rápida penetración de proteínas vegetales y alternativas en alimentos y bebidas | + 1.4% | Europa, especialmente España | Mediano plazo (2-4 años) |
| Fortificación de proteínas en alimentos y bebidas funcionales | + 1.1% | América del Norte, especialmente los Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de suplementos proteicos y formatos RTD | + 1% | América del Norte, especialmente los Estados Unidos | Corto plazo (≤ 2 años) |
| Ampliación de la fermentación de precisión para proteínas lácteas sin ingredientes animales | + 0.5% | América del Norte, especialmente los Estados Unidos | Largo plazo (≥ 4 años) |
| Demanda de nuevas proteínas para alimentos premium para mascotas y acuicultura | + 0.3% | América del Sur, en particular Ecuador | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de dietas ricas en proteínas y nutrición deportiva
La adopción generalizada puede ampliar la base de consumidores disponible para los fabricantes que utilizan proteínas. En la encuesta de 2026 del Consejo Internacional de Información Alimentaria, el 27 % de los adultos estadounidenses de entre 18 y 80 años declaró haber seguido una dieta alta en proteínas el año anterior, frente al 23 % en 2025. Glanbia plc también informó de un crecimiento del 16.4 % en volumen para Optimum Nutrition en el primer semestre de 2026, impulsado por el crecimiento de la categoría, el aumento de la distribución y la innovación. La encuesta identifica una audiencia dietética cada vez más amplia en Estados Unidos, mientras que el resultado de Optimum Nutrition muestra una expansión del volumen físico dentro de una marca consolidada de nutrición deportiva. Glanbia informó por separado de un crecimiento del 23.5 % en el consumo medido de Optimum Nutrition en Estados Unidos en las 13 semanas hasta el 4 de julio de 2026, vinculando la expansión de la marca con la adopción por parte de los compradores en los canales medidos de Estados Unidos.
Rápida penetración de proteínas vegetales y alternativas en alimentos y bebidas
España muestra un aumento en la demanda de productos de origen vegetal, mientras que dos de sus cuatro categorías de sustitutos disminuyen. En España, el volumen de ventas minoristas de carne, leche y bebidas, queso y yogur de origen vegetal aumentó un 6.6 % en 2025 con respecto a 2024. Sin embargo, los volúmenes de carne y queso de origen vegetal disminuyeron en España durante 2025. El aumento combinado del volumen representa un mayor procesamiento de productos terminados en estas categorías, lo que crea una vía potencial para un mayor uso de ingredientes para los fabricantes que participan en la expansión. Las aplicaciones de leche, bebidas y yogur ofrecen, en conjunto, la vía más clara para la demanda de ingredientes en España, ya que mantienen el aumento combinado del volumen a pesar de la disminución de las alternativas a la carne y el queso.
Fortificación de proteínas en alimentos y bebidas funcionales
Las ventas minoristas en EE. UU. de refrescos con alto contenido proteico, que incluyen bebidas carbonatadas, zumos, café listo para beber, bebidas energéticas y deportivas, aumentaron un 17.8 % en 2025 con respecto a 2024. Este crecimiento en las ventas de bebidas terminadas proporciona a los proveedores de fortificación una señal comercial en diversas aplicaciones de bebidas. Koia lanzó Protein Pop a través de TikTok Shop en enero de 2026, presentándolo como el primer refresco proteico vegetal transparente en el mercado estadounidense. El producto combina proteína de guisante transparente y fibra prebiótica en un formato efervescente similar al de un refresco. Un proveedor de proteína de guisante que busque este tipo de formulación necesita ofrecer transparencia en una bebida carbonatada junto con el contenido proteico, lo que convierte el rendimiento de la aplicación en un factor clave para la oportunidad del ingrediente.
Expansión de suplementos proteicos y formatos RTD
Las ventas en dólares de bebidas listas para consumir (RTD) de Premier Protein en EE. UU. crecieron un 6 % interanual en las 13 semanas que finalizaron el 28 de junio de 2026, incluyendo las estimaciones de BellRing para canales no rastreados. BellRing atribuyó el aumento principalmente al crecimiento de la distribución. El crecimiento fue del 5 % excluyendo el cambio de fecha de una promoción de comercio electrónico y del 16 % excluyendo tanto los canales de clubes como dicho cambio de fecha. Los resultados ajustados mantienen una señal de ventas positiva después de eliminar el efecto de la fecha de la promoción, con un crecimiento más fuerte cuando también se excluyen los canales de clubes. Fuera de los canales de clubes, el crecimiento del 16 % después de excluir el cambio de fecha de la promoción identifica una oportunidad de ventas más clara para los proveedores de ingredientes que abastecen a esta marca de RTD.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alergenicidad/etiquetado limpio y preocupaciones sobre los OMG en las proteínas de soja/legumbres | -0.6% | América del Norte, especialmente los Estados Unidos | Largo plazo (≥ 4 años) |
| Volatilidad de los precios y la oferta de materias primas para productos lácteos y soja | -0.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Los sabores desagradables y los desafíos de procesamiento generan costos más altos | -0.3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Las aprobaciones regulatorias ralentizan la adopción de proteínas de insectos y microbios | -0.2% | Europa, especialmente los países de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alergenicidad/etiquetado limpio y preocupaciones sobre los OMG en las proteínas de soja/legumbres
Según la legislación estadounidense, los alimentos cubiertos que contienen ingredientes de proteína de soja que no son materias primas agrícolas deben identificar la soja como un alérgeno alimentario principal. La etiqueta puede mencionar la soja entre paréntesis en la lista de ingredientes o en una declaración adyacente que indique "Contiene". Los aceites e ingredientes altamente refinados derivados de la soja que cumplen con los requisitos para las exenciones legales quedan fuera de la definición de alérgeno pertinente. La obligación se aplica al alimento terminado que se vende al consumidor, no a la venta del ingrediente a granel. Por lo tanto, el uso de proteína de soja no exenta requiere la identificación de la soja en la etiqueta del producto terminado, un paso que no se aplica a la proteína de guisante o de patata, ya que ninguna de ellas figura en la lista legal de alérgenos alimentarios principales.
Volatilidad de los precios y la oferta de materias primas para productos lácteos y soja
A principios de mayo de 2026, un proveedor se quedó sin proteína de suero para la marca canadiense de alimentos HelloAmino. [1] https://www.latimes.com/business/story/2026-06-01/no-whey-theres-shortage-of-popular-protein-as-food-companies-put-it-in-everything Bunge Global SA, una agroempresa integrada que produce concentrado de proteína de soja, reveló en febrero de 2026 que los precios más altos de los productos agrícolas generalmente aumentan las necesidades de endeudamiento en todas sus operaciones. Esta exposición puede sobrecargar el capital de trabajo de los proveedores incluso cuando el problema inmediato para los fabricantes de alimentos es el acceso a un ingrediente. Para junio de 2026, HelloAmino, con sede en Calgary, había recurrido al aislado de suero de origen estadounidense después de que se agotara el suministro canadiense, aunque el sustituto costaba un 50% más. Restablecer la disponibilidad a ese precio superior deja menos margen para absorber los costos de inclusión de proteínas dentro de una propuesta de alimento terminado asequible.
Análisis de segmento
Según la fuente: El valor del suero y la capacidad de la planta determinan diferentes rutas de crecimiento.
Las proteínas animales representaron el 66.89 % del mercado de proteínas en 2026. Arla Foods Ingredients Group P/S registró un crecimiento del 29.3 % en las ventas de ingredientes de proteína de suero de leche de valor añadido en 2025. En el primer semestre de 2026, Arla Foods indicó que el aumento de los precios de la proteína de suero de leche impulsó principalmente el rendimiento de su negocio de ingredientes, reflejando la demanda vinculada a las tendencias de salud y nutrición. El aumento de los precios del suero de leche permite separar la ganancia de valor del vendedor de la exposición al costo del comprador, lo que hace que el sólido desempeño del negocio de ingredientes sea compatible con la presión sobre los costos de los insumos de los fabricantes.
Las proteínas vegetales constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.6 % entre 2027 y 2032. Bunge informó de una capacidad instalada de concentrado de proteína de soja de 60 000 toneladas métricas en Morristown durante la puesta en marcha en 2026, y la planta de Indiana abrió sus puertas en mayo de 2026. La proteína microbiana tiene un canal de distribución para piensos en Beijing Shougang LanzaTech, que informó en 2025 que su producto se suministraba principalmente a fabricantes de piensos para acuicultura y lechones en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato: La escala de concentrados se une al desarrollo de la capacidad de producción de péptidos.
Los concentrados representaron una cuota de mercado de proteínas del 42.25 % en 2026. El USDA NASS informó de una producción total de concentrado de proteína de suero de 42.8 millones de libras en Estados Unidos en agosto de 2026, un 4.6 % más que en agosto de 2025. [2] https://esmis.nal.usda.gov/sites/default/release-files/796094/dary1026.pdf Su categoría de concentrado de proteína de suero abarcaba ingredientes con entre un 25 % y un 89.9 % de proteína y usos tanto humanos como animales. El USDA NASS también informó de una producción total de concentrado de proteína de suero de 502 millones de libras en 2025, un 2.1 % más que en 2024, por lo que el aumento de agosto siguió a un año de expansión de la producción estadounidense en esta categoría de ingredientes.
Los hidrolizados son el segmento de mayor crecimiento, con una CAGR proyectada del 7.7 % entre 2027 y 2032. En octubre de 2025, GELITA Brasil anunció planes para duplicar la capacidad de fabricación de péptidos de colágeno en Mococa, Brasil, con finalización prevista para 2027. GELITA vinculó la expansión a la creciente demanda mundial de péptidos de colágeno asociada con el envejecimiento saludable, la nutrición deportiva y las aplicaciones de belleza. En Soldiers Nutrition en Brasil, el volumen de ventas de suplementos de colágeno hidrolizado en polvo aumentó un 44.3 % en el primer semestre de 2026 con respecto al primer semestre de 2025. La duplicación prevista de Mococa, prevista para 2027, añadiría suministro de péptidos de colágeno después de un primer semestre en el que los volúmenes de colágeno en polvo en Soldiers Nutrition ya estaban aumentando.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La industria alimentaria impulsa la demanda a medida que se expanden las ventas de productos nutricionales.
El sector de alimentos y bebidas representó el segmento de aplicación más grande, con una participación del 59.61 % en 2026. En el invierno de 2025-26, Valley Queen comenzó a producir el concentrado de proteína de suero microparticulado de Arla Foods Ingredients mediante un acuerdo de fabricación por contrato. El ingrediente fue formulado para aplicaciones de alimentos y bebidas con alto contenido proteico, con Valley Queen, con sede en Dakota del Sur, como fabricante por contrato. En julio de 2025, Fonterra anunció que Meiji utilizaba sus proteínas en alimentos y bebidas médicas japonesas, incluyendo una bebida con alto contenido proteico que, según la compañía, tenía la mayor cuota de mercado en su categoría. Estos ejemplos vinculan la demanda de alimentos y bebidas con ingredientes específicos para cada aplicación, donde un socio fabricante amplía el suministro y un comprador de alimentos médicos proporciona un canal de venta definido.
El segmento de suplementos dietéticos y nutrición deportiva es el de mayor crecimiento, con una CAGR proyectada del 6.55 % entre 2027 y 2032. BellRing Brands informó que las ventas netas de su marca de nutrición deportiva Dymatize aumentaron un 26.7 % en el tercer trimestre fiscal finalizado el 30 de junio de 2026, en comparación con el mismo trimestre del año anterior. Este aumento se debió a un crecimiento del volumen del 6 % y a un crecimiento de la relación precio/mix del 20.7 %. La relación precio/mix fue el principal factor del aumento de ventas de Dymatize, por lo que los proveedores de ingredientes tienen una señal de demanda física más precisa en el aumento del volumen del 6 % de la marca.
Análisis geográfico
Mercado de proteínas de América del Norte
América del Norte representó una participación del 35.01% del tamaño del mercado de proteínas en 2026, lo que la convierte en la geografía más grande. El negocio de concentrado de proteína de soja de Bunge se encuentra principalmente en América del Norte, lo que le da a la región una base de producción establecida para ese ingrediente. En septiembre de 2026, Bunge informó negocios continuos con clientes en Morristown, Indiana, en los Estados Unidos, mientras continuaban las aprobaciones de clientes de alimentos, calificación y aumento de utilización de capacidad. [3] https://investors.bunge.com/~/media/Files/B/Bunge-IR/documents/financial-information/quarterly-results/2026/bunge-barclays-transcript-2026.pdf En Morristown, la conversión de la capacidad instalada en suministro de grado alimenticio depende de la calificación del cliente, por lo que una instalación terminada por sí sola no elimina el tiempo de entrega comercial.
Mercado de proteínas de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 7.3% entre 2027 y 2032. El Plan de Desarrollo de Alimentos y Nutrición de China para 2025-2030 tiene como objetivo un consumo anual per cápita de legumbres de 14 kilogramos y una proporción de proteínas de alta calidad superior al 50% de la ingesta diaria de proteínas para 2030. En junio de 2026, el Servicio Agrícola Exterior del USDA en Beijing esperaba que la demanda de suero de leche de China se mantuviera sólida durante 2026, respaldada por las aplicaciones en alimentos y piensos. Sin embargo, los volúmenes de importación de suero de leche de China disminuyeron entre enero y marzo de 2026 en comparación con el mismo período de 2025. Los usos en alimentos y piensos amplían la base de la demanda regional más allá del canal de importación de suero de leche de China, donde los volúmenes disminuyeron a principios de 2026.
En Europa, la UE obtuvo el 25 % de la proteína de semillas oleaginosas y cultivos proteicos utilizados internamente en 2025, siendo la alimentación animal el principal uso de la proteína vegetal. En Sudamérica, la perspectiva de ProTerra para 2026 identificó a Caramuru y CJ Selecta como exportadores brasileños de concentrado de proteína de soja no transgénica centrados en el suministro a Europa. En Oriente Medio y África, el USDA pronosticó una mayor producción de harina de semillas oleaginosas en Sudáfrica y exportaciones regionales en 2026/27, mientras que los desafíos de bioseguridad y económicos probablemente limitarían el crecimiento del consumo de piensos. La dependencia de Europa de las importaciones orientadas a los piensos vincula sus necesidades de suministro de proteína vegetal con el canal de concentrado de proteína de soja procesada abastecido por los exportadores brasileños. La previsión de Sudáfrica convierte a las exportaciones regionales en la salida para el suministro de harina que el limitado crecimiento de los piensos nacionales podría no absorber.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Marco regulatorio y perspectivas
En algunas jurisdicciones, las obligaciones de entrada y etiquetado que afectan a los proveedores de ingredientes proteicos que abastecen a los fabricantes de alimentos para consumo humano difieren entre sí. La comparación evalúa la carga regulatoria de estos proveedores, incluidas las obligaciones de etiquetado para el consumidor final de los alimentos elaborados con sus ingredientes. En Estados Unidos, la notificación de los usos generalmente reconocidos como seguros (GRAS) es voluntaria, mientras que la propuesta de la FDA de agosto de 2026 exigiría avisos para los usos cubiertos. El borrador R3337 de Sudáfrica, de abril de 2023, proponía restricciones a las declaraciones de propiedades de los alimentos que debían llevar etiquetas en la parte frontal del envase y, en octubre de 2026, se describió como en proceso de consulta y negociación.
Tabla reglamentaria
| Factor de decisión | Estados Unidos | Alemania | Singapore | Brazil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad primaria | Food and Drug Administration | Comisión Europea | Agencia de Alimentos de Singapur | Anvisa | Servicios de salud municipales a través de profesionales de la salud ambiental; apoyo de la Dirección Nacional de Control de Alimentos |
| Instrumentos o direcciones clave | Marco de notificación GRAS; propuesta de notificación obligatoria de agosto de 2026 | Reglamento (UE) 2015/2283; Condiciones de la lista de la Unión | Ley de Inocuidad y Seguridad Alimentaria; reglamento de autorización de nuevos alimentos | RDC 839/2023; listas de ingredientes autorizados previstas para 2026-2027 | R146; Proyecto de ley propuesto R3337 |
| Efecto comercial | Notificaciones voluntarias para usos GRAS que cumplan los requisitos; posible nueva obligación de presentación de informes | Autorización previa a la comercialización para alimentos novedosos que cumplan los requisitos y usos específicos. | Requisitos de aprobación previa a la comercialización y solicitud anticipada para nuevos alimentos. | Evaluación de seguridad y autorización para la calificación de nuevos ingredientes. | Obligaciones de los fabricantes, importadores y vendedores de alimentos en materia de etiquetado y divulgación de alérgenos. |
| Atractivo de la política actual | Alto | Media | Media | Media | Media |
| Orientación futura del atractivo de las políticas | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Inteligencia de Mordor | |||||
La flexibilidad de EE. UU. respalda su calificación actual, mientras que la propuesta de notificación de agosto de 2026 respalda una dirección más estricta. Las condiciones de la lista de la Unión de Alemania y las obligaciones de autorización de seguridad de Brasil sustentan sus cargas de entrada, mientras que el tema de la agenda de Anvisa 2026-2027 de Brasil sobre listas de ingredientes autorizados respalda la continuidad junto con la obligación de aprobación central. La norma de Singapur, sin cambios desde el 28 de noviembre de 2025, requiere solicitudes al menos 9 meses antes del suministro propuesto, a menos que la Agencia Alimentaria de Singapur considere razonablemente imposible la presentación anticipada y acepte menos tiempo, lo que respalda la continuidad. La carga del etiquetado para el cliente de Sudáfrica explica su evaluación actual, mientras que las restricciones propuestas para las declaraciones en el frente del envase apuntan a un endurecimiento para las solicitudes relevantes de alimentos terminados.
Etapas de la cadena de valor
La generación de valor cambia en todo el proceso: desde el abastecimiento de cultivos hasta la fabricación de ingredientes proteicos y la distribución, a medida que los proveedores transforman insumos agrícolas en ingredientes para compradores comerciales. En 2026, más del 80 % de la soja procesada en el complejo de Bunge en Morristown provenía de granjas de Indiana, según cifras de la compañía. La concentración geográfica del abastecimiento hace que establecer relaciones adicionales con proveedores agrícolas sea una decisión crucial para la resiliencia antes de que comience la fabricación de proteínas.
Tabla de análisis de la cadena de valor
| Actividad principal | Participantes clave | captura de valor | Embotellamiento | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento agrícola y procesamiento primario | Procesadores integrados de soja como Bunge Global SA | Ventas de productos agrícolas procesados | volatilidad del mercado agrícola | Diversificar los contratos de suministro de cultivos |
| Fabricación de ingredientes proteicos | Proveedores de proteína de soja como Archer-Daniels-Midland Company; proveedores de ingredientes de suero de leche como Arla Foods Ingredients Group P/S | Ventas de ingredientes proteicos | Requisitos diferentes para el procesamiento de cultivos y sueros | Mantener conocimientos especializados en el procesamiento de cultivos y productos lácteos. |
| Distribución de ingredientes | Distribuidores de ingredientes especializados como Brenntag Specialties | Ingresos por reventa de ingredientes | Dependencia de los acuerdos de distribución con los proveedores | Mantener relaciones con proveedores autorizados alternativos |
| Fuente: Inteligencia de Mordor | ||||
En julio de 2025, Brenntag anunció la ampliación de su acuerdo de distribución en EE. UU. con Royal Avebe para proteínas funcionales, almidones y fibras a base de patata. Según este acuerdo, Royal Avebe suministraría los ingredientes y Brenntag los distribuiría a clientes estadounidenses del sector alimentario y nutricional. Los derechos de distribución territorial otorgan parte del valor comercial al acceso a los clientes estadounidenses del sector alimentario y nutricional, además de la capacidad de fabricación de ingredientes del proveedor.
Panorama competitivo
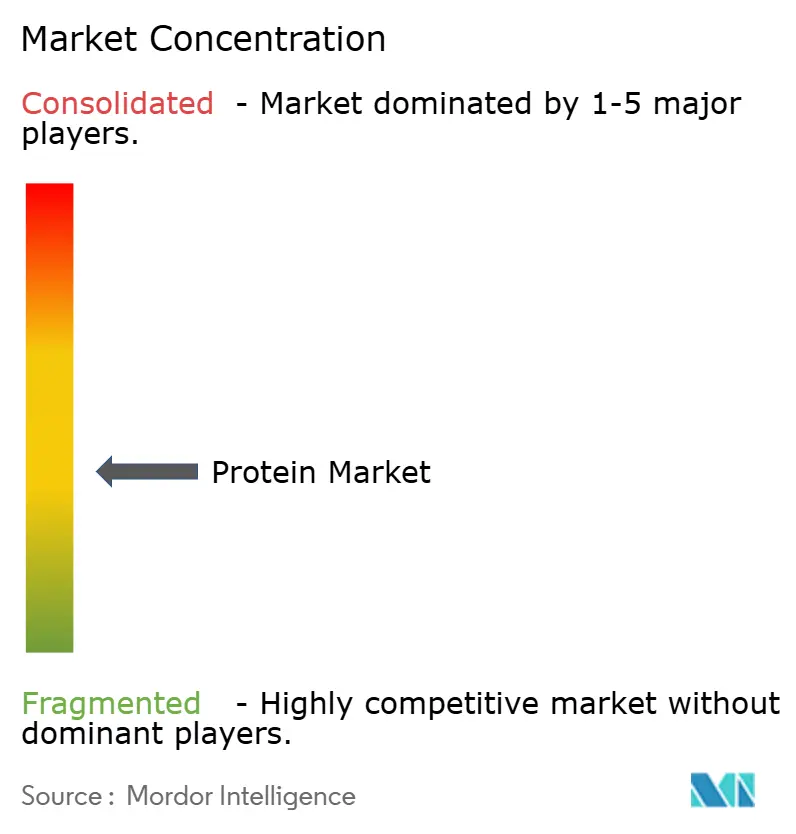
La competencia está moderadamente fragmentada entre Archer-Daniels-Midland Company, Fonterra Co-operative Group Limited, el antiguo negocio de concentrado de proteína de soja de International Flavors & Fragrances Inc., ahora parte de Bunge Global SA, Kerry Group plc y Cargill, Incorporated. El 2 de marzo de 2026, Bunge anunció que había cerrado la adquisición de los negocios de concentrado de proteína de soja, lecitina y soja molida de IFF. El centro de proteínas avanzadas Studholme de Fonterra en Nueva Zelanda llegó a su fin de construcción, y los primeros productos de prueba salieron de la línea en febrero de 2026. El centro terminado le da a Fonterra una base de fabricación en Nueva Zelanda para proteínas avanzadas. Los actores mencionados abarcan distintas cadenas de proteínas: soja en ADM y Bunge, lácteos en Fonterra e hidrolizados en Kerry, por lo que los movimientos de 2026 reconfiguran capacidades de producción específicas en lugar de establecer una posición competitiva común.
El 14 de julio de 2026, Archer-Daniels-Midland Company (ADM) y The EVERY Company anunciaron una colaboración para iniciar la producción a escala comercial del ingrediente de proteína de clara de huevo OvoPro de EVERY en la planta de ADM en Clinton, Iowa. Este acuerdo combina el ingrediente de EVERY con la planta de fabricación de ADM, ofreciendo a un competidor una ruta de producción a través de un operador consolidado. Kerry Group plc suministra hidrolizados de proteínas lácteas y vegetales para nutrición clínica, fórmulas infantiles y aplicaciones que requieren textura, como confitería aireada, helados y bizcochos. El anuncio de julio posicionó el suministro de clara de huevo de EVERY como una opción prometedora, por lo que la asociación de fabricación de ADM aborda un obstáculo competitivo diferente al de la gama de hidrolizados específicos para aplicaciones de Kerry.
En mayo de 2026, FrieslandCampina anunció mejoras por fases en Bedum, Veghel y Workum en los Países Bajos para ampliar la conversión de suero de origen interno en ingredientes proteicos, con la capacidad operativa total prevista para 2028. El programa anunciado especificó más de 90 millones de euros (105.1 millones de dólares) y se centró en el rendimiento y la nutrición activa, la nutrición en la primera infancia y la nutrición médica. El 24 de septiembre de 2026, Fonterra anunció una inversión incremental durante los próximos 3 años en su red de fabricación de proteínas de la Isla Sur y en el rendimiento ambiental, con operaciones previstas para 2029. La FDA no registró preguntas para la proteína de clara de huevo de EVERY de Komagataella phaffii ATCC GSD-1235 el 17 de octubre de 2023, para los usos especificados en el aviso bajo las condiciones de prácticas de fabricación aplicables. Los objetivos operativos de FrieslandCampina para 2028 y de Fonterra para 2029 implican una expansión plurianual del sector lácteo, mientras que la producción de ADM prevista por EVERY combina el acceso a la fabricación con un historial impecable ante la FDA, limitado a usos específicos.
Líderes de la industria de las proteínas
Compañía Archer-Daniels-Midland
Grupo Cooperativo Fonterra Limited
International Flavors & Fragrances Inc.
Grupo Kerry plc
Cargill, Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2026: Fonterra Co-operative Group Limited anunció una inversión adicional durante los próximos 3 años para expandir su red de fabricación de proteínas y mejorar su desempeño ambiental en la Isla Sur de Nueva Zelanda, con operaciones previstas para 2029.
- Julio de 2026: Archer-Daniels-Midland Company y The EVERY Company anunciaron una colaboración para comenzar la producción a escala comercial del ingrediente de proteína de clara de huevo OvoPro de EVERY en las instalaciones de Archer-Daniels-Midland Company en Clinton, Iowa.
- Mayo de 2026: Bunge Global SA inauguró su planta de concentrado de proteína de soja cerca de Morristown, Indiana, el 7 de mayo de 2026.
Alcance y metodología
Por fuente
| Animal | Caseína y Caseinatos |
| Colágeno | |
| Egg Protein | |
| Gelatina | |
| Proteína de insectos | |
| Proteína láctea | |
| Proteína de suero | |
| Otras proteínas animales | |
| Microbiano | Proteína de algas |
| Micoproteína | |
| Planta | Proteína de cáñamo |
| Proteína de guisante | |
| Proteína de patata | |
| Rice Protein | |
| Proteína de Soya | |
| Proteina de trigo | |
| Otras Proteínas Vegetales |
Por formulario
| concentrados |
| Aíslados |
| Hidrolizados |
| Otro |
por Aplicación
| Alimentos y Bebidas | Panaderías y pastelerías |
| Bebidas | |
| Cereales de desayuno | |
| Condimentos / Salsas | |
| Confitería | |
| Productos lácteos y alternativos a los lácteos | |
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | |
| Productos alimenticios RTE/RTC | |
| refrigerios | |
| Nutrición Infantil | |
| Otras aplicaciones de alimentos y bebidas | |
| Cuidado personal y cosméticos | |
| Nutrición Animal | |
| Suplementos dietéticos y nutrición deportiva |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Perú | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por fuente | Animal | Caseína y Caseinatos |
| Colágeno | ||
| Egg Protein | ||
| Gelatina | ||
| Proteína de insectos | ||
| Proteína láctea | ||
| Proteína de suero | ||
| Otras proteínas animales | ||
| Microbiano | Proteína de algas | |
| Micoproteína | ||
| Planta | Proteína de cáñamo | |
| Proteína de guisante | ||
| Proteína de patata | ||
| Rice Protein | ||
| Proteína de Soya | ||
| Proteina de trigo | ||
| Otras Proteínas Vegetales | ||
| Por formulario | concentrados | |
| Aíslados | ||
| Hidrolizados | ||
| Otro | ||
| por Aplicación | Alimentos y Bebidas | Panaderías y pastelerías |
| Bebidas | ||
| Cereales de desayuno | ||
| Condimentos / Salsas | ||
| Confitería | ||
| Productos lácteos y alternativos a los lácteos | ||
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | ||
| Productos alimenticios RTE/RTC | ||
| refrigerios | ||
| Nutrición Infantil | ||
| Otras aplicaciones de alimentos y bebidas | ||
| Cuidado personal y cosméticos | ||
| Nutrición Animal | ||
| Suplementos dietéticos y nutrición deportiva | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




