

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
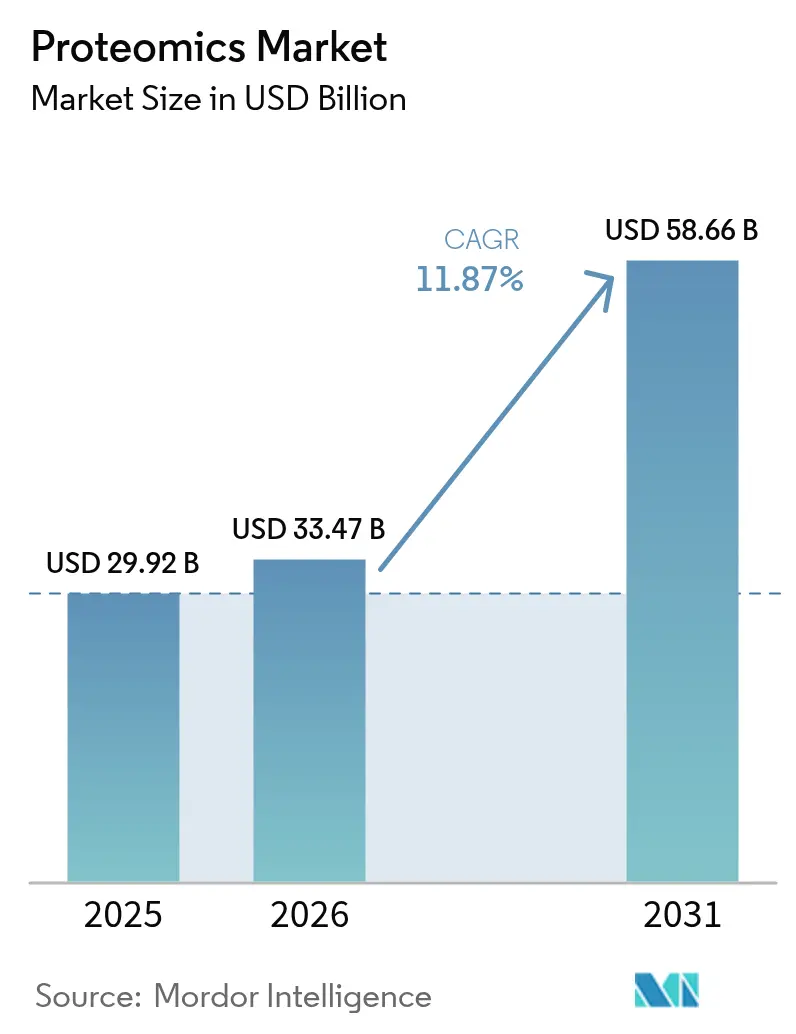
| Tamaño del mercado (2026) | USD 33.47 mil millones |
| Tamaño del mercado (2031) | USD 58.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.87% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
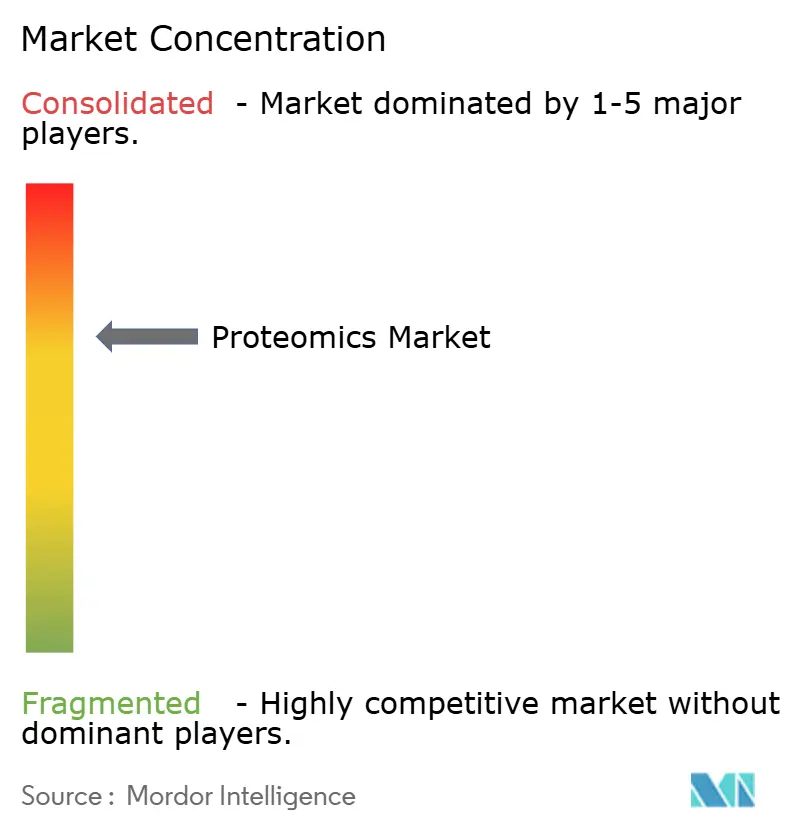
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la proteómica por Mordor Intelligence
El mercado de la proteómica alcanzó un valor de 29.92 millones de dólares en 2025 y se estima que crecerá de 33.47 millones de dólares en 2026 a 58.66 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 11.87% durante el período de pronóstico (2026-2031). Esta expansión se ve impulsada por la rápida adopción de sistemas de espectrometría de masas de alto rendimiento, flujos de trabajo de células individuales habilitados por IA y la creciente integración de los resultados proteómicos en los programas de medicina de precisión. Las empresas farmacéuticas están incorporando la proteómica en el descubrimiento de objetivos, la optimización de compuestos líderes y la validación de biomarcadores, mientras que las organizaciones de investigación por contrato (CRO) amplían sus servicios especializados. A nivel regional, la financiación continua de I+D y la infraestructura biofarmacéutica consolidada afianzan el liderazgo de Norteamérica, mientras que la fuerte inversión en China, India, Japón y Corea del Sur posiciona a Asia-Pacífico como la región de mayor crecimiento. La dinámica competitiva se centra en la consolidación de plataformas: los grandes proveedores adquieren empresas innovadoras especializadas para ofrecer soluciones integrales de reactivos, instrumentos y análisis que acorten los plazos de los proyectos para los clientes del sector del desarrollo de fármacos.
Conclusiones clave del informe
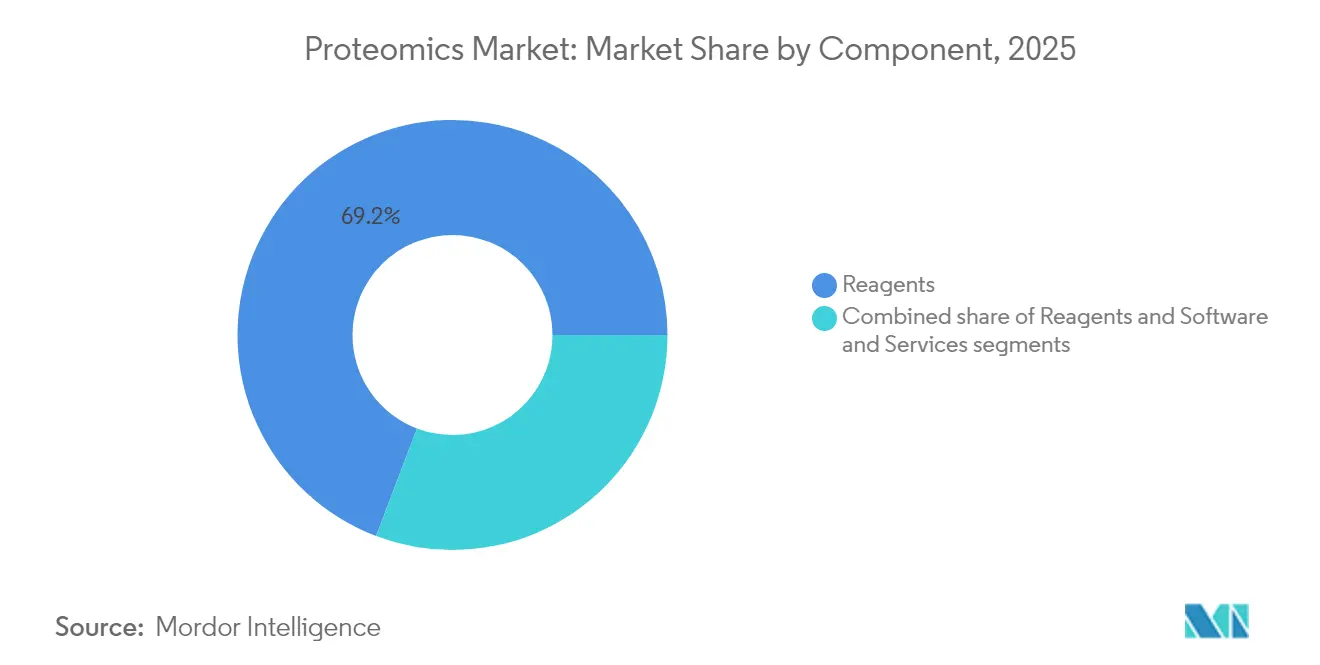
- Por componente, los reactivos lideraron con una participación de ingresos del mercado de proteómica del 69.22 % en 2025; se prevé que el software y los servicios se expandan a una CAGR del 13.31 % hasta 2031.
- Por tecnología, la espectrometría de masas representó el 30.28 % de la participación en los ingresos del mercado de proteómica en 2025, mientras que se proyecta que la secuenciación de próxima generación crecerá a una CAGR del 13.55 % hasta 2031.
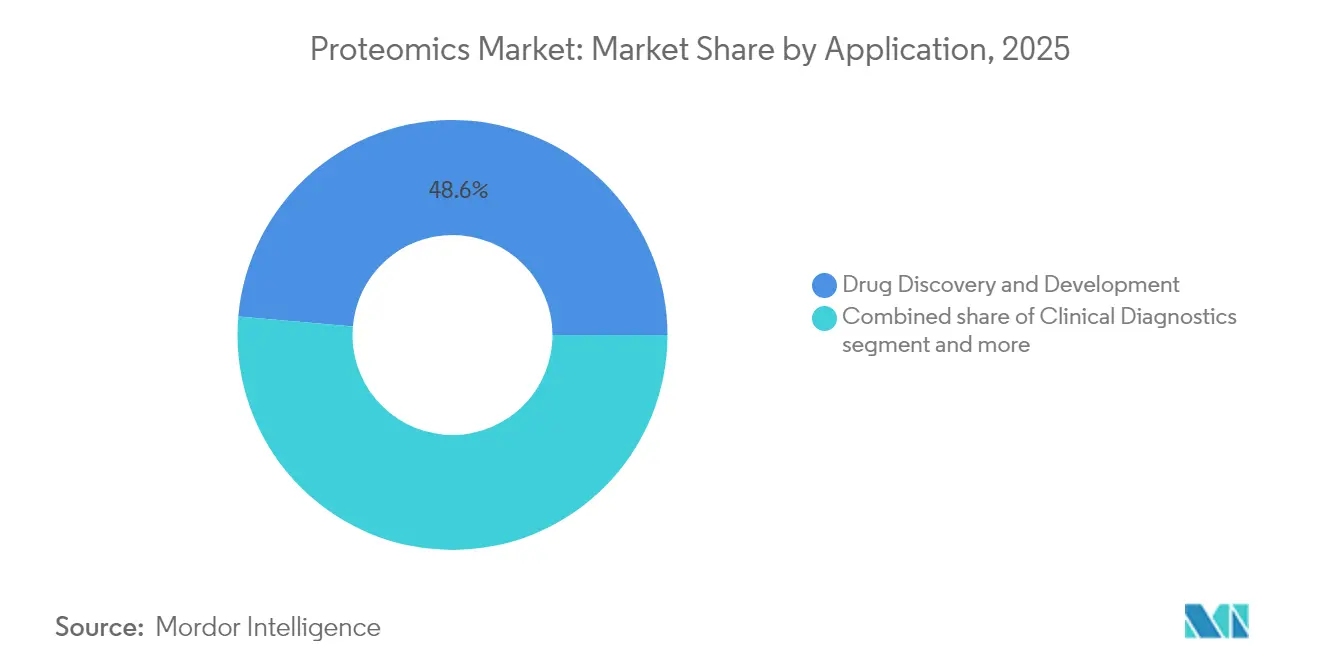
- Por aplicación, el descubrimiento y desarrollo de fármacos capturó el 48.63% del tamaño del mercado de proteómica en 2025; la medicina de precisión y personalizada está avanzando a una CAGR del 13.95% hasta 2031.
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron el 73.06% de la demanda en 2025; el segmento CRO está aumentando a una CAGR del 12.71% hasta 2031.
- Por geografía, América del Norte contribuyó con el 44.02% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 13.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de proteómica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de medicina personalizada y de precisión | + 2.8% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumentar el gasto en I+D y la financiación pública | + 2.1% | América del Norte y la UE, núcleo de APAC | Largo plazo (≥ 4 años) |
| Avances rápidos en plataformas MS y LC-MS de alto rendimiento | + 1.9% | Global | Corto plazo (≤ 2 años) |
| Adopción creciente de la proteómica en los procesos de descubrimiento de fármacos | + 1.7% | América del Norte, Europa y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en la proteómica de células individuales gracias a la IA | + 1.4% | Global, concentrado en centros de investigación | Corto plazo (≤ 2 años) |
| Ampliación del uso de la proteómica en la agrogenómica y la seguridad alimentaria | + 0.8% | Núcleo de APAC, emergente en MEA | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de medicina personalizada y de precisión
La creciente evidencia clínica vincula los biomarcadores basados en proteínas con la estratificación de enfermedades, fomentando la inclusión rutinaria de paneles proteómicos en estudios de cohortes a gran escala. La selección de la plataforma Olink de Thermo Fisher Scientific [1] Thermo Fisher Scientific, “Olink Platform Selected for World's Largest Human Proteome Study”, thermofisher.com para el programa del Biobanco del Reino Unido para perfilar 5,400 proteínas en 600 000 muestras ejemplifica este cambio, creando conjuntos de datos multidimensionales que guían la selección terapéutica. Las puntuaciones de aptitud proteómica ahora complementan las métricas de riesgo genético y han demostrado respuesta a las intervenciones de estilo de vida, lo que subraya su valor para la planificación de la atención preventiva. Los relojes de envejecimiento específicos de órganos derivados de firmas de proteínas circulantes están informando estrategias de intervención temprana. Los actores de la industria farmacéutica consideran que estos conocimientos son fundamentales para el desarrollo de diagnósticos complementarios, lo que refuerza la demanda sostenida de plataformas de ensayo de próxima generación.
Aumento del gasto en I+D y de la financiación pública
Los modelos de financiación de consorcios que aúnan la financiación biofarmacéutica y pública están ampliando la infraestructura que antes estaba limitada a centros académicos de élite. La iniciativa de proteómica del Biobanco del Reino Unido, financiada por 14 empresas biofarmacéuticas [2] Biobanco del Reino Unido, “Proyecto de Proteómica Farmacéutica del Biobanco del Reino Unido”, ukbiobank.ac.uk , representa un cambio de paradigma donde la colaboración de la industria impulsa estudios proteómicos a gran escala que antes eran inviables. Las subvenciones gubernamentales en China, Japón y Corea subsidian instalaciones de espectrometría de masas de alta resolución y centros de datos basados en la nube, reduciendo las barreras para los laboratorios emergentes. El capital de riesgo fluye hacia empresas de software proteómico nativo de IA, acelerando herramientas automatizadas de reconocimiento de patrones que reducen los tiempos de análisis de días a minutos y amplían el acceso de los usuarios.
Avances rápidos en plataformas MS y LC-MS de alto rendimiento
Los proveedores de instrumentos presentaron sucesivos lanzamientos estrella en 2024-25 que multiplican la velocidad y la sensibilidad del escaneo. El espectrómetro de masas Stellar de Thermo Fisher presenta una sensibilidad cuantitativa diez veces mayor, mientras que el timsTOF Ultra 10 de Bruker aumenta la eficiencia de captura de iones hasta el 2 %, lo que permite una cobertura más profunda del proteoma por análisis. El ZT Scan DIA de SCIEX logra una aceleración diez veces superior a la de los flujos de trabajo anteriores independientes de los datos, lo que facilita estudios a escala poblacional sin sacrificar la calidad de los datos. Estas mejoras, en conjunto, acortan las ventanas de adquisición, aumentan el volumen de muestra y hacen que el perfilado profundo sea económicamente viable para proyectos translacionales.
Creciente adopción en las líneas de descubrimiento de fármacos
La proteómica sustenta cada vínculo, desde la validación de dianas hasta la lectura de biomarcadores en ensayos clínicos. Bristol-Myers Squibb destinó 400 millones de dólares para colaborar con AI Proteins en terapias basadas en miniproteínas. La colaboración de Pfizer con Edelris incorpora el descubrimiento de adhesivos moleculares impulsado por la proteómica a su cartera de moléculas pequeñas. Estos acuerdos ilustran cómo los equipos de descubrimiento internos se asocian con plataformas especializadas para abordar proteínas que antes no eran farmacológicas, ampliando así los mercados potenciales para tratamientos de precisión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y de operación de los instrumentos | -1.8% | Global, con un impacto particular en los laboratorios más pequeños | Largo plazo (≥ 4 años) |
| Escasez de bioinformáticos cualificados y expertos en proteómica | -1.2% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Complejidad del análisis de datos y falta de estándares de flujo de trabajo | -0.9% | Global | Corto plazo (≤ 2 años) |
| Rendimiento limitado para estudios de proteínas de membrana nativas | -0.6% | Impacto global centrado en la investigación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y de operación de los instrumentos
Las plataformas Orbitrap o de movilidad de iones atrapados de primer nivel suelen superar el millón de dólares por sistema, y los contratos de servicio anuales pueden añadir un 1 % al precio de compra. Los laboratorios también deben presupuestar consumibles, infraestructura de vacío y controles ambientales. Si bien iniciativas universitarias como el método E10 reducen los costos de preparación de muestras, la inversión en hardware sigue siendo un obstáculo para las instituciones de nivel medio. Los modelos de instalaciones compartidas y la externalización de las CRO reducen los costos iniciales, pero pueden limitar la flexibilidad experimental.
Escasez de bioinformáticos y expertos en proteómica cualificados
Los procesos de análisis exigen experiencia que abarque química, estadística y aprendizaje automático. La demanda global de científicos con formación multidisciplinaria supera a la de graduados universitarios, lo que genera inflación salarial y cuellos de botella en la contratación. Los flujos de trabajo de nivel regulatorio requieren, además, el conocimiento de estándares de validación similares a los de CLIA, lo que amplía los plazos de formación. Los grupos industriales han respondido con programas de microcredenciales, pero persiste una brecha estructural de talento, especialmente en los mercados de rápido crecimiento de Asia-Pacífico.
Análisis de segmento
Por componente: predominio de reactivos y momentum en el software
Los reactivos representaron el 69.22 % de la cuota de mercado de la proteómica en 2025, lo que refleja su naturaleza consumible y su carácter indispensable en las etapas de lisis, enriquecimiento, etiquetado y cuantificación de muestras. La alta adopción de etiquetas bioortogonales que mejoran la especificidad de detección permite un sólido volumen de pedidos. El subsegmento de instrumentos se beneficia de precios premium en espectrómetros de ultraalta resolución diseñados para ensayos unicelulares. El software y los servicios crecen a una tasa de crecimiento anual compuesta (TCAC) del 13.31 %, a medida que los laboratorios se enfrentan al creciente volumen de datos y buscan plataformas de análisis basadas en IA que eliminen los cuellos de botella en la bioinformática. Los procesos de desarrollo nativos en la nube que integran paneles de control de calidad con anotación automatizada amplían la accesibilidad para los no especialistas, lo que impulsa la expansión general del mercado de la proteómica.
La adopción de licencias por suscripción acelera los ingresos de los proveedores, mientras que los contratos de servicios gestionados integran la monitorización de instrumentos, el almacenamiento de datos y los informes de cumplimiento en tarifas predecibles. Las CRO utilizan software modular para ofrecer estudios con resultados rápidos, lo que permite a las empresas biotecnológicas más pequeñas realizar descubrimientos sin instalar hardware costoso. A medida que la integración multiómica se vuelve rutinaria, los flujos de trabajo híbridos que coanalizan las capas transcriptómicas y proteómicas se basan en middleware capaz de armonizar conjuntos de datos heterogéneos, lo que impulsa aún más la demanda de soluciones analíticas especializadas en el mercado de la proteómica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: liderazgo en espectrometría de masas y auge de NGS
Las plataformas de espectrometría de masas captaron el 30.28 % de la cuota de mercado de la proteómica en 2025, gracias a la continua innovación en óptica iónica y diseño de detectores, que amplía el poder de resolución a más de 200 000 para proteínas de hasta 80 kDa. Los híbridos de tiempo de vuelo y Orbitrap ofrecen una precisión de masa sub-ppm a velocidades de escaneo, lo que facilita los estudios de cohorte a escala poblacional. Se prevé que el tamaño del mercado de la proteómica, vinculado a la secuenciación de nueva generación, se expanda a una tasa de crecimiento anual compuesta (TCAC) del 13.55 %, lo que refleja la utilidad convergente de las bibliotecas codificadas por ADN y los sistemas de visualización de ribosomas para el mapeo de redes de interacción proteica. Las lecturas basadas en secuenciación proporcionan validación ortogonal de modificaciones postraduccionales y facilitan la cuantificación de alta multiplexación.
Métodos complementarios como la separación basada en microfluidos y las matrices de proteínas con resolución espacial cobran impulso para el análisis del contexto tisular. La integración de mejoras cromatográficas, incluyendo variantes de ultraalta presión, mejora la separación inicial y reduce la contaminación cruzada de la muestra, lo que aumenta la confianza en la identificación de péptidos de baja abundancia. Los proveedores ahora ofrecen kits multiplataforma que agilizan la transferencia entre LC-MS, electroforesis capilar y flujos de trabajo basados en imágenes, garantizando la continuidad de los métodos para estudios longitudinales en el mercado de la proteómica.
Por aplicación: Escala de descubrimiento de fármacos y aceleración de la medicina de precisión
El descubrimiento y desarrollo de fármacos representó el 48.63 % del tamaño del mercado de la proteómica en 2025 gracias a su fuerte dependencia del perfil proteómico para la validación de dianas terapéuticas, la elucidación del mecanismo de acción y el seguimiento de biomarcadores farmacodinámicos. Los diseños de ensayos adaptativos incorporan criterios de valoración proteómicos en tiempo real para agilizar las decisiones de aprobación o rechazo, reduciendo así los costes de deserción. Se proyecta que las iniciativas de medicina de precisión crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.95 %, a medida que los sistemas de salud adopten diagnósticos multiómicos para guiar la selección terapéutica. Se espera que el tamaño del mercado de la proteómica asociado a los ensayos de diagnóstico complementario aumente considerablemente a medida que los organismos reguladores aprueben los paneles de firmas de proteínas para oncología y enfermedades metabólicas.
Los laboratorios de diagnóstico clínico implementan paneles de proteínas multiplexadas para la detección temprana de la neurodegeneración y el riesgo cardiovascular. Los grupos de agricultura y seguridad alimentaria adoptan la proteómica dirigida para verificar el contenido de alérgenos y monitorear la resistencia a los patógenos de los cultivos. Las agencias ambientales monitorean los contaminantes emergentes mediante bioindicadores proteicos en especies centinela, ampliando las oportunidades comerciales más allá del ámbito sanitario. Los consorcios académicos aprovechan repositorios compartidos para la validación cruzada de firmas de biomarcadores, lo que refuerza el impulso colaborativo en el mercado de la proteómica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Preeminencia farmacéutica y biotecnológica y auge de las CRO
Las empresas farmacéuticas y biotecnológicas generaron el 73.06 % de la cuota de mercado de la proteómica en 2025 mediante la integración de perfiles de proteoma de alta profundidad en sus procesos de descubrimiento. La integración de la cuantificación sin etiquetas y la proteómica estructural acelera la selección de candidatos y fundamenta las terapias combinadas racionales. Las CRO están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 12.71 %, ya que la externalización reduce la carga de capital y proporciona una profundidad analítica especializada. La cuota de mercado de la proteómica que obtienen las CRO aumenta junto con su capacidad para gestionar la documentación regulatoria y proporcionar conjuntos de datos de grado clínico.
Las instituciones académicas siguen liderando avances tecnológicos fundamentales, a menudo en colaboración con grandes proveedores de instrumentación que proporcionan unidades de demostración a cambio de conocimientos para el desarrollo de métodos. Los laboratorios gubernamentales invierten en programas de biovigilancia y biodefensa, aplicando ensayos proteómicos para la identificación de patógenos. Los laboratorios de análisis de alimentos implementan paneles específicos para programas de control de calidad, lo que genera fuentes de ingresos no farmacéuticas que estabilizan el crecimiento general del mercado de la proteómica.
Análisis geográfico
Mercado de proteómica de América del Norte
Norteamérica conservó el 44.02 % de los ingresos globales en 2025 gracias a una industria biofarmacéutica consolidada, la financiación sostenida de los Institutos Nacionales de Salud (NIH) y las cohortes de medicina de precisión a gran escala. Estados Unidos alberga a proveedores líderes como Thermo Fisher Scientific, que ha cerrado 54 adquisiciones estratégicas, con un promedio de 3.09 millones de dólares, para ampliar su alcance tecnológico. Canadá se expande mediante iniciativas público-privadas de genómica, mientras que México desarrolla capacidades de CRO especializadas que prestan servicios a fabricantes regionales de genéricos.
Mercado europeo de proteómica
Europa registró una tasa de crecimiento anual compuesta (TCAC) del 11.72 %, con Alemania, el Reino Unido y Francia como principales contribuyentes. El programa de proteoma del Biobanco del Reino Unido ejemplifica la colaboración paneuropea y sustenta un ecosistema de proveedores de análisis por contrato que interpretan conjuntos de datos multiómicos para patrocinadores farmacéuticos. Alemania aprovecha la ingeniería nacional de instrumentos de precisión para exportar sistemas LC-MS de alto rendimiento, mientras que Francia e Italia amplían sus redes de ensayos clínicos que integran criterios de valoración proteómicos, fortaleciendo así el mercado de la proteómica en todo el continente.
Mercado de proteómica de APAC, MEA y Sudamérica
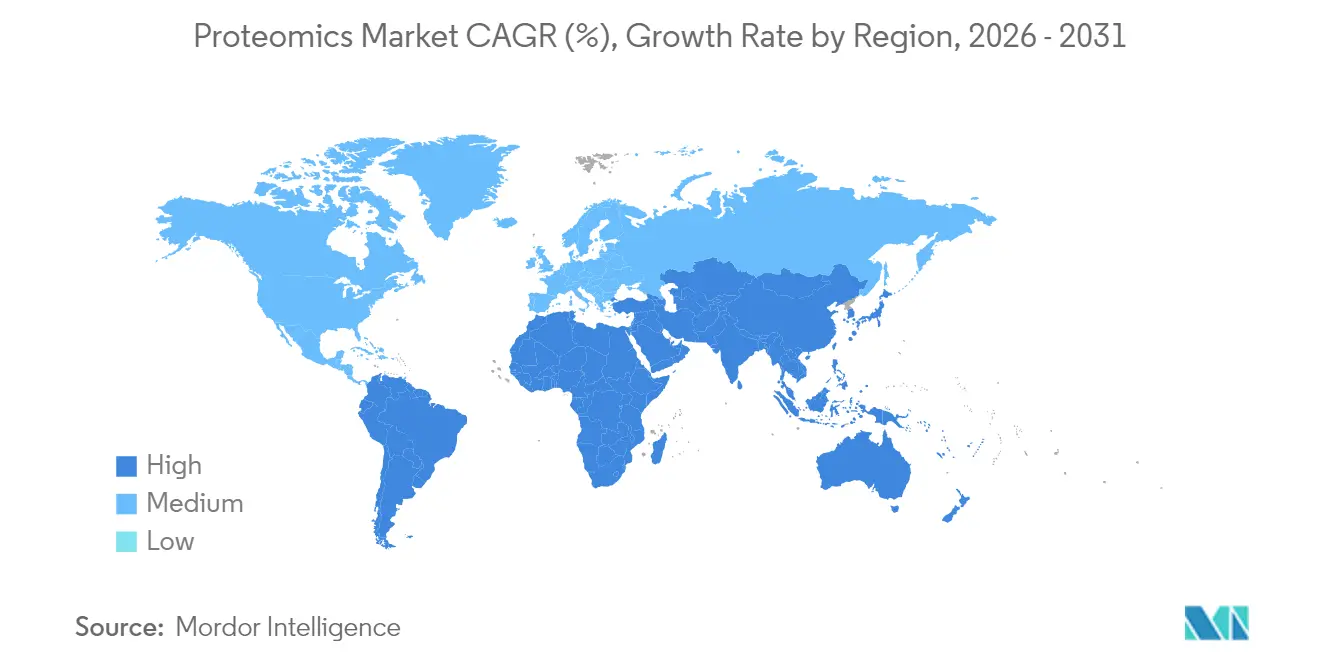
Asia-Pacífico se posiciona como la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.62 % hasta 2031. El Plan Quinquenal de China considera la biotecnología un pilar estratégico, y la concesión de patentes para nuevos paneles de diagnóstico valida la capacidad nacional de innovación. India atrae inversiones hacia centros de CRO rentables y establece programas de doble titulación en proteogenómica para paliar la escasez de talento. Japón es pionero en la preparación de muestras mediante robótica, mientras que Corea del Sur subvenciona a empresas emergentes de bioinformática con inteligencia artificial. Las alianzas de investigación traslacional de Australia se centran en la agrigenómica y el diagnóstico de enfermedades raras, ampliando el mercado potencial de la proteómica. Oriente Medio y África muestran una adopción progresiva en hospitales terciarios, y Brasil lidera la adopción en Sudamérica mediante estudios del proteoma relacionados con vacunas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La proteómica utilizada para el bioanálisis regulado y la toma de decisiones clínicas se ajusta cada vez más a los estándares de validación armonizados para la medición de biomarcadores mediante espectrometría de masas. La guía ICH M10 (vigente desde enero de 2023) y la guía de implementación de la EMA establecen un estándar común para la validación de métodos bioanalíticos, lo que determina cómo se diseñan, validan y documentan los ensayos de proteómica cuantitativa para el desarrollo de medicamentos, especialmente cuando los datos resultantes respaldan los expedientes de autorización de comercialización.
En Europa, para los diagnósticos complementarios basados en proteómica, el Reglamento (UE) 2017/746 (IVDR) exige una evaluación de la conformidad y activa la consulta de la EMA con los organismos notificados para los medicamentos autorizados centralmente. En Estados Unidos, la colaboración científica regulatoria de la FDA con los NIH a través del CPTAC proporciona una vía estructurada para la orientación sobre las mejores prácticas en ensayos proteómicos cuantitativos dirigidos, mientras que los requisitos de la Política de Gestión e Intercambio de Datos (DMS) de los NIH (vigente desde enero de 2023) formalizan la planificación, la gobernanza y las obligaciones de intercambio de datos para muchos programas de proteómica financiados con fondos públicos.
Análisis de la cadena de valor
La cadena de valor de la proteómica abarca fabricantes de instrumentos (espectrómetros de masas, sistemas de cromatografía líquida y automatización), consumibles y reactivos (preparación de muestras, marcaje, enriquecimiento por inmunoafinidad, columnas), y software y servicios (procesos de identificación y cuantificación, control de calidad, gestión e interpretación de datos). Los flujos de trabajo de descubrimiento biofarmacéutico y control de calidad regulado impulsan cada vez más la demanda a lo largo de la cadena, y las CRO y los laboratorios clínicos actúan como amplificadores de escala al integrar el desarrollo de métodos, la ejecución de análisis y la elaboración de informes que cumplen con los estándares de cumplimiento.
Las alianzas también muestran una mayor integración entre las etapas para reducir la complejidad del flujo de trabajo y mejorar el rendimiento. La colaboración de Thermo Fisher Scientific en abril de 2026 con el biobanco PRECISE-SG100K de Singapur conecta los sistemas Olink PEA y Orbitrap Astral en una cadena de producción a escala poblacional, mientras que el acuerdo de reventa y comercialización conjunta de IonOpticks con SCIEX en junio de 2026 ofrece soluciones de cromatografía (columnas Aurora Series XS y control de temperatura HeatSync) a través de un canal OEM. En el ámbito de la investigación traslacional y las modalidades emergentes, la alianza de Nomic Bios con Broad Clinical Labs en abril de 2026 integra Omni 1000 en los flujos de trabajo de descubrimiento y traslación, y Quantum-Si y Cell Signaling Technology están validando los flujos de trabajo de PTM mediante la combinación de la secuenciación de proteínas de molécula única con capacidades de enriquecimiento por inmunoafinidad ya establecidas.
Panorama competitivo
La competencia se caracteriza por la consolidación entre los proveedores de instrumentos que buscan soluciones integradas verticalmente. La adquisición de Olink por parte de Thermo Fisher por USD 3.1 mil millones en julio de 2024 une los ensayos de extensión de proximidad con la espectrometría de masas Orbitrap, creando un amplio flujo de trabajo de muestra a información. Bruker completó una compra de EUR 870 millones de ELITech [4] Bruker Corporation, “Bruker Completes Acquisition of ELITech”, bruker.com para reforzar las ofertas de kits de diagnóstico que alimentan la confirmación de espectrometría de masas posterior. Quanterix integró la cartera de ómica espacial de Akoya Biosciences para ofrecer detección de biomarcadores de proteínas tanto en sangre como en contexto tisular.
Las alianzas estratégicas impulsan los procesos de descubrimiento: Bristol Myers Squibb firmó un acuerdo de 400 millones de dólares con AI Proteins para el desarrollo conjunto de terapias con miniproteínas. Orionis Biosciences obtuvo un anticipo de 105 millones de dólares de Genentech para el descubrimiento de fármacos con adhesivos moleculares. Los proveedores se diferencian mediante algoritmos de IA patentados que automatizan la correspondencia de espectros de péptidos, reducen las identificaciones de falsos positivos y permiten la retroalimentación en tiempo real durante los análisis cromatográficos. Las empresas disruptivas más pequeñas se centran en soluciones de laboratorio en una caja nativas de la nube que reducen el espacio físico de hardware y resultan atractivas para equipos de investigación descentralizados.
Los nuevos participantes del mercado especializados en proteómica unicelular incorporan la eyección acústica de gotas y la cromatografía líquida de nanoflujo para aumentar la sensibilidad a niveles subpicogramos. La integración de la química de etiquetas de muestras rápidas con analizadores de masas de ultraalta resolución proporciona información sobre la heterogeneidad entre células, crucial para los programas de inmunooncología. Las empresas consolidadas responden lanzando vías de actualización que integran módulos front-end de última generación en las bases instaladas, protegiendo así su cuota de mercado en la proteómica.
Líderes de la industria de la proteómica
Agilent Technologies, Inc.
Laboratorios Bio-Rad, Inc.
Corporación Bruker
Corporación Danaher
Termo Fisher Scientific Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Bruker presentó el sistema timsMRMS en ASMS, que combina la separación por movilidad iónica con captura de iones con la espectrometría de masas por resonancia magnética. Esta introducción amplía los flujos de trabajo de proteómica 4D hacia una mayor selectividad y una lectura más completa de proteoformas y modificaciones postraduccionales, elevando el nivel de rendimiento para la adquisición de instrumentos de alta gama y las actualizaciones de software posteriores.
- Mayo de 2026: Agilent lanzó una solución de método multiatributo (MAM) basada en espectrometría de masas de alta resolución (HRMS) acoplada a cromatografía líquida (LC) para casos de uso de control de calidad en la industria farmacéutica y biofarmacéutica. El posicionamiento de la HRMS como un flujo de trabajo de control de calidad más habitual responde a la demanda recurrente de consumibles estandarizados, paquetes de métodos y software orientado al cumplimiento normativo.
- Julio de 2024: Thermo Fisher Scientific completó la adquisición de Olink por 3.1 millones de dólares, combinando las capacidades de ensayo de extensión por proximidad con el ecosistema de espectrometría de masas de Thermo Fisher. Esta operación fortaleció la oferta integral, desde la muestra hasta la lectura de proteínas, e intensificó la consolidación de la plataforma en reactivos, instrumentos y análisis.
Alcance del informe del mercado global de proteómica
La proteómica es el estudio de la estructura y función de las proteínas. A nivel celular, la proteómica trata temas como qué proteínas se expresan, cuándo y dónde se expresan, cuáles son sus estructuras tanto en estado activo como inactivo, qué funciones desempeñan en la vida de la célula y cómo interactuar con otras proteínas y moléculas.
Por componente
| Instrumentos |
| Reactivos |
| Software y servicios |
por Tecnología
| Espectrometría de masas |
| Espectroscopia |
| Cromatografía |
| La secuenciación de próxima generación |
| Micromatrices de proteínas |
| Microfluidos |
| Cristalografía de rayos X |
| Otras tecnologias |
por Aplicación
| Descubrimiento y desarrollo de fármacos |
| Diagnósticos clínicos |
| Descubrimiento de biomarcadores |
| Medicina de Precisión y Personalizada |
| Proteómica agrícola y ambiental |
| Otras aplicaciones |
Por usuario final
| Empresas farmacéuticas y biotecnológicas |
| Institutos académicos y de investigación |
| Organizaciones de investigación por contrato |
| Otros usuarios finales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por componente | Instrumentos | |
| Reactivos | ||
| Software y servicios | ||
| por Tecnología | Espectrometría de masas | |
| Espectroscopia | ||
| Cromatografía | ||
| La secuenciación de próxima generación | ||
| Micromatrices de proteínas | ||
| Microfluidos | ||
| Cristalografía de rayos X | ||
| Otras tecnologias | ||
| por Aplicación | Descubrimiento y desarrollo de fármacos | |
| Diagnósticos clínicos | ||
| Descubrimiento de biomarcadores | ||
| Medicina de Precisión y Personalizada | ||
| Proteómica agrícola y ambiental | ||
| Otras aplicaciones | ||
| Por usuario final | Empresas farmacéuticas y biotecnológicas | |
| Institutos académicos y de investigación | ||
| Organizaciones de investigación por contrato | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Por qué los reactivos son los productos más comprados en la industria de la proteómica?
Cada funcionamiento del laboratorio requiere reactivos nuevos para la preparación, el etiquetado y la cuantificación de las muestras, por lo que las compras repetidas generan ingresos constantes y mantienen a esta categoría por delante de los instrumentos y el software.
¿Cómo está cambiando la inteligencia artificial la proteómica de células individuales?
Los algoritmos de IA ahora automatizan la correspondencia de espectros de péptidos y el reconocimiento de patrones, lo que permite a los investigadores extraer información significativa de miles de células individuales en horas en lugar de días.
¿Qué factores hacen de Asia-Pacífico el centro de proteómica de más rápida expansión?
Los gobiernos de China, India, Japón y Corea del Sur financian nuevos parques biotecnológicos, subvencionan instalaciones de espectrometría de masas de alta resolución y fomentan asociaciones entre la academia y la industria que aceleran la adopción de tecnología.
¿Qué grupo de usuarios finales subcontrata con mayor frecuencia servicios de proteómica y por qué?
Las empresas farmacéuticas y de biotecnología de tamaño mediano dependen cada vez más de organizaciones de investigación por contrato para acceder a instrumentación avanzada y flujos de trabajo de grado regulatorio sin realizar grandes inversiones de capital.
¿Cómo influyen las fusiones y adquisiciones en la competencia del mercado?
Los grandes proveedores de instrumentos están comprando desarrolladores de software y ensayos especializados para ofrecer plataformas de extremo a extremo, brindando a los clientes flujos de trabajo continuos desde la muestra hasta el conocimiento y consolidando las opciones de los proveedores.
¿Cuál es el mayor desafío operativo que enfrentan los laboratorios que adoptan hardware de proteómica de próxima generación?
La escasez de científicos con capacitación cruzada que puedan operar instrumentos complejos e interpretar conjuntos de datos ralentiza los plazos del proyecto y limita el ritmo al que se pueden implementar nuevos sistemas.


