

Tamaño y participación en el mercado de soluciones de embalaje con materiales reciclados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
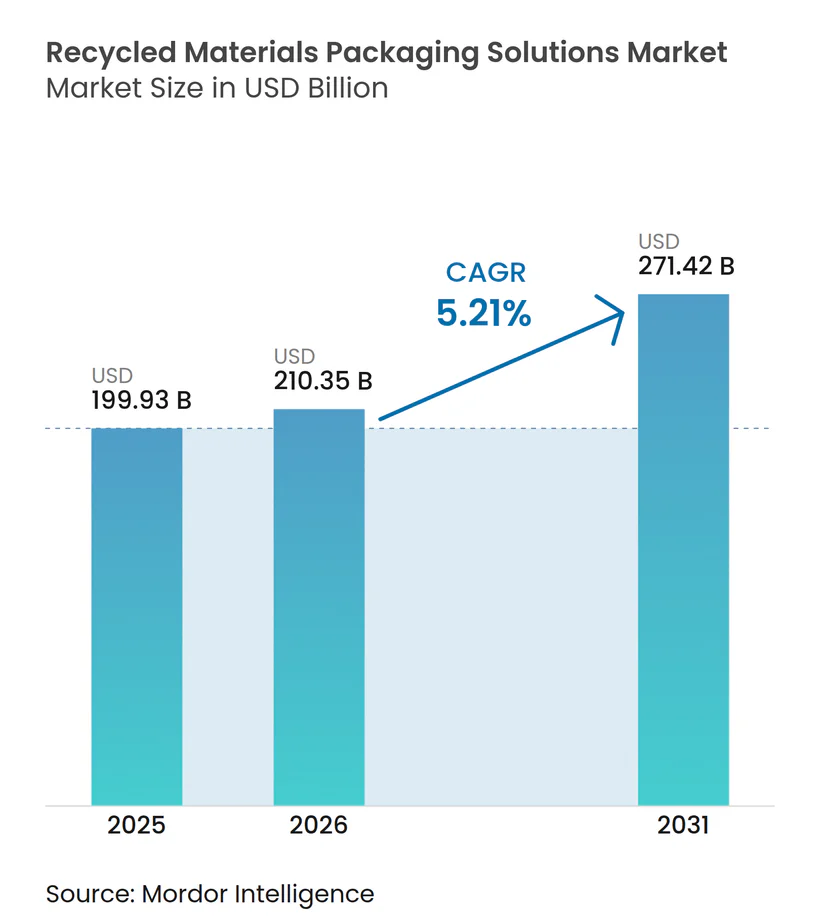
| Tamaño del mercado (2026) | USD 210.35 mil millones |
| Tamaño del mercado (2031) | USD 271.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.21% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
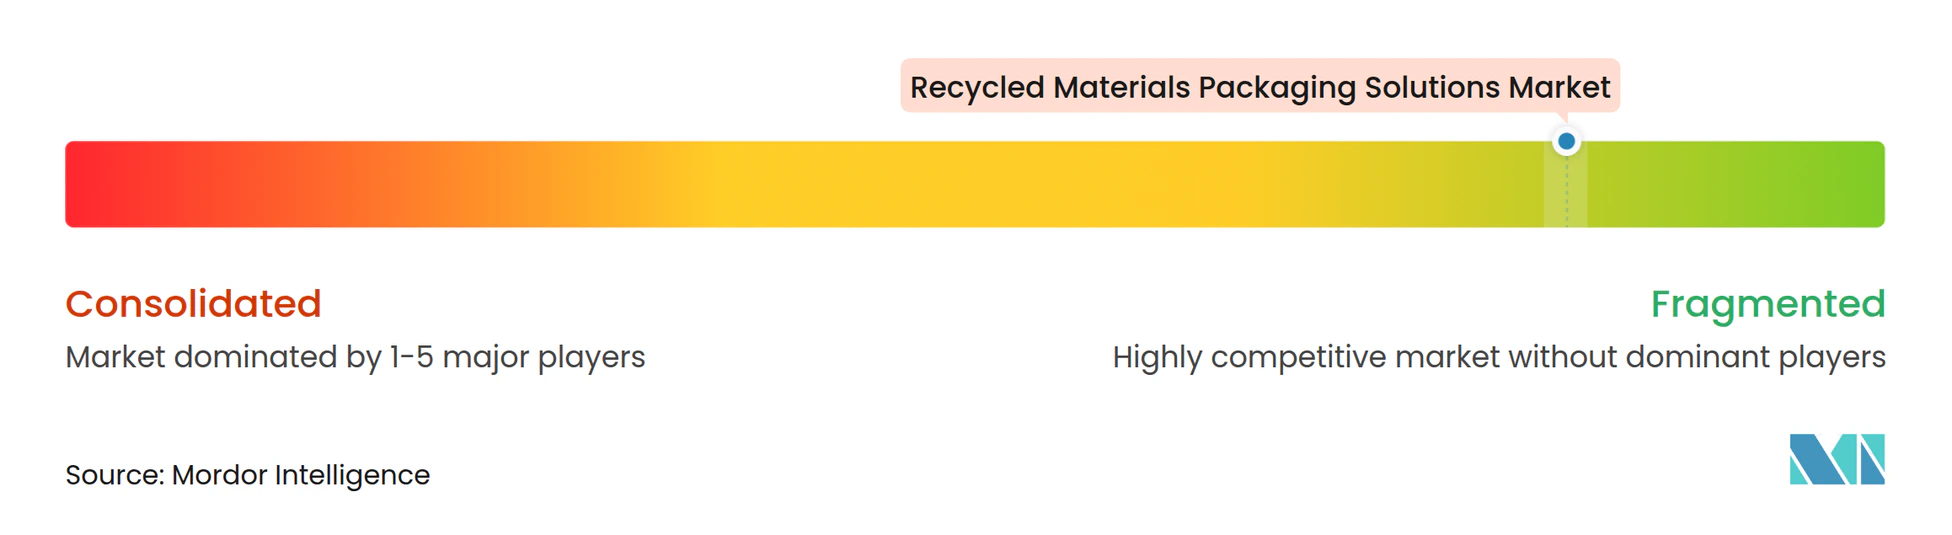
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones de embalaje con materiales reciclados por Mordor Intelligence
El tamaño del mercado de soluciones de embalaje de materiales reciclados en 2026 se estima en USD 210.35 millones, creciendo desde el valor de 2025 de USD 199.93 millones, con proyecciones para 2031 que muestran USD 271.42 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.21% entre 2026 y 2031. El aumento de los mandatos de Responsabilidad Extendida del Productor, los objetivos de contenido reciclado de los propietarios de marcas y las inversiones en clasificación mediante inteligencia artificial están posicionando colectivamente el mercado de soluciones de embalaje de materiales reciclados para un crecimiento sostenido. Asia-Pacífico asegura ventajas de pionero a través de regulaciones en evolución y proyectos de infraestructura a gran escala, mientras que América del Norte y Europa desarrollan capacidad a través del reciclaje químico y la adquisición de materias primas integrada verticalmente. La demanda se ve reforzada por los consumidores dispuestos a pagar primas por embalajes bajos en carbono, lo que suaviza las diferencias de costos entre los materiales reciclados y los vírgenes. Al mismo tiempo, las innovaciones del lado de la oferta, como el reciclaje basado en disolución y las bolsas flexibles monomaterial, están reduciendo las brechas de rendimiento frente a las soluciones vírgenes existentes.
Conclusiones clave del informe
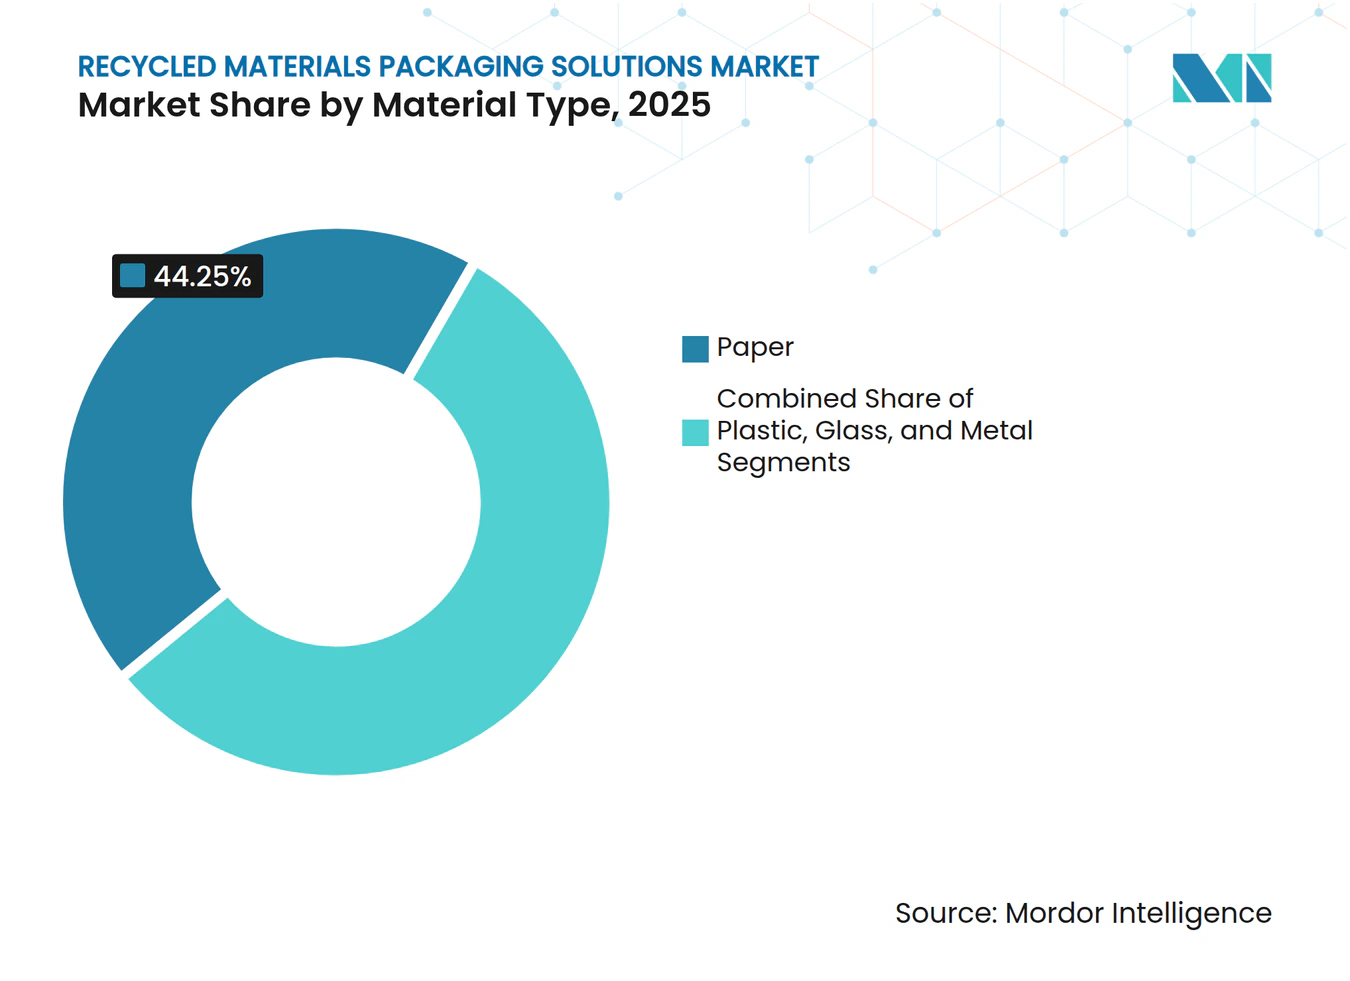
- Por tipo de material, el papel capturó el 44.25% de la participación de mercado de soluciones de embalaje de materiales reciclados en 2025, mientras que se proyecta que el segmento de plástico crezca a una CAGR del 6.03% entre 2026 y 2031.
- Por industria de usuario final, las aplicaciones alimentarias capturaron el 36.20 % de la participación de mercado de soluciones de envasado de materiales reciclados en 2025, mientras que se proyecta que el segmento de cuidado personal y del hogar crecerá a una CAGR del 6.58 % entre 2026 y 2031.
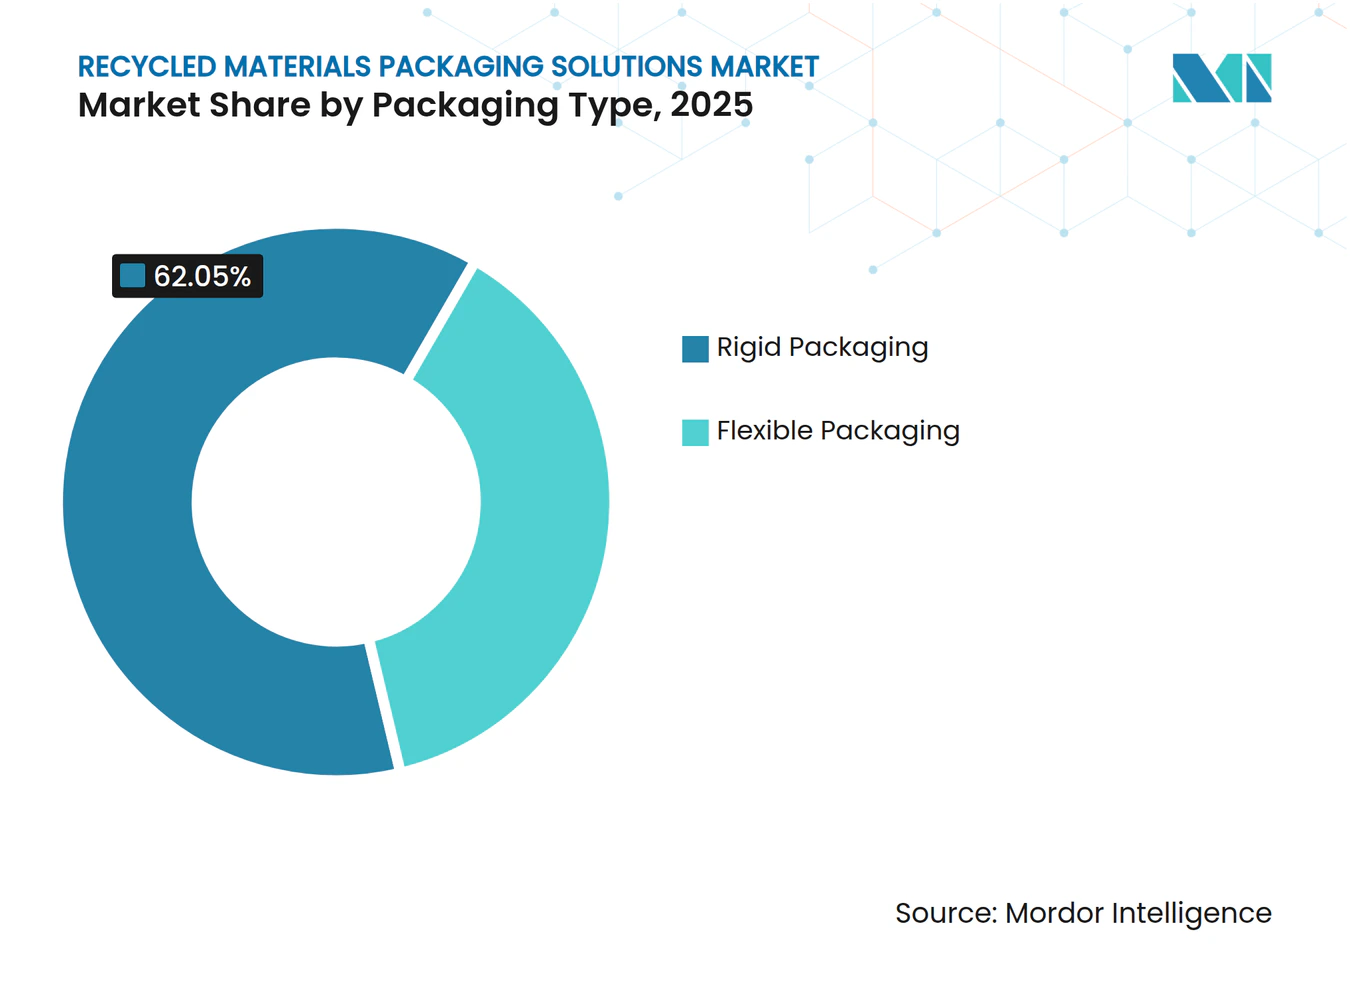
- Por tipo de embalaje, el segmento de embalaje rígido capturó el 62.05% de la cuota de mercado de soluciones de embalaje de materiales reciclados en 2025. Se proyecta que el segmento de embalaje flexible crezca a una CAGR del 6.84% entre 2026 y 2031.
- Por fuente de material reciclado, el material reciclado posconsumo capturó el 48.55 % de la participación de mercado de soluciones de embalaje de materiales reciclados en 2025. Se proyecta que el segmento de residuos oceánicos crecerá a una CAGR del 7.32 % entre 2026 y 2031.
- Por geografía, Asia-Pacífico capturó el 45.80 % de la participación de mercado de soluciones de embalaje de materiales reciclados en 2025 y se proyecta que crecerá a una CAGR del 7.55 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de soluciones de embalaje con materiales reciclados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La Responsabilidad Extendida del Productor (REP) exige una expansión | + 1.2% | Global, con ganancias tempranas en Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Objetivos de contenido reciclado de los propietarios de marcas para 2025 | + 0.9% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Tecnologías avanzadas de clasificación: reducción de la contaminación | + 0.7% | América del Norte y la UE, con repercusión en el núcleo de Asia y el Pacífico | Mediano plazo (2-4 años) |
| La preferencia del consumidor por los envases con bajas emisiones de carbono | + 0.8% | Global, con mercados premium liderando la adopción | Largo plazo (≥ 4 años) |
| Los compromisos corporativos de cero emisiones netas aceleran la adquisición de PCR | + 1.1% | Global, con corporaciones multinacionales impulsando la demanda | Mediano plazo (2-4 años) |
| Aumento de la inversión en capacidad de reciclaje químico | + 0.6% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La Responsabilidad Extendida del Productor (REP) exige una expansión
Las leyes EPR transfieren los costos de fin de vida de los municipios a los productores, lo que hace que el contenido reciclado sea económicamente atractivo. Las normas de Vietnam para 2024 requieren un 22 % de reciclaje para PET rígido y tasas de recuperación de material del 40 %, lo que impulsa rápidas actualizaciones de equipos. Corea del Sur está aumentando el plástico reciclado requerido en botellas de PET del 3 % al 10 % y apunta al 30 % para 2030. La iniciativa de Tailandia de PET sin etiquetas reduce la contaminación y considera créditos fiscales para la resina reciclada. El Reglamento de la UE sobre envases y residuos de envases exige un 30 % de PET reciclado en envases de alimentos para 2030. [1] National Law Review, “EU Proposal on Packaging Waste Regulation,” natlawreview.com India ahora permite plásticos reciclados específicos en envases de alimentos, lo que requiere etiquetado de trazabilidad.
Objetivos de contenido reciclado de los propietarios de marcas para 2025
Las marcas globales están eludiendo voluntariamente la regulación. Estée Lauder busca al menos un 25% de PCR y reducir a la mitad el plástico virgen para 2030. Mars cambió sus frascos de confitería clave a resina 100% reciclada, reduciendo 1,300 toneladas de plástico virgen al año. Mondelēz envasará 300 millones de barras de chocolate Cadbury con un 80% de plástico reciclado atribuible. Cadbury Australia suministró 1,000 toneladas de polipropileno reciclado químicamente para las barras de Dairy Milk.
Tecnologías avanzadas de clasificación: reducción de la contaminación
Los clasificadores ópticos con IA ahora alcanzan una pureza del 99 % en PET, lo que aumenta los rendimientos del reciclaje mecánico. [2] Packaging World, “Cadbury utiliza plástico reciclado químicamente”, packworld.com El análisis de contaminación en tiempo real en más de 150 instalaciones de recuperación de materiales aumenta las tasas de captura en un 30 % y mejora la previsibilidad de la materia prima. Las plataformas de visión artificial clasifican con precisión 28 materiales, informando a los diseñadores sobre las compensaciones de reciclabilidad. Los flujos de envases flexibles son los que más se benefician, ya que la IA libera un mayor valor de lo que antes estaba destinado al vertedero.
La preferencia del consumidor por los envases con bajas emisiones de carbono
Alrededor del 73% de los compradores globales afirman que cambiarán sus hábitos de compra para reducir el impacto ambiental, y los envases sostenibles ocupan el segundo lugar, justo por detrás del precio y la calidad. La disposición a pagar primas alcanza el 81% entre los europeos, lo que refuerza las estrategias de contenido reciclado en los segmentos premium. Los millennials y la generación Z lideran la demanda, impulsando una rápida adopción en las categorías de cuidado personal y alimentación que justifican precios premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Suministro volátil de materia prima reciclada de alta calidad | -0.8% | Global, con escasez aguda en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Demanda competitiva de envases sustitutos a base de fibra | -0.5% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Economía desfavorable cuando bajan los precios de la resina virgen | -0.7% | A nivel mundial, las regiones dependientes del petróleo son las más afectadas | Corto plazo (≤ 2 años) |
| Brechas en la infraestructura de reciclaje en los mercados emergentes | -0.6% | Núcleo de Asia-Pacífico, MEA y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Suministro volátil de materia prima reciclada de alta calidad
Los precios del PET reciclado y del polietileno de alta densidad varían considerablemente, lo que supone un reto presupuestario para los convertidores. Recientemente, las marcas de bebidas hicieron cola de 6 a 8 semanas para obtener rPET de grado alimenticio, mientras que las alternativas vírgenes estaban disponibles en 3 semanas. La contaminación implica que entre el 15 % y el 25 % de los plásticos recolectados no superan las pruebas de grado alimenticio, lo que obliga a algunas marcas a no cumplir con sus compromisos de contenido reciclado. La volatilidad es más aguda en los materiales de barrera que exigen grados especiales.
Demanda competitiva de envases sustitutos a base de fibra
Las soluciones de fibra moldeada ahora imitan las barreras de plástico, lo que reduce su participación en el mercado de envases para cosméticos, productos electrónicos y alimentos preparados. Las bolsas de fibra compostables con recubrimientos a base de agua cumplen con los requisitos de resistencia a la grasa a un menor costo unitario. Las redes establecidas de reciclaje de papel facilitan la eliminación por parte del consumidor, reduciendo la demanda de plástico reciclado cuando el rendimiento de la barrera es aceptable.
Análisis de segmento
Por tipo de material: El predominio del papel se enfrenta a la innovación del plástico
En 2025, el papel representó el 44.25 % de la cuota de mercado de soluciones de embalaje de materiales reciclados, lo que refleja la madurez de los sistemas de recolección de fibra y las tasas de recuperación de cartón corrugado superiores al 90 % en Norteamérica. Se proyecta que el plástico registre una tasa de crecimiento anual compuesta (TCAC) del 6.03 % hasta 2031, a medida que el reciclaje químico mejora la calidad de los productos de grado alimenticio y abre nuevas aplicaciones. El vidrio continúa atendiendo nichos de bebidas y cosméticos premium, donde el valor de marca valora la textura. El metal ofrece una reciclabilidad infinita que atrae a compradores de circuito cerrado, consolidando su papel en el embalaje de aerosoles, bebidas y cosméticos, incluso cuando los volúmenes se mantienen modestos.
El papel mantiene un crecimiento constante gracias al comercio electrónico global, pero los plásticos prometen un futuro prometedor. Una inversión que supera los 8 millones de dólares acelera el reciclaje químico para compensar la escasez de rPET de grado alimenticio. Ejemplos como el compacto Gemini de Eastman subrayan el avance de los plásticos en la cosmética mediante el uso de resinas recicladas molecularmente. En consecuencia, el mercado de soluciones de envasado con materiales reciclados prevé una convergencia gradual en la mezcla de materiales entre las soluciones de papel y plástico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el liderazgo en alimentación cede ante el crecimiento del cuidado personal
Las aplicaciones alimentarias generaron el 36.20 % de la demanda en 2025, pero los umbrales de seguridad regulatorios limitan el crecimiento. La nueva autorización de India para el uso de plásticos reciclados específicos en envases de alimentos, bajo estricta trazabilidad, flexibiliza ligeramente las barreras. Marcas de bebidas como PepsiCo presentan envases de snacks con un 50 % de polipropileno reciclado, lo que sugiere una adopción más amplia donde el rendimiento lo permita.
Se prevé que el sector del cuidado personal y del hogar aumente a una tasa de crecimiento anual compuesta (TCAC) del 6.58 %, ya que los consumidores aceptan primas por formatos bajos en carbono. Ball Corporation financió a Meadow para el lanzamiento de cartuchos de aluminio totalmente reciclables para jabones y champús, lo que demuestra la disposición de la marca a cambiar de materiales rápidamente. Industrias secundarias como el comercio electrónico y los envases industriales también incorporan más PCR a medida que las redes de recolección se consolidan, ampliando así el mercado de soluciones de envasado con materiales reciclados.
Por tipo de embalaje: Los formatos rígidos aprovechan los sistemas de depósito y los modelos de reutilización
Los envases rígidos captaron el 62.05 % de la cuota de mercado de soluciones de envasado con materiales reciclados en 2025. Los sistemas de depósito y devolución de botellas y envases proporcionan materia prima de alta pureza que sustenta la fiable rentabilidad de la recuperación del segmento. Formatos como botellas, frascos y envases moldeados mantienen una estabilidad dimensional que protege los productos y simplifica la clasificación posterior en comparación con los laminados flexibles. El vidrio conserva su estatus premium en cosméticos y bebidas, mientras que las latas de aluminio tienen un promedio del 75 % de contenido reciclado y circulan indefinidamente, lo que refuerza la rentabilidad de ciclo cerrado. La infraestructura de depósito también reduce la contaminación, lo que permite que los plásticos rígidos cumplan con los requisitos de calidad alimentaria de forma más consistente que sus homólogos flexibles.
Las redes consolidadas de recogida en la acera y de recogida ofrecen ventajas en cuanto a costes para los formatos rígidos cuando las tasas de responsabilidad extendida del productor dependen de las puntuaciones de reciclabilidad. El programa de remanufactura de cartuchos de Brother Industries ejemplifica cómo las carcasas resistentes pueden renovarse varias veces, prolongando la vida útil del material mucho más allá de los ciclos de un solo uso. Las cajas de envío reutilizables de The Ocean Package destacan la orientación del segmento hacia el comercio electrónico, logrando varios ciclos de entrega antes de entrar en los flujos de reciclaje. El impulso regulatorio refuerza esta perspectiva: la UE exigirá que todos los envases cumplan con grados de reciclabilidad de al menos el 70 % para 2030, un parámetro que la mayoría de los artículos rígidos monomateriales ya cumplen. En conjunto, estos factores apuntan a un crecimiento constante del volumen de los formatos rígidos, incluso a medida que los envases flexibles avanzan tecnológicamente, preservando su papel central en las cadenas de valor circulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Según la fuente de material reciclado: surgen desechos que terminan en el océano
El reciclado posconsumo suministró el 48.55 % de la materia prima en 2025, lo que subraya la dependencia de la infraestructura de recogida en la acera. Se prevé que los flujos de residuos recuperados y que llegan al océano alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.32 %, a medida que las empresas monetizan la prevención de la contaminación marina. Clear Ocean y las alianzas para un mejor embalaje recogen plástico costero que genera precios premium de marca. PlastX proporciona plástico recuperado trazable en toda Asia, cumpliendo así con los requisitos de transparencia de la cadena de suministro.
El reciclado postindustrial mantiene su papel como material de baja contaminación para aplicaciones especializadas. Sin embargo, las iniciativas oceánicas ofrecen nuevas perspectivas que se traducen en una mayor diferenciación en los estantes, lo que refuerza la tendencia del mercado de soluciones de envasado de materiales reciclados hacia una cartera diversificada de materias primas.
Análisis geográfico
Mercado de soluciones de embalaje con materiales reciclados en la región Asia-Pacífico
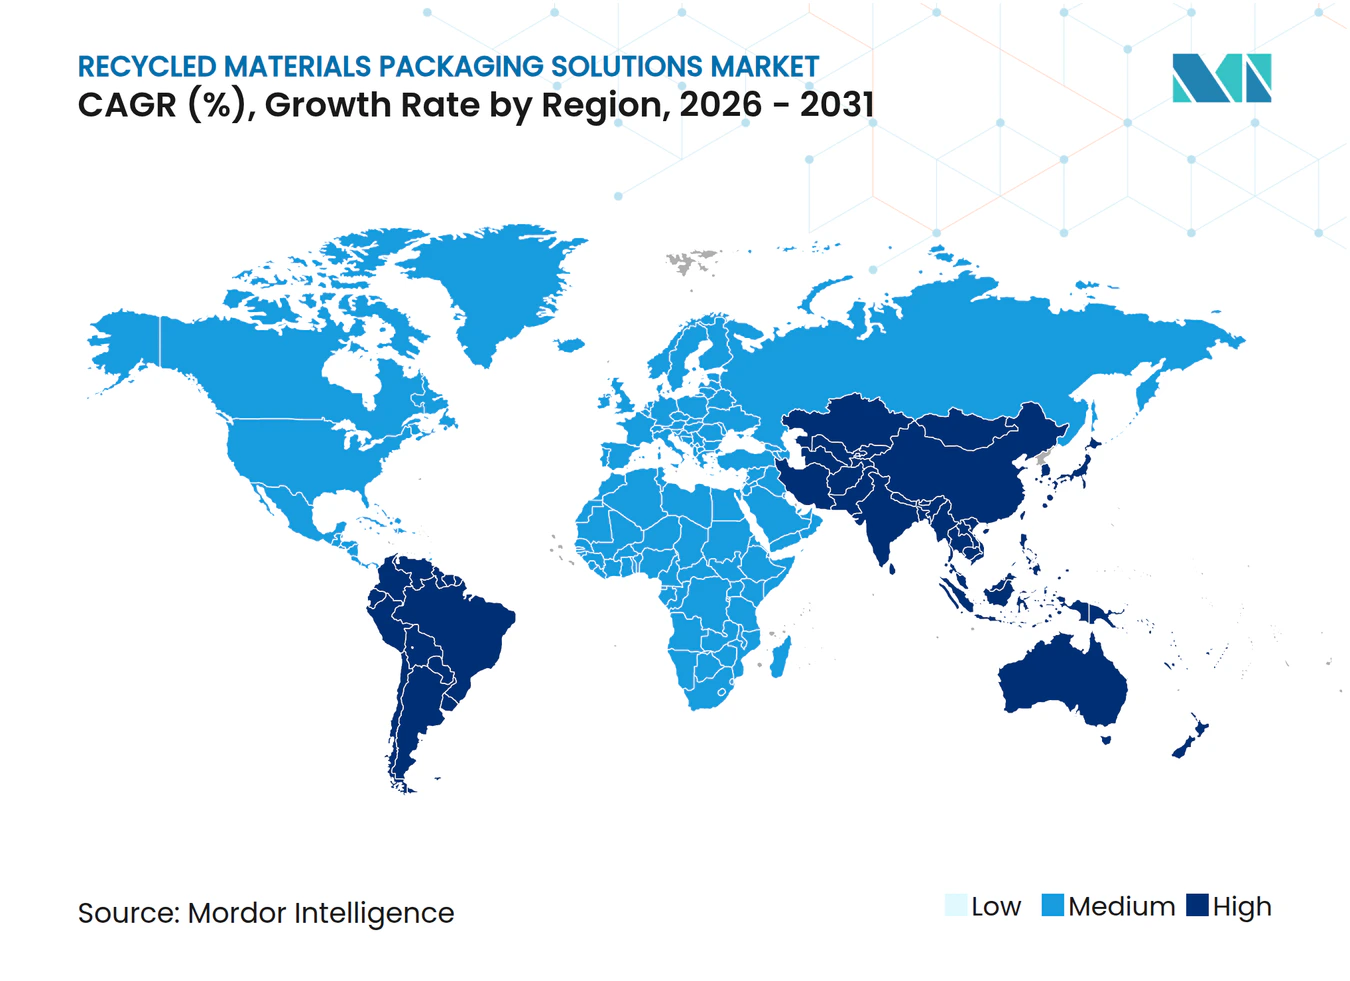
Asia-Pacífico representó el 45.80 % del mercado de soluciones de embalaje con materiales reciclados en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.55 %. La claridad regulatoria, como los objetivos de EPR de Vietnam, los umbrales de contenido reciclado de Corea del Sur y los incentivos fiscales de Tailandia, está impulsando los flujos de inversión. La financiación de infraestructuras en los países de la ASEAN aborda los cuellos de botella en la recolección, cerrando brechas que históricamente impedían la consistencia del suministro.
Mercado de soluciones de embalaje con materiales reciclados en América y EMEA
Norteamérica se beneficia de USD 8 mil millones en expansiones de reciclaje anunciadas desde 2017, lo que aumenta la capacidad para procesar casi 9 millones de toneladas de residuos al año. Las leyes de Responsabilidad Extendida del Productor (REP) en Oregón y Colorado, que entrarán en vigor en julio de 2025, clarifican las tarifas de los productores e impulsan el rediseño hacia la reciclabilidad. Los compromisos de compras corporativas aseguran la demanda, lo que respalda una perspectiva de inversión estable. Europa mantiene su liderazgo regulatorio. La obligación de usar un 30% de PET reciclado para envases de alimentos para 2030 y los criterios de diseño para el reciclaje impulsan la innovación. Plataformas colaborativas como 4evergreen y FINAT desarrollan guías técnicas para el reciclaje de papel y soportes de etiquetas, respectivamente. El crecimiento moderado en Sudamérica, Oriente Medio y África refleja la financiación emergente de subvenciones y los marcos de REP incipientes que amplían gradualmente el mercado de soluciones de envasado con materiales reciclados.
Panorama regulatorio
El Reglamento (UE) 2025/40 relativo a los envases y los residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y su aplicación general está prevista para el 12 de agosto de 2026, sustituyendo a la Directiva 94/62/CE. El PPWR endurece los requisitos a nivel de la UE en materia de reciclabilidad y circularidad, impulsando a los transformadores y a las marcas a adoptar medidas en materia de abastecimiento de contenido reciclado, diseño de envases y etiquetado antes de la fecha de entrada en vigor en 2026.
Los detalles de implementación también se están volviendo más explícitos: la Comisión Europea publicó la guía PPWR (C/2026/3084) el 10 de junio de 2026 para respaldar la aplicación uniforme en todos los Estados miembros. Paralelamente, el cumplimiento de las declaraciones de marketing sigue influyendo en las decisiones de envasado en Estados Unidos, donde las Guías Verdes de la Comisión Federal de Comercio siguen siendo el principal punto de referencia federal para las declaraciones ambientales (con estado de revisión pendiente a mediados de 2026).
Análisis de la cadena de valor
La cadena de valor abarca (1) la generación y recolección de residuos (municipales y comerciales), (2) la clasificación y el aprovechamiento en plantas de recuperación de materiales, (3) el reciclaje y la mejora mediante procesos mecánicos y químicos avanzados, (4) la producción de resina, pulpa, vidrio reciclado y metales secundarios, y (5) la conversión en formatos de envases rígidos y flexibles para alimentos, bebidas, productos para el hogar y el cuidado personal, atención médica y otros usuarios finales. Los pasos de control de calidad (eliminación de contaminantes, destintado, desodorización/descontaminación y documentación de trazabilidad) determinan si el producto puede utilizarse en aplicaciones de mayor valor, como envases para contacto con alimentos.
Los principales obstáculos radican en la disponibilidad y la uniformidad de las materias primas, especialmente en el caso del PCR apto para uso alimentario, y en la diferencia de precio entre las materias primas vírgenes y recicladas. Estas limitaciones impulsan una mayor integración entre los agentes de gestión y clasificación de residuos y los transformadores de resina, papel y envases mediante contratos de suministro de materias primas a largo plazo, acuerdos de compra y adquisiciones de instalaciones, además de un mayor uso de mecanismos de certificación y cadena de custodia para validar las declaraciones sobre el contenido reciclado y garantizar el cumplimiento de normativas como el Reglamento sobre el Residuos de Papel y Embalaje de la UE, que entrará en vigor en agosto de 2026.
Panorama competitivo
La fragmentación regional define la industria de soluciones de envasado de materiales reciclados, aunque la integración vertical está en aumento. El reciclaje de papel muestra una mayor consolidación debido a la intensidad de capital, mientras que el reciclaje de plástico da la bienvenida a nuevos participantes que implementan procesos químicos patentados. Asociaciones como la de Plastipak con Kraft Heinz para envases de kétchup 100 % rPET ilustran la colaboración entre marcas y convertidores para asegurar la obtención de materia prima segura.
Las empresas tecnológicas especializadas en clasificación por IA, recuperación de plásticos oceánicos y reciclaje por disolución generan tensión competitiva. ExxonMobil, Dow y Eastman invierten fuertemente en tecnologías que producen resinas aptas para uso alimentario, a menudo protegidas por patentes. Programas sectoriales como el Estándar de Materiales Reciclados de GreenBlue ofrecen marcos de certificación que respaldan el comercio transparente de contenido reciclado.
A medida que avanza la consolidación, las principales empresas convertidoras adquieren recicladoras regionales para garantizar la seguridad del suministro y el control de calidad. Esta tendencia, combinada con empresas conjuntas en el reciclaje químico, posiciona al mercado de soluciones de envasado de materiales reciclados para un avance gradual pero decisivo hacia una cadena de valor circular integrada.
Líderes de la industria en soluciones de embalaje con materiales reciclados
amcor plc
Smurfit WestRock plc
International Paper Company
mondi plc
Sealed Air Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Mondi y Dreco lanzaron conjuntamente en Alemania una bolsa tipo almohada para detergente en polvo que contiene un 50 % de material reciclado posconsumo. Este proyecto impulsa la adopción de materiales reciclados en los envases flexibles para el cuidado del hogar, manteniendo la funcionalidad del envase, lo que respalda los compromisos de sostenibilidad de la marca y facilita el cumplimiento de las normativas de la UE, que se vuelven más estrictas.
- Marzo de 2026: Smurfit WestRock completó la adquisición de Cartomanabi, una empresa de embalaje de cartón ondulado en Montecristi, Ecuador, lo que le permitió añadir más de 50 000 toneladas de capacidad de producción anual. Esta adquisición fortalece la integración regional y posiciona a la empresa más cerca de los centros de demanda locales, donde la disponibilidad de fibra reciclada y la rentabilidad de su recolección son factores clave para su competitividad.
- Julio de 2024: Cadbury Australia adoptó 1,000 toneladas de polipropileno biaxialmente orientado certificado como circular, producido mediante la tecnología de pirólisis Exxtend de ExxonMobil, para el envasado de Dairy Milk. Se indicó que este volumen era suficiente para aproximadamente 500 millones de tabletas de tamaño familiar. Este cambio puso de manifiesto cómo los modelos avanzados de reciclaje y certificación pueden abrir nuevas posibilidades para envases flexibles que presentan limitaciones en cuanto al contacto con alimentos y el rendimiento.
Alcance del informe del mercado global de soluciones de embalaje con materiales reciclados
El mercado se define por los ingresos devengados por las ventas de resinas y productos elaborados con materiales reciclados y el volumen que utiliza materias primas recicladas.
El mercado de soluciones de embalaje de materiales reciclados está segmentado por material (plástico, papel, vidrio y metal), industria de usuario final (alimentos, bebidas, cuidado personal y del hogar, atención médica y otras industrias de usuario final) y geografía (América del Norte). , Europa, Asia Pacífico, América Latina y Oriente Medio y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) y volumen (toneladas) para todos los segmentos anteriores.
| Plástico |
| Papel |
| Vidrio |
| Metal |
| Comida |
| Bebidas |
| Hogar y cuidado personal |
| Sector Sanitario |
| Otras industrias de usuarios finales |
| Embalaje rígido |
| Envases Flexibles |
| Reciclado posconsumo (PCR) |
| Reciclado postindustrial (PIR) |
| Residuos recuperados y destinados al océano |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por tipo de material | Plástico | ||
| Papel | |||
| Vidrio | |||
| Metal | |||
| Por industria del usuario final | Comida | ||
| Bebidas | |||
| Hogar y cuidado personal | |||
| Sector Sanitario | |||
| Otras industrias de usuarios finales | |||
| Por tipo de embalaje | Embalaje rígido | ||
| Envases Flexibles | |||
| Por fuente de material reciclado | Reciclado posconsumo (PCR) | ||
| Reciclado postindustrial (PIR) | |||
| Residuos recuperados y destinados al océano | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Países de la ASEAN | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de soluciones de embalaje con materiales reciclados?
El tamaño del mercado de soluciones de embalaje de materiales reciclados será de 210.35 millones de dólares en 2026.
¿Qué tan rápido está creciendo la región Asia-Pacífico?
Asia-Pacífico avanza a una tasa compuesta anual del 7.55 % y posee la mayor participación geográfica.
¿Qué tipo de embalaje se está expandiendo más rápidamente?
Los formatos flexibles están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6.84 %, respaldados por el progreso del diseño de monomateriales.
¿Por qué las marcas invierten en materias primas plásticas provenientes del océano?
Las fuentes oceánicas verificadas proporcionan diferenciación de marca y ayudan a cumplir con los mandatos de contenido reciclado.
¿Cuáles son las principales restricciones que limitan la adopción de contenido reciclado?
La volatilidad del suministro de materias primas de calidad alimentaria y la competencia de alternativas basadas en fibra frenan una adopción más rápida.


