

Tamaño y participación en el mercado de sistemas de monitoreo remoto de tanques
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
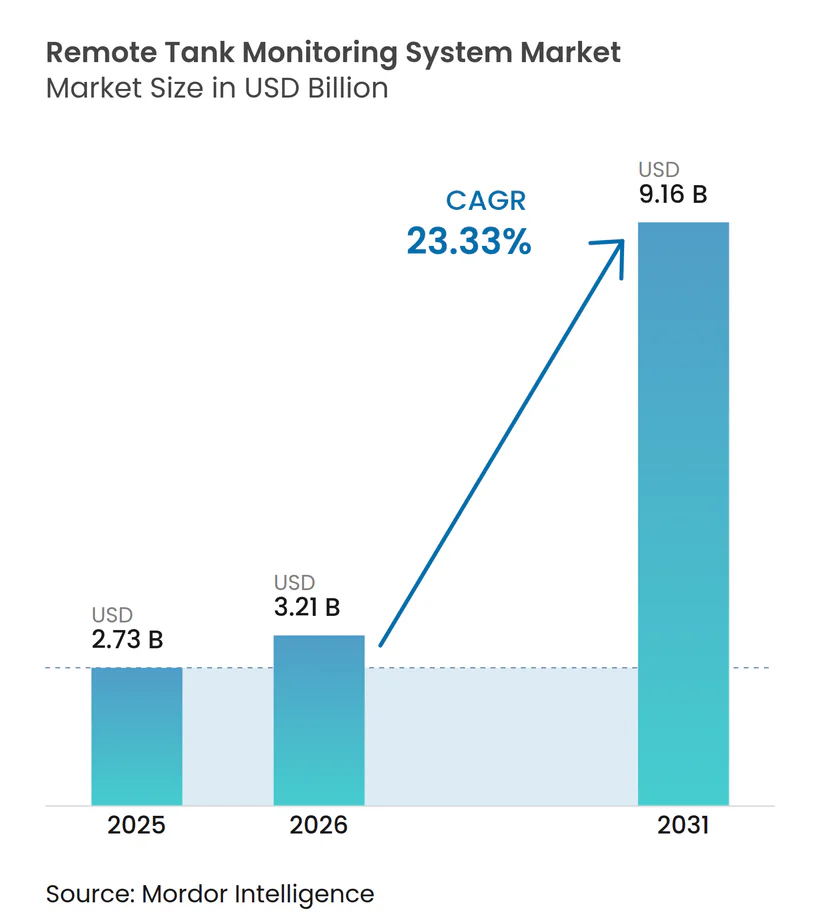
| Tamaño del mercado (2026) | USD 3.21 mil millones |
| Tamaño del mercado (2031) | USD 9.16 mil millones |
| Tasa de crecimiento (2026 - 2031) | 23.33% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de monitoreo remoto de tanques por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de monitoreo remoto de tanques se expandirá de USD 2.73 mil millones en 2025 y USD 3.21 mil millones en 2026 a USD 9.16 mil millones para 2031, registrando una CAGR del 23.33% entre 2026 y 2031. La estricta aplicación de las normas de protección ambiental, los precios de hardware como servicio (HaaS) que reducen los costos iniciales y los enlaces satelitales de órbita terrestre baja (LEO) que eliminan las zonas muertas celulares están acelerando las implementaciones en sitios petroleros, químicos, mineros y agrícolas. Los medidores de nivel continuo siguen siendo el enfoque preferido para líquidos regulados, mientras que los sensores de contacto preservan una base instalada considerable entre las terminales de transferencia de custodia. Las redes celulares aún forman la red troncal de conectividad más grande, pero las suscripciones satelitales y NB-IoT están creciendo más rápido a medida que los operadores monitorean los activos en la Cuenca Pérmica, Australia Occidental y la Patagonia. El ecosistema está moderadamente consolidado: los diez principales proveedores controlan alrededor del 55% de los puntos terminales instalados, pero decenas de especialistas regionales se centran en nichos de propano, riego y minería. Los plazos de amortización más cortos (ahora inferiores a 24 meses para parques multitanque) están ampliando el mercado de sistemas de monitorización remota de tanques a cooperativas medianas y distribuidores independientes.
Conclusiones clave del informe
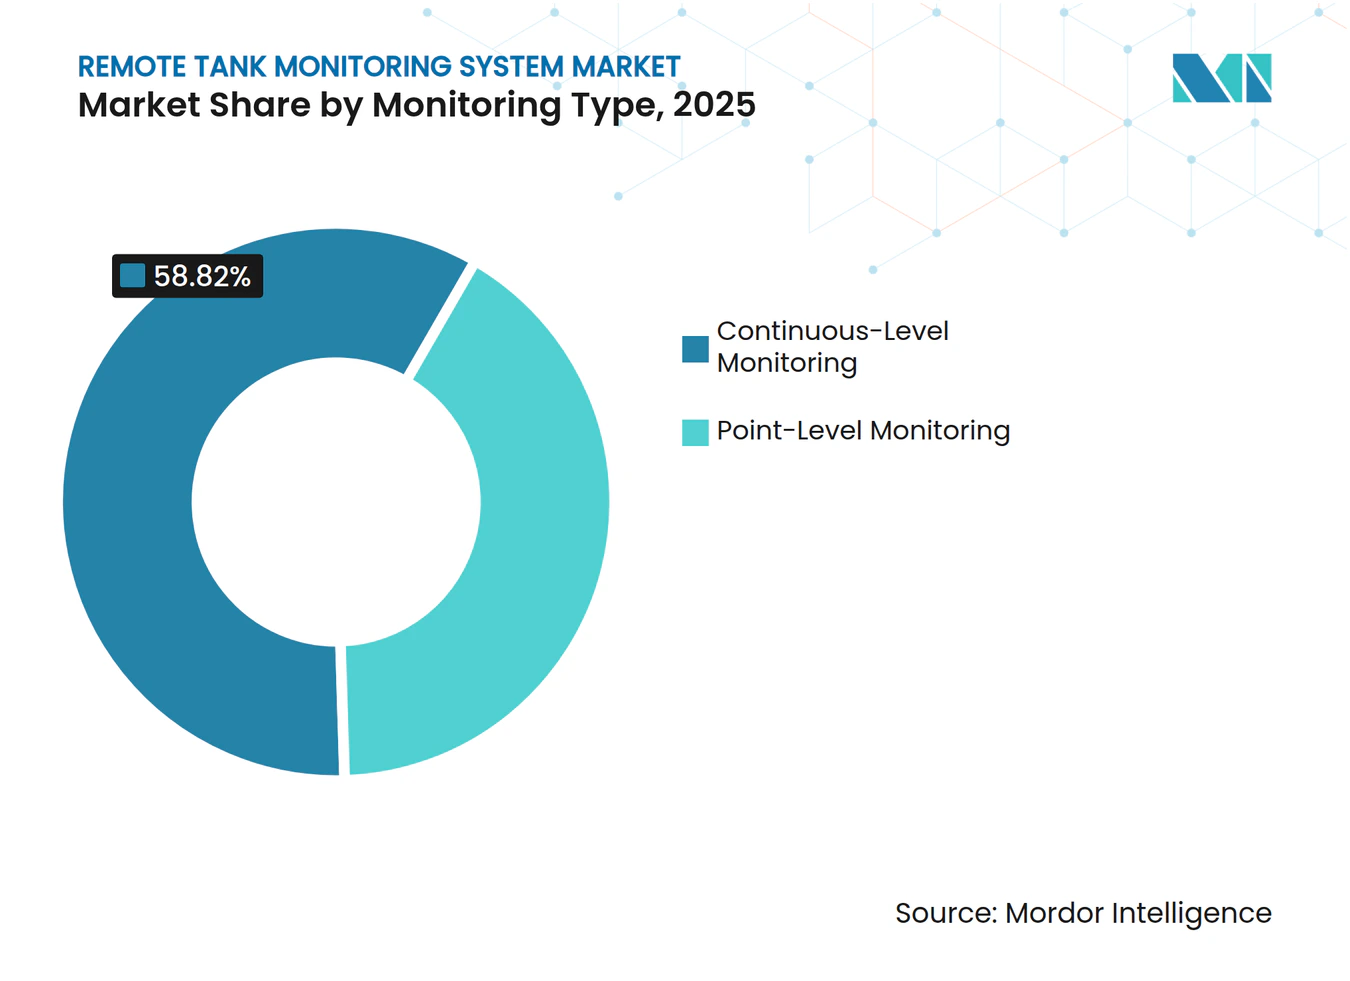
- Por tipo de monitoreo, los sistemas de nivel continuo tenían el 58.82 % de la participación de mercado del sistema de monitoreo remoto de tanques en 2025 y se prevé que avancen a una CAGR del 23.46 % hasta 2031.
- Por tecnología, los sensores de contacto capturaron el 36.77 % del tamaño del mercado del sistema de monitoreo remoto de tanques en 2025; se proyecta que crecerán un 23.77 % entre 2026 y 2031.
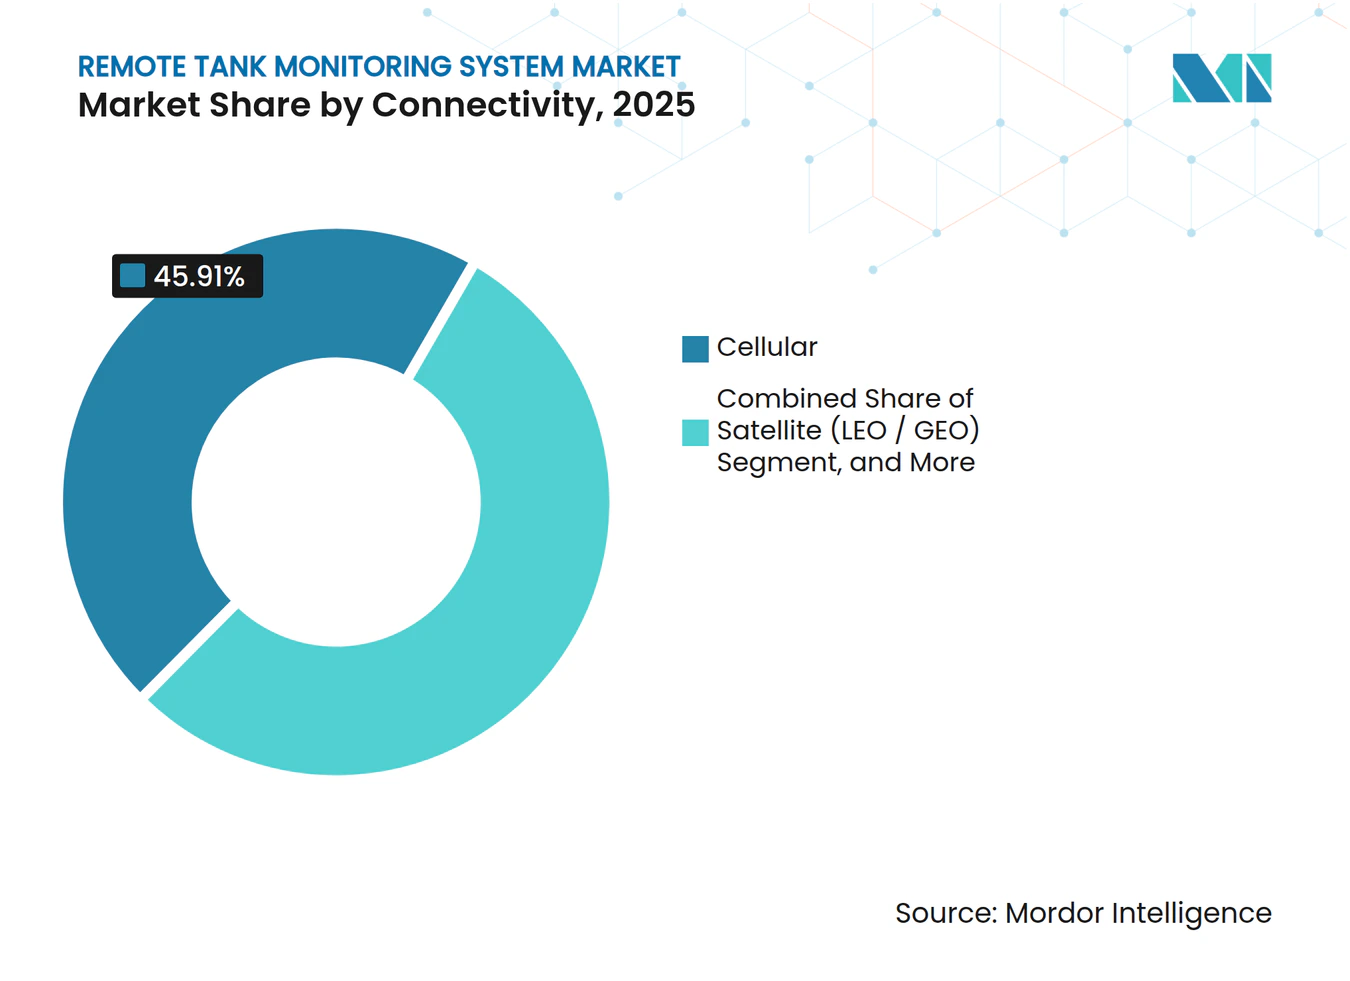
- En cuanto a conectividad, los enlaces celulares representaron el 45.91% de los ingresos de 2025, mientras que el satélite es el que crece más rápidamente, con una CAGR del 24.02% hasta 2031.
- Por tipo de tanque, los tanques de techo fijo sobre el suelo lideraron con una participación del 42.63 % en 2025, mientras que los tanques de techo flotante registran una CAGR del 23.57 % durante el horizonte de pronóstico.
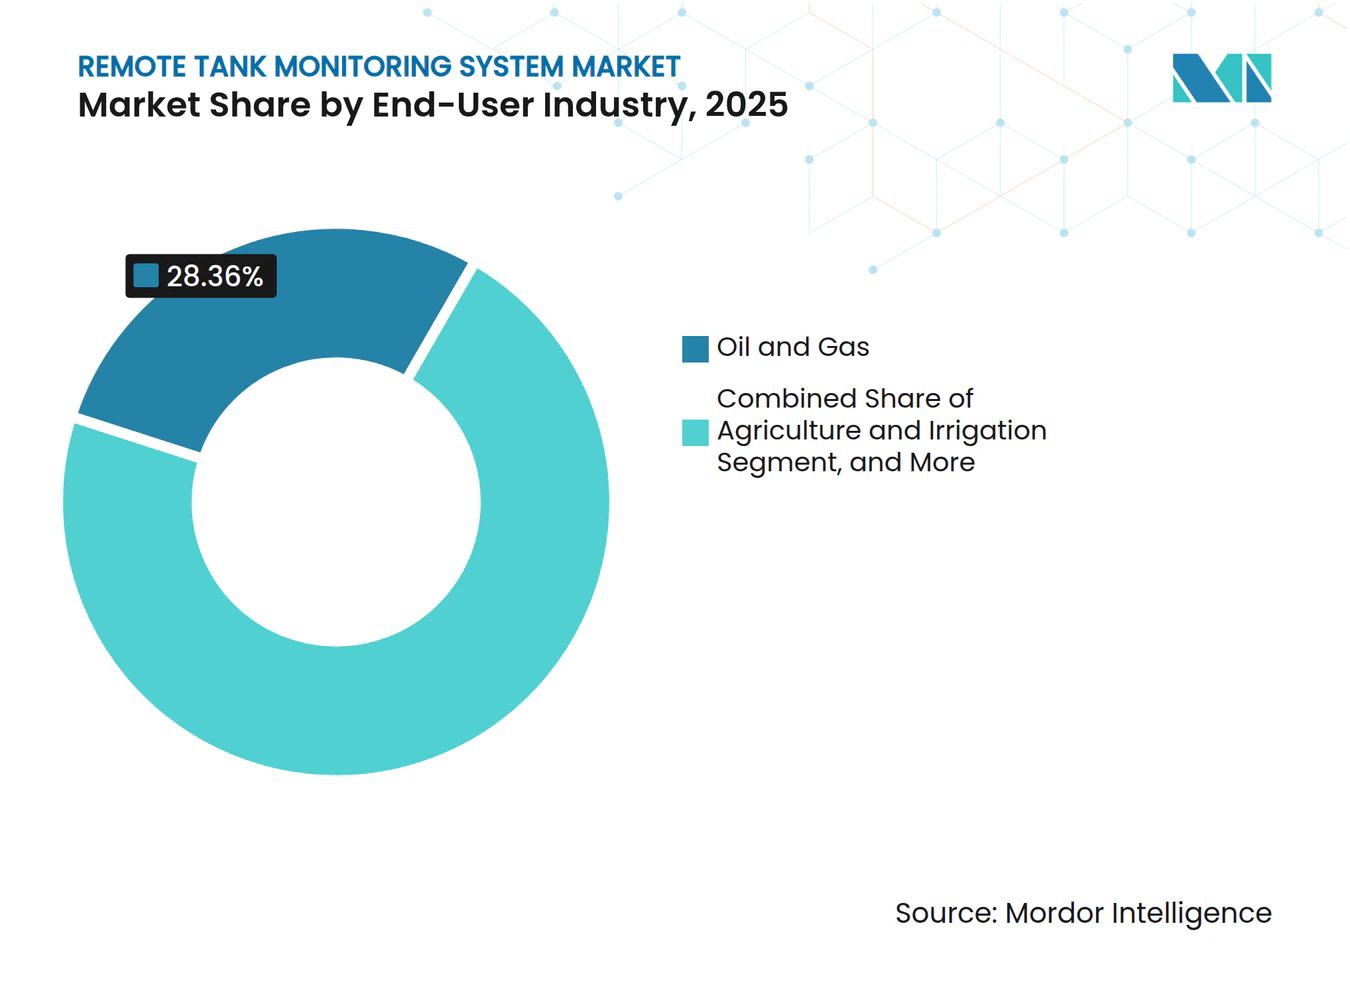
- Por industria de usuario final, el petróleo y el gas contribuyeron con el 28.36% del valor de 2025, aunque la agricultura y el riego registran el crecimiento más rápido, con una CAGR del 24.09%.
- Por modelo de servicio, las ventas de hardware independiente representaron el 51.84% de la facturación de 2025, pero las suscripciones HaaS exhiben una CAGR del 23.41% hasta 2031.
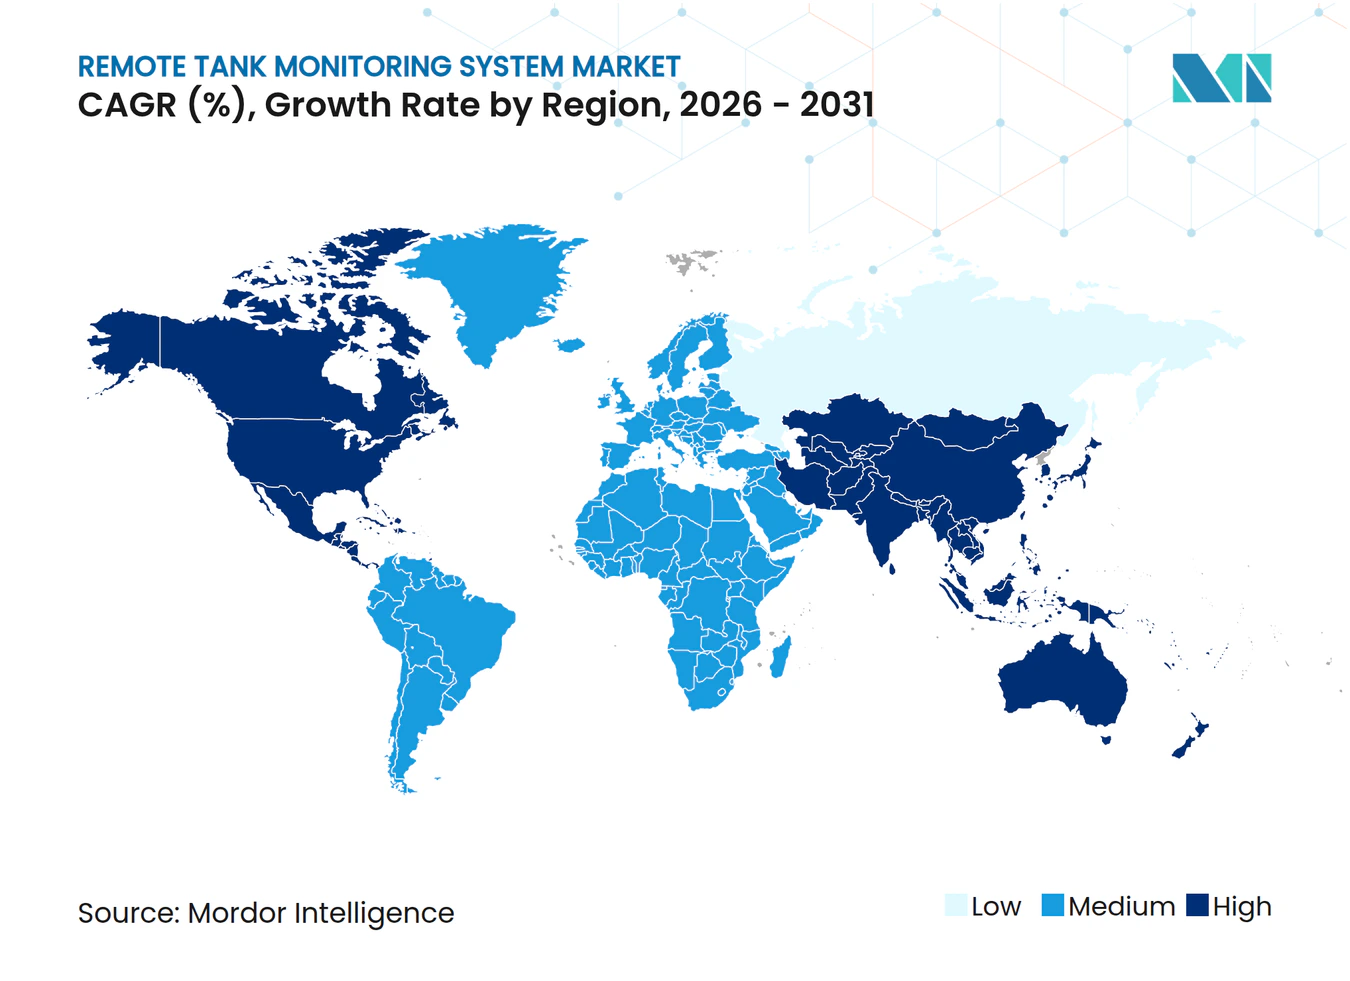
- Por geografía, América del Norte lideró con un 32.74 % de ingresos en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 24.13 %, el ascenso regional más pronunciado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de monitoreo remoto de tanques
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la infraestructura de almacenamiento de petróleo, gas y productos químicos | + 4.2% | Global, con concentración en centros petroquímicos de América del Norte, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de plataformas IoT basadas en la nube | + 3.8% | Global, liderado por América del Norte y Europa, con propagación a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normativas más estrictas a nivel mundial sobre prevención de derrames e inventarios | + 4.5% | América del Norte y Europa, aplicación emergente en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Cobertura satelital-IoT para tanques ultra remotos | + 3.1% | Cuencas de esquisto en América del Norte, distritos mineros en Australia, agricultura en América del Sur, campos petrolíferos en África | Mediano plazo (2-4 años) |
| Los modelos de suscripción de HaaS reducen las barreras de CAPEX | + 3.9% | Global, adopción temprana en América del Norte y Europa, rápida adopción en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión sobre las cadenas de suministro de líquidos a granel en los informes ESG de Alcance 3 | + 2.7% | Global, más fuerte en Europa y América del Norte, creciendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la infraestructura de almacenamiento de petróleo, gas y productos químicos
Aproximadamente 180 millones de barriles de nueva capacidad en superficie se pusieron en marcha en todo el mundo en 2025, el 42% de los cuales se originaron en Estados Unidos. [1] Agencia Internacional de Energía, “Gas 2025”, iea.org Los operadores incorporaron radares y sondas magnetostrictivas durante la construcción para cumplir con la Norma 653 del Instituto Americano del Petróleo, reduciendo los gastos de modernización y asegurando el cumplimiento en la puesta en marcha. El programa de condensado de Jafurah de Saudi Aramco equipó cada nuevo tanque con sensores inalámbricos que alimentan un gemelo digital, reduciendo la medición manual en un 85% y las paradas inesperadas en un 30%. En el delta del río Yangtze de China, 12 000 transmisores entraron en funcionamiento durante 2025 para cumplir con las normas de productos químicos peligrosos que requieren alarmas en tiempo real. La telemetría continua acorta la conciliación de inventario de intervalos semanales a horarios, reduciendo el capital de trabajo hasta en un 20% para los centros petroquímicos integrados.
Proliferación de plataformas IoT basadas en la nube
Microsoft Azure IoT Operations procesó 4.5 millones de mensajes de sensores diarios para diciembre de 2025, y los datos a nivel de tanque ocuparon el tercer lugar en importancia.[2] El análisis perimetral en las puertas de enlace locales redujo el tráfico celular en un 60 % y mantuvo alarmas de menor duración durante las interrupciones. Emerson Plantweb Optics añadió 2,300 terminales en 2025, lo que redujo el tiempo de inactividad por limpieza de tanques en un 25 %. El análisis democratizado ahora permite a los distribuidores de propano de tamaño mediano gestionar programas de recarga según las condiciones meteorológicas, lo que reduce las visitas de camiones. El coste total de una instalación de 50 tanques se ha reducido de 85,000 USD en 2024 a 62,000 USD en 2026, lo que ha impulsado el mercado de sistemas de monitorización remota de tanques hacia el mercado medio.
Regulaciones más estrictas para la prevención de derrames y el inventario a nivel mundial
La norma revisada de Prevención, Control y Contramedidas de Derrames (SPCC) de EE. UU. exige alarmas electrónicas y mantenimiento de registros para sitios de alto riesgo, con sanciones en 2025 que promedian USD 42,000 por infracción. La Directiva de Emisiones Industriales de Europa extendió el monitoreo en tiempo real a los tanques de compuestos orgánicos volátiles. [3] Comisión Europea, “Directiva de Emisiones Industriales”, ec.europa.eu impulsando un aumento del 18% en las instalaciones de radar en plantas alemanas, francesas y holandesas. China exigió estudios trimestrales de fugas para tanques de benceno y xileno, impulsando más de 8,000 nodos inalámbricos en sitios de Sinopec y PetroChina en 2025. Los motivos de cumplimiento están convirtiendo los despliegues de sensores en primas de seguros en lugar de actualizaciones discrecionales, ampliando el mercado de Sistemas de Monitoreo Remoto de Tanques.
Cobertura satelital-IoT para tanques ultra remotos
El sistema Starlink Direct-to-Cell de SpaceX conectó 1,200 tanques en el oeste de Texas para diciembre de 2025, eliminando así los viajes de inspección semanales de USD 350 y reduciendo la latencia de detección de fugas de 7 días a 2 horas. Eutelsat OneWeb contrató a mineros australianos para monitorear el almacenamiento de diésel y agua en el desierto de Pilbara, donde la latencia geoestacionaria dificulta la activación de las alarmas. Cooperativas argentinas instalaron 850 pasarelas LoRa a satélite en 2025, lo que redujo el desperdicio de agua en un 22 % y evitó 14 derrames químicos. Si bien el satélite añade entre USD 18 y 25 mensuales por nodo, sigue siendo un 70 % más económico que instalar un backhaul terrestre para activos dispersos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de hardware e integración | -2.8% | Global, más agudo en segmentos sensibles a los precios como la agricultura y los pequeños distribuidores | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad y propiedad de datos | -1.9% | Global, aumentado en sectores de infraestructura crítica (petróleo y gas, productos químicos, agua) | Mediano plazo (2-4 años) |
| Pasivos de sostenibilidad derivados de los residuos de baterías | -1.2% | Europa y América del Norte, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Dispositivo de inflado de aranceles de acero y aluminio BOM | -1.6% | Impacto global concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de hardware e integración
Un nodo de radar inalámbrico con todas las funciones, además de energía solar y puerta de enlace, tiene un costo promedio de USD 2,200 a USD 3,800, además de USD 800 a USD 1,500 adicionales para el mapeo histórico y la capacitación del personal. Una flota de propano de 500 tanques cuesta USD 1.1 millones, casi dos años de ingresos netos para muchos pequeños distribuidores. El 78 % de las cooperativas indias y brasileñas, según una encuesta del Instituto Internacional de Gestión del Agua de 2025, indicó que se requerirían préstamos concesionales para alcanzar el punto de equilibrio en un plazo de cinco años. HaaS alivia la carga, pero los sectores sensibles a los precios aún posponen su adopción, lo que limita la penetración del mercado de Sistemas de Monitoreo Remoto de Tanques entre los microoperadores.
Preocupaciones sobre ciberseguridad y propiedad de datos
ICS-CERT registró 87 incidentes con sensores de nivel en 2025, lo que pone de relieve el aumento de las amenazas a la tecnología operativa. Cumplir con la norma IEC 62443 supone un aumento de entre 15 000 y 40 000 USD en la implementación de 50 tanques, mientras que el NIST recomienda el procesamiento local en el borde para mantener la soberanía de los datos, lo que incrementa la factura del hardware entre un 25 % y un 30 %. Muchas empresas medianas carecen de la experiencia necesaria para gestionar el cifrado, la segmentación y el acceso basado en roles, lo que retrasa las implementaciones o asume riesgos residuales, y, por lo tanto, frena el crecimiento del mercado de sistemas de monitorización remota de tanques.
Análisis de segmento
Por tipo de monitoreo: El dominio continuo refleja los mandatos de cumplimiento
Este segmento generó la mayor participación en el mercado de sistemas de monitoreo remoto de tanques en 2025, con un 58.82 %. El lenguaje regulatorio, tanto en la norma SPCC como en la Directiva Europea sobre Emisiones Industriales, exige explícitamente el monitoreo ininterrumpido del nivel, lo que garantiza la demanda.
Los sistemas continuos también alimentan modelos de aprendizaje automático que detectan microfugas y optimizan la logística de recarga, lo que justifica su sobreprecio del 60-80 %. Las sondas de nivel puntual siguen siendo relevantes para líquidos de bajo valor o no peligrosos, donde el presupuesto condiciona las decisiones de compra, pero su impacto se está reduciendo lentamente a medida que los estándares migran hacia la visibilidad en tiempo real.
Por tecnología: los sensores de contacto mantienen la ventaja de la base instalada
Las sondas de contacto representaron el 36.77 % del mercado de sistemas de monitoreo remoto de tanques en 2025, impulsadas por décadas de dispositivos magnetoestrictivos y de flotación y cinta instalados en terminales de productos refinados. Su precisión de ±1 mm aún define los contratos de transferencia de custodia, lo que sustenta la demanda de reemplazo.
Los receptores de radar sin contacto están reduciendo la necesidad de aplicaciones corrosivas, con formación de espuma o de alta temperatura, y el haz de 80 GHz del VEGAPULS 6X está reemplazando al radar de onda guiada en tanques obstruidos. Sin embargo, muchos operadores prefieren sondas húmedas probadas hasta que los ciclos de desmantelamiento obliguen a tomar decisiones sobre la inversión de capital, lo que mantiene la expansión de la tecnología de contacto en una saludable tasa de crecimiento anual compuesta (TCAC) del 23.77 %.
Por conectividad: líneas celulares, aumentos de satélite en zonas remotas
Las líneas celulares generaron el 45.91% de los ingresos de 2025, respaldadas por precios de módulos que cayeron a USD 8-12 y planes de datos de USD 1.50-2.50 por mes después de la expansión NB-IoT de Vodafone en Alemania.
Sin embargo, los servicios satelitales registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 24.02 %. Starlink y OneWeb ofrecen a mineros, ganaderos y perforadores de esquisto información en tiempo real sobre la ausencia de torres, y las nuevas antenas planas simplifican el montaje de paneles solares. Los módems híbridos que alternan entre Iridium y LTE reducen las comisiones en un 30 % para los activos de Bakken, lo que aumenta su atractivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tanque: los tanques de techo fijo dominan, los de techo flotante crecen más rápido
Los diseños con techo fijo controlaron el 42.63% de la facturación en 2025. Albergan agua, productos químicos y líquidos alimentarios donde la gestión del vapor es mínima.
Sin embargo, los techos flotantes para petróleo crudo registran una tasa de crecimiento anual compuesta (TCAC) del 23.57 %, ya que las cláusulas de sobrellenado de la Norma 2350 y las auditorías de metano OGMP 2.0 exigen la instalación de cubiertas de radar. El sistema FMR67 de Endress+Hauser compensa la inclinación de la cubierta, lo que añade entre un 2 % y un 3 % de capacidad útil y una rápida amortización.
Por industria de usuario final: el petróleo y el gas lideran, la agricultura acelera
El petróleo y el gas aportaron el 28.36 % del gasto de 2025, principalmente para el cumplimiento de las normas de midstream y terminales. La agricultura y el riego, impulsados por las sanciones por escasez de agua y las subvenciones para la agricultura de precisión, registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 24.09 %.
La telemetría de John Deer conectó los tanques de fertilizantes con pulverizadores de tasa variable, lo que redujo los residuos químicos en un 18 % y aumentó la producción entre un 8 % y un 12 % en los ensayos de maíz y soja del Medio Oeste. Integraciones similares en cooperativas de Asia-Pacífico amplían la presencia de la industria de los Sistemas de Monitoreo Remoto de Tanques más allá de los hidrocarburos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de servicio: las ventas de hardware dominan, las suscripciones cobran impulso
Las compras de hardware tradicionales todavía representaron el 51.84% de los ingresos de 2025, ya que las grandes refinerías y oleoductos prefieren la propiedad del gasto de capital.
Sin embargo, las suscripciones de HaaS se expanden un 23.41% a medida que los distribuidores y cooperativas de propano trasladan los costos a gastos operativos. El paquete mensual de Schneider Electric, de 50 a 65 USD, redujo las interrupciones imprevistas en un 28% en su primer trimestre. Paralelamente, las plataformas totalmente administradas gestionan la instalación, la conectividad y el análisis, lo que resulta atractivo para los operadores con escasez de personal de TI.
Análisis geográfico
Mercado de sistemas de monitoreo remoto de tanques en Norteamérica
Norteamérica representó el 32.74 % de las ventas en 2025, impulsada por las modernizaciones de SPCC y la sólida adopción del propano en Estados Unidos y Canadá, impulsada por la aplicación de SPCC, la extensa infraestructura de petróleo y gas, y la temprana adopción de IoT industrial. Las subvenciones federales para banda ancha rural mejoran la cobertura LPWAN, impulsando aún más la implementación de sistemas de monitoreo remoto de tanques en estados agrícolas. La renovada expansión estratégica de las reservas petroleras de Canadá impulsa el desarrollo transfronterizo a medida que los operadores armonizan sus plataformas de gestión de activos.
Mercado de sistemas de monitoreo remoto de tanques en la región Asia-Pacífico
La región Asia-Pacífico registra el mayor crecimiento del mercado de sistemas de monitoreo remoto de tanques, con una tasa de crecimiento anual compuesta (TCAC) del 24.13 %. Los clústeres petroquímicos chinos de Zhejiang y Jiangsu requieren tapas de vapor y medidores continuos, mientras que la Misión Jal Jeevan de la India financia nodos LoRaWAN para la supervisión de aguas subterráneas.
Mercado de sistemas de monitorización remota de tanques en Europa, Oriente Medio y Oceanía
Europa genera el 24% de los ingresos globales gracias a la aplicación de las normas sobre emisiones industriales y los mandatos de presentación de informes ESG. Oriente Medio implementa sensores para el seguimiento de metano OGMP 2.0, y las mineras australianas utilizan la red de retorno satelital para reducir drásticamente las visitas de camiones en un 55%.
Panorama regulatorio
Los despliegues de monitoreo remoto de tanques están condicionados por la prevención de derrames, la protección contra sobrellenado y los requisitos de dispositivos para áreas peligrosas, lo que impulsa a los operadores hacia la medición continua, las alarmas automatizadas y el registro de datos listos para auditoría. En Estados Unidos, la norma de la EPA sobre prevención, control y contramedidas de derrames (SPCC, por sus siglas en inglés) (40 CFR Parte 112) es un factor clave para el cumplimiento normativo en el almacenamiento de petróleo en superficie, mientras que las prácticas de protección contra sobrellenado API STD 2350 se utilizan ampliamente como referencia para las operaciones de almacenamiento de petróleo. En Europa, las obligaciones vinculadas a la Directiva sobre emisiones industriales y los regímenes de prevención de accidentes graves, como Seveso III (y marcos nacionales como el ICPE de Francia), aumentan el énfasis en el monitoreo en tiempo real, el registro de datos y la gestión de alarmas en los sitios de almacenamiento regulados.
Las normas y las certificaciones de seguridad también actúan como puertas de entrada al mercado para dispositivos y arquitecturas de sistemas. La norma ISO/TS 7344:2024 respalda las consideraciones de interoperabilidad para la comunicación de sensores inalámbricos en contextos de logística y transporte, y los despliegues en ubicaciones peligrosas generalmente requieren la certificación IECEx o equivalente de protección contra explosiones (alineada con la serie IEC 60079) para los monitores instalados en atmósferas potencialmente explosivas. La supervisión de infraestructura crítica de EE. UU. continúa afectando la detección y el monitoreo remotos: la PHMSA publicó documentación regulatoria el 24 de abril de 2026 sobre el monitoreo remoto de rectificadores de tuberías de líquidos peligrosos, lo que refuerza el escrutinio en torno a la infraestructura de monitoreo remoto utilizada en redes de energía.
Análisis de la cadena de valor
La cadena de valor comienza con hardware de detección y dispositivos de campo certificados (radar/FMCW, ultrasonidos, presión hidrostática, sondas magnetostrictivas y de flotador), respaldados por gabinetes, opciones de alimentación intrínsecamente seguras y prácticas de calibración alineadas con los requisitos de transferencia de custodia y seguridad (por ejemplo, ISO 15169 para sistemas de medición de tanques híbridos y guías de metrología como OIML R 71 para medidores de nivel). Los fabricantes de equipos originales (OEM) de dispositivos e integradores de sistemas luego combinan sensores con pasarelas y computación de borde, manejando la traducción de protocolos (por ejemplo, Modbus, HART, OPC UA, MQTT), puesta en servicio del sitio e integración en sistemas de historiadores, SCADA y sistemas de inventario empresarial. Los proveedores de conectividad completan la cadena a través de redes celulares (LTE-M, NB-IoT), LPWAN y backhaul satelital, con opciones de red no terrestre (NTN) LEO y 5G utilizadas para abordar las zonas muertas en activos dispersos.
En la fase posterior, los proveedores de soluciones monetizan a través de hardware independiente, modelos HaaS/Monitoreo de Tanques como Servicio y ofertas llave en mano totalmente gestionadas que combinan instalación, conectividad, análisis y soporte. La actividad reciente de productos destaca cómo la cadena está cambiando hacia la conectividad adicional y las opciones satelitales para la cobertura remota: Mopeka presentó GaugeLink para conectar medidores mecánicos con monitoreo BLE y celular, y luego lanzó Mopeka Satellite usando conectividad Myriota, mientras que One-Tank lanzó una solución de monitoreo de tanques satelital Pulse con Myriota. Los requisitos de cumplimiento y de áreas peligrosas influyen en la selección y calificación de componentes en todas las regiones, incluidas las expectativas de conformidad para atmósferas explosivas referenciadas en las especificaciones técnicas de los grandes operadores (por ejemplo, los requisitos de Petrobras vinculados a los regímenes de conformidad de Brasil) y las prácticas de aprobación de tipo para dispositivos de medición en mercados como el Reino Unido (OPSS).
Panorama competitivo
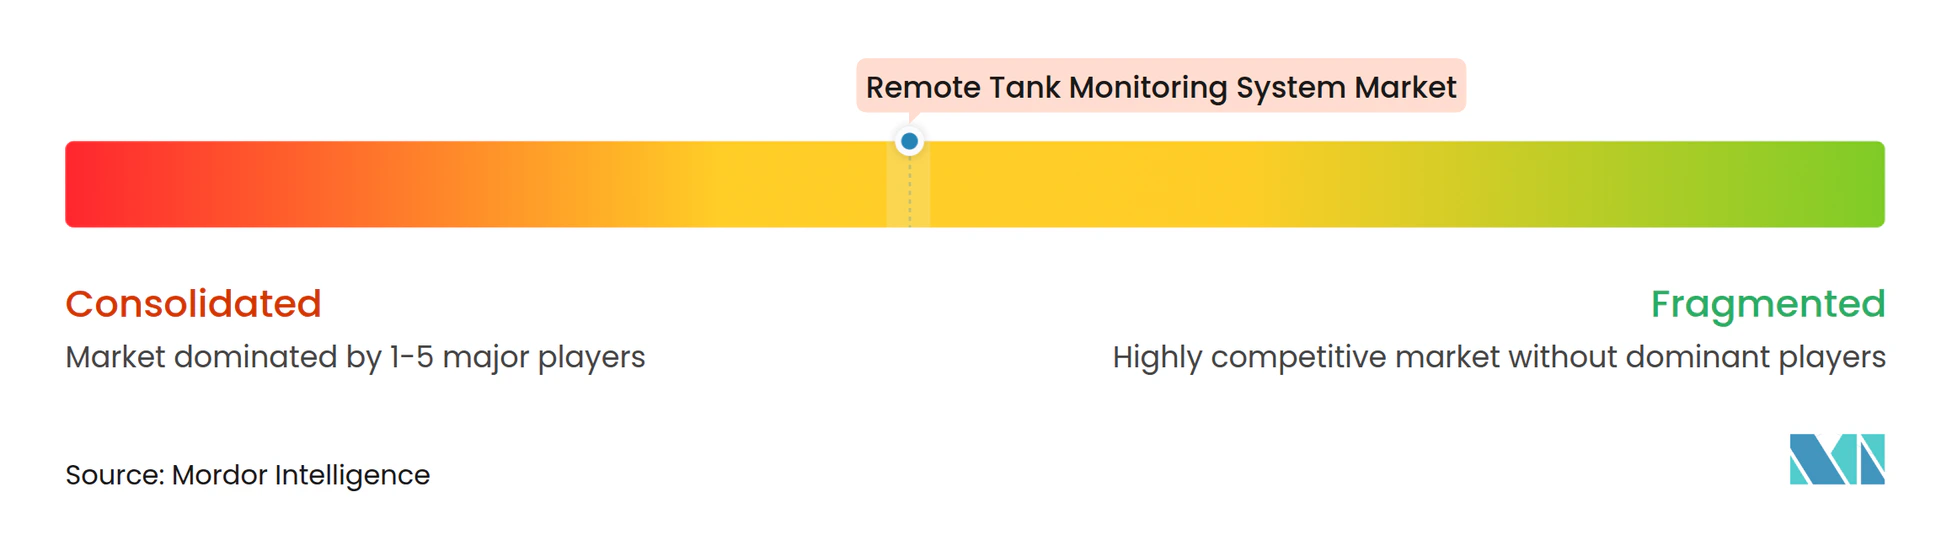
La concentración del mercado es moderada. Los diez principales proveedores controlan aproximadamente el 55 % de los endpoints instalados. Emerson, Endress+Hauser, Honeywell y Schneider Electric aprovechan relaciones de varias décadas, protocolos propietarios y equipos de servicio globales para mantener la fidelidad de las cuentas.
Empresas especializadas como Tank Utility, Otodata Wireless Network y SkyBitz compiten con paquetes celulares o satelitales llave en mano que ofrecen precios entre un 25 % y un 35 % inferiores a los de las empresas tradicionales, pero que prescinden de la compleja traducción de protocolos. Las empresas emergentes disruptivas incorporan IA de vanguardia a los sensores de vibración o acústicos, lo que les permite alcanzar precios elevados; el paquete predictivo de Mistras Group evitó dos lanzamientos catastróficos en la Costa del Golfo en 2025.
Las solicitudes de patente muestran la competencia entre Siemens y ABB por comercializar sondas de recolección de energía sin batería que cumplan con las obligaciones del Reglamento de Baterías 2023/1542 de la UE. Las pasarelas de Digi International o Banner Engineering, con precios entre 120 y 180 USD, democratizan el acceso para las cooperativas. La ausencia de un estándar universal abre un espacio para las nubes de interoperabilidad: la plataforma de Anova, independiente del protocolo, ya integra las señales Modbus, HART, OPC UA y MQTT.
Líderes de la industria de sistemas de monitoreo remoto de tanques
Schneider Electric SE
Emerson Electric Co.
corporación de ingeniería de banner
ATEK Access Technologies, LLC (TankScan)
Digi International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Banner Engineering y RS ampliaron la disponibilidad de sensores plug-and-play para la Industria 4.0, incluyendo opciones sin contacto para aplicaciones de monitoreo remoto y automatización. Una distribución más amplia a través de un importante canal industrial mejora el alcance de las compras para integradores y usuarios finales que estandarizan sus flotas de sensores en múltiples ubicaciones. Esta iniciativa también facilita modernizaciones más rápidas, ya que los proveedores buscan plazos de entrega cortos y disponibilidad constante de piezas.
- Noviembre de 2025: Emerson presentó el Rosemount 2405 Monitoring Hub para optimizar las arquitecturas de monitoreo de tanques mediante la consolidación de las funciones de comunicación, concentración de datos y visualización local. Este hub reduce el esfuerzo de integración para la gestión automatizada del inventario de tanques, un punto crítico en las actualizaciones de sistemas con múltiples tanques. Además, refuerza la posición de Emerson en proyectos de modernización que requieren un único punto de conexión con los sistemas de planta y empresariales.
- Agosto de 2024: TankScan (anteriormente ATEK Access Technologies) pasó a formar parte del grupo ITEK LLC. Este cambio puede influir en la inversión en el desarrollo de productos, la estrategia de canales y la continuidad del soporte para los clientes con una base de clientes instalada en implementaciones especializadas de monitoreo de tanques. Asimismo, refleja la consolidación y la reestructuración de la cartera de productos que están llevando a cabo los proveedores de telemetría especializados.
Alcance del informe de mercado global de Sistema de monitoreo remoto de tanques
Los sistemas de monitoreo remoto de tanques revolucionan la logística, la gestión de inventario y la planificación de rutas. Ofrecen una solución optimizada para distribuidores de fluidos a granel, mejorando la eficiencia y reduciendo kilómetros innecesarios. Estos sistemas, accesibles a través de dispositivos móviles o de escritorio, brindan monitoreo en tiempo real de diversos líquidos, desde petróleo y combustible hasta agua. Realizan un seguimiento de los activos y generan informes de entrega completos, completos con boletos electrónicos. Estos boletos electrónicos ofrecen una gran cantidad de datos, desde lecturas del totalizador y fechas de entrega hasta coordenadas GPS, galones entregados e incluso firmas de clientes.
El informe de mercado del sistema de monitoreo remoto de tanques está segmentado por tipo de monitoreo (nivel puntual, nivel continuo), tecnología (sensores de contacto que incluyen medidores de flotador y cinta, magnetoestrictivos, presión hidrostática; sensores sin contacto que incluyen ultrasónicos, radar/FMCW, ópticos/láser), conectividad (celular, LPWAN, satélite, RF/Wi-Fi/BLE de corto alcance), tipo de tanque (techo fijo sobre el suelo, techo flotante sobre el suelo, subterráneo/UST), industria del usuario final (petróleo y gas, productos químicos y petroquímicos, agua y aguas residuales, alimentos y bebidas, agricultura e irrigación, generación de energía, minería y metales, productos farmacéuticos y atención médica), modelo de servicio (ventas de hardware independientes, suscripción de hardware como servicio, plataformas llave en mano completamente administradas) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Medio Oriente, África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Monitoreo a nivel de puntos |
| Monitoreo continuo de nivel |
| Sensores de contacto | Calibre de flotador y cinta |
| Magnetostrictivo | |
| Presion hidrostatica | |
| Sensores sin contacto | Ultrasónico |
| Radar / FMCW | |
| Óptico / Láser |
| Celular (4G LTE, 5G, NB-IoT, Cat-M) |
| LPWAN (LoRaWAN, Sigfox) |
| Satélite (LEO/GEO) |
| RF de corto alcance / Wi-Fi / BLE |
| Techo fijo sobre el suelo |
| Techo flotante sobre el suelo |
| Subterráneo / UST |
| Petróleo y Gas |
| Productos químicos y petroquímicos |
| Agua y Aguas Residuales |
| Alimentos y Bebidas |
| Agricultura y riego |
| Generación de energía |
| Minería y metales |
| Productos farmacéuticos y sanitarios |
| Ventas de hardware independientes |
| Suscripción de hardware como servicio (HaaS) |
| Plataformas llave en mano totalmente gestionadas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Southeast Asia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de Africa |
| Por tipo de monitoreo | Monitoreo a nivel de puntos | |
| Monitoreo continuo de nivel | ||
| por Tecnología | Sensores de contacto | Calibre de flotador y cinta |
| Magnetostrictivo | ||
| Presion hidrostatica | ||
| Sensores sin contacto | Ultrasónico | |
| Radar / FMCW | ||
| Óptico / Láser | ||
| Por conectividad | Celular (4G LTE, 5G, NB-IoT, Cat-M) | |
| LPWAN (LoRaWAN, Sigfox) | ||
| Satélite (LEO/GEO) | ||
| RF de corto alcance / Wi-Fi / BLE | ||
| Por tipo de tanque | Techo fijo sobre el suelo | |
| Techo flotante sobre el suelo | ||
| Subterráneo / UST | ||
| Por industria del usuario final | Petróleo y Gas | |
| Productos químicos y petroquímicos | ||
| Agua y Aguas Residuales | ||
| Alimentos y Bebidas | ||
| Agricultura y riego | ||
| Generación de energía | ||
| Minería y metales | ||
| Productos farmacéuticos y sanitarios | ||
| Por modelo de servicio | Ventas de hardware independientes | |
| Suscripción de hardware como servicio (HaaS) | ||
| Plataformas llave en mano totalmente gestionadas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño alcanzará el mercado de sistemas de monitoreo remoto de tanques en 2031?
Se proyecta que alcanzará los 9.16 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 23.33 % entre 2026 y 2031.
¿Qué industria de usuarios finales está creciendo más rápido?
La agricultura y el riego registran el aumento más pronunciado, avanzando a una CAGR del 24.09 %, a medida que las políticas de escasez de agua estimulan el seguimiento de los embalses en tiempo real.
¿Qué ventaja ofrece el backhaul satelital sobre el celular?
Los enlaces de órbita terrestre baja extienden la cobertura a cuencas remotas y sitios mineros, reduciendo los desplazamientos de camiones de inspección hasta en un 70% y manteniendo actualizaciones de datos cada subhora.
¿Por qué los modelos de hardware como servicio son populares entre los distribuidores de propano?
Tarifas mensuales de USD 8 a 12 por paquete de tanque que incluyen sensores, conectividad y análisis, lo que elimina grandes pagos iniciales y reduce la desocupación de clientes.
¿Qué tecnología de sensores domina las terminales de transferencia de custodia?
Las sondas de contacto magnetoestrictivas siguen siendo las preferidas por su precisión de ±1 mm que minimiza las discrepancias en la conciliación del inventario.
¿Qué normas rigen la ciberseguridad para redes de tanques industriales?
IEC 62443 especifica segmentación, cifrado y controles basados en roles para proteger los sensores de nivel y las puertas de enlace del acceso no autorizado.


