

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
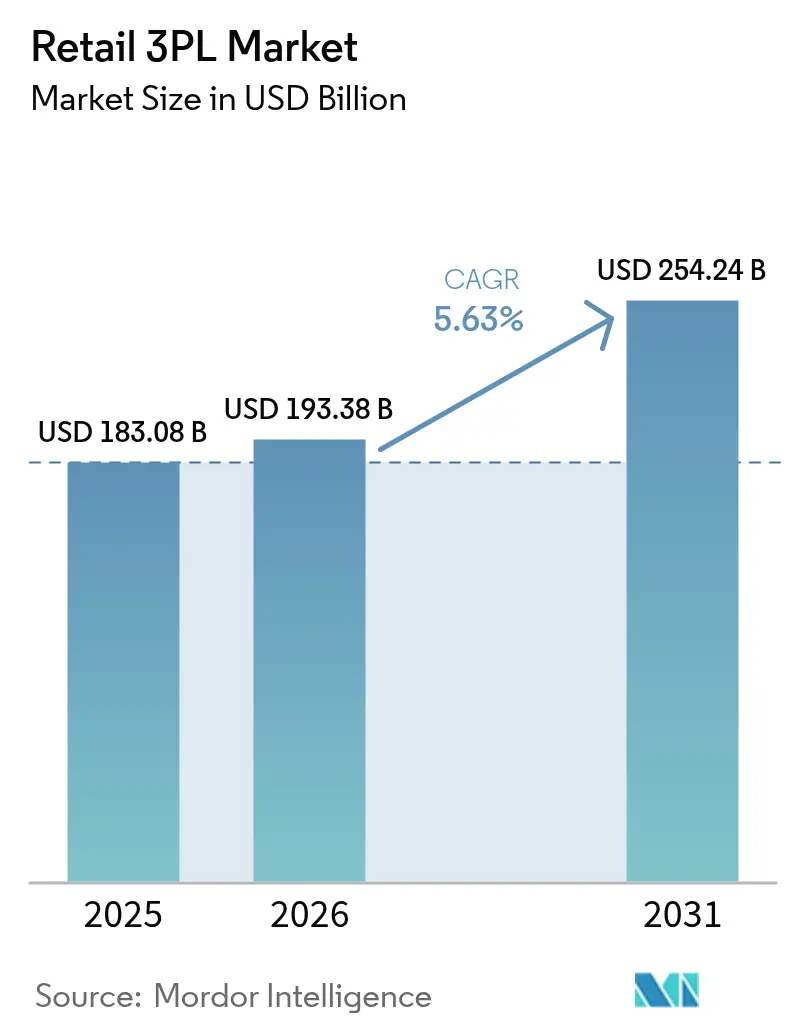
| Tamaño del mercado (2026) | USD 193.38 mil millones |
| Tamaño del mercado (2031) | USD 254.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
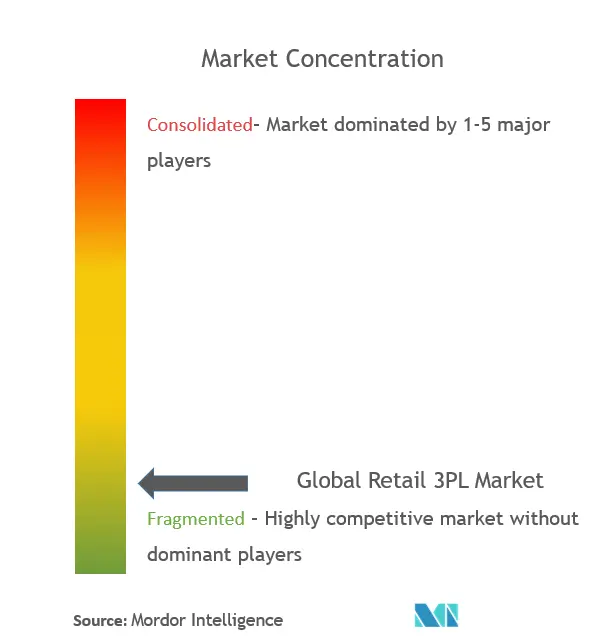
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado minorista 3PL por Mordor Intelligence
El tamaño del mercado minorista 3PL se valoró en USD 183.08 mil millones en 2025 y se estima que crecerá de USD 193.38 mil millones en 2026 a USD 254.24 mil millones para 2031, con una CAGR del 5.63% durante el período de pronóstico (2026-2031). Asia-Pacífico lidera con una participación del 38% en 2024 y también registra la CAGR más rápida del 7.62%, lo que destaca cómo la modernización minorista y el comercio electrónico transfronterizo concentran el crecimiento en una sola región. El modelo logístico híbrido sigue siendo la piedra angular estructural, pero el enfoque de activos ligeros está ganando terreno, lo que indica un cambio decisivo hacia la capacidad de costo variable, una integración tecnológica más estrecha y un diseño de red ágil. La gestión del transporte nacional aún entrega la mayor parte de los envíos, pero la gestión del transporte internacional crece más rápido a medida que los minoristas giran hacia el abastecimiento global y los flujos de paquetería transfronterizos. La logística inversa ha pasado de ser un servicio periférico a un diferenciador fundamental, ya que las devoluciones de moda online erosionan los márgenes a menos que se gestionen con tecnología y procesos especializados. La escasez de mano de obra, la inflación salarial y las crecientes amenazas a la ciberseguridad frenan el crecimiento, lo que obliga a los 3PL a automatizar, mejorar las habilidades y reforzar las defensas digitales.
Conclusiones clave del informe
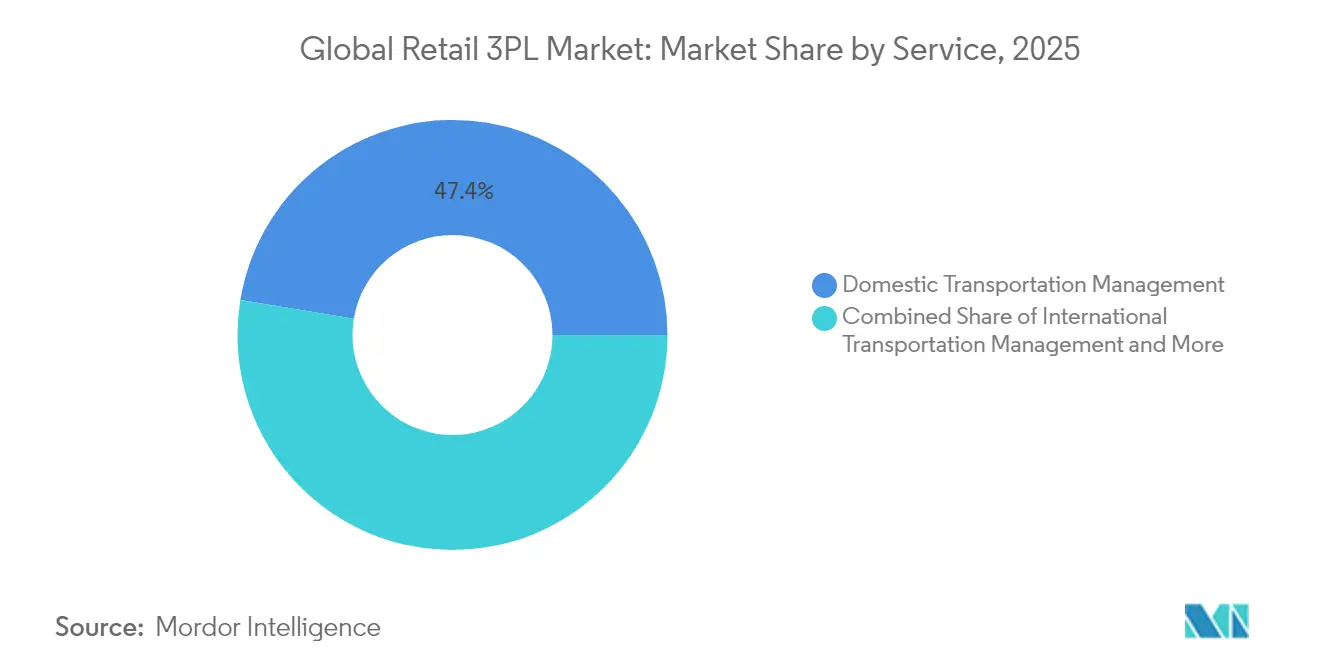
- Por servicio, la gestión de transporte nacional tenía el 47.40 % de la participación de mercado minorista 3PL en 2025. El mercado minorista 3PL para la gestión de transporte internacional está aumentando a una CAGR del 6.84 % entre 2026 y 2031.
- Por categoría de producto, Alimentos y bebidas representaron una participación del 33.55% del tamaño del mercado minorista 3PL en 2025. El mercado minorista 3PL de moda y estilo de vida está avanzando a una CAGR del 6.35% entre 2026 y 2031.
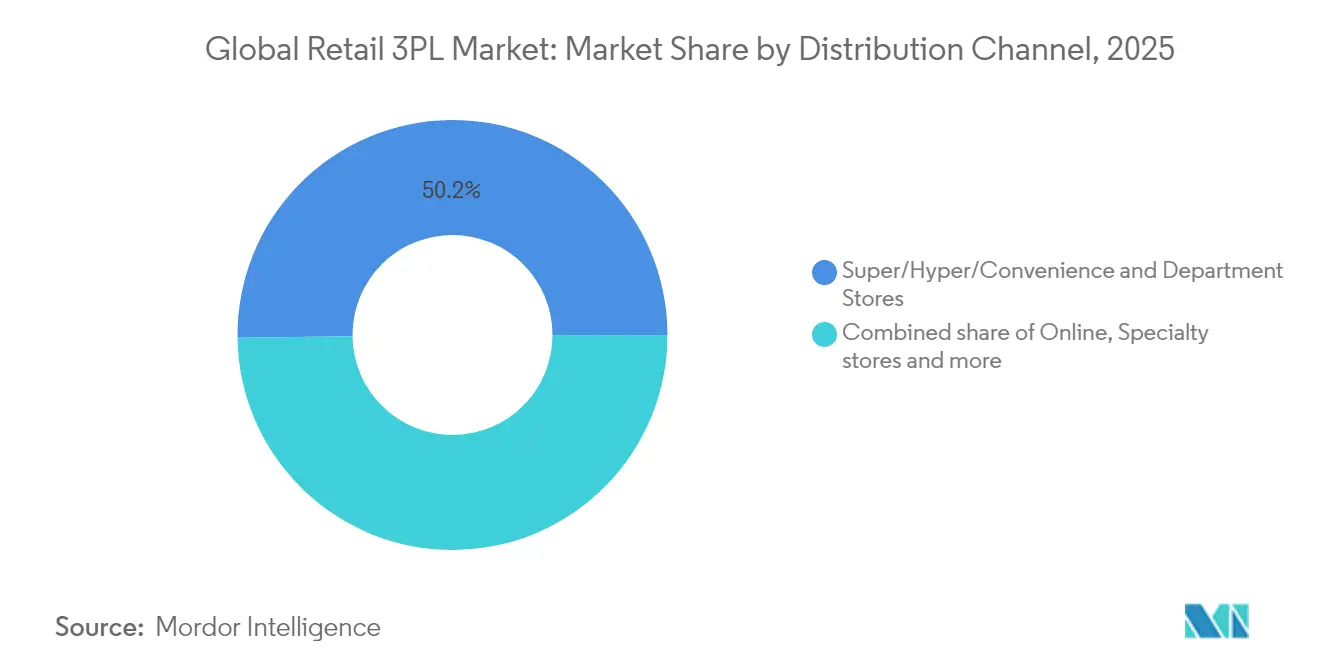
- Por canal de distribución, las tiendas departamentales, hipermercados y de conveniencia controlaron el 50.20 % del tamaño del mercado minorista 3PL en 2025. El mercado minorista 3PL para el canal en línea se está expandiendo a una CAGR del 8.96 % entre 2026 y 2031.
- Según el modelo logístico, el modelo híbrido lideró con una participación del 40.35% en el tamaño del mercado minorista 3PL en 2025. El mercado minorista 3PL para el modelo Asset-Light está creciendo a una CAGR del 6.64% entre 2026 y 2031.
- Por región, Asia-Pacífico representó el 37.60% de la participación de mercado minorista de 3PL en 2025. El mercado minorista de 3PL en Asia-Pacífico continúa superando a otros con una CAGR del 7.34% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado minorista global 3PL
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las devoluciones de moda rápida en línea | +1.2 | Global; más fuerte en América del Norte y Europa | Mediano plazo (3–4 años) |
| Adopción de microcentros de cumplimiento | +0.9 | América del Norte, Europa, Asia-Pacífico desarrollado | Mediano plazo (3–4 años) |
| Crecimiento del comercio electrónico transfronterizo | +0.7 | Global; énfasis en las rutas entre China y el mundo | Largo plazo (≥5 años) |
| Almacenes alimentados con energía renovable | +0.3 | Europa, america del norte | Largo plazo (≥5 años) |
| Transformación omnicanal | +1.0 | Global; liderado por América del Norte | Mediano plazo (3–4 años) |
| Cercanía a México | +0.6 | América del Norte; propagación a América Central | Mediano plazo (3–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las devoluciones de moda rápida en línea
Las devoluciones frecuentes y las generosas políticas de devolución en el comercio minorista de moda en línea crean fluctuaciones en los flujos de trabajo de los almacenes y la valoración del inventario. La Federación Nacional de Minoristas afirma que las devoluciones minoristas totales alcanzaron los USD 890 mil millones en 2024, siendo la moda el segmento más afectado. Las devoluciones ahora cuestan más del 50% del precio de venta original, lo que impulsa a los minoristas a transferir la tarea a 3PL que se especializan en recuperación y reacondicionamiento. El capital de riesgo sigue fluyendo hacia las plataformas de logística inversa habilitadas por tecnología, y la adquisición de Inmar Supply Chain Solutions por parte de DHL Supply Chain en enero de 2025 la posiciona como el mayor procesador de devoluciones de Norteamérica [1] DHL Group, “DHL Supply Chain to Acquire Inmar Returns,” group.dhl.com . Los 3PL ligeros en activos escalan rápidamente en este nicho porque pueden implementar plataformas basadas en la nube sin las limitaciones de las redes heredadas, mejorando las tasas de recuperación y el tiempo de ciclo.
Adopción de centros de microcumplimiento
Las cadenas de supermercados y los especialistas en comercio rápido reducen las distancias de última milla mediante la integración de módulos automatizados de entre 5,000 y 10,000 3 pies cuadrados dentro o junto a las tiendas urbanas. Hy-Vee se asocia con Takeoff Technologies, mientras que Amazon implementa la robótica de Fulfil en tiendas seleccionadas de Whole Foods. El modelo de microcumplimiento optimiza la economía de las unidades: recogidas más cortas, menor distancia de entrega y mayor disponibilidad en los anaqueles. Para los 30PL, el microcumplimiento añade una nueva línea de servicio que combina ingeniería de automatización, mantenimiento y transporte de reabastecimiento rápido. Los primeros en adoptarlo reportan reducciones en la duración del ciclo superiores al XNUMX % y aumentos de productividad de dos dígitos, lo que convierte al modelo en un catalizador para un rediseño más amplio de la red.
Las plataformas de comercio electrónico transfronterizo impulsan el almacenamiento aduanero
Los minoristas que se dirigen a consumidores extranjeros recurren a almacenes aduaneros que difieren los aranceles y simplifican las devoluciones. China alberga 165 zonas piloto de comercio electrónico transfronterizo que han reducido los plazos de despacho en un 50 % desde 2020, acelerando el rendimiento de las marcas que envían tanto dentro como fuera del país. Los mercados de América Latina y el Sudeste Asiático imitan este modelo, impulsando la inversión de 3PL en cumplimiento normativo basado en blockchain y visibilidad aduanera en tiempo real. La capacidad aduanera se convierte así en un activo estratégico que combina las ventajas del ahorro de aranceles con las expectativas de rapidez de entrega de los compradores globales.
Almacenes alimentados con energía renovable
La energía solar, el almacenamiento in situ y la carga de vehículos eléctricos transforman los centros de distribución en microrredes. Prologis supera los 500 MW de energía solar instalada y su objetivo es alcanzar 1 GW en 2025. Una instalación conjunta de Prologis y Maersk EV en Torrance, California, proporciona 96 cargadores y 18 MWh de almacenamiento, lo que apoya la eliminación gradual del diésel en California para 2035. Si bien la adopción es lenta en mercados con precios de electricidad más bajos, los incentivos regulatorios en Europa impulsan a los 3PL a integrar la energía como parte de los servicios de valor añadido, lo que diferencia aún más a los proveedores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra e inflación salarial | -0.8% | Global; agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad | -0.6% | Global | Mediano plazo (2-4 años) |
| Capacidad de transporte fragmentada | -0.5% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Aumento de los alquileres de los almacenes | -0.4% | Globalmente; los nodos urbanos son los más afectados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra e inflación salarial
Se prevé que una brecha de 85 millones de trabajadores para 2030 aumente los costos operativos y reduzca los márgenes. Los operadores de almacén reportan un déficit de disponibilidad laboral del 73 %. Para mantener el rendimiento, los 3PL implementan robots móviles autónomos, software de gestión laboral y programas de capacitación cruzada que aumentan la productividad por hora. Sin embargo, el rápido aumento salarial aún erosiona la rentabilidad en las líneas de servicio con bajos márgenes, obligando a los proveedores a renegociar contratos y aplicar recargos.
Riesgo de ciberseguridad de las redes integradas con API
Los minoristas exponen las API de cumplimiento a los 3PL para obtener visibilidad en tiempo real de los pedidos, el inventario y el transporte, pero esta apertura amplía la superficie de ataque. El 3 % de las organizaciones se conectan a un tercero que ha sufrido una brecha de seguridad. En respuesta, los principales proveedores establecen Centros de Operaciones de Seguridad con SIEM basado en IA e implementan la autenticación multifactor en todos los ecosistemas de socios. El aumento de las primas de los seguros cibernéticos aumenta la presión sobre los costes indirectos e impulsa a los XNUMXPL a realizar grandes inversiones en arquitecturas de confianza cero.
Análisis de segmento
Por servicio: la logística internacional supera el crecimiento nacional
La Gestión del Transporte Internacional se acelera a una tasa de crecimiento anual compuesta (TCAC) del 6.84%, superando el crecimiento general del mercado minorista 3PL, a medida que los minoristas diversifican sus fuentes de abastecimiento y amplían su alcance en el mercado. Esta línea de servicio se basa en la optimización del transporte aéreo, la gestión de impuestos y el enrutamiento multimodal, lo que ayuda a las marcas a acortar los plazos de entrega de moda y a reabastecer sus productos electrónicos durante los picos promocionales. UPS avanza en la adquisición de Estafeta para reforzar la capacidad de transporte exprés transfronterizo entre México y Estados Unidos. La mayor demanda de entregas con plazos definidos impulsa a los 3PL a integrar mercados digitales de carga, enrutamiento inteligente y cambios modales eficientes en carbono.
La gestión del transporte nacional aún representa el 47.40 % de los ingresos de 2025, gracias a las consolidadas redes físicas y al alto volumen de paquetes. Amazon envió 9 2024 millones de paquetes con entrega el mismo día o al día siguiente en 140, cubriendo 3 áreas metropolitanas de EE. UU. y estableciendo nuevos estándares de servicio. La continua densificación de la red, la ubicación predictiva del inventario y los centros de clasificación regionales acortan la distancia de última milla y reducen el coste por paquete. El tamaño del mercado minorista XNUMXPL para servicios nacionales seguirá creciendo, pero su cuota de mercado podría disminuir a medida que se aceleren los flujos internacionales y los modelos omnicanal exijan una cobertura integral.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por producto: los alimentos y bebidas dominan mientras que la moda y el estilo de vida se aceleran
Alimentos y Bebidas representa el 33.55% de los ingresos de 2025. El cumplimiento de la cadena de frío, las estrictas ventanas de caducidad y la manipulación multitemperatura justifican un transporte y almacenamiento especializados, lo que hace que este segmento sea atractivo y resiliente. Los proyectos piloto de blockchain rastrean la procedencia de la granja a la mesa, reduciendo el tiempo de retirada de productos y limitando el desperdicio. Los minoristas de alimentación presionan a los 3PL para que certifiquen sus instalaciones, integren sensores IoT e implementen análisis predictivos de deterioro, integrando la tecnología en sus operaciones diarias.
El sector de la moda y el estilo de vida registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.35 %, impulsado por el auge de las ventas en línea y los altos volúmenes de devoluciones. La integración vertical cobra impulso a medida que las marcas internalizan la impresión, el bordado o la fabricación en microlotes para adaptarse a los rápidos ciclos de las tendencias. El tamaño del mercado minorista de 3PL dedicado al procesamiento de devoluciones de moda se amplía, ya que el 96 % de los artículos devueltos gestionados por GXO vuelven a entrar en el inventario, preservando así el margen. Los modelos de economía circular, como los marketplaces de ropa de segunda mano, exigen procesos meticulosos de clasificación, desinfección y reclasificación que los 3PL sofisticados ahora integran en la lógica de cumplimiento.
Por canal de distribución: el segmento online impulsa la innovación
El canal online crece a una tasa de crecimiento anual compuesta (TCAC) del 8.96% y obliga a los 3PL a diseñar un sistema de cumplimiento ágil y basado en software. La encuesta de consumidores de DHL de 2024 muestra que el 57% de los compradores usa smartphones para comprar y el 41% abandona el carrito debido a los costosos envíos, lo que demuestra cómo la rapidez y la transparencia logística se traducen en conversión. Por lo tanto, la diferenciación de los proveedores se orienta hacia plataformas compatibles con API, tiempos de entrega estimados (ETA) en tiempo real y embalajes sostenibles.
Las tiendas departamentales, hipermercados, de conveniencia y de gran tamaño aún representan el 50.20 % de los ingresos de 2025, ya que las tiendas físicas captan el tráfico y ofrecen acceso inmediato a los productos. Sin embargo, la recogida en tienda y el procesamiento en la acera dependen del mismo software de orquestación que el comercio electrónico, lo que difumina las distinciones entre canales. Los minoristas contratan a 3PL para unificar el inventario en los nodos online y offline, garantizando así la precisión y la reposición oportuna.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo logístico: los enfoques de activos ligeros cobran impulso
Los modelos híbridos, que combinan activos propios con la capacidad de los socios, representaron una participación del 40.35 % en 2025 y satisfacen la necesidad de los minoristas consolidados de control en los mercados principales, además de escalabilidad en temporada alta. Estos modelos reducen la intensidad de capital, pero mantienen la consistencia del servicio, ya que las sedes principales permanecen bajo gestión directa.
Los modelos con bajo consumo de activos registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.64 %, a medida que el aumento de las tasas de interés y los rápidos ciclos de demanda aumentan el riesgo de los activos fijos. La adquisición de Coyote Logistics por parte de RXO por USD 1.025 millones subraya el interés por la escalabilidad de las operaciones de intermediación y la capacidad basada en datos. Las redes con un alto volumen de activos mantienen su impulso en nichos de alto cumplimiento normativo; DHL Supply Chain gestiona 520 almacenes en Norteamérica con 52,000 empleados. Por lo tanto, el sector minorista 3PL se caracteriza por la coexistencia de intermediarios flexibles y operadores con amplias capacidades, con convergencia en torno a plataformas digitales comunes para sincronizar la capacidad y la demanda.
Análisis geográfico
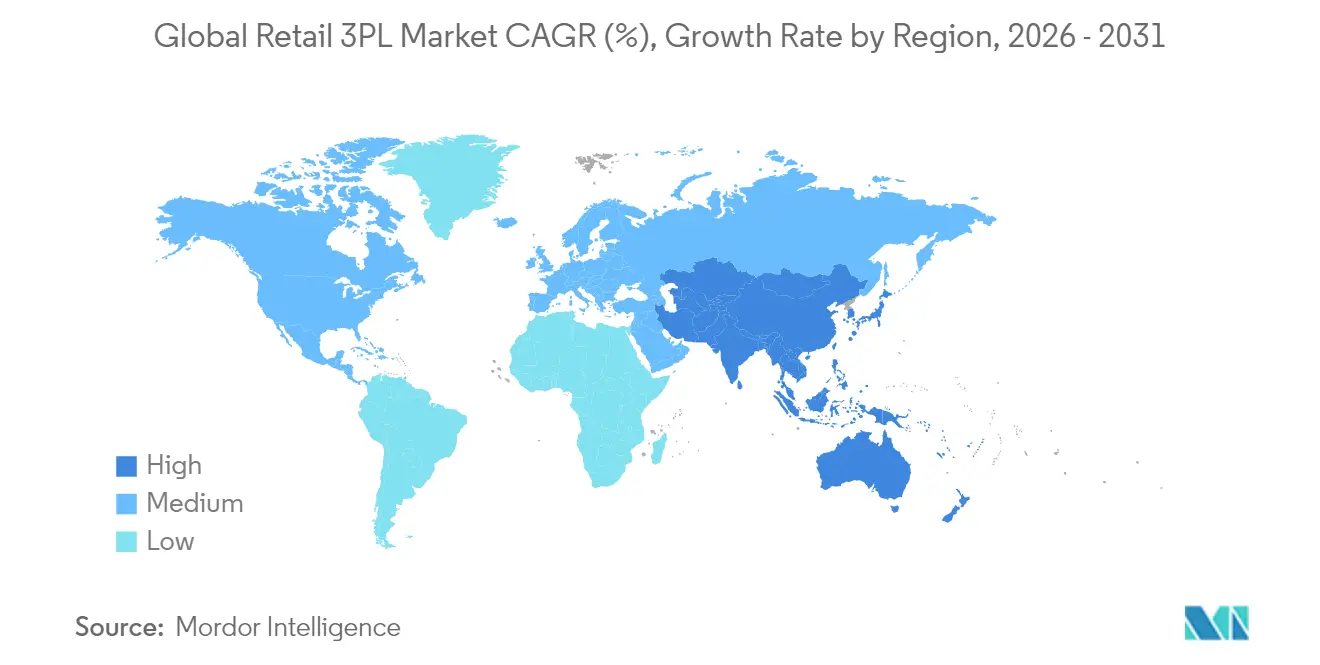
Asia-Pacífico lidera con una participación del 37.60% en 2025 y registra una tasa de crecimiento anual compuesta (TCAC) del 7.34%. Las 165 zonas piloto de comercio electrónico de China reducen drásticamente los retrasos aduaneros, y la adopción omnicanal en India se acelera a medida que el tráfico web móvil supera el 60% del total de sesiones. Los corredores logísticos del Sudeste Asiático atraen inversión en centros de clasificación inteligente y zonas francas con control aduanero. Los incentivos gubernamentales y el auge del consumo de la clase media sustentan un crecimiento sostenido de dos dígitos en la paquetería, lo que convierte a la región en un imperativo estratégico para los 3PL globales. El tamaño del mercado minorista de 3PL en Asia-Pacífico crece a la par con las exportaciones de productos electrónicos y el comercio transfronterizo dentro de Asia.
Norteamérica sigue siendo una región con un alto nivel de tecnología e impulsada por la innovación. Amazon lidera el mercado, mientras que XPO amplía su capacidad de carga fraccionada tras la salida de un importante competidor. Los elevados costes laborales impulsan la implementación de la automatización, y Symbotic instala sistemas de entrega a domicilio en toda la red de Walmart, lo que añade una cartera de pedidos de 5 millones de dólares. Las normativas ambientales en California impulsan la electrificación de las flotas de transporte, lo que impulsa a los 3PL a invertir en estaciones de carga y centros de distribución con energía renovable.
Europa impulsa la neutralidad de carbono en materia de regulación y continúa perfeccionando el cumplimiento normativo de la paquetería transfronteriza tras el Brexit. Prologis implementa sistemas solares en tejados a gran escala, y los principales transportistas prueban camiones de hidrógeno en densos corredores de carga. El aumento de los alquileres de inmuebles en zonas urbanas fomenta el almacenamiento en varias plantas y los sistemas robóticos que maximizan el aprovechamiento del espacio. Sudamérica, Oriente Medio y África siguen siendo más pequeños, pero muestran una rápida adopción del comercio electrónico, lo que anima a los 3PL globales a buscar empresas conjuntas con pocos activos, asociaciones locales y adquisiciones específicas de última milla.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las operaciones de logística de terceros (3PL) en el sector minorista están sujetas a un conjunto cada vez mayor de normativas aduaneras, fiscales, de trazabilidad de productos y de sostenibilidad, lo que incrementa los requisitos de documentación e integración de datos para los proveedores de logística externalizados. En marzo de 2026, el Parlamento Europeo y el Consejo alcanzaron un acuerdo sobre la reforma del Código Aduanero de la Unión, que se centra en los flujos del comercio electrónico, transfiriendo mayor responsabilidad a las plataformas y vendedores como importadores. La reforma también crea una nueva Autoridad Aduanera de la UE en Lille e introduce un modelo de cumplimiento basado en datos, que incluye el Centro de Datos Aduaneros de la UE, lo que aumenta el valor de los proveedores de logística de terceros que ofrecen apoyo como importadores registrados y gestión auditable de datos comerciales.
Los programas específicos de cada región también influyen en cómo los proveedores de logística de terceros (3PL) estructuran la gestión de pedidos minoristas y el manejo transfronterizo. La IRAS de Singapur actualizó su Guía de Impuestos Electrónicos para Empresas Logísticas de Terceros Aprobadas en enero de 2026, endureciendo los controles relacionados con el GST para las actividades de los 3PL que cumplen con los requisitos. En Estados Unidos, las normas nacionales para proveedores de logística de terceros, según 21 USC 360eee-3, vinculan ciertas actividades logísticas con los requisitos de licencia y acreditación supervisados a través de programas aprobados por el Secretario de Salud y Servicios Humanos. En julio de 2026, la Oficina de Aduanas y Protección Fronteriza de EE. UU. actualizó sus Directrices de Integridad de la Cadena de Suministro, reforzando la necesidad operativa de trazabilidad de extremo a extremo y control alineado con herramientas de aplicación de la ley, como las Órdenes de Retención de Mercancías y los controles relacionados con la UFLPA. Esto afecta a los 3PL minoristas que gestionan el transporte internacional y los flujos de trabajo de devoluciones.
Análisis de la cadena de valor
La cadena de valor de la logística de terceros (3PL) para el sector minorista comienza con la planificación de la demanda y la captura de pedidos (tanto online como en tienda), y continúa con la gestión del transporte de entrada, que abarca el transporte nacional y el internacional. Los flujos transfronterizos requieren servicios de aduanas y cumplimiento normativo, seguidos del posicionamiento del inventario en centros de distribución multicliente que incorporan cada vez más la automatización. La ejecución del cumplimiento incluye la recepción, el almacenamiento, la preparación y el embalaje de pedidos, servicios de valor añadido como el etiquetado, el montaje de kits y la postergación de envíos, y la entrega final a las redes de paquetería y transporte de mercancías. La logística inversa completa el ciclo mediante la autorización de devoluciones, la inspección y la clasificación, la reacondicionamiento, la reintegración en el stock vendible y la disposición final (reventa, liquidación, reciclaje). El modelo logístico híbrido sigue siendo fundamental en el sector minorista porque combina nodos controlados para garantizar la coherencia del servicio con capacidad de coste variable para promociones y picos estacionales.
Los propietarios de infraestructura física, los proveedores de tecnología y los socios de capacidad de transporte actúan como facilitadores clave y cuellos de botella en toda la cadena. Los desarrolladores y operadores de almacenes proporcionan espacio para múltiples inquilinos y mejoras de energía o carga que influyen en la selección del sitio, mientras que los fabricantes de equipos originales de automatización y las plataformas WMS o TMS dan forma al rendimiento, la intensidad de mano de obra y las tasas de error, particularmente en el comercio electrónico y las categorías con alto volumen de devoluciones. Las inversiones recientes muestran dónde se concentra la diferenciación: Maersk inauguró un centro de distribución totalmente automatizado de 1.1 millones de pies cuadrados en Singapur en marzo de 2026 (World Gateway II), DP World lanzó un centro de distribución logística integrado en Sokhna Logistics Park en Egipto en julio de 2026 para combinar el almacenamiento con la coordinación de aduanas y flete, y Hall Street 3PL amplió la capacidad refrigerada en Brooklyn, Nueva York, en mayo de 2026 para atender el cumplimiento de pedidos perecederos de comercio electrónico y DTC. Estas iniciativas apuntan a la diferenciación en el cumplimiento automatizado, la capacidad de cadena de frío y la coordinación transfronteriza, en lugar de solo el almacenamiento básico y la intermediación de transporte.
Panorama competitivo
Los líderes globales se centran en la escala, la tecnología y la integración vertical. La adquisición de Schenker por parte de DSV, prevista para 14.3 millones de euros (16.28 millones de dólares), profundizará su presencia en Europa e integrará el almacenamiento de valor añadido de Schenker en la red de DSV. La compra de Wincanton por parte de GXO, por 718 millones de dólares, fortalece la gestión de los productos de alimentación y bienes de consumo de alta rotación (FMCG) en el Reino Unido. DHL Supply Chain se consolida como líder en el procesamiento de devoluciones gracias a la adquisición de Inmar.
Los gigantes del comercio electrónico se transforman en potencias logísticas. Amazon generó 156 2024 millones de dólares estadounidenses con servicios de terceros en 3, superando con creces los ingresos de los 3PL tradicionales y obligando a las empresas establecidas a igualar los estándares de entrega en el mismo día de Amazon. Las inversiones de Walmart en automatización atraen a proveedores de robótica como Symbotic a las conversaciones habituales sobre XNUMXPL, lo que eleva las expectativas de densidad de recogida en todo el sector.
La consolidación de las empresas de corretaje se intensifica. La adquisición de Coyote por parte de RXO y el acuerdo con Dependable Highway Express de Knight-Swift amplían el alcance de la red y aprovechan sinergias en las compras y la utilización de activos. Las economías con bajos niveles de activos atraen a los inversores porque ofrecen una sólida rentabilidad del capital mediante estructuras de costes variables y ciencia de datos avanzada. Los proveedores que no pueden digitalizarse se enfrentan a una reducción de márgenes y corren el riesgo de quedar relegados a proveedores de capacidad de materias primas. Los disruptores emergentes implementan IA para pronosticar la demanda, ajustar el transporte y orquestar el cumplimiento multinodo, creando un espacio en blanco en las especialidades de logística sostenible, comercio electrónico aduanero y logística inversa.
Líderes de la industria minorista 3PL
Cadena de suministro de DHL y reenvío global
XPO Inc.
DSV A / S
CH Robinson en todo el mundo
Soluciones de la cadena de suministro de Ryder
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: DSV automatiza las operaciones de cumplimiento de pedidos en su centro logístico de Venlo, Países Bajos, mediante la implementación del sistema robótico Exotec Skypod. Esta mejora optimiza la densidad de almacenamiento y el rendimiento para la gestión de pedidos y devoluciones en el sector minorista, lo que permite gestionar una mayor complejidad de referencias y la volatilidad de la temporada alta en centros de uso compartido.
- Enero de 2025: DHL Supply Chain adquirió Inmar Supply Chain Solutions, ampliando así su presencia en logística inversa y procesamiento de devoluciones en Norteamérica. Esta operación fortaleció la capacidad de DHL en la gestión de grandes volúmenes de devoluciones en el sector minorista, un aspecto cada vez más crucial para los acuerdos de nivel de servicio y los programas de recuperación de márgenes en el comercio electrónico.
- Septiembre de 2024: RXO completó la adquisición de Coyote Logistics por 1.025 millones de dólares, ampliando así su capacidad de intermediación y su presencia en el sector del transporte gestionado. Esta transacción mejoró el acceso a capacidad de coste variable y a la intermediación digital de fletes, reforzando el modelo de negocio con pocos activos que muchos minoristas utilizan para adaptar sus redes de transporte a las fluctuaciones de la demanda.
Alcance y metodología
La logística de terceros, a menudo conocida como 3PL, es un sistema en el que una empresa ofrece servicios de gestión de inventario y entrega a otra empresa. Una empresa 3PL es utilizada con frecuencia por una empresa (cliente) que no tiene su propio departamento de logística. A su vez, el 3PL se encarga de algunas o todas las necesidades logísticas del cliente. El mercado minorista global 3PL está segmentado por producto (alimentos y bebidas, cuidado personal y del hogar, ropa, calzado y accesorios, muebles, juguetes y pasatiempos, electrodomésticos y aparatos electrónicos y domésticos y otros productos), canal de distribución (supermercados / hipermercados, tiendas de conveniencia y tiendas departamentales, tiendas especializadas, en línea y otros canales de distribución) y geografía (Asia-Pacífico, América del Norte, Europa, Medio Oriente y África, y América Latina). El informe ofrece el tamaño del mercado y las previsiones para el mercado minorista global 3PL en valor (miles de millones de USD) para todos los segmentos anteriores. También incluye un análisis exhaustivo de los antecedentes del mercado minorista global de 3PL, que abarca las tendencias actuales del mercado, las restricciones, las actualizaciones tecnológicas y la información detallada sobre los distintos segmentos y el panorama competitivo de la industria. El informe ofrece los tamaños del mercado y el pronóstico para el mercado global de 3PL en valor (USD) para todos los segmentos anteriores.
Por servicio
| Gestión de Transporte Nacional | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión de transporte internacional | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por producto
| Alimentos y bebidas |
| Cuidado Personal y del Hogar |
| Moda y estilo de vida (accesorios, ropa, calzado) |
| Muebles |
| Electrónica y Electrodomésticos |
| Otros Productos |
Por canal de distribución
| Supertiendas/Hipertiendas/Tiendas de conveniencia y departamentales |
| Tiendas Especializadas |
| Online |
| Otros canales |
Por modelo logístico
| Asset-Light (basado en la gestión) |
| Gran cantidad de activos (flota propia y almacenes) |
| Híbrido |
Por región
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Netherlands | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Singapore | |
| Vietnam | |
| Indonesia | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Israel | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de Africa |
| Por servicio | Gestión de Transporte Nacional | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión de transporte internacional | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por producto | Alimentos y bebidas | |
| Cuidado Personal y del Hogar | ||
| Moda y estilo de vida (accesorios, ropa, calzado) | ||
| Muebles | ||
| Electrónica y Electrodomésticos | ||
| Otros Productos | ||
| Por canal de distribución | Supertiendas/Hipertiendas/Tiendas de conveniencia y departamentales | |
| Tiendas Especializadas | ||
| Online | ||
| Otros canales | ||
| Por modelo logístico | Asset-Light (basado en la gestión) | |
| Gran cantidad de activos (flota propia y almacenes) | ||
| Híbrido | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Singapore | ||
| Vietnam | ||
| Indonesia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Israel | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado minorista 3PL?
El mercado ascenderá a 193.38 millones de dólares en 2026 y se proyecta que alcance los 254.24 millones de dólares en 2031.
¿Qué región impulsa el crecimiento más rápido en servicios 3PL minoristas?
Asia-Pacífico lidera tanto en participación (37.60% en 2025) como en crecimiento, expandiéndose a una CAGR del 7.34% hasta 2031.
¿Por qué las capacidades de logística inversa atraen inversiones?
Las devoluciones de moda en línea cuestan más del 50% del valor de venta original y alcanzaron los USD 890 mil millones en toda la industria en 2024, lo que impulsó a los 3PL a ampliar las redes de procesamiento especializadas.
¿Qué tan rápido está creciendo el canal de distribución en línea?
El canal en línea registra una CAGR del 8.96 % durante el período 2026-2031, casi el doble de la tasa general del mercado.
¿Qué está impulsando el cambio hacia modelos logísticos con pocos activos?
Los minoristas buscan flexibilidad en los costos variables, y los 3PL con pocos activos superan a sus pares en retornos para los accionistas, lo que genera una CAGR del 6.64 % en este modelo.
¿Cómo están cambiando los grandes minoristas sus estrategias de cumplimiento?
Integran la automatización y el cumplimiento basado en la tienda; por ejemplo, el 95% de los pedidos en línea de Target ahora se envían desde tiendas, lo que reduce los costos de envío en un 40% y el tiempo de tránsito en un 30%.


