

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.16 mil millones |
| Tamaño del mercado (2031) | USD 11.30 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.29% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
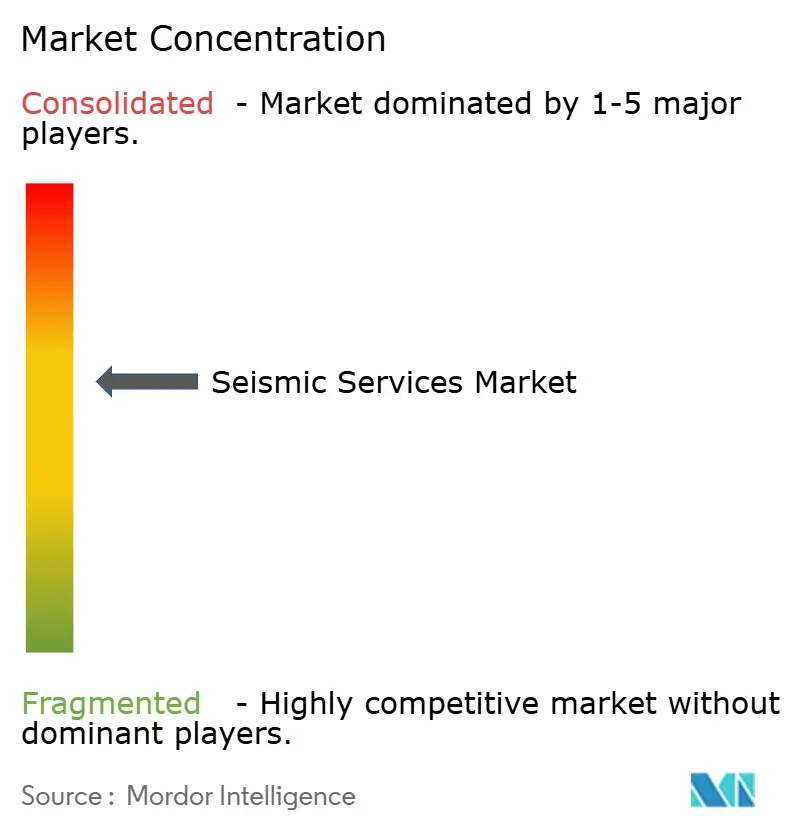
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios sísmicos por Mordor Intelligence
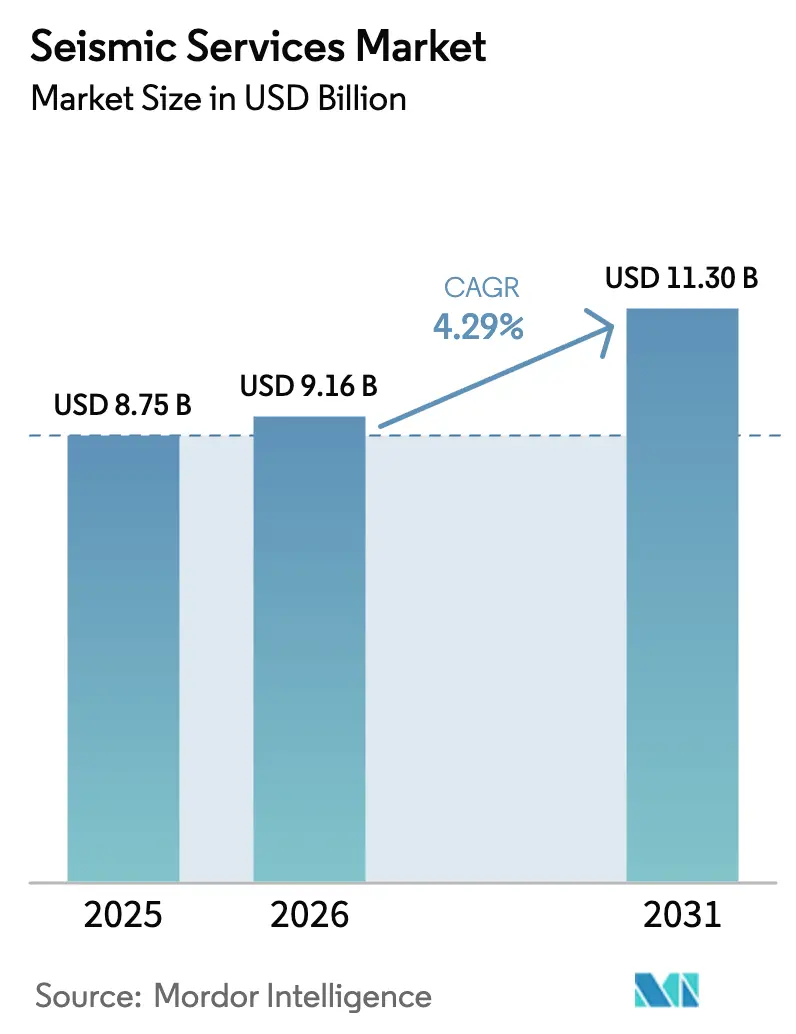
Se espera que el tamaño del mercado de servicios sísmicos aumente de USD 8.75 mil millones en 2025 a USD 9.16 mil millones en 2026 y alcance USD 11.30 mil millones en 2031, creciendo a una CAGR de 4.29% durante 2026-2031.
Un resurgimiento selectivo del gasto en exploración en alta mar, especialmente en yacimientos de aguas profundas, está aumentando la demanda de estudios 3D y 4D a gran escala, incluso cuando la inversión mundial en petróleo upstream se contrajo un 6% en el mismo año, lo que indica una asignación de capital disciplinada a activos de alta rentabilidad. [1] Agencia Internacional de Energía, “Inversión Mundial en Energía 2025”, IEA.ORG Los operadores están dirigiendo presupuestos hacia el presalino de Brasil, el bloque Stabroek de Guyana y los megaproyectos de gas de Oriente Medio, que mantienen las tasas de utilización de buques equipados con tecnología de nodo de fondo oceánico (OBN) y cable sísmico de largo alcance. Por el contrario, la actividad de esquisto en América del Norte cayó, comprimiendo la prefinanciación de múltiples clientes y amplificando la presión sobre los márgenes para los armadores endeudados por la recesión de 2014-2020. Los proveedores de servicios que integran el procesamiento nativo en la nube y la interpretación de aprendizaje automático están capturando nuevas fuentes de ingresos a medida que los clientes buscan tiempos de respuesta más rápidos, menores costos unitarios y mayor conocimiento de las bibliotecas de datos heredadas.
Conclusiones clave del informe
- Por servicio, el segmento de Adquisición de Datos tuvo el 65.8% de la participación de mercado de servicios sísmicos en 2025, mientras que se prevé que Procesamiento e Interpretación de Datos se expanda a una CAGR del 5.3% hasta 2031.
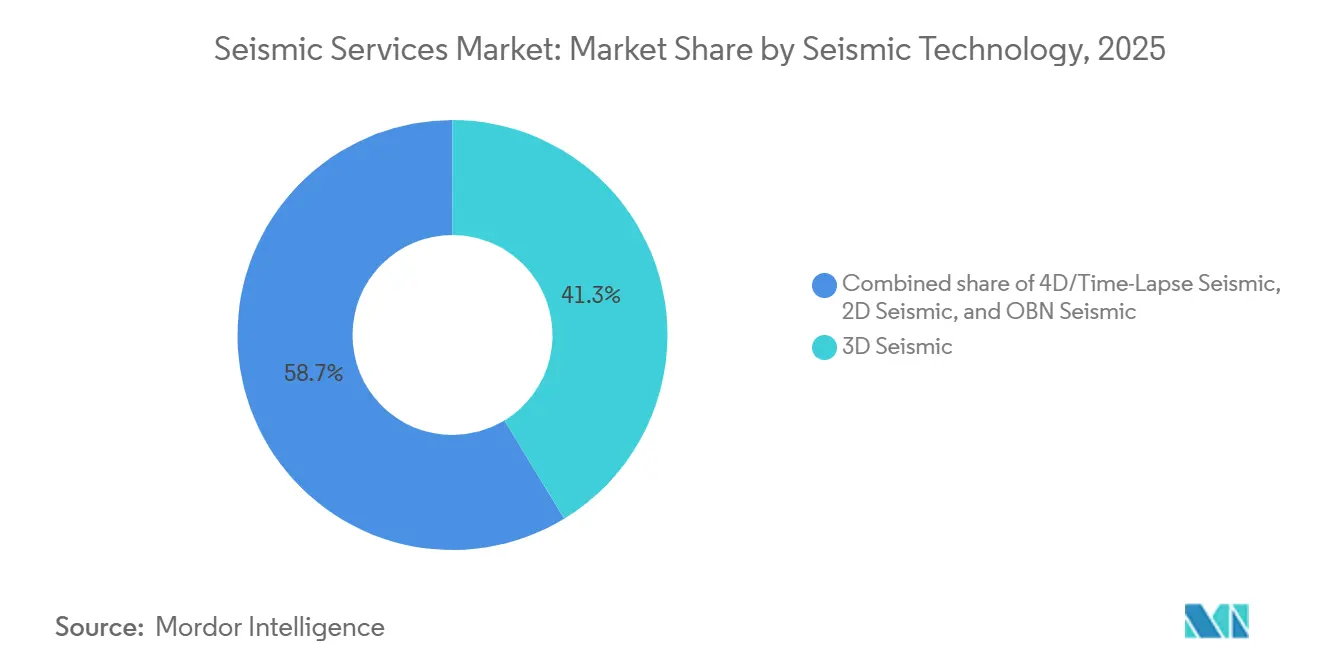
- En cuanto a tecnología sísmica, la sísmica 3D lideró con una participación de ingresos del 41.3 % en 2025, mientras que se proyecta que la sísmica 4D/Time-Lapse registre una CAGR del 7.1 % hasta 2031.
- Por ubicación de implementación, la energía terrestre representó el 70.5 % del tamaño del mercado de servicios sísmicos en 2025, y se espera que la energía marina se acelere a una CAGR del 7.3 % entre 2026 y 2031.
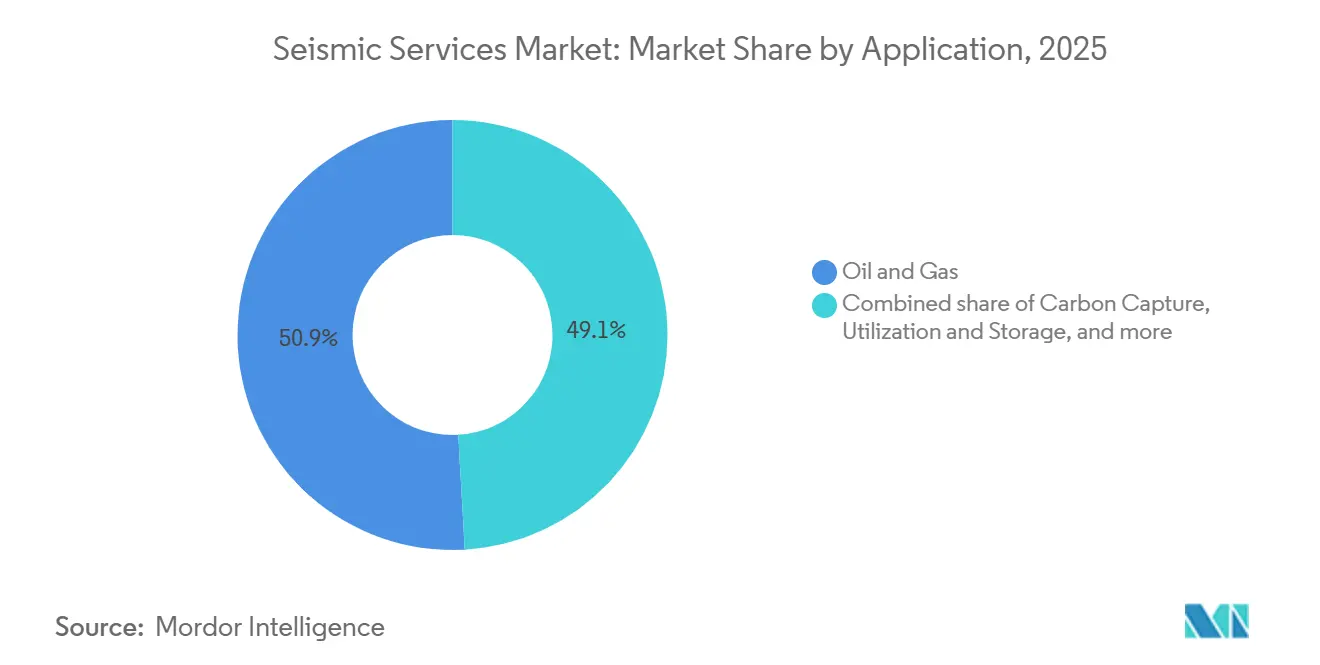
- Por aplicación, el petróleo y el gas contribuyeron con el 50.9% de los ingresos de 2025, mientras que se anticipa que la captura, utilización y almacenamiento de carbono (CCUS) aumentará a una CAGR del 16.5% hasta 2031.
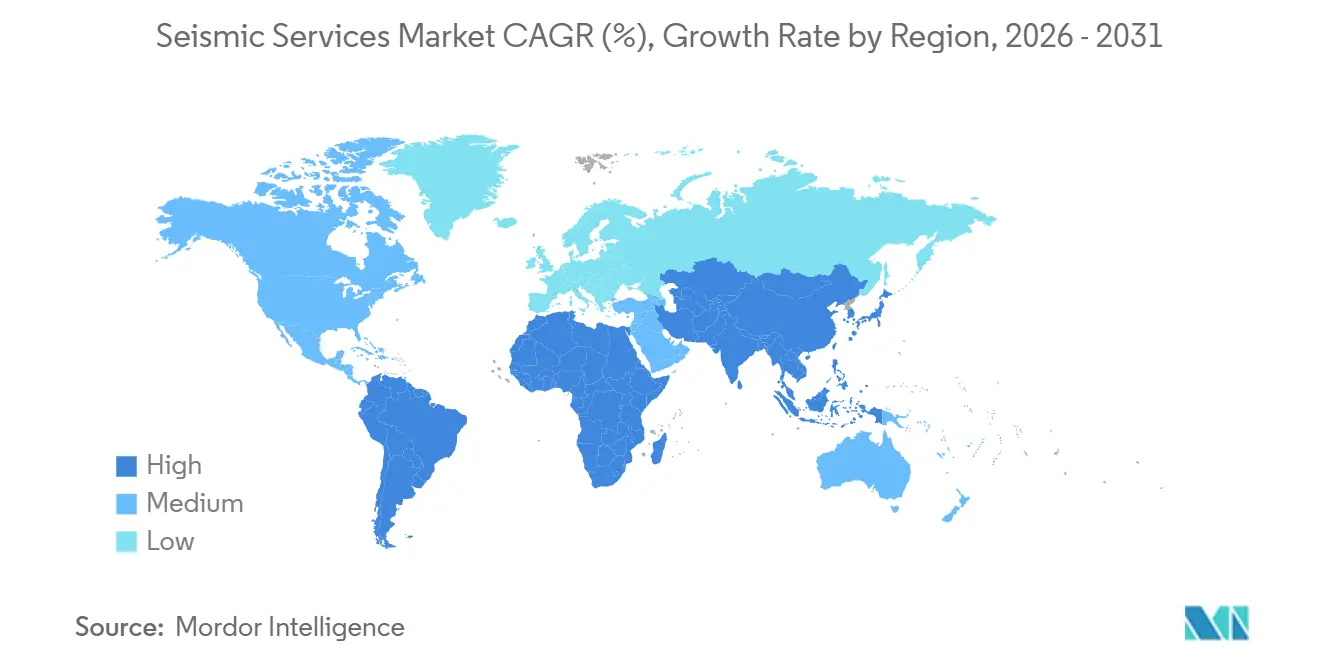
- Por geografía, América del Norte capturó el 36.7 % de la participación en los ingresos en 2025, mientras que se prevé que Asia-Pacífico alcance la CAGR regional más rápida, con un 9.9 %, durante el período de la perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios sísmicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte del gasto en exploración y producción en alta mar | + 1.2% | Enfoque global en Oriente Medio, Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Despliegue de sísmica time-lapse 4D | + 0.8% | América del Norte, Europa, Medio Oriente | Largo plazo (≥ 4 años) |
| Expansión de la NOC hacia las fronteras de aguas profundas | + 1.0% | Asia-Pacífico, Oriente Medio, África | Largo plazo (≥ 4 años) |
| Demanda de evaluación de emplazamientos eólicos marinos | + 0.5% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| DAS de fibra óptica para monitoreo permanente | + 0.4% | América del Norte, Medio Oriente | Largo plazo (≥ 4 años) |
| Requisitos de vigilancia de proyectos de CCS | + 0.6% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Repunte del gasto en exploración y producción en alta mar
Los gastos globales en exploración y producción alcanzaron aproximadamente los 570 mil millones de dólares en 2025, sin embargo, la reducción del 6% en el gasto total en petróleo confirma que solo los prospectos de aguas profundas de mayor margen recibieron capital adicional. [2] Agencia Internacional de Energía, “Inversión Mundial en Energía 2025”, IEA.ORG El programa 3D de Saudi Aramco de 17,000 kilómetros cuadrados sobre el campo de gas no convencional de Jafurah y las campañas de imágenes de estructuras de sal de ADNOC tipifican el giro hacia yacimientos complejos y de alto valor. Debido a que muchos buques permanecen anclados al Golfo de México y al Mar del Norte, las empresas de servicios deben cada vez más redistribuir flotas en Oriente Medio y Asia-Pacífico, lo que aumenta los costos de reposicionamiento y el riesgo de ejecución. Esta concentración geográfica intensifica la competencia por tripulaciones capaces de adquirir datos de amplio azimut y largo desplazamiento en aguas logísticamente desafiantes. El resultado es un mercado de servicios sísmicos bifurcado donde los activos premium obtienen altas tarifas diarias mientras que los buques más antiguos permanecen inactivos.
Despliegue de sísmica time-lapse 4D
La Asociación Internacional de Productores de Petróleo y Gas publicó nuevas directrices de repetibilidad en diciembre de 2024 que redujeron la incertidumbre de adquisición y catalizaron una mayor adopción de arreglos de monitoreo permanentes. [3] Asociación Internacional de Productores de Petróleo y Gas, “Directrices de Adquisición Sísmica 4D”, IOGP.ORG La instalación Thunder Horse OBN de BP y el monitoreo exigido por el regulador en los sitios CCS del Mar del Norte demuestran que la imagen 4D ahora es rutinaria tanto para la optimización de hidrocarburos como para la garantía del almacenamiento de carbono. TGS y Shearwater GeoServices obtuvieron acuerdos marco plurianuales en 2025 para ejecutar estudios de referencia y monitoreo, asegurando flujos de ingresos recurrentes que son menos cíclicos que las campañas de exploración. La recuperación incremental de solo el 2% en un campo de 1 millones de barriles puede financiar arreglos de nodos que cuestan 100 millones de USD, sin embargo, la adopción sigue siendo limitada en provincias fronterizas donde la perforación de evaluación compite por fondos. A medida que más centros de captura y almacenamiento de carbono (CCS) entran en la fase operativa, los estudios anuales obligatorios en 3D o los bienales en 4D garantizarán contratos a largo plazo, lo que suavizará el perfil de ingresos para los propietarios de los datos.
Expansión de la NOC hacia las fronteras de aguas profundas
Las empresas estatales ahora asumen una parte desproporcionada del riesgo de exploración. CNOOC inició un barrido 3D de 10,000 kilómetros cuadrados en la cuenca de la desembocadura del río Perla en 2025 para buscar gas subsal, y ONGC encargó imágenes de alta resolución de objetivos del Paleógeno en la cuenca Krishna-Godavari. Si bien estos programas garantizan una demanda base, exponen a los contratistas sísmicos al riesgo de retrasos en los proyectos cuando fallan las plataformas, los permisos o los subsidios, como se observó cuando Nigeria suspendió los estudios en aguas profundas a la espera de una reforma fiscal. No obstante, las incursiones en aguas profundas de Saudi Aramco y ADNOC respaldan una cartera plurianual de trabajos con OBN y streamers de azimut amplio en el Mar Rojo y el Golfo Pérsico. El impulso estratégico de las empresas estatales en dominios de aguas ultraprofundas amplía el mercado de servicios sísmicos abordables; sin embargo, los operadores prefieren contratos llave en mano que combinan la adquisición con la tramitación acelerada, favoreciendo a los proveedores integrados verticalmente.
Demanda de evaluación de emplazamientos eólicos marinos
La capacidad eólica marina global superó los 15 GW en 2025, lo que generó una nueva demanda de estudios geofísicos de emplazamientos a medida que las naciones costeras aceleran las rondas de arrendamiento. Los promotores europeos en el Mar del Norte y el Mar Báltico, los arrendatarios estadounidenses a lo largo de la costa atlántica y los patrocinadores asiáticos frente a Taiwán y Japón requieren sísmica de aguas someras para cartografiar paleocanales, zonas de rocas y redes de fallas. Debido a la brevedad de los plazos desde la adjudicación del arrendamiento hasta el cierre financiero, los clientes estipulan una rápida entrega de conjuntos de datos 2D de ultraalta resolución, seguidos de cuadrículas 3D específicas. Los contratistas tradicionales centrados en el petróleo se enfrentan a la competencia de especialistas en ingeniería marina que utilizan embarcaciones compactas adaptadas a entornos cercanos a la costa. A medida que aumenta el tamaño de las turbinas, aumenta la profundidad de los cimientos, lo que impulsa la demanda de sísmica de penetración más profunda que converja con los estándares de equipos de grado petrolero, expandiendo así el mercado de servicios sísmicos a aplicaciones no petroleras.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reasignación de gastos de capital a energías renovables | -0.9% | Europa, América del Norte y las principales petroleras mundiales | Mediano plazo (2-4 años) |
| Normativas estrictas sobre el ruido marítimo | -0.5% | Europa, América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción del fondo de financiación multicliente | -0.4% | América del Norte, Europa, cuencas maduras | Mediano plazo (2-4 años) |
| Alta carga de deuda de los propietarios de buques | -0.3% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reasignación de gastos de capital a energías renovables
Shell, BP y TotalEnergies destinaron cada una más del 20% de sus presupuestos upstream para 2025 a activos renovables, una medida que redujo directamente partidas sísmicas en las carteras europeas. Equinor invirtió 2.3 millones de dólares en energía eólica marina en el Mar del Norte y el Atlántico estadounidense, desviando fondos que tradicionalmente financiaban los programas 4D del Mar del Norte. El activismo inversor y los mandatos regulatorios de descarbonización están amplificando esta migración de capital, e incluso algunas petroleras nacionales están evaluando inversiones en hidrógeno. La consecuencia es una menor reserva de gasto discrecional en exploración, lo que reduce el tamaño potencial de los nuevos programas multicliente y aumenta la dependencia de la prefinanciación. Las petroleras nacionales de Asia y Oriente Medio compensaron parcialmente la reducción; sin embargo, el reequilibrio geográfico aumenta el riesgo cambiario y alarga los ciclos de venta para los propietarios de bibliotecas de datos.
Normativa estricta sobre el ruido marítimo
La directriz MEPC.1/Circ.906 de la Organización Marítima Internacional y la Directiva Marco de la Estrategia Marina de la UE exigen una menor huella acústica, lo que obliga a los contratistas a adoptar cortinas de burbujas, reducir la velocidad de las líneas y establecer exclusiones estacionales que amplían los plazos de los proyectos. La actualización de la NOAA de 2025 a los umbrales acústicos en el Golfo de México introdujo zonas de exclusión más amplias para mamíferos marinos, lo que obligó a los buques de prospección a permanecer inactivos durante los picos de actividad biológica. Australia restringió los permisos en la Plataforma Noroeste, lo que retrasó varias campañas 3D y generó sobrecostos para los operadores. Shearwater GeoServices reveló un aumento del 12 % en los costos de prospección de 2025 atribuible al tiempo de inactividad provocado por la normativa. El efecto acumulativo de estas normas reduce la utilización de los buques y los márgenes de beneficio, especialmente para las flotas más antiguas que no pueden modernizar conjuntos de fuentes más silenciosos.
Análisis de segmento
Por servicio: la adquisición de datos domina, el procesamiento gana terreno
La adquisición de datos representó el 65.8 % de los ingresos de 2025 dentro del mercado de servicios sísmicos, lo que ilustra la intensidad de capital de los despliegues de cables sísmicos, los equipos terrestres y las flotas OBN. Los proyectos de adquisición plurianuales en Brasil, China y Arabia Saudita mantienen la utilización de buques por encima del 80 % para los equipos modernos, lo que respalda una cartera de pedidos estable. Sin embargo, se prevé que el procesamiento e interpretación de datos crezca a una CAGR del 5.3 % hasta 2031, impulsado por plataformas en la nube como GeoSoftware de CGG y Delfi de SLB que acortan los ciclos de entrega e incorporan la extracción de atributos impulsada por IA. [4] CGG, “GeoSoftware AI Suite”, CGG.COM Los operadores adjudican cada vez más contratos integrados que combinan la adquisición con el análisis, favoreciendo a los proveedores capaces de ofrecer flujos de trabajo de extremo a extremo. Las pequeñas empresas de procesamiento sin capacidades en la nube corren el riesgo de quedar marginadas, ya que los clientes insisten en paneles de control de proyectos en tiempo real, control de calidad automatizado y tomografía de aprendizaje automático. La continua expansión de las bibliotecas de datos heredados amplía aún más el tamaño del mercado de servicios sísmicos para el reprocesamiento, la caracterización de yacimientos y los estudios de viabilidad del almacenamiento de carbono.
Los proveedores priorizan la computación elástica, los algoritmos contenedorizados y las licencias de suscripción para cambiar los modelos de ingresos de la facturación por proyectos a servicios de software recurrentes. Las leyes de residencia de datos en Europa y Oriente Medio exigen centros de datos regionales, lo que impulsa alianzas con empresas de nube a gran escala. A medida que la inversión de aprendizaje automático, la clasificación de facies y la selección automatizada de fallas maduran, la captura de valor migra hacia arriba en la pila, lo que reduce los márgenes de adquisición, pero eleva la rentabilidad bruta del software. El efecto combinado es una redistribución gradual, pero irreversible, del mercado de servicios sísmicos hacia los servicios digitales.
Por Seismic Technology: El 3D sigue siendo fundamental, el 4D/Time-Lapse se acelera
La sísmica 3D controlaba el 41.3% del mercado de servicios sísmicos en 2025, manteniéndose indispensable para la obtención de imágenes en aguas profundas bajo sal, basalto y sobrecarga compleja. Las configuraciones de azimut amplio y los desplazamientos más largos dominan los nuevos programas en la cuenca de Santos (Brasil) y el bloque Stabroek (Guyana). Por otro lado, la sísmica 4D/Time-Lapse exhibe la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.1% hasta 2031, respaldada por la vigilancia obligatoria de la migración de columnas de CO₂ en los sitios de almacenamiento del Mar del Norte y la Costa del Golfo. Los nodos de fondo oceánico con una vida útil de batería superior a 180 días permiten la adquisición de líneas base 3D y monitores 4D, creando así un ecosistema tecnológico único que facilita la optimización de la producción y la mitigación de emisiones. Esta convergencia optimiza la inversión de capital para los contratistas que poseen inventarios de OBN adaptables, lo que incrementa aún más los ingresos direccionables.
La sísmica 2D mantiene su relevancia para el reconocimiento en provincias fronterizas como el Mar de Barents ártico, donde Geoex completó una red regional en 2025, pero su participación en el gasto total continúa disminuyendo. Los reguladores ahora esperan solicitudes de licencia con mayor resolución, lo que acelera la transición de diseños 2D a 3D o de OBN dispersa. La combinación de una creciente regulación, la complejidad de las aguas profundas y la supervisión de la captura y almacenamiento de carbono (CCS) redefine la combinación tecnológica a favor de los conjuntos de alta densidad, lo que garantiza el crecimiento a largo plazo del mercado de servicios sísmicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ubicación de despliegue: la zona terrestre mantiene el liderazgo, la zona marítima avanza
La inversión en tierra firme aún generó el 70.5 % de los ingresos en 2025 gracias a la sísmica terrestre a gran escala en las cuencas occidentales de China, la plataforma de Assam en India y el Cuarto Vacío de Arabia Saudita. Los sensores digitales de canal alto y los nodos ligeros permiten el rápido desplazamiento de la tripulación por terrenos áridos, manteniendo así el volumen. Sin embargo, la inversión en plataformas marinas está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 7.3 %, impulsada por las campañas en aguas profundas y, cada vez más, por las evaluaciones de emplazamientos eólicos marinos. Las compañías petroleras nacionales de Asia-Pacífico, Oriente Medio y Sudamérica prefieren configuraciones patentadas de nodos y cables sísmicos de azimut amplio, que ofrecen precios superiores y aumentan las barreras de entrada al capital, lo que refuerza la consolidación a medio plazo del mercado de servicios sísmicos.
Los proyectos de almacenamiento de CCS en aguas someras y los parques eólicos de cimentación fija amplían la base direccionable marina, lo que requiere sistemas de ultra alta resolución de boomer, chirp y perfilado del subsuelo. Los contratistas con buques de doble uso capaces de alternar entre OBN en aguas profundas y UHRS en aguas someras pueden maximizar la utilización del calendario. Los proyectos en zonas de transición, como deltas con manglares y planicies mareales, demandan cada vez más soluciones híbridas terrestres-marinas, lo que beneficia a las empresas que cuentan con carteras de equipos modulares y colaboraciones locales.
Por aplicación: el petróleo y el gas siguen siendo dominantes, la captura y almacenamiento de carbono (CCUS) está en auge
Las aplicaciones de petróleo y gas representaron el 50.9 % del gasto en 2025, lo que confirma que la optimización de la exploración, la evaluación y la recuperación siguen siendo la base del mercado de servicios sísmicos. Los desarrollos presalinos en aguas profundas de Brasil y la perforación de crecimiento en Guyana vinculan los programas sísmicos directamente con las decisiones sobre sanciones, lo que refuerza la previsibilidad de la cartera de pedidos. Sin embargo, la captura, utilización y almacenamiento de carbono (CCUS) es el caso de uso de mayor expansión, con un crecimiento previsto del 16.5 % anual hasta 2031. Los clústeres Northern Lights, Porthos y Track-1 han codificado el monitoreo sísmico como una obligación de cumplimiento, consolidando una línea de servicios duradera que ahora abarca contratos a largo plazo indexados a la inflación. La energía eólica marina, la exploración geotérmica, la minería y la generación de imágenes de infraestructura civil completan un perfil de demanda diversificado que modera la ciclicidad.
Los clientes que buscan energía CAC, geotérmica o eólica priorizan la gestión ambiental, imponiendo una transparencia de datos más estricta y reportando criterios ESG. Los contratistas sísmicos que pueden certificar emisiones más bajas, emplear biocombustibles o adoptar buques generadores de electricidad obtienen ventajas en las licitaciones. Estos factores, junto con la transferencia de tecnología intersectorial, impulsan el crecimiento estructural del mercado de servicios sísmicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Norteamérica representó el 36.7% de los ingresos del mercado de servicios sísmicos en 2025, impulsada por los desarrollos en aguas profundas del Golfo de México y las perspectivas del Atlántico canadiense, a pesar de la disminución en la concesión de permisos de esquisto en EE. UU. La Ley de Reducción de la Inflación de EE. UU. incentivó nuevos estudios de CCS a lo largo de la Costa del Golfo, mientras que el Estándar de Combustible Limpio de Canadá atrajo programas sísmicos dirigidos a los acuíferos salinos de Alberta. Los criterios acústicos más estrictos de la NOAA elevaron los costos de cumplimiento; sin embargo, la abundancia de infraestructura existente y los centros de procesamiento avanzados mantienen a la región atractiva para los contratistas integrados. La conectividad en la nube y los requisitos de residencia de datos han fomentado las alianzas entre empresas sísmicas y proveedores de servicios de nube a gran escala, lo que ha impulsado la participación del procesamiento digital en el mercado de servicios sísmicos.
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 9.9 % hasta 2031, la más rápida a nivel mundial. Las iniciativas de CNOOC en la bahía de Bohai, las campañas Krishna-Godavari de ONGC y el proyecto de gas Scarborough de Woodside garantizan una demanda continua de imágenes de largo alcance. Los gobiernos del Sudeste Asiático están reactivando la oferta de áreas con ambiciones de conversión de gas en energía, lo que genera una cartera de proyectos de reconocimiento 2D y evaluación 3D. Los regímenes regulatorios siguen siendo menos prescriptivos que en Europa, pero los requisitos ambientales y de contenido local se están endureciendo, lo que facilita las empresas conjuntas con tripulaciones nacionales. Una flota joven de buques de propiedad china aumenta la competencia regional y, al mismo tiempo, amplía la capacidad general, fomentando tarifas diarias competitivas que, no obstante, sustentan la expansión del mercado de servicios sísmicos.
Europa mantiene un panorama maduro pero tecnológicamente avanzado: Noruega y el Reino Unido impulsan la adopción de 4D y OBN para campos heredados y clústeres de CCS, mientras que Dinamarca y Alemania movilizan sísmica de aguas someras para la energía eólica marina. Las directivas de ruido de la UE y las regulaciones de monitoreo de CO₂ amplían la pista operativa para la geofísica de alto nivel. Sudamérica se beneficia de la inversión sostenida de Petrobras en el presal y del programa en curso de ExxonMobil en Guyana, ambos dependientes de estudios de nodos de alta densidad. La inestabilidad fiscal ocasionalmente paraliza las rondas de licencias, pero los compromisos plurianuales de las IOC y las NOC mantienen la demanda base. Oriente Medio y África, impulsados por Saudi Aramco, ADNOC y los descubrimientos emergentes de Namibia, ofrecen grandes campañas de adquisición de varias temporadas. Los mandatos gubernamentales para la capacidad de procesamiento nacional y la soberanía de los datos fomentan las empresas conjuntas, expandiendo el mercado de servicios sísmicos a través de cadenas de valor localizadas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El panorama competitivo se mantiene moderadamente consolidado en torno a Schlumberger (SLB), CGG, TGS y PGS, cuyas bibliotecas multicliente y algoritmos propietarios concentran la propiedad de datos y la experiencia en procesamiento. Estas empresas aprovechan su escala para obtener contratos integrados que abarcan la adquisición, el procesamiento y los estudios de yacimientos, lo que disuade a competidores más pequeños de licitar en proyectos complejos de aguas profundas. Shearwater GeoServices, Magseis Fairfield y PXGEO se diferencian por su tecnología OBN avanzada, que prioriza nodos autónomos con mayor duración de batería y menor riesgo de recuperación. Las solicitudes de patente presentadas en 2025 revelan un creciente énfasis en la supresión de ruido mediante aprendizaje automático, la inversión elástica y el mapeo automatizado de fallas, lo que posiciona la propiedad intelectual digital como el nuevo campo de batalla para obtener ventaja competitiva.
La digitalización se ha vuelto decisiva: las plataformas Delfi de SLB y GeoSoftware de CGG permiten la colaboración en tiempo real entre geocientíficos e ingenieros de perforación, reduciendo los ciclos de decisión de semanas a días. Los modelos de suscripción basados en la nube estabilizan los ingresos y refuerzan la fidelización del cliente, redefiniendo las ventajas competitivas más allá del número de flotas. Pequeñas empresas, como STRYDE con nodos terrestres ligeros e INOVA Geophysical con camiones vibroseis de bajo impacto, explotan oportunidades de nicho en geotermia y minería, lo que presiona a las empresas establecidas para diversificarse. La resiliencia financiera distingue a los líderes; el alto apalancamiento de ciertos propietarios de flotas restringe las nuevas construcciones y las renovaciones, lo que aumenta el poder de negociación de las grandes empresas con gran liquidez. Los requisitos regulatorios de contenido local y soberanía de datos fragmentan aún más la competencia, obligando a los actores globales a formar alianzas con entidades nacionales para acceder a permisos y subsidios, ampliando así el mercado de servicios sísmicos sin diluir los derechos de propiedad intelectual.
Líderes de la industria de servicios sísmicos
Halliburton Company
CGG SA
PGS ASA
TGS ASA
Schlumberger NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: CNOOC inició una campaña 3D de 10,000 kilómetros cuadrados en la cuenca de la desembocadura del río Perla de China para delinear gas en aguas profundas.
- Junio de 2025: Fugro obtuvo un contrato de 50 millones de dólares para realizar estudios geofísicos y geotécnicos para concesiones de energía eólica marina en el Mar del Norte.
- Noviembre de 2024: Abu Dhabi National Oil Company (ADNOC) adjudicó un contrato de USD 490 millones a BGP, una subsidiaria de CNPC, para ampliar su estudio sísmico 3D lanzado en 2018. El proyecto, el estudio sísmico continuo más grande del mundo, tiene como objetivo descubrir recursos adicionales de petróleo y gas utilizando herramientas de IA avanzadas para un análisis de datos sísmicos más rápido.
- Enero de 2024: Petrobras y Shearwater firmaron un acuerdo tecnológico para avanzar en las actividades de exploración sísmica y desarrollo de campos en Brasil.
Alcance del informe sobre el mercado global de servicios sísmicos
Los servicios sísmicos implican la recopilación de datos sísmicos para crear una representación 2D o 3D de las capas subterráneas de la Tierra. Las empresas de petróleo y gas utilizan los datos para reducir el riesgo en el tedioso proceso.
El mercado de servicios sísmicos se segmenta por servicio, tecnología sísmica, ubicación de implementación, aplicación y geografía. Por servicio, el mercado se segmenta en adquisición de datos, procesamiento e interpretación de datos. Por tecnología sísmica, el mercado se segmenta en sísmica 2D, sísmica 3D, sísmica 4D/time-lapse y sísmica de nodo de fondo oceánico (OBN). Por ubicación de implementación, el mercado se segmenta en onshore y offshore. Por aplicación, el mercado se segmenta en petróleo y gas, energía offshore y marina, CCUS, minería y exploración mineral, energía geotérmica, ingeniería civil e infraestructura, entre otros. El informe también abarca el tamaño del mercado y las previsiones para el mercado de servicios sísmicos en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
Por servicio
| Adquisición de Datos |
| Procesamiento e Interpretación de Datos |
Por Seismic Technology
| Sísmica 2D |
| Sísmica 3D |
| Sísmica 4D/Time-Lapse |
| Sísmica del nodo del fondo del océano (OBN) |
Por ubicación de implementación
| onshore |
| Costa afuera |
por Aplicación
| Petróleo y Gas |
| Energía Offshore y Marina |
| Captura, Utilización y Almacenamiento de Carbono (CCUS) |
| Minería y Exploración de Minerales |
| Energía Geotérmica |
| Ingeniería Civil e Infraestructura |
| Otros (evaluación de riesgos naturales, estudios ambientales y académicos y de investigación) |
Por geografía
| Norteamérica |
| Europa |
| Asia-Pacífico |
| Sudamérica |
| Oriente Medio y África |
| Por servicio | Adquisición de Datos |
| Procesamiento e Interpretación de Datos | |
| Por Seismic Technology | Sísmica 2D |
| Sísmica 3D | |
| Sísmica 4D/Time-Lapse | |
| Sísmica del nodo del fondo del océano (OBN) | |
| Por ubicación de implementación | onshore |
| Costa afuera | |
| por Aplicación | Petróleo y Gas |
| Energía Offshore y Marina | |
| Captura, Utilización y Almacenamiento de Carbono (CCUS) | |
| Minería y Exploración de Minerales | |
| Energía Geotérmica | |
| Ingeniería Civil e Infraestructura | |
| Otros (evaluación de riesgos naturales, estudios ambientales y académicos y de investigación) | |
| Por geografía | Norteamérica |
| Europa | |
| Asia-Pacífico | |
| Sudamérica | |
| Oriente Medio y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de servicios sísmicos y su tasa de crecimiento esperada?
El mercado alcanzó los 9.16 millones de dólares en 2026 y se prevé que alcance los 11.30 millones de dólares en 2031, lo que refleja una CAGR del 4.29%.
¿Qué segmento de servicios está creciendo más rápido?
Se proyecta que el procesamiento e interpretación de datos se expandirá a una tasa compuesta anual del 5.3 % hasta 2031 a medida que los operadores adopten análisis basados en IA.
¿Por qué la sísmica 4D está ganando terreno?
Los reguladores y operadores utilizan estudios de lapso de tiempo 4D para maximizar la recuperación y monitorear la integridad del almacenamiento de CO2, lo que impulsa una CAGR proyectada del 7.1 % para la tecnología.
¿Qué región experimentará el mayor crecimiento hasta 2031?
Se espera que Asia-Pacífico alcance una CAGR del 9.9% debido a las campañas en aguas profundas de CNOOC, ONGC y Woodside.
¿Cómo influyen los proyectos de captura de carbono en la demanda?
Las iniciativas de CCS como Northern Lights y Porthos requieren estudios de referencia y de seguimiento anuales, lo que impulsa una tasa de crecimiento anual compuesta (CAGR) del 16.5 % en el gasto sísmico para aplicaciones de almacenamiento de CO2.
¿Quiénes son las empresas líderes en este mercado?
Schlumberger, CGG, TGS y PGS dominan las bibliotecas multicliente, mientras que Shearwater GeoServices y Magseis Fairfield lideran la innovación de nodos del fondo oceánico.


