

Tamaño y cuota de mercado de los apartamentos con servicios
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
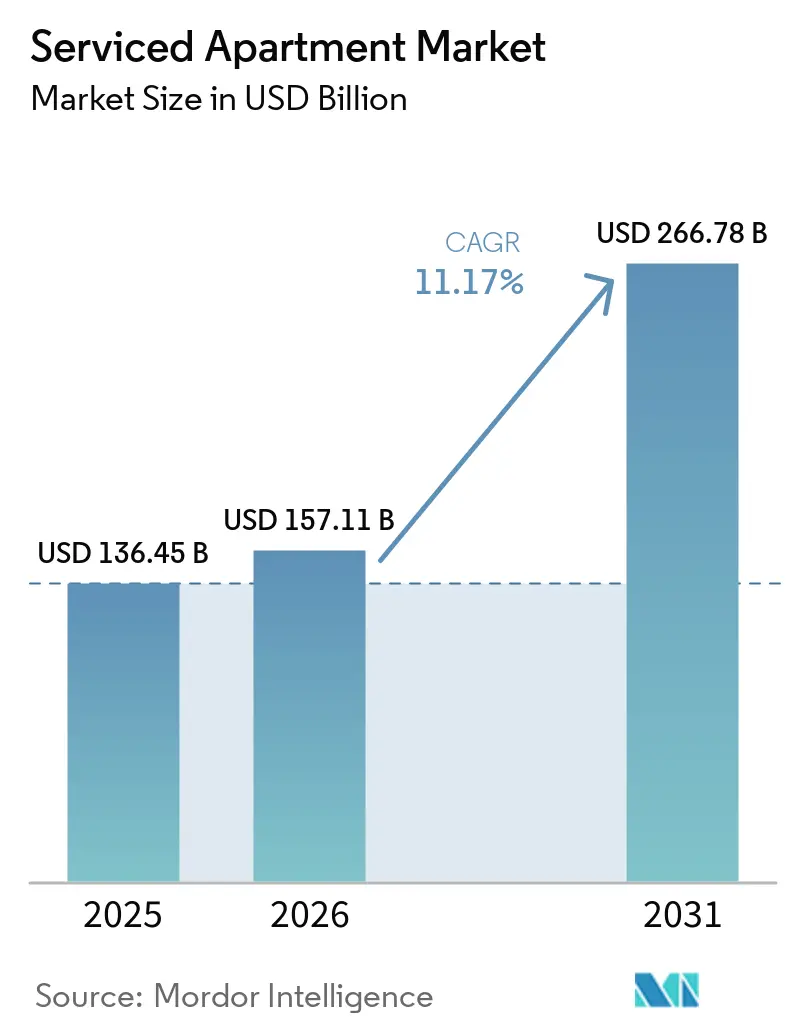
| Tamaño del mercado (2026) | USD 157.11 mil millones |
| Tamaño del mercado (2031) | USD 266.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
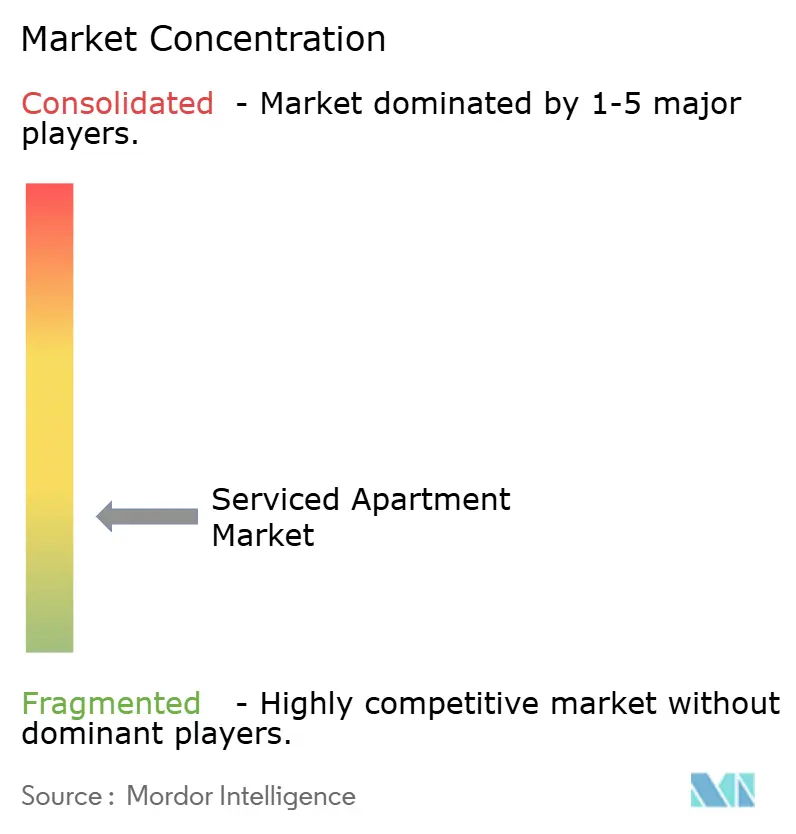
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de apartamentos con servicios realizado por Mordor Intelligence
Se espera que el tamaño del mercado de apartamentos con servicios crezca de 136.45 millones de dólares en 2025 a 157.11 millones de dólares en 2026, y se prevé que alcance los 266.78 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 11.17% durante el período 2026-2031.
El mercado global de apartamentos con servicios se está expandiendo gracias a una mayor movilidad corporativa, la demanda de reubicación y una clara tendencia hacia estancias más largas que combinan la comodidad residencial con servicios de hotel. Las empresas utilizan cada vez más alojamientos amueblados gestionados profesionalmente para asignaciones que superan la semana, ya que los precios son más transparentes y los requisitos de atención son más fáciles de gestionar en este formato. El plazo de reserva también se redujo de 12 a 7 días en los últimos cuatro trimestres, lo que sugiere una mayor integración de este formato en los flujos de trabajo de movilidad corporativa. El mercado global de apartamentos con servicios también se beneficia de una regulación más estricta sobre los alquileres informales a corto plazo en varios mercados urbanos, lo que está redirigiendo la demanda hacia operadores que cumplen con la normativa. Desde la perspectiva de la industria en India, este patrón es relevante porque el aumento de la actividad en el CCG en ciudades como Pune, Jaipur, Kochi y Coimbatore está generando demanda de alojamiento de calidad para estancias largas en mercados donde la oferta gestionada profesionalmente sigue siendo limitada. [1] NITI Aayog, “A Comprehensive Framework to Promote Affordable Housing in India”, Ministry of Housing and Urban Affairs, niti.gov.in
Conclusiones clave del informe
- Por tipo de estancia, la de larga duración (más de 30 noches) representó el 62.10 % de los ingresos del mercado mundial de apartamentos con servicios en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.90 % hasta 2031.
- Por modalidad de reserva, las plataformas de viajes en línea representaron el 54.55% de las reservas en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14.23% hasta 2031.
- Por tipo de viajero, los viajeros internacionales representaron el 61.65% de los ingresos del mercado global de apartamentos con servicios en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13.34% hasta 2031.
- En cuanto al uso final, los viajeros corporativos y de negocios representaron el 65.12% de los ingresos en 2025 y registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 14.27%, hasta 2031.
- Geográficamente, Norteamérica representó el 35.44% del mercado mundial de apartamentos con servicios en 2025, mientras que se prevé que Asia-Pacífico crezca a la mayor tasa de crecimiento anual compuesta (CAGR) del 14.66% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de apartamentos con servicios
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor demanda de estancias prolongadas debido a la movilidad y reubicación corporativa. | + 3.5% | Global | Corto plazo (≤ 2 años) |
| Reasignación regulatoria para alejarse de los alquileres informales a corto plazo. | + 2.2% | Europa, america del norte | Mediano plazo (2-4 años) |
| Preferencias sobre vivienda híbrida, trabajo y convivencia compartida | + 1.4% | Global | Mediano plazo (2-4 años) |
| Capital institucional en busca de activos inmobiliarios eficientes desde el punto de vista operativo. | + 1.2% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Gestión de ingresos y reservas directas basada en tecnología | + 0.9% | Global | Corto plazo (≤ 2 años) |
| Aumento de la demanda derivada del despliegue de personal basado en proyectos. | + 1.3% | América del Norte, Oriente Medio y África, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor demanda de estancias prolongadas debido a la movilidad y reubicación corporativa.
La movilidad corporativa se aleja cada vez más de las estancias hoteleras convencionales y se inclina hacia formatos amueblados de larga duración con mayor transparencia en los costes y una gestión del cumplimiento normativo más sencilla. En el mercado global de apartamentos con servicios, esto impulsa una demanda más estable, ya que las asignaciones relacionadas con reubicaciones, traslados internos y rotación de personal suelen prolongarse durante más de unas pocas noches. Se prevé que el gasto en viajes de negocios alcance los 1.57 billones de dólares en 2026, lo que mantiene activa la demanda corporativa en los principales mercados. Las empresas también consideran estas propiedades como parte de su marco de control de riesgos, dado que la gestión profesional, los precios inclusivos y el servicio estandarizado reducen la incertidumbre asociada a los alquileres informales. Este cambio también es relevante para la India, donde las empresas multinacionales que expanden sus operaciones en el Consejo de Cooperación del Golfo (CCG) necesitan alojamiento que pueda dar cabida tanto a ciclos de incorporación cortos como a estancias de varios meses en proyectos.
Reasignación regulatoria para alejarse de los alquileres informales a corto plazo.
El endurecimiento de la normativa en varios mercados importantes está actuando como un canal para la transferencia de la demanda en el mercado global de apartamentos con servicios. Normas más estrictas en ciudades como Ámsterdam y Edimburgo, así como regulaciones nacionales más amplias en Francia y España, dificultan el cumplimiento normativo para los alquileres a corto plazo no regulados y facilitan a los operadores gestionados profesionalmente la captación de la demanda desplazada. Esto es importante porque los operadores de apartamentos con servicios que cumplen con la normativa pueden absorber a los huéspedes que aún necesitan alojamiento flexible, amueblado y ubicado en la ciudad, especialmente para viajes de trabajo. El efecto no se limita a la ocupación, ya que también mejora la posición relativa de los operadores con licencia cuando los inversores y compradores corporativos comparan el riesgo. Para el mercado global de apartamentos con servicios, el resultado es una mayor ventaja competitiva en las ciudades donde la aplicación de la normativa se está endureciendo y los formatos profesionales tienen una base legal más clara. [2] Comisión Europea, «Propuesta de Reglamento sobre la recopilación y el intercambio de datos relativos a los servicios de alquiler de alojamientos a corto plazo», Unión Europea, ec.europa.eu
Preferencias sobre vivienda híbrida, trabajo y convivencia compartida
El mercado global de apartamentos con servicios también se beneficia del cambio en las preferencias de los consumidores respecto a sus hábitos de vida y trabajo. Los huéspedes ahora esperan un alojamiento amueblado que les permita trabajar, descansar y vivir su día a día en un mismo lugar, sobre todo cuando el viaje dura más de unas pocas noches. Esto aumenta el atractivo de los apartamentos que ofrecen cocina, sala de estar, conectividad y la posibilidad de funcionar como un hogar temporal, más allá de ser solo una habitación para dormir. Este efecto se observa tanto en la demanda corporativa como en la no corporativa, ya que la misma distribución puede ser ideal para un empleado asignado a un proyecto, un trabajador reubicado o un profesional en un viaje de trabajo de duración media. En India, este cambio de preferencias es especialmente relevante en las ciudades emergentes de negocios, donde los trabajadores jóvenes y móviles valoran la flexibilidad, pero aún esperan estándares de servicio predecibles.
Capital institucional en busca de activos inmobiliarios eficientes desde el punto de vista operativo.
El capital institucional está brindando un mayor respaldo al mercado global de apartamentos con servicios, ya que esta clase de activos se sitúa ahora entre la estabilidad residencial y el potencial de crecimiento operativo de los hoteles. En 2025, más inversores se centraron en los apartamentos con servicios que en 2024, y la financiación a nivel de plataforma también se ha expandido a este sector. CapitaLand destacó este mismo atractivo estructural en su informe residencial y de vivienda de junio de 2025, donde los formatos de vivienda flexibles se posicionaron como bienes raíces operativos con una demanda diversificada. Para el mercado global de apartamentos con servicios, esto significa un mayor interés en activos que puedan ofrecer resiliencia en la ocupación, ingresos estables y un mejor aprovechamiento de los formatos de vivienda urbana. También mejora las probabilidades de una expansión más organizada en corredores de alta demanda, incluidas las ciudades de Asia-Pacífico que siguen atrayendo la actividad empresarial global.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cadena de suministro fragmentada y estándares operativos inconsistentes. | -0.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de zonificación, licencias y planificación en las ciudades centrales. | -1.2% | Europa, america del norte | Mediano plazo (2-4 años) |
| Altos costos de acondicionamiento, cumplimiento normativo y conversión de activos. | -0.7% | Global | Largo plazo (≥ 4 años) |
| Acciones de alta calidad para inversión, limitadas y disponibles en mercados de primera categoría. | -0.5% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cadena de suministro fragmentada y estándares operativos inconsistentes.
La fragmentación de la oferta sigue siendo una de las principales limitaciones operativas del mercado global de apartamentos con servicios. Los grandes compradores corporativos exigen calidad constante, informes transparentes, facturación consolidada y documentación que cumpla con la normativa en múltiples ciudades, pero los operadores independientes más pequeños suelen tener dificultades para ofrecer esto a gran escala. La gestión de ingresos en este segmento es más compleja que en el sector hotelero tradicional, ya que la duración de las estancias y los patrones de utilización difieren notablemente. Esto crea una barrera tecnológica que separa a los operadores de plataformas con buena financiación de los operadores independientes con escaso capital. En el mercado global de apartamentos con servicios, esta brecha afecta tanto a la rentabilidad como a la confianza del comprador, especialmente en los contratos liderados por grandes empresas.
Restricciones de zonificación, licencias y planificación en las ciudades centrales.
Las barreras de zonificación y licencias están frenando la expansión de la oferta en varios mercados urbanos de alta demanda. En algunas ciudades, los operadores se enfrentan a importantes obstáculos de planificación al intentar reconvertir activos o abrir nuevas propiedades sin la clasificación de uso adecuada. Esto es relevante porque la oportunidad de mercado ya existe, pero el tiempo necesario para obtener las aprobaciones retrasa la generación de ingresos y limita la nueva capacidad. El efecto es más pronunciado en las ciudades principales, donde el suelo es escaso, las reconversiones son complejas y la atención política hacia la vivienda y el turismo es elevada. En el mercado global de apartamentos con servicios, estas limitaciones mantienen el valor de la oferta con licencia existente, al tiempo que limitan el ritmo de expansión a corto plazo.
Análisis de segmento
Por tipo: Los formatos de larga duración generan ingresos, mientras que las estancias más cortas amplían la demanda.
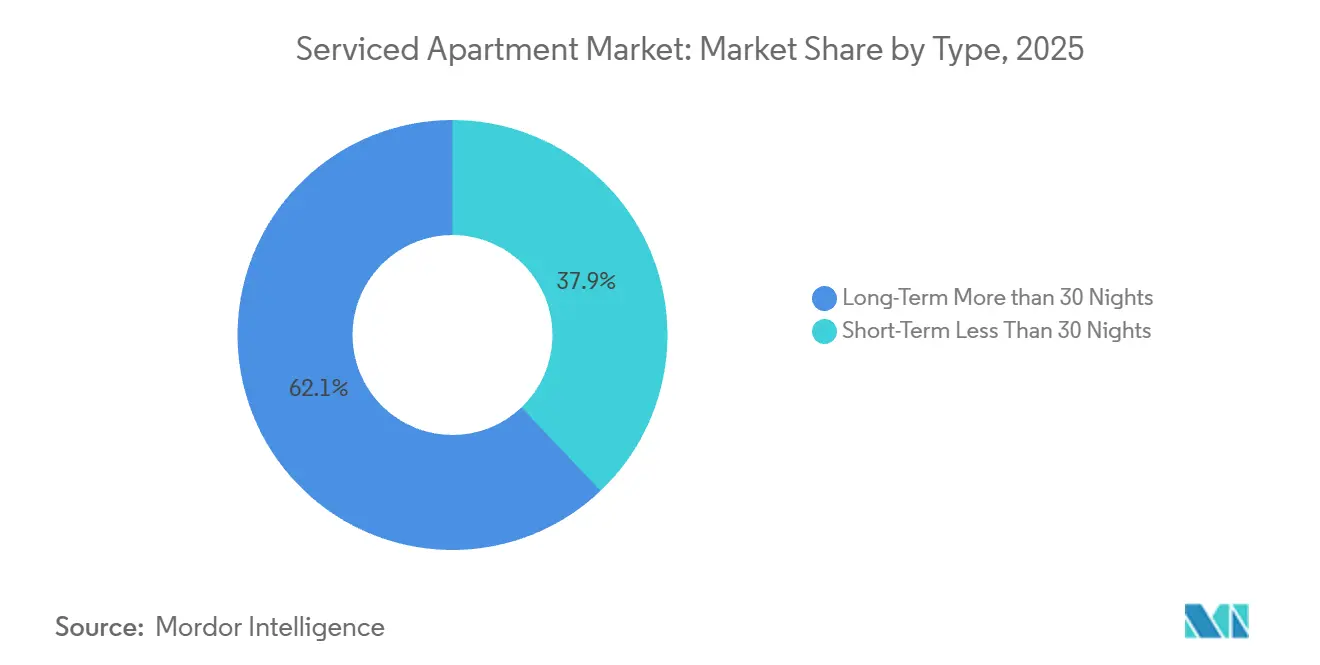
El alojamiento de larga duración (>30 noches) representó el 62.10 % de la cuota de mercado mundial de apartamentos con servicios en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.90 % hasta 2031. Este segmento sigue siendo líder porque las asignaciones corporativas, las reubicaciones de expatriados y los despliegues basados en proyectos aún requieren unidades amuebladas que puedan funcionar como hogares temporales. La propuesta de valor es sencilla: los clientes obtienen servicios incluidos, espacio habitable y asistencia en un solo paquete, mientras que los operadores se benefician de una ocupación más estable y una mayor rentabilidad de las unidades durante estancias más largas. En el mercado mundial de apartamentos con servicios, las estancias más largas también reducen la rotación de personal, lo que ayuda a los operadores a gestionar los costes laborales y de servicio de forma más eficiente. El segmento sigue estando estrechamente ligado a los patrones de movilidad empresarial, razón por la cual continúa siendo el principal pilar de los ingresos.
El alojamiento a corto plazo (<30 noches) sigue representando una cuota de mercado menor, pero su papel se está expandiendo a medida que la demanda se vuelve más flexible. Los huéspedes que se alojan entre 7 y 12 noches prefieren cada vez más los apartamentos gestionados cuando buscan más espacio, privacidad y comodidades que las que ofrece una habitación de hotel estándar. Esto no desplaza la demanda de estancias largas, pero sí amplía la base de clientes potenciales para el mismo formato operativo. Por lo tanto, el mercado global de apartamentos con servicios se beneficia de un espectro más amplio de duración de la estancia, en el que una misma propiedad puede atraer tanto a viajeros de negocios como a viajeros de ocio con diferentes duraciones de viaje. Es probable que los operadores que logren equilibrar la tarifa, la ocupación y la duración de la estancia en ambos formatos consigan un rendimiento de cartera más estable a lo largo del ciclo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modalidad de reserva: las plataformas lideran el volumen de reservas, mientras que los canales directos mejoran la rentabilidad.
Las plataformas de viajes online representaron el 54.55 % de las reservas en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.23 % hasta 2031. Su liderazgo se debe a la visibilidad, las herramientas de comparación y la comodidad que ofrece el comportamiento de reserva digital consolidado entre los viajeros de ocio y los que realizan viajes con fines mixtos. En el mercado global de apartamentos con servicios, estas plataformas siguen siendo el canal de mayor volumen, especialmente para estancias cortas y reservas iniciales en ciudades nuevas. Su influencia también se ve reforzada por los ecosistemas de fidelización y la transparencia de precios, que ayudan a los usuarios a comparar alojamientos amueblados con opciones de hotel dentro del mismo proceso de planificación del viaje. Esto significa que la dependencia de la plataforma sigue siendo una característica definitoria de la distribución para muchos operadores.
La reserva directa sigue siendo estratégicamente importante porque resulta más rentable cuando los operadores pueden evitar las comisiones de terceros y gestionar la relación con el huésped directamente. Trasladar entre el 15 % y el 20 % de las reservas a canales directos puede recuperar una cantidad significativa de las comisiones perdidas para un establecimiento de 50 unidades. Los canales directos también son adecuados para compradores corporativos, ya que los códigos de tarifas negociados, los portales B2B y la facturación consolidada se ajustan mejor a los procesos de compras y cumplimiento normativo que los procesos de reserva minorista. Otros canales, como las plataformas de reservas en marketplaces, las plataformas de reubicación y los canales especializados de alojamiento corporativo, siguen siendo relevantes para estancias más largas, donde la transparencia en el coste total de la asignación es más importante que la amplia difusión entre el consumidor. Por lo tanto, es probable que el mercado global de apartamentos con servicios siga dividido entre la distribución a través de plataformas de alto volumen y los canales gestionados con mayores márgenes, y la inversión en tecnología determinará quién se beneficia más.
Por tipo de viajero: La demanda internacional lidera el mercado, mientras que el uso nacional genera estabilidad.
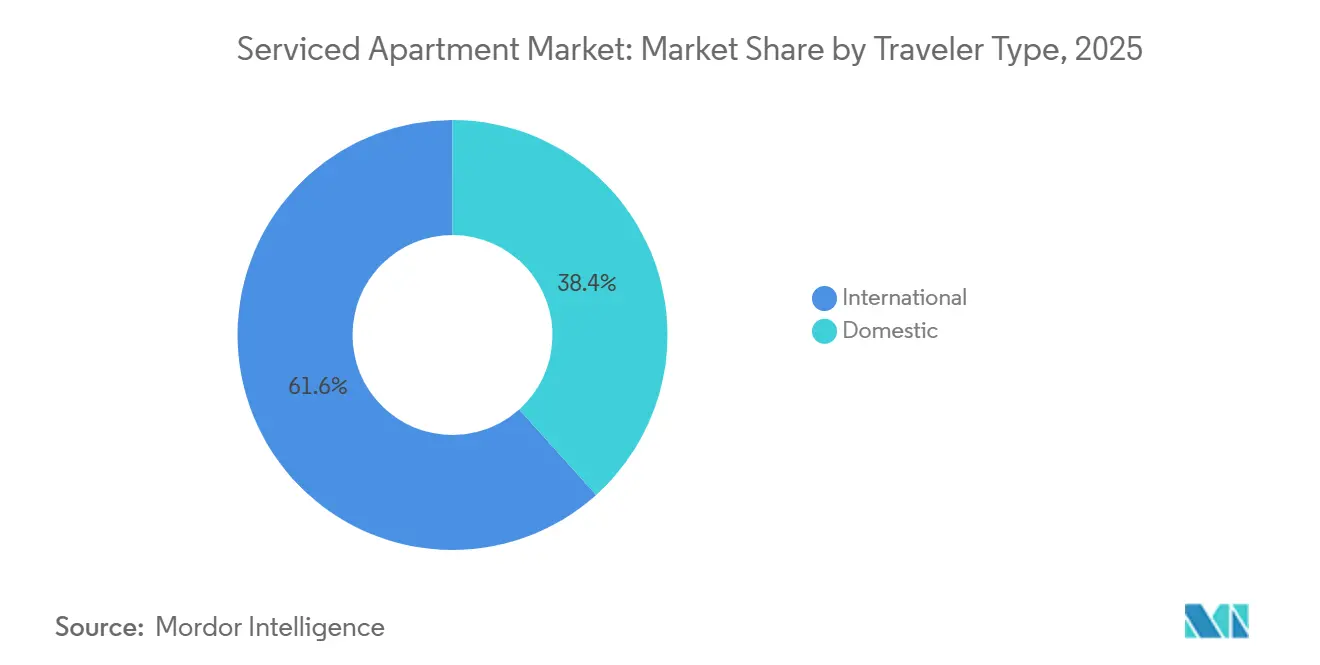
Los viajeros internacionales representaron el 61.65 % del mercado mundial de apartamentos con servicios en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.34 % hasta 2031. Este segmento lidera el mercado porque los viajes corporativos transfronterizos, la movilidad de expatriados y los viajes de negocios entrantes siguen generando la mayor concentración de necesidades de estancias prolongadas. La demanda internacional es especialmente importante en ciudades que funcionan como sedes regionales, centros de reubicación o bases de gestión de proyectos. Además, justifica los precios premium, ya que los viajeros que llegan por motivos laborales, incorporación o transición suelen requerir comodidad, seguridad y alojamiento amueblado desde el primer día. Por lo tanto, el mercado mundial de apartamentos con servicios continúa dependiendo en gran medida de la demanda transfronteriza en sus principales conglomerados urbanos.
Los viajeros nacionales siguen representando una parte menor, pero están adquiriendo mayor importancia como factor estabilizador de la demanda. Esto se observa especialmente cuando las empresas trasladan personal entre regiones dentro del mismo país para proyectos de infraestructura, tecnología, manufactura y transferencias internas. En India, la movilidad empresarial nacional cobra mayor relevancia a medida que la expansión del CCG se extiende más allá de las grandes metrópolis a ciudades como Pune, Jaipur, Kochi y Coimbatore, donde la oferta de apartamentos con servicios de calidad aún está en desarrollo. La demanda nacional también ayuda a los operadores a reducir su exposición a perturbaciones externas que podrían afectar los viajes internacionales o los flujos aéreos. Con el tiempo, esta combinación debería hacer que el mercado global de apartamentos con servicios dependa menos de los aeropuertos internacionales y se equilibre mejor entre las redes corporativas nacionales.
Por uso final: La demanda corporativa lidera, mientras que otros usos profundizan el apoyo a la ocupación.
Los viajeros corporativos y de negocios representaron el 65.12 % del mercado global de apartamentos con servicios en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.27 % hasta 2031. Este es el segmento de uso final más grande y de mayor crecimiento, ya que las necesidades de movilidad empresarial ahora abarcan viajes ejecutivos, asignaciones de larga duración, alojamiento para becarios, rotación de personal y equipos de proyecto. El segmento también está estratificado internamente, lo que crea espacio para productos premium, de gama media y orientados al valor dentro del mismo modelo operativo. En el mercado global de apartamentos con servicios, esta profundidad de la demanda es importante porque respalda la escala y permite a los operadores ubicar diferentes perfiles de viajeros dentro de una misma familia de marcas o en una cartera de ciudades. Por lo tanto, la demanda corporativa continúa marcando el ritmo para la visibilidad de los ingresos y la planificación de activos.
Los expatriados y quienes se mudan a la ciudad siguen siendo un segmento menor en términos absolutos, pero ofrecen estancias más largas y ciclos de entrada y salida más predecibles. Los viajeros de ocio también contribuyen a la ocupación, especialmente en viajes familiares y estancias de varias personas, donde una habitación de hotel estándar resulta menos adecuada. Esto significa que una sola propiedad puede captar diversos segmentos de demanda sin modificar su formato operativo principal. El modelo es particularmente atractivo en ciudades que reciben tanto viajes de negocios como de placer, ya que los operadores pueden utilizar la misma base de unidades para diferentes grupos de clientes durante todo el año. En el mercado global de apartamentos con servicios, esta mayor diversidad de usos finales mejora la utilización y reduce el riesgo de depender de una sola categoría de viajero.
Análisis geográfico
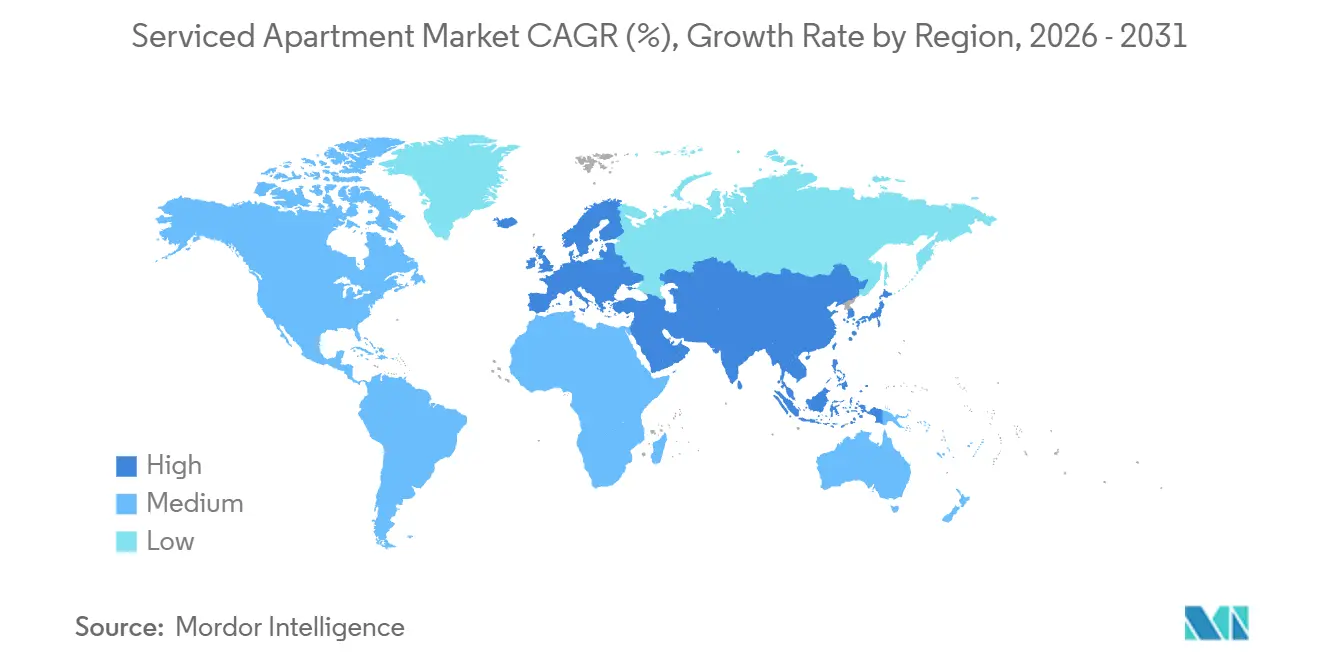
América del Norte representó el 35.44 % de la cuota de mercado mundial de apartamentos con servicios en 2025, convirtiéndose en el mayor mercado regional. La región se beneficia de un ecosistema consolidado de estancias prolongadas, una infraestructura de alojamiento corporativo más sólida y una demanda constante derivada de la movilidad empresarial en Estados Unidos, Canadá y México. La demanda de hoteles de larga estancia en Estados Unidos aumentó un 5.4 % interanual en el primer trimestre de 2026, mientras que la ocupación se mantuvo 13.5 puntos porcentuales por encima de la de hoteles de categorías similares, lo que respalda la solidez estructural del formato. La demanda vinculada a proyectos relacionados con centros de datos, manufactura e inversión en infraestructura está impulsando aún más el mercado en regiones como Texas, el norte de Virginia y el Medio Oeste. Al mismo tiempo, los costes de acondicionamiento y mano de obra, junto con los plazos de zonificación, mantienen la nueva oferta bajo control, lo que protege los precios del inventario existente.
Europa sigue siendo una de las regiones más consolidadas en el mercado global de apartamentos con servicios, gracias a ciudades clave como Londres, Berlín, Madrid, París y Ámsterdam. La demanda se ve impulsada por una regulación más estricta de los alquileres informales a corto plazo, lo que mejora la posición de los operadores con licencia y gestión profesional en varios mercados urbanos. La ocupación de apartamentos con servicios en Europa alcanzó el 79 % en 2025, frente al 75 % del mercado hotelero en general, lo que sugiere una mayor resiliencia operativa para este formato. Oriente Medio y África siguen estando menos desarrollados. Sin embargo, la región está creciendo a medida que la actividad inmobiliaria, de infraestructuras, energética y de sedes corporativas atrae a más viajeros de negocios de larga estancia y personal expatriado a ciudades clave. Esto es relevante desde la perspectiva de la investigación en India, ya que muchas empresas, proveedores de servicios y profesionales indios están directamente vinculados a los corredores de movilidad a través del Golfo.
Asia-Pacífico es la región de mayor crecimiento en el mercado global de apartamentos con servicios, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 14.66 % hasta 2031. Este crecimiento se ve impulsado por la movilidad laboral vinculada a la manufactura en Vietnam, la inversión en semiconductores e inteligencia artificial en Japón y la expansión de la actividad del Consejo de Cooperación del Golfo (CCG) en India, más allá de las principales metrópolis. La tarifa diaria promedio (ADR) de los apartamentos con servicios en Tokio aumentó un 6 % intertrimestral en el segundo trimestre de 2026, lo que refleja una mayor demanda por parte de profesionales extranjeros y la inversión en industrias avanzadas. India destaca dentro de esta región, ya que la demanda se está desplazando hacia Pune, Jaipur, Kochi y Coimbatore, donde la oferta de alojamientos de larga estancia gestionados profesionalmente sigue siendo limitada. Sudamérica aún representa un menor volumen de mercado en términos de valor, pero ciudades de primer nivel como São Paulo y Bogotá están desarrollando gradualmente una base de alojamiento amueblado para estancias prolongadas a medida que se expande la actividad multinacional en la región. [3] Organización para la Cooperación y el Desarrollo Económicos, «Perspectivas económicas de la OCDE: Movilidad empresarial global y tendencias de la inversión extranjera directa», Publicaciones de la OCDE, oecd.org
Panorama competitivo
El mercado global de apartamentos con servicios sigue fragmentado, y esta fragmentación influye tanto en la competencia como en la ejecución. Grandes grupos hoteleros, operadores especializados en apartamentos con servicios y plataformas de vivienda flexible basadas en tecnología compiten por la misma demanda de estancias largas. Sin embargo, no ofrecen el mismo equilibrio en escala, sistemas y exposición a activos. Algunos actores se expanden mediante la gestión con pocos activos y estructuras de franquicia, mientras que otros recurren a la propiedad directa o al crecimiento de carteras respaldadas por fondos. En el mercado global de apartamentos con servicios, esto crea una clara división entre los operadores que desarrollan escala operativa y aquellos que construyen bases de activos. La ventaja competitiva ahora depende menos del simple número de unidades y más de quién puede gestionar la distribución, el cumplimiento normativo y la economía de la cartera de forma consistente en diferentes ciudades.
The Ascott Limited es un claro ejemplo de la estrategia de expansión que se observa actualmente en el mercado global de apartamentos con servicios. En 2025, firmó un récord de 19,000 unidades en 102 propiedades, un aumento interanual del 27% que subraya el continuo impulso hacia los formatos de vivienda de marca. También registró su mejor desempeño histórico en firmas en el sudeste asiático en 2025, añadiendo más de 7,300 unidades en toda la región, lo que demuestra cómo los principales operadores están utilizando la escala regional para ampliar su cartera de proyectos. Mitsubishi Estate también dio un paso decisivo al adquirir la cartera de Habyt en Asia-Pacífico, que opera unidades en Singapur y Hong Kong, expandiendo así su plataforma de vivienda flexible, que ya opera unidades en Japón bajo las marcas Hmlet y Blueground. Estas acciones demuestran que la escala, el control del inventario de marca y el acceso a la demanda de vivienda flexible están adquiriendo mayor importancia que la simple presencia en el mercado.
La entrada de marca y la disciplina en el modelo operativo también están adquiriendo mayor importancia en el mercado global de apartamentos con servicios. IHG firmó un proyecto de doble marca en Milán que combina habitaciones Crowne Plaza con apartamentos Staybridge Suites, lo que subraya el valor de combinar formatos de hotel tradicionales y de larga estancia dentro de una estrategia única orientada a la conversión. Marriott también impulsó su oferta StudioRes en 2025, posicionándola como un formato de estancia prolongada de gama media con una propuesta de valor simple para el propietario a través de una estructura de franquicia con costos limitados. La debilidad del panorama competitivo quedó patente en el colapso de Sonder, que llevó a su cierre inmediato después de que la empresa no cumpliera con sus compromisos financieros bajo su acuerdo vinculado a Marriott. Esto refuerza la idea de que la escala por sí sola no es suficiente, ya que el mercado global de apartamentos con servicios recompensa cada vez más la disciplina de capital, la solidez tecnológica y las estructuras operativas que pueden gestionar patrones de estancia variables sin un riesgo excesivo de arrendamiento. Para los inversores y operadores que operan en India, se aplica la misma lección, ya que los corredores de crecimiento son atractivos, pero solo una ejecución disciplinada puede convertir la demanda en rentabilidades sostenibles.
Líderes del sector de apartamentos con servicios
El Ascott Limited
Marriott International, Inc.
Hospitalidad de Frasers
Accor SA
Grupo Staycity
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: IHG Hotels & Resorts firmó un acuerdo para un proyecto de doble marca en el distrito NoLo de Milán, que consta de 167 habitaciones Crowne Plaza y 96 apartamentos Staybridge Suites, mediante la conversión de un hotel existente. Ambos hoteles tienen prevista su apertura en enero de 2027. Este proyecto marca la entrada de Staybridge Suites en Italia y la estrategia de IHG de combinar formatos de alta gama y estancias prolongadas en una misma conversión.
- Abril de 2026: Mitsubishi Estate adquirió la cartera de Habyt en Asia-Pacífico, incorporando unidades en Singapur y Hong Kong a su plataforma especializada en viviendas flexibles, FLJ, que ya operaba unidades en Japón bajo las marcas Hmlet y Blueground. Esta transacción representa una importante expansión de un gran conglomerado inmobiliario japonés en el sector de viviendas flexibles, consolidando la gestión de múltiples marcas reconocidas internacionalmente.
- Abril de 2026: The Ascott Limited registró su mejor desempeño histórico en la firma de contratos en el sudeste asiático en 2025, sumando más de 7,300 unidades en toda la región, lo que representa un aumento del 55 % con respecto a las 4,700 unidades firmadas en 2024. Ascott opera actualmente más de 200 propiedades en el sudeste asiático y cuenta con una cartera de aproximadamente 150 propiedades adicionales, lo que la sitúa entre las tres principales empresas hoteleras de la región en cuanto a nuevas firmas.
- Febrero de 2026: Sarcc (Smart Accommodation for Residential Complexes Company, una entidad del Fondo de Inversión Pública de Arabia Saudita) firmó un acuerdo preliminar con Tamimi Global para desarrollar un proyecto de alojamiento para empleados con capacidad para 4,000 personas en el norte de Riad, con un costo total de desarrollo de 1520 millones de riales saudíes (405 millones de dólares estadounidenses). Se prevé que las operaciones de la primera fase comiencen en el primer trimestre de 2029.
Alcance del informe del mercado global de apartamentos con servicios
| Estancias cortas de menos de 30 noches |
| Estancias de larga duración (más de 30 noches) |
| Reserva directa |
| Plataformas de viajes en línea |
| Otros (Marketplace Booking y otros) |
| Nacional |
| Conferencia |
| Viajero corporativo y de negocios |
| Viajero de ocio |
| Expatriados y personas que se mudan a otro lugar |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo | Estancias cortas de menos de 30 noches | |
| Estancias de larga duración (más de 30 noches) | ||
| Por modo de reserva | Reserva directa | |
| Plataformas de viajes en línea | ||
| Otros (Marketplace Booking y otros) | ||
| Por tipo de viajero | Nacional | |
| Conferencia | ||
| Por uso final | Viajero corporativo y de negocios | |
| Viajero de ocio | ||
| Expatriados y personas que se mudan a otro lugar | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de valor para los apartamentos con servicios a nivel mundial en 2031?
Se prevé que el mercado mundial de apartamentos con servicios alcance los 266.78 millones de dólares en 2031, frente a los 157.11 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 11.17 %.
¿Qué canal de reservas genera mayores ingresos en este sector?
Las plataformas de viajes online lideran la actividad de reservas con una cuota del 54.55% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14.23% hasta 2031.
¿Por qué son tan importantes las estancias de larga duración para este negocio?
Las estancias de larga duración representaron el 62.10 % de los ingresos en 2025 y siguen siendo fundamentales porque se alinean con la reubicación, la dotación de personal para proyectos y las asignaciones corporativas prolongadas.
¿Qué grupo de viajeros genera la mayor demanda?
Los viajeros internacionales representaron el 61.65% de los ingresos en 2025, impulsados por los viajes de negocios, el movimiento de expatriados y los despliegues corporativos transfronterizos.
¿Qué factores impulsan la demanda en los corredores de movilidad corporativa relacionados con la India?
El crecimiento se ve impulsado por la expansión de GCC en ciudades como Pune, Jaipur, Kochi y Coimbatore, donde la demanda de alojamientos de larga estancia gestionados profesionalmente está aumentando más rápido que la oferta de calidad.
¿Qué región se espera que crezca más rápido hasta 2031?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 14.66%, impulsada por la movilidad manufacturera, la inversión en semiconductores y la creciente presencia de empresas en la India.


