

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
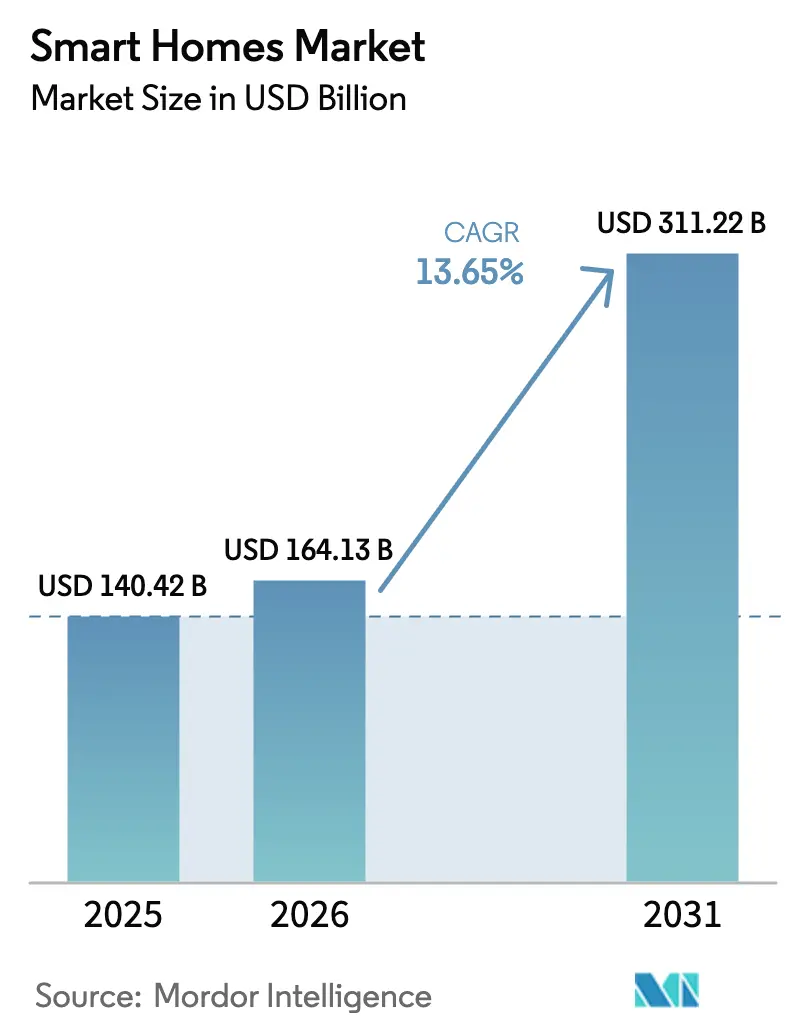
| Tamaño del mercado (2026) | USD 164.13 mil millones |
| Tamaño del mercado (2031) | USD 311.22 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.65% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
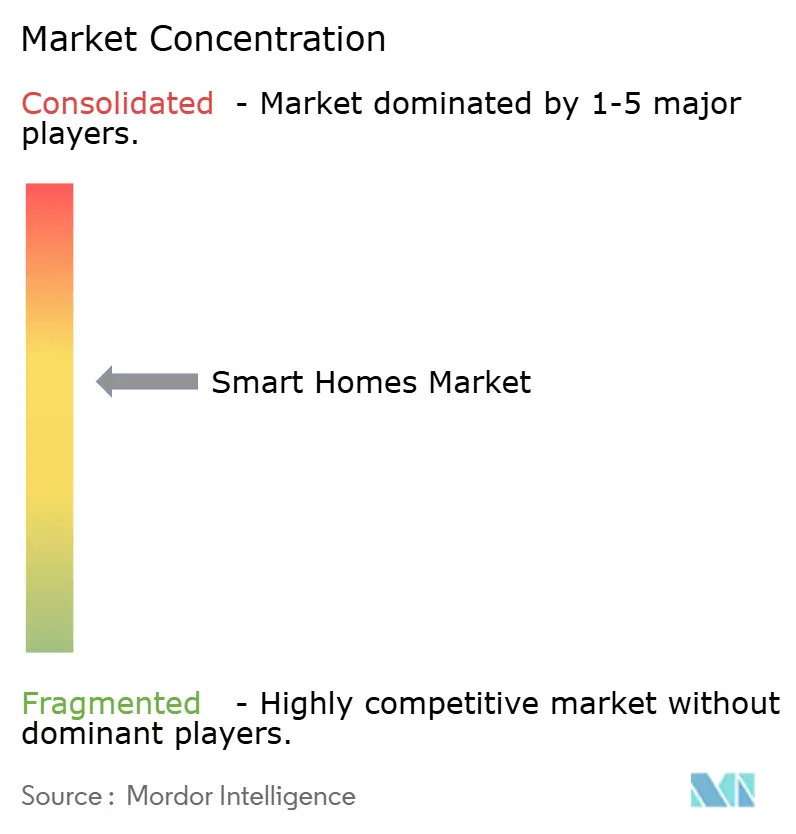
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hogares inteligentes por Mordor Intelligence
El tamaño del mercado de hogares inteligentes se valoró en USD 140.42 millones en 2025 y se estima que crecerá de USD 164.13 millones en 2026 a USD 311.22 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.65 % durante el período de pronóstico (2026-2031). El crecimiento del mercado de hogares inteligentes sigue una curva dominante, ya que la interoperabilidad habilitada por Matter rompe la dependencia histórica de los proveedores, mientras que los incentivos fiscales en Estados Unidos y Europa reducen los costos de propiedad para sistemas de climatización (HVAC) conectados, almacenamiento de baterías y cargadores de vehículos eléctricos. La adopción se está acelerando entre los compradores primerizos que consideran la automatización como una infraestructura estándar en lugar de un lujo, una percepción reforzada por los ahorros visibles en los pagos de respuesta a la demanda de los servicios públicos. Las hojas de ruta de hardware ahora enfatizan la seguridad perimetral, la salud en el hogar y los paneles de control de energía, y cada área se beneficia de las rápidas ganancias en semiconductores de bajo consumo que extienden la vida útil de la batería y reducen los factores de forma. Las estrategias competitivas dependen cada vez más de los ingresos por suscripciones, ya que los proveedores monetizan el almacenamiento en la nube, el monitoreo profesional y el análisis de mantenimiento predictivo, aumentando así el valor de vida útil y suavizando la volatilidad del flujo de caja.
Conclusiones clave del informe
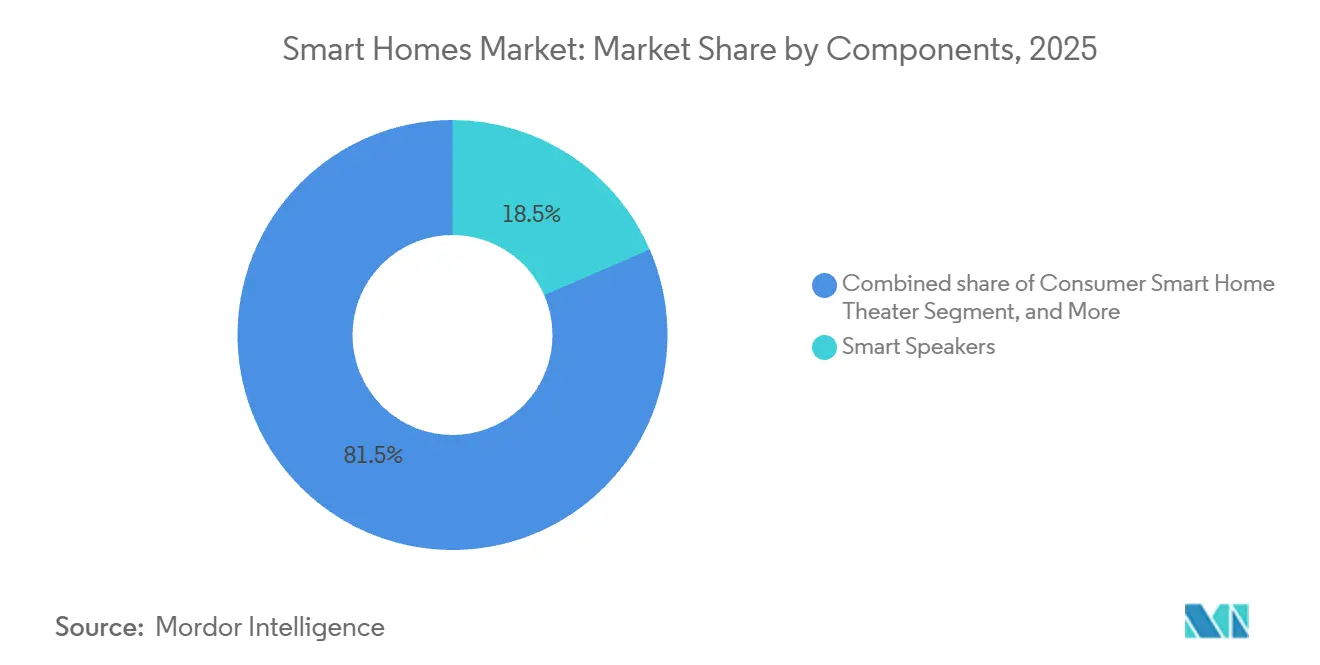
- Por componente, los altavoces inteligentes lideraron con el 18.49% de la participación de mercado de hogares inteligentes en 2025, mientras que se prevé que las cámaras de seguridad inteligentes se expandan a una CAGR del 18.32% hasta 2031.
- Por tipo de vivienda, las viviendas unifamiliares representaron el 71.63% del tamaño del mercado de hogares inteligentes en 2025, mientras que se proyecta que el segmento multifamiliar avance a una CAGR del 17.46% hasta 2031.
- Por tipo de instalación, los proyectos de modernización representaron el 64.36 % del tamaño del mercado de hogares inteligentes en 2025 y se proyecta que crecerán a una CAGR del 14.12 % hasta 2031.
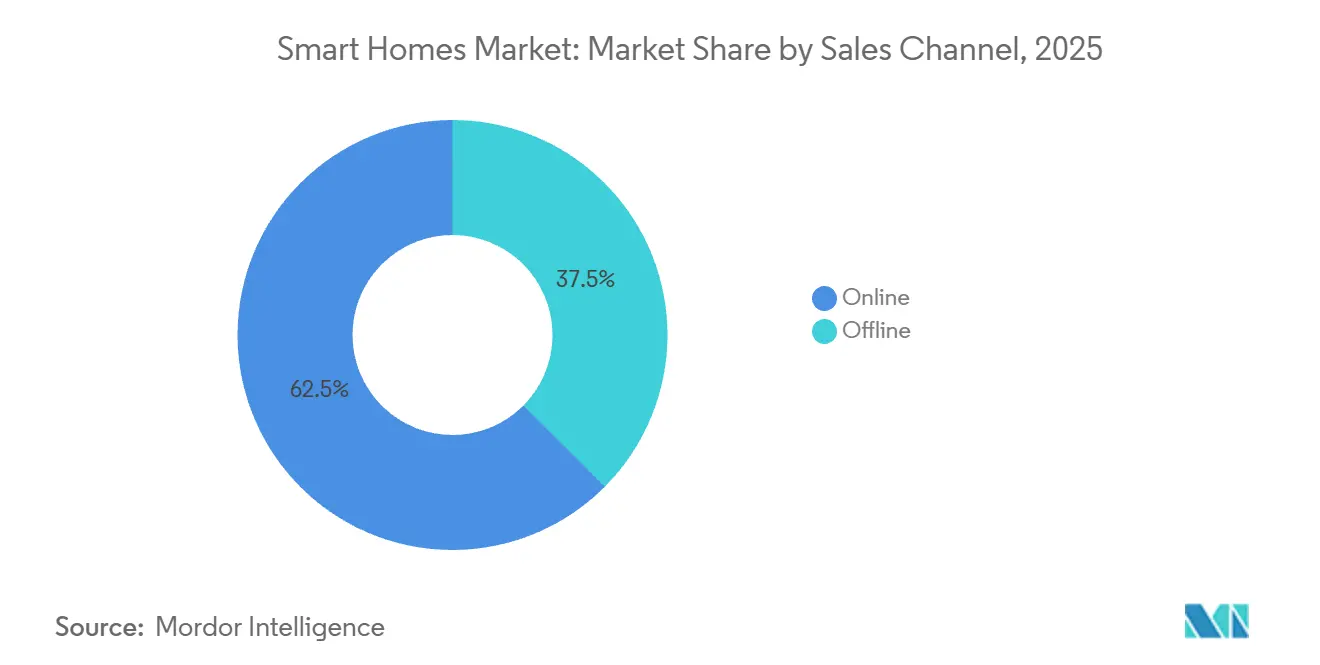
- Por canal de ventas, las plataformas en línea capturaron una participación de ingresos del 62.52 % en 2025 y se espera que crezcan a una CAGR del 14.36 % durante el período de pronóstico.
- Por tecnología de conectividad, Wi-Fi representó el 60.12% de los ingresos en 2025, mientras que se proyecta que Powerline y PLC avancen a una CAGR del 16.12% hasta 2031.
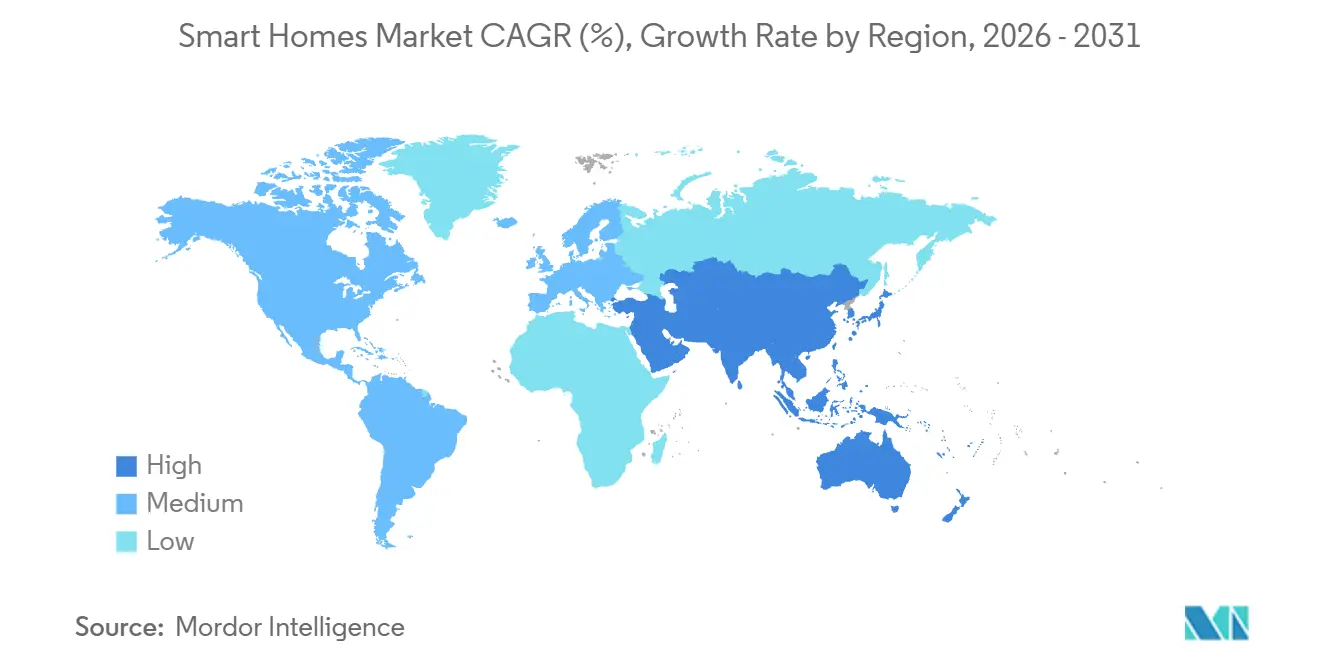
- Por geografía, América del Norte mantuvo una participación del 36.23% del mercado de hogares inteligentes en 2025, mientras que Asia Pacífico es la región de más rápido crecimiento con una CAGR del 17.12% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de hogares inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de electrodomésticos inteligentes energéticamente eficientes | + 3.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente penetración de la banda ancha y el 5G | + 2.8% | Núcleo de Asia Pacífico, propagación a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Incentivos para la descarbonización residencial y la gestión energética | + 2.5% | América del Norte y Europa, expansión a Australia y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Estándar de interoperabilidad (Matter) Acelerando el ecosistema | + 2.9% | Ganancias globales tempranas en Estados Unidos, Alemania y Reino Unido | Corto plazo (≤ 2 años) |
| Aumento del envejecimiento en el hogar y la integración de la atención médica domiciliaria | + 2.1% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| La propiedad de vivienda de la Generación Z impulsa el gasto en automatización | + 1.8% | América del Norte, Europa Occidental, Asia Pacífico urbana | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de electrodomésticos inteligentes energéticamente eficientes
La electricidad residencial representa una quinta parte del consumo energético en las economías desarrolladas, y los termostatos conectados pueden ahorrar entre un 10 % y un 23 % al aprender los patrones de ocupación y sincronizarse con las señales de respuesta a la demanda. [1] Departamento de Energía de EE. UU., “Affordable Home Energy Shot”, Energy.gov El programa estadounidense Affordable Home Energy Shot tiene como objetivo lograr una reducción del 50 % en los costos de energía de los hogares para 2030, incentivando a los consumidores a adoptar controladores de HVAC conectados, iluminación adaptativa y paneles de consumo detallados. Los períodos de recuperación de la inversión, ahora de dos a tres años para la mayoría de los termostatos inteligentes, hacen que la propuesta de valor se vuelva más accesible. Las compañías eléctricas de California y Texas subsidian las instalaciones para aplanar las cargas máximas, un enfoque que los operadores de la red europea planean replicar a medida que aumenta la penetración de las energías renovables. Estos incentivos alineados entre consumidores y compañías eléctricas ayudan a mantener el impulso para la adopción dentro del mercado de hogares inteligentes.
Creciente penetración de la banda ancha y el 5G
La banda ancha fija llegó al 44.6% de los hogares de la OCDE a finales de 2024, mientras que el 5G representó el 33% de las suscripciones móviles, proporcionando una red troncal de baja latencia esencial para la orquestación de dispositivos. El acceso inalámbrico fijo creció un 17% interanual, extendiendo las conexiones de alta velocidad a suburbios y zonas rurales que antes estaban restringidas al DSL. BharatNet, de la India, pretende conectar 250,000 núcleos de aldeas, creando oportunidades para la integración de dispositivos y una demanda de nuevas instalaciones. Las arquitecturas híbridas Wi-Fi+5G permiten que las cámaras exteriores y los operadores de garajes sigan funcionando incluso cuando fallan los routers, lo que reduce las interrupciones puntuales y aumenta la confianza del consumidor. El resultado neto es una base más amplia, conectada y accesible que sustenta un crecimiento unitario de dos dígitos en el mercado de hogares inteligentes.
Estándar de interoperabilidad (Matter) Acelerando el ecosistema
Apple, Google, Samsung y Amazon se unieron a Matter en enero de 2025, eliminando la necesidad de múltiples concentradores y puentes propietarios. La Wi-Fi Alliance siguió con su certificación Wi-Fi for Matter en septiembre de 2025, garantizando que los routers prioricen los paquetes de hogares inteligentes durante la congestión. Thread, un protocolo de malla de bajo consumo fundamental para Matter, extiende la vida útil de las baterías de sensores y cerraduras a varios años, mejorando así la experiencia del cliente y reduciendo los costos de mantenimiento. Los fabricantes reportan reducciones del 30% al 40% en los gastos generales de firmware, ya que una base de código ahora cubre múltiples ecosistemas. La reducción de los gastos de ingeniería y una integración de usuarios más fluida se traducen en ciclos de reemplazo más rápidos, lo que a su vez impulsa la velocidad de ingresos en el mercado de hogares inteligentes.
Incentivos para la descarbonización residencial y la gestión energética
La Ley de Reducción de la Inflación de Estados Unidos extiende créditos fiscales del 30% hasta 2032 para bombas de calor, almacenamiento de baterías y cargadores de vehículos eléctricos, integrando controles de energía inteligente en mejoras más amplias de descarbonización. La Ola de Renovación europea financia renovaciones profundas, a menudo acompañadas de equipos flexibles a la demanda, como calderas conectadas e iluminación adaptativa. Los operadores de red en Alemania y el Reino Unido otorgan descuentos de precios dinámicos cuando los electrodomésticos inteligentes desplazan las cargas fuera de las horas punta, alineando el retorno de la inversión (ROI) del consumidor con objetivos climáticos más amplios. La acumulación de descuentos reduce los costos netos de los dispositivos hasta en un 35%, acelerando la adopción entre los hogares de ingresos medios. El ciclo virtuoso entre el apoyo político y el ahorro para los usuarios está destinado a mantener el mercado de hogares inteligentes en una trayectoria de alto crecimiento durante la década.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de instalación y modernización | -2.3% | Impacto global y agudo en mercados emergentes y segmentos de menores ingresos | Mediano plazo (2-4 años) |
| Preocupaciones sobre ciberseguridad y privacidad de datos | -1.9% | América del Norte y Europa bajo un mayor escrutinio regulatorio | Corto plazo (≤ 2 años) |
| Los ecosistemas de dispositivos fragmentados dificultan la adopción | -1.4% | Global, disminuyendo a medida que la materia escala | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de semiconductores | -1.1% | Tensión geopolítica global y persistente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de instalación y modernización
Los paquetes integrales para viviendas que incluyen iluminación, climatización, seguridad y gestión energética suelen superar los 5,000 USD, un umbral que desalienta a muchos compradores de ingresos medios. Las estructuras antiguas sin cableado neutro elevan las tarifas de los electricistas a entre 200 y 400 USD por habitación, y los propietarios de viviendas multifamiliares se enfrentan a obstáculos de incentivos compartidos, donde los inquilinos se quedan con el ahorro energético. Los kits "hazlo tú mismo" con precios de entre 200 y 500 USD reducen la barrera, pero sacrifican una integración profunda y dejan brechas de ciberseguridad. Hasta que los modelos de financiación, los descuentos en los servicios públicos o los arrendamientos ecológicos compensen sistemáticamente el impacto inicial, esta restricción moderará el impulso, por lo demás sólido, del mercado de las casas inteligentes.
Preocupaciones sobre ciberseguridad y privacidad de datos
La creciente ansiedad de los consumidores tras filtraciones de datos de alto perfil, como la del timbre Ring en 2024, mantiene a entre el 69 % y el 71 % de los posibles compradores recelosos de los dispositivos inteligentes. El RGPD impone sanciones de hasta el 4 % de los ingresos globales por filtraciones de datos, lo que añade costes de cumplimiento que promedian entre el 10 % y el 15 % por unidad para arquitecturas de privacidad desde el diseño. [2] Comisión Europea, «Marco del Reglamento General de Protección de Datos», Europa.eu La Ley de Privacidad del Consumidor de California ejerce una presión similar en Estados Unidos, y los proveedores más pequeños tienen dificultades para financiar las funciones necesarias de cifrado, arranque seguro y procesamiento local. Aunque la inferencia de IA en el dispositivo puede mitigar el riesgo, los conjuntos de chips de mayor rendimiento aumentan el coste de los materiales. Este déficit de confianza en la seguridad sigue siendo un lastre moderado para el mercado de hogares inteligentes hasta que los marcos de certificación maduren y se generalicen.
Análisis de segmento
Por componentes: Las cámaras de seguridad superan a los asistentes de voz
Los altavoces inteligentes representaron el 18.49 % del segmento de componentes en 2025, lo que subraya una saturación temprana, ya que los dispositivos básicos cayeron por debajo de los 50 USD. El crecimiento del segmento se ralentiza aún más a medida que los usuarios destinan su gasto discrecional a la defensa perimetral, el bienestar y los paneles de control de energía. Por el contrario, se prevé que las cámaras de seguridad inteligentes se expandan a una tasa de crecimiento anual compuesta (TCAC) del 18.32 %, ya que la detección de personas basada en IA, las alertas de paquetes y el audio bidireccional convierten la grabación pasiva en monitorización proactiva. Las aseguradoras ahora ofrecen primas entre un 5 % y un 10 % más bajas para los sistemas de cámaras con monitorización profesional, lo que vincula directamente el hardware con el crecimiento económico. Los controladores de energía y los concentradores centrales mantienen los precios premium al servir como enlaces neuronales que orquestan dispositivos fragmentados en múltiples protocolos, y el soporte de Matter está acelerando los ciclos de sustitución de concentradores en el mercado de hogares inteligentes.
No obstante, los concentradores de voz siguen siendo cruciales para el control del lenguaje natural, y los proveedores están integrando micrófonos de mayor fidelidad y audio espacial para impulsar la demanda de reemplazo. La iluminación continúa su transición de paletas de colores innovadoras a la sintonización circadiana, que ajusta la temperatura del color para mejorar la higiene del sueño. Los dispositivos inteligentes de climatización (HVAC) y climatización, que van desde termostatos de USD 200 hasta controladores zonificados de USD 3,000, constituyen el segmento de alto valor del catálogo y se alinean con los descuentos de las empresas de servicios públicos. Los periféricos para el sector sanitario, como los monitores de glucosa y cardíacos, crean un foso regulatorio que protege los precios y estabiliza los márgenes. En general, la diversidad de componentes impulsa flujos de ingresos resilientes y posiciona el mercado de hogares inteligentes para una expansión multivectorial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vivienda: la modernización de viviendas multifamiliares cobra impulso
Las viviendas unifamiliares representaron el 71.63 % de las instalaciones en 2025, gracias a la autonomía de los propietarios y al amplio acceso a hipotecas a treinta años, que distribuyen los costes en largos plazos. Sin embargo, se prevé que las viviendas multifamiliares crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.46 %, impulsadas por los propietarios que combinan cerraduras, termostatos e iluminación inteligentes para aumentar el alquiler y reducir la rotación de personal. Los administradores de propiedades integran el control de acceso con la evaluación de inquilinos, automatizando la entrada sin llave y reduciendo los gastos de cambio de llaves. La adquisición a gran escala a escala de cartera reduce los costes unitarios entre un 20 % y un 30 %, lo que hace que la modernización sea económicamente atractiva incluso para edificios de gama media. Mientras tanto, las comunidades de propietarios se enfrentan a procesos de gobernanza que ralentizan las aprobaciones de capital, aunque el aumento de los precios de la energía está inclinando la balanza a favor de las mejoras inteligentes.
A medida que evolucionan los modelos de financiación y proliferan los alquileres ecológicos, la participación de las viviendas multifamiliares en el mercado de casas inteligentes se expandirá de forma constante, aunque es poco probable que desplace el predominio de las viviendas unifamiliares en el horizonte de pronóstico.
Por tipo de instalación: la modernización predomina mientras que la nueva construcción se desacelera
Los proyectos de modernización representaron una participación del 64.36% en 2025 y se espera que registren una CAGR del 14.12%, ya que el parque de viviendas existente eclipsa a los nuevos comienzos en una proporción de aproximadamente cincuenta a uno en los mercados maduros.
Los sensores de batería con rosca, las cámaras solares y los soportes magnéticos están aliviando la fricción en las instalaciones profesionales, ampliando así la demanda potencial. Los integradores profesionales aún mantienen una posición ventajosa en los paquetes integrales de alta gama para el hogar, pero la tendencia a largo plazo favorece considerablemente los kits autoinstalables y las actualizaciones escalonadas. Esta tendencia hacia las renovaciones ayudará al mercado de hogares inteligentes a mantener su ritmo incluso si las dificultades macroeconómicas frenan la construcción de nuevas viviendas.
Por canal de venta: el comercio electrónico captura el auge del bricolaje
Las plataformas en línea recaudaron el 62.52 % de los ingresos en 2025 y se proyecta que se expandirán a una CAGR del 14.36 %, impulsadas por la destreza logística de Amazon y las tiendas directas al consumidor que evitan los márgenes minoristas.
El comercio omnicanal se perfila como un factor diferenciador: los compradores investigan productos en línea, ven demostraciones en salas de exposición y programan instalaciones profesionales a través de un único portal. Esta ruta cohesiva reduce la dificultad de elección y acorta los ciclos de venta, mejorando así la experiencia del cliente. A medida que las aplicaciones de comercio 5G y la visualización de realidad aumentada muestran la ubicación de los dispositivos y las rutas de cableado, es probable que el mercado de hogares inteligentes vea aumentar su cuota de mercado en línea, aunque los integradores especializados seguirán siendo indispensables para proyectos complejos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Tecnología de Conectividad: Wi-Fi domina, surge Thread
El Wi-Fi representó el 60.12 % de los ingresos en 2025 y abasteció a más del 60 % de los hogares conectados, gracias a la omnipresencia de routers y un ancho de banda capaz de transmitir simultáneamente múltiples señales de cámara 2K o 4K. Sin embargo, Zigbee y Z-Wave se enfrentan a un desplazamiento a medida que Matter mejora Thread, una red en malla de bajo consumo que mitiga la congestión de radio y prolonga la duración de la batería del sensor. El HomePod Mini de Apple y el Nest Hub Max de Google ahora funcionan como routers de borde de Thread, estableciendo una cobertura en malla fundamental sin necesidad de puertas de enlace dedicadas. Bluetooth Low Energy mantiene un nicho para cerraduras de proximidad y wearables de salud, donde el emparejamiento rápido supera las limitaciones de alcance.
Se proyecta que la línea eléctrica y el PLC se expandirán a una tasa compuesta anual del 16.12 % hasta 2031. La comunicación por línea eléctrica sigue siendo una opción pequeña pero útil en estructuras de hormigón o acero que atenúan las ondas de radio.
Análisis geográfico
Mercado de casas inteligentes en América del Norte
América del Norte representó el 36.23 % de los ingresos de 2025, gracias a una cobertura de banda ancha del 95 % en los hogares y a los ambiciosos programas de respuesta a la demanda de las empresas de servicios públicos que subsidian la adopción de termostatos inteligentes. Los créditos del 30 % de la Ley de Reducción de la Inflación para bombas de calor, cargadores de vehículos eléctricos y sistemas de almacenamiento se extienden hasta 2032, integrando los controles de energía conectada en los ciclos de renovación general. Canadá sigue esta trayectoria, con programas provinciales en Ontario y Columbia Británica que apuntan a viviendas con cero emisiones netas para 2050. México se encuentra rezagado debido a una menor penetración de la banda ancha, pero la demanda de cámaras de seguridad impulsada por la delincuencia en Ciudad de México y Monterrey está impulsando la adopción de nichos específicos.
Mercado de hogares inteligentes en la región Asia-Pacífico
Se prevé que Asia Pacífico registre una CAGR del 17.12 %, impulsada por la rápida urbanización y el aumento de los ingresos de la clase media en China e India. Campeones nacionales como Xiaomi y Huawei ofrecen ecosistemas integrados con precios entre un 30 % y un 50 % inferiores a las alternativas occidentales, lo que reduce los plazos de adopción. El despliegue de BharatNet en India extiende la fibra a 250,000 aldeas, combinando suscripciones de banda ancha con kits inteligentes integrados. [3] Gobierno de la India, “BharatNet National Broadband Mission”, Bharatnet.gov.in El envejecimiento demográfico de Japón impulsa la demanda de alertas médicas y detección de caídas, mientras que la penetración de 5G en Corea del Sur respalda los timbres con video 4K. Australia y Nueva Zelanda aprovechan los incentivos para energía solar con almacenamiento para popularizar los paneles de control de energía, impulsando el tamaño del mercado regional de hogares inteligentes.
Mercado de hogares inteligentes de EMEA
La trayectoria de Europa depende del cumplimiento del RGPD, que añade entre un 10 % y un 15 % al coste unitario, pero fomenta la confianza del consumidor. Alemania lidera la adopción de sistemas de climatización inteligentes gracias a sus estrictos códigos de renovación, y el Reino Unido avanza gracias a la implantación de contadores inteligentes. La adopción en Oriente Medio se centra en los Emiratos Árabes Unidos y Arabia Saudí, donde los proyectos estatales de ciudades inteligentes se traducen en despliegues residenciales. La demanda africana se concentra en Sudáfrica, Nigeria y Kenia, donde la conectividad móvil supera las limitaciones de la banda ancha fija, y los dispositivos solares compensan la inestabilidad de la red. En conjunto, estas dinámicas establecen un futuro diversificado pero prometedor para el mercado global de hogares inteligentes.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El cumplimiento de las normas de ciberseguridad y privacidad para los dispositivos IoT y de hogar inteligente se está volviendo más estricto en los principales mercados, lo que eleva los requisitos mínimos para los fabricantes de dispositivos y los operadores de plataformas. En el Reino Unido, el régimen de requisitos de seguridad de la Infraestructura de Telecomunicaciones y Seguridad de Productos (PSTI) entró en vigor en abril de 2024, estableciendo disposiciones mínimas de seguridad para los productos conectables pertinentes. En la Unión Europea, el Reglamento (UE) 2024/2847 (Ley de Resiliencia Cibernética) entró en vigor en diciembre de 2024, estableciendo requisitos horizontales de ciberseguridad para productos con elementos digitales, incluidos productos para el hogar inteligente como cerraduras inteligentes y sistemas de alarma.
Más allá de las normas legales, las iniciativas de estandarización y etiquetado también están definiendo las listas de verificación para la comercialización de productos para hogares inteligentes. En Estados Unidos, la FCC impulsó en 2024 un programa voluntario de etiquetado de IoT (Cyber Trust Mark) para dispositivos IoT inalámbricos de consumo, que vincula la preparación para la adquisición y la venta minorista con señales de seguridad reconocibles. En cuanto a la interoperabilidad, la Connectivity Standards Alliance publicó Matter 1.6 y Product Security 1.1 en junio de 2026, reforzando la idea de que la participación en el ecosistema ahora combina la compatibilidad entre marcas con una cobertura de certificación de seguridad formalizada para dispositivos, aplicaciones y pasarelas.
Análisis de la cadena de valor
La cadena de valor de los hogares inteligentes comienza con los proveedores de semiconductores y módulos (SoC de conectividad para Wi-Fi, Thread, BLE y Zigbee), sensores, cámaras y electrónica de potencia. Los fabricantes de dispositivos y las marcas de electrodomésticos integran el firmware, las funciones de seguridad y la conectividad en la nube en los productos para el usuario final. Los organismos de normalización y los programas de certificación (Connectivity Standards Alliance para Matter, Thread Group para Thread) proporcionan la infraestructura necesaria, reduciendo las dificultades de integración y prueba, y armonizando el comportamiento de los dispositivos en todos los ecosistemas. Los operadores de plataformas (Amazon, Google, Apple y Samsung SmartThings) y la capa de servicios en la nube proporcionan identidad, automatización, almacenamiento y acceso remoto, lo que permite la monetización por suscripción, como la monitorización profesional y la retención de vídeo.
Las rutas de distribución y entrega dependen cada vez más de los canales en línea y la entrega directa al consumidor, con el apoyo de redes de instaladores y canales de administración de propiedades para implementaciones multifamiliares. La cadena también se está consolidando en torno a Matter-over-Thread y hardware multiprotocolo que conecta las bases Zigbee instaladas con las nuevas redes Matter, incluyendo Samsung SmartThings que permite la integración directa de Matter-over-Thread para dispositivos de terceros (abril de 2026) y Signify trabajando con Silicon Labs para admitir la operación multiprotocolo simultánea para Philips Hue (junio de 2026). Las asociaciones inmobiliarias y de desarrolladores están agregando otro eslabón descendente al agrupar plataformas de hogar inteligente en la infraestructura de vivienda, como lo demuestra LG integrando su centro de control doméstico ThinQ ON AI con la plataforma de apartamentos Xi de GS E&C (julio de 2026).
Panorama competitivo
El mercado de las casas inteligentes sigue estando moderadamente fragmentado, con las diez principales empresas controlando aproximadamente entre el 45% y el 50% de los ingresos, lo que deja un amplio margen para especialistas de nicho. Amazon y Google implementan hardware de oferta para atraer usuarios a servicios en la nube; sin embargo, la reducción de los márgenes impulsa una transición hacia paquetes de suscripción y publicidad dentro de las interfaces de los dispositivos. Empresas líderes en la industria como Schneider Electric, Siemens y Honeywell aprovechan su experiencia en climatización y gestión energética, pero tienen dificultades para igualar la simplicidad de las interfaces de usuario de consumo. Apple posiciona HomeKit como un ecosistema centrado en la privacidad con procesamiento en el dispositivo, captando un segmento premium que valora la soberanía de los datos.
La certificación de materiales redujo las barreras de ingeniería en un 30-40%, lo que resultó en más de 500 productos certificados de 200 fabricantes para finales de 2025. Esta ola erosiona las ventajas de las empresas propietarias y intensifica la competencia de precios. La ciberseguridad emerge como un factor diferenciador: Arlo y ADT enfatizan la monitorización profesional y las asociaciones de seguros para mitigar la responsabilidad, mientras que el IEEE trabaja en etiquetas de seguridad de IoT voluntarias. [4] Instituto de Ingenieros Eléctricos y Electrónicos, “Desarrollo de la Certificación de Seguridad de IoT”, Ieee.org Las oportunidades en el sector de la monitorización remota de pacientes atraen a Philips y Omron, cuya experiencia regulatoria crea nichos defendibles. Las mejoras en los semiconductores, junto con los kits de desarrollo en la nube, reducen aún más los costos de entrada, asegurando un entorno competitivo dinámico.
Las decisiones estratégicas ilustran una carrera armamentística por la adhesión al ecosistema. El timbre Ring Battery Doorbell Pro 2 de Amazon se lanzó con compatibilidad con Matter y radar de movimiento 3D; Google invirtió 150 millones de dólares para ampliar la capacidad de Nest; Samsung se asoció con ADT para integrar SmartThings con la monitorización profesional. La adquisición de Sense Energy por parte de Schneider Electric incorpora análisis a nivel de electrodomésticos, y el termostato T10 Pro de Honeywell integra sensores de calidad del aire con el registro según la demanda. Cada acción refuerza la dependencia de la plataforma, acelera los ingresos por suscripción y redefine las propuestas de valor en el mercado de hogares inteligentes.
Líderes de la industria de hogares inteligentes
ABB Ltd
Schneider Electric SE
Honeywell International Inc.
Emerson Electric Co.
Siemens AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Schneider Electric anunció la adquisición de la plataforma de IA industrial Cognite por 3.1 millones de dólares, con planes para integrarla en la plataforma AVEVA. Esta adquisición fortalece la capa de software y datos de Schneider Electric, que puede aplicarse a la optimización energética y a los flujos de trabajo de edificios conectados, reforzando la transición hacia una gestión energética basada en análisis en hogares y edificios.
- Marzo de 2025: ABB finalizó la adquisición del negocio de accesorios de cableado de Siemens en China, ampliando así su acceso a la distribución local en 230 ciudades e incorporando productos relacionados con el cableado y el hogar inteligente a su cartera. Esta operación refuerza la presencia de ABB en una región de alto crecimiento en el sector del hogar inteligente, al tiempo que mejora su capacidad para ofrecer soluciones integrales de electrificación y automatización residencial.
- Septiembre de 2024: Schneider Electric lanzó Schneider Home en Estados Unidos, un sistema integrado de gestión energética para el hogar que abarca componentes de hardware y software para el control del consumo energético doméstico. Esto amplió la presencia de Schneider Electric en la gestión energética residencial, al vincular los sistemas de control para hogares inteligentes con mejoras en la electrificación del hogar orientadas al almacenamiento de energía, la energía solar y la carga de vehículos eléctricos.
Alcance y metodología
Los dispositivos domésticos inteligentes permiten a los propietarios controlar de forma remota diversas funciones desde cualquier parte del mundo, siempre que tengan una conexión a Internet. En una casa inteligente, los dispositivos están interconectados a través de Internet, lo que permite a los usuarios gestionar fácilmente el acceso de seguridad, la iluminación, la temperatura y los sistemas de cine en casa.
El estudio analiza en profundidad las tendencias y dinámicas globales en el mercado de hogares inteligentes. Las cifras del mercado se han obtenido mediante el seguimiento de los ingresos generados por las ventas de soluciones para hogares inteligentes de los principales actores mundiales. Además, rastrea la base instalada (en unidades) de dispositivos para hogares inteligentes de estos actores clave, desde la integración de hogares inteligentes en América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África, utilizándola como base para las estimaciones de la base instalada de hogares inteligentes. Todos los datos y estimaciones se ajustan para tener en cuenta varios factores macroeconómicos y los factores subyacentes de crecimiento del mercado.
El mercado estudiado está segmentado por componentes (electrónica de consumo [por tipo de electrodoméstico [altavoz inteligente, cine en casa inteligente, purificador inteligente, otros electrodomésticos]] análisis de tendencias clave, lista de actores clave), (control de acceso, seguridad y protección [por tipo de componente [hardware, software, servicios]], [por tipo de producto [alarma inteligente, cerraduras inteligentes, sensores inteligentes, detectores, cámaras inteligentes y sistemas de monitoreo, detectores de peligro/operadores de puertas de garaje, otros tipos de productos]], análisis de tendencias clave, lista de actores clave), iluminación (por productos de iluminación para el hogar inteligente [iluminación inteligente, lámpara y luminarias inteligentes, iluminación ambiental, otros productos de iluminación para el hogar inteligente], análisis de tendencias clave, lista de actores clave), gestión de energía (por aplicación [gestión de energía de iluminación para el hogar inteligente, gestión de energía de control central para el hogar inteligente, controles de gestión de energía HVAC para el hogar inteligente], por conectividad [protocolos inalámbricos, protocolos cableados, híbridos] análisis de tendencias clave, lista de actores clave), control de climatización para el hogar inteligente/control HVAC (por tipo de producto [ventiladores, radiadores, termostatos, aires acondicionados], análisis de tendencias clave, lista de actores clave), hogar inteligente controladores/concentradores (por tipo de producto [concentradores/paneles DIY, concentradores/paneles profesionales], análisis de tendencias clave, lista de actores clave), atención médica en el hogar inteligente (por tipo de producto [sistema de alerta de dispositivo médico, sistema de monitoreo de glucosa inteligente, sistema de monitoreo cardíaco inteligente], por aplicación [prevención y detección de caídas, monitoreo del estado de atención médica, otros], análisis de tendencias clave, lista de actores clave), cocina de hogar inteligente (por tipo de producto [refrigeradores inteligentes, utensilios de cocina y estufas inteligentes, lavavajillas inteligentes, hornos inteligentes, otros], análisis de tendencias clave, lista de actores clave)), por tipo de vivienda (individual, múltiple), por tipo de instalación (nueva construcción, modernización), por canal de ventas (en línea, fuera de línea) y por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (miles de millones de USD) y base instalada (en unidades).
Por componentes
| Electrónica de Consumo: | Altavoz inteligente |
| Cine en casa inteligente | |
| Purificador inteligente | |
| Otros Electrónica de Consumo | |
| Control de acceso, seguridad y protección | Smart Alarm |
| Smart Locks | |
| Sensores inteligentes | |
| Detectores de humo/peligros | |
| Cámaras inteligentes y monitoreo | |
| Operadores de puertas de garaje y resto de control de acceso, seguridad y protección | |
| Iluminación | Iluminación inteligente |
| Lámparas y luminarias inteligentes | |
| Iluminación ambiental | |
| Otros productos de iluminación | |
| Gestión de la Energía | Controladores de energía de iluminación |
| Sistemas de control centrales | |
| Controles de energía HVAC | |
| HVAC inteligente / Control de climatización | Ventiladores |
| radiadores | |
| Termostatos | |
| Acondicionadores de aire | |
| Controladores/Concentradores | Centros y paneles de bricolaje |
| Centros y paneles profesionales | |
| Atención médica en el hogar inteligente | Sistemas de alerta médica |
| Monitores de glucosa inteligentes | |
| Monitores cardíacos inteligentes | |
| Smart Kitchen | Refrigeradores Inteligentes |
| Utensilios de cocina y estufas inteligentes | |
| Lavavajillas inteligentes | |
| Hornos inteligentes | |
| Otros productos de cocina inteligente |
Por tipo de vivienda
| Unifamiliar |
| Vida-multifamiliar |
Por tipo de instalación
| Nueva construcción |
| reequipamiento |
Por canal de ventas
| Online |
| Sin publicar |
Por tecnología de conectividad
| Wi-Fi |
| Zigbee y Z-Wave |
| Bluetooth / BLE |
| Hilo |
| Línea eléctrica y PLC |
| Resto de la tecnología de conectividad |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| New Zealand | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de Africa |
| Por componentes | Electrónica de Consumo: | Altavoz inteligente |
| Cine en casa inteligente | ||
| Purificador inteligente | ||
| Otros Electrónica de Consumo | ||
| Control de acceso, seguridad y protección | Smart Alarm | |
| Smart Locks | ||
| Sensores inteligentes | ||
| Detectores de humo/peligros | ||
| Cámaras inteligentes y monitoreo | ||
| Operadores de puertas de garaje y resto de control de acceso, seguridad y protección | ||
| Iluminación | Iluminación inteligente | |
| Lámparas y luminarias inteligentes | ||
| Iluminación ambiental | ||
| Otros productos de iluminación | ||
| Gestión de la Energía | Controladores de energía de iluminación | |
| Sistemas de control centrales | ||
| Controles de energía HVAC | ||
| HVAC inteligente / Control de climatización | Ventiladores | |
| radiadores | ||
| Termostatos | ||
| Acondicionadores de aire | ||
| Controladores/Concentradores | Centros y paneles de bricolaje | |
| Centros y paneles profesionales | ||
| Atención médica en el hogar inteligente | Sistemas de alerta médica | |
| Monitores de glucosa inteligentes | ||
| Monitores cardíacos inteligentes | ||
| Smart Kitchen | Refrigeradores Inteligentes | |
| Utensilios de cocina y estufas inteligentes | ||
| Lavavajillas inteligentes | ||
| Hornos inteligentes | ||
| Otros productos de cocina inteligente | ||
| Por tipo de vivienda | Unifamiliar | |
| Vida-multifamiliar | ||
| Por tipo de instalación | Nueva construcción | |
| reequipamiento | ||
| Por canal de ventas | Online | |
| Sin publicar | ||
| Por tecnología de conectividad | Wi-Fi | |
| Zigbee y Z-Wave | ||
| Bluetooth / BLE | ||
| Hilo | ||
| Línea eléctrica y PLC | ||
| Resto de la tecnología de conectividad | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño del mercado mundial de hogares inteligentes en 2026?
El mercado alcanzó los 164.13 millones de dólares en 2026 y se proyecta que se duplicará hasta alcanzar los 311.22 millones de dólares en 2031.
¿Qué segmento de componentes se prevé que crecerá más rápido?
Se espera que las cámaras de seguridad inteligentes registren una tasa compuesta anual del 18.32 % hasta 2031, a medida que las funciones de detección de IA convierten el video pasivo en seguridad interactiva.
¿Qué porcentaje del tamaño del mercado de hogares inteligentes representaron los canales en línea en 2025?
Las plataformas de comercio electrónico captaron el 62.52% de las ventas en 2025, lo que refleja una fuerte demanda de bricolaje y estrategias directas al consumidor.
¿Qué región se proyecta que liderará el crecimiento hasta 2031?
Se prevé que Asia Pacífico experimente la expansión más rápida, con una CAGR del 17.12 %, impulsada por la urbanización en China e India y por marcas nacionales rentables.
¿Qué es la materia y por qué es importante para la adopción?
Matter es un estándar de interoperabilidad entre marcas respaldado por Apple, Google, Samsung y Amazon; elimina las barreras de propiedad, reduce los costos de ingeniería y simplifica la incorporación de consumidores, acelerando así las tasas de instalación.
¿Qué incentivos financieros apoyan los dispositivos de energía inteligente en Estados Unidos?
La Ley de Reducción de la Inflación extiende créditos fiscales del 30% hasta 2032 para bombas de calor conectadas, almacenamiento de baterías y cargadores de vehículos eléctricos, lo que reduce los costos netos de compra y fomenta su adopción.


