

Tamaño y participación en el mercado de disolventes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
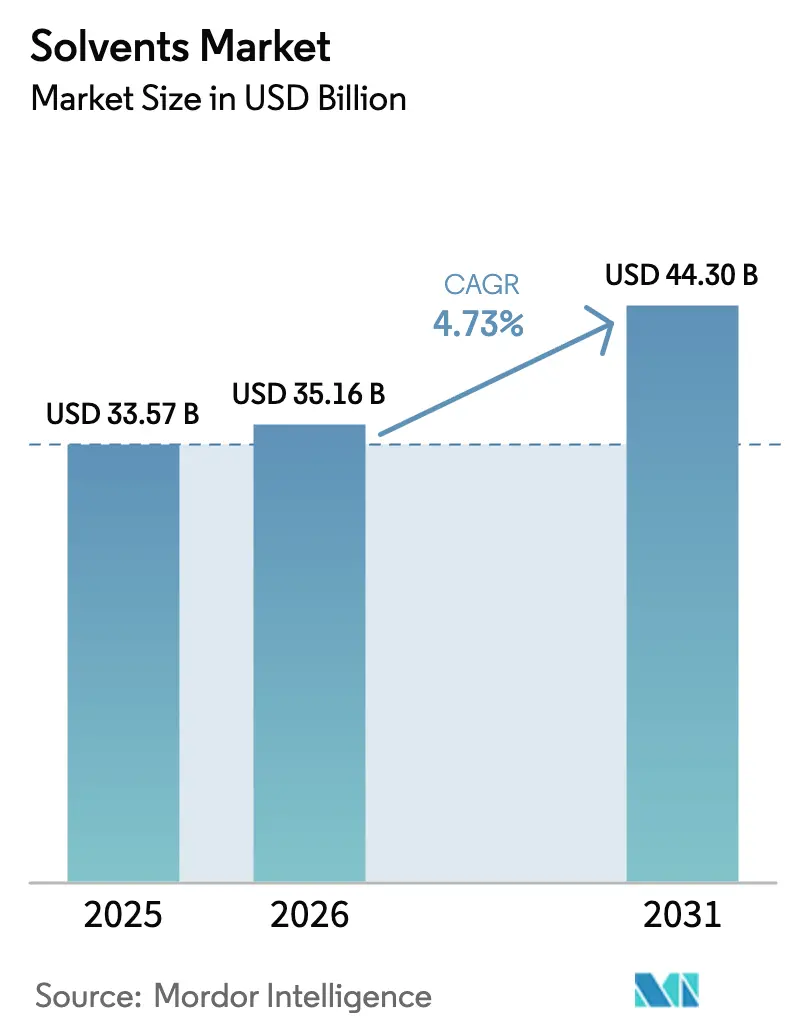
| Tamaño del mercado (2026) | USD 35.16 mil millones |
| Tamaño del mercado (2031) | USD 44.30 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.73% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de disolventes por Mordor Intelligence
El tamaño del mercado de solventes se valoró en USD 33.57 millones en 2025 y se estima que crecerá de USD 35.16 millones en 2026 a USD 44.30 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.73 % durante el período de pronóstico (2026-2031). Los grados petroquímicos aún dominan el volumen; sin embargo, la combinación de innovación en biomaterias primas, inversiones en recuperación de circuito cerrado y el endurecimiento de los límites de compuestos orgánicos volátiles (COV) está transformando los patrones de crecimiento en el mercado de solventes. El aumento de la subcontratación farmacéutica en Asia-Pacífico, la inversión en infraestructura que impulsa la demanda de recubrimientos arquitectónicos y los compromisos de sostenibilidad de las marcas están ampliando las oportunidades para los grados oxigenados de alta pureza, al tiempo que erosionan las perspectivas para las mezclas con alto contenido aromático. Los proveedores con posiciones integradas de materias primas, sistemas de recuperación basados en IA y rutas biológicas fiables están captando un aumento temprano de los márgenes, mientras que los productores de nivel medio que dependen del crudo spot o de la nafta importada se enfrentan a fluctuaciones de costos cada vez mayores. Por lo tanto, el posicionamiento competitivo depende de la agilidad para atender tanto los volúmenes de materias primas tradicionales como los nichos emergentes de especialidades, especialmente a medida que el reciclaje de polímeros a base de solventes pasa de la escala piloto a la implementación comercial.
Conclusiones clave del informe
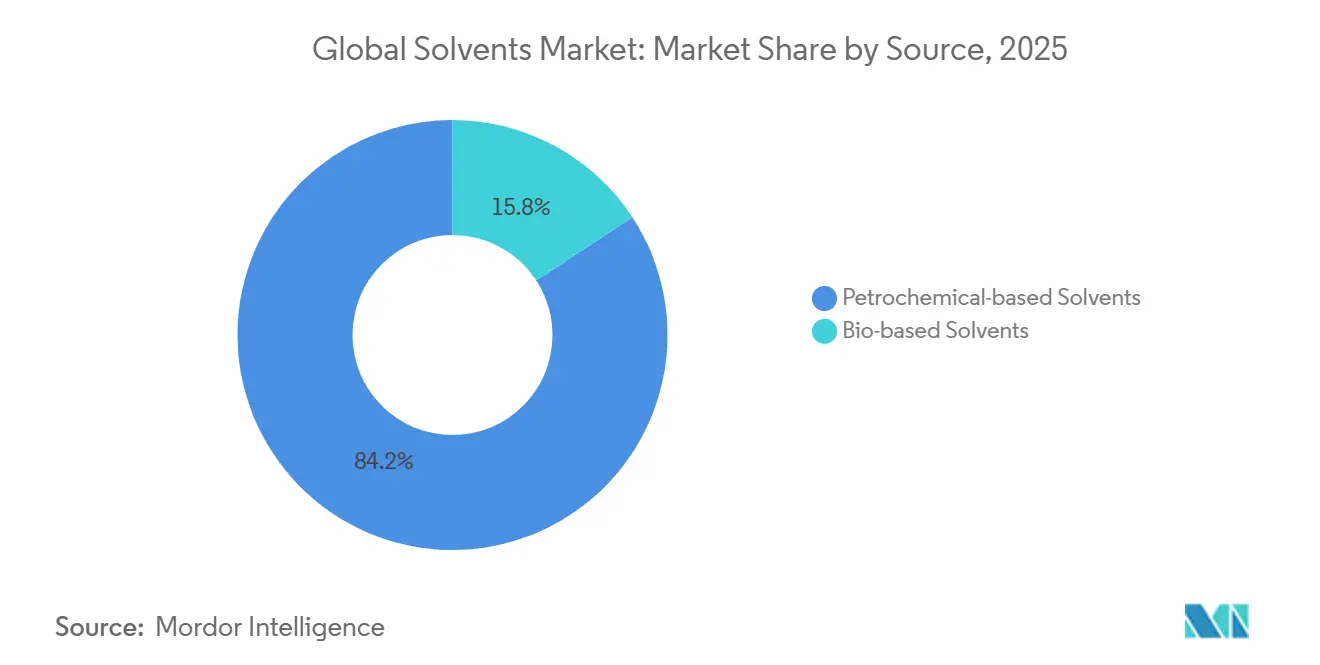
- En 2025, los disolventes de base petroquímica representaron el 84.23 % de la cuota de mercado, lo que refleja su dominio en el mercado de disolventes. Mientras tanto, se proyecta que los grados de base biológica presenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.13 % durante el período de pronóstico (2026-2031).
- Los solventes oxigenados se consolidaron como el tipo líder en 2025, representando el 65.78 % del tamaño del mercado. Se espera que este segmento mantenga un crecimiento constante, con una tasa de crecimiento anual compuesta (TCAC) prevista del 4.97 % hasta 2031.
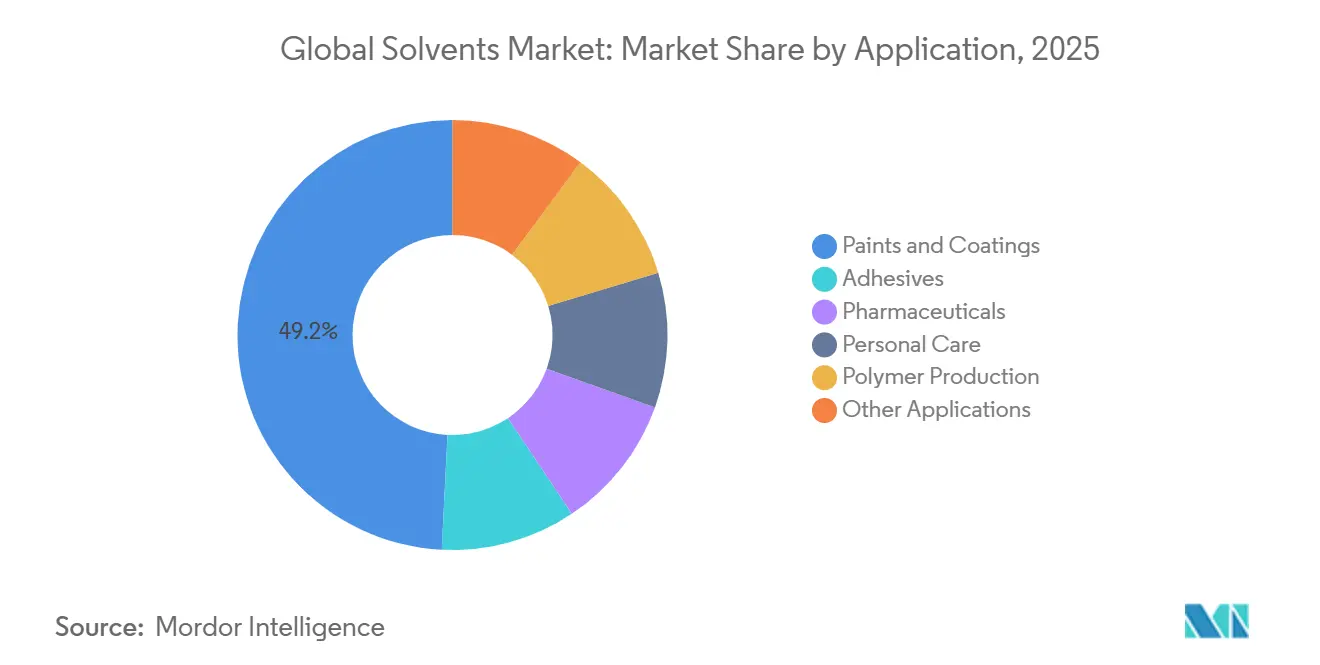
- El segmento de aplicación de pinturas y recubrimientos generó los mayores ingresos en 2025, aportando un 49.22 % al mercado. Sin embargo, se prevé que el segmento farmacéutico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.04 % durante el período de pronóstico.
- Asia-Pacífico lideró el panorama geográfico en 2025, captando el 42.35 % de la cuota de mercado. Se prevé que la región mantenga un sólido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 5.21 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de disolventes
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de pinturas y recubrimientos | + 1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Aceleración de la fabricación farmacéutica en los clústeres emergentes de Asia y el Pacífico | + 0.9% | Núcleo de Asia y el Pacífico (India, China, Vietnam), con repercusión en Oriente Medio y el norte de África | Largo plazo (≥ 4 años) |
| El endurecimiento de los límites de COV en América del Norte y la UE fomenta la sustitución de disolventes | + 0.8% | América del Norte y la UE, adopción temprana en California y los países nórdicos | Corto plazo (≤ 2 años) |
| Ampliación rápida de las tecnologías de reciclaje de polímeros basados en disolventes | + 0.6% | UE y América del Norte, despliegues piloto en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Sistemas de recuperación de solventes de circuito cerrado impulsados por IA que reducen los gastos operativos para los usuarios finales | + 0.4% | Global, con avances tempranos en instalaciones farmacéuticas y de productos químicos especializados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de pinturas y recubrimientos
Los recubrimientos arquitectónicos e industriales absorbieron casi la mitad de la producción mundial de solventes en 2025, y los límites regulatorios sobre el contenido de COV están acelerando la reformulación hacia acetona, metiletilcetona y ésteres de acetato. Las Normas Nacionales de Emisiones de EE. UU. para recubrimientos en aerosol, que entraron en vigencia en 2024, limitan los COV al 45 % en peso, lo que impulsó a los formuladores a reemplazar las mezclas de hidrocarburos con oxigenados bajos en COV. China extendió su mandato de recubrimientos bajos en COV en 2025 a las líneas de reacabado y muebles, lo que provocó un aumento de dos dígitos en la demanda de éteres de glicol que cumplen con las normas. Simultáneamente, los presupuestos de renovación de oleoductos en Oriente Medio, que superan los 120 000 millones de dólares hasta 2030, sustentan los recubrimientos de epoxi y poliuretano que dependen de portadores oxigenados de alta solvencia. Por lo tanto, los proveedores de hidrocarburos básicos enfrentan presión sobre sus márgenes, mientras que los productores de oxigenados especializados exigen sobreprecios de entre el 10 % y el 15 % en formulaciones que cumplen con las normas.
Aceleración de la fabricación farmacéutica en los clústeres emergentes de Asia y el Pacífico
India y China produjeron el 38% de los ingredientes farmacéuticos activos mundiales en 2025, impulsados por incentivos vinculados a la producción por valor de 2 millones de dólares y un aumento de parques de fabricación orientados a la exportación [1] Gobierno de la India, “Plan de incentivos vinculados a la producción para medicamentos a granel”, india.gov.in . El puerto de libre comercio de Hainan atrajo 8 millones de dólares en gastos de capital farmacéutico en 2024-2025, añadiendo una demanda de solventes que superó las 120,000 toneladas métricas por año. Las exenciones fiscales de diez años de Vietnam para plantas de API de nueva construcción atraerán 1.5 millones de dólares en exportaciones para 2030, impulsando aún más la adopción regional de etanol, isopropanol y tetrahidrofurano de alta pureza. Aunque estos mercados aplican una supervisión ambiental más laxa, las actualizaciones previstas del Consejo Internacional para la Armonización (ICH) sobre solventes residuales endurecerán los objetivos de pureza, favoreciendo a los proveedores con sistemas de calidad robustos y bucles de recuperación validados.
El endurecimiento de los límites de COV en América del Norte y la UE fomenta la sustitución de disolventes.
La Directiva de Emisiones Industriales de la UE redujo los umbrales de emisión de disolventes para recubrimientos e impresión hasta en un 30 % en 2024, lo que obligó a los fabricantes a optar por la acetona exenta o a instalar costosos equipos de reducción. La Norma 1113 enmendada de California limita las pinturas mate para interiores a 10 g/L de COV a partir de 2025, lo que implica la transición de la cadena local de recubrimientos a fórmulas a base de agua o sin COV. Las grandes multinacionales pueden absorber los costes de reformulación en 24 meses, mientras que las empresas más pequeñas se enfrentan a inversiones de capital de entre 0.5 y 2 millones de dólares, lo que impulsa la consolidación. En consecuencia, los proveedores de productos oxigenados y de base biológica están firmando acuerdos plurianuales de servicio técnico para guiar a los formuladores de nivel medio en el cumplimiento normativo, integrándose más estrechamente en los flujos de trabajo de los clientes.
Ampliación rápida de las tecnologías de reciclaje de polímeros basados en disolventes
La disolución de plásticos mixtos mediante solventes está pasando de la fase piloto a la comercial. Exxtend de ExxonMobil procesó 40 000 toneladas métricas de residuos en 2025 y tiene como objetivo 500 000 toneladas métricas anuales para 2027 [2] ExxonMobil, “Exxtend Advanced Recycling Technology Overview,” exxonmobil.com . El ciclo de reutilización de solventes del 95 % de Fraunhofer para poliestireno logró propiedades de grado virgen, lo que mitigó las preocupaciones sobre la deriva de calidad. El Reglamento de la UE sobre envases y residuos de envases ahora exige un 65 % de contenido reciclado en botellas de PET para 2030, lo que crea un impulso regulatorio para volúmenes de reciclaje avanzados que podrían absorber 200 000 toneladas métricas de solventes para 2031. Por lo tanto, las cadenas de suministro están examinando recetas de disolución basadas en tolueno y xileno como coberturas estratégicas contra la volatilidad del precio de la resina virgen.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de las materias primas y presión sobre los márgenes de los petrodisolventes | -0.7% | Global, agudo en regiones dependientes del crudo importado (Europa, Asia-Pacífico, importadores netos) | Corto plazo (≤ 2 años) |
| Alto costo de propiedad para formulaciones de biosolventes en tintas de alta especificación | -0.5% | América del Norte y la UE, impacto limitado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumentan las prohibiciones de los fabricantes de equipos originales (OEM) sobre disolventes aromáticos en interiores de automóviles después de 2027 | -0.3% | Global, con aplicación temprana en la UE y California | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de las materias primas y presión sobre los márgenes de los petrodisolventes
El crudo Brent osciló entre 70 y 85 dólares por barril durante 2024-2025, lo que se tradujo en una variación de entre 100 y 150 puntos básicos en los márgenes de solventes integrados por cada dólar que subió. Los operadores europeos experimentaron un aumento adicional en el precio del gas natural como materia prima, hasta los 45 euros por megavatio-hora, tras las interrupciones en Noruega en enero de 2025, lo que provocó paradas imprevistas de las plantas de craqueo y redujo la producción de solventes derivados de la nafta. Las unidades independientes más pequeñas, que carecían de programas de cobertura o de integración de refinerías, registraron descensos de ingresos del 5% al 8% y aceleraron la desinversión de activos. Si bien las biorutas ofrecen un aislamiento parcial, la volatilidad de los precios del maíz y el azúcar introduce perfiles de riesgo paralelos, y las desventajas de escala mantienen los costos de caja más altos que los de los grandes complejos de craqueo.
Alto costo de propiedad para formulaciones de biosolventes en tintas de alta especificación
Los bioalcoholes y ésteres de maíz o caña de azúcar aún presentan sobreprecios de entre el 20 % y el 40 % frente a sus equivalentes petroquímicos, una diferencia que se reduce significativamente solo cuando el precio del barril de Brent supera los 90 USD. Las aplicaciones de tintas para contacto con alimentos requieren niveles de impurezas residuales inferiores a 10 ppm, lo que a menudo exige una doble destilación y pasos de pulido con carbón activado que añaden entre 100 y 200 USD por tonelada métrica. A pesar de la opción Safer Choice de la EPA y los incentivos de créditos de carbono, la adopción en los convertidores norteamericanos se mantiene por debajo del 5 % porque los propietarios de marcas se resisten a repercutir los costos adicionales sin un etiquetado de sostenibilidad visible. Hasta que las biorrefinerías se acerquen a una escala superior a las 200 000 toneladas métricas, la economía restringirá su adopción a nichos donde el rendimiento o los requisitos regulatorios justifiquen las diferencias de precio.
Análisis de segmento
Por fuente: Las ganancias de base biológica superan a las de los sectores petroquímicos tradicionales
Los grados petroquímicos mantuvieron el 84.23 % de la cuota de mercado de disolventes en 2025, pero las alternativas de base biológica avanzan a una tasa de crecimiento anual compuesta (TCAC) del 8.13 %, que prácticamente duplica el crecimiento general del mercado de disolventes. Se proyecta que el tamaño del mercado de disolventes atribuible a las rutas biológicas supere los 8 000 millones de dólares para 2031, a medida que la puntuación de intensidad de carbono de la UE y los mandatos de bajas emisiones de California se traduzcan en créditos negociables. Cargill amplió la producción de bioetanol en 50 000 toneladas métricas en 2025 para suministrar síntesis farmacéuticas con etiquetas de carbono. El decapante derivado de lignina de Groupe Berkem obtuvo la certificación ISO 14001 y está desplazando a la N-metil-2-pirrolidona en las líneas de limpieza europeas.
En adhesivos y limpieza de metales, sensibles a los precios, los solventes petroquímicos aún dominan por su bajo costo. Shell y ExxonMobil ahora coprocesan bionafta certificada en plantas de craqueo, produciendo solventes de balance de masa con etiquetas renovables sin unidades dedicadas. Esta táctica protege la participación de mercado y enfrenta el escrutinio de las ONG sobre la credibilidad de la cadena de custodia. A medida que aumenta la intensidad regulatoria, es probable que el mercado de solventes se bifurque aún más: las corrientes de base biológica o de balance de masa abastecen a las regiones reguladas, mientras que el crecimiento de Asia-Pacífico mantiene la demanda petroquímica en auge.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo: Los disolventes oxigenados predominan en las aplicaciones farmacéuticas y de recubrimientos.
Los grados oxigenados representaron el 65.78 % del mercado de disolventes en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.97 %, gracias a su polaridad, bajo olor y múltiples exenciones a los límites de COV. Alcoholes como el etanol y el isopropanol lideran subsegmentos, impulsados por el auge de los desinfectantes y la cristalización de API. Los éteres de glicol están en rápido crecimiento a medida que los formuladores buscan objetivos de COV inferiores a 50 g/L en pinturas arquitectónicas, gracias a la nueva capacidad de 80 000 toneladas métricas encargada por Dow y Eastman en 2024-2025.
Los disolventes de hidrocarburos representaron una proporción considerable en 2025, pero se están estancando a medida que las normas de los fabricantes de equipos originales (OEM) eliminan los aromáticos. Los nichos de mercado de los disolventes halogenados disminuyen aproximadamente un 1 % anual a medida que se endurecen las restricciones de REACH. Eastman 168, lanzado en 2025, ofrece una alternativa sin halogenados con un potencial de calentamiento global un 90 % menor, lo que indica un impulso hacia sustitutos más seguros.
Por aplicación: los productos farmacéuticos superan a las pinturas a medida que la producción de API se desplaza hacia el este
Las pinturas y recubrimientos consumieron el 49.22 % del volumen de disolventes en 2025; sin embargo, la demanda farmacéutica crece a un ritmo más rápido, con un 5.04 % anual hasta 2031, a medida que las empresas de fabricación por contrato amplían su escala en India, China y Vietnam. Un solo lote de 1,000 kilogramos de API puede emplear hasta 10 000 litros de disolvente oxigenado de alta pureza, y solo India añadió 3.2 millones de toneladas métricas de producción de API en 2025, lo que se traduce en una demanda adicional de 50 000 toneladas métricas de disolventes.
Los adhesivos poseen una cuota de mercado considerable, pero están migrando constantemente hacia productos químicos termofusibles y a base de agua, lo que limita su crecimiento. Los productos de cuidado personal experimentan una creciente demanda impulsada por el aumento de la renta disponible en las regiones emergentes. La demanda de producción de polímeros se ve impulsada por el tolueno y el xileno en el caucho sintético, mientras que las tintas de impresión y los agroquímicos se enfrentan a obstáculos regulatorios y de conversión digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
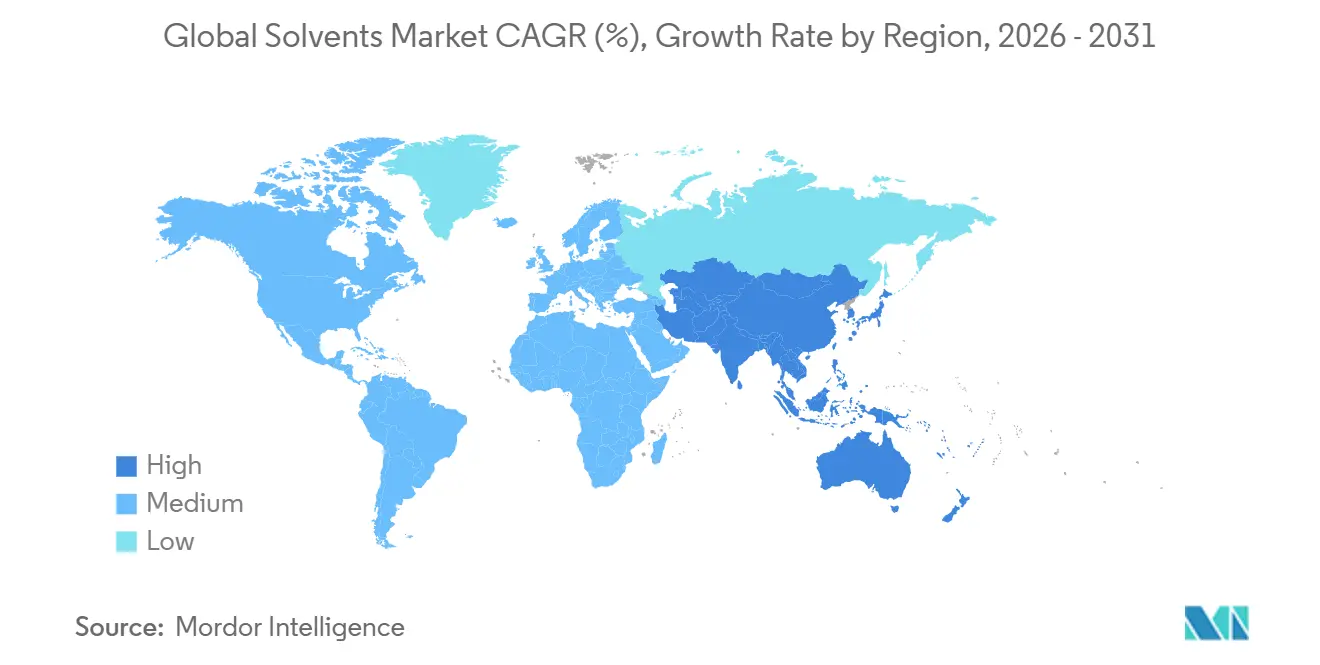
Asia-Pacífico generó el 42.35 % de la cuota de mercado de disolventes en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.21 % hasta 2031. India obtuvo 4500 millones de dólares de inversión extranjera directa en centros farmacéuticos entre 2024 y 2025, lo que impulsó la demanda de disolventes en 90 000 toneladas métricas anuales. La producción de recubrimientos de China aumentó un 6 % en 2025 gracias a la reanudación de la construcción residencial en ciudades de segundo nivel, lo que impulsó a las grandes empresas nacionales a añadir 120 000 toneladas métricas de capacidad de producción de disolventes. Los incentivos fiscales de Vietnam podrían aumentar la demanda regional en otras 20 000 toneladas métricas para 2031.
En Norteamérica, las regulaciones sobre COV redirigen el consumo de mezclas de hidrocarburos hacia corrientes oxigenadas y de origen biológico. La EPA de EE. UU. endureció las normas de recuperación de vapor para tanques de almacenamiento de productos químicos en 2024, lo que obligó a invertir entre 300 y 500 millones de dólares en cumplimiento normativo, favoreciendo la exención de la acetona y el acetato de metilo como disolventes de reformulación. La producción de 3.8 millones de vehículos en México en 2025 sustenta un crecimiento del 5% en el consumo de recubrimientos de fabricantes de equipos originales (OEM), incluso con la inminente prohibición de los aromáticos después de 2027.
La demanda europea de disolventes está liderada por las mejoras en la recuperación de disolventes de Alemania, valoradas en 1200 millones de euros, que redujeron la demanda de disolventes vírgenes hasta en un 40 %. Francia puso en marcha una planta de biopropanol de 30 000 toneladas métricas en 2025 para dar servicio a líneas de recubrimientos con bajo contenido de COV. Sudamérica, Oriente Medio y África están experimentando un aumento de la demanda, con las formulaciones de herbicidas de Brasil y las exportaciones de disolventes con etano del Golfo que cubren nichos regionales.
Análisis de la cadena de valor
La cadena de valor de los solventes comienza con el abastecimiento de materias primas petroquímicas y biológicas, luego pasa por la conversión a solventes base y purificación antes de llegar al almacenamiento a granel, distribución y formulación para uso final. En el lado petroquímico, los flujos de crudo a nafta y olefinas y aromáticos vinculados al gas natural alimentan solventes oxigenados (alcoholes, cetonas, acetatos, éteres de glicol) e hidrocarburos. En el lado biológico, la fermentación de azúcares y almidón, junto con las rutas de esterificación e hidrogenación posteriores, suministran bioalcoholes y bioésteres, y los actores integrados también utilizan el coprocesamiento de bionafta con balance de masa. Los activos de fabricación típicos incluyen refinerías y craqueadores de vapor en la fase inicial, unidades de solventes dedicadas y trenes de destilación en la fase intermedia, y sistemas de recuperación y reducción in situ en grandes usuarios finales en recubrimientos, productos farmacéuticos y electrónicos.
La logística intermedia y el cumplimiento normativo influyen cada vez más en el coste y la disponibilidad de los productos entregados. Las interrupciones en el transporte marítimo alrededor del Mar Rojo y el Canal de Suez desde finales de 2023, junto con las interrupciones laborales en los puertos de Norteamérica en 2024, evidenciaron la dependencia del transporte marítimo, la disponibilidad de contenedores cisterna y el rendimiento de las terminales. Como resultado, los compradores se han inclinado por el abastecimiento local y mayores existencias de seguridad para los grados de productos básicos. En el lado de la oferta, la racionalización estructural en Europa, incluyendo la confirmación por parte de Dow del cierre de importantes activos de exploración y producción alemanes en 2025, reduce la disponibilidad de ciertas cadenas de disolventes clorados y derivados del etileno, e incrementa la dependencia de las importaciones de regiones con ventajas competitivas. En Asia, las nuevas unidades a gran escala, incluyendo la ampliación de la capacidad de metil etil cetona de Qixiang Tengda a 260,000 toneladas/año en 2026, refuerzan la posición de China como proveedor clave de disolventes oxigenados. Los distribuidores y comerciantes siguen sirviendo de puente entre los productores a granel y los usuarios finales fragmentados que requieren especificaciones consistentes, formatos de envasado (a granel, IBC, bidones) y documentación para aplicaciones reguladas como los productos farmacéuticos.
Panorama competitivo
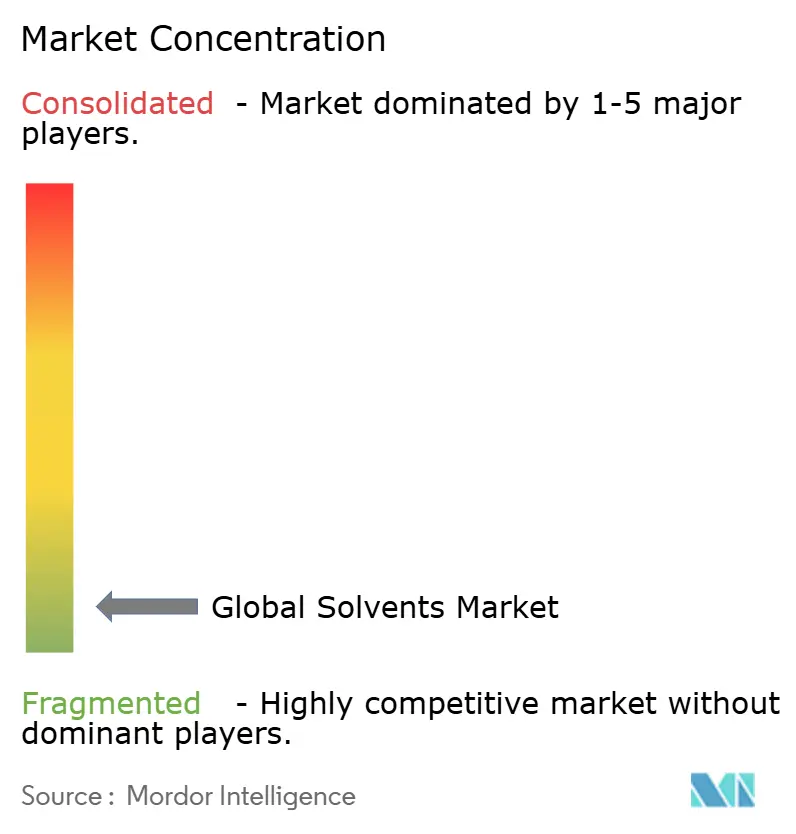
El mercado global de solventes está moderadamente fragmentado, donde las cinco principales empresas representan una cuota de mercado considerable. La patente de BASF de 2024 combina la separación por membranas con la destilación para lograr una reutilización del 98% de los solventes, lo que ofrece un ahorro energético del 40% y posiciona a la empresa como un socio integral en la recuperación. Dow y Eastman están desarrollando conjuntamente éteres de bioglicol con flujos de materia prima de cooperativas agrícolas, buscando primas de precio del 10% al 15% donde el etiquetado renovable tiene peso. La innovación en espacios blancos prospera en tres áreas: solventes farmacéuticos de pureza ultraalta con residuos inferiores a 50 ppm, portadores de bajo olor para pinturas arquitectónicas de interiores y mezclas patentadas optimizadas para el reciclaje de polímeros disueltos. Los sistemas de recuperación basados en IA, liderados por las instalaciones Forge de Honeywell, que reducen las pérdidas de solventes al 2%-3% del rendimiento, pueden reducir los costos operativos entre 50 y 100 USD por tonelada métrica, creando una brecha de eficiencia que favorece a los productores con tecnología avanzada. Mientras tanto, los debates sobre la certificación de balance de masa pueden quebrantar la confianza de los clientes; las ONG están presionando para que se utilicen bioflujos segregados en lugar de enfoques contables, lo que podría reconfigurar los flujos de inversión hacia activos renovables dedicados.
Líderes de la industria de disolventes
BASF SE
Dow
Exxon Mobil Corporation
Lyondell Basell Industries Holdings BV
INEOS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: OXEA confirmó la decisión final de inversión para ampliar la capacidad de su planta en Bay City, Texas, para la producción de propionaldehído, propanol y butanol, y detalló los preparativos del terreno para una nueva unidad de gas de síntesis en el tercer trimestre de 2026. Esta medida mejora la disponibilidad en Norteamérica de los componentes básicos de disolventes oxigenados utilizados en recubrimientos e intermedios químicos. Asimismo, favorece una economía de producción más integrada y flexible, en comparación con la dependencia de materias primas comerciales.
- Octubre de 2025: BASF inauguró una planta de neopentilglicol con una capacidad de 80 000 toneladas métricas en su complejo industrial integrado de Zhanjiang, China, elevando la capacidad global de producción de NPG a 335 000 toneladas métricas. Esta puesta en marcha amplía la cadena de suministro integrada a las cadenas de valor de recubrimientos y resinas, donde los intermedios vinculados al NPG compiten por formulaciones con solventes. Además, refuerza el papel de los grandes complejos industriales integrados en la reducción del riesgo logístico para los clientes regionales.
- Marzo de 2024: Dow anunció su intención de invertir en una planta de solventes de carbonato a escala mundial en la costa del Golfo de Estados Unidos para respaldar las cadenas de suministro de baterías de iones de litio, utilizando el CO2 capturado de la producción de óxido de etileno. El proyecto vincula el crecimiento del suministro de solventes con las vías de descarbonización y las especificaciones para baterías, en lugar de basarse únicamente en la demanda de materias primas. Asimismo, indica una continua asignación de capital hacia plataformas de solventes especializados ubicadas cerca de fuentes de materias primas ventajosas y de importantes centros logísticos de exportación.
Alcance y metodología
Los disolventes, que se encuentran principalmente en forma líquida, pero también en forma de gases o sólidos, disuelven otros materiales y crean una mezcla molecular uniforme. Son esenciales en diversos sectores, como la síntesis química, los productos farmacéuticos y el procesamiento de materiales. La polaridad de un disolvente determina en gran medida su capacidad para disolver una sustancia.
El mercado de disolventes está segmentado por fuente, tipo, aplicación y geografía. Por fuente, el mercado está segmentado en disolventes de base biológica y disolventes de base petroquímica. El mercado está segmentado por tipo en disolventes oxigenados, disolventes de hidrocarburos y disolventes halogenados. Por aplicación, el mercado está segmentado en adhesivos, pinturas y revestimientos, cuidado personal, productos farmacéuticos, producción de polímeros y otras aplicaciones (tintas de impresión, productos químicos agrícolas y limpieza de metales). El informe también cubre el tamaño del mercado y las previsiones para el mercado mundial de disolventes en 27 países importantes en las principales regiones. El tamaño del mercado y las previsiones para cada segmento se realizan en función del valor en USD.
| Disolventes de base biológica |
| Disolventes de base petroquímica |
| Disolventes Oxigenados |
| Disolventes de hidrocarburos |
| Disolventes halogenados |
| Pinturas y Recubrimientos |
| Adhesivos |
| Farmacéuticos |
| Cuidado Personal |
| Producción de polímeros |
| Otras aplicaciones (tintas de impresión, productos químicos agrícolas y limpieza de metales) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Nórdico | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Qatar | |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por fuente | Disolventes de base biológica | |
| Disolventes de base petroquímica | ||
| Por Tipo | Disolventes Oxigenados | |
| Disolventes de hidrocarburos | ||
| Disolventes halogenados | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Adhesivos | ||
| Farmacéuticos | ||
| Cuidado Personal | ||
| Producción de polímeros | ||
| Otras aplicaciones (tintas de impresión, productos químicos agrícolas y limpieza de metales) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Nórdico | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se proyecta que crecerá la demanda mundial de solventes hasta 2031?
Se prevé que el mercado de disolventes se expandirá a una tasa compuesta anual del 4.73% y alcanzará los 44.30 millones de dólares en 2031.
¿Qué segmento de uso final agregará el mayor volumen incremental?
Se prevé que la industria farmacéutica, particularmente en India y China, muestre el aumento anual más rápido del 5.04% en el consumo de solventes.
¿Cuál fue la participación de Asia-Pacífico en 2025 y qué tan rápido se espera que crezca hasta 2031?
Asia-Pacífico ya tenía el 42.35% en 2025 y está en camino de alcanzar una CAGR del 5.21%, lo que la mantiene como el mayor centro de demanda regional.
¿Qué tipos de disolventes se enfrentan a los mayores obstáculos regulatorios?
Los solventes de hidrocarburos, especialmente los aromáticos, enfrentan una eliminación gradual en los interiores de automóviles y límites de COV más estrictos en los mercados de recubrimientos.
¿Son los solventes de origen biológico competitivos en costos con los de grado derivado del petróleo?
Actualmente tienen primas de entre el 20% y el 40% y se vuelven económicamente atractivos principalmente cuando los precios del crudo se mantienen por encima de los 90 dólares por barril o cuando los mecanismos de créditos de carbono compensan la brecha.
¿Qué tan fragmentada está la competencia entre proveedores?
Las 10 empresas más importantes controlan entre el 45% y el 50% de la capacidad instalada, por lo que el campo global sigue estando moderadamente fragmentado, ofreciendo oportunidades para especialistas en nichos específicos.


