

Tamaño y cuota de mercado del comercio minorista de ropa deportiva
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
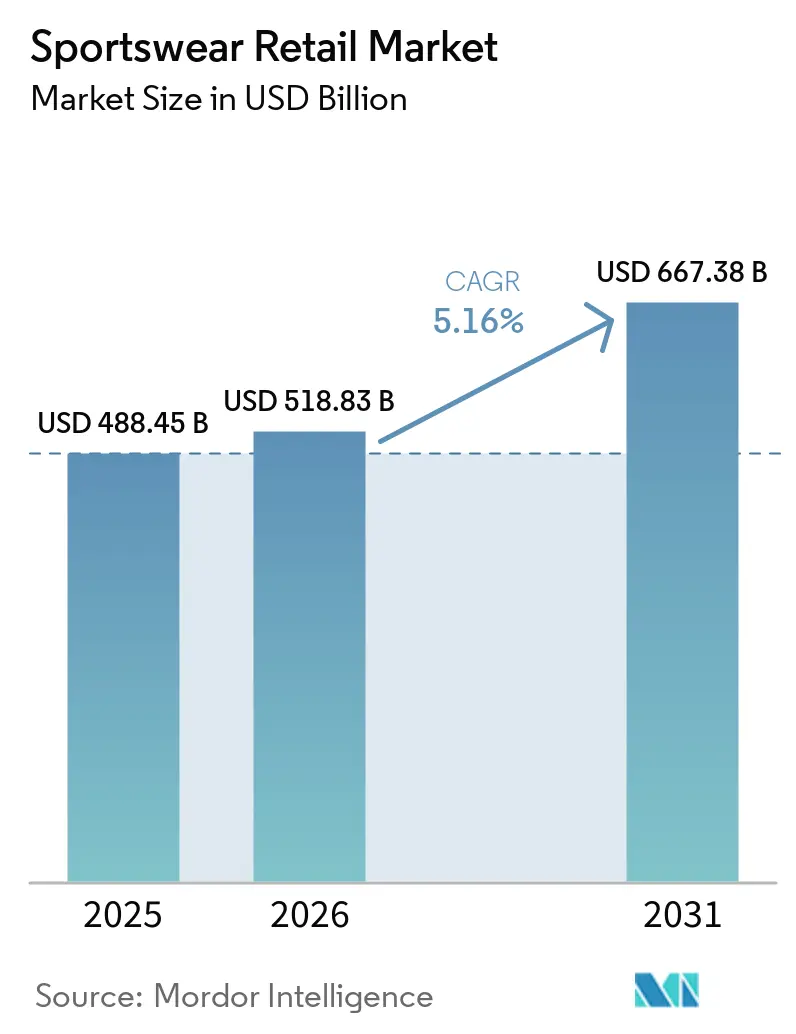
| Tamaño del mercado (2026) | USD 518.83 mil millones |
| Tamaño del mercado (2031) | USD 667.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.16% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado minorista de ropa deportiva realizado por Mordor Intelligence
Se prevé que el tamaño del mercado minorista de ropa deportiva aumente de 488.45 millones de dólares en 2025 a 518.83 millones de dólares en 2026 y alcance los 667.38 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.16% durante el período 2026-2031.
El mercado minorista de ropa deportiva se ve impulsado por un aumento generalizado de la actividad física regular, lo que ha desplazado la demanda de las compras impulsadas por eventos hacia el uso diario y repetido. La Asociación de la Industria del Deporte y el Fitness informó que 250 millones de estadounidenses participaron en al menos un deporte, actividad física o de ocio en 2025, el nivel más alto registrado hasta la fecha, lo que indica que los estilos de vida activos están llegando a una base de consumidores más amplia. La Asociación de Salud y Fitness afirmó que 81 millones de estadounidenses tenían membresías de gimnasio en 2025, con una penetración que alcanzó el 26.1 % entre las personas de 6 años o más, lo que respalda una demanda constante de reemplazo de calzado, ropa y accesorios. El mercado minorista de ropa deportiva también está experimentando una mayor demanda de productos premium, una conversión digital más rápida y una base de consumidoras más amplia. Al mismo tiempo, la presión sobre los márgenes derivada de los descuentos, los aranceles y los errores de inventario continúa diferenciando a los operadores más sólidos de los más débiles. [1] Health & Fitness Association, “81 Million Americans Were Members of a Fitness Facility in 2025, New HFA Report Finds,” Health & Fitness Association, healthandfitness.org
Conclusiones clave del informe
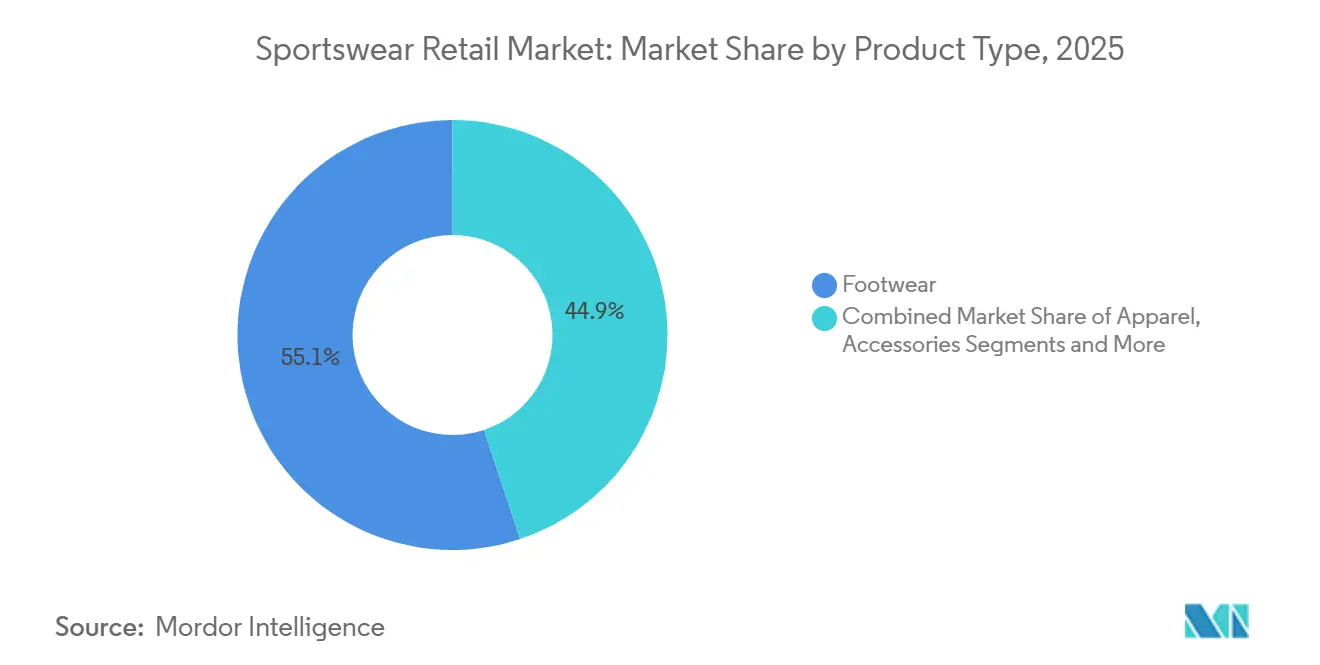
- Por tipo de producto, el calzado representó el 55.11% del mercado minorista de ropa deportiva en 2025, mientras que se prevé que la indumentaria crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.53% hasta 2031.
- Por tipo de deporte, el running representó el 30.34% del mercado minorista de ropa deportiva en 2025 y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.81%, hasta 2031.
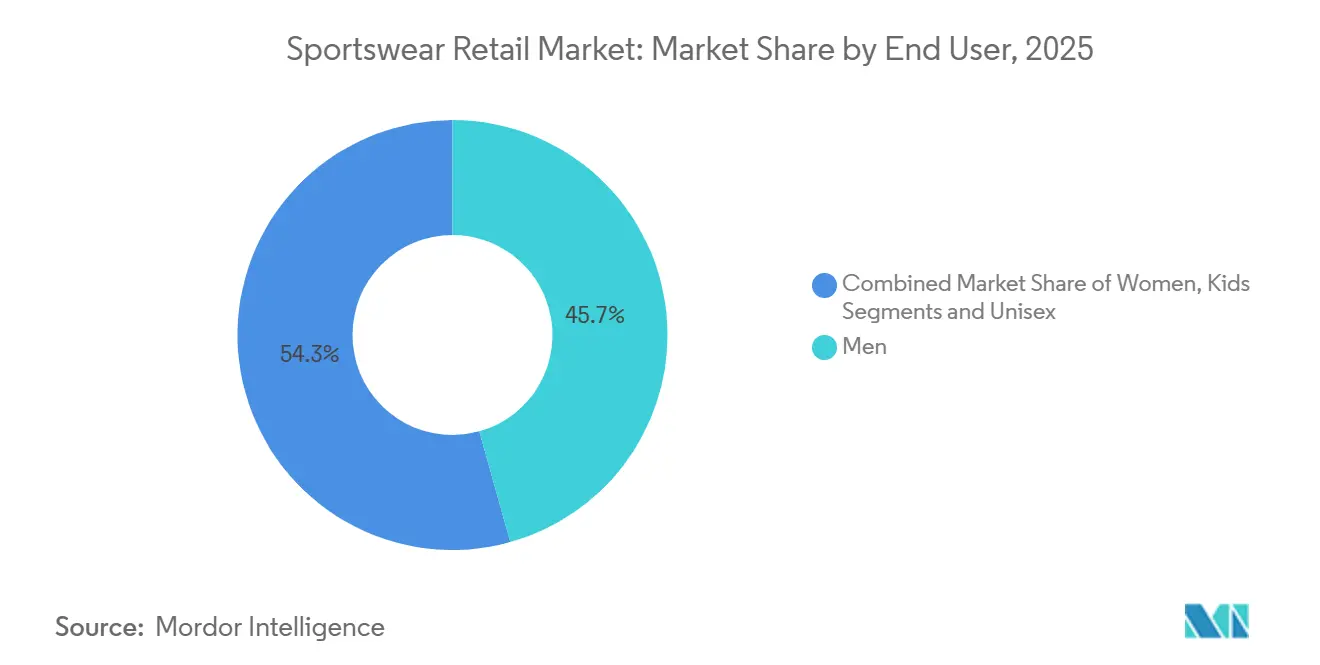
- En cuanto al usuario final, el segmento masculino representó el 45.67% del mercado minorista de ropa deportiva en 2025, mientras que se prevé que el segmento femenino crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.00% hasta 2031.
- Por segmentos de precios, la gama media controlaba el 50.86% del mercado minorista de ropa deportiva en 2025, mientras que se prevé que la gama premium crezca a una tasa de crecimiento anual compuesta del 7.53% hasta 2031.
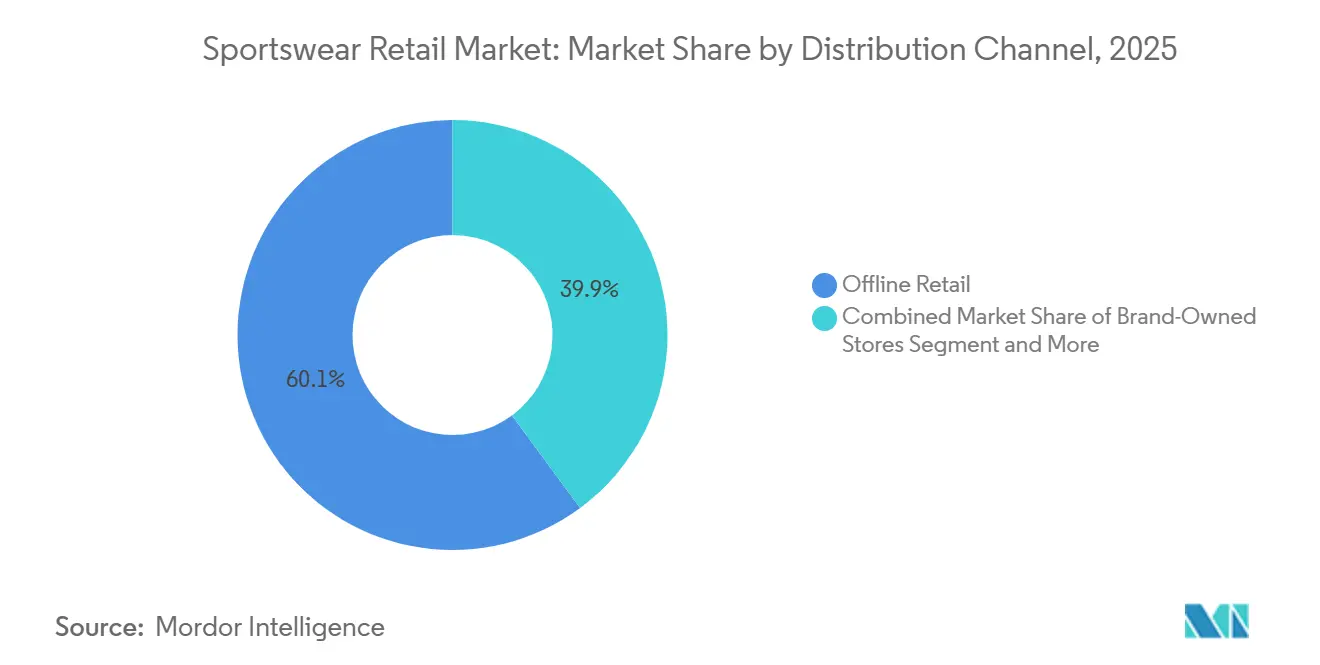
- Por canal de distribución, el comercio minorista tradicional (Offline Retail) representó el 60.12% de la cuota de mercado de la venta minorista de ropa deportiva en 2025, mientras que se espera que el comercio minorista en línea se expanda a una tasa de crecimiento anual compuesta (CAGR) del 12.55% hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 35.77% de la cuota de mercado minorista de ropa deportiva en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado minorista mundial de ropa deportiva
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ropa deportiva informal y de alto rendimiento. | + 1.5% | Global, con una fuerte presencia concentrada en Norteamérica, Asia-Pacífico y Europa Occidental. | Largo plazo (≥ 4 años) |
| Expansión del comercio minorista omnicanal y modelos de inventario unificados | + 0.9% | América del Norte y Europa lideran, Asia-Pacífico crece rápidamente | Mediano plazo (2-4 años) |
| Premiumización de la ropa deportiva y posicionamiento basado en la marca. | + 0.8% | América del Norte, Asia-Pacífico y EMEA | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Aumento de la participación femenina en el fitness y el deporte. | + 1.0% | Global, con el mayor impacto incremental en Norteamérica, Asia-Pacífico y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Expansión de marcas blancas orientadas al valor y colaboraciones exclusivas. | + 0.5% | Europa y América del Norte, con una creciente presencia en Asia-Pacífico. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Comercio digital, venta social y descubrimiento impulsado por creadores | + 0.8% | Asia-Pacífico, Norteamérica y EMEA | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ropa deportiva informal y de alto rendimiento.
El mercado minorista de ropa deportiva se beneficia de un cambio constante en la forma en que los consumidores se visten para el trabajo, el ocio y el ejercicio a lo largo del día. La ropa deportiva ya no se compra solo para entrenar, sino que ahora se utiliza para viajar, en entornos laborales informales y para el uso diario. La Asociación de la Industria del Deporte y el Fitness afirmó que 250 millones de estadounidenses participaron en al menos un deporte, actividad física o de ocio en 2025, lo que indica que la base de consumidores activos se está ampliando en lugar de simplemente aumentar el gasto por usuario. La Asociación de Salud y Fitness también informó que los adultos de la Generación Z de entre 18 y 24 años tuvieron la mayor penetración de membresía, con un 35.5 % en 2025, lo cual es importante porque este grupo suele combinar ropa deportiva con ropa informal y renueva su vestuario con mayor frecuencia. Como resultado, el mercado minorista de ropa deportiva está experimentando una demanda sostenida en calzado, ropa y accesorios, en lugar de un crecimiento aislado en una sola línea de productos.
Expansión del comercio minorista omnicanal y modelos de inventario unificados
El mercado minorista de ropa deportiva se está orientando hacia un modelo donde la visibilidad del inventario es más importante que una simple distinción entre ventas online y offline. Los minoristas que no pueden visualizar el stock en tiendas físicas y canales digitales suelen perder ventas online, aplicar descuentos por exceso de stock en tiendas y pagar más por una gestión de pedidos ineficiente. En abril de 2026, VF Corporation anunció la implementación del motor de inventario Nedap en su cartera global de marcas y en más de 1,500 tiendas, con el objetivo de crear una visión única y fiable del stock para optimizar la ejecución omnicanal. Esta iniciativa refleja un cambio más amplio en el mercado minorista de ropa deportiva, donde la precisión del stock se está convirtiendo en un factor clave para la conversión, la protección de márgenes y la rapidez de entrega. Las empresas que unifican el inventario de las tiendas con la demanda digital están mejor posicionadas para aprovechar los picos de demanda generados por eventos y la reposición rutinaria sin generar una fuerte presión de descuentos posteriormente.
Premiumización de la ropa deportiva y posicionamiento basado en la marca.
El mercado minorista de ropa deportiva continúa demostrando que los consumidores siguen dispuestos a pagar más cuando las afirmaciones sobre el rendimiento, la identidad de la marca y la credibilidad del producto son claras. On Holding informó ventas netas en el cuarto trimestre de 2025 de 743.8 millones de francos suizos (832 millones de dólares), con un crecimiento reportado del 22.6 % y un crecimiento a tipo de cambio constante del 30.6 %, lo que demuestra que el posicionamiento de rendimiento premium continuó escalando incluso en un entorno de demanda más cauteloso. El mismo informe mostró que la venta directa al consumidor representó el 41.8 % de las ventas netas del año completo y que los ingresos de Asia-Pacífico aumentaron un 110.9 % a tipo de cambio constante, lo que apunta a una fuerte demanda de precio completo y un control más estricto sobre la presentación de la marca. Adidas también reportó ingresos récord en 2025 de 24.800 millones de euros (29.170 millones de dólares) y espera que el beneficio operativo aumente a 2.300 millones de euros (2.700 millones de dólares) en 2026, a pesar de los 400 millones de euros (470 millones de dólares) en impactos adversos por aranceles y tipo de cambio. Esto demuestra que los productos de alta gama con un fuerte posicionamiento de marca están ayudando a ciertos segmentos del mercado minorista de ropa deportiva a defender mejor sus precios que las ofertas indiferenciadas.
Aumento de la participación femenina en el fitness y el deporte.
El mercado minorista de ropa deportiva está ganando terreno gracias a una base de consumidoras más amplia y visible en el ámbito del ejercicio, los deportes escolares y la competición profesional. La NCAA declaró que la participación femenina en campeonatos alcanzó las 242,341 estudiantes-atletas en la temporada 2024-25, un 14 % más que diez años antes, lo que respalda la demanda a largo plazo de líneas de productos orientadas al rendimiento. Nike reforzó esta tendencia con el lanzamiento de NikeSKIMS en febrero de 2025 como una marca femenina independiente centrada en el ajuste, el rendimiento y la inclusión, en lugar de una simple extensión de una gama existente. Este cambio es importante para el mercado minorista de ropa deportiva, ya que las marcas con un desarrollo de productos específico para mujeres están mejor posicionadas para captar la demanda recurrente que aquellas que ofrecen colecciones masculinas adaptadas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensa competencia de precios y dependencia de las promociones. | -0.6% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Desajuste de inventario debido a ciclos de tendencias rápidas | -0.4% | Global, especializada en líneas de ropa deportiva y de estilo de vida. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Presión sobre los márgenes derivada de los costes de logística, devoluciones y cumplimiento de pedidos. | -0.5% | Global, con mayor severidad en los mercados de alto comercio electrónico. | Mediano plazo (2-4 años) |
| Productos falsificados y fugas del mercado paralelo | -0.3% | Mercados en línea de Asia-Pacífico, Oriente Medio y África, y a nivel mundial. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensa competencia de precios y dependencia de las promociones.
El mercado minorista de ropa deportiva sigue expuesto a un patrón de precios en el que las promociones frecuentes pueden debilitar la disciplina de marca y dificultar la posterior recuperación de precios. Lululemon informó que sus ingresos operativos en el primer trimestre del año fiscal 2026 cayeron un 37% interanual, y que el margen bruto disminuyó al 54.2%, en medio de mayores descuentos y problemas relacionados con los aranceles. Adidas también prevé pérdidas de 400 millones de euros debido a aranceles y fluctuaciones cambiarias en 2026, lo que demuestra que la presión sobre los costos no se limita a las marcas más débiles o a los segmentos de precios más bajos. Cuando los productos ya se venden en un entorno altamente promocional, trasladar estos aumentos de costos a los consumidores se vuelve más difícil. Esto mantiene a parte del mercado minorista de ropa deportiva atrapado entre el aumento de costos, el incremento del tráfico impulsado por los descuentos y una menor rotación de ventas a precio completo.
Desajuste de inventario debido a ciclos de tendencias rápidas
El mercado minorista de ropa deportiva enfrenta riesgos de inventario debido a que las tendencias en athleisure y surtidos orientados al estilo de vida pueden cambiar más rápido que los ciclos de planificación típicos. Los lanzamientos de productos, las colaboraciones y las tendencias efímeras de color o silueta pueden dejar a las marcas con inventario que ya no se ajusta a la demanda actual cuando llega a las tiendas. Lululemon declaró en su informe del año fiscal 2025 que los mayores descuentos afectaron la utilidad bruta, lo que reflejó el costo de liquidar mercancía en un mercado donde el momento del lanzamiento del producto es más importante que antes. El lanzamiento en 2026 de un motor de inventario global por parte de VF también mostró que los grupos líderes siguen invirtiendo fuertemente para mejorar la precisión y la asignación de existencias, lo que indica que el problema es operativo y persistente, en lugar de temporal. Los errores de inventario afectan al mercado minorista de ropa deportiva a través del almacenamiento adicional, la redistribución de envíos, las liquidaciones y las ventanas de lanzamiento perdidas.
Análisis de segmento
Por tipo de producto: El calzado domina, pero la ropa acelera su crecimiento.
El calzado representó el 55.11 % del mercado minorista de ropa deportiva en 2025, manteniéndose firmemente a la cabeza de todas las demás categorías de productos. Su liderazgo refleja precios de venta promedio más altos, una señalización de marca más fuerte y la frecuente renovación en casos de uso para correr, baloncesto y entrenamiento. El calzado también sigue siendo la categoría donde los consumidores comprenden más fácilmente la tecnología visible del producto, lo que ayuda a sostener los precios premium. Sin embargo, se proyecta que la ropa crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7.53 % hasta 2031, lo que demuestra que la próxima ola de demanda no se limita al calzado. Esta base de demanda cada vez más amplia significa que el mercado minorista de ropa deportiva está cada vez más configurado por compras de conjuntos completos en lugar de transacciones puntuales centradas en el calzado.
Nike también amplió su cartera de innovación en 2025 y 2026 con Aero-FIT, Air Milano, Nike Mind y Project Amplify, lo que demostró que la carrera por la innovación en el calzado sigue siendo intensa, incluso con el rápido crecimiento de la ropa deportiva. Los accesorios y otros equipos aún representan el valor restante y ofrecen potencial de recompra, especialmente para rutinas de entrenamiento y carrera. Las marcas con una amplia gama de calzado y ropa están mejor posicionadas para aumentar el tamaño de la cesta de compra y fidelizar a los clientes dentro de su propio ecosistema de marca. Este equilibrio es crucial en la industria minorista de ropa deportiva, ya que la fortaleza en diversas categorías reduce la dependencia de un único producto estrella o de un ciclo de tendencias corto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de deporte: Correr proporciona tanto escala como impulso.
En 2025, el running representó el 30.34 % del mercado minorista de ropa deportiva, convirtiéndose en el segmento deportivo más importante por valor. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.81 % hasta 2031, lo que indica su liderazgo tanto en escala como en demanda futura. El running sigue siendo accesible para todas las edades y niveles de ingresos, lo que mantiene una amplia participación incluso a medida que el gasto discrecional se vuelve más selectivo. Esta categoría también permite la renovación frecuente de productos en calzado, ropa y accesorios, lo que ayuda a mantener ciclos de compra regulares. Esta combinación convierte al running en uno de los motores de demanda más importantes del mercado minorista de ropa deportiva.
La Asociación Nacional de Artículos Deportivos (NSGA) informó que correr y trotar superaron los 50 millones de participantes en Estados Unidos en 2025 por primera vez desde 2020, lo que confirma que la categoría se está expandiendo nuevamente a nivel masivo. El fútbol sigue siendo importante porque la demanda vinculada a eventos puede impulsar las ventas de botas, ropa de entrenamiento y prendas con licencia durante los torneos importantes. El baloncesto y el golf continúan teniendo un fuerte peso regional, especialmente en Norteamérica y los prósperos mercados de Asia-Pacífico, donde el posicionamiento de marca y rendimiento está bien establecido. Otros deportes también están ganando terreno a medida que más consumidores adoptan deportes de raqueta, entrenamiento físico y rutinas de actividad híbridas. Para el mercado minorista de ropa deportiva, esto significa que correr sigue siendo el segmento principal, pero las categorías de actividad adyacentes están ampliando constantemente la base de demanda total. [2] Asociación Nacional de Artículos Deportivos, “Estudio anual de participación deportiva de la NSGA enfatiza el crecimiento general”, NSGA, nsga.org
Por usuario final: Los hombres lideran por cuota de mercado, las mujeres definen la curva de crecimiento.
En 2025, los hombres representaron el 45.67 % del mercado minorista de ropa deportiva, gracias a la amplia disponibilidad de productos y al mayor valor promedio de las transacciones en cestas con predominio de calzado. Esta posición refleja la amplia oferta histórica de productos para hombres en marcas globales y la demanda consolidada en categorías deportivas establecidas. Sin embargo, las mujeres constituyen el segmento de usuarias finales de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.00 % hasta 2031, lo que indica un crecimiento real de la demanda y no un simple cambio de un grupo de comprador a otro. La fortaleza del segmento femenino radica en la participación, la visibilidad y un mejor diseño de los productos en las categorías de alto rendimiento. Esto equilibra el mercado minorista de ropa deportiva, con un crecimiento que ahora proviene de segmentos de la base de consumidores que habían estado poco desarrollados durante años.
Nike SKIMS también demostró que las grandes marcas ahora consideran la ropa deportiva femenina como una plataforma de crecimiento independiente, con un diseño y una arquitectura de producto específicos. El segmento infantil sigue siendo una oportunidad a largo plazo, ya que la temprana participación en deportes suele influir en las preferencias de marca posteriores y en la demanda recurrente. El segmento unisex aún representa un valor menor, pero se beneficia de siluetas más sencillas y líneas de productos para entrenamiento y running más versátiles. En este contexto, el crecimiento del segmento femenino es una de las señales más claras de que el mercado minorista de ropa deportiva se está expandiendo estructuralmente, en lugar de depender únicamente de la tradicional demanda masculina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de precio: la gama media mantiene el nivel mínimo, la gama premium captura el potencial alcista.
En 2025, el segmento de gama media controlaba el 50.86 % del mercado minorista de ropa deportiva, lo que lo situaba en el centro de la demanda global. Este segmento se beneficia de una amplia participación de marcas, una gran variedad de estilos y una base de consumidores que aún busca credibilidad en el producto sin llegar a los precios premium. Sin embargo, se prevé que el segmento premium crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.53 % hasta 2031, un ritmo superior al del mercado minorista general de ropa deportiva, lo que indica una continua disposición a pagar por un mejor rendimiento y una mayor distinción de marca. En 2025, el segmento premium representaba el nicho de mercado con mayor potencial de crecimiento dentro de la estructura de precios, mientras que el mercado masivo seguía siendo importante en términos de volumen, pero se enfrentaba a una mayor presión sobre los precios. Esto significa que el mercado minorista de ropa deportiva para las colecciones premium está creciendo más rápido que la categoría en general.
Adidas también prevé un aumento de sus beneficios operativos en 2026, a pesar de los importantes obstáculos arancelarios y cambiarios, lo que sugiere que una mejor combinación de productos y una mayor fortaleza de marca pueden proporcionar un margen de seguridad que los competidores de menor nivel podrían tener dificultades para igualar. El segmento de mercado masivo sigue atendiendo a compradores que buscan una buena relación calidad-precio, pero se ve presionado por las ofertas económicas de los minoristas en la gama baja y por las marcas premium más accesibles en la gama alta. La posición más vulnerable es la del segmento medio indiferenciado, donde los productos no son lo suficientemente baratos como para competir en relación calidad-precio ni lo suficientemente distintivos como para fidelizar a los clientes. Es probable que esta dinámica siga influyendo en cómo el mercado minorista de ropa deportiva distribuye el crecimiento entre los diferentes rangos de precios durante los próximos 5 años.
Por canal de distribución: lo físico conserva el presente, lo digital reescribe el futuro.
El comercio minorista físico representó el 60.12 % de la cuota de mercado de ropa deportiva en 2025, lo que indica que las tiendas físicas siguen siendo fundamentales en la compra de este tipo de prendas. Los consumidores continúan acudiendo a las tiendas para comprobar la talla, probarse productos, interactuar con la comunidad y realizar compras inmediatas, especialmente en calzado y artículos de mayor valor. Las tiendas propias de las marcas también desempeñan un papel crucial en la presentación, el servicio y la venta a precio completo, incluso cuando la venta final se ve respaldada por la navegación digital. Lululemon cerró el ejercicio fiscal de 2025 con 811 tiendas a nivel mundial tras la apertura de 44 nuevas tiendas netas, y planea abrir entre 40 y 45 más en 2026, lo que confirma que el comercio minorista físico sigue siendo un canal de crecimiento para las marcas consolidadas. Por lo tanto, el mercado de la ropa deportiva sigue estando dominado por las tiendas físicas, aunque los formatos digitales adquieran mayor relevancia en la búsqueda y reposición de productos.
Se prevé que el comercio electrónico crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.55 % hasta 2031, lo que lo convierte en el canal de distribución de mayor crecimiento en el mercado minorista de ropa deportiva. Este ritmo refleja una mejor gestión de pedidos, ecosistemas de venta directa al consumidor más sólidos y una base de compradores más jóvenes que se sienten cómodos pasando del contenido a la compra sin visitar una tienda física. La actualización de comercio social de Myntra para 2025 mostró que las compras impulsadas por creadores ya representan el 10 % de los ingresos de la plataforma, una señal útil para la India de que la demanda digital se está volviendo más impulsada por la comunidad y medible. La combinación de venta directa al consumidor del 41.8 % de On Holding también muestra cómo los canales digitales respaldan tanto la disciplina de precios como la captura de datos de los clientes. Como resultado, el mercado minorista de ropa deportiva para canales digitales se está expandiendo más rápido que el mercado basado en tiendas físicas, aunque el comercio minorista físico todavía representa la mayor parte en 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado minorista de ropa deportiva en la región Asia-Pacífico
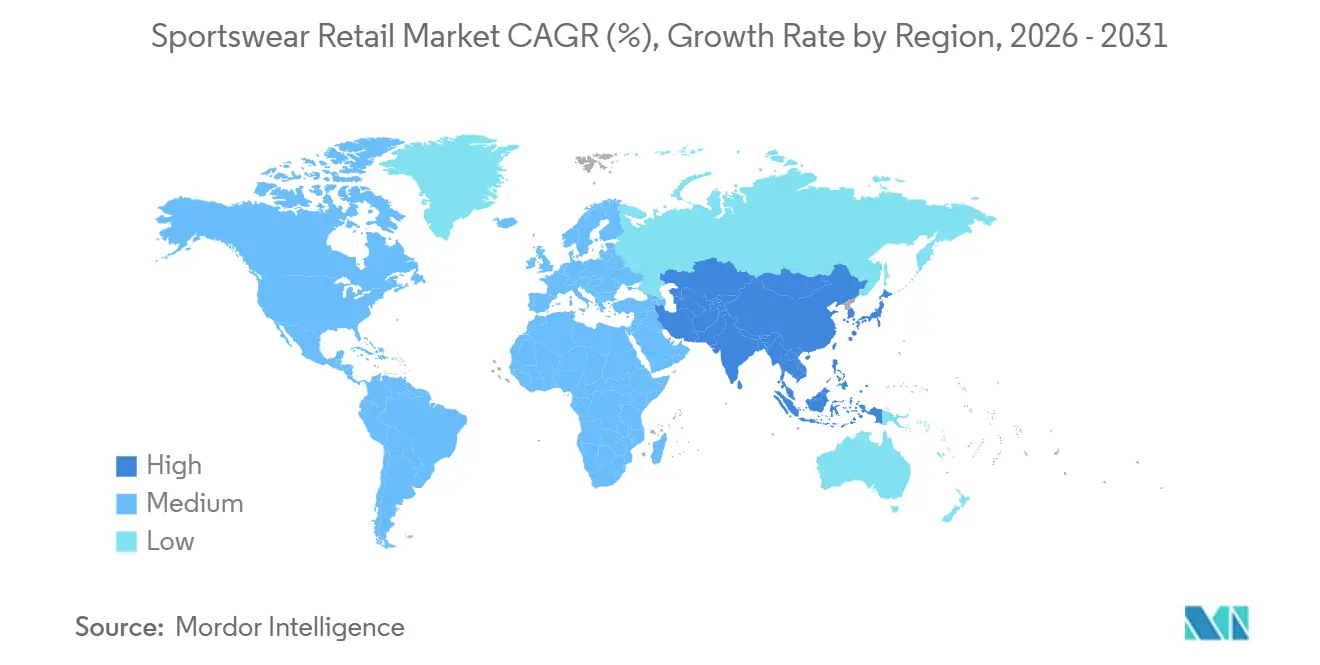
La región Asia-Pacífico representó el 35.77 % del mercado minorista de ropa deportiva en 2025 y se proyecta que crecerá a una tasa compuesta anual del 8.12 % hasta 2031, convirtiéndose así en el mercado regional más grande y de mayor crecimiento. China sigue siendo importante por su escala, mientras que India destaca por su gran demanda, su presencia digital y su creciente relevancia para la estrategia global de las marcas. India también aporta una perspectiva local importante, ya que el comercio impulsado por creadores de contenido ya es significativo en las compras de ropa deportiva y de moda. Según Myntra, el comercio social representó el 10 % de los ingresos en 2025. Esto convierte a Asia-Pacífico en la zona de expansión más clara para el mercado minorista de ropa deportiva, siendo India particularmente relevante para las marcas que buscan impulsar el crecimiento del volumen a mediano plazo.
Mercado minorista de ropa deportiva en Norteamérica
América del Norte sigue siendo una de las regiones más desarrolladas comercialmente en el mercado minorista de ropa deportiva, con una profunda penetración de marcas, una alta participación en actividades físicas y una infraestructura avanzada de venta directa al consumidor. La Asociación de la Industria del Deporte y el Fitness confirmó que 250 millones de estadounidenses participaron en al menos un deporte, actividad física o de ocio en 2025, lo que mantiene un mercado potencial excepcionalmente amplio. La Asociación de Salud y Fitness también informó de 81 millones de afiliaciones a gimnasios en 2025, lo que respalda una fuerte demanda de reemplazo y de productos de diversas categorías. Al mismo tiempo, la región muestra la tensión más clara entre la demanda de productos premium y la presión de las promociones, con descuentos y aranceles que afectan la rentabilidad de las principales marcas. Esto significa que América del Norte sigue siendo esencial para el mercado minorista de ropa deportiva, pero también es donde la disciplina de precios se pone a prueba de forma más evidente.
Mercado minorista de ropa deportiva en EMEA y Sudamérica
Europa sigue manteniendo una participación significativa en el mercado minorista de ropa deportiva gracias a sus sistemas de venta consolidados y a la fuerte participación en deportes de club y al aire libre. Adidas registró ingresos récord de 24.8 millones de euros (29.17 millones de dólares) en 2025 y prevé que el fuerte crecimiento de las ventas y los beneficios continúe en 2026, lo que respalda la idea de que la demanda europea se mantiene sólida a pesar de las presiones sobre los costes. Sudamérica sigue liderada por la demanda vinculada al fútbol, especialmente en Brasil, donde el consumo de ropa y calzado está tan ligado a la cultura deportiva como al estilo. Oriente Medio y África siguen teniendo una participación menor, pero una población más joven y una creciente infraestructura deportiva respaldan sus perspectivas a largo plazo. En estas regiones, el mercado minorista de ropa deportiva aún presenta un grado de madurez desigual, pero la inversión de las marcas sigue la combinación del crecimiento de la participación, la expansión de los ingresos y la cultura deportiva local. [3] Sports & Fitness Industry Association, “Participation Hits New High but Majority of Americans Not Yet Meeting Recommended Guidelines of 150 Minutes of Weekly Activity,” SFIA, sfia.org
Panorama competitivo
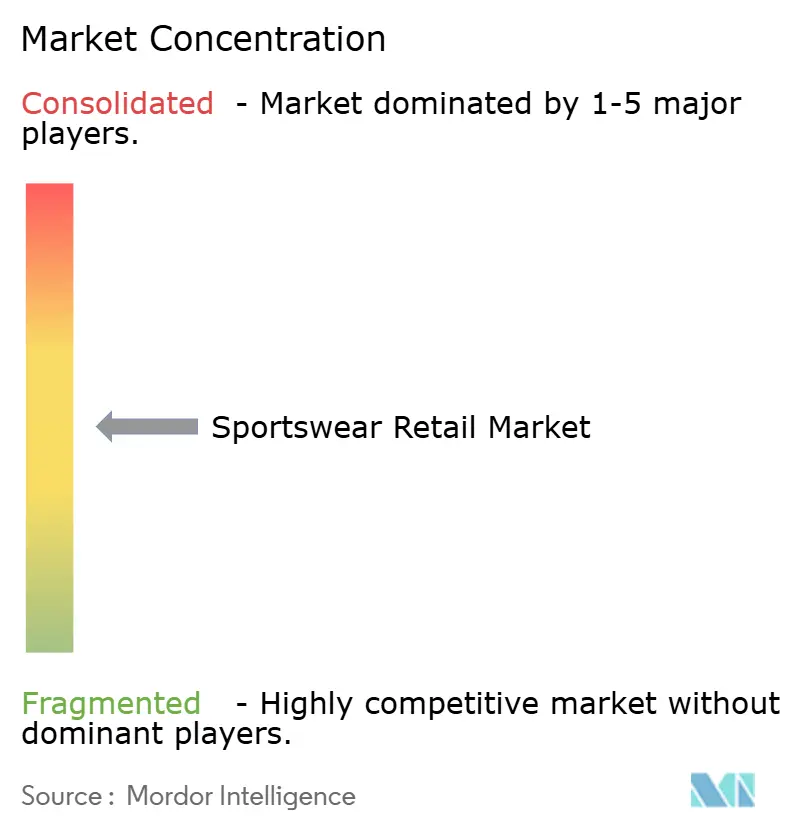
El mercado minorista de ropa deportiva está moderadamente concentrado, con Nike y adidas acaparando una gran parte de las ventas globales. El resto se reparte entre marcas especializadas, marcas premium emergentes y empresas regionales. Esta estructura otorga a las dos marcas más grandes ventajas de escala en abastecimiento, marketing, presencia minorista y desarrollo de productos. Sin embargo, el sector no está cerrado, ya que las marcas emergentes aún pueden ganar terreno centrándose en una identidad de rendimiento específica y generando demanda a través de canales de venta directa al consumidor. Los resultados de Holding en 2025 demostraron la eficacia de esta estrategia, con un fuerte crecimiento de las ventas globales y una proporción del 41.8 % de ventas directas al consumidor que favoreció el control de precios y la visibilidad de la marca. Esto mantiene la competitividad del mercado minorista de ropa deportiva, a pesar de la gran influencia de las principales marcas globales.
Los grandes actores están respondiendo mediante la innovación de productos, el control de canales y movimientos estructurales selectivos, en lugar de depender únicamente de la escala publicitaria. Nike amplió su plataforma de innovación en 2025 y 2026, incluyendo Project Amplify, que describió como el primer sistema de calzado motorizado del mundo para correr y caminar. Los ingresos combinados de Adidas en 2025 y su objetivo de crecimiento de beneficios para 2026 sugieren que está gestionando la combinación de productos, los precios y la ejecución operativa con mayor estabilidad que muchos de sus competidores. El acuerdo de ANTA para adquirir una participación del 29.06% en PUMA por 1.5 millones de euros es también una de las señales más claras de que la consolidación global en la ropa deportiva sigue activa y que los grupos chinos buscan un papel internacional más importante. Estos movimientos demuestran que el mercado minorista de ropa deportiva se está configurando tanto por la construcción orgánica de marcas como por el reposicionamiento impulsado por el capital.
La ejecución del canal se está volviendo tan importante como la solidez del producto para determinar quién gana cuota de mercado. La decisión de VF en 2026 de implementar el motor de inventario de Nedap en más de 1,500 tiendas demostró que la precisión del inventario y el servicio omnicanal son ahora herramientas competitivas clave, en lugar de funciones de soporte. El plan de Lululemon de abrir entre 40 y 45 nuevas tiendas netas en 2026 también demostró que la expansión física sigue siendo importante cuando se combina con un posicionamiento premium y un flujo de producto disciplinado. Nike SKIMS añadió un nuevo nivel de competencia al crear una plataforma femenina innovadora que puede competir simultáneamente en ajuste, estilo y rendimiento. En conjunto, estas acciones sugieren que el mercado minorista de ropa deportiva seguirá premiando a las empresas que combinen credibilidad del producto, control digital y una ejecución operativa más eficiente.
Líderes de la industria minorista de ropa deportiva
NIKE, Inc.
adidas a.g.
Puma ES
JD Deportes Moda plc
Decathlon SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: On Holding AG presentó su primera colección de calzado y ropa totalmente cocreada con la actriz Zendaya, bajo la dirección de Spike Jonze, lo que marcó la expansión de su colaboración plurianual, pasando del patrocinio a la cocreación. La colección se lanzó a nivel mundial a través de on.com, las tiendas On y socios minoristas seleccionados, reforzando la estrategia de On Holding AG de atraer a un público más joven y expandir su presencia más allá del calzado deportivo de alto rendimiento, incursionando en el segmento de estilo de vida.
- Abril de 2026: VF Corporation, empresa matriz de The North Face, Vans y Timberland, anunció una alianza estratégica con Nedap para implementar el motor de inventario de Nedap en toda su cartera global de marcas, con el objetivo de ofrecer una visión única y fiable del inventario que impulse el rendimiento omnicanal. Esta implementación aborda una de las deficiencias operativas más críticas del sector: la visibilidad del stock en tiempo real a nivel de artículo en todos los canales, tanto físicos como digitales.
- Enero de 2026: ANTA Sports Products acordó adquirir una participación del 29.06% en PUMA SE a Groupe Artemis por 1.5 millones de euros (1.7 millones de dólares) en efectivo, convirtiéndose en el mayor accionista de PUMA.
- Febrero de 2025: NIKE, Inc. y SKIMS anunciaron el lanzamiento de NikeSKIMS, una marca independiente dirigida al segmento global de ropa deportiva y de fitness para mujeres, con una especial atención a la innovación en cuanto a ajuste, rendimiento e inclusión.
Alcance del informe del mercado minorista mundial de ropa deportiva
| Calzado |
| Vestimenta |
| Accesorios |
| Otros equipos de ropa deportiva |
| Golf |
| Fútbol |
| Baloncesto |
| Béisbol |
| Correr |
| Otros tipos de deportes |
| Hombres |
| Mujeres |
| Kids |
| Unisexo |
| Premium |
| Rango medio |
| Mercado de masas |
| Minorista sin conexión |
| Tiendas propias de la marca |
| Ventas en línea |
| Comercio social y de creadores |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Calzado | |
| Vestimenta | ||
| Accesorios | ||
| Otros equipos de ropa deportiva | ||
| Por tipo de deporte | Golf | |
| Fútbol | ||
| Baloncesto | ||
| Béisbol | ||
| Correr | ||
| Otros tipos de deportes | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Kids | ||
| Unisexo | ||
| Por nivel de precio | Premium | |
| Rango medio | ||
| Mercado de masas | ||
| Por canal de distribución | Minorista sin conexión | |
| Tiendas propias de la marca | ||
| Ventas en línea | ||
| Comercio social y de creadores | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento del sector minorista de ropa deportiva hasta 2031?
El crecimiento se ve impulsado por una mayor participación en el fitness y el deporte, una mayor demanda por parte de las mujeres, una mayor aceptación de los productos premium y tasas de conversión online más rápidas. Se prevé que la categoría alcance los 667.38 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.16 %.
¿Qué categoría de producto aporta más ingresos?
El calzado siguió siendo la categoría más importante, con una cuota de mercado del 55.11% en 2025, gracias a los precios medios de venta más elevados y a los ciclos de renovación frecuentes.
¿Qué grupo de consumidores está creciendo más rápidamente?
El segmento de usuarias finales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.00 % hasta 2031, respaldado por una mayor participación y un enfoque más sólido de las marcas en el ajuste y el rendimiento.
¿Por qué correr es tan importante para la demanda de ropa deportiva?
El running representó el 30.34% de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.81% hasta 2031, lo que lo convierte en el segmento deportivo más grande y de mayor crecimiento del informe.
¿Qué importancia tienen los canales digitales para las ventas futuras?
Se prevé que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.55 % hasta 2031, muy por encima del ritmo general de la categoría, a pesar de que el comercio minorista tradicional aún lideraba con una cuota del 60.12 % en 2025.
¿Por qué es fundamental la región de Asia-Pacífico para la expansión a largo plazo?
La región de Asia-Pacífico representó el 35.77% del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.12% hasta 2031, destacando India y China por su escala, participación digital y potencial de expansión de marca.


