

Tamaño y participación del mercado de maquinaria textil
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 32.70 mil millones |
| Tamaño del mercado (2031) | USD 42.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.16% CAGR |
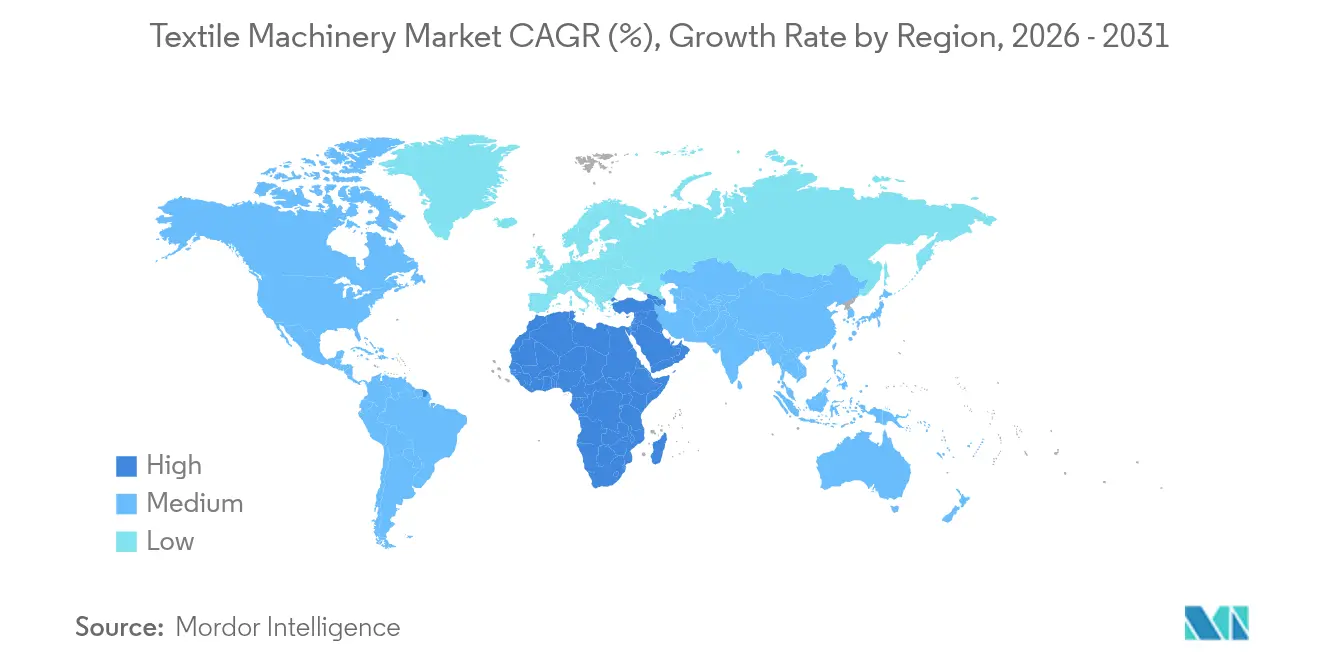
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
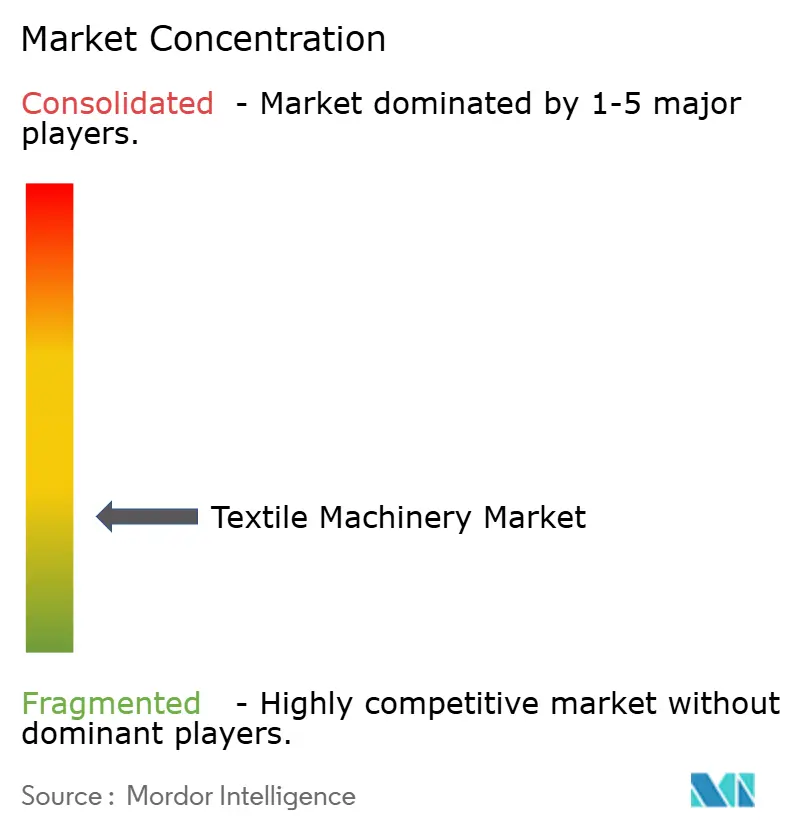
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de maquinaria textil por Mordor Intelligence
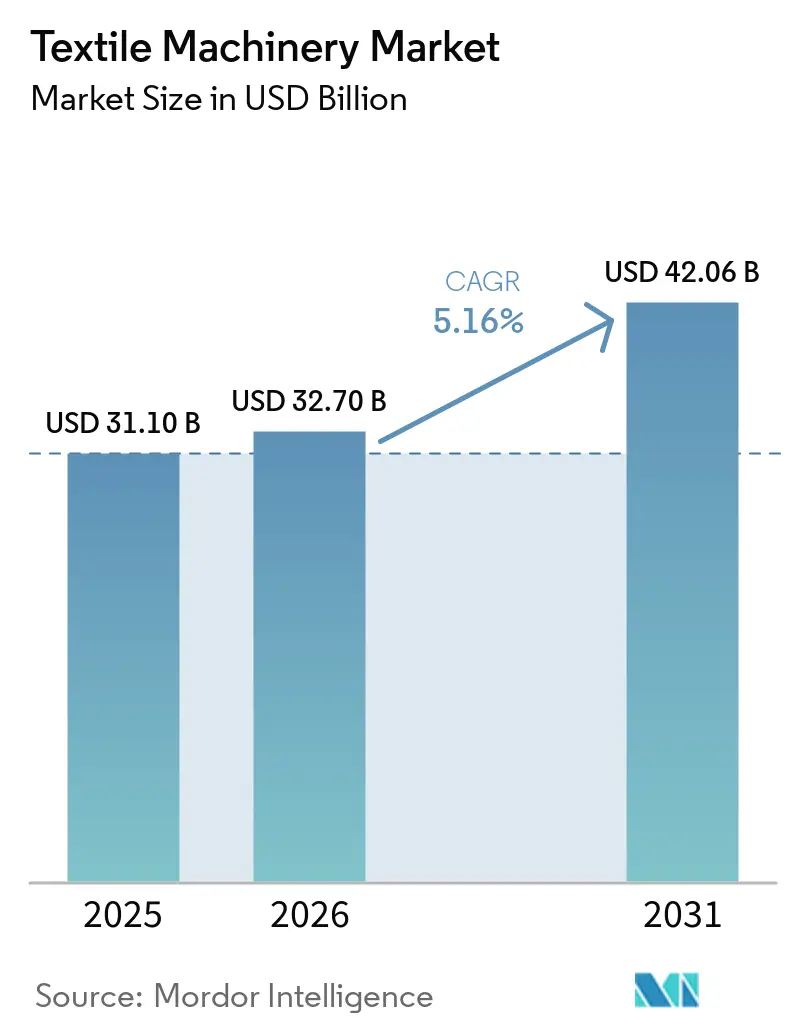
El mercado de maquinaria textil alcanzó un valor de 31.10 millones de dólares en 2025 y se estima que crecerá de 32.70 millones de dólares en 2026 a 42.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.16% durante el período de pronóstico (2026-2031). Las fábricas están acelerando la modernización de sus instalaciones para convertirlas en fábricas inteligentes, instalando sensores de IA capaces de reducir el tiempo de inactividad no planificado hasta en un 35% y prolongar la vida útil de los husos en 18 meses, aumentando la utilización de los equipos e impulsando las especificaciones de las nuevas construcciones hacia la conectividad digital completa. La demanda se está desplazando de las máquinas de hilar básicas hacia las líneas de texturizado, acabado y otras líneas especializadas que dan soporte al poliéster reciclado y a los tejidos sintéticos de alto rendimiento para ropa deportiva y componentes de baterías para vehículos eléctricos. Los compradores de Asia-Pacífico siguen representando más de la mitad de los envíos mundiales en la industria de maquinaria textil; sin embargo, Oriente Medio y África registran ahora el mayor crecimiento de pedidos, gracias a los grandes programas de financiación que respaldan los ecosistemas regionales de hilo a tejido. La dinámica competitiva se está intensificando debido a que los fabricantes chinos están localizando el ensamblaje para reducir los costos de importación, mientras que sus competidores europeos se consolidan para defender sus márgenes.
Conclusiones clave del informe
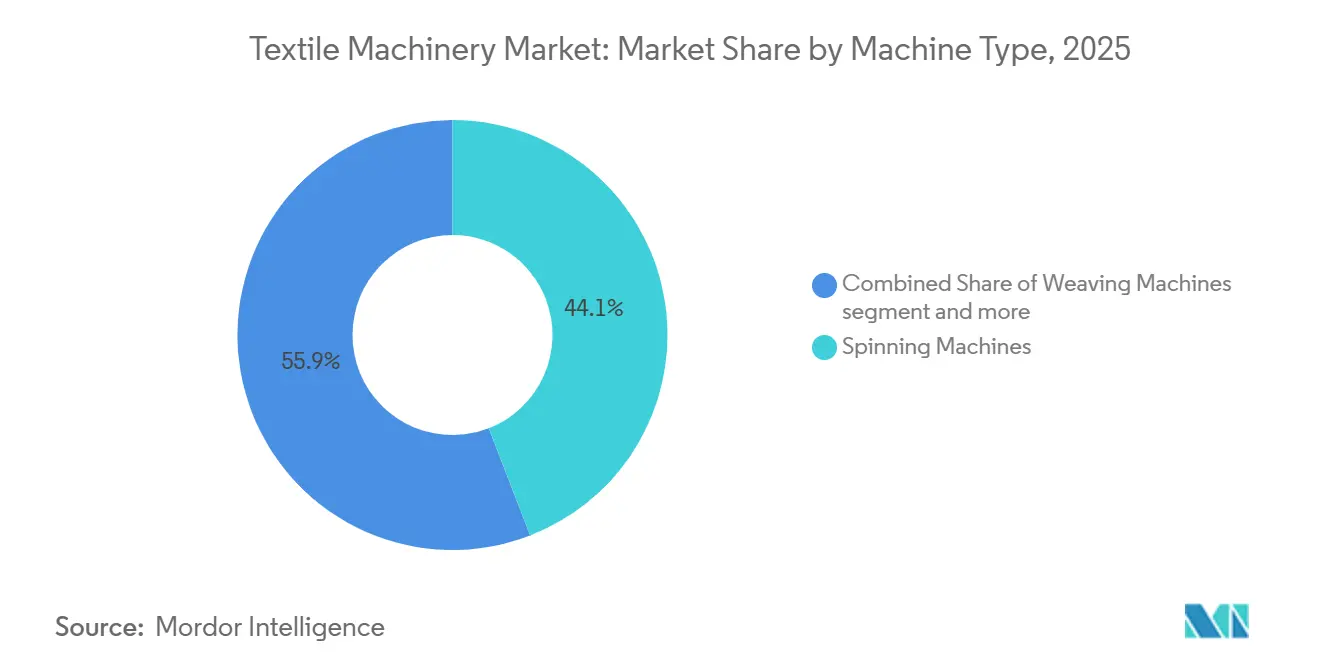
- Por tipo de máquina, la hilatura lideró con el 44.10% de la participación de mercado de maquinaria textil en 2025, mientras que se proyecta que los equipos especializados se expandirán a una CAGR del 6.66% hasta 2031.
- En cuanto al nivel de automatización, los sistemas semiautomáticos representaron el 43.05% del valor total del mercado mundial de maquinaria textil en 2025, mientras que se prevé que las líneas totalmente automáticas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.78% hasta 2031.
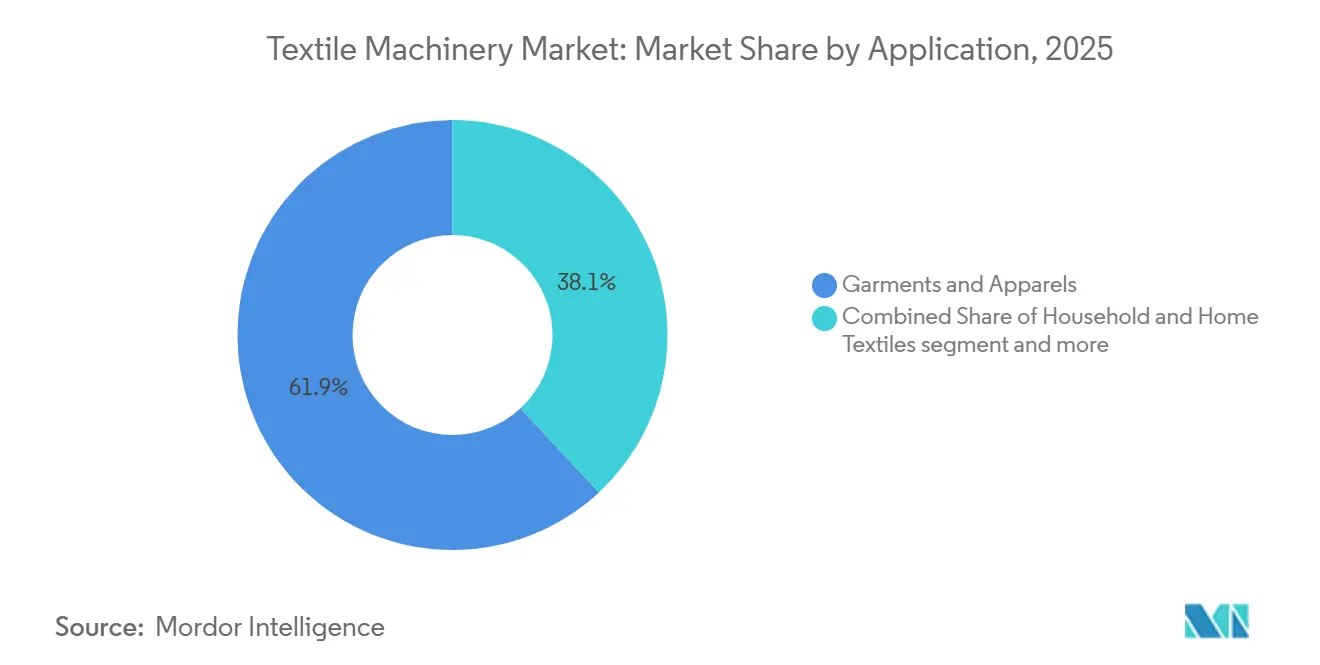
- Por aplicación, las prendas y accesorios lideraron con el 61.92% de la participación de mercado de maquinaria textil en 2025, mientras que se proyecta que los textiles técnicos se expandirán a una CAGR del 6.55% hasta 2031.
- Por materia prima, el procesamiento de fibras sintéticas lideró con el 60.10% de la participación de mercado de maquinaria textil en 2025, mientras que se proyecta que el segmento se expanda a una CAGR del 5.98% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 55.10% de la participación de mercado de maquinaria textil en 2025, mientras que se proyecta que Medio Oriente y África se expandirán a una CAGR del 6.31% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de maquinaria textil
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Modernización de fábricas inteligentes con mantenimiento predictivo de IA | + 1.2% | Global, con adopción temprana en China, India y Alemania | Mediano plazo (2-4 años) |
| Los subsidios de CAPEX en el sur de Asia aceleran su adopción | + 1.1% | India, Bangladesh, Vietnam, Indonesia | Corto plazo (≤ 2 años) |
| El auge de las texturas de fibras sintéticas (deporte y ocio deportivo) | + 0.9% | Asia-Pacífico, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Capacidad técnico-textil para vehículos eléctricos y filtración | + 0.8% | China, Alemania, Estados Unidos, Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de líneas automatizadas de cambio rápido cercanas a la costa | + 0.6% | México, América Central, Europa del Este, Turquía | Mediano plazo (2-4 años) |
| Equipos de reciclaje de fibra a fibra de circuito cerrado | + 0.4% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Modernización de fábricas inteligentes con mantenimiento predictivo de IA
Las fábricas textiles están integrando sensores de vibración, temperatura y amperaje en máquinas de hilar, telares y máquinas de tejer, y luego vinculando los datos a algoritmos en la nube que alertan al personal de mantenimiento días antes de que se produzca una falla. Estudios de caso del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE) demuestran que estos sistemas reducen las paradas no programadas en un 35 % y prolongan la vida útil de los componentes de los rodamientos y husillos entre 12 y 18 meses.[ 1 ]IEEE. "Mantenimiento predictivo para maquinaria textil mediante IA e IoT". IEEE Xplore, 2023 La adopción es más rápida en China e India, donde los costos laborales y las tarifas eléctricas aumentan entre un 8 % y un 12 % anual, lo que hace que el tiempo de actividad sea crucial para el control de costos. Los fabricantes de equipos originales (OEM) europeos ahora incluyen software de monitoreo con los equipos nuevos, pero las tarifas de suscripción de USD 5,000 a USD 10 000 por máquina limitan la penetración en plantas de fabricación sensibles a los precios. La ola de modernización está dividiendo la base instalada entre activos conectados digitalmente que exigen tarifas de arrendamiento premium y líneas tradicionales que se deprecian más rápido porque los compradores exigen garantías de tiempo de actividad.
Los subsidios de CAPEX en el sur de Asia aceleran su adopción
El programa de Incentivos Vinculados a la Producción de la India ha destinado 1.300 millones de dólares a textiles técnicos y otros 540 millones de dólares a siete parques integrados, reembolsando una parte de los costos de maquinaria cuando se alcanzan los objetivos de producción o exportación. Bangladesh extendió un incentivo en efectivo del 15 % a las exportaciones textiles hasta mediados de 2026, y Vietnam ofrece préstamos con un interés del 3 % para maquinaria importada. Estos subsidios impulsan los pedidos porque las fábricas se apresuran a poner en marcha los equipos antes del cierre de los plazos de asistencia, lo que a su vez genera cuellos de botella periódicos en la producción de las plantas OEM. Las normas de contenido local dirigen a los compradores indios hacia Rieter y Lakshmi Machine Works, mientras que las fábricas bangladesíes suelen recurrir a líneas europeas de segunda mano con descuento para aprovechar el crédito limitado.[ 2 ]Oficina de Información de Prensa, Gobierno de la India. "Plan de Incentivos Vinculados a la Producción Textil". PIB, marzo de 2024
Auge de la texturización de fibras sintéticas (deporte y ocio deportivo)
Athleisure global Las ventas siguen superando a las de prendas de vestir en general, lo que impulsa a las fábricas a instalar líneas de texturizado de poliéster y nailon que ofrecen propiedades de absorción de humedad, elasticidad y antimicrobianas. El sistema de hilado por chorro de aire J 70 de Rieter, instalado en Guangxi Baisheng en 2024, opera 200 unidades automatizadas a 600 metros por minuto y destaca el impulso hacia deniers más finos utilizados en ropa deportiva sin costuras. La Federación Internacional de Fabricantes Textiles informó un aumento del 11 % en los envíos de fibra sintética a Asia en 2024, siendo la maquinaria de texturizado la subcategoría de mayor crecimiento. Los fabricantes de equipos también se benefician de la materia prima de PET reciclado que cumple con los objetivos de sostenibilidad de las marcas, aunque el reciclaje de fibra a fibra todavía se sitúa por debajo del 1 % del uso total de materiales secundarios. El cumplimiento de la Asociación Internacional para la Investigación y las Pruebas en el Campo de la Ecología Textil y del Cuero (OEKO-TEX) se ha convertido en un requisito predeterminado, lo que aumenta los costos de auditoría pero diferencia a los proveedores certificados.[ 3 ]Economía Circular. "Textiles". Presentación vía la Organización Mundial del Comercio, 11 de marzo de 2025.
Capacidad técnico-textil para vehículos eléctricos y filtración
Los fabricantes de automóviles ahora especifican separadores no tejidos, aislamiento acústico y medios de filtración que cumplen con normas más estrictas de retardantes de llama y choque térmico, lo que impulsa los pedidos de líneas de spunbond, melt-blown y punzonado. Groz-Beckert señaló que la demanda de agujas de fieltrar vinculada a las líneas de separación de baterías se duplicó durante 2024. ANDRITZ puso en servicio tres instalaciones de spunlace en Alar Silk Road en 2025, cada una con una velocidad superior a 600 metros por minuto, lo que subraya la intensidad de capital de los proyectos de textiles técnicos que pueden superar los 25 millones de dólares por línea. Los márgenes en estas aplicaciones son entre 12 y 18 puntos porcentuales superiores a los de los tejidos básicos, una diferencia que sigue atrayendo a los conglomerados chinos e indios. Las normas de la UE que exigen un 95 % de reciclabilidad de los vehículos para 2030 refuerzan aún más el crecimiento a largo plazo en este nicho.[ 4 ]TexData International. "TexData International: todas las noticias importantes de la cadena de valor textil". TexData International, 2026
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX e incertidumbre de recuperación de la inversión | -0.8% | Asia meridional, África subsahariana, América Latina | Corto plazo (≤ 2 años) |
| Exceso de oferta de equipos de segunda mano en mercados sensibles a los precios | -0.6% | Bangladesh, Pakistán, África subsahariana, América Central | Corto plazo (≤ 2 años) |
| Riesgo de control arancelario/exportación de componentes de precisión | -0.5% | Estados Unidos, Unión Europea, China | Mediano plazo (2-4 años) |
| Escasez de operadores con habilidades digitales | -0.4% | Asia meridional, Sudeste asiático, África subsahariana | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX e incertidumbre de recuperación de la inversión
Las líneas de hilado o tejido de punto totalmente automatizadas pueden costar entre 2 y 5 millones de dólares, y las fábricas suelen esperar cinco o más años para recuperar la inversión una vez que se incluyen la formación, el software y las piezas de repuesto. La maquinaria de segunda mano importada de Europa o Japón se vende con descuentos del 30 al 40 %, lo que supone una alternativa más económica que compite directamente con las nuevas ventas. La entrada de pedidos de Rieter en 2025 se redujo a 630 millones de dólares, ya que los clientes aplazaron el gasto durante las fluctuaciones cambiarias y el aumento de las tarifas energéticas que alargaron los modelos de amortización. Los costes de la electricidad, que se duplicaron en Turquía y Egipto entre 2023 y 2025, prolongan aún más el periodo de devolución de los equipos energéticamente eficientes. Los fabricantes de equipos originales (OEM) están probando contratos de arrendamiento con opción a compra vinculados al tiempo de actividad en tiempo real, pero las entidades crediticias aún carecen de un modelo de riesgo claro para los acuerdos basados en el rendimiento.
Exceso de equipos de segunda mano en mercados sensibles a los precios
A medida que las fábricas textiles europeas se modernizan hacia la automatización de la Industria 4.0, abastecen un sólido mercado secundario con maquinaria obsoleta depreciada y de alta durabilidad. Los fabricantes en mercados emergentes, sensibles a los precios, absorben con entusiasmo estos activos para minimizar la inversión inicial, priorizando equipos europeos de primera línea con descuento sobre alternativas nuevas y de menor costo. Sin embargo, estos ahorros inmediatos de capital se ven finalmente contrarrestados por un aumento en los gastos operativos debido a la menor eficiencia energética y al aumento del tiempo de inactividad. En consecuencia, este mercado secundario canibaliza las ventas de equipos nuevos de fabricantes de equipos originales (OEM), al tiempo que obliga a los fabricantes a mantener cadenas de suministro tradicionales que diluyen los márgenes.
Análisis de segmento
Por tipo de máquina: Dominio de la hilatura en medio de la diversificación
Los equipos de hilado representaron el 44.10 % de los ingresos de 2025 en la industria de maquinaria textil, lo que refleja el papel fundamental de las máquinas de hilar de anillos y rotores en la producción mundial de hilo. El segmento de otros tipos de maquinaria, que incluye sistemas de texturizado, acabado y especializados, superará a todos sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 6.66 % hasta 2031. Este crecimiento está directamente relacionado con la demanda de ropa deportiva de alto rendimiento, poliéster reciclado y líneas de separadores de baterías para vehículos eléctricos que requieren un control preciso del texturizado.
La instalación de la máquina de chorro de aire J 70 de Rieter en Guangxi demuestra por qué las fábricas se inclinan por una mayor velocidad y un ahorro de mano de obra, mientras que los fabricantes de equipos originales (OEM) de tejidos y punto priorizan la capacidad de cambio rápido de patrones, en línea con los requisitos de la deslocalización en México y Turquía. Los proveedores de acabados especiales ganan cuota de mercado al integrar módulos de descarga cero de líquidos que cumplen con las normativas de escasez de agua en India y China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de automatización: cables semiautomáticos, sobretensiones totalmente automáticas
Los sistemas semiautomáticos representaron el 43.05 % de los ingresos de 2025 en el mercado mundial de maquinaria textil, demostrando ser atractivos en regiones donde los salarios se mantienen por debajo de los 3 USD por hora. Sin embargo, las líneas totalmente automáticas registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031, impulsadas por las fábricas que buscan una mayor producción por trabajador ante la persistente escasez de mano de obra. Datos del IEEE confirman que los algoritmos de mantenimiento predictivo integrados en estas líneas inteligentes pueden extender la vida útil de los componentes en 18 meses y reducir el tiempo de inactividad en un 35 %.
Los compradores africanos y latinoamericanos aún optan por modelos semiautomáticos debido a la simplificación de los requisitos de habilidades; sin embargo, las plantas chinas e indias, orientadas a la exportación, están modernizando los sensores para cumplir con las normas de trazabilidad ISO 9001. El precio de suscripción para las suites de monitoreo de condición sigue siendo un obstáculo, pero se está reduciendo gradualmente a medida que los fabricantes de equipos originales (OEM) incluyen el software en contratos de servicio plurianuales.
Por aplicación: las prendas de vestir consolidan la demanda, los textiles técnicos la superan
Las prendas de vestir y la indumentaria representaron el 61.92 % de los ingresos de 2025 en el mercado mundial de maquinaria textil, manteniendo la mayor cuota de mercado. Los textiles técnicos, aunque de menor tamaño, crecerán a una tasa compuesta anual del 6.55 % hasta 2031, a medida que los fabricantes de automóviles adopten separadores no tejidos y medios de filtración que cumplan con las normas UL 94 y la ISO 16750. Estas líneas suelen generar márgenes de hasta 18 puntos porcentuales por encima de los tejidos básicos y requieren operaciones en salas blancas, lo que aumenta el capital por tonelada, pero también eleva las barreras de entrada.
Los textiles para el hogar se enfrentan a márgenes reducidos a medida que se intensifica la competencia de las importaciones, mientras que los proveedores de textiles técnicos se benefician de las ventajas regulatorias que favorecen los productos de valor añadido con un contenido de reciclabilidad verificado. Las inversiones continúan fluyendo hacia activos de spunbond y meltblown en China y Alemania, en respuesta al auge de los separadores de baterías vinculados a los vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por materia prima: Plomo sintético, fibras naturales estabilizadas
La maquinaria para fibras sintéticas procesó el 60.10 % de la producción textil en 2025 y mantendrá la mayor contribución absoluta con una tasa de crecimiento anual compuesta (TCAC) del 5.98 %. El poliéster predomina gracias a su bajo coste y a su abundante materia prima reciclada, el tereftalato de polietileno (PET), que actualmente representa el 95 % de los insumos secundarios en la industria textil. Los equipos para algodón siguen siendo relevantes en India y Estados Unidos, pero pierden cuota de mercado ante el aumento de la escasez de agua y la volatilidad del precio del algodón crudo.
Las aplicaciones de lana y seda siguen siendo nicho y de alta gama, atendidas por máquinas especializadas de peinado y bobinado en Australia, Italia, China e India. Los sintéticos de origen biológico, como el TENCEL Lyocell, cobraron nueva relevancia en febrero de 2026 cuando KARL MAYER y Lenzing demostraron el tejido de punto por urdimbre de microfibras modales a escala industrial. Aun así, los polímeros sintéticos seguirán siendo la base de costos para la mayoría de las fábricas.
Análisis geográfico
La región Asia-Pacífico aportó el 55.10 % de los ingresos de 2025 en la industria de maquinaria textil, impulsada por el liderazgo de China tanto en oferta como en demanda, así como por el fondo de incentivos de la India de 1300 millones de dólares que cofinancia la maquinaria técnica textil. Vietnam ha complementado el crecimiento ofreciendo préstamos con un interés del 3 % para equipos importados, lo que ha permitido a las fábricas locales captar pedidos perdidos por los productores chinos que se enfrentan a dificultades arancelarias. Japón y Corea del Sur siguen teniendo un volumen de producción reducido, pero un precio medio de venta elevado, ya que los compradores en estos países exigen la plena funcionalidad de la Industria 4.0.
Oriente Medio y África registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.31 % hasta 2031, la más rápida a nivel mundial, impulsada por el Plan de Renacimiento Textil de África, que busca movilizar 5 millones de dólares para la transformación integral del algodón en 11 parques industriales. La caída inflacionaria de Turquía redujo los pedidos para 2025; sin embargo, su proximidad estratégica a Europa impulsa a los fabricantes de equipos originales (OEM) a expandir su presencia en Estambul y Bursa. Los estados del Consejo de Cooperación del Golfo invierten en textiles técnicos de refinación que aprovechan las materias primas petroquímicas y se dirigen a los usos finales de la automoción y la construcción.
América del Norte y Europa registran principalmente una demanda de reemplazo y deslocalización, particularmente en México, donde las normas del Tratado entre Estados Unidos, México y Canadá (T-MEC) exigen un alto contenido regional. Los proveedores alemanes, italianos y suizos siguen siendo líderes tecnológicos, pero enfrentan una desaceleración de la demanda interna debido al aumento de los precios de la electricidad y la nómina. América del Sur, con Brasil a la cabeza, muestra una recuperación tímida a medida que los importadores se actualizan con equipos semiautomáticos de hilado y tejido de punto para las cadenas locales de moda rápida.
Panorama competitivo
El mercado de maquinaria textil está fragmentado, con numerosos fabricantes globales y regionales que compiten en diferentes segmentos de máquinas. Rieter cerró la adquisición de la división Barmag de OC Oerlikon en febrero de 2026, creando así la única cartera que abarca fibra natural, filamento sintético y texturizado en una sola marca. Huixing Machine adquirió los activos de tejido circular en dificultades de Mayer & Cie. ese mismo mes, anticipando una mayor participación china en la propiedad intelectual europea heredada.
Las empresas europeas y japonesas se diferencian mediante gemelos digitales, análisis de mantenimiento predictivo y financiación basada en el rendimiento, mientras que sus homólogos chinos se centran en kits modulares que modernizan líneas antiguas con un coste entre un 30 % y un 40 % inferior. La alianza de Valmet con Spinnova demuestra cómo los proveedores de maquinaria de sectores afines están entrando en la industria textil reutilizando la experiencia en pulpa y papel para la producción de fibra de celulosa. ANDRITZ también se adentró en el procesamiento de hilo de bioproteínas a través de su colaboración con Tandem Repeat, ampliando su liderazgo en no tejidos a materiales sostenibles emergentes.
Las oportunidades de espacio en blanco se concentran en torno a módulos de reciclaje de ciclo cerrado y automatización de cambios rápidos que facilitan el abastecimiento de moda rápida en Centroamérica y Europa del Este. Las pequeñas firmas europeas se centran en estos nichos, aunque los altos costos de desarrollo mantienen importantes barreras. A medida que las marcas imponen cláusulas de trazabilidad y disponibilidad más estrictas, los proveedores que no pueden ofrecer software y servicios de datos integrados se arriesgan a una reducción de márgenes o a abandonar el mercado.
Líderes de la industria de maquinaria textil
-
Rieter Holding SA
-
Grupo Trützschler SE
-
Saurer Tecnología Inteligente AG
-
OC Oerlikon
-
Lakshmi Machine Works Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Rieter completó la adquisición de la división Barmag de OC Oerlikon, expandiéndose hacia la hilatura de filamentos sintéticos.
- Febrero de 2026: Huixing Machine adquiere los activos de tejido circular de Mayer & Cie. y planea reiniciar la producción alemana.
- Febrero de 2026: KARL MAYER y Lenzing presentaron el tejido industrial por urdimbre de TENCEL Lyocell en Première Vision.
- Octubre de 2025: ANDRITZ se asoció con Tandem Repeat para ampliar las líneas de fibra de bioproteína Procell.
Alcance del informe del mercado global de maquinaria textil
| Máquinas de hilar |
| Máquinas de tejer |
| Máquinas de tejer |
| Máquinas Texturizadoras |
| Otros tipos de máquinas |
| Manual |
| Semi-Automatic |
| Totalmente automático (sistemas integrados inteligentes/Industria 4.0) |
| Prendas y prendas de vestir |
| Textiles para el hogar y el hogar |
| Textiles Técnicos (Médico, Protección, Deportivo, etc.) |
| Algodón |
| Fibras sintéticas (poliéster, nailon, acrílico) |
| Lana |
| Seda |
| Otras fibras (líber, de origen biológico, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de máquina | Máquinas de hilar | |
| Máquinas de tejer | ||
| Máquinas de tejer | ||
| Máquinas Texturizadoras | ||
| Otros tipos de máquinas | ||
| Por nivel de automatización | Manual | |
| Semi-Automatic | ||
| Totalmente automático (sistemas integrados inteligentes/Industria 4.0) | ||
| por Aplicación | Prendas y prendas de vestir | |
| Textiles para el hogar y el hogar | ||
| Textiles Técnicos (Médico, Protección, Deportivo, etc.) | ||
| Por Materia Prima | Algodón | |
| Fibras sintéticas (poliéster, nailon, acrílico) | ||
| Lana | ||
| Seda | ||
| Otras fibras (líber, de origen biológico, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Kuwait | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de maquinaria textil y qué tan rápido está creciendo?
El tamaño del mercado de maquinaria textil alcanzó los USD 32.70 mil millones en 2026 y se prevé que alcance los USD 42.06 mil millones para 2031, lo que refleja una CAGR del 5.16%.
¿Qué región lidera el gasto en nueva maquinaria textil?
Asia-Pacífico generó el 55.10% de los ingresos globales en 2025 gracias a las mejoras a gran escala en China y a las inversiones respaldadas por incentivos en India y Vietnam.
¿Qué segmento de máquinas se está expandiendo más rápidamente?
Se proyecta que la categoría de otros tipos de máquinas, que incluye líneas especializadas como equipos de acabado, crezca a una CAGR del 6.66 %, impulsada por la creciente demanda de las marcas de poliéster reciclado y no tejidos de grado EV.
¿Cómo influyen los sistemas de mantenimiento predictivo en las decisiones de compra?
Las fábricas que adoptan paquetes de sensores que reducen el tiempo de inactividad en aproximadamente un 35% prefieren líneas totalmente automáticas, lo que genera precios de venta promedio más altos y ciclos de reordenamiento más rápidos.
¿Qué actores han transformado recientemente el panorama competitivo?
La compra de Barmag por parte de Rieter y la adquisición de los activos de Mayer & Cie. por parte de Huixing Machine en 2026 consolidaron las carteras de tecnología y profundizaron la presencia china en soluciones de tejido de primera calidad.
¿Qué riesgos podrían frenar la inversión en maquinaria textil?
Un alto gasto de capital inicial, tarifas eléctricas volátiles y reglas tarifarias cambiantes para componentes de precisión pueden extender los períodos de recuperación y disuadir el gasto de capital.


