

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.04 mil millones |
| Tamaño del mercado (2031) | USD 11.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de almacenamiento de energía térmica por Mordor Intelligence
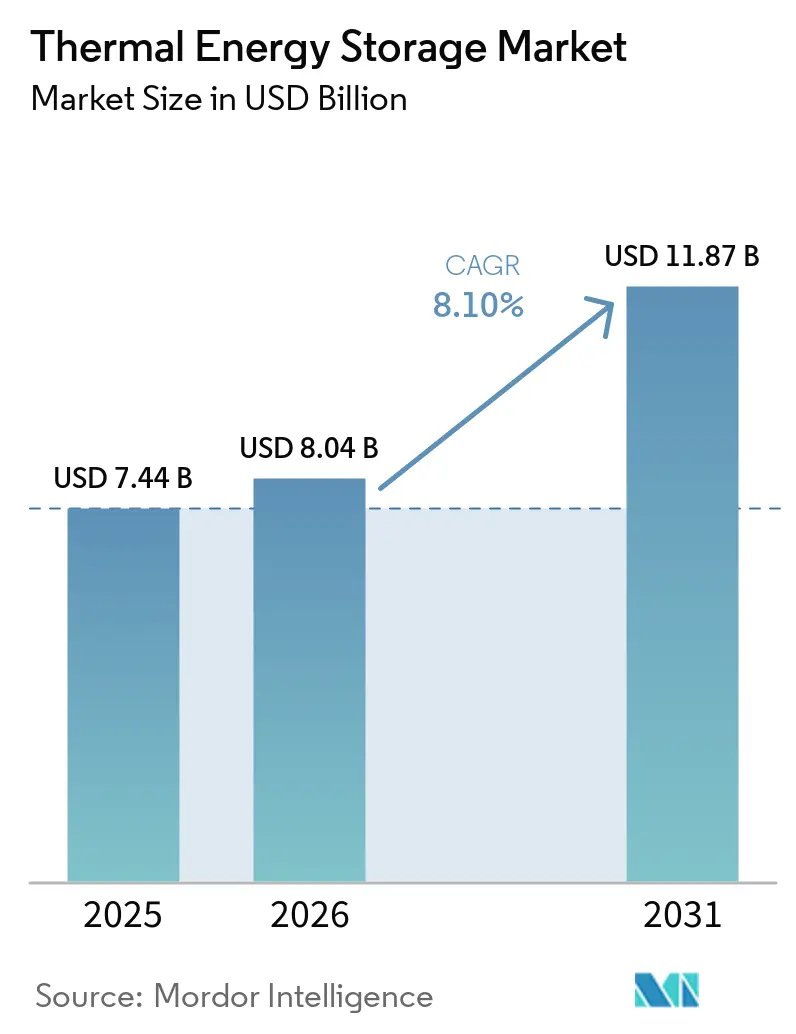
Se estima que el tamaño del mercado de almacenamiento de energía térmica en 2026 será de USD 8.04 mil millones, creciendo desde el valor de 2025 de USD 7.44 mil millones con proyecciones para 2031 que muestran USD 11.87 mil millones, creciendo a una CAGR del 8.1% durante 2026-2031.
La creciente demanda de sistemas de energía basados en energías renovables que requieren más de 8 horas de almacenamiento, las normativas más estrictas de descarbonización industrial y la rápida construcción de plantas de energía solar concentrada (CSP) están impulsando el crecimiento. Las empresas de servicios públicos siguen implementando sistemas de sales fundidas para consolidar la producción solar, mientras que las plantas comerciales e industriales adoptan unidades modulares de cambio de fase o basadas en arena para reducir los cargos por picos de demanda y capturar el calor residual. El capital de riesgo se dirige hacia soluciones que superan a las baterías de iones de litio en costes superiores a las 8 horas de duración, especialmente a medida que las limitaciones de las materias primas restringen las cadenas de suministro de baterías. La modernización de la calefacción urbana de cuarta generación en Europa, la cartera de CSP de Asia-Pacífico y los créditos fiscales a la inversión en Norteamérica crean una base de demanda diversificada que amortigua el riesgo regional y acelera las reducciones de costes impulsadas por la escala en el mercado del almacenamiento de energía térmica.
Conclusiones clave del informe
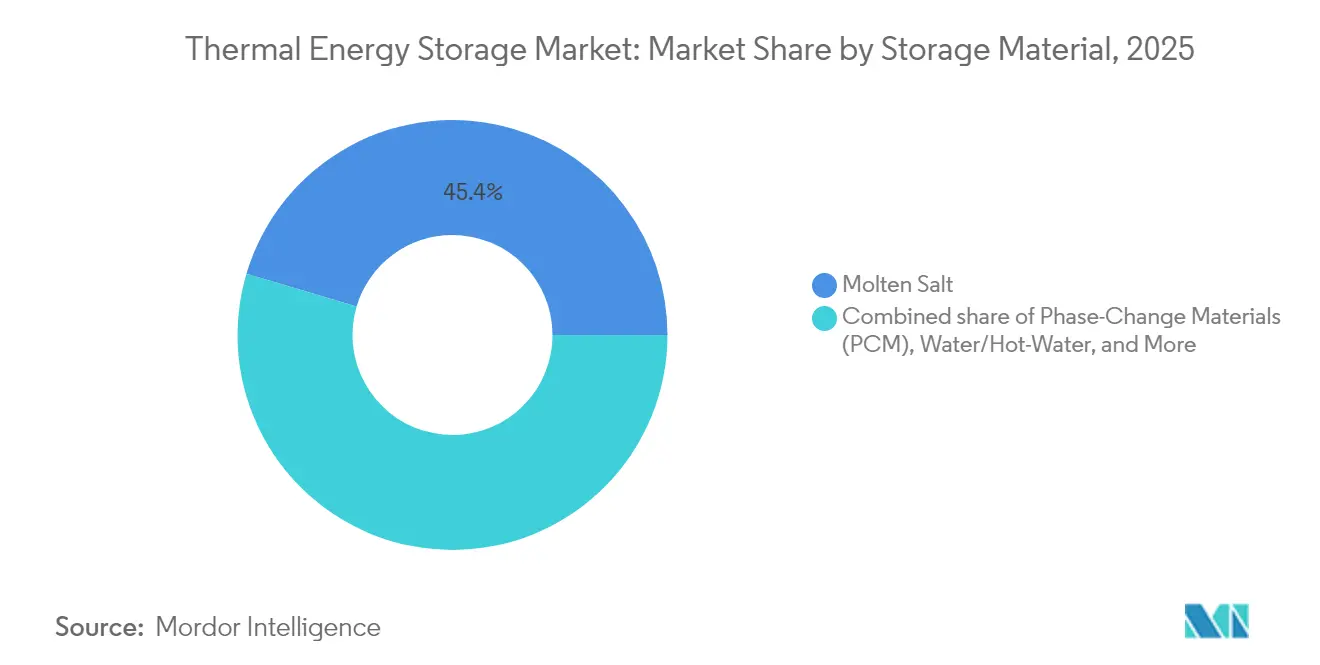
- Por material de almacenamiento, la sal fundida lideró con el 45.40% de la participación de mercado de almacenamiento de energía térmica en 2025, mientras que se proyecta que los materiales de cambio de fase se expandan a una CAGR del 15.6% hasta 2031.
- Por tecnología, los sistemas de calor sensible representaron el 73.20% del tamaño del mercado de almacenamiento de energía térmica en 2025, y las soluciones termoquímicas están progresando a una CAGR del 17.1% hasta 2031.
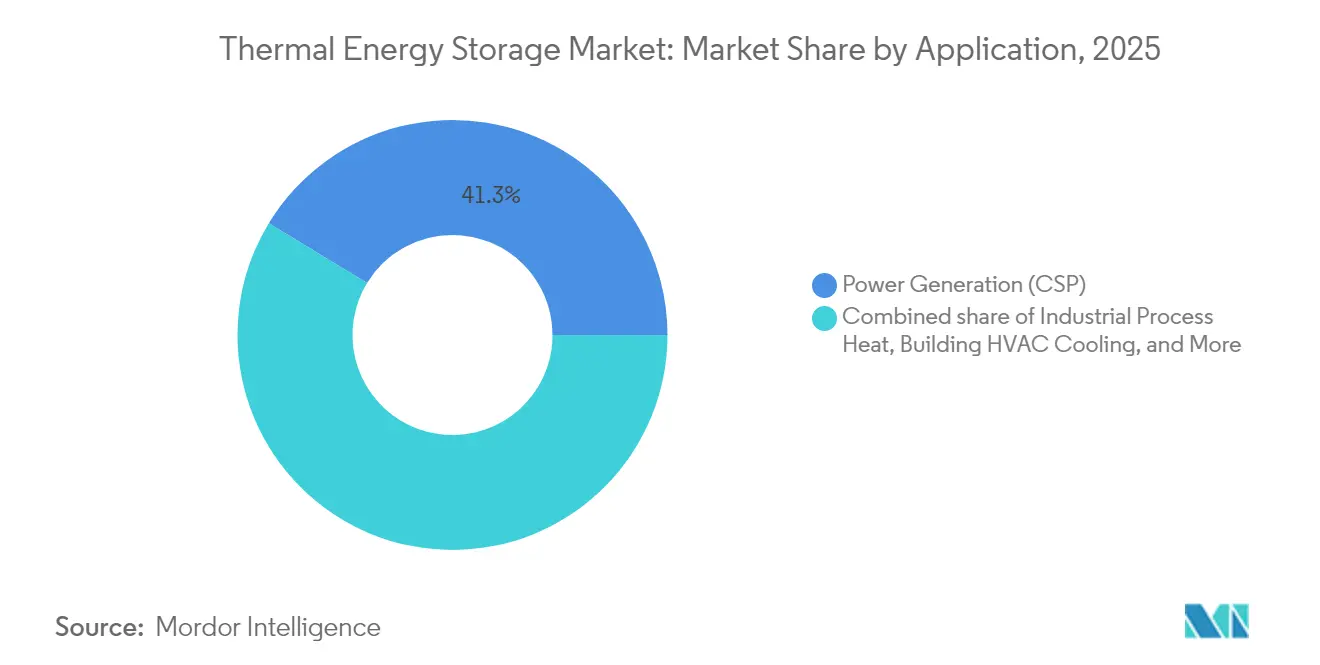
- Por aplicación, la generación de energía contribuyó con una participación del 41.30% del tamaño del mercado de almacenamiento de energía térmica en 2025, mientras que el calor del proceso industrial está aumentando a una CAGR del 14.9% hasta 2031.
- Por usuario final, las empresas de servicios públicos representaron el 58.20% de los ingresos de 2025, pero los clientes comerciales e industriales están creciendo a una CAGR del 14.1% hasta 2031.
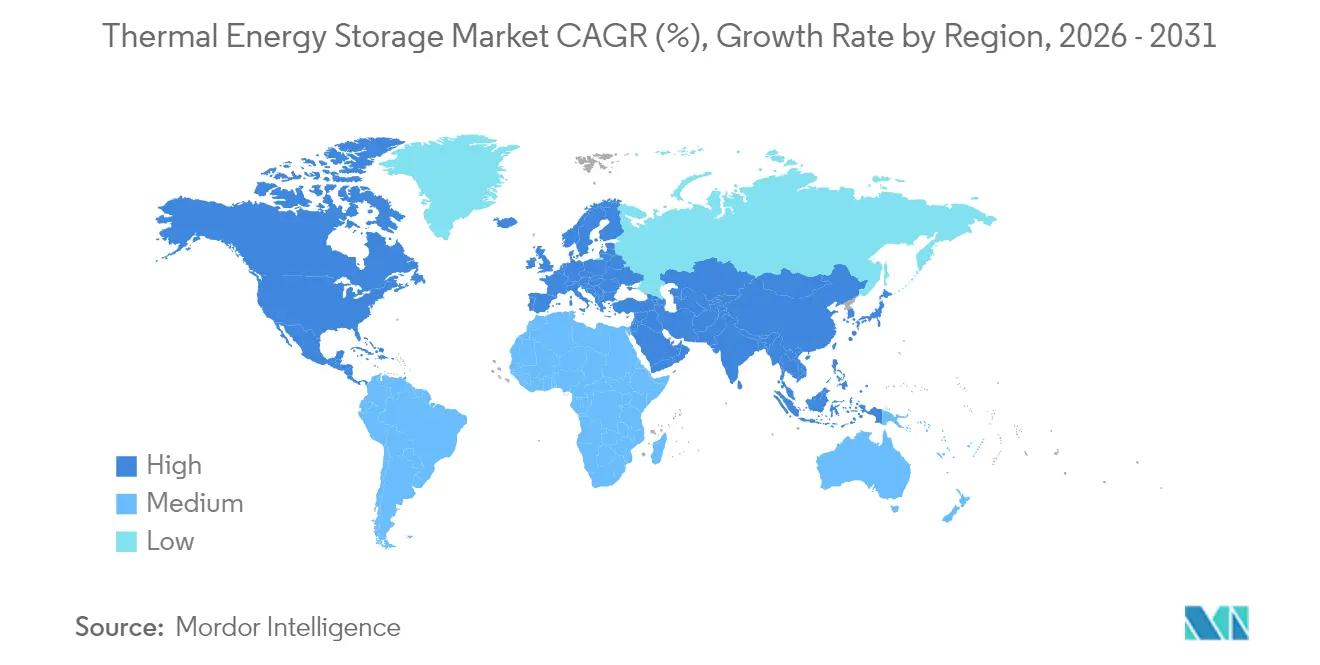
- Por geografía, Europa representó el 34.60% de los ingresos en 2025; Asia-Pacífico registra la CAGR regional más rápida, con un 13.4% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de almacenamiento de energía térmica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Construcción rápida de plantas de CSP que integran TES de sales fundidas de ≥8 h | + 2.2% | Global, concentrado en MENA, China, India | Mediano plazo (2-4 años) |
| Subastas obligatorias de capacidad renovable que agrupan a los adiciones TES | + 1.8% | Europa, California, Australia | Corto plazo (≤ 2 años) |
| Ampliación de las redes de calefacción y refrigeración urbanas de cuarta generación | + 1.5% | Europa del Norte, Escandinavia | Largo plazo (≥ 4 años) |
| Mandatos de recuperación de calor residual industrial | + 1.2% | UE, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Baterías térmicas de arena supercaliente con un precio de venta al público inferior a 10 USD/kWh | + 0.8% | Adopción temprana y global en EE. UU. y Finlandia | Largo plazo (≥ 4 años) |
| Acoplamiento de TES de larga duración con electrolizadores de hidrógeno verde | + 0.5% | Adopción temprana y global en Alemania y Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Construcción rápida de plantas de CSP que integran TES de sales fundidas de ≥8 horas
Las reglas de almacenamiento obligatorio de ocho horas en el programa CSP de 4.8 GW de China y el proyecto de 5 GW de India han convertido los tanques de sales fundidas en equipo estándar para la energía solar gestionable. [1] SolarPACES, “China's 4.8 GW CSP Pipeline”, solarpaces.org Los prestamistas ahora tratan el bloque de almacenamiento como un potenciador de ingresos porque permite ganancias del mercado de capacidad y reduce el riesgo de recorte. Lograr costos nivelados que rivalizan con los de las centrales de pico alimentadas con gas ha desbloqueado nuevas subastas respaldadas por el Estado en toda la región MENA. Las empresas EPC están estandarizando diseños de tanques dobles, reduciendo los costos de balance de planta en un 12 % desde 2024, fortaleciendo aún más la financiabilidad de los proyectos de mercado de almacenamiento de energía térmica a gran escala. La visibilidad del proyecto más allá de 2027 fomenta las cadenas de suministro nacionales de sal y aleaciones en China e India, reduciendo el riesgo de acceso a la materia prima.
Subastas obligatorias de capacidad renovable que agrupan a los proveedores de servicios de telecomunicaciones (TES)
El marco Clean Power 2030 de California y la Directiva de Rendimiento de Edificios 2024/1275 de la UE requieren nuevos activos renovables, incluido el almacenamiento de larga duración, otorgando puntos de subasta más altos a las ofertas equipadas con TES. [2] National Law Review, “Descripción general de la Directiva 2024/1275 de la UE”, natlawreview.com Estas reglas eliminan la división anterior entre la adquisición de generación y almacenamiento, lo que permite una financiación de proyectos unificada que favorece las soluciones térmicas una vez que las ventanas de descarga superan las 6 horas. En Australia, las zonas de energía renovable otorgan prioridad de conexión a la red a los proyectos de almacenamiento térmico que proporcionan inercia y soporte de voltaje, reduciendo los retrasos en la cola de interconexión en un año en promedio. El cambio de política aumenta notablemente la capacidad abordable del mercado de almacenamiento de energía térmica en las licitaciones de servicios públicos anunciadas para 2026 y más allá.
Expansión de las redes de calefacción y refrigeración urbanas de cuarta generación
El impulso del norte de Europa hacia circuitos de calefacción urbana de 50-70 °C mejora la eficiencia de ida y vuelta de los sistemas de almacenamiento térmico de energía (TES) y facilita el acceso a aplicaciones estacionales. Dinamarca aspira a una cobertura de calefacción urbana del 50 % para 2030, con campos de almacenamiento térmico en foso que reducen las cargas térmicas máximas invernales hasta en un 40 %. El sistema de almacenamiento de arena estacional de 90 GWh de Finlandia muestra un ahorro inferior a 10 USD por kWh, mientras que Alemania destina 3 000 millones de euros (3 300 millones de dólares) a actualizaciones de red que requieren componentes TES nacionales. Estas implementaciones validan sistemas de varios gigavatios-hora, consolidando las cadenas de suministro y permitiendo marcos que benefician a otras regiones europeas que planean renovaciones similares. Los inversores consideran cada vez más el mercado de almacenamiento de energía térmica como un activo de energía urbana en lugar de una tecnología experimental.
Mandatos de recuperación de calor residual industrial
La Directiva de Emisiones Industriales de la UE obliga a las grandes fábricas a capturar calor de baja intensidad para 2027, y el Programa Top Runner de Japón extiende obligaciones similares a la industria pesada. Los módulos de almacenamiento térmico permiten la distribución temporal del calor de escape de los procesos por lotes, adaptándolo a la demanda continua y generando un ahorro de combustible del 15-25 % en un plazo de cinco años. Las plantas de cemento y acero adoptan baterías de ladrillos refractarios o arena que funcionan a temperaturas superiores a 1,000 °C, evitando así los límites de seguridad de las baterías y reduciendo drásticamente las emisiones de CO₂. Las subvenciones gubernamentales, que cubren hasta el 40 % del gasto de capital en Alemania y Corea del Sur, reducen los obstáculos para la financiación, ampliando la cartera de clientes en el mercado de almacenamiento de energía térmica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital en tanques de sales fundidas a gran escala | -1.3% | Proyectos globales, especialmente a escala de servicios públicos | Corto plazo (≤ 2 años) |
| Competencia de baterías de iones de litio y de flujo de bajo coste | -0.9% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Ausencia de fuentes de ingresos financiables para TES detrás del medidor | -0.7% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de materiales de cambio de fase de alta pureza | -0.6% | Global, concentrado en centros de fabricación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital en tanques de sales fundidas a gran escala
Los yacimientos de sales fundidas a escala de servicios públicos cuestan entre 15 y 25 USD por kWh, debido principalmente a la contención de acero inoxidable y las mezclas de sales resistentes a la corrosión. El limitado historial operativo mantiene a los proveedores de deuda cautelosos, impulsando los proyectos hacia capital de mayor valor que infla las tasas de rendimiento mínimo. La garantía de préstamo de 305 millones de USD del Departamento de Energía de EE. UU. para un despliegue en 2025 indica una creciente confianza del sector público, pero aún no ha reducido significativamente los diferenciales de financiación. Los fabricantes de equipos originales (OEM) están explorando módulos de tanques prefabricados y aleaciones bajas en cromo que podrían reducir el gasto de capital en un 20 % para 2027; sin embargo, la situación económica a corto plazo sigue siendo un obstáculo para algunas ofertas en el mercado de almacenamiento de energía térmica.
Competencia de baterías de iones de litio y de flujo de bajo coste
Los precios de los paquetes de iones de litio cayeron un 85 % entre 2010 y 2024 y continúan bajando entre un 10 % y un 15 % cada año, lo que permite que las baterías dominen los servicios de red de menos de 8 horas. [3] Fuente: Pacific Northwest National Laboratory, “Battery Cost Trends”, pnnl.gov Las baterías de flujo añaden profundidad al permitir ciclos ilimitados, atrayendo contratos de regulación de frecuencia que el TES rara vez busca. Sin embargo, para duraciones superiores a 10 horas, los costos de los iones de litio aumentan drásticamente y la exposición de la cadena de suministro a los precios del níquel y el litio crece, lo que refuerza la competitividad del TES en el mercado de almacenamiento de energía térmica. La adquisición específica de tecnología (baterías para respuesta rápida, TES para almacenamiento de alta temperatura o de varios días) es cada vez más común, lo que limita la sustitución directa pero aún limita la penetración del TES en nichos de corta duración.
Análisis de segmento
Por material de almacenamiento: el cambio de fase y los medios sólidos aceleran la adopción
Los líderes del mercado siguieron favoreciendo las sales fundidas, que retuvieron el 45.40% de los ingresos en 2025. Sin embargo, se proyecta que los materiales de cambio de fase (PCM) capturen una participación descomunal en las nuevas instalaciones con un crecimiento anual compuesto (CAGR) del 15.6%. Los PCM compactos reducen el espacio de instalación hasta en un 40%, lo que facilita su ubicación dentro de instalaciones comerciales e impulsa una penetración gradual en el mercado de almacenamiento de energía térmica. Los medios sólidos, como la arena o el hormigón, avanzan rápidamente: la batería de arena finlandesa de 1 MW/100 MWh demostró una eficiencia de conversión de energía del 44%, lo que valida el almacenamiento de varios días a menos de USD 10 por kWh. Los PCM gestionan las cargas de refrigeración de forma eficaz, especialmente en sistemas basados en hielo para edificios comerciales. Mientras tanto, la capacidad de los medios sólidos para soportar temperaturas superiores a 1,000 °C facilita el suministro directo de calor a procesos industriales sin costosos intercambiadores de calor. A medida que los proveedores de módulos aumenten la producción, se prevé que los costos unitarios converjan con las sales fundidas para 2027, lo que fortalecerá la paridad competitiva entre los materiales de almacenamiento dentro del mercado de almacenamiento de energía térmica.
Las recetas de sales fundidas de segunda generación ahora toleran 565 °C, lo que permite que los sistemas híbridos de sal y partículas se acerquen a las densidades termoquímicas. Los proveedores están agrupando los contratos de suministro de sal con materias primas de nitrato reciclado, mitigando la volatilidad de precios que anteriormente desalentaba a los compradores. La preferencia regulatoria por materiales de baja toxicidad, especialmente en Europa, mantiene la relevancia de los PCM a base de agua para la reducción de picos en sistemas de climatización (HVAC), a pesar de que su densidad energética es inferior a la de otras químicas. En general, la selección de clientes se está orientando cada vez más a las aplicaciones: PCM para picos de refrigeración de espacios, sales fundidas para carga base de CSP y arena para hornos industriales de temperatura extrema, ampliando así el abanico de opciones en el mercado del almacenamiento de energía térmica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: el almacenamiento termoquímico va más allá de la demostración
Las tecnologías de calor sensible (pozos de agua, tanques de sales fundidas, ladrillos refractarios) retuvieron el 73.20 % de los ingresos en 2025 gracias a su rendimiento comprobado y a su sencilla operación y mantenimiento. Sin embargo, se prevé que los sistemas termoquímicos registren una tasa de crecimiento anual compuesta (TCAC) del 17.1 % hasta 2031, la más rápida del mercado de almacenamiento de energía térmica, gracias a que ofrecen una densidad volumétrica tres veces mayor y una autodescarga insignificante. Las unidades piloto basadas en ciclos de sal-hidrato ya superan 1 MWh, y los circuitos redox de óxido metálico se acercan a las 100 horas de pruebas de descarga. Por el contrario, las soluciones de calor latente que utilizan PCM de origen biológico reducen la complejidad al ofrecer densidades energéticas que duplican las del calor sensible sin reactores químicos activos.
Una investigación de la Universidad Tecnológica de Kaunas demostró cápsulas termoquímicas integradas en el suelo que se adaptan a edificios existentes, eliminando la infraestructura de tanques separados y reduciendo los costos de instalación. La integración de software de control basado en IA optimiza la carga cuando aumenta la escasez de energías renovables, lo que mejora la acumulación de ingresos provenientes de contratos de arbitraje energético y de suministro de calor. A medida que los proveedores de termoquímicos alcanzan una eficiencia total superior al 95 % en las bandas de temperatura objetivo, las empresas de EPC comienzan a ofrecer precios llave en mano para bloques de 5 a 10 MWh, lo que refuerza las perspectivas de comercialización y amplía la presencia de la industria del almacenamiento de energía térmica.
Por aplicación: el calor de los procesos industriales supera el crecimiento de la generación de energía
La generación de energía retuvo el 41.30% de los ingresos en 2025, principalmente porque los proyectos de CSP siguen siendo la columna vertebral de las instalaciones de cientos de megavatios. Sin embargo, el calor de proceso industrial avanza a una tasa de crecimiento anual compuesta (TCAC) del 14.9%, el claro motor de crecimiento del mercado de almacenamiento de energía térmica. Las plantas de acero, cemento y químicas adoptan calentadores resistivos de ladrillos refractarios o baterías de arena para desvincular el funcionamiento de los hornos de los precios de la electricidad, reduciendo drásticamente las emisiones de Alcance 1 al sustituir el gas natural. Las normativas sobre recuperación de calor residual en la UE y Corea del Sur impulsan las modernizaciones que suministran vapor o aire caliente a baja presión directamente del calor almacenado.
Los operadores de energía de distrito incorporan estanques TES estacionales para aumentar la cuota de energía solar y biomasa en las redes de combustible mixto, mientras que los propietarios de inmuebles comerciales instalan tanques de hielo para evitar la carga por demanda de climatización. Los edificios consumen menos megavatios/hora absolutos, pero ofrecen renovaciones con alto margen de beneficio, lo que los hace atractivos para las empresas emergentes que ofrecen unidades modulares. Las bases militares de operaciones avanzadas y las islas remotas implementan sistemas térmicos en contenedores combinados con energía fotovoltaica para reducir la dependencia del diésel, lo que añade una visibilidad estratégica y de nicho al mercado de almacenamiento de energía térmica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Los sitios comerciales e industriales amplían su cartera de servicios detrás del medidor
Las empresas de servicios públicos se mantuvieron como las principales compradoras, con un 58.20% de sus ingresos en 2025, debido a que sus activos de CSP y calefacción urbana a escala de red requieren una inversión de capital intensiva. Sin embargo, se proyecta que los clientes comerciales e industriales (C&I) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.1%, lo que erosionará constantemente la participación de las empresas de servicios públicos en el mercado de almacenamiento de energía térmica. Las altas tarifas por demanda en las redes urbanas incentivan a las instalaciones C&I a almacenar electricidad en horas valle como energía térmica, desplazando el consumo en horas punta. Las plantas de procesamiento de alimentos utilizan cámaras frigoríficas de PCM para mantener la integridad de los productos durante las interrupciones de la red. Las fábricas de semiconductores integran baterías de arena para estabilizar el calor de proceso, garantizando así el rendimiento del producto y añadiendo créditos por resiliencia en las auditorías que cumplen con las normas ISO.
Los actores industriales prefieren los sistemas de almacenamiento de energía térmica (TES) porque pueden suministrar calor a alta temperatura y energía de respaldo al combinarse con turbinas o celdas de combustible de óxido sólido. Los modelos de financiación están cambiando de la inversión de capital a contratos de calefacción como servicio (CAS), que combinan almacenamiento, suministro de calor y garantías de rendimiento, lo que reduce las barreras de adopción para las medianas empresas. En consecuencia, la industria del almacenamiento de energía térmica está preparada para una mayor penetración en instalaciones detrás del medidor, donde las acumulaciones de ingresos multivalor generan una rápida recuperación de la inversión.
Análisis geográfico
Mercado europeo de almacenamiento de energía térmica
Europa controló el 34.60% de los ingresos globales en 2025 gracias a la explotación de sistemas de energía urbana consolidados, estrictas políticas de carbono y generosas subvenciones para redes de calefacción. El fondo alemán de modernización, dotado con 3 millones de euros (3.3 millones de dólares estadounidenses), acelera la adopción del almacenamiento térmico en pozos, mientras que el objetivo de Dinamarca de alcanzar el 50% de cobertura de calefacción urbana para 2030 implica la instalación de depósitos estacionales de varios gigavatios-hora. El desajuste estacional en Escandinavia entre la abundante energía solar estival y la calefacción invernal hace indispensable el almacenamiento térmico en pozos, lo que impulsa a los operadores de redes a adquirir sistemas modulares de almacenamiento de arena o agua. Los mandatos de eficiencia energética de los edificios ahora clasifican el almacenamiento térmico de larga duración como infraestructura crítica, integrando los procesos de contratación y expandiendo el mercado de almacenamiento de energía térmica en las empresas de servicios públicos municipales.
Mercado de almacenamiento de energía térmica en la región Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 13.4 % hasta 2031, impulsada por el objetivo de almacenamiento de 30 GW de China y los mandatos de CSP de la India que requieren TES de ocho horas. Las cadenas de suministro nacionales en China reducen los costos de los tanques de almacenamiento de energía térmica de sales fundidas en un 18 % en comparación con los sistemas importados, lo que agudiza la competitividad de precios en el mercado de almacenamiento de energía térmica. Las zonas de energía renovable de Australia otorgan interconexión acelerada a la red a proyectos que integran TES, y las aprobaciones piloto para baterías de ladrillos refractarios en minas industriales añaden pruebas. Japón y Corea del Sur se centran en la captura de calor residual a alta temperatura en complejos siderúrgicos y petroquímicos, aprovechando esquemas de depreciación favorables para reemplazar el GNL importado con energía solar almacenada o electricidad de la red.
Mercado de almacenamiento de energía térmica de América del Norte
Norteamérica se beneficia de la Ley de Reducción de la Inflación, que otorga un crédito fiscal del 30% a la inversión en almacenamiento térmico calificado. El plan Clean Power 2030 de California exige el uso de TES en las nuevas licitaciones de energía solar de las empresas de servicios públicos, y los códigos de descarbonización de edificios de Nueva York impulsan el almacenamiento de alta densidad para la modernización de sistemas de calefacción. La garantía de préstamo de 305 millones de dólares del Departamento de Energía de EE. UU. para un proyecto a gran escala indicó un apoyo federal que reduce la percepción de riesgo de los prestamistas. Los compradores industriales, como los operadores de centros de datos, prueban baterías de arena para reciclar el calor residual de los servidores y convertirlo en calefacción para sus instalaciones, lo que ilustra un factor impulsor de la demanda que complementa las adquisiciones de las empresas de servicios públicos y amplía la base de clientes del mercado de almacenamiento de energía térmica.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La adopción del almacenamiento de energía térmica (TES) está cada vez más ligada a la política de descarbonización de la calefacción y la electricidad, a través de una combinación de directivas vinculantes, legislación estatal y normas técnicas. En Europa, la Directiva (UE) 2023/2413 (RED III) establece requisitos para el calor renovable y la flexibilidad del sistema entre 2026 y 2030, lo que apoya las mejoras en la calefacción y refrigeración urbanas donde el almacenamiento en fosas y tanques mejora la eficiencia de la red y ayuda a integrar más energías renovables. En Estados Unidos, la regulación de la energía urbana sigue fragmentada, pero el estado de Nueva York ha avanzado en la elaboración de políticas sobre redes de energía térmica de servicios públicos (TEN). La legislación de Rhode Island (Ley de Redes de Energía Térmica de Servicios Públicos y Empleos, vigente desde 2026) ordena a la Comisión de Servicios Públicos que establezca marcos de acceso al mercado y recuperación de costos para las redes térmicas propiedad de las empresas de servicios públicos, mientras que la SB26-142 de Colorado señala de manera similar una directriz legal para reducir los costos indirectos legales y financieros para los proyectos de redes térmicas.
En lo que respecta al cumplimiento normativo y la ingeniería, la viabilidad financiera de los proyectos depende cada vez más de especificaciones de diseño y rendimiento reconocidas. La norma ASME TES-1-2023 proporciona un marco de referencia nacional estadounidense para el diseño, la construcción y el funcionamiento de sistemas de almacenamiento de energía térmica (TES) de sales fundidas, y la norma IEC TS 62862-2-1:2021 ofrece especificaciones técnicas para la caracterización de TES en centrales termosolares, ambas con el fin de garantizar la calidad de la ingeniería y facilitar la debida diligencia de los prestamistas para proyectos a gran escala. Al mismo tiempo, los informes de política de la UE relacionados con la modernización de la calefacción urbana señalan que algunas clases de TES a gran escala no están reconocidas explícitamente en ciertas partes del marco regulatorio, lo que puede limitar la forma en que se aprovecha el valor del almacenamiento mediante la flexibilidad y los mecanismos de mercado, incluso cuando existen mandatos de descarbonización más amplios.
Panorama competitivo
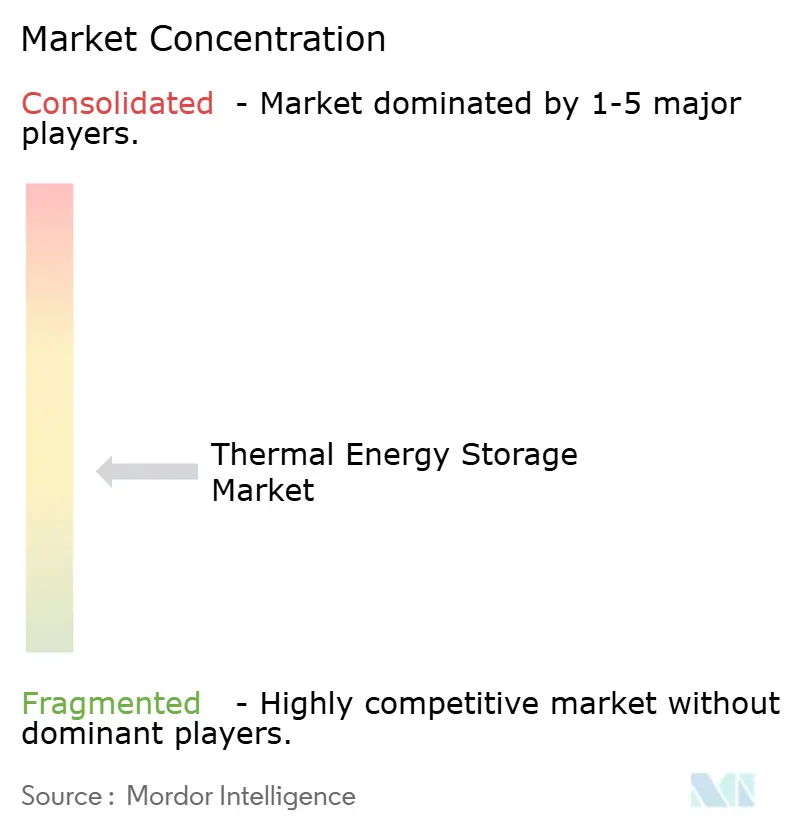
El mercado de almacenamiento de energía térmica sigue estando moderadamente fragmentado, con startups especializadas en tecnología compitiendo con grandes empresas energéticas diversificadas. Rondo Energy recaudó 107 millones de dólares y firmó un acuerdo de implementación a escala de gigavatios con Saudi Aramco, lo que demuestra la primacía de la demostración comercial sobre la innovación de laboratorio. La alianza de Sulzer con Hyme Energy para 2025 refleja la combinación de la experiencia de las empresas en ingeniería, adquisición y construcción (EPC) con módulos TES de última generación para licitar contratos llave en mano de calor de proceso. Siemens Energy está cambiando su cartera de proyectos con un alto componente de turbinas por la integración de baterías de arena, y prevé la primera ola de implementaciones en plantas químicas europeas a partir de 2026.
Los proveedores se diferencian principalmente por su costo nivelado, temperatura de operación y modularidad. Al aprovechar materias primas ubicuas y prensas de ladrillos automatizadas, los sistemas de ladrillos refractarios y arena apuntan a precios inferiores a USD 10 por kWh. Las empresas tradicionales de sales fundidas se posicionan con referencias probadas de más de 100 MW y receptores solares integrados. Startups termoquímicas como Antora Energy aprovechan la triple densidad energética para obtener emplazamientos industriales con espacio limitado. Las adquisiciones estratégicas están en aumento; por ejemplo, una importante empresa de petróleo y gas adquirió un proveedor de PCM a principios de 2025 para asegurar la propiedad intelectual y diversificar sus activos de energía limpia.
A partir de 2025, los cinco principales proveedores representarán aproximadamente el 35% de la capacidad instalada; el resto se reparte entre docenas de especialistas regionales. Las alianzas entre fabricantes de equipos originales (OEM) y grandes constructoras son fundamentales, ya que el costo de instalación suele ser igual o superior al costo de los componentes. En consecuencia, la competencia favorece a las empresas capaces de suministrar tecnología y evidencia de solvencia, lo que agiliza la debida diligencia de los prestamistas y refuerza la financiación en etapas avanzadas para grandes proyectos del mercado de almacenamiento de energía térmica.
Líderes de la industria de almacenamiento de energía térmica
-
Siemens Energía AG
-
Abengoa S.A.
-
CSP de Aalborg A/S
-
BrightSource Energy Inc.
-
Corporación CALMAC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Antora Energy y POET anunciaron la puesta en marcha de un sistema de almacenamiento de energía térmica de 5 GWh en la planta de bioprocesamiento de POET en Big Stone City, Dakota del Sur. La construcción se completó en menos de 12 meses. El proyecto combina el almacenamiento con una estructura tarifaria eléctrica favorable, lo que proporciona un modelo replicable para instalaciones industriales que necesitan calor constante y con bajas emisiones de carbono sin depender del almacenamiento electroquímico de larga duración.
- Febrero de 2026: Brenmiller Energy anunció la finalización de las obras eléctricas en el proyecto de almacenamiento de energía térmica de Tempo Beverages en Israel, lo que permitió la electrificación total y el inicio de las actividades de puesta en marcha. Este hito subraya el creciente interés del mercado en la integración llave en mano (sistemas eléctricos, de control y auxiliares) que transforma el almacenamiento de energía térmica, desde el suministro de equipos hasta la entrega de activos operativos para usuarios industriales de calor.
- Noviembre de 2025: Nostromo Energy y Olivine anunciaron la participación de sistemas de almacenamiento de energía térmica en los mercados mayoristas de energía mediante el sistema IceBrick de Nostromo, posicionándolo como un recurso independiente en lugar de un simple activo para sistemas de climatización (HVAC) instalados en edificios. La participación en el mercado mayorista amplía las vías de monetización para los sistemas de almacenamiento de energía térmica (TES) en edificios, al conectar el almacenamiento térmico a los servicios de la red y a las señales de despacho.
Alcance y metodología
El almacenamiento de energía térmica es una tecnología que permite la transferencia y el almacenamiento de energía térmica o energía procedente del hielo, el agua o el aire frío. Este método se integra a las nuevas tecnologías que complementan las fuentes de energía solar e hidroeléctrica. Las aplicaciones de almacenamiento de energía térmica se pueden aplicar en los siguientes campos en plantas de energía solar concentrada para suministrar energía despachable incluso durante la noche: en plantas de energía térmica para operar más y cambios rápidos de carga, para proporcionar seguridad de suministro de calor en plantas combinadas de calor y electricidad y separar temporalmente la generación de calor y energía, y recuperar y utilizar el calor perdido en las industrias de proceso.
El mercado de almacenamiento de energía térmica está segmentado por tipo, aplicación, tecnología y geografía. Por tipo, el mercado se segmenta en sal fundida, agua caliente y otros tipos. Por aplicación, el mercado se segmenta en generación de energía y calefacción y refrigeración. Por tecnología, el mercado se segmenta en almacenamiento de calor sensible, almacenamiento de calor latente y almacenamiento de calor termoquímico. El informe también cubre el tamaño del mercado y las previsiones para el mercado de almacenamiento de energía térmica en las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de los ingresos (USD).
Por material de almacenamiento
| Sal fundida |
| Agua/Agua Caliente |
| Hielo/Agua helada |
| Materiales de cambio de fase (PCM) |
| Medios sólidos (hormigón, arena, ladrillo) |
| Otros |
por Tecnología
| Almacenamiento de calor sensible |
| Almacenamiento de calor latente |
| Almacenamiento de calor termoquímico |
por Aplicación
| Generación de energía (CSP, integrada en la red) |
| Calefacción urbana |
| Calor de proceso industrial |
| Refrigeración HVAC de edificios |
| Otros nichos (afeitado de picos, militar, etc.) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por material de almacenamiento | Sal fundida | |
| Agua/Agua Caliente | ||
| Hielo/Agua helada | ||
| Materiales de cambio de fase (PCM) | ||
| Medios sólidos (hormigón, arena, ladrillo) | ||
| Otros | ||
| por Tecnología | Almacenamiento de calor sensible | |
| Almacenamiento de calor latente | ||
| Almacenamiento de calor termoquímico | ||
| por Aplicación | Generación de energía (CSP, integrada en la red) | |
| Calefacción urbana | ||
| Calor de proceso industrial | ||
| Refrigeración HVAC de edificios | ||
| Otros nichos (afeitado de picos, militar, etc.) | ||
| Por usuario final | Servicios públicos | |
| Comercial e Industrial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de almacenamiento de energía térmica?
El tamaño del mercado de almacenamiento de energía térmica alcanzó los USD 8.04 mil millones en 2026 y se proyecta que crezca a USD 11.87 mil millones para 2031.
¿Qué segmento se está expandiendo más rápidamente dentro del mercado?
Se pronostica que los materiales de cambio de fase registrarán una CAGR del 15.6 %, la más alta entre los segmentos de materiales de almacenamiento.
¿Por qué el calor en los procesos industriales es un importante motor de crecimiento?
Los mandatos regulatorios para la recuperación de calor residual y la necesidad de soluciones de descarbonización a alta temperatura impulsan las aplicaciones de calor de proceso a una CAGR del 14.9 % hasta 2031.
¿Cómo se comparan en cuanto a costo los sistemas de sales fundidas con las baterías de iones de litio?
Aunque los tanques de sal fundida requieren un mayor gasto de capital inicial, su costo por kilovatio-hora almacenado puede ser inferior al de los tanques de iones de litio para duraciones de descarga superiores a 8 horas.
¿Qué región lidera el mercado hoy y cuál está creciendo más rápido?
Europa lidera con un 34.60% de ingresos, mientras que Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 13.4%.
¿Qué innovaciones podrían alterar los precios futuros?
Las baterías térmicas basadas en arena que apuntan a un precio inferior a USD 10 por kWh prometen reformular las estructuras de costos y eliminar las limitaciones de la cadena de suministro de litio.


