

Tamaño y participación del mercado de diagnóstico de tejidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.86 mil millones |
| Tamaño del mercado (2031) | USD 9.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
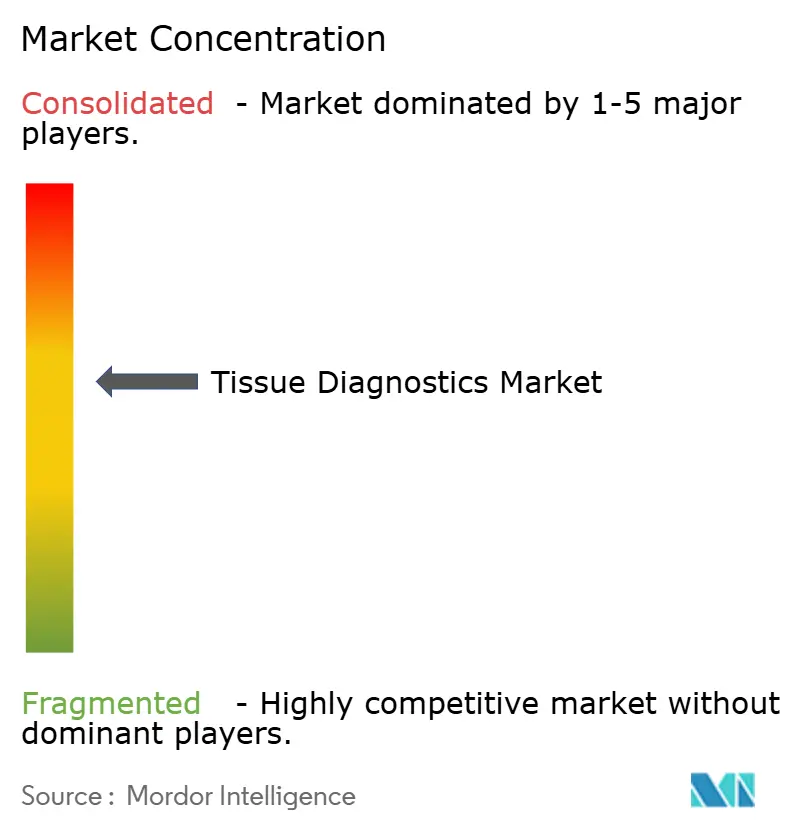
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de diagnóstico de tejidos por Mordor Intelligence
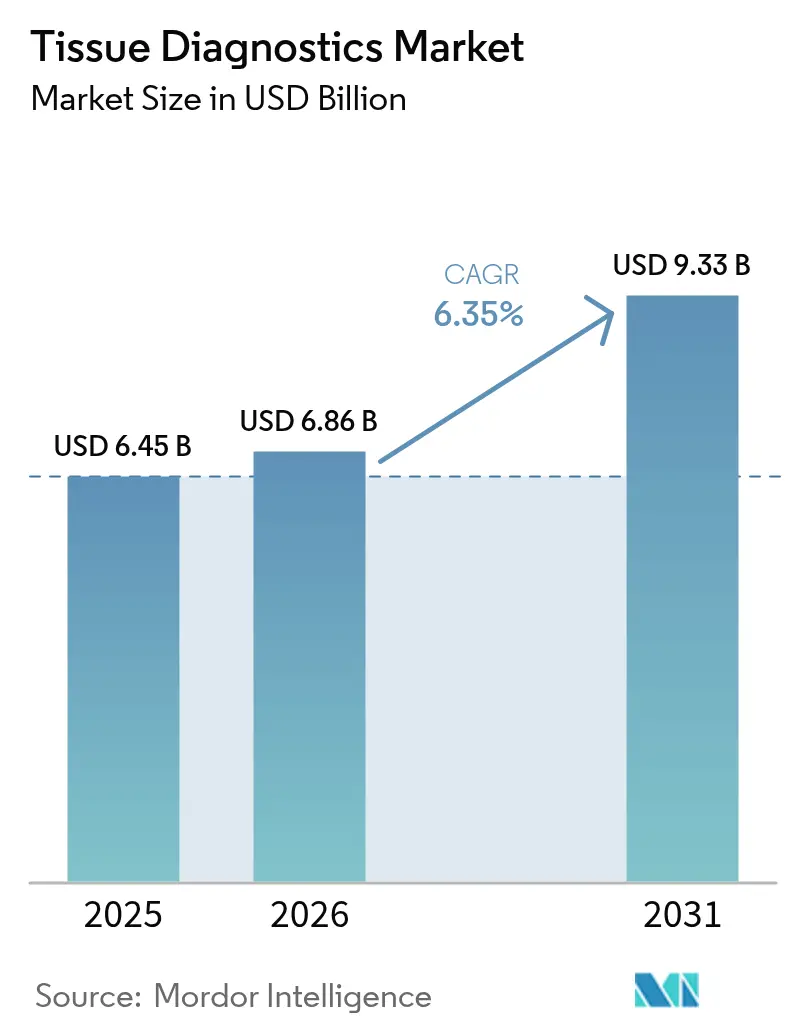
Se espera que el tamaño del mercado de diagnóstico de tejidos crezca de USD 6.45 millones en 2025 a USD 6.86 millones en 2026 y se pronostica que alcance los USD 9.33 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 6.35 % durante el período 2026-2031. Esta expansión se basa en el doble impulso de una creciente carga mundial de cáncer y la rápida automatización de los laboratorios, especialmente la obtención de imágenes de portaobjetos completos con IA, que comprime los tiempos de lectura y estandariza los resultados. Los reactivos y consumibles mantienen una demanda predecible porque cada prueba de histopatología consume anticuerpos de un solo uso, mientras que los instrumentos ganan terreno a medida que los laboratorios digitalizan el manejo de portaobjetos e integran la robótica para un rendimiento sin errores. La claridad del reembolso digital en Estados Unidos y Europa reduce las barreras económicas, lo que impulsa a los pequeños hospitales y laboratorios de referencia a adoptar flujos de trabajo de consulta remota que alivian la persistente escasez de patólogos. Asia-Pacífico atrae capital récord a medida que los gobiernos integran objetivos de detección temprana en los presupuestos nacionales de salud, lo que libera nuevo volumen para proveedores globales y locales por igual. Al mismo tiempo, las empresas emergentes nativas de IA presionan a los operadores tradicionales para que agrupen software, hardware y reactivos en plataformas integradas, lo que prepara el escenario para vigorosas fusiones y asociaciones durante la década.
Conclusiones clave del informe
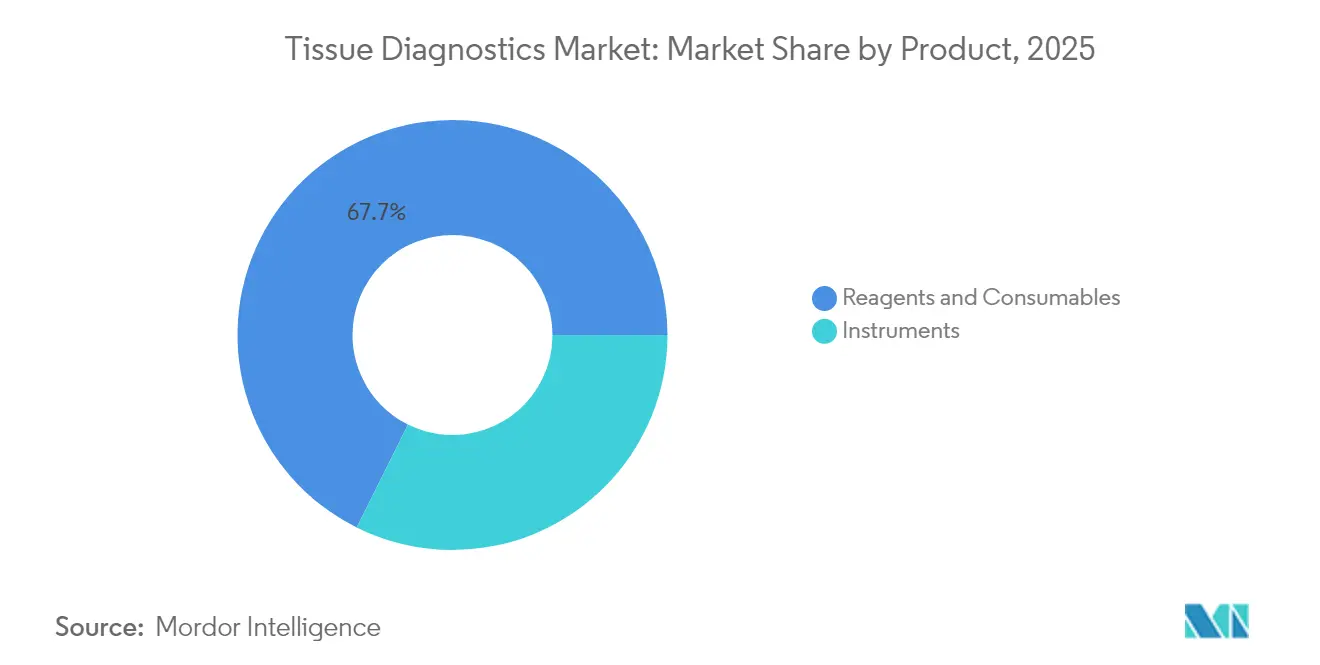
- Por producto, los reactivos y consumibles representaron el 67.65 % de la participación de mercado en el diagnóstico de tejidos en 2025, mientras que se proyecta que los instrumentos crecerán a una CAGR del 7.02 % hasta 2031.
- Por tecnología, la inmunohistoquímica lideró con una participación en los ingresos del 43.10 % en 2025; la patología digital avanza a una CAGR del 7.10 % hasta 2031.
- Por aplicación, el cáncer de mama representó el 31.70% del tamaño del mercado de diagnóstico de tejidos en 2025, mientras que el cáncer de pulmón de células no pequeñas se está expandiendo a una CAGR del 7.25%.
- Por usuario final, los hospitales y laboratorios de diagnóstico representaron una participación del 54.05% en 2025, mientras que los institutos de investigación y académicos registraron la CAGR más alta del 7.33%.
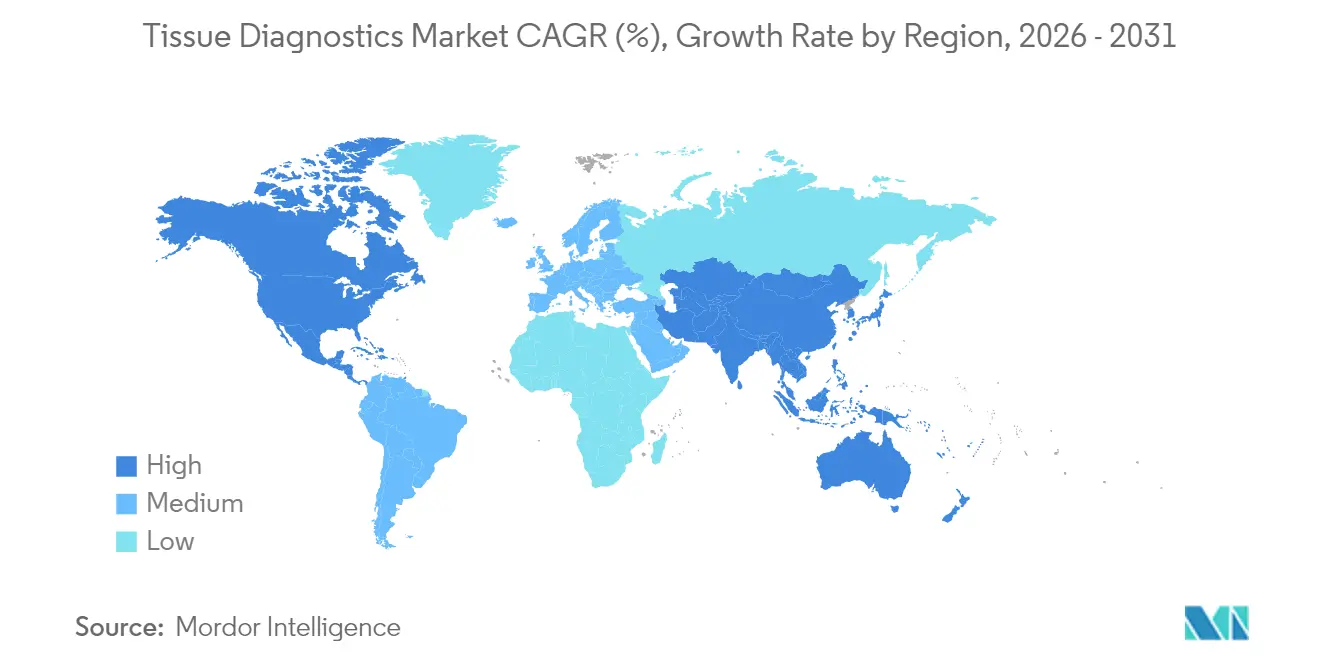
- Por geografía, América del Norte controló el 41.00% de la participación en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7.48%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de diagnóstico de tejidos
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de incidencia del cáncer | + 1.2% | Global; más alto en poblaciones envejecidas de América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Aceleración de la automatización y la IA en los laboratorios | + 1.8% | América del Norte y la UE lideran la adopción rápida en los centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación del reembolso de patología digital | + 1.5% | Estados Unidos, Europa, contagio a Australia y Canadá | Corto plazo (≤ 2 años) |
| Aumento del gasto de capital en atención médica en Asia, con alta densidad de población | + 1.3% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| IHC multiplex habilitada para biología espacial | + 0.9% | Hospitales de investigación de primer nivel y centros de I+D farmacéuticos en todo el mundo | Largo plazo (≥ 4 años) |
| Preparación de tejido microfluídico en el punto de atención | + 0.7% | África subsahariana rural, Sudeste Asiático, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia del cáncer
El análisis confirmatorio de tejidos sigue siendo indispensable a medida que los casos de cáncer a nivel mundial crecen un 2.1 % cada año y se proyecta que alcancen los 35 millones para 2050. El cáncer de mama continúa dominando los volúmenes de diagnóstico, pero el cáncer de pulmón de células no pequeñas es el caso de uso de más rápida expansión porque los programas nacionales de detección exigen un perfil tumoral detallado. [ 1 ]Antonio Passaro, "Biomarcadores del cáncer: Tendencias emergentes e implicaciones clínicas para el tratamiento personalizado", Cell, sciencedirect.comEl riesgo aumenta drásticamente después de los 65 años, lo que intensifica la presión sobre el rendimiento de los laboratorios de patología, que ya están sobrecargados. El flujo constante de muestras proporciona a los proveedores una vía de ingresos estable y valida la I+D continua en automatización, inmunohistoquímica multiplex y algoritmos de IA que reducen los plazos de entrega, preservando la precisión.
Aceleración de la automatización y la IA en los laboratorios de histopatología
Los escáneres de portaobjetos completos con IA reducen el tiempo de revisión de portaobjetos en un 40 % y mejoran la concordancia interlaboratorio, lo que permite a los patólogos con pocos recursos centrarse en casos complejos. La designación innovadora de la FDA para el diagnóstico complementario computacional de Roche en 2024 marcó la aceptación regulatoria de las lecturas asistidas por algoritmos, ampliando la cartera de clientes. Las tasas de retirada ahora superan a las de reemplazo en una proporción de dos a uno en Estados Unidos, lo que convierte la automatización en un elemento fundamental para la continuidad del servicio. Los laboratorios que implementan IA logran informes más rápidos, métricas de calidad más precisas y mayor escalabilidad, impulsando el mercado del diagnóstico de tejidos hacia un estándar de atención aumentado por software.
Ampliación del reembolso de la patología digital en EE. UU. y la UE
La actualización de la política de Medicare de 2024 eliminó las restricciones previas sobre el lugar de servicio y el tipo de cáncer, lo que permitió la facturación a nivel nacional de las consultas remotas de tejido. Las principales aseguradoras privadas no tardaron en seguir el ejemplo, cerrando una brecha clave en los pagadores que había ralentizado el gasto de capital en escáneres y mejoras de ancho de banda. Europa reflejó el cambio al integrar flujos de trabajo digitales en redes transfronterizas de telepatología que igualan el acceso a especialistas. [2] Comisión Europea, “Marco de reembolso de la salud digital”, ec.europa.eu Con la garantía de ingresos finalmente clara, incluso los hospitales comunitarios de tamaño mediano pueden justificar la inversión, acelerando la difusión más allá de los primeros adoptadores académicos.
Aumento del gasto de capital en atención médica en Asia, una región altamente poblada
China destinó 140 14 millones de dólares a la modernización del diagnóstico en el marco de su XIV Plan Quinquenal, y la Misión Nacional de Salud de la India aspira a un aumento del 50 % en la disponibilidad de patología para 2030. Grandes licitaciones públicas cubren procesadores de tejidos automatizados, escáneres de portaobjetos y contratos de suministro de reactivos, lo que impulsa el volumen de producción para los fabricantes de equipos originales (OEM) globales y fomenta la fabricación local de consumibles. La rápida urbanización, el turismo médico y los objetivos de cobertura sanitaria universal se combinan para posicionar a Asia-Pacífico como la principal frontera de crecimiento para el mercado del diagnóstico de tejidos.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y consumibles | –1.1% | Global; más agudo en los mercados emergentes y los sistemas rurales | Corto plazo (≤ 2 años) |
| Escasez mundial de patólogos capacitados | –0.8% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Brechas en el formato de datos entre plataformas | –0.6% | Sistemas de salud de múltiples proveedores en todo el mundo | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de reactivos y anticuerpos | –0.4% | Ensayos especializados dependientes de anticuerpos a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y consumibles; reembolso irregular
Los escáneres de portaobjetos completos tienen un precio de entre 200,000 y 500,000 dólares, y los consumibles absorben aproximadamente el 65% del presupuesto operativo del laboratorio. Los hospitales más pequeños tienen dificultades para recuperar estos gastos cuando el reembolso sigue siendo inconsistente entre los pagadores privados, lo que crea un ecosistema de dos niveles donde los proveedores con abundante liquidez amplían las brechas de capacidad. La COVID-19 desvió el gasto hacia la atención aguda, retrasando los ciclos de actualización de hardware y aumentando la cartera de reemplazos. Los modelos de arrendamiento y los centros regionales de servicios compartidos son soluciones provisionales emergentes, pero no resuelven por completo el problema de la asequibilidad.
Escasez mundial de patólogos capacitados
Los datos de la Sociedad Americana de Patología Clínica muestran más de 2,400 puestos vacantes en Estados Unidos, especialmente en zonas rurales. Los procesos de formación se extienden seis años después de la carrera de medicina, por lo que la escasez de personal persistirá. La telepatología y la IA reducen la carga de trabajo humana, pero no pueden sustituir por completo la supervisión experta, lo que limita la velocidad con la que los laboratorios pueden aumentar su producción incluso cuando hay instrumental disponible.
Análisis de segmento
Por producto: La automatización impulsa la adopción de instrumentos
Se proyecta que el segmento de instrumentos registre una CAGR del 7.02 % hasta 2031, superando el crecimiento general del mercado de diagnóstico de tejidos a medida que los laboratorios renuevan los flujos de trabajo manuales. Los escáneres de portaobjetos completos registran el mayor crecimiento unitario, impulsado por la certeza del reembolso en los Estados Unidos y la Unión Europea. Los procesadores de tejidos habilitados por robótica reducen los errores de manipulación, mientras que los sistemas de tinción orientados a la IA economizan el uso de reactivos. Avances como el seguimiento de muestras basado en códigos de barras y los paneles de control nativos de la nube elevan aún más la eficiencia del laboratorio. Por el contrario, los ingresos recurrentes de reactivos y consumibles sostienen los márgenes de los proveedores; esta categoría retuvo una participación del 67.65 % en 2025 porque cada muestra necesita anticuerpos, sondas y medios de montaje. Los kits de ensayo multiplex ganan terreno porque condensan varios biomarcadores en una sola ejecución, lo que reduce el costo por resultado y conserva el tejido, un producto cada vez más valioso en muestras de biopsia pequeñas. La demanda estable de reactivos de rutina proporciona a los proveedores flujos de efectivo predecibles que financian la I+D en instrumentación de alto margen.
Los micrótomos y criostatos de segunda generación incorporan controles digitales de temperatura y ángulo de cuchilla, lo que minimiza la variación en el espesor de la sección. Si bien estas herramientas son avanzadas, los ciclos de reemplazo se mantienen constantes debido al desgaste y al cumplimiento de los requisitos de acreditación del CAP. Casetes de plástico desechables, portaobjetos de vidrio y cubreobjetos completan el abanico de consumibles, garantizando que incluso las pequeñas unidades de patología comunitaria generen ingresos estables. La relación simbiótica entre los instrumentos y los desechables, sumada a las crecientes expectativas de rendimiento, consolida la expansión a largo plazo del mercado del diagnóstico de tejidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la patología digital cobra protagonismo
La patología digital avanza a una tasa de crecimiento anual compuesta (TCAC) del 7.10 %, la más alta entre todas las modalidades. El reconocimiento de patrones basado en algoritmos convierte los datos de píxeles en métricas cuantitativas, lo que permite la clasificación objetiva de los linfocitos infiltrantes de tumores y las figuras mitóticas. Los centros rurales aprovechan la conectividad en la nube para conectar con subespecialistas urbanos, lo que reduce los desplazamientos y los tiempos de espera de los pacientes. Los hitos regulatorios, como la autorización de la FDA en 2025 de un detector de metástasis de cáncer de mama con IA, impulsan a los comités de adquisiciones hospitalarias. Mientras tanto, la inmunohistoquímica mantiene un liderazgo del mercado del 43.10 % gracias a su familiaridad clínica y a un catálogo de biomarcadores en constante expansión que guía las terapias dirigidas. La automatización ha reducido la duración de los ciclos de tinción a menos de 60 minutos, lo que aumenta el rendimiento diario de las láminas sin necesidad de personal adicional.
La hibridación in situ mantiene su relevancia para la detección de reordenamientos génicos y genomas virales, especialmente en neoplasias hematológicas. Algunos laboratorios combinan la hibridación in situ (ISH) con la inmunohistoquímica (IHC) multiplex para triangular la coexpresión de ARN-proteína, lo que mejora el rendimiento diagnóstico en tejidos escasos. Las nuevas técnicas de imagen por espectrometría de masas y las modalidades basadas en Raman siguen siendo nicho, pero son prometedoras para los estudios de distribución de fármacos y la lipidómica. En conjunto, estas áreas tecnológicas garantizan una diversificación continua en el mercado del diagnóstico tisular.
Por aplicación: Los programas pulmonares estimulan la adopción
Se prevé que las pruebas de cáncer de pulmón de células no pequeñas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.25 % a medida que más países implementen el cribado mediante TC y exijan pruebas de tejido reflejo para confirmar mutaciones susceptibles de tratamiento. El perfil espacial destaca en este aspecto, ya que distingue entre nichos tumorales inmunoexcluidos y aquellos inflamados que predicen la respuesta a la inmunoterapia. Las biopsias líquidas aprobadas por la FDA complementan las lecturas de tejido, creando vías de diagnóstico integradas que los laboratorios monetizan. El cáncer de mama, con una cuota del 31.70 %, sigue siendo el principal factor de volumen, respaldado por programas de cribado de larga duración y un panel consolidado de ensayos de ER, PR y HER2. El descubrimiento continuo de marcadores adicionales, como Ki-67, mantiene los ciclos de actualización del menú de pruebas.
Las pruebas de cáncer de próstata y gástrico cobran importancia a medida que las directrices cambian hacia regímenes de biopsia estratificados por riesgo, lo que requiere reevaluaciones periódicas. La subtipificación del linfoma aprovecha los paneles combinados de IHC e ISH para decodificar translocaciones cromosómicas complejas. En conjunto, estas indicaciones respaldan el uso generalizado de plataformas tisulares y protegen el mercado del diagnóstico tisular de la dependencia de una sola enfermedad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los institutos de investigación lideran la curva de innovación
Se prevé que los institutos de investigación y académicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.33 %, impulsados por proyectos de descubrimiento de biomarcadores y codesarrollo farmacéutico financiados con subvenciones. Estos centros suelen implementar tecnologías multiplex y espaciales antes de migrarlas a laboratorios clínicos rutinarios, lo que acorta los plazos de comercialización. La integración de los núcleos clínicos y de investigación en centros médicos académicos crea entornos híbridos donde los nuevos ensayos pueden validarse analíticamente e implementarse clínicamente en un mismo lugar. Los hospitales y laboratorios de referencia, si bien son más conservadores, aún dominan los ingresos con un 54.05 %, gracias a su mandato de rendimiento diagnóstico rutinario.
Las empresas farmacéuticas y biotecnológicas adquieren cada vez más plataformas de tejidos internas para impulsar el desarrollo conjunto de diagnósticos complementarios, lo que refuerza la demanda de instrumentación de alto rendimiento y de grado regulatorio. Las organizaciones de investigación por contrato complementan la cartera de usuarios al proporcionar servicios externalizados de escaneo de portaobjetos y cuantificación por IA a empresas biotecnológicas más pequeñas que carecen de capacidad interna. Esta diversidad de nodos de demanda estabiliza el mercado del diagnóstico de tejidos frente a las caídas cíclicas de la inversión en cualquier sector.
Análisis geográfico
Norteamérica generó el 41.00 % de los ingresos globales en 2025, gracias a una sólida base instalada de laboratorios con certificación CLIA, una amplia cobertura de proveedores y la proximidad a numerosas sedes de instrumentos y reactivos. La supervisión continua de la FDA define los estándares mundiales de mejores prácticas, y los flujos de capital riesgo impulsan la formación de startups de IA. Canadá impulsa redes nacionales de telepatología que conectan regiones escasamente pobladas con centros oncológicos urbanos, ampliando así el alcance del mercado.
Europa se beneficia de la estrategia del Mercado Único Digital de la UE, que agiliza el intercambio y la adquisición transfronteriza de datos. Alemania y el Reino Unido lideran los estudios de validación de IA, mientras que los países nórdicos utilizan registros patológicos centralizados para el entrenamiento de algoritmos. La cohesión de los marcos regulatorios y la estabilidad de los reembolsos hacen de Europa un país que adopta con fiabilidad los sistemas digitales de segunda generación, aunque la austeridad presupuestaria en algunos Estados miembros del sur y del este modera el crecimiento.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.48 %, ya que China e India destinan un total combinado de 200 XNUMX millones de dólares a la modernización de su infraestructura de diagnóstico. Los laboratorios japoneses y surcoreanos, ya tecnológicamente avanzados, se están adaptando rápidamente a la biología espacial, mientras que las naciones del Sudeste Asiático invierten en capacidad fundamental para la histopatología. Surgen clústeres de fabricación local en Suzhou, Shenzhen e Hyderabad para la producción de anticuerpos y portaobjetos, lo que mejora la resiliencia del suministro y reduce los costos de importación. Paralelamente, centros de turismo médico como Singapur y Tailandia exigen laboratorios con acreditación internacional, lo que eleva los estándares de calidad.
Latinoamérica, Oriente Medio y África representan fronteras emergentes. Brasil, Arabia Saudita y los Emiratos Árabes Unidos lideran el gasto en sus respectivas regiones, impulsados por la expansión de los hospitales privados y las iniciativas de modernización gubernamental. No obstante, la insuficiencia de reembolsos y la escasez de mano de obra cualificada mantienen el crecimiento agregado por debajo de los promedios mundiales. Los programas de ayuda focalizada y la microfluídica en el punto de atención buscan reducir las brechas de diagnóstico en los países de bajos ingresos, ampliando paulatinamente la base de clientes del mercado de diagnóstico tisular.
Panorama regulatorio
En Estados Unidos, los diagnósticos de tejidos y los flujos de trabajo de diagnóstico in vitro (DIV) relacionados se rigen por las vías de dispositivos de la FDA (incluidos 510(k) y PMA) y un enfoque más estricto para las pruebas desarrolladas en laboratorio (LDT). Una norma final de la FDA de mayo de 2024 para eliminar gradualmente la discrecionalidad en la aplicación de la normativa para las LDT durante un período de cuatro años eleva el nivel de cumplimiento para los laboratorios que realizan ensayos genómicos y de biomarcadores basados en tejidos, lo que otorga mayor importancia a las soluciones de DIV estandarizadas y aprobadas, así como a las obligaciones de calidad e informes. Este contexto se complementa con la actividad en curso de la FDA en el diagnóstico oncológico, incluidas propuestas destinadas a simplificar el acceso a ciertas categorías de ensayos, como una propuesta de junio de 2025 para reclasificar ciertos sistemas de prueba de hibridación in situ oncológica de Clase III a Clase II con controles especiales.
Análisis de la cadena de valor
La cadena de valor del diagnóstico tisular comienza con insumos básicos como anticuerpos, sondas, tinciones, enzimas, plásticos (portaobjetos, casetes, puntas) y componentes de precisión para instrumentos como procesadores de tejidos, micrótomos, tinctores y escáneres de portaobjetos completos. La fabricación central y la integración del sistema están a cargo de grandes proveedores de plataformas que combinan hardware, kits de reactivos y software intermedio, mientras que los proveedores especializados ofrecen anticuerpos específicos, controles y consumibles de patología anatómica que permiten la reposición frecuente en la histopatología de rutina.
En la fase posterior, las ventas y el servicio se prestan a través de equipos comerciales directos y distribuidores a laboratorios de patología hospitalaria, laboratorios de referencia y centros académicos. La instalación, el mantenimiento preventivo, la validación de ensayos, la integración con el LIS y la formación de usuarios se integran con estos canales de venta. La digitalización y la oncología de precisión impulsan la cadena hacia ofertas integradas que combinan escáneres, sistemas de tinción y análisis de imágenes basado en IA con contenido de diagnóstico complementario y contratos de servicio. La consolidación también está reforzando las conexiones entre las distintas etapas, a medida que los grandes actores adquieren capacidades en biología espacial, software de IA y consumibles de patología anatómica (incluido el anuncio de Roche de un acuerdo de fusión definitivo para adquirir PathAI en mayo de 2026, y la firma de Leica Biosystems de un acuerdo definitivo para adquirir StatLab Medical Products en julio de 2026). Las exigencias regulatorias (vías de la FDA y requisitos del IVDR de la UE) dan forma a la cualificación de los proveedores, la documentación y los procesos posteriores a la comercialización, mientras que las estrategias de resiliencia de la cadena de suministro, como la fabricación regional y el doble abastecimiento de reactivos críticos, siguen siendo importantes dada la volatilidad previa en los insumos especializados de anticuerpos y ensayos.
Panorama competitivo
El mercado muestra una concentración moderada. Estos operadores consolidados buscan la integración de plataformas, combinando escáneres, colorantes, reactivos y análisis en la nube en contratos de servicio que fijen clientes a largo plazo. La actividad de adquisiciones se mantiene activa: la adquisición de Akoya Biosciences por parte de Quanterix por 300 millones de dólares en julio de 2025 integró la detección de moléculas individuales con la imagen espacial para satisfacer las múltiples demandas de la industria farmacéutica.
Empresas con IA nativa como PathAI y Nucleai consiguen rondas de financiación plurianuales y acuerdos de codesarrollo con laboratorios de referencia y patrocinadores farmacéuticos, proporcionando capas de software que amplían o sustituyen algoritmos propietarios de proveedores. Las alianzas estratégicas —por ejemplo, la colaboración de Quest Diagnostics con Google Cloud en 2025— aprovechan la infraestructura a gran escala para procesar millones de portaobjetos a diario y proporcionar apoyo a la toma de decisiones a los patólogos en cuestión de segundos.
La seguridad de la cadena de suministro se ha convertido en un factor diferenciador. Los proveedores expanden la fabricación regional de anticuerpos y reactivos críticos de doble fuente para tranquilizar a los compradores, cansados de la escasez causada por la pandemia. Las iniciativas de interoperabilidad cobran impulso, y las plataformas de arquitectura abierta ahora ocupan un lugar destacado en las licitaciones. En general, se espera que la intensidad competitiva aumente a medida que los márgenes de beneficio del software atraigan tanto a los fabricantes de hardware existentes como a los nuevos participantes de SaaS, lo que redefinirá la composición de ingresos en el mercado del diagnóstico de tejidos.
Líderes de la industria del diagnóstico de tejidos
-
Agilent Technologies, Inc.
-
F. Hoffmann-La Roche Ltda.
-
Merck KGaA
-
Thermo Fisher Scientific
-
Abbott
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Agilent Technologies recibió la aprobación de la FDA para PD-L1 IHC 28-8 pharmDx como prueba diagnóstica complementaria para múltiples indicaciones tumorales, incluyendo carcinoma de células escamosas de esófago (ESCC), cáncer gástrico, de la unión gastroesofágica y adenocarcinoma esofágico. El menú ampliado de pruebas aprobadas fortalece el ecosistema de Dako al vincular la inmunohistoquímica (IHC) de tejido de alto volumen con decisiones terapéuticas específicas, lo que facilita la estandarización y la optimización de reactivos en plataformas automatizadas.
- Junio de 2026: Roche recibió la aprobación de la FDA para el ensayo VENTANA PTEN (SP218) RxDx como prueba diagnóstica complementaria para evaluar la pérdida de la proteína PTEN en pacientes con adenocarcinoma de próstata elegibles para TRUQAP (capivasertib). Esta aprobación refuerza los flujos de trabajo de inmunohistoquímica basados en plataformas y facilita la integración con capas de interpretación digital de extremo a extremo.
- Diciembre de 2024: Labcorp adquirió MAWD Pathology Group por 85 millones de dólares, lo que le permitió incorporar patólogos especialistas y ampliar sus capacidades digitales. Esta operación incrementó la escala de los servicios de patología anatómica y respaldó una mayor implementación de flujos de trabajo de patología digital en una amplia red de proveedores de diagnóstico.
Alcance del informe del mercado global de diagnóstico de tejidos
Según el alcance del informe, el diagnóstico de tejidos implica el seguimiento y el diagnóstico de diferentes etapas del cáncer. El mercado de diagnóstico de tejidos está segmentado por producto, tecnología, aplicación y geografía.
El mercado de diagnóstico de tejidos está segmentado por producto, tecnología, aplicación y geografía. Por producto, el mercado está segmentado en instrumentos, reactivos y consumibles. Por tecnología, el mercado está segmentado como inmunohistoquímica, hibridaciones in situ, patología digital y gestión del flujo de trabajo, y otras tecnologías. Por aplicación, el mercado está segmentado en cáncer de mama, cáncer de próstata, cáncer gástrico y otros cánceres. El informe también cubre los tamaños de mercado y las previsiones para el diagnóstico de tejidos en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Instrumentos | Sistemas de tinción de portaobjetos |
| Sistemas de procesamiento de tejidos | |
| Escáneres de diapositivas completas | |
| Micrótomos y criostatos | |
| Otros instrumentos | |
| Reactivos y Consumibles | Anticuerpos |
| Kits y ensayos | |
| Reactivos y sondas | |
| Otros consumibles |
| Inmunohistoquímica |
| Hibridación in situ |
| Patología digital |
| Otras tecnologias |
| Cáncer de Mama |
| Cáncer de Prostata |
| Cáncer de pulmón de células no pequeñas |
| Cáncer gástrico |
| Linfoma |
| Otros |
| Hospitales y laboratorios de diagnóstico |
| Empresas farmacéuticas y biotecnológicas |
| Institutos académicos y de investigación |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Instrumentos | Sistemas de tinción de portaobjetos |
| Sistemas de procesamiento de tejidos | ||
| Escáneres de diapositivas completas | ||
| Micrótomos y criostatos | ||
| Otros instrumentos | ||
| Reactivos y Consumibles | Anticuerpos | |
| Kits y ensayos | ||
| Reactivos y sondas | ||
| Otros consumibles | ||
| por Tecnología | Inmunohistoquímica | |
| Hibridación in situ | ||
| Patología digital | ||
| Otras tecnologias | ||
| por Aplicación | Cáncer de Mama | |
| Cáncer de Prostata | ||
| Cáncer de pulmón de células no pequeñas | ||
| Cáncer gástrico | ||
| Linfoma | ||
| Otros | ||
| Por usuario final | Hospitales y laboratorios de diagnóstico | |
| Empresas farmacéuticas y biotecnológicas | ||
| Institutos académicos y de investigación | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de diagnóstico de tejidos?
El tamaño del mercado de diagnóstico de tejidos es de USD 6.86 mil millones en 2026 y se proyecta que alcance los USD 9.33 mil millones para 2031, lo que refleja una CAGR del 6.35%.
¿Qué categoría de productos domina los ingresos del diagnóstico de tejidos?
Los reactivos y consumibles lideran con una participación del 67.65% porque cada prueba de tejido consume anticuerpos y sondas de un solo uso.
¿Por qué la patología digital está creciendo más rápido que los métodos tradicionales?
La expansión de los reembolsos y los algoritmos de IA que reducen los tiempos de revisión en un 40 % impulsan una CAGR del 7.10 % para la patología digital.
¿Qué región geográfica es el mercado de más rápido crecimiento?
Se pronostica que Asia-Pacífico crecerá a una tasa anual compuesta del 7.48 %, impulsada por USD 200 mil millones en inversiones en infraestructura de diagnóstico en China, India y el Sudeste Asiático.
¿Cómo influye la escasez de fuerza laboral en la adopción de tecnología?
Con más de 2,400 vacantes de patólogos en EE. UU., los laboratorios adoptan la automatización y la inteligencia artificial para mantener el rendimiento y la calidad del diagnóstico.


