

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
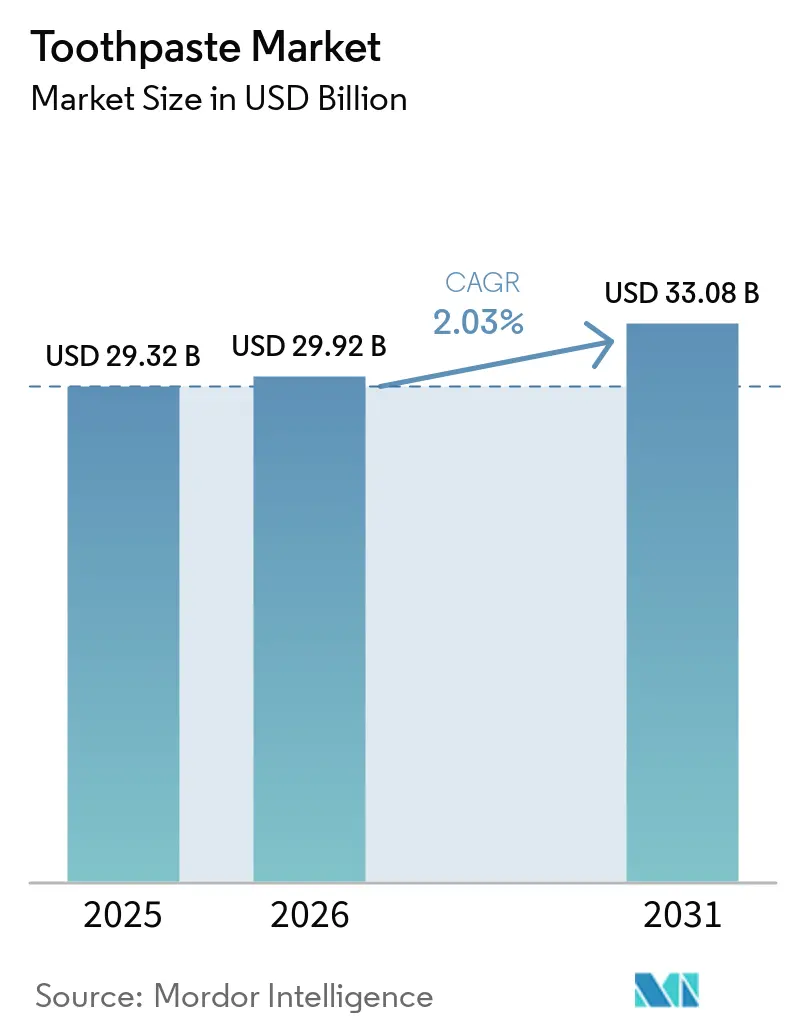
| Tamaño del mercado (2026) | USD 29.92 mil millones |
| Tamaño del mercado (2031) | USD 33.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
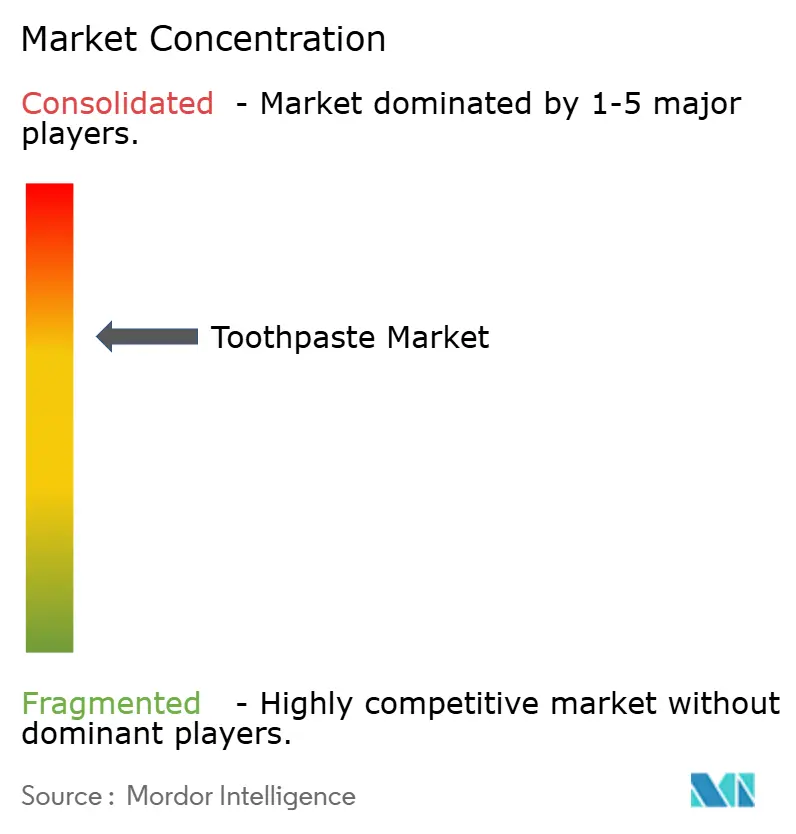
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de pasta de dientes por Mordor Intelligence
El mercado mundial de pasta dental se valoró en 29.32 millones de dólares en 2025 y se estima que crecerá de 29.92 millones de dólares en 2026 a 33.08 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.03 % durante el período de pronóstico (2026-2031). El crecimiento del mercado se ve impulsado por un cambio notable en la percepción del consumidor, que considera el cuidado bucal cada vez más no solo como una forma de limpiar los dientes, sino también como una estrategia diaria para mitigar los riesgos crónicos para la salud, abordar las preocupaciones dentales relacionadas con la edad y contrarrestar los daños inducidos por el estilo de vida. La dinámica del mercado se está transformando gracias a los avances en innovación, una mayor concienciación del consumidor y la evolución de los patrones de comportamiento, que impulsan tanto una mayor frecuencia de uso como un mayor valor del producto. Además, el creciente énfasis en el bienestar natural, la sostenibilidad y una vida sana está redefiniendo la pasta dental como un producto alineado con el estilo de vida, fomentando la premiumización y fomentando la fidelidad y el cambio de marca.
Conclusiones clave del informe
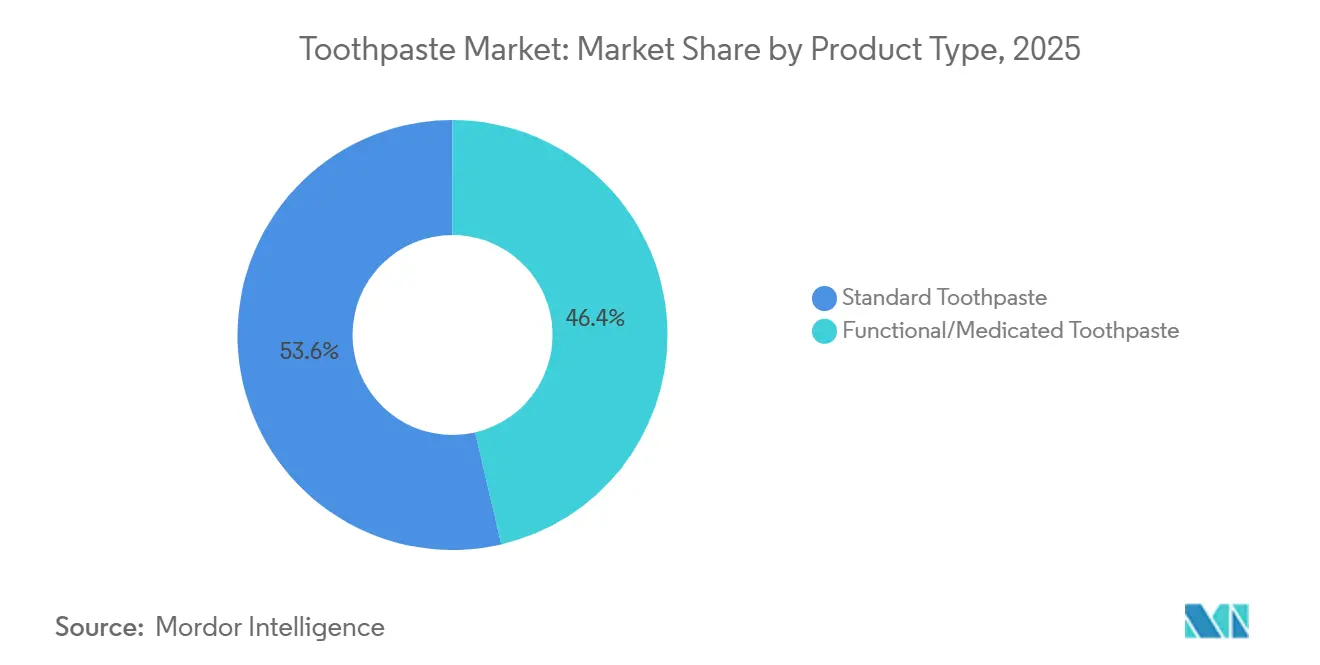
- Por tipo de producto, la pasta de dientes estándar lideró con el 53.64% de la participación de mercado de pasta de dientes en 2025, mientras que se prevé que las variantes funcionales y medicinales avancen a una CAGR del 2.53% hasta 2031.
- Por categoría, las formulaciones convencionales representaron el 72.31% de los ingresos en 2025; se proyecta que las líneas naturales y orgánicas se expandan a una CAGR del 2.92% hasta 2031.
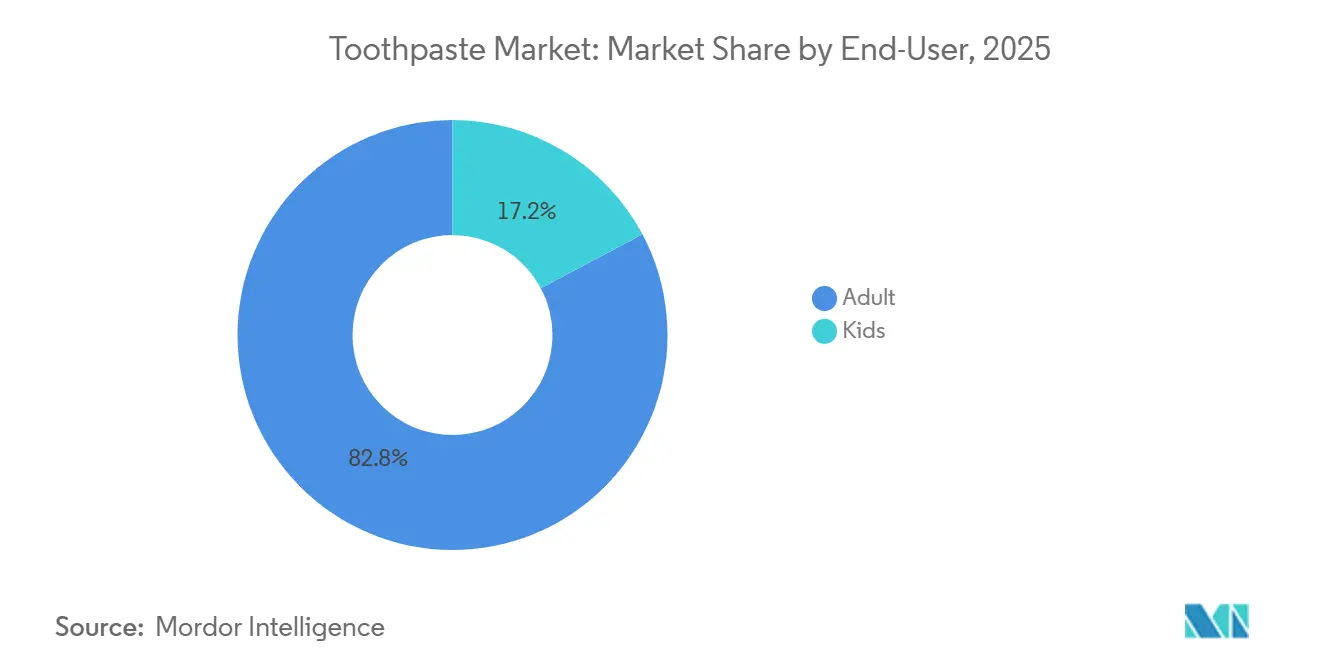
- Por usuario final, los adultos dominaron con una contribución del 82.76 % en 2025, aunque se prevé que las fórmulas para niños crezcan más rápido, con una CAGR del 3.32 % hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 30.68% de la base global en 2025, mientras que se prevé que el comercio minorista en línea aumente a una tasa compuesta anual del 3.77% hasta 2031.
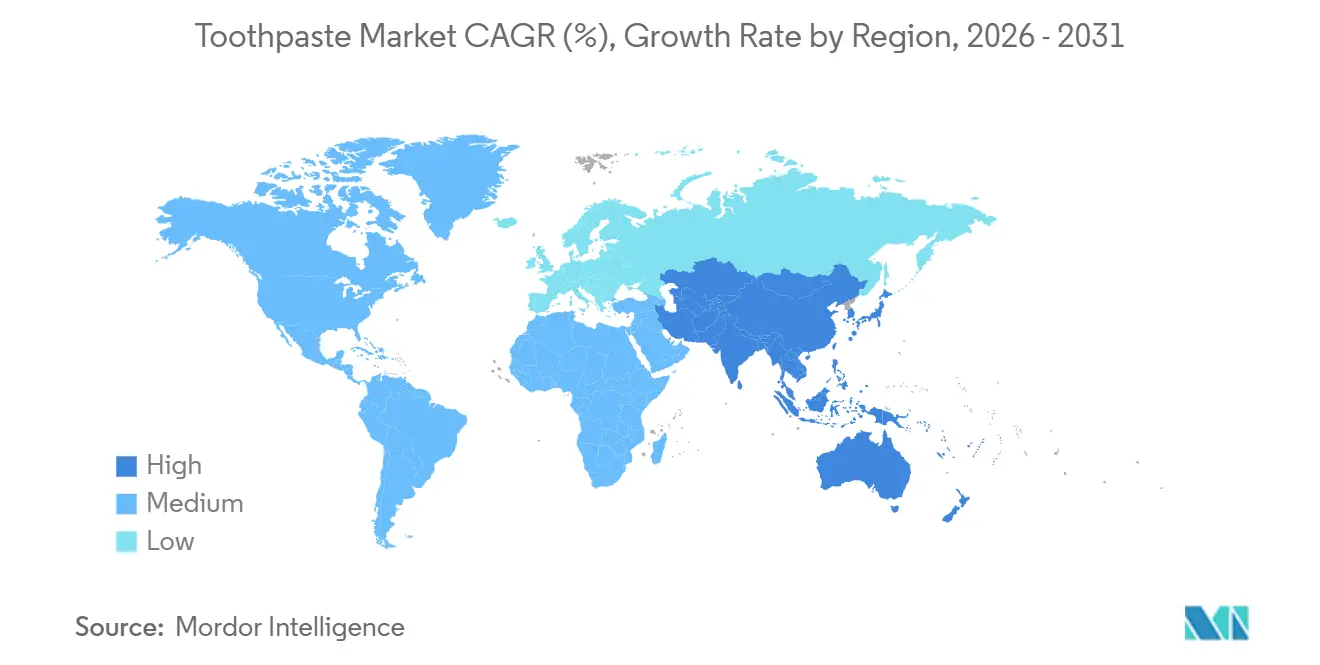
- Por geografía, Asia-Pacífico generó el 33.14 % de las ventas en 2025 y se proyecta que registre la CAGR más rápida del 4.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pasta de dientes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio en la preferencia del consumidor hacia productos basados en formulaciones naturales y a base de hierbas | + 0.5% | Global, con concentración en India, China y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Creciente demanda de pasta de dientes para dientes sensibles | + 0.4% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estrategias de marketing y publicidad mejoradas por parte de las marcas | + 0.3% | Global, énfasis en canales digitales en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Innovación de productos que enfatiza los ingredientes y la funcionalidad. | + 0.4% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales que apoyan la concienciación sobre la higiene bucal | + 0.3% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Barreras en la salud bucal que impactan la expansión del mercado | + 0.2% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio en la preferencia del consumidor hacia productos basados en formulaciones naturales y a base de hierbas
El cambio en la preferencia del consumidor hacia productos herbales y de fórmulas naturales está impulsando el mercado, ya que el cuidado bucal se percibe cada vez más no solo como una rutina de higiene, sino como una opción diaria de bienestar y seguridad. Los consumidores de todas las edades son cada vez más conscientes de los efectos a largo plazo de las sustancias químicas sintéticas, especialmente en productos que se usan varias veces al día y que ocasionalmente se ingieren en pequeñas cantidades. Esta concienciación ha impulsado un cambio significativo hacia soluciones de cuidado bucal de origen vegetal, suaves y de inspiración tradicional. Esta tendencia es especialmente evidente entre familias con niños, adultos preocupados por su salud y personas que adoptan estilos de vida holísticos o de vida sana, quienes priorizan productos que se alinean con el bienestar natural, la transparencia y los principios de la salud preventiva. Por ejemplo, en diciembre de 2024, Dabur India amplió su portafolio de pastas dentales con el lanzamiento de la pasta dental Dabur Herb'l Kids, diseñada específicamente para la protección contra las caries en niños mayores de tres años. El producto no contiene sustancias químicas nocivas como flúor, parabenos, peróxido ni triclosán, ni sabores artificiales. Estos lanzamientos de productos resaltan cómo las marcas están aprovechando el movimiento herbal y natural para generar confianza, diferenciar sus ofertas y atraer nuevos grupos de usuarios, particularmente en los segmentos pediátrico y familiar.
Creciente demanda de pasta de dientes para dientes sensibles
La creciente demanda de pasta de dientes sensible La sensibilidad dental está impulsando el crecimiento del mercado mundial de pastas dentales, ya que se ha convertido en un problema de salud bucal frecuente y persistente en todos los grupos de edad. Las dietas modernas ricas en bebidas ácidas y azúcares, junto con el cepillado agresivo, las prácticas de blanqueamiento y la caries dental sin tratar, están erosionando gradualmente el esmalte y exponiendo la dentina. Esta exposición causa dolor o molestias durante actividades como comer, beber o cepillarse los dientes. En consecuencia, la pasta dental ha evolucionado de un producto de limpieza básico a una solución diaria para el control del dolor y la protección del esmalte, lo que ha llevado a una mayor dependencia de variantes específicas para la sensibilidad dental para un uso prolongado. Por ejemplo, en Arabia Saudita, datos del Ministerio de Salud indican que la caries dental afectó al 96 % de los niños de 6 años y al 93.7 % de los niños de 12 años en 2025. [ 1 ]Fuente: Ministerio de Salud (Arabia Saudita), "Días de Salud 2025", moh.gov.saEstas cifras subrayan la prevalencia del daño dental en etapa temprana, que probablemente progrese a sensibilidad crónica y problemas de esmalte dental más adelante en la vida. Estas altas tasas de prevalencia impulsan tanto a padres como a adultos a priorizar la pasta dental que protege los dientes debilitados y alivia las molestias, acelerando así la adopción de productos especializados para la sensibilidad.
Estrategias de marketing y publicidad mejoradas por parte de las marcas
Las estrategias mejoradas de marketing y publicidad de las marcas están impulsando el crecimiento del mercado del cuidado bucal, transformándolo de una compra rutinaria en una categoría de alto engagement y orientada al estilo de vida. Las marcas de pasta dental aprovechan cada vez más la narrativa digital, la gamificación, las redes de influencers y las plataformas inmersivas para educar a los consumidores, fomentar conexiones emocionales y generar lealtad a la marca a largo plazo, especialmente entre niños, padres y hogares con dominio de las tecnologías digitales. Por ejemplo, en noviembre de 2025, Pepsodent lanzó su primera experiencia digital inmersiva, "Pepsodent Cavity Fighters", en Roblox, una destacada plataforma de juegos y creación. Mediante desafíos virtuales interactivos y aprendizaje basado en logros, esta iniciativa ayudó a padres, niños y comunidades a comprender las prácticas de higiene bucal. Transformó el cepillado y la prevención de caries en una experiencia digital interactiva, en lugar de una rutina pasiva. Estas campañas extienden eficazmente la presencia de la marca más allá de los espacios comerciales tradicionales, a la vida digital diaria de los consumidores, mejorando el recuerdo de marca, fomentando la formación de hábitos y fomentando la afinidad con la marca desde una edad temprana.
Innovación de productos que enfatiza los ingredientes y la funcionalidad.
La innovación de productos centrada en los ingredientes y la funcionalidad es un importante motor de crecimiento en el mercado global de pastas dentales, ya que las marcas compiten por el rendimiento, la transparencia y los beneficios específicos que van más allá de la limpieza básica. Los consumidores modernos buscan pastas dentales que aborden necesidades específicas como blanqueamiento, alivio de la sensibilidad, protección de las encías, seguridad infantil o salud bucal general, a la vez que cumplan con las expectativas de naturalidad, sostenibilidad y fórmulas limpias. Esta doble demanda de rendimiento funcional y credibilidad de los ingredientes está impulsando a los fabricantes a invertir significativamente en investigación y desarrollo, certificación y diversificación de la cartera, lo que ha dado lugar a la creación de múltiples subcategorías premium y especializadas dentro del mercado. Por ejemplo, en agosto de 2025, The Humble Co. presentó su pasta dental natural con certificación COSMOS, con un 99.4 % de ingredientes naturales, disponible en cuatro variantes funcionales: menta fresca, blanqueadora, sensible y fresa infantil. Esto permite a los consumidores seleccionar productos en función de sus necesidades de rendimiento y preferencias de fórmula.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dependencia continua de las prácticas tradicionales de limpieza dental | -0.3% | Asia meridional, África subsahariana, Sudeste asiático rural | Largo plazo (≥ 4 años) |
| Creciente preocupación por los ingredientes químicos en los productos | -0.2% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Inestabilidad en los precios de las materias primas | -0.2% | Global, agudo en regiones que dependen de la importación de fluoruro y dióxido de titanio | Corto plazo (≤ 2 años) |
| L20: Proliferación de productos falsificados en el mercado | -0.2% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Dependencia continua de las prácticas tradicionales de limpieza dental
La dependencia de las prácticas tradicionales de limpieza dental continúa frenando el crecimiento del mercado global de pastas dentales. Los hábitos culturales, el conocimiento generacional y la accesibilidad influyen significativamente en los hábitos de cuidado bucal en muchas regiones. Una parte considerable de la población aún utiliza alternativas como palitos masticables, ramitas de neem, carbón vegetal, sal, ceniza, polvos herbales o cepillado solo con agua como principales métodos de higiene bucal. Estas prácticas suelen percibirse como más naturales, culturalmente confiables o espiritualmente alineadas con las pastas dentales modernas. Como resultado, la frecuencia y el volumen de uso de pasta dental siguen siendo limitados, incluso en zonas donde la posesión de cepillos de dientes está aumentando. Además, los métodos tradicionales están profundamente arraigados en las rutinas familiares y los sistemas de creencias locales, lo que hace que el cambio de comportamiento sea gradual a pesar de la creciente concienciación sobre la atención dental moderna. Esto representa un desafío estructural para las marcas de pasta dental, que no solo deben competir con otras marcas, sino también trabajar para reemplazar hábitos culturales arraigados. Abordar este problema requiere una inversión significativa en educación, divulgación comunitaria e iniciativas de cambio de comportamiento.
Creciente preocupación por los ingredientes químicos en los productos
La creciente preocupación por los ingredientes químicos presentes en las pastas dentales se está convirtiendo en una limitación notable, ya que cada vez más consumidores se muestran cautelosos ante la exposición diaria a estas sustancias. La pasta dental se distingue entre los productos de cuidado personal por su uso frecuente y la posibilidad de ingestión parcial, lo que aumenta la preocupación por la exposición a largo plazo, la toxicidad y los efectos acumulativos sobre la salud. La amplia cobertura mediática, las amplias discusiones en redes sociales y los activos grupos de defensa del consumidor han aumentado significativamente la concienciación sobre los aditivos cuestionables, los compuestos artificiales y los métodos de procesamiento agresivos. En consecuencia, muchos consumidores retrasan las compras, cambian de marca con frecuencia o evitan ciertos productos por completo. Esta creciente incertidumbre erosiona la confianza en la marca y altera la estabilidad de la categoría, obligando a los fabricantes a realizar frecuentes reformulaciones, actualizaciones de envases y ajustes de reclamaciones. Estas acciones interrumpen la continuidad del producto, aumentan la complejidad operativa y complican aún más las estrategias de marketing.
Análisis de segmento
Por tipo de producto: Las formulaciones funcionales ganan credibilidad clínica
La pasta dental estándar representó el 53.64 % de la cuota de mercado total en 2025 y sigue dominando gracias a su papel como la principal solución de higiene bucal de uso diario para la mayoría de la población mundial. Constituye la base del cuidado dental preventivo en todos los grupos de edad y niveles de ingresos. Las pastas dentales estándar se centran principalmente en la protección contra las caries, la eliminación de la placa, el cuidado básico de las encías y un aliento fresco, lo que las hace aptas para el uso diario sin las complejidades ni los riesgos asociados a las fórmulas medicadas o altamente especializadas. Esta categoría también se beneficia de su adaptabilidad, ya que los fabricantes mejoran constantemente las pastas dentales estándar con abrasivos mejorados, sistemas de espuma avanzados, agentes blanqueadores que protegen el esmalte, extractos de hierbas y compuestos antibacterianos suaves. Estas innovaciones permiten que la categoría evolucione, manteniendo al mismo tiempo su amplio atractivo para el consumidor.
Las variantes de pasta dental funcionales y medicadas, con un crecimiento proyectado del 2.53 % CAGR hasta 2031, se perfilan como un motor de crecimiento estratégicamente significativo dentro del mercado global de pastas dentales. A medida que el cuidado bucal evoluciona cada vez más desde la higiene básica hacia el tratamiento terapéutico específico para cada afección, estas variantes ofrecen ingredientes activos específicos como agentes antiinflamatorios, compuestos antibacterianos, nitrato de potasio, arginina, fluoruro de estaño, hidroxiapatita, enzimas y sistemas de control de biopelículas. Esta transformación posiciona la pasta dental como una herramienta terapéutica diaria, en lugar de un simple producto de limpieza. Además, el aumento del autodiagnóstico y las conductas de salud preventiva por parte de los consumidores anima a los usuarios a seleccionar de forma proactiva opciones de pasta dental especializada en lugar de esperar a una intervención clínica.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Las variantes naturales y orgánicas reducen la brecha
La pasta dental convencional, que en 2025 dominaba el mercado con un 72.31%, sigue siendo un pilar fundamental de la industria gracias a su amplia aceptación, su respaldo profesional y su papel fundamental en las rutinas diarias de cuidado bucal a nivel mundial. Esta categoría está profundamente arraigada en los hábitos de higiene, y se ha adoptado a lo largo de generaciones como la principal defensa contra las caries, la placa, el mal aliento y los problemas de encías. Los consumidores confían en la pasta dental convencional por su seguridad, previsibilidad y eficacia en el uso diario a largo plazo, lo que minimiza la resistencia al consumo continuo. Además, la categoría continúa evolucionando mediante mejoras graduales, como un blanqueamiento mejorado, una mejor sensación en boca y afirmaciones de protección avanzada, lo que garantiza su relevancia a medida que cambian las necesidades de cuidado bucal.
La pasta dental natural y orgánica, con un crecimiento anual compuesto (CAGR) del 2.92 % hasta 2031, se perfila como un importante motor de crecimiento en el mercado global de pastas dentales. Esta categoría cobra fuerza a medida que los consumidores asocian cada vez más la higiene bucal con el bienestar general, la seguridad a largo plazo y un estilo de vida saludable. La demanda de productos de cuidado diario más suaves y respetuosos que se integren en rutinas de salud holística y una vida sana impulsa este crecimiento. Los consumidores también priorizan productos percibidos como transparentes, mínimamente procesados y alineados con su bienestar personal, especialmente dado su uso frecuente y a largo plazo. Además, las tendencias de sostenibilidad y consumo ético están amplificando el atractivo de la pasta dental natural y orgánica, especialmente entre los consumidores más jóvenes, preocupados por la salud y el medio ambiente, que consideran el cuidado bucal como parte de un compromiso más amplio con una vida responsable.
Por el usuario final: El segmento infantil acelera la innovación en sabores
Los adultos representaron el 82.76 % del consumo de pasta dental en 2025, lo que subraya su papel como principal impulsor de la demanda. Este predominio se atribuye a su mayor frecuencia de uso, las diversas necesidades de salud bucal y un mayor enfoque en la atención preventiva. Los consumidores adultos se enfrentan a diversos problemas de salud bucal, como la sensibilidad de las encías, el desgaste del esmalte, las manchas, el mal aliento y las afecciones dentales relacionadas con la edad. Este segmento está muy orientado a la búsqueda de soluciones, ya que los consumidores seleccionan la pasta dental en función de sus beneficios funcionales específicos, como la protección de las encías, el blanqueamiento, el alivio de la sensibilidad y el mantenimiento de la salud bucal a largo plazo. Esta preferencia impulsa la demanda de pastas dentales estándar y avanzadas. Además, los adultos se ven influenciados por las recomendaciones de los profesionales dentales, las expectativas de apariencia en el trabajo y en la vida social, y los hábitos de vida, todo lo cual contribuye a la necesidad de soluciones específicas para la higiene bucal.
Se proyecta que el segmento infantil crecerá a una sólida tasa de crecimiento anual compuesta (TCAC) del 3.32 % hasta 2031, convirtiéndose en un área de crecimiento estratégicamente significativa en el mercado global de pastas dentales. Este crecimiento se debe a la creciente concienciación de los gobiernos, los sistemas de salud y los padres sobre la importancia del cuidado bucal desde la infancia para la salud dental a lo largo de la vida. Los programas institucionales, las iniciativas de cuidado bucal en las escuelas y las campañas de concienciación sobre odontología pediátrica desempeñan un papel fundamental en la integración del uso de la pasta dental en las rutinas diarias de los niños. Por ejemplo, en marzo de 2025, la Asociación Británica de la Industria Dental anunció que el Gobierno del Reino Unido lanzó un programa nacional de cepillado dental supervisado para niños de 3 a 5 años en centros de educación infantil en zonas desfavorecidas de Inglaterra. Esta iniciativa implica la distribución gratuita de 23 millones de cepillos y pastas dentales a través de una colaboración con Colgate-Palmolive, llegando a un máximo de 600 000 niños al año. [ 2 ]Fuente: Asociación Británica de la Industria Dental, "El Gobierno lanza un programa nacional de cepillado de dientes supervisado para mejorar la salud bucal infantil", bdia.org.ukEstos esfuerzos están acelerando directamente la adopción de pasta de dientes entre los usuarios jóvenes.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio minorista en línea rompe con el dominio del lineal tradicional
Los supermercados e hipermercados representaron el 30.68% de la distribución total en 2025, manteniéndose como el canal minorista más influyente. Estos establecimientos combinan una alta afluencia de clientes, visibilidad de marca y la comodidad de un único punto de compra, lo que los convierte en el principal punto de compra para productos de cuidado bucal de uso diario. La pasta de dientes se suele comprar durante las compras habituales, y las tiendas de gran formato permiten a los consumidores comparar físicamente marcas, beneficios, tamaños de envase y rangos de precios en un solo lugar. Esta configuración fomenta las mejoras impulsivas y el cambio de marca. Además, estas tiendas sirven como campos de batalla clave para la competencia entre marcas, donde la ubicación en los estantes, las promociones y los paquetes de ofertas influyen significativamente en las decisiones de los consumidores, impulsando una alta rotación. Los supermercados e hipermercados impulsan aún más la categoría de cuidado bucal mediante estrategias de amplio surtido, que ofrecen productos que van desde la pasta de dientes básica para la familia hasta variantes premium, funcionales y naturales. Esto amplía el acceso de los consumidores y acelera las pruebas de nuevos productos.
Las tiendas minoristas en línea están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 3.77 % hasta 2031, lo que refleja un cambio estructural significativo en la forma en que los consumidores compran pasta de dientes y otros productos. Este crecimiento se debe a la creciente preferencia de los consumidores por la comodidad digital, una mayor variedad de productos, la entrega a domicilio, los servicios de suscripción y las experiencias de compra personalizadas, que los formatos minoristas tradicionales a menudo no pueden igualar. Los canales en línea permiten a las marcas conectar con los consumidores mediante precios dinámicos, promociones dirigidas y relaciones directas con el consumidor, ofreciendo un acceso que va más allá del alcance de las tiendas físicas. Este crecimiento se alinea con la expansión global y nacional del comercio electrónico. Por ejemplo, según la Oficina del Censo de Estados Unidos, las ventas minoristas de comercio electrónico en Estados Unidos alcanzaron los 310 300 millones de dólares en el tercer trimestre de 2025, lo que pone de relieve el creciente papel de las compras en línea en el comportamiento diario del consumidor. [ 3 ]Fuente: Oficina del Censo de los Estados Unidos, "Ventas trimestrales de comercio electrónico minorista", census.gov.
Análisis geográfico
Mercado de pasta de dientes APAC
En 2025, Asia-Pacífico representó el 33.14 % de los ingresos mundiales en pasta de dientes y se proyecta que mantendrá el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.12 % hasta 2031. El crecimiento de la región se ve impulsado por el aumento del consumo de la clase media, las campañas gubernamentales de higiene bucal y las innovaciones de productos locales adaptadas a las diversas necesidades culturales y dentales. Los países del sur y sudeste asiático están implementando programas de cepillado de dientes en las escuelas, iniciativas públicas de concienciación dental y medidas de salud preventiva, integrando el uso de la pasta de dientes en las rutinas diarias desde una edad temprana. Simultáneamente, los fabricantes están introduciendo sabores, formatos y variantes específicas para cada región, centradas en los beneficios, para alinearse con las preferencias locales, los niveles de sensibilidad y las necesidades de bienestar. Esta combinación de apoyo institucional, la expansión del acceso minorista y la innovación a medida posiciona a Asia-Pacífico como el centro de consumo más grande y de mayor crecimiento en el mercado mundial de pasta de dientes.
Mercado de pasta de dientes en Norteamérica y Europa
Norteamérica y Europa se caracterizan por mercados de pasta dental maduros y de alto valor, con un consumo per cápita muy alto, una sólida fidelidad a la marca y una adopción generalizada de productos premium y funcionales. En estas regiones, la pasta dental está profundamente integrada en la atención preventiva y las rutinas de autocuidado diario, lo que impulsa ciclos constantes de reemplazo y actualización en lugar de un crecimiento de penetración básico. Los consumidores demandan cada vez más soluciones especializadas para la salud de las encías, el blanqueamiento, la sensibilidad y la protección del esmalte, lo que impulsa la premiumización y la innovación de productos a pesar del menor crecimiento demográfico. Sin embargo, los estrictos marcos regulatorios y los requisitos de justificación clínica configuran estos mercados, lo que aumenta las barreras de entrada y, al mismo tiempo, mejora la confianza del consumidor y la credibilidad del producto. Esta dinámica permite a las marcas consolidadas mantener una demanda estable y de alto margen.
Mercado de pasta de dientes en Oriente Medio, África y Sudamérica
L39: Sudamérica, Oriente Medio y África presentan un potencial de crecimiento significativo a medida que la adopción de la pasta dental evoluciona desde la higiene bucal básica hacia la atención preventiva y orientada al bienestar. Sin embargo, el crecimiento en estas regiones se ve limitado por la volatilidad económica, la infraestructura minorista desigual y las dificultades para acceder a la atención médica. La urbanización, la creciente concienciación sobre la salud y la expansión de los formatos minoristas modernos están impulsando un mayor uso de la pasta dental, especialmente entre las poblaciones más jóvenes y en edad laboral. Los gobiernos y las ONG también están impulsando la educación en salud bucal y los programas dentales comunitarios, acelerando la penetración en zonas marginadas. Si bien los desafíos logísticos y la sensibilidad a los precios siguen siendo obstáculos, estas regiones representan oportunidades de crecimiento a largo plazo, donde la mejora del acceso, la concienciación y la inversión en marcas están convirtiendo gradualmente la pasta dental en una necesidad diaria en el hogar.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación de la pasta de dientes se enmarca dentro de las normas de cosméticos, los marcos de medicamentos terapéuticos (cuando corresponda) y los regímenes de gestión de productos químicos, que influyen en los principios activos permitidos, el etiquetado y las declaraciones. En Estados Unidos, la supervisión de la pasta de dientes abarca los requisitos de la FDA para cosméticos y el etiquetado de información farmacológica para productos anticaries con flúor, mientras que las acciones estatales también pueden impulsar cambios en el empaque y el etiquetado, como se vio en enero de 2026 cuando Procter & Gamble lanzó un empaque modificado de Kid's Crest tras un acuerdo con el Fiscal General de Texas sobre una representación más clara de la dosificación de flúor.
En otros mercados importantes, el cumplimiento normativo está cada vez más condicionado por los regímenes de seguridad de ingredientes y de control previo a la comercialización. China implementó la notificación obligatoria de la pasta de dientes y los requisitos de cumplimiento relacionados, administrados por la Administración Nacional de Productos Médicos (NMPA) en virtud de las Disposiciones para el Reglamento de la Pasta de Dientes, vigentes desde diciembre de 2023, lo que aumentó la documentación y la disciplina para el acceso al mercado. En la Unión Europea, las continuas modificaciones de los Anexos del Reglamento (CE) n.º 1223/2009 culminaron en el Reglamento (UE) 2026/78 (vigente desde 2026), que añade o endurece las restricciones para determinadas sustancias en productos cosméticos, lo que refuerza la necesidad de una preparación continua para la reformulación y la justificación de las declaraciones, en particular para las referencias funcionales y medicinales.
Análisis de la cadena de valor
La cadena de valor de la pasta de dientes comienza con el abastecimiento y procesamiento de insumos como abrasivos (sílice, carbonato de calcio), humectantes (glicerina, sorbitol), aglutinantes y modificadores de reología (goma de celulosa), tensioactivos (por ejemplo, lauril sulfato de sodio), sistemas de sabor, edulcorantes y principios activos, incluyendo flúor y agentes blanqueadores o para la sensibilidad. La fabricación generalmente utiliza lotes controlados y mezcla homogeneizada al vacío o de alto cizallamiento para lograr una viscosidad y dispersión uniformes, y luego se basa en el llenado, sellado o engaste automatizado de tubos y el empaque secundario. Los controles de calidad se centran en la estabilidad, los límites microbianos y la distribución uniforme de los principios activos.
En la fase de distribución, los productos fluyen a través de una combinación de fabricación propia y de terceros hacia mayoristas y comercio moderno, farmacias o droguerías, y crecientes canales de comercio electrónico y venta directa al consumidor. Grandes multinacionales, como Colgate-Palmolive, Procter & Gamble, Unilever, Haleon y Lion, combinan la producción a gran escala con una sólida ejecución en el punto de venta, mientras que las marcas más pequeñas y de nicho suelen depender de la fabricación por contrato y ciclos de innovación más cortos para competir en los segmentos de productos naturales, premium y especializados. Entre los puntos de presión operativa se incluyen la volatilidad de los precios de las materias primas y la disponibilidad de ingredientes para principios activos regulados, junto con la complejidad añadida del etiquetado específico de cada región y el cumplimiento de las declaraciones en los distintos mercados.
Panorama competitivo
El mercado mundial de pasta dental está moderadamente consolidado, dominado por corporaciones multinacionales como The Procter & Gamble Company, Unilever Plc, Colgate-Palmolive Company, Haleon PLC y Lion Corporation. En conjunto, estas empresas controlan una cuota significativa del volumen y el espacio de almacenamiento a nivel mundial. Su ventaja competitiva reside en sus extensas redes de distribución, la confianza consolidada en la marca, las sólidas relaciones con los profesionales de la odontología y una sólida capacidad de investigación y desarrollo. Esto les permite liderar tanto el mercado masivo como el premium. Mientras tanto, competidores regionales y locales, como marcas como Dabur y Patanjali, están ganando terreno, especialmente en Asia y otros mercados emergentes. Estos competidores aprovechan el posicionamiento de los productos herbales, la familiaridad cultural y los precios competitivos para atraer a los consumidores que buscan alternativas naturales, asequibles y de confianza local.
Las principales empresas multinacionales defienden y amplían activamente su posición en el mercado mediante estrategias como la integración vertical, la inversión en canales digitales y la validación clínica de sus productos. La integración vertical mejora el control sobre el abastecimiento, la fabricación y la distribución, mejorando la rentabilidad, la consistencia de la calidad y la rapidez de comercialización. Además, las importantes inversiones en plataformas de comercio electrónico, canales directos al consumidor y marketing basado en datos permiten a estas empresas conectar directamente con los consumidores, personalizar la comunicación y mejorar la fidelización de clientes. La validación clínica y las recomendaciones de los profesionales de la odontología siguen siendo herramientas competitivas cruciales, que ayudan a las marcas a posicionar la pasta de dientes como una solución de salud bucodental con respaldo científico, en lugar de un producto básico.
Están surgiendo futuras oportunidades de crecimiento en áreas como los modelos de reposición por suscripción, las soluciones personalizadas de cuidado bucal y los formatos de envases sostenibles. Estas innovaciones ofrecen a los actores globales y regionales vías para diferenciarse más allá de las afirmaciones tradicionales sobre los productos. La adopción de tecnologías avanzadas impulsa aún más la diferenciación competitiva. Las marcas utilizan información sobre el consumidor basada en IA, diagnósticos digitales y plataformas de marketing inteligente para adaptar sus ofertas de productos y anticiparse a sus necesidades. La sostenibilidad también se está convirtiendo en un factor competitivo clave, ya que las empresas se centran en envases ecológicos, la reducción de residuos y una marca ética para atraer a consumidores más jóvenes y con conciencia ambiental. Esta dinámica cambiante está transformando la competencia, que pasa de centrarse en la escala y la publicidad a centrarse en la innovación, el uso de datos, la sostenibilidad y una mejor experiencia del cliente.
Líderes de la industria de la pasta de dientes
-
La compañía Procter and Gamble
-
Unilever PLC
-
Compañía Colgate-Palmolive
-
haleon plc
-
Corporación León
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Suri lanzó la pasta de dientes recargable Restore, que incluye un dispensador sin aire reutilizable y recambios compostables en casa fabricados con Vivomer. Este lanzamiento impulsa la innovación en el envasado de pastas dentales al combinar un dispensador de alta calidad con un sistema de recarga, creando una vía más directa para los modelos de suscripción y de reposición directa al consumidor.
- Marzo de 2026: Colgate-Palmolive lanzó la pasta dental Colgate Optic White Pro Series con 5 % de peróxido de hidrógeno y tecnología ActivShine. Al centrarse en un posicionamiento de blanqueamiento de alto rendimiento, la compañía aumentó la competitividad en el segmento de blanqueamiento premium, donde la fundamentación de las afirmaciones y la tecnología diferenciada determinan el precio.
- Diciembre de 2024: Dabur India amplió su catálogo con la pasta dental Dabur Herb'l Kids, diseñada para la protección contra las caries en niños mayores de tres años y formulada sin flúor, parabenos, peróxido ni triclosán. Este lanzamiento refuerza la tendencia hacia productos herbales y con ingredientes naturales en las pastas dentales infantiles, donde el análisis de los ingredientes y la decisión de compra de los padres impulsan el cambio rápido de marca.
Alcance y metodología
La pasta de dientes es un dentífrico en pasta o gel que se utiliza con un cepillo de dientes para limpiar y mantener la estética y salud de los dientes. El mercado mundial de pasta de dientes está segmentado por tipo de producto, categoría, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en pasta de dientes estándar y pasta de dientes funcional/medicada. Por categorías, el mercado se segmenta en convencional y free-from. Por usuario final, el mercado se segmenta en niños y adultos. En términos de canales de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia/comestibles, farmacias/droguerías, tiendas minoristas en línea y otros canales de distribución. El estudio del informe cubre el análisis global de las principales regiones, como América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del valor (en millones de dólares).
Por tipo de producto
| Pasta de dientes estándar |
| Pasta de dientes funcional/medicada |
Por categoría
| Convencional |
| Natural / orgánico |
Por usuario final
| Para adultos |
| Kids |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Farmacias / droguerías |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Pasta de dientes estándar | |
| Pasta de dientes funcional/medicada | ||
| Por categoría | Convencional | |
| Natural / orgánico | ||
| Por usuario final | Para adultos | |
| Kids | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Farmacias / droguerías | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de pasta de dientes en 2026?
El tamaño del mercado de pasta de dientes alcanzó los USD 29.92 mil millones en 2026 y se proyecta que alcance los USD 33.08 mil millones para 2031 con una CAGR del 2.03%.
¿Qué región se está expandiendo más rápidamente?
Se pronostica que Asia-Pacífico registrará la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.12 %, hasta 2031, impulsada por el crecimiento de los ingresos y las campañas gubernamentales de higiene bucal.
¿Qué segmento impulsará el crecimiento futuro?
Se prevé que las pastas funcionales y medicinales, en particular las destinadas a la sensibilidad, superen a las formulaciones estándar con una CAGR del 2.53 %.
¿Por qué las pastas dentales naturales están ganando terreno?
Se prevé que las líneas de productos naturales y orgánicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 2.92 % hasta 2031, impulsada por el creciente escepticismo de los consumidores hacia los aditivos sintéticos y un mayor enfoque en la sostenibilidad. Este cambio está fomentando la adopción de fórmulas de origen vegetal y envases tubulares reciclables.


