

Tamaño y cuota de mercado de la turbomaquinaria
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 28.37 mil millones |
| Tamaño del mercado (2031) | USD 31.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.08% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de turbomaquinaria realizado por Mordor Intelligence
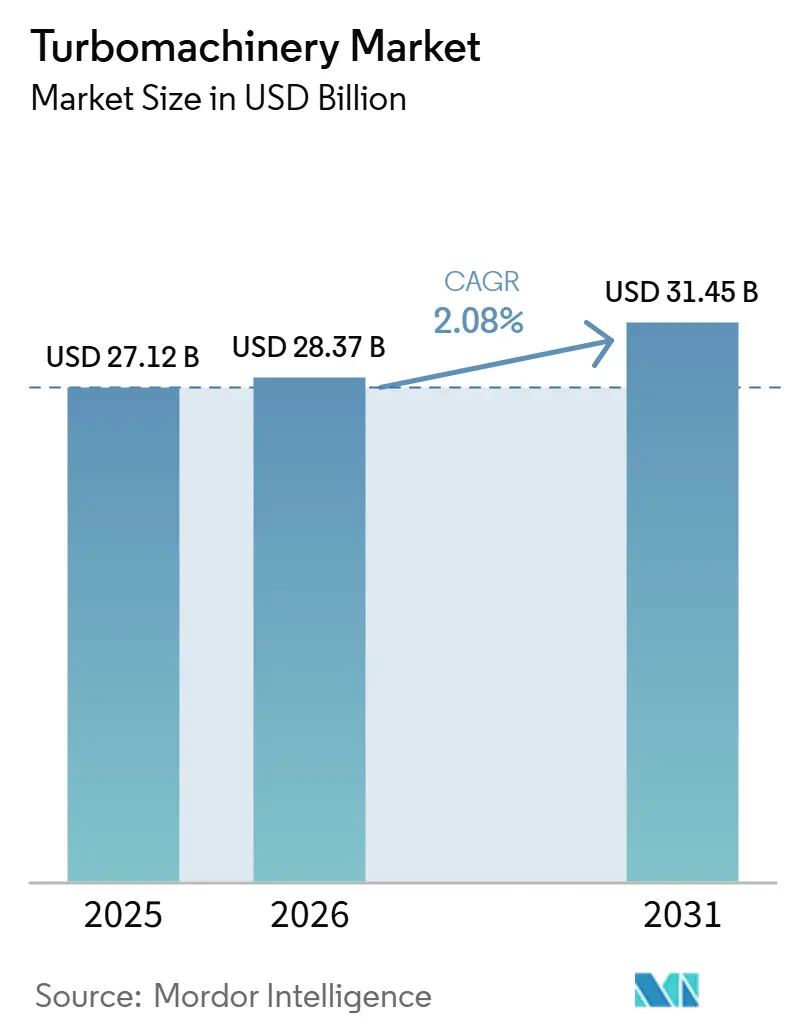
Se espera que el tamaño del mercado mundial de turbomaquinaria aumente de USD 27.12 mil millones en 2025 a USD 28.37 mil millones en 2026 y alcance USD 31.45 mil millones para 2031 con una CAGR del 2.1% durante 2026-2031. El gasto constante en infraestructura de petróleo y gas, proyectos de generación de energía y servicios de ciclo de vida respalda esta expansión moderada en el mercado mundial de turbomaquinaria. Una gran base instalada mantiene la revisión, las actualizaciones y la demanda de piezas activas, lo que reduce el efecto de las aprobaciones de proyectos más lentas en los ingresos generales. Las decisiones de inversión final en gas natural licuado (GNL) superaron los 90 mil millones de metros cúbicos por año en 2025, lo que está alimentando las carteras de pedidos de equipos para compresores y turbinas de gas hasta finales de la década de 2020 [1] Fuente: Agencia Internacional de Energía, “Informe del mercado de gas, Q1-2026, Resumen ejecutivo”, IEA, iea.org . Al mismo tiempo, la demanda de energía en los centros de datos y los programas de modernización para el uso de hidrógeno están cambiando las prioridades de los fabricantes de equipos originales (OEM), mientras que la escasez de suministro de forjas y componentes para la sección caliente favorece la disciplina en la gestión de pedidos y la fijación de precios. La competencia sigue siendo más fuerte en las turbinas de gas de gran tamaño, mientras que los compresores, las bombas y los servicios muestran una base de proveedores más amplia en el mercado global de turbomaquinaria.
Conclusiones clave del informe
- Por tipo de equipo, los compresores representaron una cuota del 33.8% en 2025, mientras que se prevé que las turbinas de gas crezcan a una tasa de crecimiento anual compuesta del 6.4% hasta 2031.
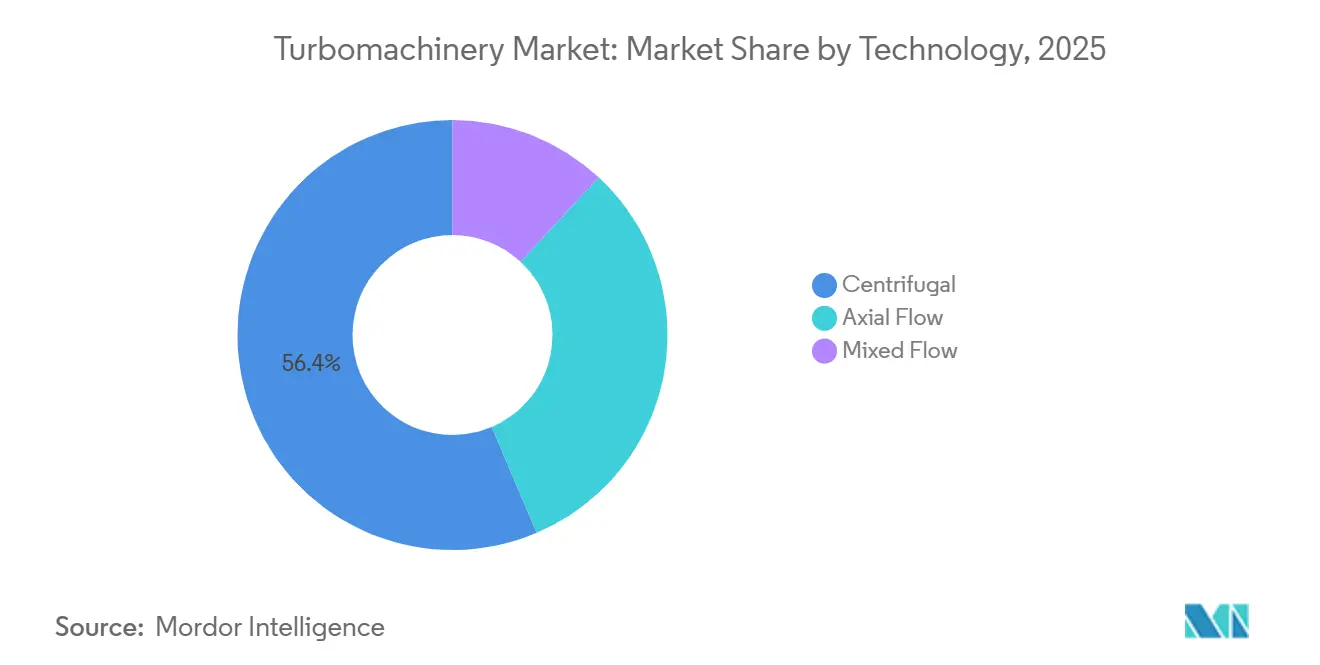
- Por tecnología, los sistemas centrífugos representaron una cuota del 56.4% en 2025, mientras que se prevé que la tecnología de flujo mixto crezca a una tasa de crecimiento anual compuesta del 3.5% hasta 2031.
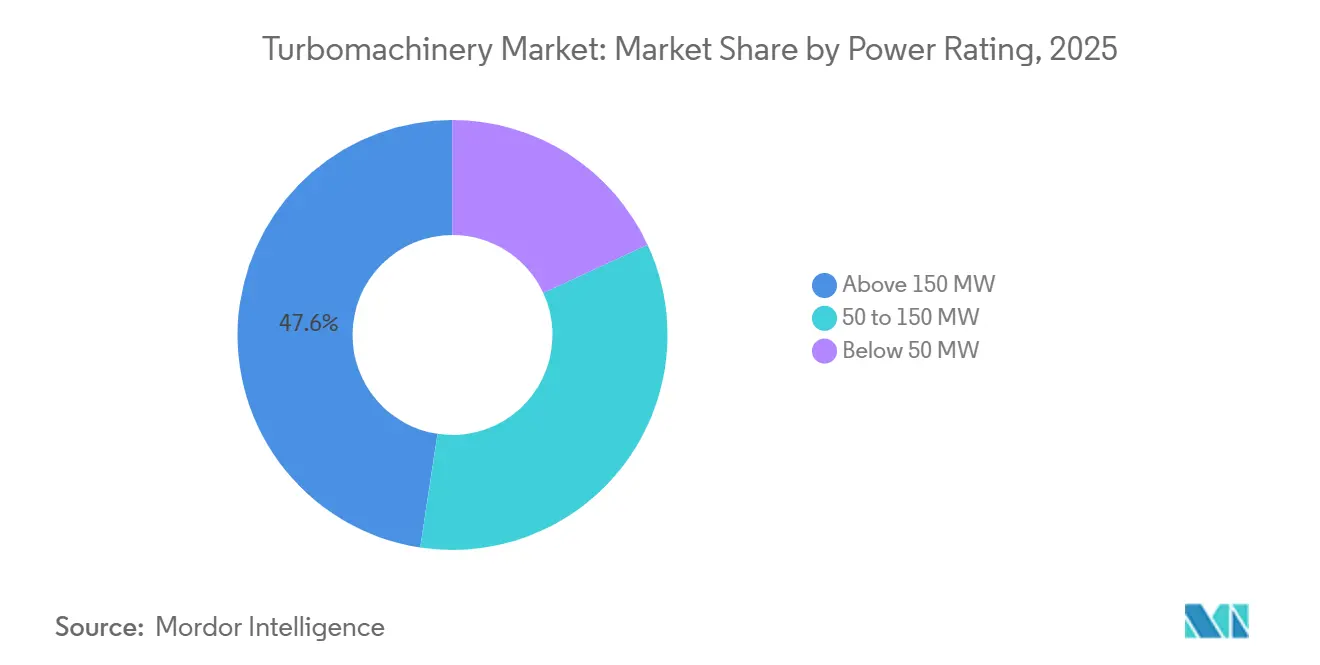
- Por potencia nominal, las unidades superiores a 150 MW representaron una cuota del 47.6 % en 2025, mientras que se prevé que el segmento de 50 a 150 MW crezca a una tasa de crecimiento anual compuesta (CAGR) del 3.6 % hasta 2031.
- Por sector de usuario final, el petróleo y el gas representaron el 50.8% del mercado en 2025, mientras que se prevé que la generación de energía crezca a una tasa compuesta anual del 3.9% hasta 2031.
- Geográficamente, Asia-Pacífico representó una cuota del 36.5% en 2025, mientras que se prevé que la región avance a una tasa de crecimiento anual compuesta (TCAC) del 4.2% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de turbomaquinaria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la capacidad de GNL, refinación y petroquímica | + 0.6% | Global, con presencia concentrada en Norteamérica, Oriente Medio y Asia-Pacífico. | Mediano plazo (2-4 años) |
| La transición energética favorece los equipos rotativos de alta eficiencia. | + 0.5% | Global, con aceleración en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| El gasto en la extensión de la vida útil de los activos aumenta a medida que se acortan los ciclos de reemplazo. | + 0.4% | Cuencas maduras de América del Norte, Europa y Oriente Medio | Mediano plazo (2-4 años) |
| La electrificación de los sistemas de compresión y procesamiento permite nuevos ciclos de fabricación de equipos originales (OEM). | + 0.3% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los programas de confiabilidad basados en gemelos digitales aumentan los ingresos por servicios. | + 0.2% | Global, con centros de servicio OEM en Norteamérica y Europa. | Mediano plazo (2-4 años) |
| La preparación para la mezcla con hidrógeno impulsa los ciclos de modernización. | + 0.2% | Europa, Japón y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la capacidad de producción de GNL, refinerías y plantas petroquímicas impulsa las listas de espera para la adquisición de turbomaquinaria.
El mercado mundial de turbomaquinaria continúa beneficiándose del ciclo de construcción de GNL que se aceleró en 2025. El suministro mundial de GNL creció en 38 mil millones de metros cúbicos en 2025 y se prevé que se expanda en otro 7% en 2026, siendo América del Norte la que representa la mayor parte de las nuevas adiciones de suministro. Cada nuevo tren de GNL requiere compresores centrífugos, accionamientos mecánicos de turbinas de gas y equipos rotativos relacionados que se solicitan mucho antes de la puesta en marcha de la planta. Baker Hughes reforzó este patrón de pedidos en marzo de 2026 cuando fue seleccionado para suministrar equipos de compresión y generación de energía para la terminal marina de ST LNG de 8.4 toneladas métricas por año (MTPA) en Texas [2] Fuente: Baker Hughes, “ST LNG selecciona a Baker Hughes como proveedor de tecnología para el proyecto de GNL en alta mar de EE. UU.”, Relaciones con los inversores de Baker Hughes, investors.bakerhughes.com . Las expansiones de refinería y petroquímica añaden otra corriente de demanda de grandes paquetes de compresores y sistemas de soporte. Esta cartera de proyectos de GNL y actividades posteriores en la cadena de valor mantiene al petróleo y al gas en el centro del mercado mundial de turbomaquinaria y respalda los pedidos pendientes de varios años de los fabricantes de equipos originales (OEM).
El gasto en la extensión de la vida útil de los activos aumenta a medida que se acortan los ciclos de reemplazo.
La base instalada en el mercado global de turbomaquinaria es ahora lo suficientemente antigua como para que los operadores prefieran cada vez más las actualizaciones importantes a la sustitución completa. ORNL documentó en 2026 que los retrasos en la entrega de turbinas de gas de gran tamaño se habían extendido a entre 5 y 7 años debido a cuellos de botella en la forja y la fundición. Este retraso cambia las decisiones de capital, ya que las mejoras de eficiencia y el trabajo en el rotor pueden aumentar la producción más rápidamente que esperar una nueva unidad. El pedido de GE Vernova en abril de 2026 en Egipto para actualizaciones de Advanced Gas Path en dos turbinas de gas 9F, junto con acuerdos de servicio de 8 y 15 años, muestra cómo los OEM están monetizando flotas envejecidas [3] Fuente: GE Vernova, “GE Vernova Secures Order to Modernize Key Power Plants in Egypt,” GE Vernova, gevernova.com . Los programas de actualización también ayudan a los propietarios de plantas a mantener la producción y la eficiencia sin reabrir ciclos completos de financiación de proyectos. Esta capa de servicio proporciona al mercado global de turbomaquinaria una base de ingresos más estable y hace que la capacidad del ciclo de vida sea un diferenciador competitivo más fuerte.
La transición energética reorienta el capital hacia turbomáquinas de alta eficiencia y preparadas para el hidrógeno.
La transición energética está desplazando el mercado global de turbomaquinaria hacia plataformas de alta eficiencia y diseños flexibles en combustible. La capacidad de mezcla de hidrógeno está pasando de ser una opción técnica a un requisito comercial en varios proyectos de energía. Mitsubishi Heavy Industries detalló el progreso continuo hacia turbinas de gas comerciales de hidrógeno y amoníaco en su revisión técnica de 2025, con objetivos comerciales establecidos para 2030 [4] Fuente: Mitsubishi Heavy Industries, “Progreso en desarrollo y validación hacia la comercialización de turbinas de gas alimentadas con hidrógeno/amoníaco”, Revisión técnica de MHI, mhi.com . El pedido de Mitsubishi Power de enero de 2026 de cuatro unidades M701JAC en Qatar también demostró que el posicionamiento preparado para el hidrógeno ahora es parte de la adquisición de grandes proyectos. La norma final de la Agencia de Protección Ambiental (EPA) de enero de 2026 para turbinas de combustión estacionarias añade otro impulso al gasto en control de combustión y actualización de emisiones en el mercado global de turbomaquinaria. Esto mantiene activa la demanda de unidades nuevas y la demanda de modernización al mismo tiempo en todo el mercado global de turbomaquinaria.
La demanda de energía para infraestructura de centros de datos e IA amplía el mercado potencial de turbinas de gas.
La infraestructura de IA está generando una nueva capa de demanda en el mercado global de turbomaquinaria. En julio de 2026, Baker Hughes y Kodiak Gas Services anunciaron un acuerdo plurianual que respaldará 1 GW de capacidad de generación de energía a gas para el crecimiento de los centros de datos en EE. UU. para 2030. Baker Hughes también recibió un pedido en febrero de 2026 de 10 turbinas de gas Frame 5 que proporcionarán hasta 250 MW para proyectos de centros de datos en Georgia y Texas. Estos pedidos demuestran que la demanda de turbinas se está extendiendo más allá de los compradores tradicionales de servicios públicos hacia los modelos de generación privada. Los programas de generación privada también aumentan la necesidad de soporte de mantenimiento, controles y monitoreo digital después de la instalación. A medida que más sitios de infraestructura digital buscan la autogeneración, el mercado global de turbomaquinaria obtiene una mayor demanda tanto de unidades nuevas como de soporte de servicio a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los largos ciclos de aprobación de proyectos retrasan la conversión de pedidos. | -0.4% | América del Norte y Europa, especialmente las jurisdicciones que requieren muchos permisos. | Mediano plazo (2-4 años) |
| Los cuellos de botella en la fabricación de aleaciones y procesos de fundición para turbinas limitan la respuesta de la oferta. | -0.4% | Global, especialmente para unidades de gran tamaño. | Corto plazo (≤ 2 años) |
| Las altas expectativas de fiabilidad de la base instalada frenan el ritmo de los proyectos nuevos. | -0.2% | Cuencas maduras que incluyen América del Norte, el Mar del Norte y Oriente Medio. | Mediano plazo (2-4 años) |
| La incertidumbre en la política de emisiones puede frenar el gasto de capital del usuario final. | -0.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los largos ciclos de aprobación de proyectos limitan las tasas de conversión de pedidos a entregas.
Los largos ciclos de aprobación siguen ralentizando la conversión de los planes de proyecto en pedidos confirmados en el mercado mundial de turbomaquinaria. Los proyectos de GNL, gasoductos y grandes compresores suelen pasar por revisiones ambientales y comerciales durante varios años antes de que se emitan los contratos de equipos. Este retraso crea un desajuste entre la demanda visible y la entrada de pedidos a corto plazo, especialmente en mercados con una alta exigencia de permisos. La decisión de la UE de eliminar gradualmente las importaciones de gas ruso para noviembre de 2027 aumenta la necesidad de infraestructura vinculada al GNL, pero también concentra los cronogramas de los proyectos y la revisión regulatoria en varios Estados miembros. Por lo tanto, los desarrolladores se enfrentan a plazos más ajustados entre la aprobación del proyecto y la disponibilidad del equipo. El resultado es una mayor cantidad de proyectos comercialmente atractivos que tardan más en generar ingresos para los proveedores en el mercado mundial de turbomaquinaria.
Los cuellos de botella en la fabricación de aleaciones y procesos de fundición para turbinas generan limitaciones estructurales en el suministro.
Las limitaciones de la oferta siguen siendo uno de los principales obstáculos a corto plazo para el mercado mundial de turbomáquinas. El Laboratorio Nacional de Oak Ridge (ORNL) identificó la forja de grandes rotores, las palas de la sección caliente, las superaleaciones a base de níquel y la disponibilidad de cobalto como cuellos de botella clave que provocan retrasos de entre 5 y 7 años en las entregas de turbinas de gas de gran tamaño. Esta escasez dificulta la capacidad de respuesta rápida de los fabricantes, incluso cuando la demanda del mercado final es alta. La presión es mayor en las clases de equipos que dependen de piezas fundidas de precisión y largos ciclos de cualificación. Además, aumenta la importancia de las relaciones de larga data con los proveedores y la disciplina en los procesos internos. Este entorno favorece a las empresas con relaciones de fabricación más sólidas y limita el margen de crecimiento de los actores más pequeños en el mercado mundial de turbomáquinas.
Análisis de segmento
Por tipo de equipo: Los compresores, impulsados por el GNL, y las turbinas de gas, que experimentan el crecimiento más rápido.
En 2025, los compresores representaron el 33.8 % del mercado mundial de turbomaquinaria, consolidándose como el segmento de equipos más importante. Su liderazgo refleja la demanda constante de terminales de GNL, plantas de procesamiento de gas, modernizaciones de refinerías y otras aplicaciones de servicio continuo, incluidos los turbocompresores . Este segmento también se beneficia de un amplio rango operativo, desde unidades pequeñas para redes de distribución hasta grandes trenes centrífugos utilizados en la licuefacción. Esta diversidad permite a los proveedores acceder tanto a proyectos específicos como a la demanda recurrente de reemplazos. Además, mantiene a los compresores como uno de los pilares más estables del mercado mundial de turbomaquinaria.
Se prevé que las turbinas de gas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.4 % hasta 2031, lo que las convierte en la categoría de equipos de mayor crecimiento en el mercado global de turbomaquinaria. La demanda está aumentando debido a la generación de energía, los requisitos de soporte de la red eléctrica y la autogeneración de centros de datos, además del uso tradicional de accionamiento mecánico en la industria del petróleo y el gas. Las turbinas de vapor siguen siendo importantes en aplicaciones de generación de energía y recuperación de calor de procesos, mientras que las turbinas y expansores hidráulicos se mantienen en un nicho de mercado más específico. Las bombas continúan aumentando su volumen en las industrias del agua, las aguas residuales y los procesos industriales, aunque no generen los mismos picos de pedidos que las turbinas de gas o los compresores de GNL. Mitsubishi Heavy Industries informó que el mercado global de turbinas de gas alcanzó los 57.4 GW en 2024 y que en el primer semestre de 2025 ya había alcanzado los 41.7 GW, lo que demuestra por qué las turbinas de gas representan gran parte del potencial de crecimiento a corto plazo dentro del mercado global de turbomaquinaria.
Por tecnología: La centrífuga domina, el flujo mixto gana terreno en aplicaciones de potencia compacta.
La tecnología centrífuga representó el 56.4 % de la cuota de mercado mundial de turbomáquinas en 2025, lo que la convirtió en la tecnología dominante. Su posición se debe a su gran adaptabilidad a aplicaciones de GNL, procesamiento de gas, centrales eléctricas de ciclo combinado y compresión industrial. Los fabricantes de equipos originales (OEM) también se benefician de una sólida base de suministro de sistemas centrífugos que permite la personalización en diferentes clases de potencia y relaciones de presión. Su diseño es idóneo para el servicio continuo, donde la fiabilidad y el rango de operación son más importantes que la novedad del diseño. Esto mantiene a los sistemas centrífugos en el centro del mercado mundial de turbomáquinas.
Se prevé que la tecnología de flujo mixto crezca a una tasa compuesta anual del 3.5 % hasta 2031, impulsada por aplicaciones compactas que requieren altas relaciones de presión sin grandes configuraciones axiales. Estos casos de uso incluyen microturbinas de gas, propulsión de vehículos aéreos no tripulados y sistemas de compresión industrial de menor tamaño. Un estudio de 2025 publicado en Aerotecnica Missili & Spazio reveló que la optimización del espacio sin álabes en compresores de flujo mixto amplió el rango de operación estable, lo que favorece una mayor adopción en ciclos de trabajo exigentes. La tecnología de flujo axial sigue siendo importante donde se requiere un caudal másico muy alto y una alta eficiencia, especialmente en turbinas de vapor y grandes secciones de compresores de turbinas de gas. Esto genera una clara división en la industria global de turbomaquinaria, donde los sistemas centrífugos dominan el servicio industrial general, mientras que los sistemas de flujo mixto y axiales satisfacen necesidades de rendimiento más especializadas.
Por potencia nominal: Más de 150 MW impulsado por la escala de servicios públicos, 50-150 MW el crecimiento más rápido a medida que aumentan las demandas de flexibilidad de la red.
Las unidades de más de 150 MW representaron el 47.6 % del mercado mundial de turbomaquinaria en 2025, lo que las convirtió en el segmento de mayor potencia. Las unidades de ciclo combinado de gran tamaño y los bloques de cogeneración industrial mantienen esta categoría fuertemente orientada hacia proyectos de alto valor. Incluso un número limitado de proyectos adjudicados puede generar una fuerte concentración de ingresos debido al elevado valor de las unidades individuales. Este segmento también se beneficia de una larga vida útil una vez que la planta entra en funcionamiento. Esto mantiene la importancia estratégica del segmento de mayor potencia en el mercado mundial de turbomaquinaria.
Se prevé que el segmento de 50 a 150 MW crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.6 % hasta 2031, impulsado por la energía para centros de datos, la autogeneración industrial y la demanda de picos flexibles. Estas unidades se adaptan a proyectos que requieren tasas de rampa más rápidas y plazos de interconexión más cortos que muchas instalaciones de gran tamaño. La banda inferior a 50 MW sigue vinculada a la generación distribuida, las empresas de servicios públicos industriales y los accionamientos de compresores de procesamiento de gas más pequeños, lo que le brinda una oportunidad constante pero más limitada. El pedido de Doosan Enerbility en marzo de 2026 de dos turbinas de vapor de 370 MW para un proyecto de ciclo combinado en Norteamérica demuestra cómo la demanda de energía está atrayendo a nuevos proveedores a bandas de potencia adyacentes. La normativa de la Agencia de Protección Ambiental (EPA) de 2026 sobre turbinas de combustión también podría mantener el interés de adquisición centrado en configuraciones de gama media, donde las cargas de cumplimiento pueden ser más fáciles de gestionar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El petróleo y el gas impulsan la demanda, la generación de energía converge.
En 2025, el sector del petróleo y el gas representó el 50.8 % de la cuota de mercado mundial de turbomaquinaria, consolidándose como el principal usuario final. La licuefacción de GNL, la compresión de gas, las unidades flotantes de producción, almacenamiento y descarga (FPSO) en alta mar y las aplicaciones de elevación por gas siguen generando la mayor demanda de equipos en el mercado mundial de turbomaquinaria. Baker Hughes reforzó esta posición en marzo de 2026 mediante un contrato de servicios de 60 meses con Petrobras, que abarca hasta 64 turbinas de gas aeroderivadas en 19 FPSO y la refinería Replan. El tamaño de la base instalada también hace que los ingresos por servicios sean especialmente estables en este segmento de la industria mundial de turbomaquinaria. Esta combinación de demanda de nuevas unidades y soporte a la flota mantiene al sector del petróleo y el gas profundamente arraigado en el mercado mundial de turbomaquinaria.
Se prevé que la generación de energía crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.9 % hasta 2031, lo que la convierte en el segmento de usuarios finales de más rápido crecimiento. La demanda de centros de datos está ampliando las compras más allá de las empresas de servicios públicos e incorporando a más compradores privados a los ciclos de pedidos de turbinas. Las aplicaciones petroquímicas y químicas se mantienen estables gracias a la demanda de compresores en craqueadores, circuitos de amoníaco y unidades de separación de aire. La fabricación industrial, la industria naval, la aeroespacial y de defensa, la minería y los metales, y el tratamiento de agua y aguas residuales añaden volumen adicional de equipos, aunque tengan un menor peso estratégico en la combinación de ingresos de los fabricantes de equipos originales (OEM). Normas como API 617 e ISO 10816 mantienen la disciplina en las compras en las principales aplicaciones de procesos en el mercado global de turbomaquinaria.
Análisis geográfico
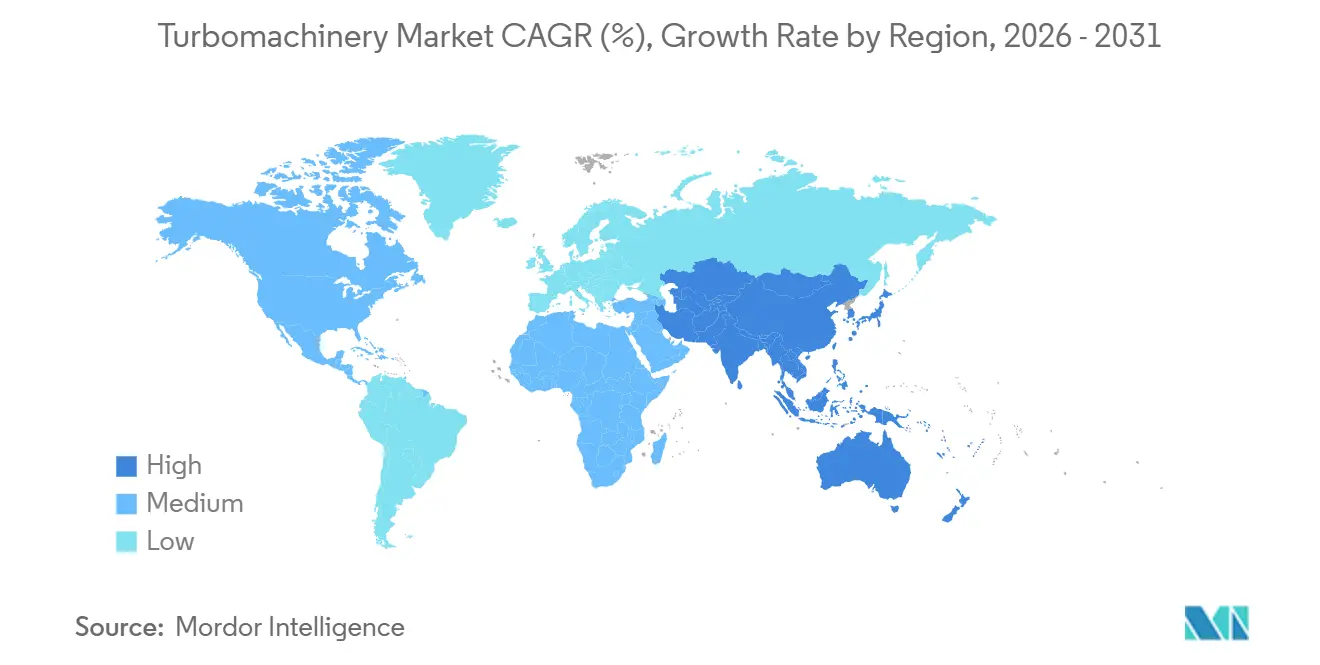
Mercado de turbomaquinaria de APAC
La región Asia-Pacífico representó el 36.5 % del mercado en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.2 % hasta 2031, lo que la convierte en el bloque regional más grande y de mayor crecimiento en el mercado global de turbomaquinaria. China está impulsando la demanda mediante esfuerzos de cumplimiento de la normativa sobre emisiones de carbono duales que influyen en el cierre de centrales de carbón y la adquisición de ciclos combinados. India está desarrollando capacidad de fabricación nacional de equipos energéticos, lo que puede mejorar la profundidad de la oferta regional y la rentabilidad de futuros proyectos. El sudeste asiático añade otra capa de demanda, ya que las transiciones del carbón al gas en países como Vietnam e Indonesia respaldan la nueva capacidad de generación de energía a gas. Japón también está impulsando el despliegue de turbomaquinaria vinculada al hidrógeno, y Kawasaki Heavy Industries anunció en marzo de 2026 que un sistema de suministro de combustible de hidrógeno de última generación para la generación de energía mediante turbinas de gas había comenzado a operar en enero de 2026.
Mercado de turbomaquinaria de Norteamérica y Europa
América del Norte y Europa siguen siendo los siguientes pilares regionales más importantes del mercado mundial de turbomaquinaria. La AIE prevé que la participación de EE. UU. en el suministro mundial de GNL aumente del 25 % en 2025 al 33 % a finales de la década, lo que respalda la demanda continua de compresores y accionamientos mecánicos para turbinas de gas. América del Norte también se beneficia del aumento de la demanda de energía privada, que añade un segundo flujo de equipos junto con la inversión en GNL y gasoductos. Europa está avanzando con un calendario de infraestructura más rápido, ya que la región planea eliminar gradualmente las importaciones de gas ruso para noviembre de 2027. El pedido de GE Vernova en noviembre de 2025 de dos bloques de ciclo combinado 9HA.01 para la central eléctrica de Kozienice en Polonia demuestra cómo la sustitución de activos de carbón está respaldando el papel regional del mercado mundial de turbomaquinaria.
Mercado de turbomaquinaria de Oriente Medio, África y Sudamérica
Oriente Medio y África siguen siendo una zona de alto valor para turbinas de gas de gran tamaño, sistemas de compresión y equipos de cogeneración en el mercado mundial de turbomaquinaria. El pedido de Mitsubishi Power en enero de 2026 de cuatro turbinas M701JAC para el proyecto independiente de agua y energía Facility E (IWPP) de Qatar añadió 2.4 GW de capacidad y demostró la magnitud de las adquisiciones del Consejo de Cooperación del Golfo (CCG). Sudamérica está creando oportunidades a través de infraestructuras de gas marinas y conectadas por gasoductos, incluido el pedido de Baker Hughes en abril de 2026 de tres turbinas de gas NovaLT16 y compresores centrífugos para el proyecto del gasoducto San Matías de Argentina. El acuerdo de ciclo de vida de Baker Hughes en junio de 2026 para la planta ANOH de Nigeria, que incluye el monitoreo digital iCenter con tecnología Cordant, demuestra que los proyectos africanos están adoptando soluciones integradas de servicios en lugar de compras de equipos independientes.
Panorama competitivo
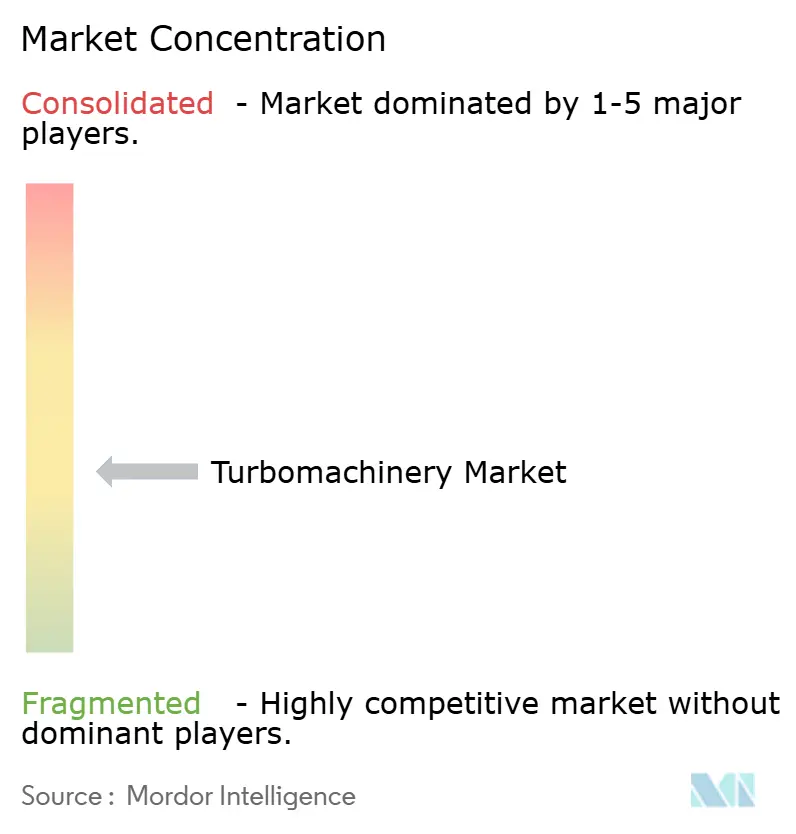
El mercado de turbomáquinas está semifragmentado. GE Vernova, Siemens Energy y Mitsubishi Power siguen siendo los líderes más visibles en proyectos de turbinas de alto rendimiento, mientras que el resto del mercado global de turbomáquinas está más fragmentado entre compresores, bombas y servicios independientes. Los pedidos pendientes están condicionados tanto por las limitaciones de fundición y forja como por la actividad de ventas, lo que otorga mayor valor estratégico a la escala y al acceso a la fabricación. Este contexto permite a los fabricantes de equipos originales (OEM) establecidos defender sus precios, priorizar a sus clientes preferenciales y establecer contratos de servicio de forma más consistente. También implica que la posición competitiva depende tanto de la credibilidad en la entrega, el alcance de la base instalada y las afirmaciones sobre flexibilidad de combustible como de la eficiencia de la unidad.
Los servicios de ciclo de vida se han convertido en una de las fuentes de ventaja competitiva más claras en el mercado global de turbomaquinaria. El acuerdo de Baker Hughes con Petrobras en marzo de 2026, que abarca hasta 64 turbinas aeroderivadas, demuestra cómo una única relación con el cliente puede generar ingresos por servicios durante varios años a escala de flota. El pedido de actualización de GE Vernova en Egipto en abril de 2026 muestra un enfoque similar, con la modernización del hardware combinada con contratos de soporte a largo plazo. El acuerdo de Baker Hughes con ANOH en junio de 2026 añade la monitorización digital al modelo de servicio, lo que aumenta la dependencia del cliente tras la instalación. Estas iniciativas demuestran que la fortaleza competitiva en el mercado global de turbomaquinaria proviene cada vez más de la profundidad del ciclo de vida, más que de la mera venta de equipos.
El mercado global de turbomaquinaria aún ofrece oportunidades para nuevos competidores que buscan cubrir nichos de mercado específicos o explorar oportunidades regionales. El primer pedido de turbinas de vapor de Doosan Enerbility en Norteamérica, realizado en marzo de 2026, demuestra que los proveedores fuera del grupo líder consolidado pueden acceder a nichos adyacentes donde los clientes buscan un proveedor cualificado. Los diseños preparados para hidrógeno, las mejoras en la combustión y las plataformas de servicios digitales amplían las posibilidades de diferenciación de los proveedores. Aun así, el mercado global de turbomaquinaria sigue estando más concentrado en plataformas de turbinas de gran tamaño que en compresión, bombas y servicios de campo.
Líderes de la industria de turbomaquinaria
Siemens Energía AG
General Electric Company
Mitsubishi Heavy Industries, Ltd.
Everllence SE
Compañía Baker Hughes
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Baker Hughes y Kodiak Gas Services anunciaron un acuerdo estratégico plurianual para las turbinas de gas NovaLT™16 y Frame 5, además de los generadores, lo que permitirá alcanzar una capacidad de generación de energía de 1 GW para 2030 y así satisfacer la demanda de los centros de datos de EE. UU.
- Junio de 2026: Baker Hughes se adjudicó un contrato de servicio de ciclo de vida a largo plazo que abarca dos turbinas de gas NovaLT™16 con sistema de monitorización digital iCenter™ con tecnología Cordant™ en la nueva planta de procesamiento de gas ANOH en Nigeria.
- Abril de 2026: Baker Hughes consiguió su primer despliegue de NovaLT™16 en Sudamérica, tres turbinas de gas con compresores centrífugos, para un proyecto de gasoducto que transporta gas de Vaca Muerta a buques flotantes de GNL frente a la costa argentina de Río Negro.
- Abril de 2026: GE Vernova recibió un pedido para el primer trimestre de 2026 de Middle Delta Electricity Production Company para mejoras en el sistema AGP de dos turbinas de gas 9F en Banha, además de acuerdos de servicio de 15 y 8 años para las centrales eléctricas de Banha y Nubaria, con mejoras que se espera aumenten la eficiencia en un 2 %.
Alcance del informe del mercado global de turbomaquinaria
La turbomaquinaria se refiere a equipos mecánicos rotativos que intercambian energía con un fluido en flujo continuo a través de álabes o impulsores giratorios. Incluye máquinas generadoras de energía, como turbinas de gas, vapor e hidráulicas, así como máquinas de absorción de energía, como compresores, bombas, expansores, ventiladores y sopladores. La turbomaquinaria se utiliza ampliamente en la generación de energía, la industria del petróleo y el gas, la fabricación industrial, el tratamiento de agua, la industria aeroespacial y los sistemas de climatización (HVAC) debido a su capacidad para convertir y transferir energía de manera eficiente entre fluidos y sistemas mecánicos.
El mercado de turbomáquinas se segmenta por tipo de equipo, tecnología, potencia nominal, usuario final y geografía. Por tipo de equipo, el mercado se segmenta en compresores, turbinas de gas, turbinas de vapor, expansores, bombas y otras turbomáquinas. Por tecnología, el mercado se segmenta en flujo axial, centrífugo y flujo mixto. Por potencia nominal, el mercado se segmenta en menos de 50 MW, 50–150 MW y más de 150 MW. Por usuario final, el mercado se segmenta en petróleo y gas, generación de energía, petroquímica, industria, aeroespacial, marina, minería y agua. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de turbomáquinas en 23 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han proporcionado en función del valor (USD).
| compresores |
| Turbinas de gas |
| Turbinas de vapor |
| Turbinas Hidráulicas |
| Expansores |
| Bomba |
| Otras turbomáquinas |
| Flujo axial |
| Centrífugo |
| Flujo mixto |
| Por debajo de 50 MW |
| 50 a 150 MW |
| Por encima de 150MW |
| Petróleo y Gas |
| Generación de energía |
| Petroquímica y Química |
| Manufactura Industrial |
| Aeroespacial y defensa |
| Marine |
| Minería y metales |
| Agua y Aguas Residuales |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Turquía | |
| África | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de equipo | compresores | |
| Turbinas de gas | ||
| Turbinas de vapor | ||
| Turbinas Hidráulicas | ||
| Expansores | ||
| Bomba | ||
| Otras turbomáquinas | ||
| por Tecnología | Flujo axial | |
| Centrífugo | ||
| Flujo mixto | ||
| Por potencia nominal | Por debajo de 50 MW | |
| 50 a 150 MW | ||
| Por encima de 150MW | ||
| Por industria del usuario final | Petróleo y Gas | |
| Generación de energía | ||
| Petroquímica y Química | ||
| Manufactura Industrial | ||
| Aeroespacial y defensa | ||
| Marine | ||
| Minería y metales | ||
| Agua y Aguas Residuales | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Turquía | ||
| África | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado mundial de turbomaquinaria para el año 2031?
Se prevé que el mercado mundial de turbomaquinaria alcance los 31.45 millones de dólares en 2031, frente a los 28.37 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 2.08%.
¿Qué categoría de equipos lidera los ingresos hoy en día?
En 2025, los compresores lideraron el mercado con una cuota del 33.8%, debido a que las mejoras en las plantas de GNL, el procesamiento de gas y las refinerías siguen generando una demanda amplia y recurrente.
¿Por qué las turbinas de gas están creciendo más rápido que el sector aeroespacial en general?
Se prevé que las turbinas de gas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.4 % hasta 2031, impulsadas por la demanda de generación de energía, la autogeneración de los centros de datos y las necesidades de soporte de la red eléctrica.
¿Qué grupo de usuarios finales genera la mayor demanda?
El sector del petróleo y el gas siguió siendo el mayor segmento de usuarios finales, con una cuota del 50.8% en 2025, impulsado por el GNL, la producción en alta mar, el procesamiento de gas y los contratos de servicios relacionados.
¿Qué región se espera que crezca más rápido hasta 2031?
La región de Asia-Pacífico es a la vez el segmento regional más grande y el de mayor crecimiento, con una cuota del 36.5% en 2025 y una tasa de crecimiento anual compuesta (CAGR) proyectada del 4.2% hasta 2031.
¿Cómo influyen los acuerdos de servicio en la competencia entre proveedores?
Los contratos de servicio a largo plazo se están convirtiendo en un importante factor diferenciador, como lo demuestran Baker Hughes en Petrobras y Assa North Ohaji South (ANOH), y GE Vernova en Egipto, porque garantizan ingresos recurrentes más allá de la venta inicial de equipos.


