

Tamaño y participación del mercado de telesalud veterinaria
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
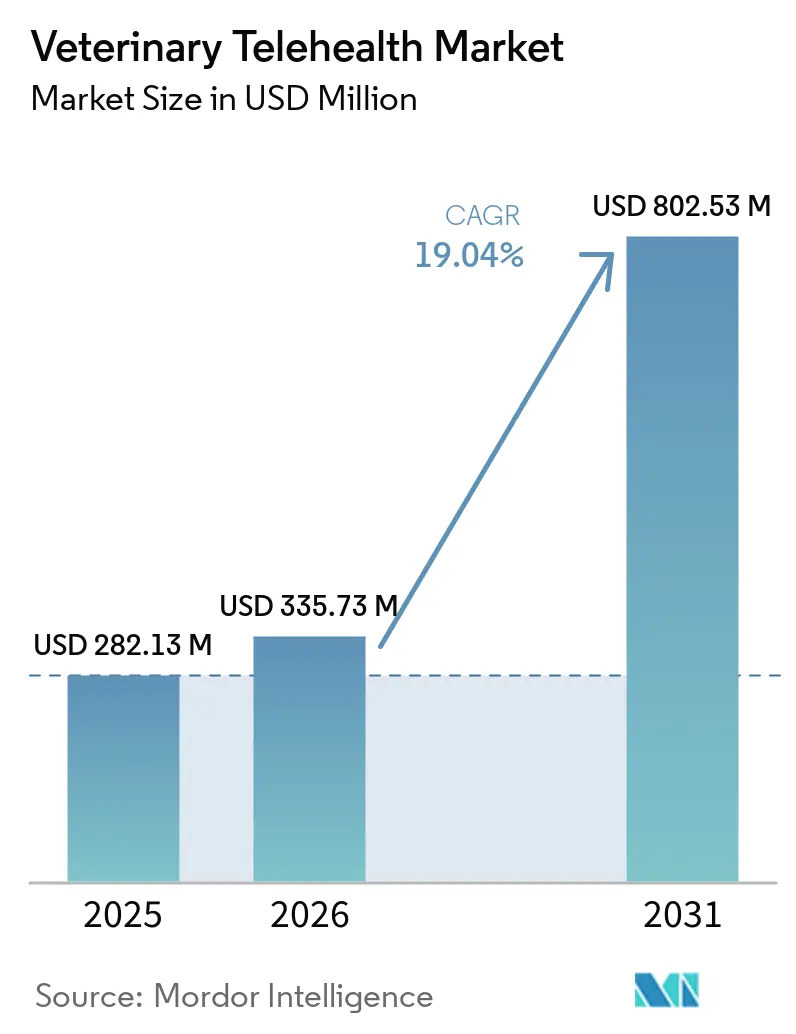
| Tamaño del mercado (2026) | USD 335.73 Million |
| Tamaño del mercado (2031) | USD 802.53 Million |
| Tasa de crecimiento (2026 - 2031) | 19.04% CAGR |
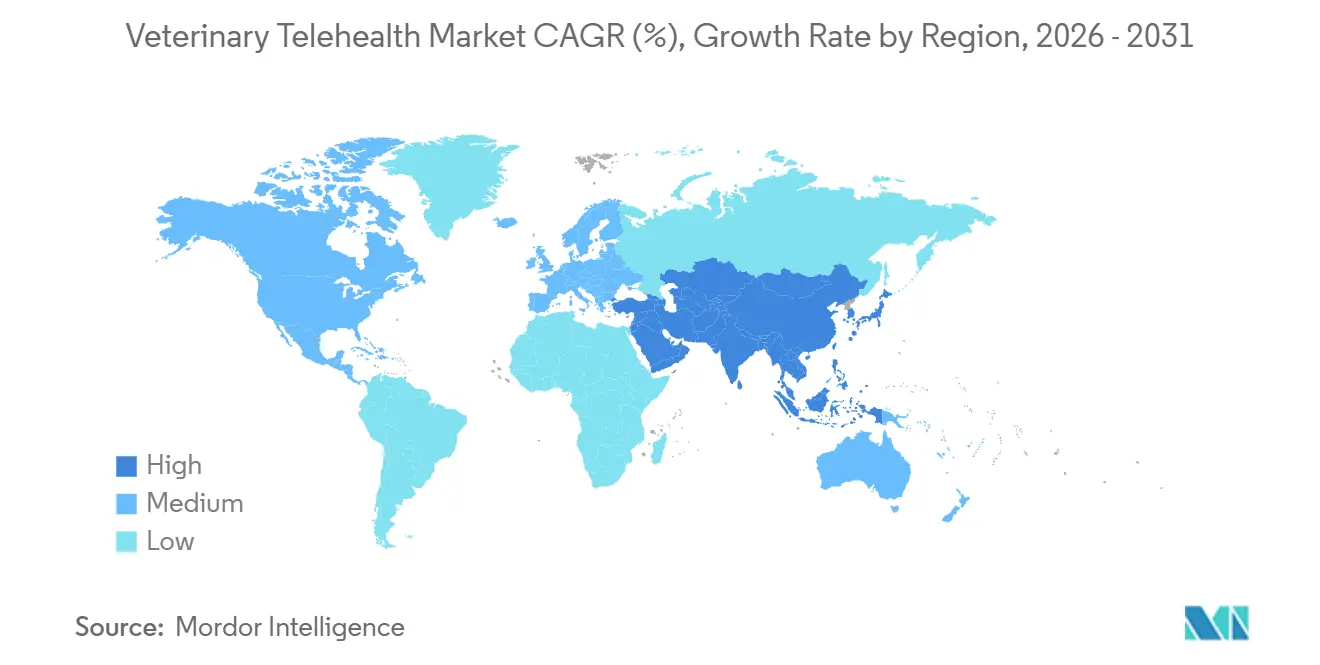
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
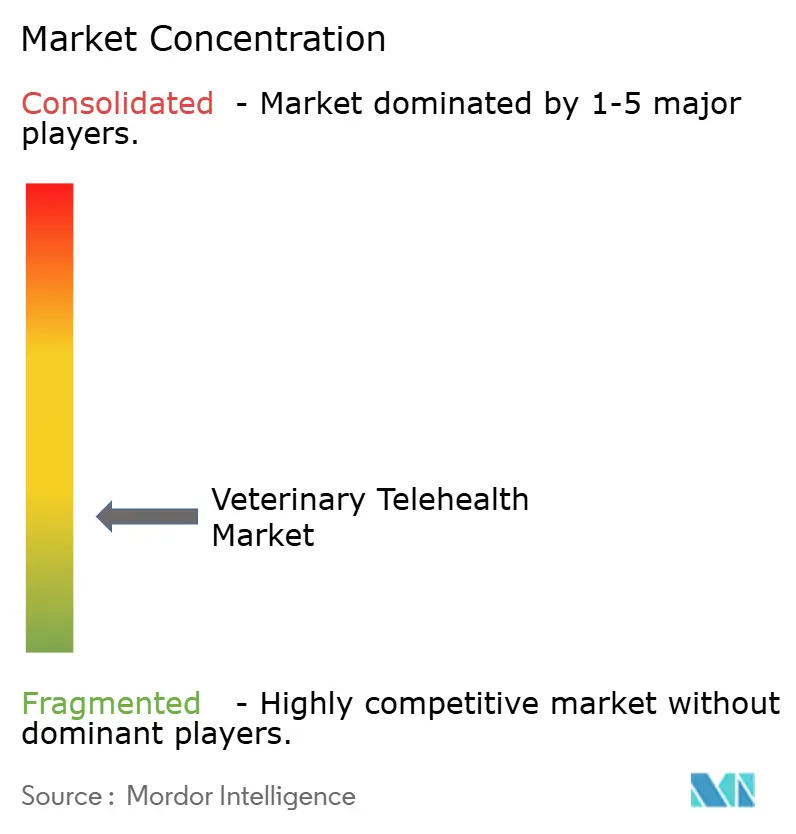
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de telesalud veterinaria por Mordor Intelligence
Se prevé que el tamaño del mercado de la telemedicina veterinaria sea de 282.13 millones de dólares en 2025, de 335.73 millones de dólares en 2026 y alcance los 802.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 19.04 % entre 2026 y 2031.
La robusta humanización de las mascotas, la flexibilidad regulatoria pospandémica y los wearables con IA están redefiniendo conjuntamente los modelos de acceso y consolidando la atención virtual como un servicio de primera línea. Norteamérica continúa consolidando los ingresos, pero la curva de crecimiento en Asia-Pacífico es más pronunciada, ya que el rápido aumento de la tenencia de mascotas se combina con la escasez de clínicas físicas. La monitorización remota continua está superando a las videoconsultas sincrónicas, ya que las aseguradoras ahora incluyen la telemetría por suscripción en las pólizas convencionales. La rivalidad competitiva se intensifica en torno a la escala de la plataforma, la integración de wearables y los precios basados en el uso, mientras que la fragmentación de las leyes de licencias y la desigualdad en los reembolsos frenan el impulso en ciertas jurisdicciones.
Conclusiones clave del informe
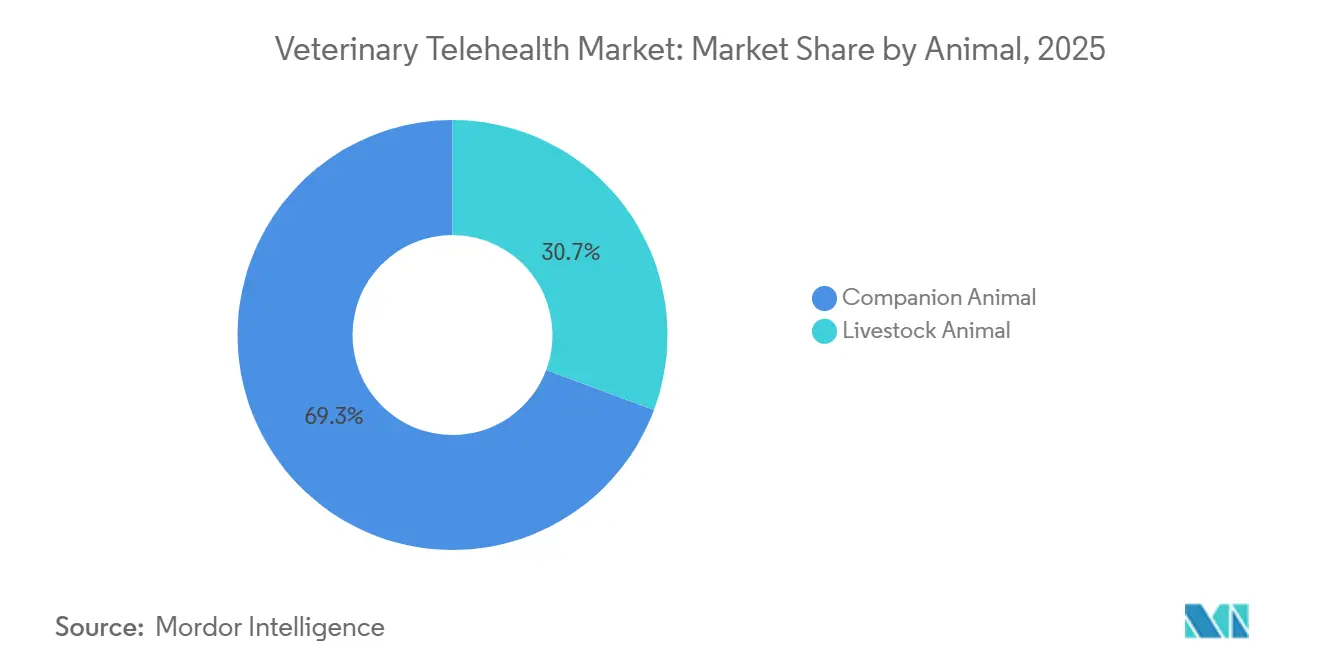
- Por animal, las especies de compañía lideraron con el 69.32% de la participación de mercado de telesalud veterinaria en 2025 y se espera que registren la CAGR más rápida con un 20.22% hasta 2031.
- En cuanto a la modalidad de consulta, el segmento síncrono lideró con una cuota de mercado del 45.61 % en 2025, y se prevé que la monitorización remota de pacientes se expanda a una tasa de crecimiento anual compuesta del 19.98 % hasta 2031.
- En cuanto al modo de entrega, las plataformas basadas en la nube y en aplicaciones capturaron el 71.23 % de los ingresos en 2025 y se espera que tengan una tasa de crecimiento anual compuesta (CAGR) del 21.22 % hasta 2031.
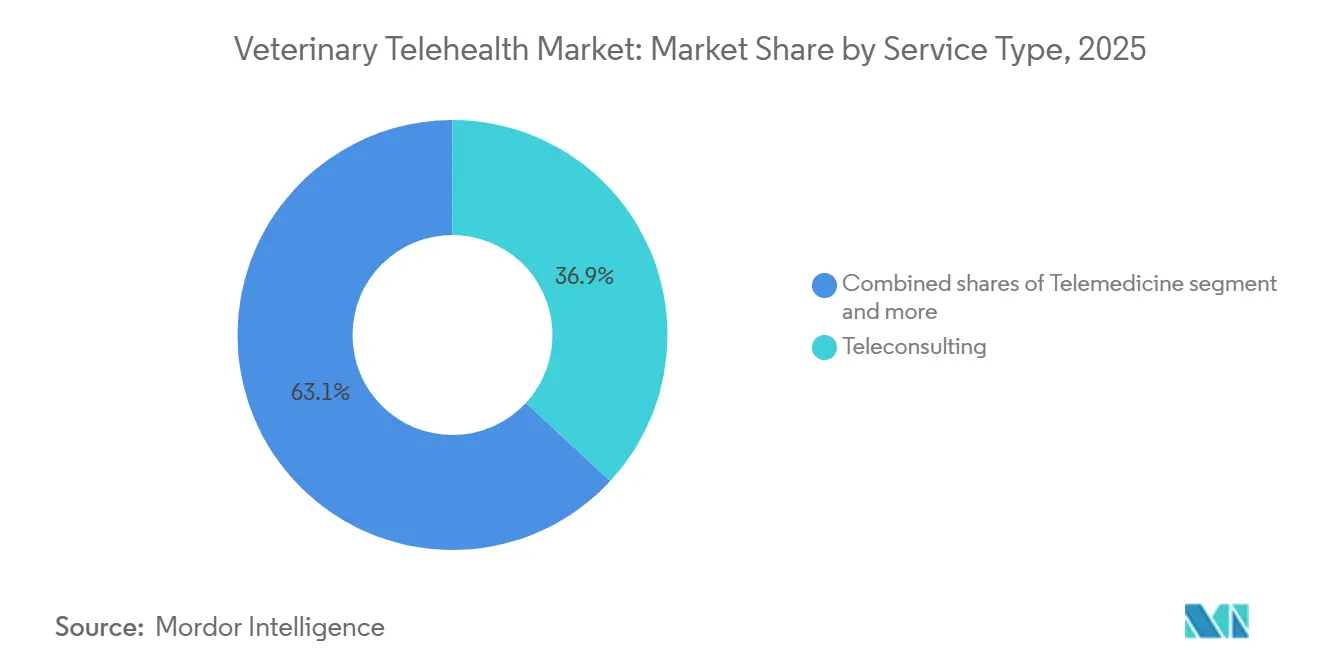
- Por tipo de servicio, la teleconsulta representó el 36.88 % de los ingresos en 2025, y se espera que la telemonitorización tenga una tasa de crecimiento anual compuesta (CAGR) del 19.6 % hasta 2031.
- En cuanto al usuario final, las clínicas y hospitales veterinarios lideraron con una cuota del 57.7% en 2025, si bien se prevé que los proveedores de plataformas de telesalud registren una tasa de crecimiento anual compuesta (CAGR) del 20.65% hasta 2031.
- Por región, se espera que Asia-Pacífico aumente a una CAGR del 20.99 % hasta 2031, mientras que América del Norte retendrá el 45.3 % de los ingresos globales en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de telesalud veterinaria
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente ola de tenencia de mascotas y humanización | + 4.2% | Global, más fuerte en América del Norte, Europa Occidental y la zona urbana de Asia Pacífico | Mediano plazo (2-4 años) |
| Aumento del gasto en atención médica veterinaria y de la cobertura de seguros | + 3.8% | América del Norte, Europa y las zonas urbanas emergentes de Asia Pacífico | Mediano plazo (2-4 años) |
| La flexibilidad regulatoria posterior a la COVID-19 está acelerando la adopción de la telesalud | + 3.5% | Estados Unidos, Reino Unido, Alemania, seleccione APAC | Corto plazo (≤2 años) |
| La creciente prevalencia de enfermedades zoonóticas está elevando la demanda de triaje remoto | + 2.9% | Global con puntos calientes en APAC y África | Largo plazo (≥4 años) |
| Los wearables con IA y los diagnósticos remotos amplían los casos de uso clínico | + 3.1% | América del Norte, Europa, escalamiento de APAC | Mediano plazo (2-4 años) |
| Modelos de seguro para mascotas basados en el uso que premian la atención virtual | + 2.6% | Pilotos de América del Norte, Europa Occidental y Australia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente ola de tenencia de mascotas y humanización
Noventa y cuatro millones de hogares estadounidenses tenían una mascota en 2025, un máximo histórico impulsado por los patrones de adopción de los millennials y la Generación Z [1] American Pet Products Association, “Pet Industry Market Size, Trends & Ownership Statistics”, americanpetproducts.org . Las cohortes más jóvenes tratan a las mascotas como parte de la familia, destinan ingresos discrecionales a servicios veterinarios de alta gama y prefieren la atención virtual que se alinea con estilos de vida digitales. Los 120 millones de hogares con mascotas en China y la creciente clase media en India multiplican la base de clientes potenciales para plataformas preparadas para la localización. La atención preventiva y el manejo de enfermedades crónicas, bien adaptados al telemonitoreo, ganan impulso a medida que los dueños exigen cada vez más supervisión continua en lugar de visitas clínicas episódicas. Este aumento de la demanda mantiene el poder de fijación de precios para las plataformas que combinan la comodidad con asesoramiento clínicamente validado.
Dispositivos portátiles con IA y diagnósticos remotos que amplían los casos de uso clínico
Los collares inteligentes que capturan la frecuencia cardíaca, la respiración y los flujos de actividad permiten a los médicos detectar anomalías antes de que aparezcan los síntomas. El conjunto de sensores V3.0 de PetPace, lanzado en 2024, aplica algoritmos de aprendizaje automático para alertar tanto al propietario como al veterinario en tiempo real [2] PetPace, “PetPace V3.0 Smart Collar Launch”, petpace.com . La ganadería de precisión ahora equipa al ganado vacuno y porcino con etiquetas de telemetría que detectan el celo o enfermedades tempranas, reduciendo la morbilidad en la granja y los costos de viaje. A medida que la precisión del algoritmo mejora con conjuntos de datos más grandes, aumenta la confianza de los veterinarios en los diagnósticos remotos, cerrando un ciclo de retroalimentación que acelera la adopción. Los ingresos por suscripción vinculados al monitoreo continuo reducen la rotación de la plataforma y profundizan el valor de por vida.
Modelos de seguros para mascotas basados en el uso que premian la atención virtual
Nationwide incorpora visitas ilimitadas de telesalud en su plan insignia Whole Pet with Wellness, orientando a los asegurados hacia el triaje virtual en lugar de diagnósticos en clínica de mayor costo. La Asociación Nacional de Comisionados de Seguros contabilizó 6.25 millones de mascotas aseguradas en EE. UU. en 2024, frente a 4.8 millones en 2022, y el uso de la telesalud está creciendo aún más rápido [3] Asociación Nacional de Comisionados de Seguros, “Informe del mercado de seguros para mascotas 2024”, naic.org . Los primeros programas piloto en Australia y el Reino Unido muestran que la frecuencia de visitas de emergencia disminuye entre un 15 % y un 20 % cuando las aseguradoras incentivan las consultas en línea. Una menor gravedad de las reclamaciones aumenta los márgenes de las aseguradoras, lo que fomenta un mayor reembolso para los dispositivos de monitorización remota y los seguimientos asíncronos.
La flexibilidad regulatoria tras la COVID-19 acelera la adopción de la telesalud
Los proyectos de ley HB24-1048 de Colorado, HB3364 de Texas, HB96 y SB60 de Ohio, y HB849 de Florida abolieron el examen presencial obligatorio para establecer una relación veterinario-cliente-paciente en el caso de sustancias no controladas durante el período 2024-2025. La actualización de la política de la Asociación Médica Veterinaria Americana (AMV) de diciembre de 2025 ahora permite consultas remotas en emergencias, mitigando la escasez de personal que se proyecta dejará en Estados Unidos con un déficit de 15,000 veterinarios para 2030. La reducción de las dificultades para el cumplimiento normativo anima a los inversores a considerar la telesalud veterinaria como una infraestructura, no como una solución temporal ante la pandemia.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de servicio y vías de reembolso limitadas | -2.4% | Global, más agudo en segmentos sin seguro y mercados emergentes (América Latina, Oriente Medio y África, Asia-Pacífico rural) | Mediano plazo (2-4 años) |
| Variabilidad en la legislación sobre licencias que restringe la atención transfronteriza | -1.8% | América del Norte (fragmentación estado por estado), Europa (barreras a nivel de país), Asia-Pacífico (marcos incipientes) | Largo plazo (≥ 4 años) |
| La interoperabilidad de datos fragmentados dificulta la precisión del triaje de la IA | -1.5% | Global, con mayor fricción en América del Norte y Europa debido a los sistemas EHR heredados | Mediano plazo (2-4 años) |
| Tras la pandemia, los propietarios vuelven a preferir los exámenes en la clínica | -2.1% | América del Norte y Europa Occidental (mercados maduros con infraestructura clínica establecida) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de servicio y vías de reembolso limitadas
Una sola teleconsulta cuesta entre 30 y 75 USD, un precio aún elevado para propietarios sin seguro en regiones de bajos ingresos. Si bien 6.25 millones de mascotas estadounidenses contaban con cobertura en 2024, esto equivale a menos del 7 % de la población nacional de mascotas, lo que obliga a la mayoría de los propietarios a pagar de su bolsillo. Las políticas de las aseguradoras varían en cuanto a copagos, condiciones preexistentes y reembolsos de dispositivos, lo que complica la propuesta de valor para el consumidor. En mercados donde la penetración del seguro para mascotas es inferior al 2 %, las plataformas deben infravalorar las alternativas en clínica, lo que reduce los márgenes y frena la expansión.
Variabilidad en la legislación sobre licencias que restringe la atención transfronteriza
Las licencias veterinarias siguen dependiendo de cada jurisdicción. Un veterinario con licencia en California no puede asesorar legalmente a un dueño de mascota en Texas sin una licencia adicional, lo que limita la escalabilidad de las plataformas nacionales. Europa refleja este obstáculo: cada estado miembro exige credenciales veterinarias distintas, y las disposiciones del RGPD sobre datos de salud añaden cargas de cumplimiento. Los silos de datos obstaculizan los modelos de IA que dependen de diversos datos clínicos, lo que frena las mejoras en la precisión diagnóstica.
Análisis de segmento
Por animal: el dominio de los animales de compañía impulsa los ingresos, el ganado se queda atrás
Las especies de compañía representaron el 69.32 % de la cuota de mercado de telesalud veterinaria en 2025, y se proyecta un crecimiento del 20.22 % de CAGR hasta 2031. El predominio del segmento de compañía refleja la alta afinidad de los hogares por perros y gatos, que en conjunto superan el 90 % del volumen de atención virtual. En el mismo horizonte, las implementaciones en bovinos y cerdos aumentan a medida que mejora la banda ancha rural y la economía de los sensores, pero el ganado aún se queda atrás en cuanto a contribución a los ingresos.
Las estrategias de la plataforma giran en torno a la experiencia del usuario y las vinculaciones con seguros, ya que la competencia de precios se intensifica una vez que desaparecen los obstáculos básicos de conectividad. La telesalud equina sigue siendo un nicho; las evaluaciones de video con análisis de la marcha cobran fuerza, pero los exámenes táctiles hacen que muchos propietarios dependan de las visitas tradicionales. La otra categoría (aves, reptiles y animales exóticos) crece a medida que los veterinarios especializados comercializan su experiencia a clientes dispersos, aunque su influencia en el tamaño general del mercado de la telesalud veterinaria sigue siendo pequeña.
Por modo de entrega: la infraestructura en la nube aprovecha las economías de escala
Los sistemas en la nube y basados en aplicaciones representaron el 71.23 % de los ingresos en 2025 y se espera que registren una tasa de crecimiento anual compuesta (TCAC) del 21.22 % hasta 2031, lo que subraya la transición hacia servidores locales que sobrecargan las clínicas con gastos generales de TI. Los paquetes SaaS de gestión de consultas combinan programación, historia clínica electrónica (HCE), facturación y teleconsulta en una sola interfaz, lo que reduce la fricción para quienes los adoptan por primera vez.
La agregación de datos entre múltiples consultorios impulsa el entrenamiento de algoritmos, creando herramientas de triaje predictivo que fortalecen la adherencia de la plataforma y defienden los precios. Los sistemas locales mantienen su relevancia dentro de las grandes cadenas hospitalarias, priorizando la soberanía de los datos; sin embargo, este segmento del mercado de la telesalud veterinaria está a punto de desaparecer a medida que se multiplican las certificaciones de seguridad en la nube y aumenta la holgura regulatoria.
Por tipo de servicio: la telemonitorización gana terreno a medida que las aseguradoras buscan controlar los costos
La teleconsultoría se mantuvo como la puerta de entrada, con una cuota del 36.88 % en 2025. Aun así, se prevé una tasa de crecimiento anual compuesta (TCAC) del 19.6 % para la telemonitorización hasta 2031, ya que las aseguradoras financian la telemetría preventiva que reduce las reclamaciones de emergencia. Por lo tanto, el tamaño del mercado de la telesalud veterinaria asociada a la monitorización remota se está expandiendo más rápido que el de cualquier otra línea de servicio.
Los flujos continuos de salud provenientes de medidores de glucosa y collares inteligentes generan conjuntos de datos longitudinales que detectan enfermedades de forma temprana. Las plataformas monetizan las suscripciones vinculadas a los dispositivos, intercambiando las tarifas únicas por consultas por ingresos recurrentes. La mayor flexibilidad de la VCPR desde 2024 permite a los proveedores integrar la teleconsulta y la monitorización en rutas de atención combinadas, lo que impulsa su utilización en cohortes con enfermedades crónicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modalidad de consulta: el modo asíncrono gana terreno, el tiempo real mantiene su prima
El video y chat en tiempo real alcanzaron una cuota de mercado del 45.61 % en 2025, valorados por la tranquilidad inmediata en situaciones urgentes. Sin embargo, se prevé que la monitorización remota de pacientes alcance la tasa de crecimiento anual compuesta (TCAC) más rápida, del 19.98 %, lo que refleja la comodidad del propietario con la supervisión continua de los registros periódicos.
Las cargas asincrónicas de "almacenamiento y reenvío" reducen los costos para necesidades no urgentes. El triaje de IA dirige los casos a veterinarios especializados solo cuando es necesario, lo que optimiza la capacidad de la fuerza laboral y reduce el gasto de los propietarios. El cambio en la normativa de consultas de emergencia de la AVMA en diciembre de 2025 legitima esta vía híbrida, combinando la admisión asincrónica de bajo costo con la atención sincrónica intensificada según sea necesario.
Por el usuario final: Los proveedores de plataformas alteran los ingresos de las clínicas tradicionales
Las clínicas y hospitales veterinarios representaron el 57.7 % del mercado en 2025, pero los proveedores de plataformas prevén una tasa de crecimiento anual compuesta (TCAC) del 20.65 % hasta 2031, ampliando constantemente su cuota de mercado de telesalud veterinaria. Modelos de mercado como Vetster adaptan el excedente de capacidad veterinaria a la demanda global de los consumidores, superando las barreras geográficas.
Las alianzas minoristas profundizan la disrupción: Walmart integró la telesalud Pawp en las suscripciones de Walmart+ para consultas ilimitadas, lo que atrajo a 230 millones de compradores semanales. Las aseguradoras, los sitios de comercio electrónico y los programas de bienestar para empleadores se incluyen en "Otros", integrando la telesalud en ecosistemas más amplios para aumentar la fidelización y las oportunidades de venta cruzada.
Análisis geográfico
Mercado de telesalud veterinaria en Norteamérica
Norteamérica generó el 45.3 % de los ingresos de 2025, impulsada por la alta tenencia de mascotas, la madurez de los seguros y cinco proyectos de ley estatales clave que flexibilizaron las normas de la VCPR entre 2024 y 2025. Canadá adaptó rápidamente sus marcos provinciales, permitiendo que las plataformas binacionales operaran sin problemas. Sin embargo, los datos de la AVMA muestran que el uso de la telesalud veterinaria disminuyó del 38 % en 2023 al 29.2 % en 2024, ya que algunos propietarios recurrieron a las clínicas una vez que se flexibilizaron las restricciones por la pandemia.
Mercado de telemedicina veterinaria en la región Asia-Pacífico
Se prevé que Asia-Pacífico alcance una tasa de crecimiento anual compuesta (TCAC) del 20.99 % hasta 2031. Los 120 millones de hogares para mascotas en China y la creciente adopción de mascotas en zonas urbanas en India impulsan las plataformas móviles, respaldadas por gigantes del comercio electrónico. Japón y Corea del Sur se centran en la telemonitorización de la atención geriátrica, mientras que Australia implementa incentivos de seguros para las vías virtuales. La heterogeneidad regulatoria y la baja cobertura de seguros en algunos segmentos del Sudeste Asiático frenan la velocidad de expansión.
Mercado de telemedicina veterinaria en EMEA y Sudamérica
Europa ocupa un nivel intermedio. El Reino Unido, Alemania y Francia lideran gracias a sus arraigadas culturas de seguros, pero las licencias transfronterizas siguen siendo un lastre. El RGPD aumenta el gasto en cumplimiento, lo que lleva a muchas plataformas a limitar sus operaciones a un solo país. Oriente Medio y África, así como Sudamérica, representan nodos emergentes; São Paulo y Dubái muestran focos de demanda de altos ingresos, aunque la volatilidad cambiaria y la irregularidad de la banda ancha ralentizan un despliegue más amplio.
Panorama regulatorio
La regulación de la telemedicina veterinaria sigue estando a cargo de cada jurisdicción, siendo la relación veterinario-cliente-paciente (RVCP) el principal criterio de cumplimiento para el diagnóstico y la prescripción. En Estados Unidos, los requisitos federales aún establecen límites para ciertas actividades relacionadas con medicamentos: la FDA reitera que una RVCP válida para el uso de medicamentos fuera de la etiqueta y las Directivas de Alimentación Veterinaria no puede establecerse únicamente a través de la telemedicina según 21 CFR 530.3(i). A nivel de guía modelo, la Asociación Estadounidense de Juntas Estatales Veterinarias (AAVSB) publicó documentos modelo actualizados de telemedicina para 2026 que indican que las juntas miembros no respaldan el establecimiento de una RVCP únicamente por medios virtuales y que los profesionales deben estar licenciados en el lugar donde se encuentra el paciente.
A nivel estatal, las acciones de 2025-2026 continúan codificando las normas de telemedicina y aclarando dónde la telesalud puede mantener, pero no crear, una relación veterinario-cliente-paciente (RVC). El estado de Washington adoptó enmiendas al WAC 246-933-200, vigentes desde agosto de 2025, que confirman que una RVC no puede establecerse únicamente a través de la telesalud, pero puede mantenerse mediante la telemedicina una vez establecida en persona. En 2026, Carolina del Sur promulgó la Ley n.° 102 (Proyecto de Ley 3223), que define y establece los requisitos para la telesalud veterinaria, mientras que Delaware propuso una nueva Sección 18.0 (mayo de 2026) que describe los requisitos de telemedicina con excepciones para el teletriaje y los servicios de emergencia. Rhode Island también impulsó legislación en 2026 para autorizar el establecimiento de RVC a través de medios audiovisuales síncronos con estándares de documentación. Este conjunto de normativas sigue impulsando a las plataformas hacia un diseño de servicios estado por estado, flujos de trabajo de verificación de RVC y vías híbridas que conectan la atención virtual con los exámenes físicos cuando sea necesario.
Panorama competitivo
Ningún proveedor supera una cuota de mercado global significativa, lo que indica que el mercado de la telesalud veterinaria está estructuralmente fragmentado. La competencia gira en torno a tres ejes: la amplitud de la red veterinaria, la integración de wearables y HCE, y la fijación de precios ajustada a las aseguradoras. Chewy aprovechó su base de comercio electrónico de 20 millones de usuarios para superar el millón de consultas virtuales para marzo de 2025, demostrando la ventaja de alcance de los ecosistemas minoristas tradicionales.
La alianza Pawp de Walmart ilustra la apuesta del sector minorista por fuentes de ingresos adicionales, mientras que los mercados especializados Vetster y AirVet buscan atraer a veterinarios independientes con una distribución de ingresos favorable. La ventaja competitiva tecnológica se amplía a medida que PetPace combina análisis de IA patentados con hardware para fidelizar suscriptores y alimentar bucles de datos continuos, como lo demuestra un aumento del 40 % en las solicitudes de patentes de IA veterinaria entre 2023 y 2025.
El dominio regulatorio diferencia a los aspirantes a escala de los actores regionales: aquellos expertos en licencias multiestatales e interoperabilidad de HCE ofrecen un servicio integral a nivel nacional, mientras que los operadores de un solo estado se enfrentan a un estancamiento en sus mercados potenciales. La telesalud ganadera sigue siendo una frontera abierta; las plataformas que aseguren alianzas de conectividad rural podrían generar ganancias considerables para los pioneros.
Líderes de la industria de la telesalud veterinaria
Chewy inc.
Veterinario
AirVet
zoetis
VitusVet
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Zoetis anunció un acuerdo para adquirir VitalRADS, expandiéndose así al sector de la teleradiología veterinaria como parte de su cartera de diagnósticos. Esta adquisición refuerza los flujos de trabajo de diagnóstico virtual integrales, donde la interpretación de imágenes se puede realizar de forma remota e integrarse en las vías de telemedicina.
- Octubre de 2025: Healthy Paws (Chubb) se asoció con AirVet para brindar a sus asegurados acceso a la telemedicina. La integración de las consultas virtuales en los beneficios del seguro fomenta la priorización de la atención virtual y puede transformar la utilización de consultas puntuales en interacciones recurrentes cubiertas por el seguro.
- Septiembre de 2024: Zoetis anunció sus planes para lanzar un analizador hematológico con inteligencia artificial basado en cartuchos. Acercar el diagnóstico asistido por IA al punto de atención facilita una toma de decisiones remota más rápida cuando se combina con teleconsultas y puede aumentar la profundidad clínica de las consultas virtuales.
Alcance y metodología
Según el alcance del informe, la telesalud veterinaria es un servicio que facilita el asesoramiento médico a través de Internet a los propietarios de mascotas y a las personas involucradas en el negocio de los animales. Es una forma de brindar atención médica veterinaria a los animales con la ayuda de las últimas tecnologías. La telesalud veterinaria se está convirtiendo en una forma vital de proteger y monitorear la salud de los animales en sus hogares.
El mercado de telesalud veterinaria está segmentado por tipo de animal, tipo de servicio y geografía. Por tipo de animal, el mercado está segmentado en animales de compañía y animales de granja. Por tipo de servicio, el mercado está segmentado en telemedicina, teleconsulta, telemonitoreo y otros servicios. Los otros servicios incluyen reposición y gestión de recetas, servicios de salud conductual y preventivos. Por geografía, el mercado está dividido en América del Norte, Europa, Asia-Pacífico y Resto del mundo. El informe ofrece el valor (en USD) de los segmentos anteriores.
| Animales de compañía |
| Ganado |
| En la premisa |
| Basado en la nube/aplicación |
| Telemedicina |
| Teleconsultoría |
| Telemonitorización |
| Otros tipos de servicios |
| Sincrónico (Video/Chat en tiempo real) |
| Asíncrono (almacenamiento y reenvío) |
| Monitorización remota del paciente |
| Clínicas y hospitales veterinarios |
| Proveedores de plataformas de telesalud |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por animales | Animales de compañía | |
| Ganado | ||
| Por modo de entrega | En la premisa | |
| Basado en la nube/aplicación | ||
| Por tipo de servicio | Telemedicina | |
| Teleconsultoría | ||
| Telemonitorización | ||
| Otros tipos de servicios | ||
| Por modalidad de consulta | Sincrónico (Video/Chat en tiempo real) | |
| Asíncrono (almacenamiento y reenvío) | ||
| Monitorización remota del paciente | ||
| Por usuario final | Clínicas y hospitales veterinarios | |
| Proveedores de plataformas de telesalud | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido crecerá el mercado de telesalud veterinaria entre 2026 y 2031?
Se proyecta que el sector registre una CAGR del 19.04%, pasando de USD 335.73 millones en 2026 a USD 802.53 millones en 2031.
¿Qué categoría de animales aporta más ingresos?
Los animales de compañía, principalmente perros y gatos, representaron el 69.32% de los ingresos mundiales en 2025 y siguen siendo el principal motor de crecimiento.
¿Qué modo de entrega predomina en las implementaciones actuales?
Las plataformas basadas en la nube y en aplicaciones controlaron el 71.23% de la facturación de 2025 y están ampliando su liderazgo porque reducen los gastos generales de TI de las clínicas.
¿Qué modalidad de consulta se está expandiendo más rápidamente?
Se prevé que la monitorización remota de pacientes avance a una tasa de crecimiento anual compuesta (CAGR) del 19.98 % hasta 2031, superando tanto los formatos sincrónicos como asincrónicos.
¿Por qué las aseguradoras impulsan la adopción de la telesalud?
Los modelos de seguro para mascotas basados en el uso reducen los costos de reclamo al dirigir a los propietarios a un triaje virtual de menor precio antes de autorizar los diagnósticos en la clínica.


