

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.5 mil millones |
| Tamaño del mercado (2031) | USD 8.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
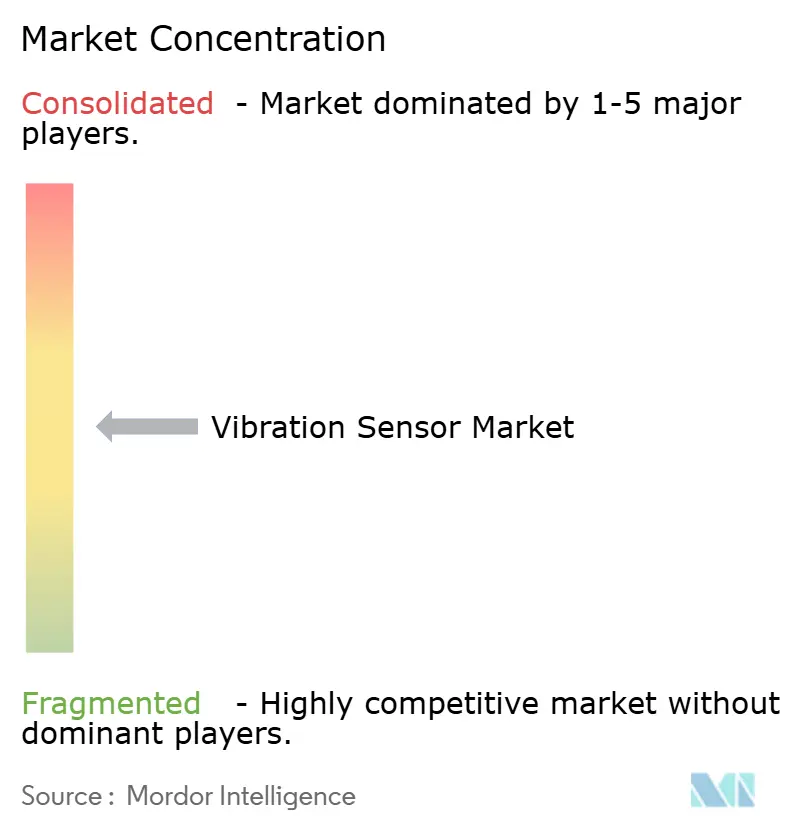
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de vibración por Mordor Intelligence
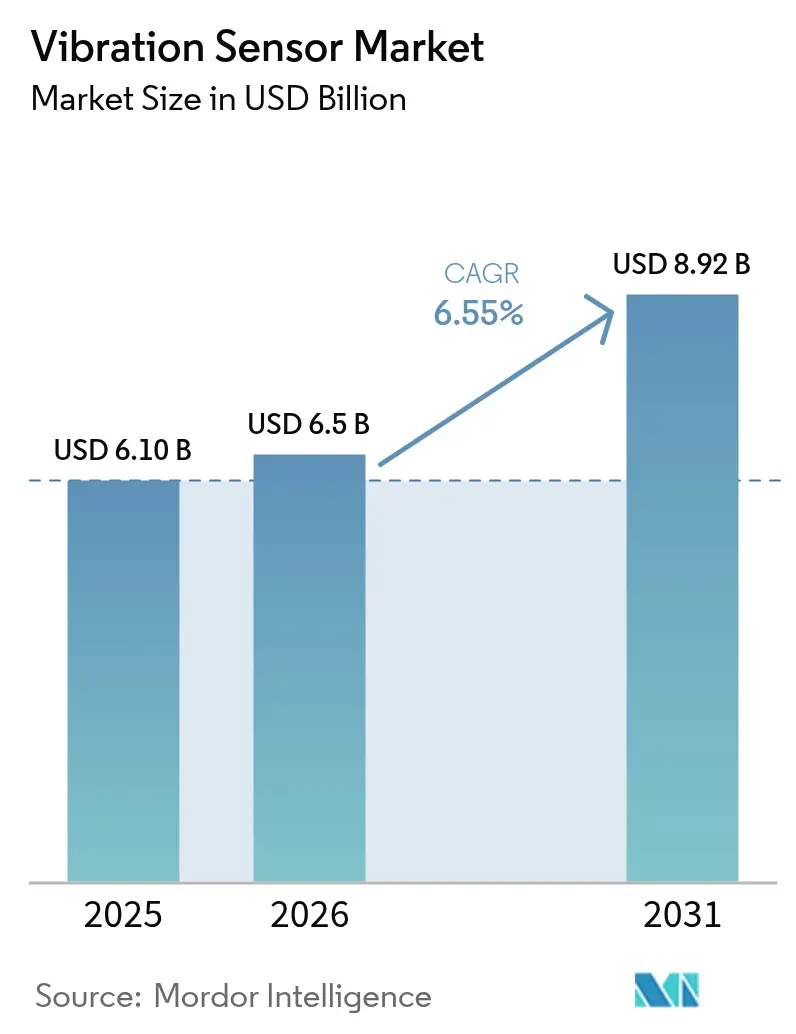
Se espera que el tamaño del mercado de sensores de vibración crezca de USD 6.10 mil millones en 2025 a USD 6.5 mil millones en 2026 y se prevé que alcance USD 8.92 mil millones para 2031 con una CAGR del 6.55% durante 2026-2031. La inversión continua en programas de mantenimiento predictivo, diseños MEMS miniaturizados y regulaciones más estrictas sobre el estado de la maquinaria aceleraron la adopción en fábricas, parques eólicos y plantas de vehículos. Los fabricantes de Asia-Pacífico, los propietarios de turbinas eólicas y los ensambladores de automóviles dirigieron gran parte de este gasto, favorecidos por la caída de los precios de los sensores y la expansión de la capacidad local de semiconductores. La conectividad inalámbrica redujo los costos de instalación y el firmware de IA en el borde redujo el tráfico de datos, lo que hizo que los sensores fueran viables para sitios remotos o peligrosos. Mientras tanto, la diversificación de la cadena de suministro cobró urgencia después de que China impusiera controles de exportación en 2025 sobre los insumos de tierras raras utilizados en elementos sensores cerámicos. [1] MainRich Magnets, “Controles de exportación de tierras raras de China para 2025: una guía completa para la importación de imanes de NdFeB sinterizados”, mainrichmagnets.com
Conclusiones clave del informe
- Por tipo de producto, los acelerómetros representaron el 53.85 % de la participación de mercado de sensores de vibración en 2025, mientras que se proyectaba que los sensores de velocidad inalámbricos avanzarían a una CAGR del 8.75 % hasta 2031.
- Por tecnología, los dispositivos piezoeléctricos lideraron con una participación del 46.05 % en 2025, pero los dispositivos MEMS fueron los que crecieron más rápido con una CAGR del 9.85 % hasta 2031.
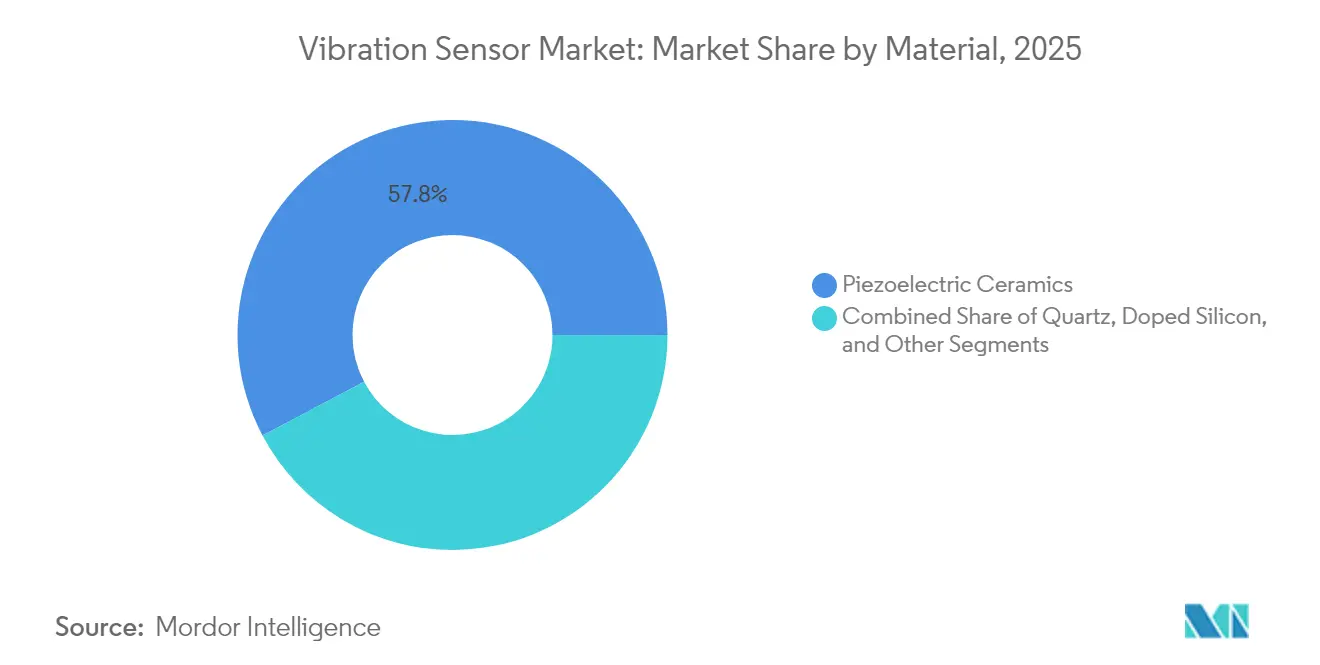
- Por material, la cerámica piezoeléctrica representó el 57.75% del tamaño del mercado de sensores de vibración en 2025, mientras que se esperaba que los sustratos de silicio dopado se expandieran a una CAGR del 7.55%.
- Por industria de uso final, la manufactura industrial representó una participación del 26.85% en 2025, aunque se esperaba que las aplicaciones automotrices crecieran a una CAGR del 8.45% hasta 2031.
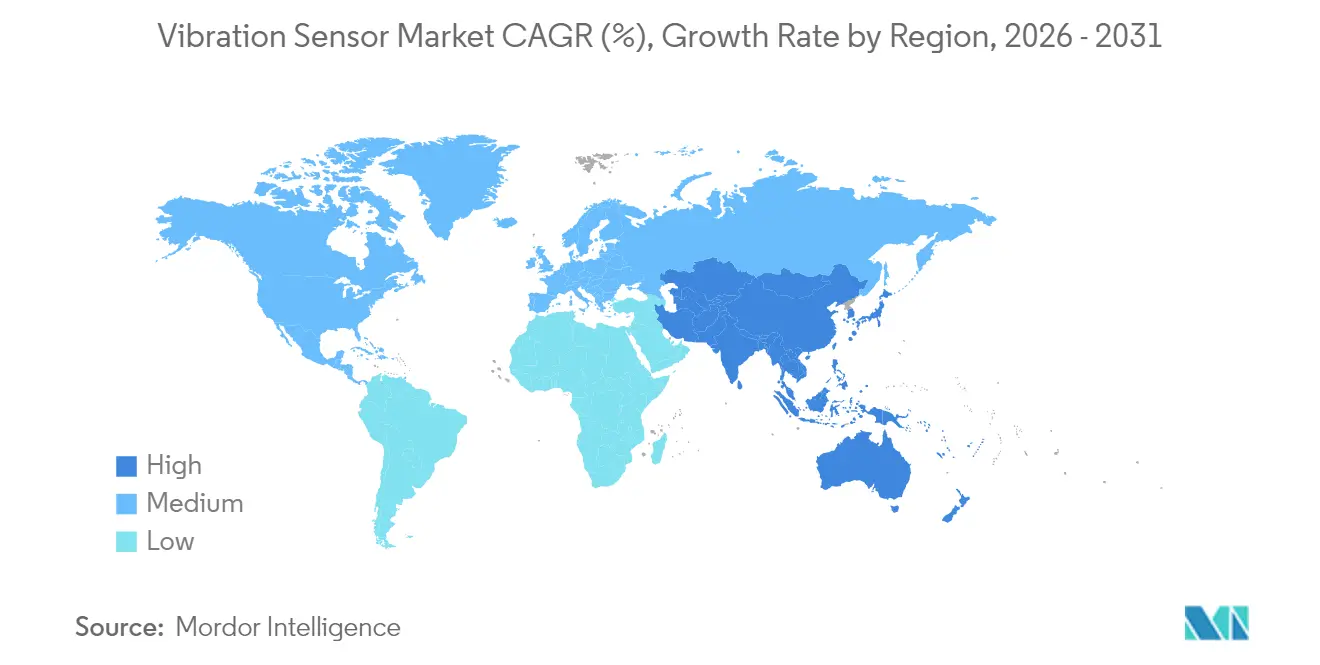
- Por geografía, Asia-Pacífico contribuyó con el 33.90% de los ingresos en 2025 y se pronostica que registrará una CAGR del 8.05%, manteniendo el liderazgo regional.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores de vibración
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de programas de mantenimiento predictivo en industrias de procesos continuos (Asia Pacífico) | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| El auge de los sensores MEMS inalámbricos para sitios peligrosos de petróleo y gas (Oriente Medio) | + 1.2% | Oriente Medio y América del Norte | Corto plazo (≤ 2 años) |
| Diagnóstico con inteligencia artificial de borde en el ensamblaje de automóviles (Europa) | + 1.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Cumplimiento obligatorio de la norma ISO 20816 en la UE y América del Norte | + 0.9% | UE y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de las instalaciones de aerogeneradores (países nórdicos y China) | + 1.1% | Países nórdicos, China y repercusión global | Largo plazo (≥ 4 años) |
| Demanda de miniaturización de wearables y hearables | + 0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de programas de mantenimiento predictivo en industrias de procesos continuos
Los operadores de plantas de Asia-Pacífico utilizaron el mantenimiento predictivo para reducir los costos por paradas no planificadas hasta en un 50%, basándose en densas redes de sensores que transmiten datos de alta frecuencia a motores de análisis. Proyectos iniciales, como la modernización del secador de vapor de Nordic Sugar, demostraron ventanas de predicción de fallas de 13 días, lo que validó la recuperación de la inversión en grandes plantas químicas y siderúrgicas. La monitorización continua sustituyó las inspecciones periódicas, y los chips de computación de borde integrados en los nodos redujeron la latencia a niveles de milisegundos. El estímulo chino para las actualizaciones de la Industria 4.0 mantuvo el impulso, integrando miles de dispositivos por instalación. En consecuencia, el mercado de sensores de vibración obtuvo una demanda recurrente a largo plazo proveniente de los presupuestos de mantenimiento, en lugar de los ciclos de inversión de capital.
El auge de los sensores MEMS inalámbricos para sitios peligrosos de petróleo y gas
Las plataformas marinas y refinerías adoptaron nodos inalámbricos certificados que eliminaron los costosos tendidos de cables a través de zonas ATEX. La vida útil de las baterías superó los tres años, y los recolectores de energía piezoeléctricos prolongaron aún más los intervalos de servicio. Los operadores valoraron la capacidad de modernización sin interrumpir la producción, que de otro modo podría costar 50,000 USD por hora. El procesamiento FFT integrado en cada sensor generó métricas procesables de desgaste de los rodamientos, lo que redujo la necesidad de analistas de vibraciones in situ. Estos beneficios ampliaron la base de clientes potenciales e impulsaron el mercado de sensores de vibración en las economías de hidrocarburos que históricamente habían estado rezagadas en la adopción del mantenimiento digital.
Diagnóstico habilitado con inteligencia artificial de borde en el ensamblaje automotriz
Los fabricantes de automóviles europeos incorporaron sensores de inteligencia artificial de borde en brazos robóticos y motores de cintas transportadoras para detectar microdefectos invisibles para las cámaras o los inspectores humanos. La planta de BMW en Hams Hall evitó costosas paradas al detectar anomalías en menos de un milisegundo. El módulo Voyager4 de Analog Devices filtró datos brutos a bordo, reduciendo las transmisiones y prolongando la vida útil de la batería en un 50%. Las líneas de vehículos eléctricos introdujeron nuevos armónicos de alta velocidad en los motores, lo que impulsó el reentrenamiento frecuente de algoritmos, pero reforzó la necesidad de un firmware flexible. Como resultado, el mercado de sensores de vibración experimentó un auge impulsado por la tecnología en las fábricas de vehículos europeas y norteamericanas.
Cumplimiento obligatorio de la norma ISO 20816 en la UE y América del Norte
La norma ISO 20816-3:2022 codificó los límites de vibración para máquinas industriales de más de 15 kW, obligando a los operadores a instalar monitoreo continuo en compresores, bombas y turbinas. [2] ISO, “ISO 20816-3:2022 Vibración mecánica — Medición y evaluación de la vibración de máquinas — Parte 3”, iso.org Las zonas de evaluación vincularon los niveles de vibración directamente con los disparadores de mantenimiento, dirigiendo a los compradores hacia sensores de alta resolución. Proveedores como Monnit ofrecieron dispositivos sintonizados a la banda de 10-200 Hz alineada con los umbrales de cumplimiento. Evitar sanciones regulatorias y recargos de seguros mantuvo alta la urgencia de compra, impulsando la adopción a corto plazo en el mercado de sensores de vibración.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Deriva de calibración de sensores piezoeléctricos a temperaturas extremas | -0.7% | Entornos globales, particularmente hostiles | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la seguridad de los datos en el análisis basado en la nube (Defensa) | -0.5% | Sectores de defensa de América del Norte y la UE | Mediano plazo (2-4 años) |
| Escasez de materiales piezocerámicos especiales (cuotas de exportación de China) | -0.9% | Cadena de suministro global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Deriva de calibración de sensores piezoeléctricos a temperaturas extremas
Los elementos piezoeléctricos experimentaron desviaciones de salida superiores a 110 °C, con errores que alcanzaron el 1.06 % a velocidades de calentamiento moderadas. La recalibración frecuente incrementó los costes del ciclo de vida en turbinas y motores aeroespaciales, donde los ciclos térmicos eran rutinarios. Las alternativas monocristalinas de alta temperatura funcionaron de forma fiable por encima de los 600 °C, pero su precio era elevado. Los desarrolladores exploraron circuitos de compensación y configuraciones de doble sensor; sin embargo, la complejidad de los diseños limitó su atractivo para el mercado de masas. La consiguiente compensación entre rendimiento y precio ralentizó las implementaciones en nichos de uso intensivo del mercado de sensores de vibración.
Preocupaciones sobre la seguridad de los datos en el análisis basado en la nube (Defensa)
Los operadores de defensa e infraestructuras críticas dudaban en transmitir señales de vibración a nubes públicas por temor a riesgos de espionaje o sabotaje. Las rutas de datos unidireccionales o con aislamiento de aire mitigaban las amenazas, pero limitaban los servicios avanzados de reconocimiento de patrones. El procesamiento en el borde ofrecía una solución intermedia, pero requería recursos informáticos locales y canales seguros de actualización de firmware. Como resultado, el cumplimiento normativo en materia de ciberseguridad ralentizó la adopción en activos aeroespaciales, navales y de oleoductos sensibles, lo que redujo el potencial de crecimiento del mercado de sensores de vibración en esos segmentos.
Análisis de segmento
Por tipo de producto: Los acelerómetros impulsan el mercado mientras que los sensores de velocidad lo aceleran
Los acelerómetros generaron un 53.85 % de ingresos en 2025, lo que impulsó el tamaño del mercado de sensores de vibración, que alcanzó los 6.10 millones de dólares, gracias a su versatilidad triaxial en vehículos, smartphones y motores de fábrica. Los dispositivos de velocidad inalámbricos, aunque de menor valor, lideraron el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.75 % hasta 2031, ya que los ingenieros de refinerías y oleoductos valoraron la correlación directa entre la velocidad y el estado de los rodamientos.
El impulso hacia la miniaturización impulsó acelerómetros de nueva generación, como el BMA580 de Bosch Sensortec, que redujo el volumen del paquete en un 76 % y, al mismo tiempo, cumplió con los objetivos de sensibilidad para dispositivos audibles. El filtrado de bordes en estos chips reduce los datos salientes transmitiendo únicamente anomalías, lo que conserva el ancho de banda en redes de malla. Los avances paralelos en la recolección de energía prolongaron la vida útil de los nodos, lo que permitió intervalos de mantenimiento de cinco años en activos remotos. En conjunto, estas mejoras permitieron que el mercado de sensores de vibración se expandiera a dispositivos portátiles y sistemas de lubricación basados en la condición, anteriormente limitados por limitaciones de potencia o tamaño.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: la innovación en MEMS desafía el dominio piezoeléctrico
Los elementos piezoeléctricos mantuvieron una participación del 46.05 % en 2025 gracias a su sensibilidad a bajas frecuencias, pero los envíos de MEMS aumentaron a una tasa de crecimiento anual compuesta (TCAC) del 9.85 %, gracias a que las fábricas de semiconductores lograron ahorros a nivel de oblea. El mercado de sensores de vibración se benefició de la integración de una sola matriz, que integró los front-ends analógicos discretos en encapsulados compactos de sistema en chip.
La demostración de limpieza ultrasónica de lentes de Texas Instruments destacó la versatilidad de los MEMS, utilizando vibraciones programables para eliminar contaminantes de las cámaras de automóviles. Los avances en fundición permitieron matrices multieje que miden vibraciones sub-g, ideales para la monitorización del estado estructural. Por otro lado, los diseños piezorresistivos y capacitivos se utilizaron en wearables de consumo ultrabajo con ciclos de trabajo reducidos. Esta cartera diversificada permitió a los fabricantes de equipos originales (OEM) elegir arquitecturas en función del ancho de banda, el coste y la potencia, ampliando así la penetración general en el mercado de sensores de vibración.
Por material: el silicio dopado gana terreno frente al liderazgo cerámico
La cerámica piezoeléctrica representó el 57.75 % de los envíos de 2025, pero el silicio dopado creció a una tasa de crecimiento anual compuesta (TCAC) del 7.55 %, ya que las cuotas de exportación elevaron los precios de los precursores cerámicos. Se pronosticó que el tamaño del mercado de sensores de vibración para soluciones de silicio se ampliaría a medida que las líneas MEMS de 200 mm se amortizaran más rápido y la electrónica integrada redujera el costo de ensamblaje.
El cuarzo llenó nichos de alta precisión, mientras que las películas de polímero flexibles se incorporaron a áreas biomédicas que requerían adaptabilidad cutánea. Las pilas híbridas que combinan MEMS de silicio y capas finas de cerámica equilibraron el coste y la sensibilidad, atendiendo a usuarios industriales de tamaño mediano. Estos cambios en los materiales diversificaron las rutas de abastecimiento, aislando parcialmente el mercado de sensores de vibración de las fluctuaciones geopolíticas de la oferta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el crecimiento de la automoción supera al liderazgo de la manufactura
La fabricación industrial generó un 26.85 % de ingresos en 2025, gracias a plantas de proceso continuo que integraron miles de nodos por sitio. Sin embargo, se proyectaba que las líneas de automoción aumentarían a una tasa de crecimiento anual compuesta (TCAC) del 8.45 %, lo que añadiría 0.93 millones de dólares al tamaño del mercado de sensores de vibración para 2031, gracias a la incorporación de nuevos puntos de monitorización en las transmisiones de vehículos eléctricos.
El firmware Edge-AI permitió el rechazo instantáneo de celdas de batería defectuosas en cintas transportadoras, mientras que los sensores a bordo de los vehículos predijeron el desgaste de los rodamientos del motor antes del vencimiento de la garantía. El sector del petróleo y el gas mantuvo una demanda constante de unidades inalámbricas a prueba de explosiones, y los operadores de generación de energía equiparon aerogeneradores para optimizar el mantenimiento del paso de las palas. En conjunto, estos sectores verticales mantuvieron una amplia base de compradores y sustentaron el crecimiento recurrente del mercado de sensores de vibración.
Análisis geográfico
Mercado de sensores de vibración en la región Asia-Pacífico
Asia-Pacífico lideró con una participación del 33.90% en 2025, gracias al impulso de la demanda local por el despliegue de turbinas eólicas en China y los centros de diseño de semiconductores en India. La tasa de crecimiento anual compuesta (TCAC) del 8.05% de la región también superó los promedios mundiales, manteniendo su liderazgo hasta 2031. Las empresas japonesas de maquinaria de precisión encargaron sensores de alta resolución para robótica, lo que amplió aún más el mercado de sensores de vibración en el bloque.
Mercado de sensores de vibración en Norteamérica
Norteamérica les siguió, impulsada por el cumplimiento de las normas ISO en plantas químicas y programas aeroespaciales que requieren dispositivos resistentes a la radiación. Las modernizaciones de defensa de EE. UU. favorecieron unidades con procesamiento de borde que mantenían el aislamiento de aire, mitigando la exposición a la ciberseguridad. Los mineros canadienses instalaron redes de malla inalámbricas reforzadas en minas remotas donde las instalaciones cableadas no eran prácticas, lo que aumentó la demanda de nicho en el mercado de sensores de vibración.
Mercado nórdico de sensores de vibración
Europa mostró una madurez avanzada, como lo demuestran los perros robot equipados con sensores de BMW que patrullan las plantas de motores. Los parques eólicos marinos nórdicos instalaron sistemas de alto número de canales en turbinas de 15 MW para monitorizar la orientación y los armónicos de las palas. Las estrictas directivas de seguridad laboral garantizaron actualizaciones constantes, manteniendo la resiliencia del mercado de sensores de vibración a pesar de las dificultades macroeconómicas.
Mercado de sensores de vibración en Sudamérica y Oriente Medio y África
Sudamérica y Oriente Medio/África siguieron siendo emergentes, pero dinámicos. Las empresas mineras y procesadoras agroindustriales brasileñas comenzaron a instalar kits de monitoreo de condiciones, gracias a la reducción de los costos de los MEMS. Las compañías petroleras nacionales de la región del Golfo adoptaron sensores inalámbricos con certificación ATEX para antorchas y compresores, lo que expandió rápidamente el mercado de sensores de vibración en áreas peligrosas.

Panorama regulatorio
Las normas internacionales siguen influyendo en el acceso al mercado y la adquisición de sensores de vibración utilizados en la monitorización del estado de la maquinaria. La norma ISO 20816-3:2022 (evaluación de vibraciones en maquinaria industrial de más de 15 kW) constituye un referente clave de cumplimiento en la UE y Norteamérica para establecer límites de severidad de vibración y umbrales de mantenimiento. La serie ISO 16063, incluida la ISO 16063-31 para la calibración de vibraciones mediante acelerómetros de referencia, también se cita ampliamente para validar la precisión de los sensores en entornos industriales y de fabricación.
Las actualizaciones de las normas comerciales y nacionales pueden afectar los requisitos de abastecimiento y calificación. En enero de 2026, Estados Unidos implementó un arancel ad valorem del 25 % sobre ciertos semiconductores importados y productos derivados bajo la Sección 232 (como se refleja en la Proclamación 2026-01052 del Registro Federal y la guía de implementación relacionada de la CBP). Esto puede modificar las estructuras de costos de importación para sensores y módulos de vibración basados en MEMS. En Japón, el Comité de Normas Industriales Japonesas (JISC) revisó la norma JIS C 5400:2026 (julio de 2026), agregando requisitos de prueba de durabilidad de vibración AEC-Q100 Grado 1 para acelerómetros MEMS industriales utilizados en aplicaciones automotrices y de IoT, elevando las expectativas de calificación para los proveedores que buscan programas OEM japoneses.
Análisis de la cadena de valor
La cadena de valor de los sensores de vibración abarca materias primas y obleas (materiales cerámicos piezoeléctricos, sustratos de silicio dopado, ASIC, compuestos de encapsulado e imanes/elementos de tierras raras para componentes adyacentes), seguidos del diseño y la fabricación del sensor (procesamiento de elementos MEMS y piezoeléctricos). A continuación, se procede al encapsulado, el ensamblaje, la calibración y las pruebas finales, conforme a estándares como la ISO 16063. Posteriormente, los sensores llegan a los clientes mediante la integración directa por parte de los fabricantes de equipos originales (OEM) de los sectores automotriz, de maquinaria industrial y de aerogeneradores, canales de distribución industrial y socios del ecosistema de monitorización de estado que ofrecen paquetes de sensores con pasarelas, software y contratos de servicio.
Las estrategias de integración y gestión de riesgos de suministro se han vuelto más visibles debido a las limitaciones de materiales y la exposición geopolítica. El informe destaca los controles de exportación de China (2025) sobre los insumos de tierras raras utilizados en elementos sensores cerámicos, lo que refuerza la diversificación de fuentes de suministro y materiales (incluidos los cambios hacia el silicio dopado y la escala MEMS a nivel de oblea). En cuanto a la integración, los grupos industriales combinan cada vez más hardware de detección con análisis y servicios, y la consolidación les ayuda a gestionar la propiedad intelectual especializada en detección y la capacidad de calibración; por ejemplo, Spectris completó la adquisición de Piezocryst Advanced Sensorics GmbH en diciembre de 2024 para fortalecer las capacidades de detección piezoeléctrica que alimentan las ofertas de sensores de vibración y presión de gama alta.
Panorama competitivo
El mercado estaba moderadamente fragmentado en 2025. Emerson amplió la profundidad analítica al completar la adquisición de National Instruments por 8.2 millones de dólares, combinando sensores con software de nivel LabVIEW. SKF incrementó sus ingresos por servicios al adquirir la unidad de gestión de lubricación de John Sample Group, vinculando los umbrales de vibración con sistemas de engrase automatizados. Honeywell colaboró con Qualcomm para integrar chipsets 5G en pasarelas de sensores de bajo consumo, aumentando el ancho de banda para datos con mayor frecuencia de muestreo. [4] Honeywell, “Honeywell y Qualcomm trabajan para revolucionar el sector energético con soluciones 5G, inalámbricas de bajo consumo y habilitadas para IA”, honeywell.com
Las empresas emergentes se centraron en transductores ultrasónicos piezoeléctricos micromaquinados y patentes de matrices conformables, buscando sensores flexibles de despegar y pegar que se adaptaran a formas complejas de maquinaria. Gigantes de componentes como Texas Instruments lanzaron eFuses integrados intercambiables en caliente y SoC de radar que complementaban los nodos de sensores con circuitos integrados de potencia y percepción. Ante la escasez de talento, muchas empresas consolidadas forjaron alianzas de software para integrar bibliotecas de aprendizaje automático en el firmware en lugar de desarrollar desde cero, lo que acentuó su diferenciación en el mercado de sensores de vibración.
Persistieron las oportunidades de espacio en blanco en la recolección de energía, los protocolos reforzados con ciberseguridad y los estándares API que permitían la fusión de datos de múltiples proveedores. Los proveedores capaces de agrupar hardware, software y contratos de servicio a largo plazo podían obtener márgenes superiores. Sin embargo, la presión sobre los precios de los acelerómetros básicos animó a los fabricantes a gran escala de Taiwán y China continental a buscar el volumen, intensificando la rivalidad en los segmentos de gama baja del mercado de sensores de vibración.
Líderes de la industria de sensores de vibración
SKF GmbH
Bosch Sensortec GmbH (Robert Bosch GmbH)
Honeywell International Inc.
Corporación eléctrica de Emerson
Texas Instruments Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: STMicroelectronics lanzó el sensor de vibración digital IIS3DWB10IS con un ancho de banda de 10 kHz y una unidad de procesamiento de señal integrada (ISPU) para inferencia de IA en el propio sensor. Este dispositivo está diseñado para la monitorización de condiciones industriales como alternativa a la detección piezoeléctrica en aplicaciones que se benefician del procesamiento local. Esto amplía la ventaja competitiva para el análisis en el borde de la red al integrar la computación y la detección en el mismo nodo.
- Mayo de 2025: Vestas obtuvo un contrato para un proyecto eólico marino de 495 MW en Taiwán, que incluye 33 turbinas V236-15 MW. Las turbinas marinas de mayor tamaño utilizan arquitecturas de monitorización de estado de alta densidad, lo que aumenta los requisitos de detección de vibraciones de alta fiabilidad en el sistema de transmisión y los equipos rotativos. Este contrato demuestra la continua demanda de parques eólicos que priorizan el tiempo de actividad y el diagnóstico remoto.
- Octubre de 2024: Honeywell se asoció con Qualcomm para integrar procesadores de IA de bajo consumo y capacidades de conectividad con sensores industriales para la monitorización del sector energético. Esta colaboración permite gestionar datos a mayor velocidad de muestreo y ofrece pasarelas más potentes para implementaciones en campo donde la energía y las comunicaciones son limitadas. Asimismo, refuerza las plataformas que combinan sensores, computación perimetral y enlaces inalámbricos seguros para el mantenimiento predictivo.


Alcance del informe del mercado global de sensores de vibración
Un sensor de vibración es un dispositivo que detecta y mide la cantidad y frecuencia de vibración en un sistema, máquina o equipo. Estas mediciones pueden detectar desequilibrios de activos u otros problemas y predecir averías futuras. El monitoreo y análisis de vibraciones son fenómenos de medición de calidad esenciales en la infraestructura industrial moderna.
El informe rastrea los ingresos generados por la venta de sensores de vibración en todas las regiones, que incluyen América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
El mercado estudiado está segmentado por tipos de productos, como acelerómetros, sensores de velocidad y transductores de desplazamiento sin contacto entre varias industrias de usuarios finales, como automotriz, atención médica, aeroespacial, defensa, electrónica de consumo, petróleo y gas, y múltiples geografías. El impacto de Covid-19 en el mercado también está cubierto por el alcance del estudio.
Por tipo de producto
| Acelerómetros |
| Sensores de velocidad |
| Sensores de desplazamiento |
| Giroscopios (de grado de vibración) |
por Tecnología
| Piezoeléctrico |
| Piezoresistivo |
| Capacitiva |
| Medidor de tensión |
| MEMS |
Por material
| Quartz |
| Cerámica piezoeléctrica |
| Silicio dopado |
| Otros |
Por industria de uso final
| Motorium |
| Aeroespacial y defensa |
| Petróleo y Gas |
| Manufactura Industrial |
| Generación de energía (incluida la eólica) |
| Sector Sanitario |
| Electrónica de consumo y wearables |
| Otros |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Japan | ||
| South Korea | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Mexico | |
| Brazil | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de producto | Acelerómetros | ||
| Sensores de velocidad | |||
| Sensores de desplazamiento | |||
| Giroscopios (de grado de vibración) | |||
| por Tecnología | Piezoeléctrico | ||
| Piezoresistivo | |||
| Capacitiva | |||
| Medidor de tensión | |||
| MEMS | |||
| Por material | Quartz | ||
| Cerámica piezoeléctrica | |||
| Silicio dopado | |||
| Otros | |||
| Por industria de uso final | Motorium | ||
| Aeroespacial y defensa | |||
| Petróleo y Gas | |||
| Manufactura Industrial | |||
| Generación de energía (incluida la eólica) | |||
| Sector Sanitario | |||
| Electrónica de consumo y wearables | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Taiwán | |||
| Japan | |||
| South Korea | |||
| India | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Mexico | ||
| Brazil | |||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sensores de vibración?
El mercado de sensores de vibración alcanzó los 6.5 mil millones de dólares en 2026 y se prevé que crezca hasta los 8.92 mil millones de dólares en 2031 con una CAGR del 6.55 %.
¿Qué tipo de producto domina el mercado de sensores de vibración?
Los acelerómetros lideraron el mercado de sensores de vibración con una participación del 53.85 % en 2025, lo que refleja su amplia aplicabilidad en dispositivos industriales y de consumo.
¿Por qué las tecnologías MEMS están creciendo más rápido que los sensores piezoeléctricos?
Los dispositivos MEMS se benefician de las economías de escala de los semiconductores, la integración en el chip y la idoneidad para aplicaciones inalámbricas y de inteligencia artificial de borde, lo que les otorga una CAGR del 9.85 % hasta 2031.
¿Qué región representa la mayor oportunidad para los proveedores?
Asia-Pacífico contribuyó con el 33.90 % de los ingresos en 2025 y se proyecta que crezca a una CAGR del 8.05 %, impulsada por la automatización de la fabricación y las instalaciones de turbinas eólicas.
¿Cuáles son los principales obstáculos que enfrenta la adopción?
La deriva de calibración de alta temperatura en sensores piezoeléctricos y las preocupaciones de ciberseguridad sobre el análisis en la nube limitan su adopción en entornos aeroespaciales y de defensa.
¿Cómo diferencian las empresas líderes sus ofertas?
Los líderes del mercado integran análisis de inteligencia artificial, protocolos inalámbricos seguros y opciones de recolección de energía para pasar de las ventas de hardware a servicios de monitoreo de condiciones basados en suscripción.
Última actualización de la página:



