

Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
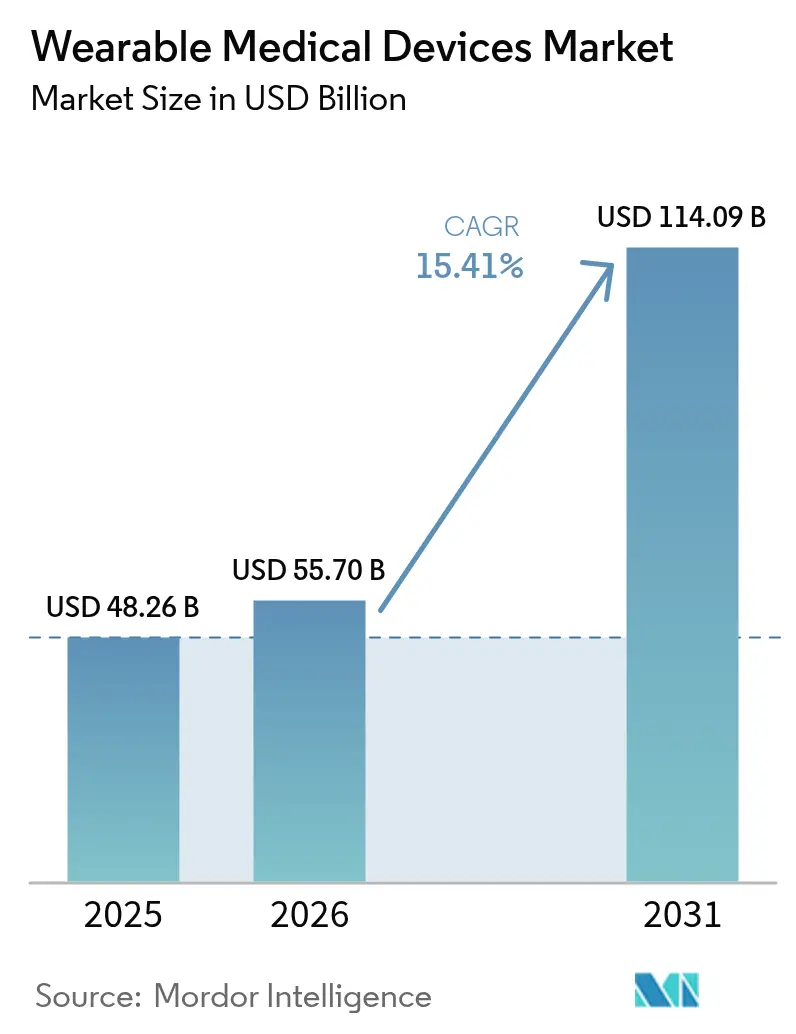
| Tamaño del mercado (2026) | USD 55.7 mil millones |
| Tamaño del mercado (2031) | USD 114.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
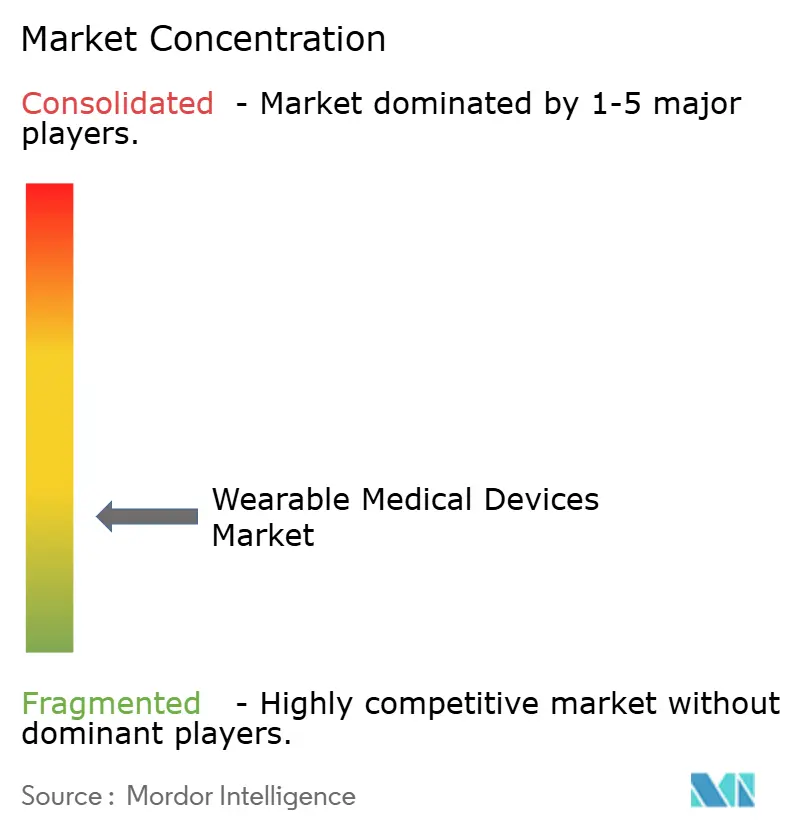
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos médicos portátiles por Mordor Intelligence
El tamaño del mercado de dispositivos médicos portátiles en 2026 se estima en 55.7 millones de dólares, creciendo desde los 48.26 millones de dólares de 2025, con proyecciones para 2031 de 114.09 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 15.41 % entre 2026 y 2031. El crecimiento se acelera a medida que los organismos reguladores crean vías rápidas para el diagnóstico conectado y amplían el reembolso de Medicare, que reconoce los datos portátiles en el apoyo a la toma de decisiones clínicas. La innovación continua en biosensores, la miniaturización de baterías y la interoperabilidad en la nube fortalece la adopción clínica, mientras que los ecosistemas de tecnología de consumo como Apple HealthKit amplifican la participación del usuario. Las alianzas estratégicas entre empresas tradicionales de tecnología médica y líderes en software abren nuevas líneas de productos con capacidad de intervención, y los clústeres de fabricación de Asia-Pacífico respaldan la reducción de los costes de producción, lo que permite un mayor alcance geográfico. Los mandatos de ciberseguridad y el escepticismo de los médicos sobre la precisión de consumo moderan el impulso, pero unas directrices regulatorias más claras y la aceptación de los pagadores continúan traduciendo los proyectos piloto en amplios programas hospitalarios.
Conclusiones clave del informe
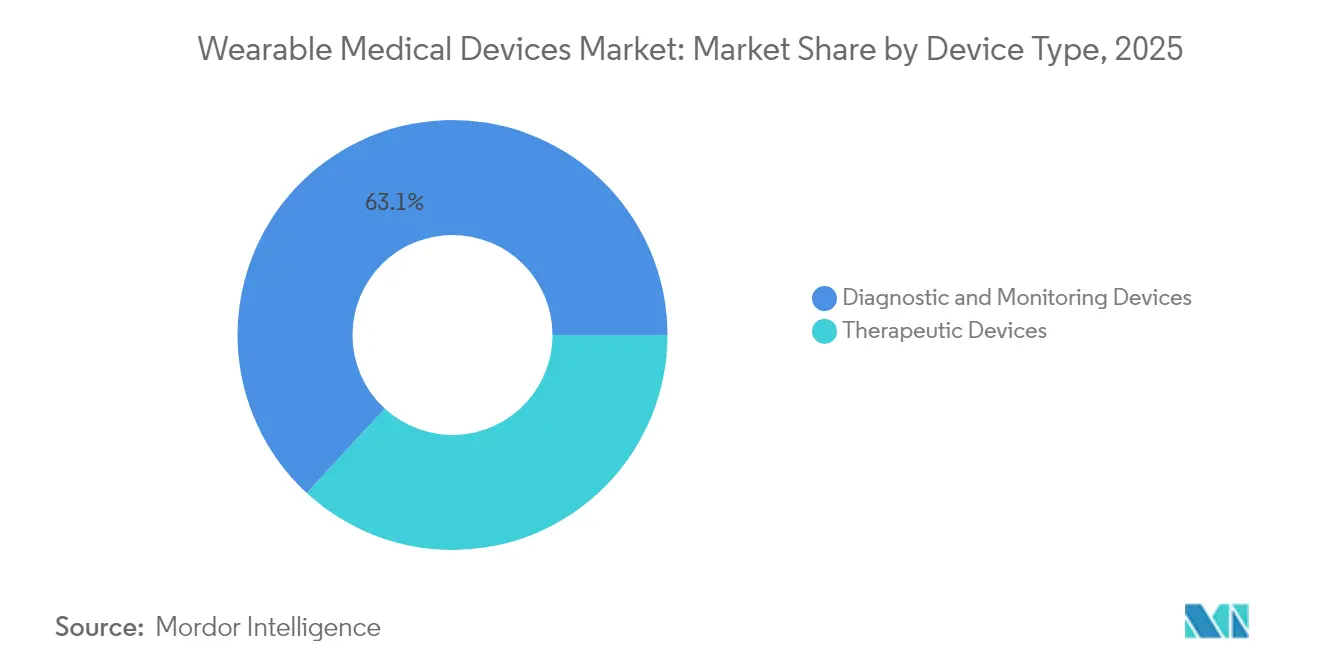
- Por tipo de dispositivo, los dispositivos de diagnóstico y monitoreo representaron el 63.15% de la participación de mercado de dispositivos médicos portátiles en 2025; se prevé que los dispositivos terapéuticos crezcan a una CAGR del 15.72% hasta 2031.
- Por grupo de edad, los adultos de entre 18 y 60 años representaron el 61.02 % del tamaño del mercado de dispositivos médicos portátiles en 2025, mientras que se prevé que el grupo de menores de 18 años se expanda más rápidamente, con una tasa compuesta anual del 16.18 % hasta 2031.
- Por canal de distribución, las recetas offline y las ventas en farmacias captaron el 54.05% de los ingresos en 2025; se proyecta que los canales online aumenten a una CAGR del 15.60% debido a los modelos directos al consumidor.
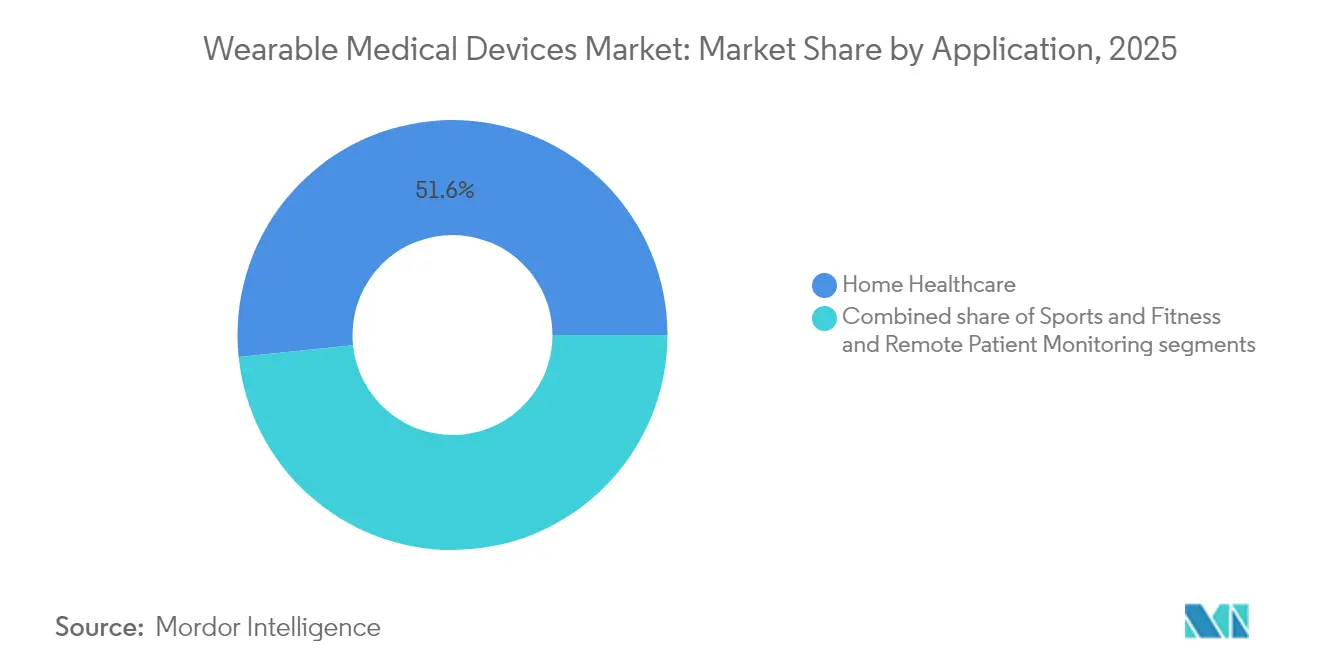
- Por aplicación, la atención médica domiciliaria conservó el 51.63 % del tamaño del mercado de dispositivos médicos portátiles en 2025, mientras que las aplicaciones deportivas y de fitness avanzan a una CAGR del 15.84 %.
- Por usuario final, los consumidores dominaron con una participación del 63.58 % en 2025, a medida que los hospitales aceleran la adopción de nuevos códigos de reembolso por monitoreo remoto de pacientes.
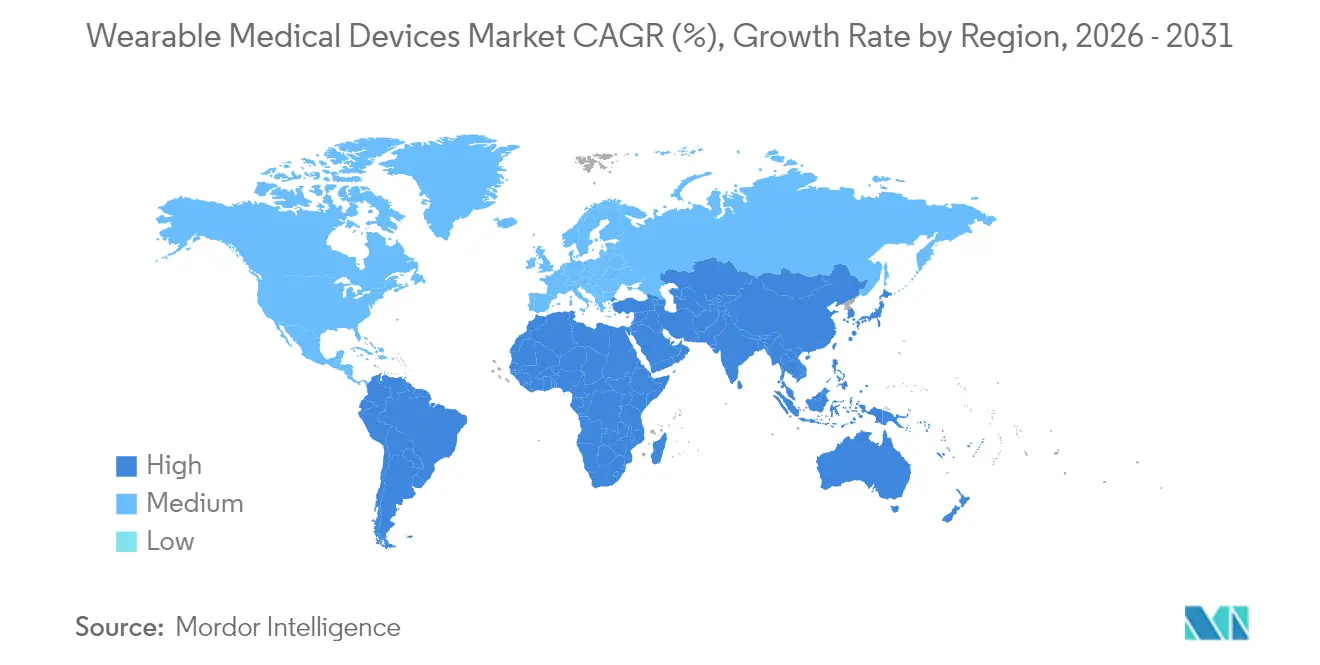
- Por geografía, América del Norte lideró con una participación en los ingresos del 34.12 % en 2025, aunque se pronostica que Asia-Pacífico será la región de más rápido crecimiento, con una CAGR del 16.21 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos médicos portátiles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades crónicas y demanda de atención médica domiciliaria | + 3.5% | Globalmente, acelerado en el envejecimiento de las poblaciones | Largo plazo (≥ 4 años) |
| Aumento de la adopción de biosensores habilitados con IA para el monitoreo de enfermedades específicas | + 3.2% | Global; ganancias tempranas en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento del reembolso para programas de monitoreo remoto de pacientes | + 2.8% | Núcleo de América del Norte; expansión a la UE y APAC | Corto plazo (≤ 2 años) |
| Integración con ecosistemas de tecnología de consumo que impulsan la participación del usuario | + 2.4% | América del Norte y la UE, en expansión global | Mediano plazo (2-4 años) |
| Miniaturización de la tecnología de baterías que reduce las limitaciones del factor de forma | + 2.1% | Global, liderado por los centros de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Vías regulatorias aceleradas para dispositivos conectados | + 1.8% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades crónicas y demanda de atención médica domiciliaria
El envejecimiento de la población y el reembolso de la atención médica basada en el valor aceleran los programas de enfermedades crónicas que se basan en la monitorización continua para reducir los ingresos no planificados. Los monitores continuos de glucosa comerciales, como el Freestyle Libre de Abbott, permiten a los pacientes con diabetes autogestionarse, a la vez que proporcionan a los profesionales sanitarios datos de tendencias en tiempo real. Los gobiernos promueven modelos de "hospitalización domiciliaria" que requieren biosensores validados para la monitorización continua de las constantes vitales, lo que hace que el mercado de dispositivos médicos portátiles sea esencial para la contención de costes. Las alertas tempranas de anomalías mejoran los resultados terapéuticos y reducen la utilización de los servicios de urgencias. Asia-Pacífico, donde la población de edad avanzada crece con mayor rapidez, muestra una fuerte demanda de parches para la detección de caídas y el control del ritmo cardíaco. Estas fuerzas estructurales sustentan un aumento a largo plazo de aproximadamente 3.5 puntos porcentuales en la tasa de crecimiento anual compuesto (TCAC) proyectada.
Aumento de la adopción de biosensores con IA para el monitoreo de enfermedades específicas
La IA integrada en la electrónica flexible transforma los wearables, pasando de ser simples monitores de bienestar a plataformas de diagnóstico con una sensibilidad del 98 % para la detección de arritmias con algoritmos aprobados por la FDA. SimpleSense-BP de Nanowear captura docenas de biomarcadores en un sustrato textil para proporcionar lecturas de presión arterial de calidad clínica. Los diseños de edge computing de la Universidad de Hong Kong procesan los datos localmente, preservando la privacidad y reduciendo la latencia en la nube. El aprendizaje automático perfecciona la fotopletismografía hasta alcanzar una precisión casi clínica para la SpO₂ y la presión arterial. El análisis predictivo detecta las exacerbaciones horas antes del inicio de los síntomas, transformando los paradigmas de atención de reactivos a proactivos. Estas capacidades aumentan la confianza de los médicos e impulsan la contratación en las unidades de cardiología y neurología.
Aumento del reembolso para programas de monitoreo remoto de pacientes
CMS amplió los códigos CPT 99453, 99454, 99457 y 99458 para compensar a los médicos por revisar datos fisiológicos generados remotamente, transformando los pilotos en despliegues a nivel nacional. El Programa de Tarifas para Médicos de Medicare de 2025 agrega además asignaciones para terapias digitales de salud mental [1] Centros de Servicios de Medicare y Medicaid, “Regla final del Programa de Tarifas para Médicos de Medicare del año calendario 2025”, Centros de Servicios de Medicare y Medicaid, cms.gov , ampliando el alcance abordable del mercado de dispositivos médicos portátiles. Las reglas de cumplimiento que exigen al menos 16 transmisiones de datos por período de 30 días estimulan la participación constante del paciente y una mayor utilización de dispositivos. Las aseguradoras privadas se hacen eco de las políticas de CMS, acelerando la cobertura comercial. Los hospitales que enfrentan escasez de personal implementan dispositivos portátiles para monitorear a los pacientes dados de alta, capturando flujos de datos procesables sin recursos en el sitio. El reembolso elimina una barrera de costos que históricamente había limitado la escala.
Integración con ecosistemas de tecnología de consumo que impulsan la participación del usuario
Los marcos de datos de salud como Apple HealthKit y Google Fit permiten que los dispositivos certificados se sincronicen sin problemas con los teléfonos inteligentes, lo que permite a los pacientes visualizar el progreso junto con las métricas de aptitud física. Los paneles unificados reducen la fricción del cambio de comportamiento y fomentan la adherencia [2] Athanasios A. Armoundas, “Interoperabilidad de datos para la monitorización ambulatoria de enfermedades cardiovasculares”, Circulation: Genomic and Precision Medicine, ahajournals.org en las vías de atención crónica. Los desarrolladores aprovechan las API estandarizadas para reducir el esfuerzo de integración. La colaboración entre Dexcom y Oura demuestra la fusión de la telemetría de glucosa de grado médico con información sobre el estilo de vida, lo que da como resultado una plataforma holística de salud metabólica. Los ecosistemas combinados extienden los ciclos de vida de los dispositivos y abren los ingresos por suscripción para los servicios de análisis. Una mejor participación se traduce en una mayor fidelidad de los datos, que los médicos utilizan para titular las terapias con mayor precisión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de cumplimiento de la ciberseguridad y la privacidad de datos | -1.8% | Global; más estricto en la UE bajo el RGPD | Corto plazo (≤ 2 años) |
| Estándares de datos de dispositivos fragmentados que obstaculizan la interoperabilidad | -1.5% | Global; agudo en entornos de múltiples proveedores | Mediano plazo (2-4 años) |
| Baja confianza de los médicos en la precisión de los datos de consumo | -1.2% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Preocupaciones sobre la longevidad de las baterías y los desechos electrónicos | -0.9% | Global; regulaciones ambientales en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de cumplimiento de la ciberseguridad y la privacidad de datos
El sector sanitario se encuentra entre los más atacados por el ransomware, lo que ha llevado a los reguladores a endurecer los requisitos. La FDA ahora exige divulgaciones de listas de materiales de software y planes de parches del ciclo de vida [3] Healthcare Information and Management Systems Society, “Advancing Medical Device Cybersecurity Beyond Compliance: Managing Risk Governance”, HIMSS, himss.org en las presentaciones previas a la comercialización, lo que añade hasta 1 millón de dólares en gastos de desarrollo adicionales para dispositivos portátiles complejos. Las normas del RGPD de la UE requieren el consentimiento explícito y protocolos de derecho al olvido, lo que obliga a los proveedores a invertir en cifrado, gestión de claves y registros de auditoría. Los innovadores más pequeños, aunque técnicamente ágiles, a menudo se encuentran con limitaciones de capital al cumplir con los estándares de seguridad de nivel empresarial. Los retrasos en la certificación pueden retrasar la comercialización y erosionar el posicionamiento competitivo.
Estándares de datos de dispositivos fragmentados que dificultan la interoperabilidad
El valor clínico surge cuando las transmisiones de dispositivos portátiles se integran en los registros médicos electrónicos, pero los protocolos propietarios y la adopción inconsistente de ISO/IEEE 11073 generan silos de interfaz. Los hospitales que manejan flotas de múltiples proveedores deben licenciar middleware o desarrollar conectores personalizados, lo que aumenta el costo total de propiedad. El programa IEEE WAMIII [4] IEEE Standards Association, “Wearable and Medical IoT Interoperability Initiative (WAMIII)”, IEEE Standards Association, standards.ieee.org promueve un esquema común para IoT médico, pero el despliegue sigue siendo desigual entre los proveedores globales. Hasta que se materialice la convergencia de la industria, los proveedores se comprometen con un conjunto más pequeño de proveedores para minimizar el riesgo de integración, lo que limita la competencia en el mercado abierto.
Análisis de segmento
Por tipo de dispositivo: Diagnóstico líder, Terapia acelerada
Los dispositivos de diagnóstico y monitorización representaron el 63.15 % del mercado de dispositivos médicos portátiles en 2025, impulsados por la amplia gama de monitores de frecuencia cardíaca, presión arterial y glucosa continua que cumplen con los requisitos de reembolso para la atención crónica. El liderazgo del segmento se debe a la precisión consolidada de los sensores y a las amplias autorizaciones regulatorias. Los parches de constantes vitales siguen siendo los preferidos en las salas de cardiología, mientras que los dispositivos portátiles de oximetría nocturna facilitan la detección de la apnea del sueño. Los sistemas de glucosa de circuito cerrado experimentaron una fuerte aceptación tras la ampliación de la cobertura por parte de los CMS, lo que consolidó el crecimiento continuo en los departamentos de endocrinología.
Los wearables terapéuticos, aunque hoy en día más pequeños, avanzan a una tasa de crecimiento anual compuesta (TCAC) proyectada del 15.72% a medida que los formatos evolucionan de parches pasivos a dispositivos de administración activa de fármacos o neuromodulación. Las almohadillas de termoterapia equipadas con bibliotecas de ejercicios guiados por IA ilustran la convergencia entre la fisioterapia y la comodidad del consumidor. Los monitores de EEG implantables, como Minder de Epiminder, amplían el seguimiento continuo de las convulsiones fuera del ámbito clínico, lo que indica la transición del mercado hacia la intervención. Estos avances subrayan cómo el tamaño del mercado de dispositivos médicos wearables para la terapéutica se expandirá notablemente hasta 2031, a medida que los algoritmos personalicen la dosis o la intensidad del estímulo en tiempo real.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por grupo de edad: la adopción juvenil supera la demografía
Los adultos de 18 a 60 años representaron el 61.02 % de la cuota de mercado de dispositivos médicos portátiles en 2025, impulsados por la incidencia de enfermedades crónicas en la población activa y los incentivos de bienestar de las empresas. Los dispositivos combinan información sobre el estilo de vida con métricas aprobadas por la FDA, satisfaciendo tanto la salud preventiva como el seguimiento clínico. Las personas mayores adoptan interfaces de usuario simplificadas y ropa inteligente con detección de caídas que incorpora sensores de movimiento en tejidos naturales, lo que fomenta el cumplimiento entre los usuarios con menos conocimientos tecnológicos.
La adopción pediátrica, aunque menor, presenta una tasa de crecimiento anual compuesta (TCAC) prevista del 16.18 %. La aprobación de la FDA para Sonu Band, una terapia sin fármacos para la congestión nasal para niños mayores de 12 años, ejemplifica la apertura regulatoria a diseños específicos para niños. Los padres valoran los kits de parches no invasivos para signos vitales que transmiten alertas a teléfonos inteligentes, lo que reduce las visitas a la clínica. La retroalimentación con estilo de juego y los diseños coloridos atraen a los usuarios más jóvenes, mientras que los programas piloto de telesalud escolar demuestran un éxito temprano. En conjunto, la innovación enfocada en los jóvenes amplía el mercado de dispositivos médicos portátiles en segmentos tradicionalmente desatendidos por la tecnología médica.
Por canal de distribución: la transformación digital se acelera
Las cadenas de suministro médico offline (farmacias hospitalarias, distribuidores de equipos médicos duraderos y clínicas especializadas) representaron el 54.05 % del tamaño del mercado de dispositivos médicos portátiles en 2025, lo que refleja flujos de trabajo de prescripción y facturación a seguros dirigidos por médicos. La facilitación clínica sigue siendo crucial para dispositivos complejos como las bombas de insulina de circuito cerrado, que requieren formación profesional. Los comités de compras de los hospitales priorizan a los proveedores con un sólido soporte de vigilancia poscomercialización y credenciales en ciberseguridad.
Por el contrario, se prevé que los mercados en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.60 %, a medida que los fabricantes aprovechan las tiendas online y las colaboraciones en telesalud. La gestión directa al consumidor acorta los plazos de entrega y ofrece paquetes de suscripción que incluyen la reposición de sensores y análisis en la nube. Los modelos híbridos de «click-and-collect» permiten a los consumidores comparar productos digitalmente y, al mismo tiempo, finalizar las transacciones cubiertas a través de las redes de proveedores, lo que crea cohesión omnicanal. La expansión del reembolso por atención virtual incentiva a los profesionales sanitarios a recetar wearables a distancia, lo que refuerza el papel de los canales en línea en el mercado de dispositivos médicos wearables.
Por aplicación: Dominio de la atención médica, convergencia del fitness
La atención médica domiciliaria representó el 51.63 % del mercado de dispositivos médicos portátiles en 2025, ya que las aseguradoras premian las salas virtuales tras el alta que se basan en la monitorización continua de las constantes vitales para evitar reingresos. Los paneles de control remoto para la monitorización de pacientes integran alertas en tiempo real en los flujos de trabajo de enfermería, protegiendo así la capacidad hospitalaria. Dispositivos certificados, como los parches de ECG de una sola derivación, permiten la detección temprana de arritmias durante la recuperación.
Sin embargo, los productos deportivos y de fitness están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 15.84 % hasta 2031, impulsados por análisis biomecánicos avanzados, anteriormente reservados para atletas de élite. Los sensores fotónicos integrados en anillos inteligentes evalúan la capacidad de recuperación, y las plantillas de presión cuantifican la asimetría de la marcha para prevenir lesiones por sobreuso. A medida que estos dispositivos, pensados para el consumidor, logran la validación clínica, convergen las funciones de fitness y médicas. Esta superposición amplía la cuota de mercado de los dispositivos médicos portátiles, que se atribuyen a las plataformas multifunción que ofrecen resultados tanto de bienestar como terapéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: dominio del consumidor, integración clínica
Los consumidores representaron el 63.58 % de la cuota de mercado de dispositivos médicos wearables en 2025, y los smartphones actuaron como centros de control que muestran paneles de control prácticos y comparten informes con los médicos. Las aseguradoras comenzaron a subvencionar los wearables aprobados por la FDA para la diabetes y la rehabilitación cardíaca, lo que reforzó su penetración en el mercado masivo. Las actualizaciones de las aplicaciones móviles impulsaron mejoras de algoritmos sin necesidad de cambios de hardware, lo que prolongó la vida útil de los productos.
Hospitales y clínicas implementan parches de monitorización continua en empresas para minimizar la carga de trabajo del personal de enfermería y monitorizar la recuperación quirúrgica. La integración con los historiales médicos electrónicos mediante HL7 FHIR facilita la estratificación automatizada del riesgo. Los centros de atención a largo plazo utilizan pulseras de geofencing para reducir los incidentes de deambulación entre los residentes con demencia. Esta adopción clínica impulsa el impulso del consumidor, integrando la industria de los dispositivos médicos portátiles en cada nivel del proceso asistencial.
Análisis geográfico
Mercado de dispositivos médicos portátiles de América del Norte
Norteamérica generó el 34.12 % de los ingresos globales en 2025 gracias a sólidos marcos de reembolso y a la optimización de las vías de la FDA, que aceleran la comercialización. La adopción de códigos de monitorización remota de pacientes aprobados por los CMS incentiva a los hospitales a distribuir sensores certificados al alta, lo que impulsa una mayor penetración en las redes de atención primaria. Los gigantes tecnológicos estadounidenses fomentan dinámicos ecosistemas de desarrolladores que enriquecen la funcionalidad de los dispositivos con aplicaciones de terceros. Canadá escala modelos similares mediante mandatos provinciales de telesalud, mientras que México aprovecha las cadenas de suministro transfronterizas para que los dispositivos certificados sean accesibles a un menor costo.
Mercado europeo de dispositivos médicos portátiles
Europa mantiene su impulso con una tasa de crecimiento anual compuesta (TCAC) del 15.08 %, basada en una garantía de privacidad conforme al RGPD que aumenta la confianza del paciente. El programa alemán DiGA reembolsa las terapias digitales, incluyendo los parches para el ritmo cardíaco, a través del seguro obligatorio. Francia adopta servicios nacionales de prescripción electrónica que automatizan la solicitud de dispositivos, e Italia impulsa colaboraciones público-privadas para integrar wearables con detección de caídas en residencias de ancianos. Las obligaciones de vigilancia poscomercialización del Reglamento sobre Dispositivos Médicos (MDI) aumentan la responsabilidad de los proveedores, lo que mejora la reputación de los productos con marcado CE en el mercado de dispositivos médicos wearables.
Mercado de dispositivos médicos portátiles en la región Asia-Pacífico
Se prevé que Asia-Pacífico sea el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.21 %. El sector de dispositivos médicos de China, en general, tiende a alcanzar los 210 2025 millones de dólares para 2030, a medida que las empresas líderes locales obtienen la autorización de la Administración Nacional de Productos Médicos para monitores de glucosa y parches de arritmia con IA. Las directrices del Ministerio de Salud de Japón avalan el uso de datos de ECG obtenidos de relojes inteligentes para el triaje preliminar, mientras que Corea del Sur subvenciona fábricas de ropa inteligente en el marco de su plan Bio-Healthcare XNUMX. La misión de salud digital de la India promueve dispositivos de signos vitales con Bluetooth en clínicas rurales, mejorando así la accesibilidad. Los fabricantes regionales contratados abastecen a marcas globales, lo que refuerza la influencia de Asia-Pacífico en la escala de producción y el liderazgo en costes dentro del mercado de dispositivos médicos portátiles.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los dispositivos médicos portátiles se enfrentan a normativas cada vez más estrictas en materia de software, ciberseguridad y afirmaciones clínicas, con procesos de aprobación y aplicación que varían según la región. En Estados Unidos, la FDA actualizó su guía «Bienestar general: Política para dispositivos de bajo riesgo» en enero de 2026, delimitando con mayor precisión la distinción entre los dispositivos portátiles de bienestar de bajo riesgo y los productos que requieren supervisión médica cuando afirman diagnosticar, tratar o influir en las decisiones clínicas. Paralelamente, la guía revisada de la FDA para el software de apoyo a la toma de decisiones clínicas aclaró cómo se regulan las funciones de software a medida que se integran cada vez más en los dispositivos portátiles conectados.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR) sigue siendo el marco central para los dispositivos médicos portátiles, con un enfoque operativo cada vez mayor en el registro de dispositivos y la trazabilidad del ciclo de vida. El registro EUDAMED para nuevos dispositivos MDR/IVDR se volvió obligatorio a partir del 28 de mayo de 2026, mientras que la guía actualizada del MDCG, que incluye actualizaciones de clasificación y EMDN, aumentó las expectativas de documentación y codificación para los fabricantes que venden dispositivos portátiles conectados de diagnóstico y terapéuticos en los estados miembros de la UE. En China, la Administración Nacional de Productos Médicos (NMPA) mantiene un régimen basado en el registro y las normas; su plan de revisión de estándares de la industria de 2026 (que abarca IA y software) eleva los requisitos de actualización para los archivos técnicos, y los nuevos requisitos de GMP para dispositivos médicos que entraron en vigor el 1 de noviembre de 2026 elevan las expectativas del sistema de calidad para las empresas que suministran o fabrican dispositivos portátiles para el mercado chino.
Análisis de la cadena de valor
La cadena de valor de los dispositivos médicos portátiles abarca (i) proveedores de componentes, incluidos biosensores, MEMS, elementos de detección electroquímica, microcontroladores, baterías y sustratos flexibles; (ii) fabricantes de equipos originales (OEM) que integran hardware, firmware y carcasas; (iii) proveedores de conectividad e infraestructura en la nube que permiten la transmisión y el almacenamiento continuos; (iv) desarrolladores de IA y análisis que transforman las señales en información útil; y (v) integradores de flujos de trabajo clínicos e interoperabilidad que conectan las salidas de los dispositivos portátiles con los registros médicos electrónicos y los paneles de control de monitorización remota de pacientes. En este mercado, la diferenciación proviene cada vez más del rendimiento del dispositivo más el software, incluida la validación de algoritmos, la interoperabilidad y la ciberseguridad, en lugar del hardware del sensor por sí solo.
La fabricación y el cumplimiento dependen en gran medida de organizaciones de fabricación por contrato centradas en la miniaturización y la integración inalámbrica, mientras que la distribución se divide entre canales clínicos fuera de línea (hospitales, clínicas, farmacias, equipos médicos duraderos) y vías directas al consumidor que combinan suscripciones y reposición. Los principales cuellos de botella incluyen la capacidad limitada en la fabricación de sensores especializados, la competencia por componentes electrónicos con los sectores de consumo y los límites de rendimiento regulatorio, en particular las restricciones de evaluación de conformidad del MDR y la capacidad del Organismo Notificado que puede extender los plazos de evaluación más allá de los seis meses para ciertas categorías. La trazabilidad y el cumplimiento también influyen en las operaciones posteriores a la comercialización, incluido el despliegue de los requisitos de Identificación Única de Dispositivos (UDI), con la implementación del UDI de Clase I efectiva el 26 de mayo de 2025, que agrega pasos de etiquetado, gestión de datos e integración de sistemas de socios a lo largo de la cadena.
Panorama competitivo
El mercado de dispositivos médicos portátiles está moderadamente fragmentado, combinando empresas de tecnología médica tradicionales y líderes en electrónica de consumo con startups ágiles. Abbott, Medtronic y Dexcom aprovechan los canales de distribución clínica consolidados y su profundo conocimiento regulatorio, priorizando la precisión y la interoperabilidad con los sistemas de información hospitalaria. Apple y Samsung aprovechan el control del sistema operativo para integrar algoritmos de ECG o SpO₂ aprobados por la FDA en relojes inteligentes para el mercado masivo, convirtiendo la fidelidad del consumidor en compromiso con la atención médica.
Las alianzas estratégicas definen la dinámica competitiva. La inversión de 75 millones de dólares de Dexcom en Oura combina la telemetría continua de glucosa con métricas de sueño y actividad para crear servicios integrados de salud metabólica. Medtronic colabora con Samsung para mostrar alertas de bombas de insulina en smartphones, lo que mejora la comodidad del paciente. Nanowear desarrolla conjuntamente canales de aprendizaje automático con proveedores de la nube para agilizar la validación de algoritmos y la tramitación de solicitudes regulatorias.
Las startups se centran en nichos especializados. El desfibrilador cardioversor portátil Jewel Patch de Element Science incorpora tecnología de IA que reduce las falsas alarmas para la prevención de paros cardíacos repentinos, mientras que Epiminder es pionero en la monitorización electroencefalográfica implantable de varios meses. La conformidad con el estándar IEEE WAMIII actúa como un factor diferenciador al simplificar la implementación de TI en hospitales. La actividad de adquisiciones se intensifica a medida que los conglomerados cubren las necesidades de sus carteras en los segmentos pediátrico y neurológico. Los proveedores que ofrecen ciberseguridad comprobada, un funcionamiento de bajo mantenimiento y herramientas de ciencia de datos están preparados para mantener una ventaja competitiva en la industria en constante evolución de los dispositivos médicos portátiles.
Líderes de la industria de dispositivos médicos portátiles
Abbott Laboratories
Alphabet Inc.
Apple Inc.
Corporación Omron
Samsung Electronics Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Medtronic amplió su colaboración con Abbott para integrar la capacidad de detección dual de glucosa y cetonas de Abbott con los sistemas de dosificación inteligente MiniMed. Esta integración permite una monitorización metabólica más completa dentro de los flujos de trabajo de administración de insulina. Asimismo, refuerza la diferenciación del ecosistema de circuito cerrado y amplía la utilidad clínica de los dispositivos portátiles conectados en el control de la diabetes.
- Junio de 2025: La FDA de EE. UU. aprobó Sonu Band, un dispositivo portátil con inteligencia artificial que proporciona terapia sin medicamentos para la congestión nasal pediátrica. Esta aprobación amplió la categoría de dispositivos portátiles terapéuticos a indicaciones específicas para niños. Esto impulsó a los desarrolladores de productos a buscar diseños y documentación clínica específicos para pediatría.
- Noviembre de 2024: Dexcom invirtió 75 millones de dólares en Oura para integrar la monitorización continua de glucosa con el análisis del estilo de vida mediante anillos inteligentes. Esta colaboración impulsó la convergencia de sensores de grado clínico con plataformas de interacción con el usuario. Además, permite la creación de productos de datos combinados que alimentan programas de monitorización remota y servicios de asesoramiento personalizado.
Alcance y metodología
Según el alcance del informe, los dispositivos médicos portátiles son dispositivos autónomos capaces de diagnosticar o monitorear condiciones médicas combinadas con información de salud digital, que generalmente se usan sobre el cuerpo. Estos dispositivos poseen características tales como sensores fisiológicos no invasivos, módulos de procesamiento de datos, retroalimentación médica y capacidades de transmisión inalámbrica de datos. El mercado de dispositivos portátiles está segmentado por tipo de dispositivo (dispositivos de diagnóstico (dispositivos de monitoreo de signos vitales, dispositivos de monitoreo del sueño, electrocardiógrafos, dispositivos fetales y obstétricos, dispositivos de neuromonitorización) y dispositivos terapéuticos), aplicación (deportes y estado físico, monitoreo remoto de pacientes y atención médica domiciliaria) , Tipo de producto (reloj, pulsera, orejeras y otros tipos de productos) y Geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África y Sudamérica). El informe ofrece el valor (en millones de USD) para los segmentos anteriores. El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Por tipo de dispositivo
| Dispositivos de diagnóstico y monitoreo | Dispositivos de monitorización de signos vitales |
| Dispositivos de monitorización del sueño | |
| Monitores continuos de glucosa | |
| Monitores de presión arterial | |
| Otros dispositivos de diagnóstico y monitoreo | |
| Dispositivos terapéuticos | Dispositivos para el manejo del dolor |
| Dispositivos de rehabilitación | |
| Dispositivos de terapia respiratoria | |
| Dispositivos de administración de insulina | |
| Otros dispositivos terapéuticos |
Por grupo de edad
| Menores de 18 años |
| 18 - 60 |
| Por encima de 60 |
Por canal de distribución
| Online |
| Sin publicar |
por Aplicación
| Deportes y fitness |
| Monitorización remota del paciente |
| Atención médica domiciliaria |
Por usuario final
| Consumidores |
| Hospitales y Clínicas |
| Centros de atención a largo plazo |
| Centros de cirugía ambulatoria |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de dispositivo | Dispositivos de diagnóstico y monitoreo | Dispositivos de monitorización de signos vitales |
| Dispositivos de monitorización del sueño | ||
| Monitores continuos de glucosa | ||
| Monitores de presión arterial | ||
| Otros dispositivos de diagnóstico y monitoreo | ||
| Dispositivos terapéuticos | Dispositivos para el manejo del dolor | |
| Dispositivos de rehabilitación | ||
| Dispositivos de terapia respiratoria | ||
| Dispositivos de administración de insulina | ||
| Otros dispositivos terapéuticos | ||
| Por grupo de edad | Menores de 18 años | |
| 18 - 60 | ||
| Por encima de 60 | ||
| Por canal de distribución | Online | |
| Sin publicar | ||
| por Aplicación | Deportes y fitness | |
| Monitorización remota del paciente | ||
| Atención médica domiciliaria | ||
| Por usuario final | Consumidores | |
| Hospitales y Clínicas | ||
| Centros de atención a largo plazo | ||
| Centros de cirugía ambulatoria | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué factores clínicos están impulsando a los hospitales a adoptar dispositivos médicos portátiles?
Los hospitales priorizan los wearables porque los flujos continuos de datos ayudan a reducir las tasas de readmisión y respaldan modelos de reembolso basados en resultados centrados en el tratamiento de enfermedades crónicas y la recuperación posquirúrgica.
¿Cómo influyen los ecosistemas de tecnología de consumo en los wearables de grado médico?
Las API abiertas de las plataformas de teléfonos inteligentes permiten que los sensores aprobados por la FDA se sincronicen sin problemas con las aplicaciones cotidianas, lo que aumenta la participación del paciente y brinda a los médicos un contexto de estilo de vida más rico sin agregar complejidad al flujo de trabajo.
¿Qué funcionalidad del dispositivo está experimentando la innovación más rápida?
Los biosensores habilitados con IA que detectan múltiples biomarcadores en un solo parche o tejido están avanzando rápidamente, lo que permite el monitoreo específico de la enfermedad y la intervención temprana a través de análisis predictivos.
¿Por qué la pediatría está surgiendo como un nicho prometedor para los wearables terapéuticos?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el mercado Dispositivos médicos portátiles?
Las recientes autorizaciones de la FDA para dispositivos enfocados en niños demuestran apertura regulatoria, y los padres valoran herramientas no invasivas que reducen las visitas a la clínica mientras ofrecen alivio o monitoreo de los síntomas en tiempo real.
¿Qué medidas de ciberseguridad son ahora obligatorias para los nuevos dispositivos portátiles?
Los reguladores exigen una lista detallada de materiales de software, cifrado de datos en reposo y planes de gestión de parches posteriores a la comercialización, lo que obliga a los fabricantes a diseñar la seguridad en cada etapa del desarrollo del producto.
¿Cómo están las políticas de reembolso configurando el panorama competitivo?
La cobertura de los códigos de monitoreo remoto de pacientes ha impulsado tanto a empresas de tecnología médica establecidas como a empresas emergentes a formar asociaciones con los pagadores, acelerando las integraciones de dispositivos en los flujos de trabajo clínicos de rutina.


